


Principais Conclusões
- A Marshfield Associates mais que dobrou sua posição na Nike no terceiro trimestre, para 9,58 milhões de ações no valor de $339 milhões, ou 8,5% de sua carteira 13F.
- Em seu Investor Day, a Nike disse que o EPS ajustado cairá novamente no ano fiscal de 2028, e estabeleceu suas metas de recuperação para o ano fiscal de 2031.
- A On Holding cresceu as vendas do terceiro trimestre 17,2% mantendo o preço cheio, e a Nike diz que tem capacidade limitada para aumentar preços.
- As metas para 2031 fazem a Nike parecer barata, mas os lucros ainda estão caindo, então eu esperaria por provas antes de seguir o fundo.
A Marshfield Associates mais que dobrou sua posição na Nike (NKE) no terceiro trimestre, de acordo com seu 13F para o trimestre encerrado em 30 de setembro, arquivado em 16 de novembro. Para que essa aposta dê certo, a Nike precisa reconquistar os corredores e o espaço nas prateleiras que vem perdendo para rivais como a On Holding (ONON). O último trimestre da On mostra que ela ainda está crescendo rapidamente a preço cheio.
A Nike agora é uma das cinco maiores posições
A Marshfield detinha 9,58 milhões de ações da Nike em 30 de setembro, um aumento de 121% em relação a três meses antes e no valor de $339 milhões ao preço daquele dia. Isso representa 8,5% dos $3,97 bilhões que seu 13F detém em ações dos EUA, o que faz da Nike sua quinta maior posição entre 17 e sua maior adição do trimestre. A ação da Nike caiu 3% desde 30 de setembro e está 50% abaixo de sua máxima de 52 semanas. O arquivamento mostra apenas o que a Marshfield possuía no último dia do trimestre. Seu próximo 13F, com vencimento em meados de fevereiro, mostrará se o fundo manteve a posição durante o Investor Day da Nike em 16-17 de novembro.
O TIKR acompanha 44 analistas na Nike. Quantos dizem "Comprar"?
Veja a distribuição completa das recomendações de Compra, Manter e Venda para a Nike, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da Nike
O próprio plano da Nike diz que o fundo do poço ainda não passou
O EPS normalizado da Nike caiu a cada ano desde o ano fiscal de 2024, e os analistas esperam outra queda no ano fiscal de 2027, que termina em maio:
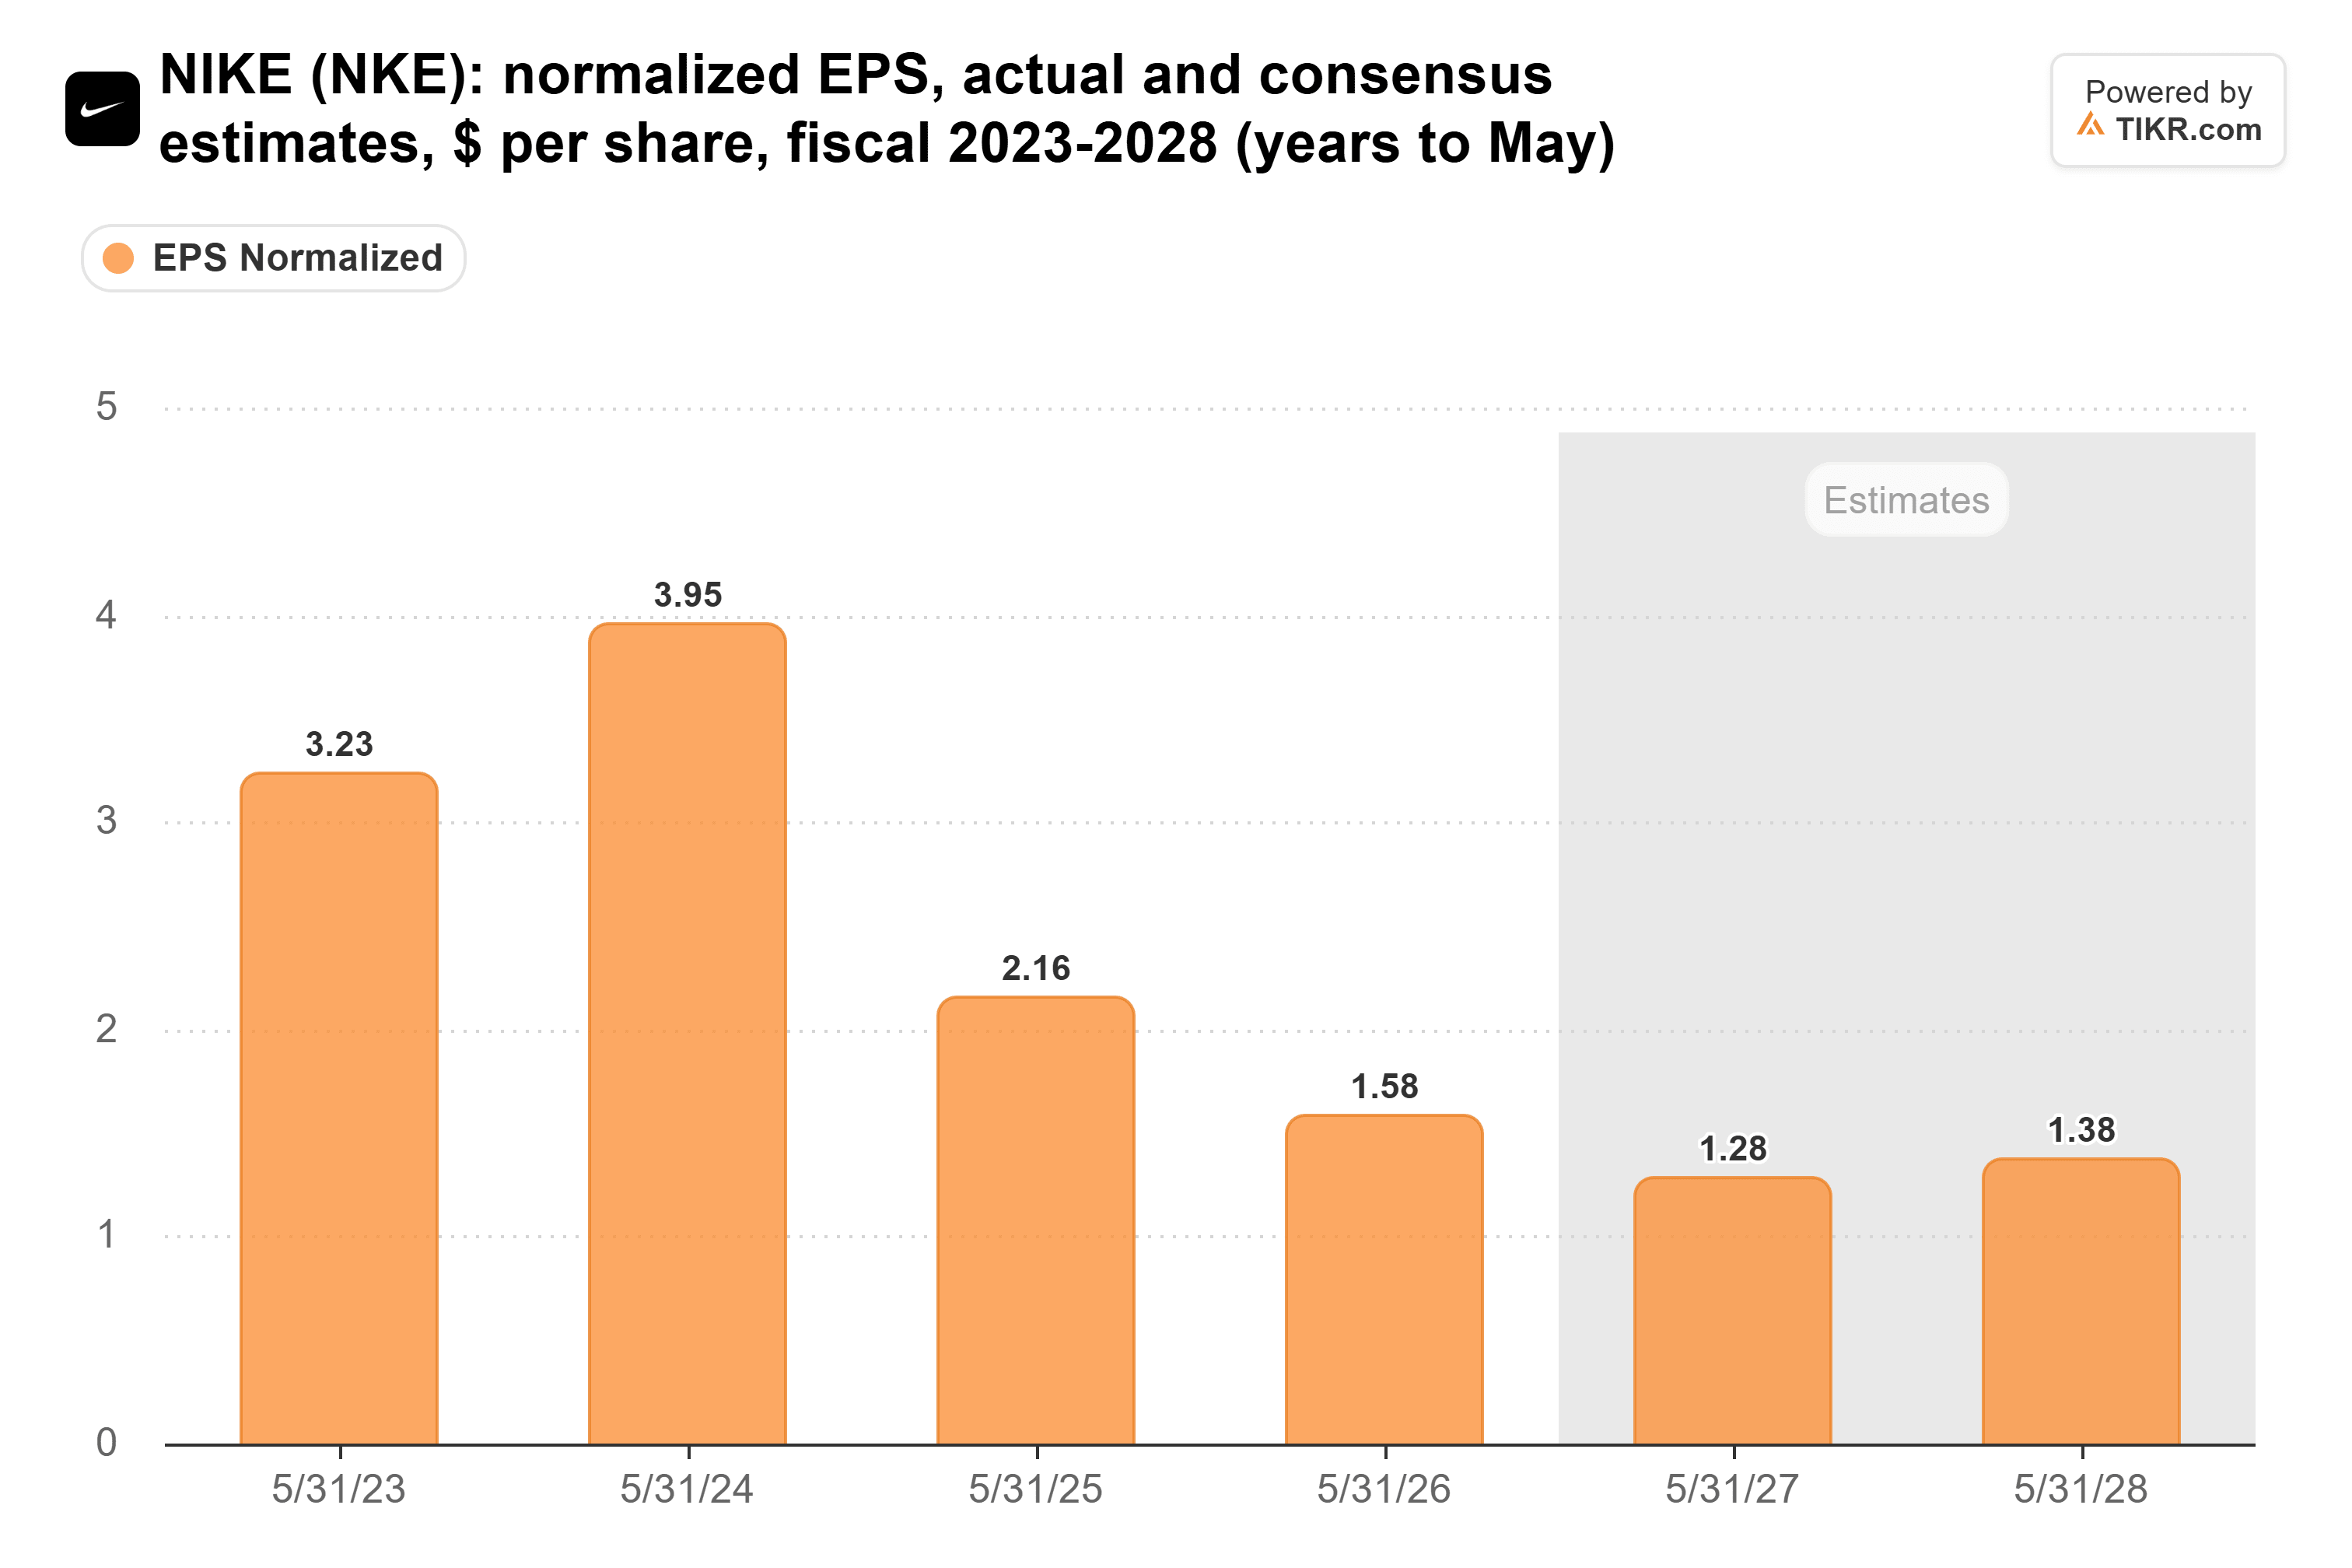
Aquele consenso de $1,28 para o ano fiscal de 2027 é cerca de um terço dos $3,95 que a Nike lucrou no ano fiscal de 2024. Os $1,38 que os analistas esperam para o ano fiscal de 2028 ainda pressupõem crescimento, embora a administração tenha dito no Investor Day que o ano fiscal de 2028 "será um ano desafiador financeiramente", com o EPS ajustado esperado para "declinar modestamente". Eu esperaria que essa estimativa continue caindo.
Mesmo com esses lucros mais baixos, a Nike não está barata em comparação com seu próprio histórico. Ela negocia a 28x os lucros futuros, um pouco abaixo de sua média de cinco anos de 31x:
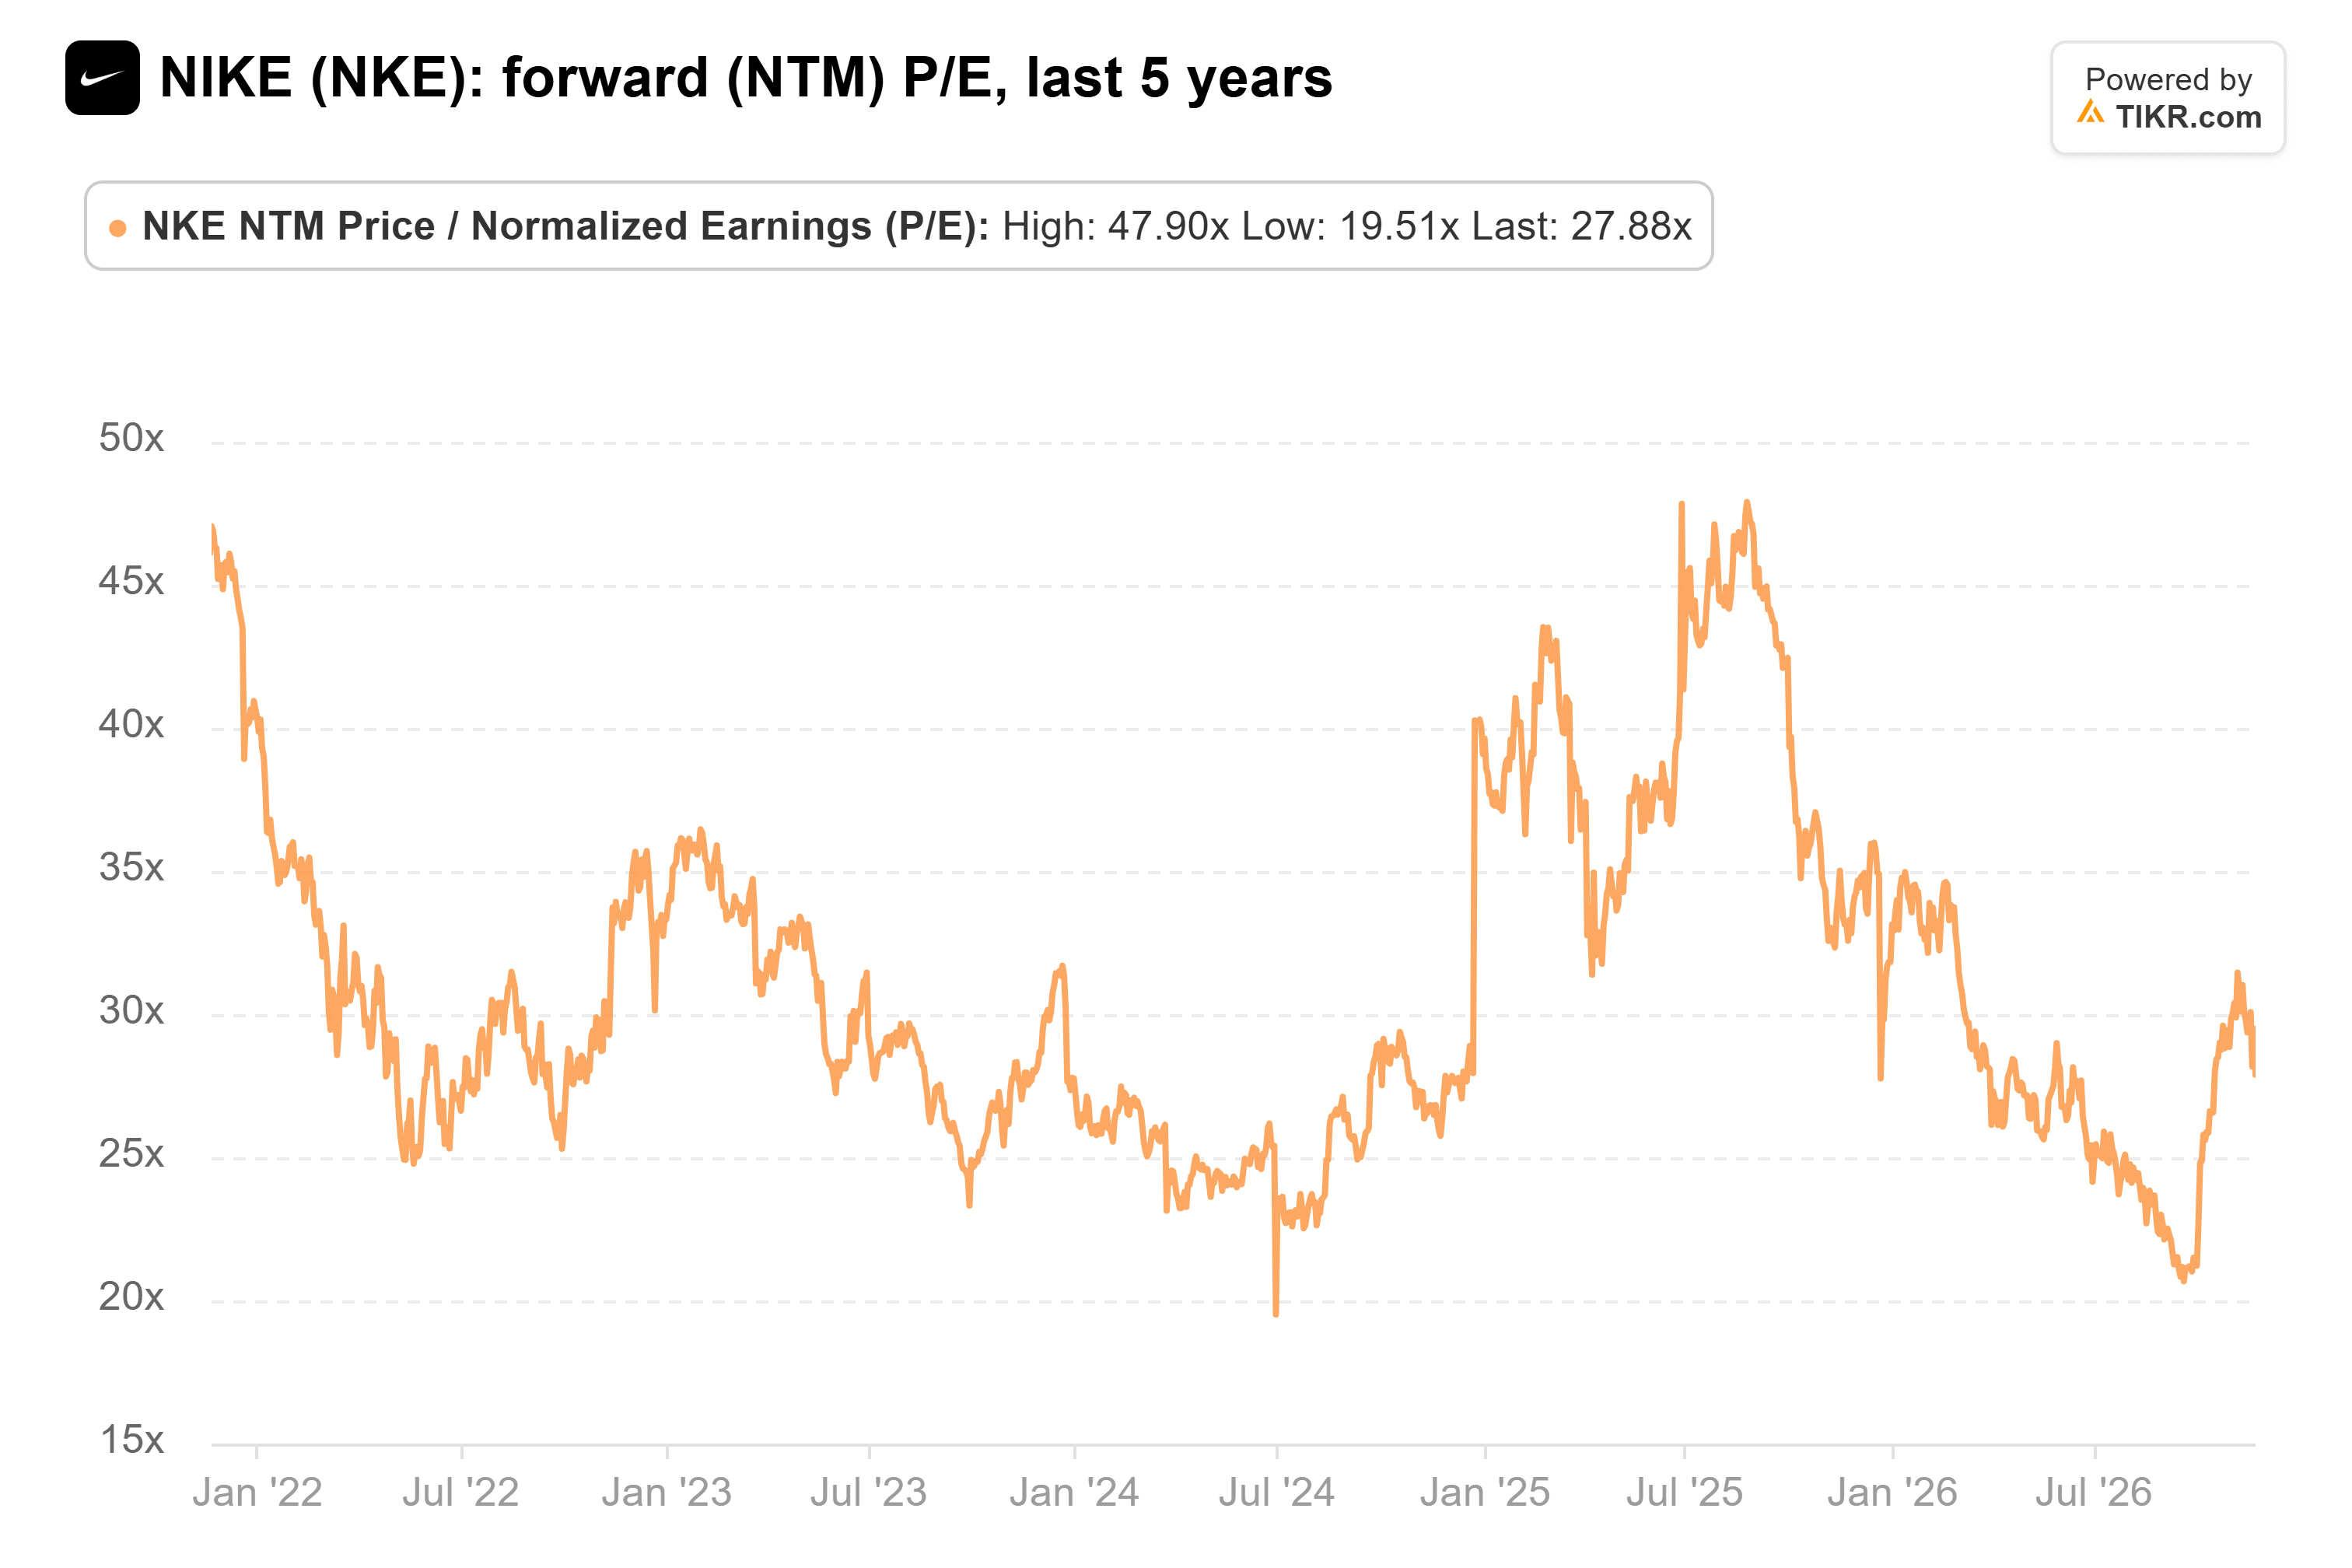
O preço caiu quase tão rápido quanto os lucros, então o múltiplo permanece próximo de onde costuma estar.
Os analistas também cortaram seus alvos com a mesma força. O alvo médio dos 44 analistas que cobrem a Nike caiu de $83,30 há um ano para $36,70:
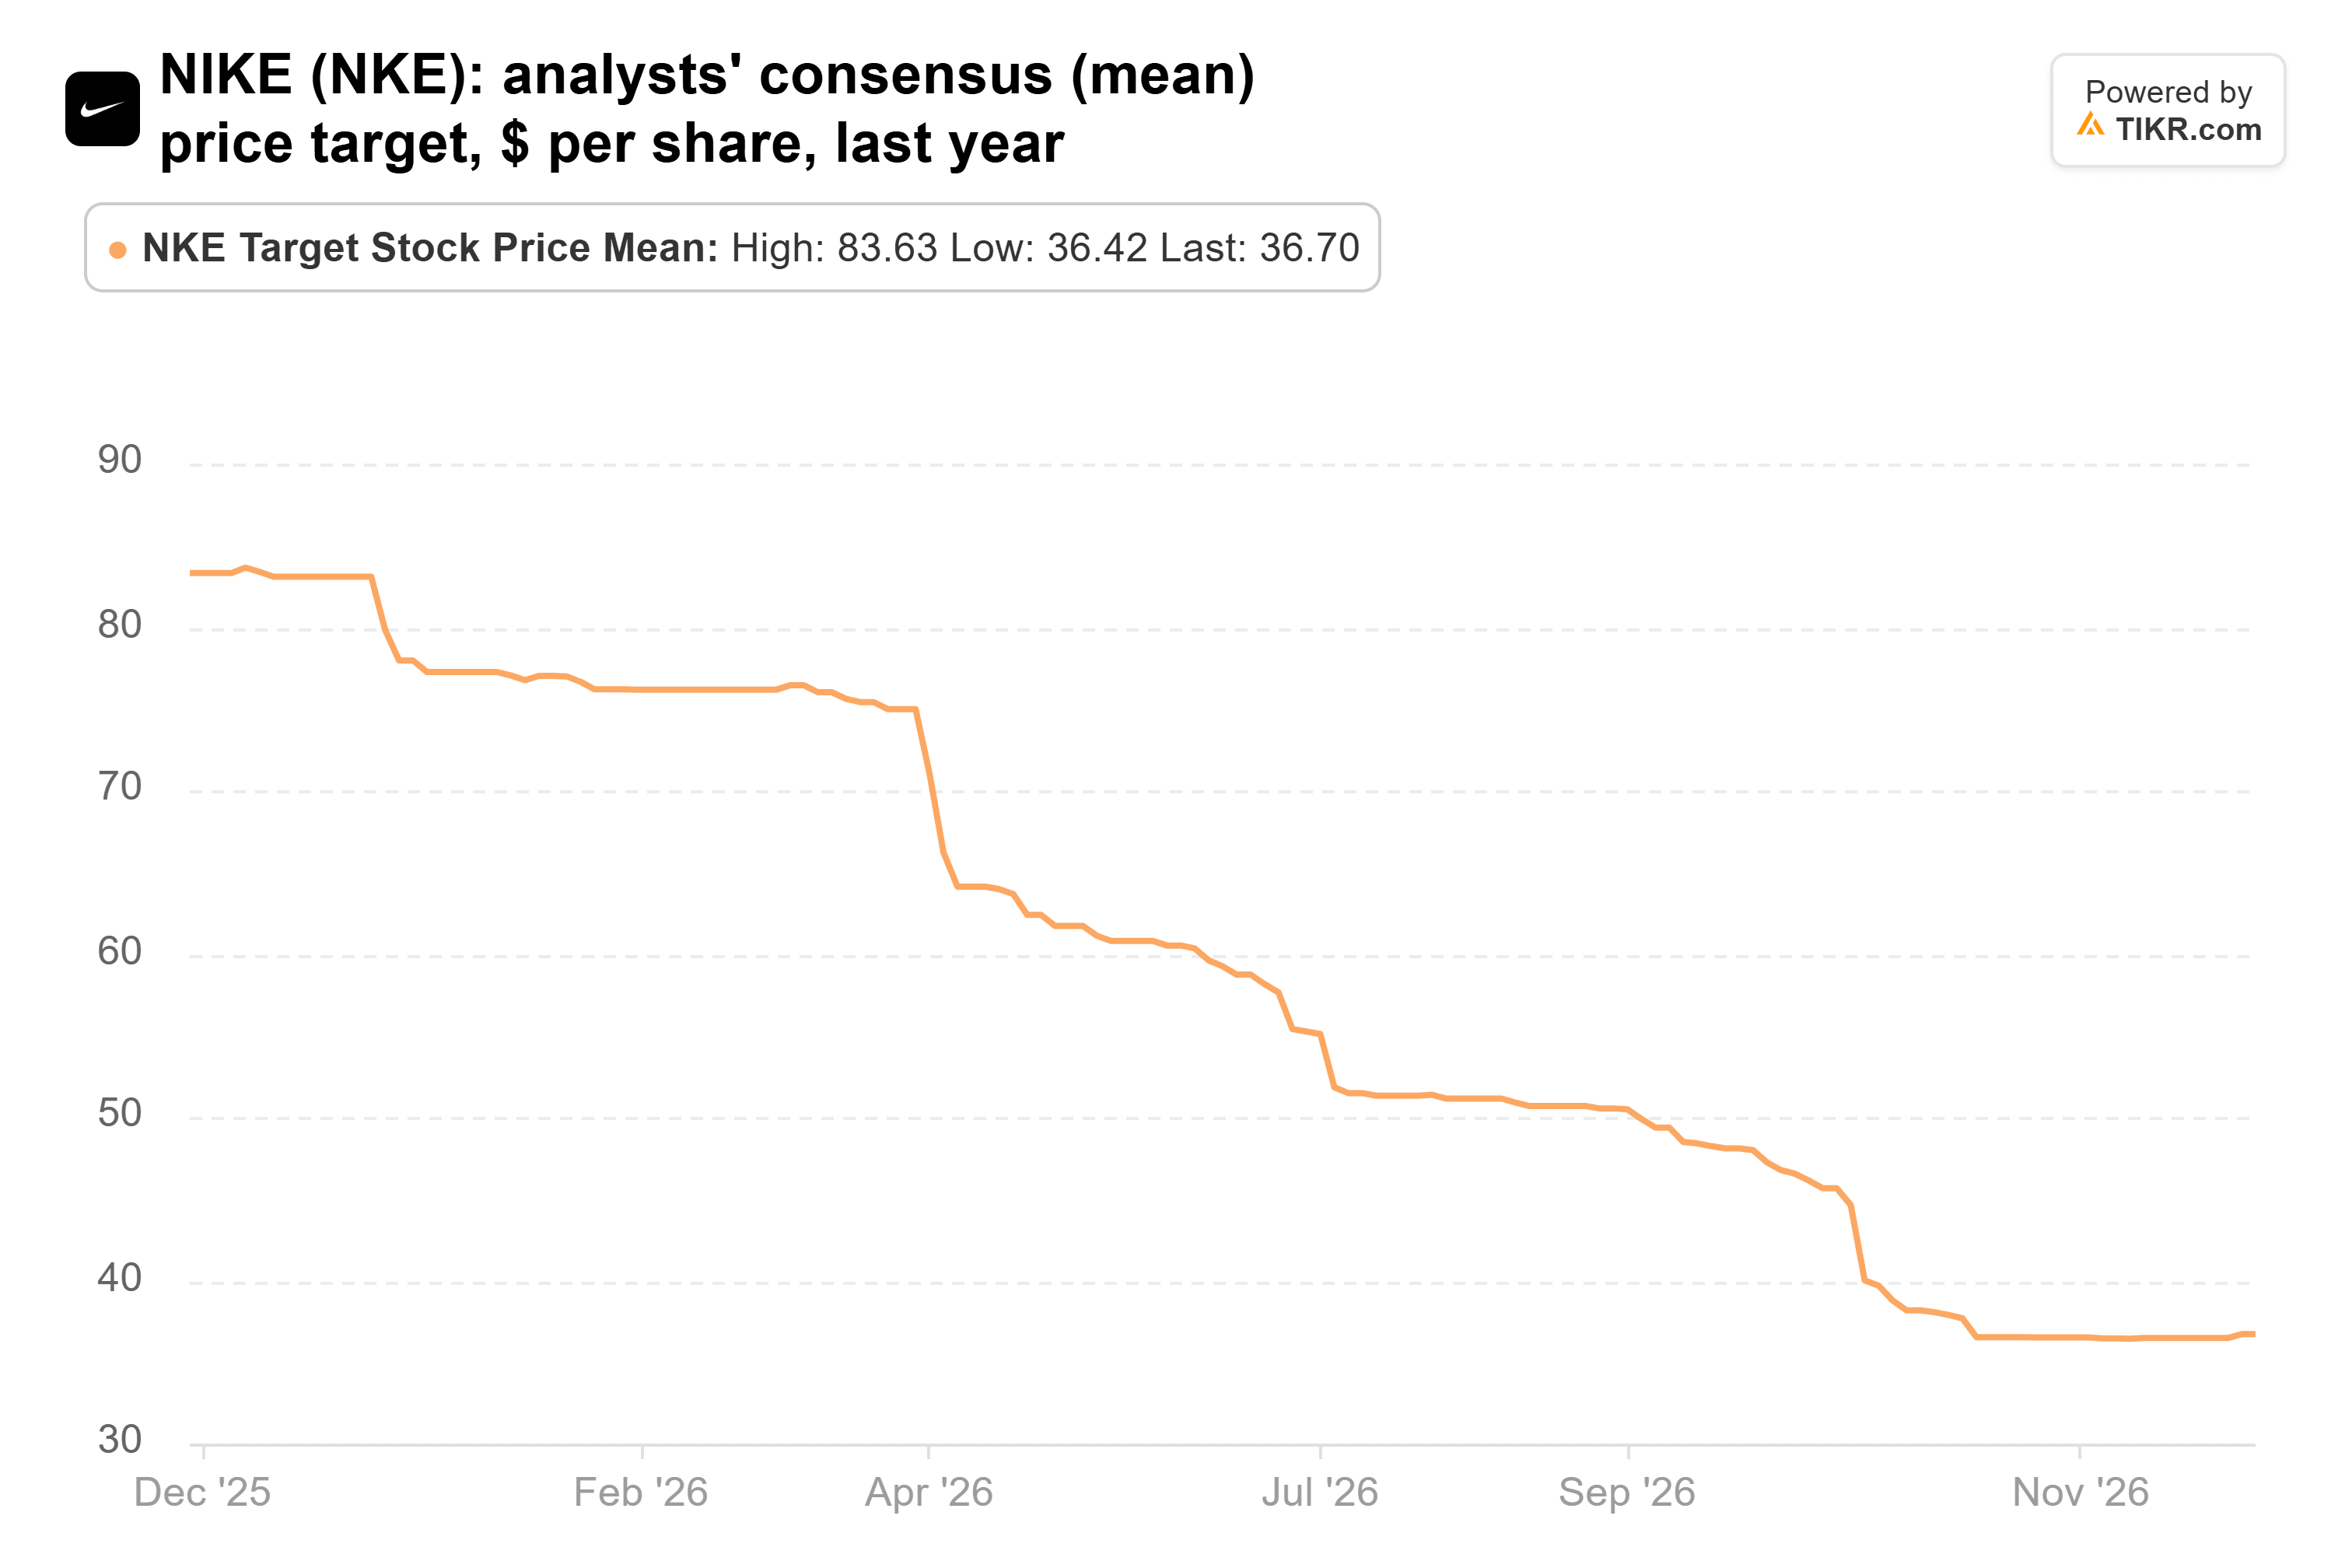
Isso está 7% acima do último fechamento. A Jefferies está no topo da faixa com um alvo de $60 que reiterou após o Investor Day. A Barclays cortou seu alvo para $42 de $45 em 18 de novembro, e o alvo mais baixo da rua é $19.
O caso de alta depende do ano fiscal de 2031, quando a Nike tem como meta EPS ajustado de $3,00-$3,50 e margens operacionais de 12%-14%. Ao preço de hoje, a ação negocia a cerca de 10x-11x esses lucros, o que é barato se a equipe do CEO Elliott Hill conseguir chegar lá. Além disso, o dividendo de 4,8% paga aos acionistas para esperar, embora o EPS ajustado orientado para o ano fiscal de 2027 de $1,15-$1,35 esteja abaixo do dividendo anual de $1,64. A Nike tinha $8,4 bilhões em caixa e investimentos de curto prazo no final de agosto para cobrir a lacuna enquanto isso.
A corrida precisa voltar primeiro
A corrida é onde a recuperação da Nike tem mais a provar. A administração diz que o negócio de corrida da Nike cresceu em dois dígitos por seis trimestres consecutivos. Mas a Nike não espera que esse impulso apareça como crescimento de receita até o ano fiscal de 2029.
A On não está esperando. Ela cresceu as vendas líquidas 17,2% para CHF 931,4 milhões no terceiro trimestre, com uma margem bruta de 66,9% excluindo reembolsos de tarifas dos EUA, e reiterou o crescimento de 2026 na faixa baixa dos 20% em moeda constante. "Em um mercado promocional, permanecemos fiéis a quem somos e mantivemos o preço cheio, entregando vendas recordes e margens subjacentes recordes", disse o fundador e co-CEO Caspar Coppetti no comunicado do terceiro trimestre da On.
A administração da Nike soou muito diferente no Investor Day, dizendo "temos capacidade limitada para compensar essas tendências através do preço, dada a saúde atual de nossas marcas". Se a Nike realmente está reconquistando corredores, o crescimento da On é onde isso deve aparecer primeiro. Então a questão para o próximo relatório da On é se esse crescimento desacelera de alguma forma.
Eu esperaria por dezembro
A aposta da Marshfield funciona se a Nike atingir suas metas para 2031, e o dividendo dá tempo. Mas os números até lá ainda não a apoiam. Os lucros ainda estão caindo, a estimativa para o ano fiscal de 2028 parece alta em relação à própria orientação da Nike, e a ação não está mais barata do que o normal nos lucros que tem. O plano também já escorregou antes: em julho, a Nike esperava que sua limpeza estivesse concluída até dezembro de 2026, e em outubro, o trabalho em Sportswear, Jordan e China se estendeu além do ano fiscal de 2027.
Pessoalmente, eu esperaria por provas antes de seguir o fundo. O relatório do segundo trimestre da Nike, esperado para meados de dezembro, é o próximo teste. Um declínio de receita menor do que os aproximadamente 9% que o consenso implica para o resto do ano fiscal de 2027, e uma margem EBIT da Grande China próxima aos 21,0% do primeiro trimestre, começariam a construir o caso.
Então, quanto vale realmente a ação da Nike?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Nike poderia valer. Comece a partir das estimativas de consenso de Wall Street, ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Isenção de responsabilidade:
Observe que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!


