주요 요점
- 웰스파고는 비스트라의 목표주가를 $212에서 $198로 하향 조정했으며, 오버웨이트 등급은 유지했습니다. 이 목표주가는 지난 1년간 26% 하락한 주가보다 여전히 39% 높은 수준입니다.
- 대부분의 손실은 텍사스에서 비롯되었습니다. 해당 지역의 도매 전력 가격은 메가와트시당 $30 근처에 머물고 있으며, 선도 가격은 비스트라의 2027년 전망이 세워진 수준보다 낮습니다.
- 웰스파고의 목표주가는 선행 주가수익비율(P/E) 20배를 의미하며, 이는 비스트라의 5년 평균인 15배보다 높습니다. 또한 애널리스트들의 2027년 이익 추정치는 지난 3개월 동안 하락했습니다.
- 반등은 합리적으로 보이지만, 1년 내 39% 상승은 비스트라의 2027년 전망이 어떻게 유지되고 있는지를 보여주는 11월 6일 실적 발표 전에는 요구치가 너무 높습니다.
비스트라(VST) 주가는 지난 1년간 약 26% 하락했으며, 웰스파고는 8월 이후 두 번째로 목표주가를 낮췄습니다.
10월 28일, 애널리스트 샤리어르 푸레자는 목표주가를 $212에서 $198로 낮추고 오버웨이트 등급을 유지했습니다. 이는 수요일 종가 $143 대비 약 39%의 상승 여력을 시사합니다.
텍사스가 피해를 입혔다
주가 하락의 대부분은 텍사스로 거슬러 올라갑니다. ERCOT 도매 전력 가격은 2026년에 메가와트시당 $30 근처에 머물며 2025년과 비슷한 수준입니다. 8월 비스트라의 2분기 실적 발표에서 짐 버크 CEO는 이 수준이 "새로운 시설 건설을 유인하지 못할 것"이라고 말했습니다.
동일한 발표에서 크리스 몰도바누 CFO는 ERCOT 선도 곡선이 "2025년 10월 31일 수준보다 상당히 낮다"고 덧붙였습니다. 이전 곡선은 비스트라의 2027년 조정 EBITDA 범위인 74억 달러에서 78억 달러의 기반이 되었습니다. 경영진은 더 높은 PJM 가격과 헤지 포지션을 근거로 이를 그대로 유지했습니다.
그 후 AI 지출 우려가 불거졌습니다. 비스트라의 원자력 발전 2,609 MW를 20년 계약으로 체결한 메타 플랫폼스가 3분기 실적을 발표했고, 데이터 센터 비용에 대한 우려로 비스트라 주가는 다음 날인 10월 22일 10% 하락했습니다.
웰스파고는 여전히 반등을 예상한다
웰스파고도 텍사스를 무시하지 않았습니다. 8월에 목표주가를 $220에서 $212로 낮출 때, ERCOT 관련 뉴스에도 불구하고 비스트라의 강력한 2분기 실적을 지적했습니다.
타당한 지적입니다: 2분기 지속적 조정 EBITDA는 전년 동기 대비 30% 이상 증가한 17억 7천만 달러를 기록했으며, 비스트라는 2026년 가이던스를 재확인했습니다.
TIKR는 비스트라에 대해 23명의 애널리스트를 추적합니다. 몇 명이 "매수" 의견일까요?
비스트라에 대한 매수, 보유, 매도 등급의 전체 분포와 월스트리트의 수익 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용하여 이와 같은 주식을 분석합니다. 비스트라의 애널리스트 등급 보기
$198는 합리적인가?
월스트리트의 나머지 애널리스트들도 목표주가를 낮췄습니다. 비스트라를 분석하는 23명의 애널리스트들은 합의 목표주가를 1년 전 $227에서 $208로 낮췄습니다. 이 수치는 3월에 $234로 정점을 찍었습니다:
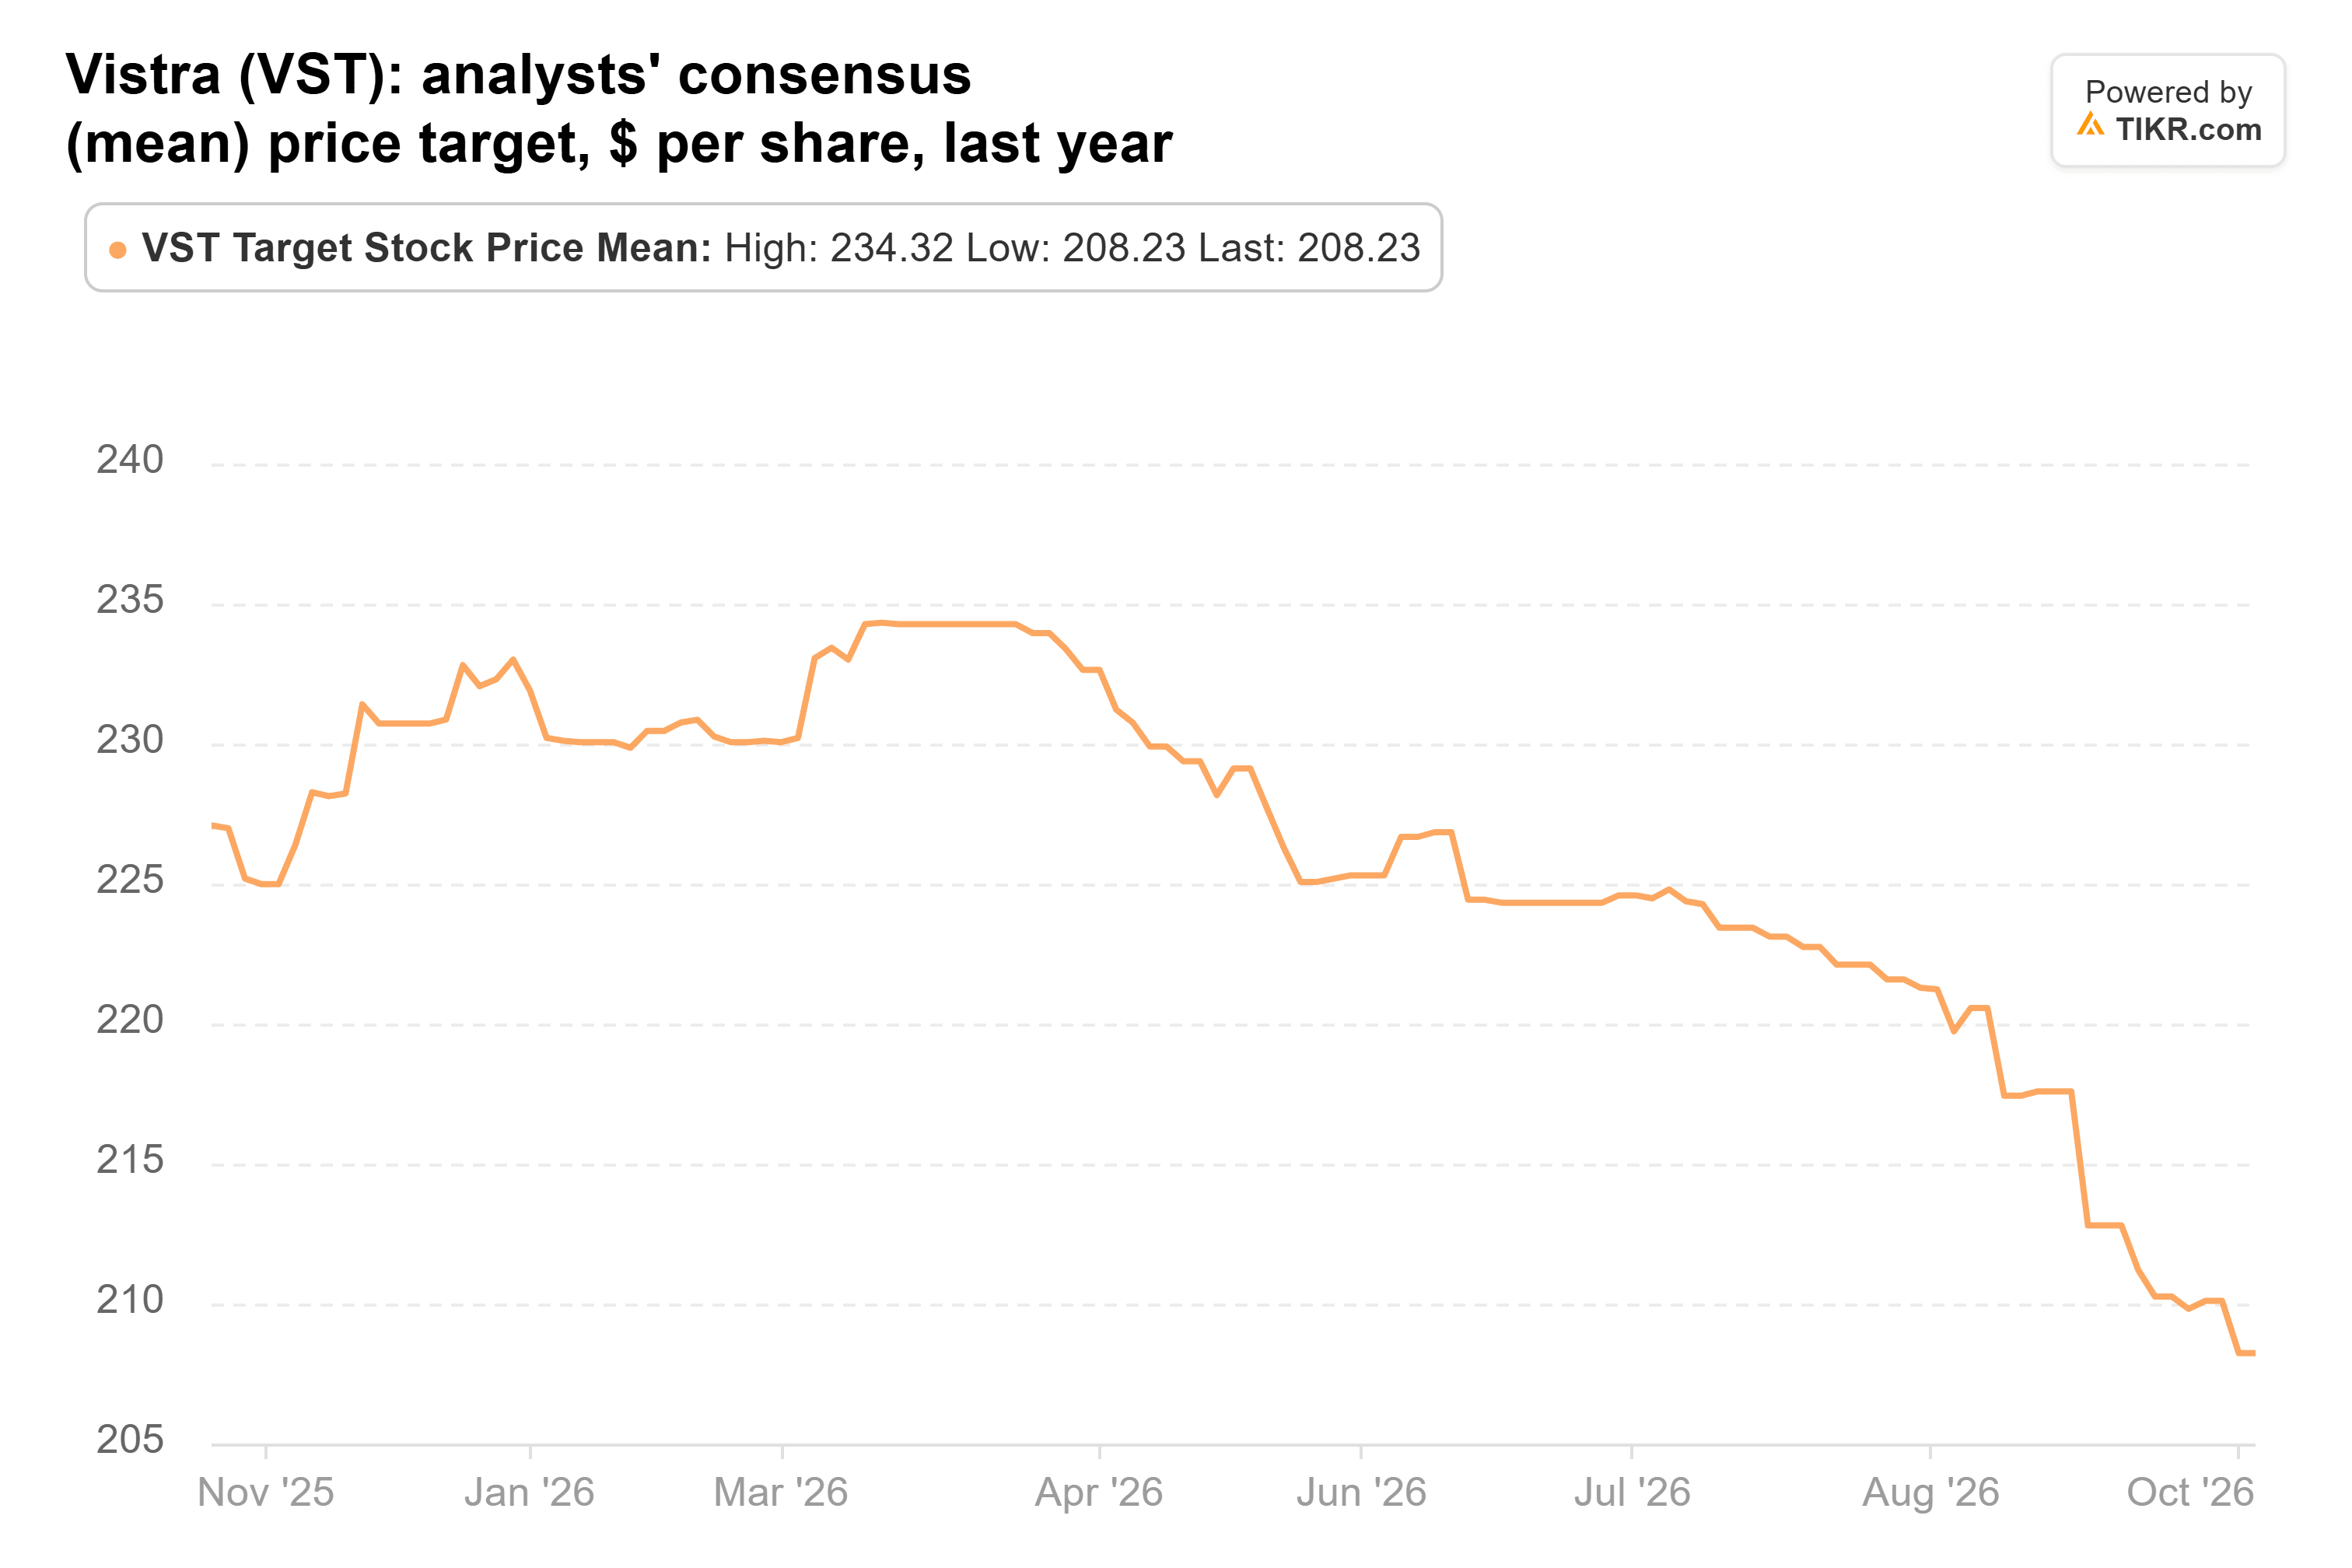
목표주가는 $106에서 $305까지 다양하며, 웰스파고의 $198는 평균보다 5% 낮습니다.
이익 추정치는 여전히 강력해 보입니다. 애널리스트들은 정규화 EPS가 올해 $4.76(2025년)에서 거의 두 배 증가한 $8.81에 달하고, 2027년에는 $10.48에 이를 것으로 예상합니다:
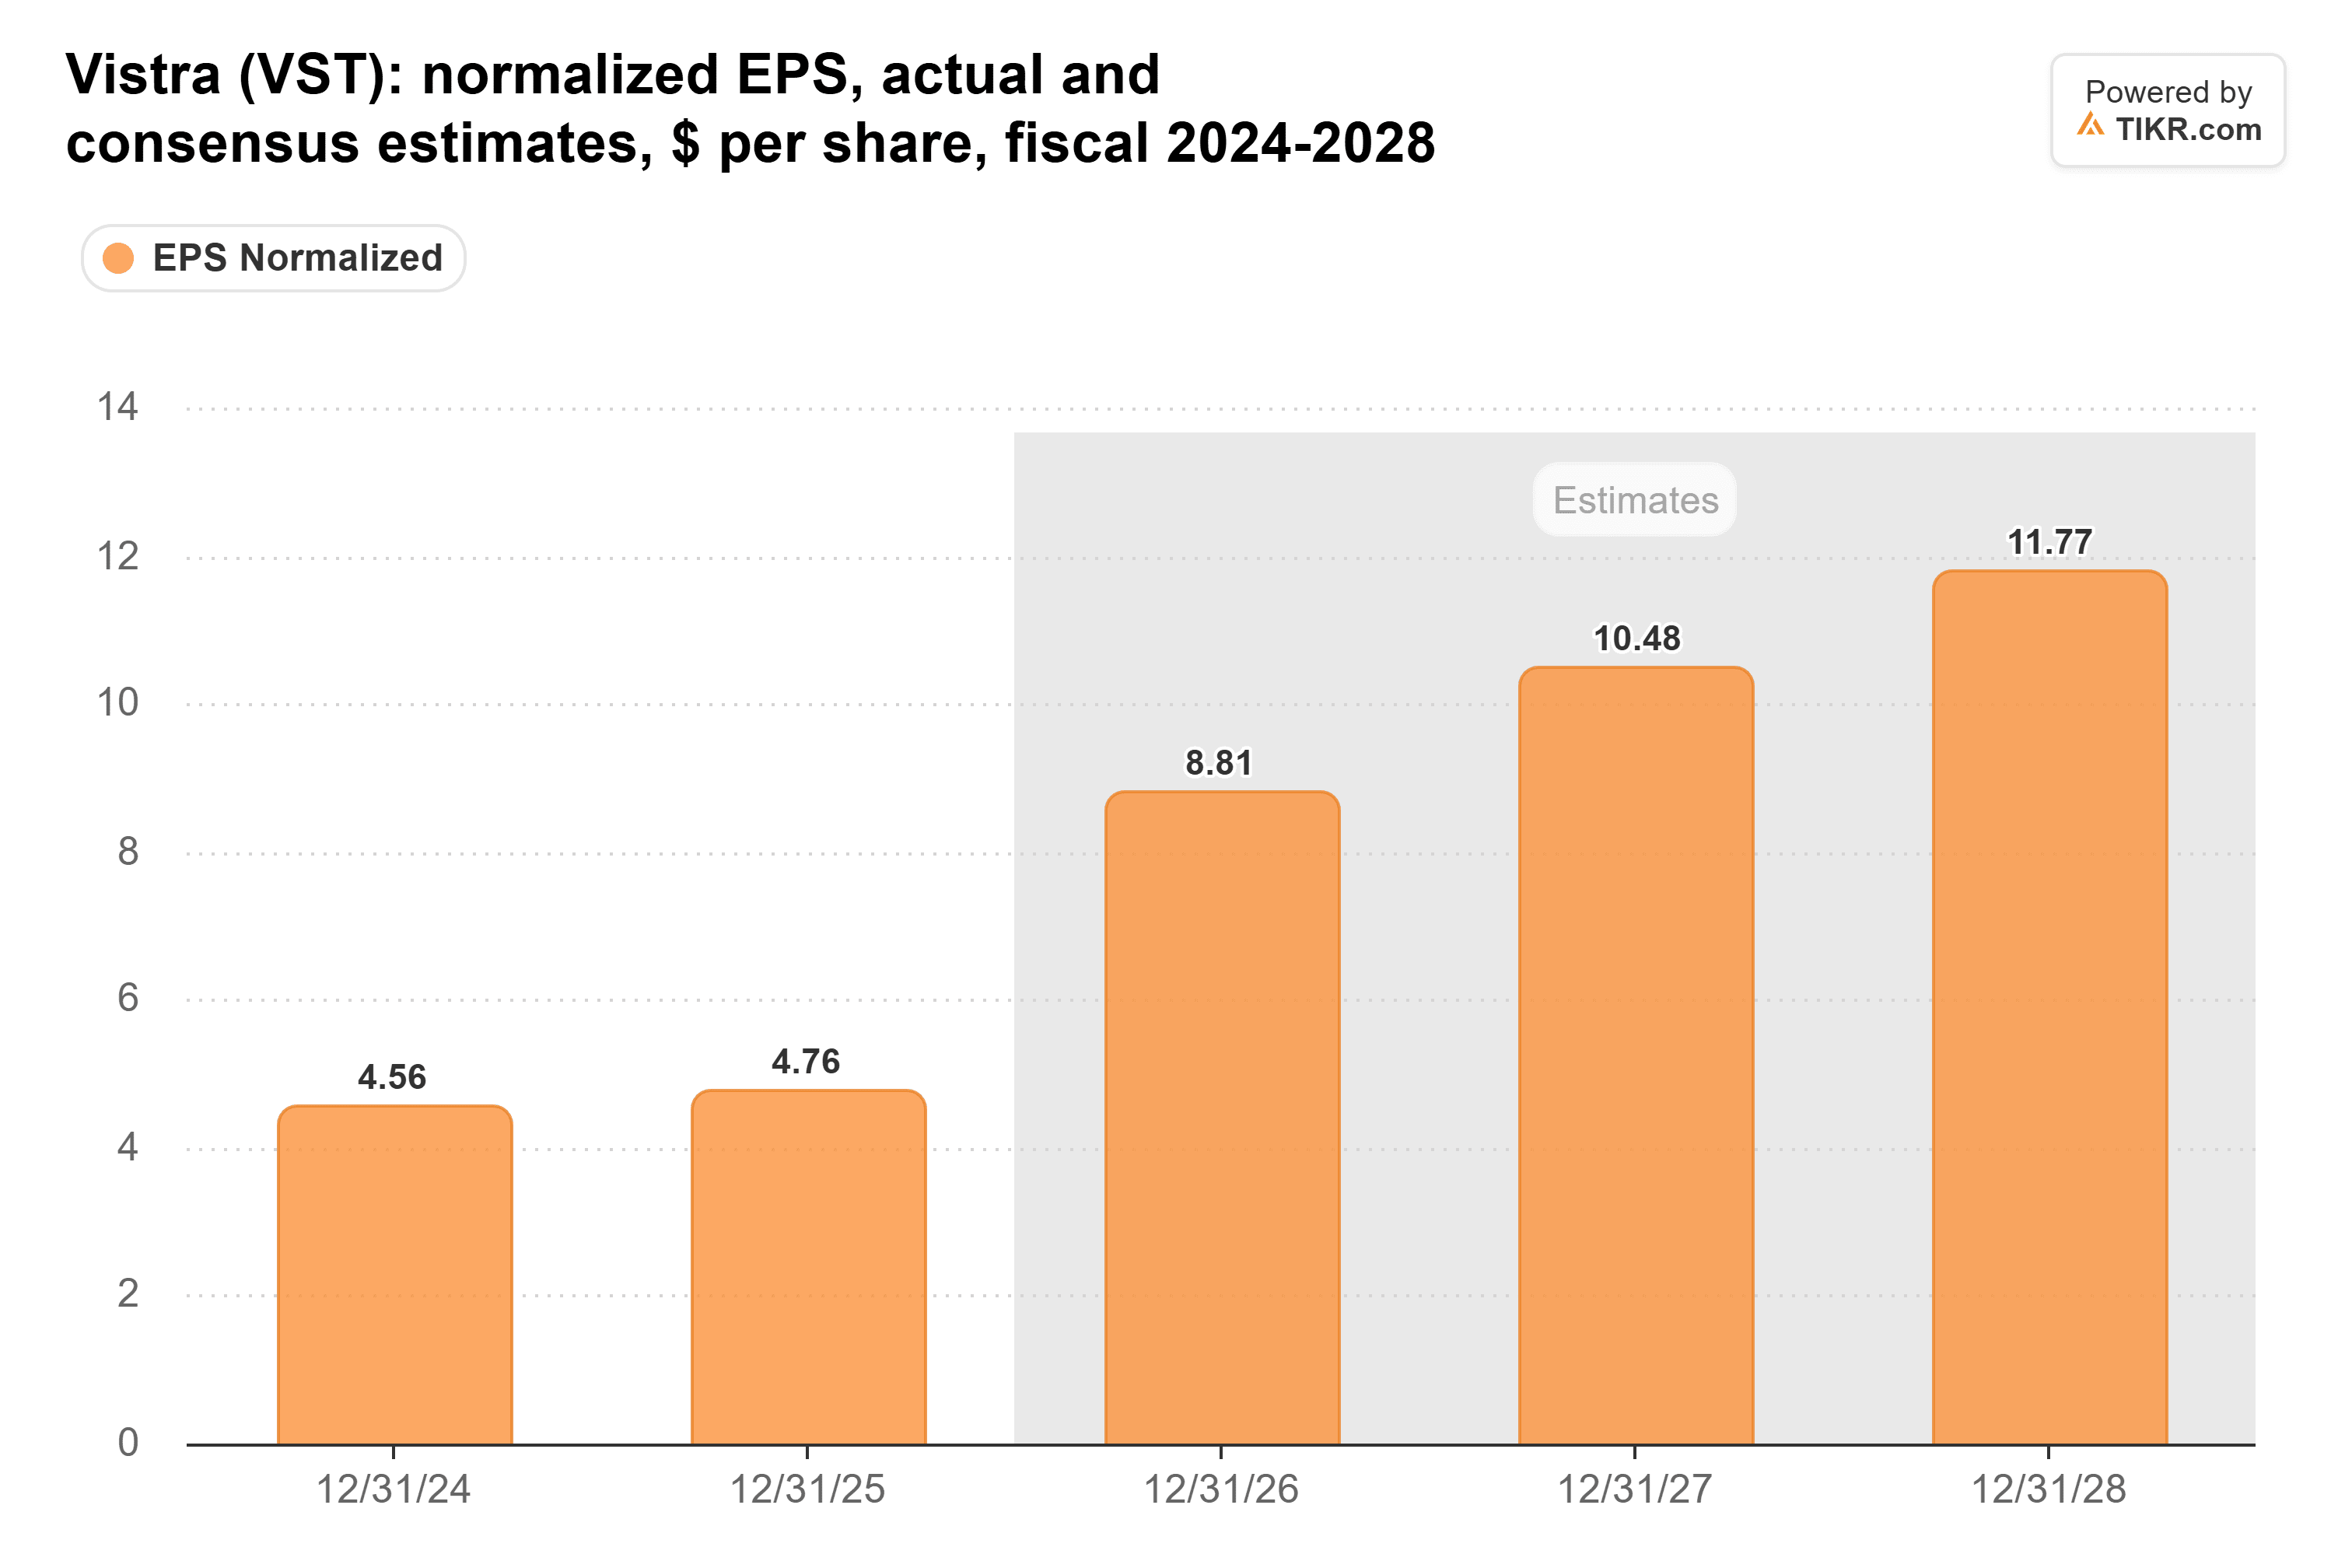
그러나 2027년 수치는 하락하고 있습니다. 애널리스트들은 지난 3개월 동안 이를 약 6% 낮췄으며, 8월 이후 텍사스에서 나온 소식은 이를 높일 근거가 되지 않습니다.
비스트라는 선행 주가수익비율(P/E) 14배에 거래되며, 5년 평균인 15배보다 약간 낮습니다:
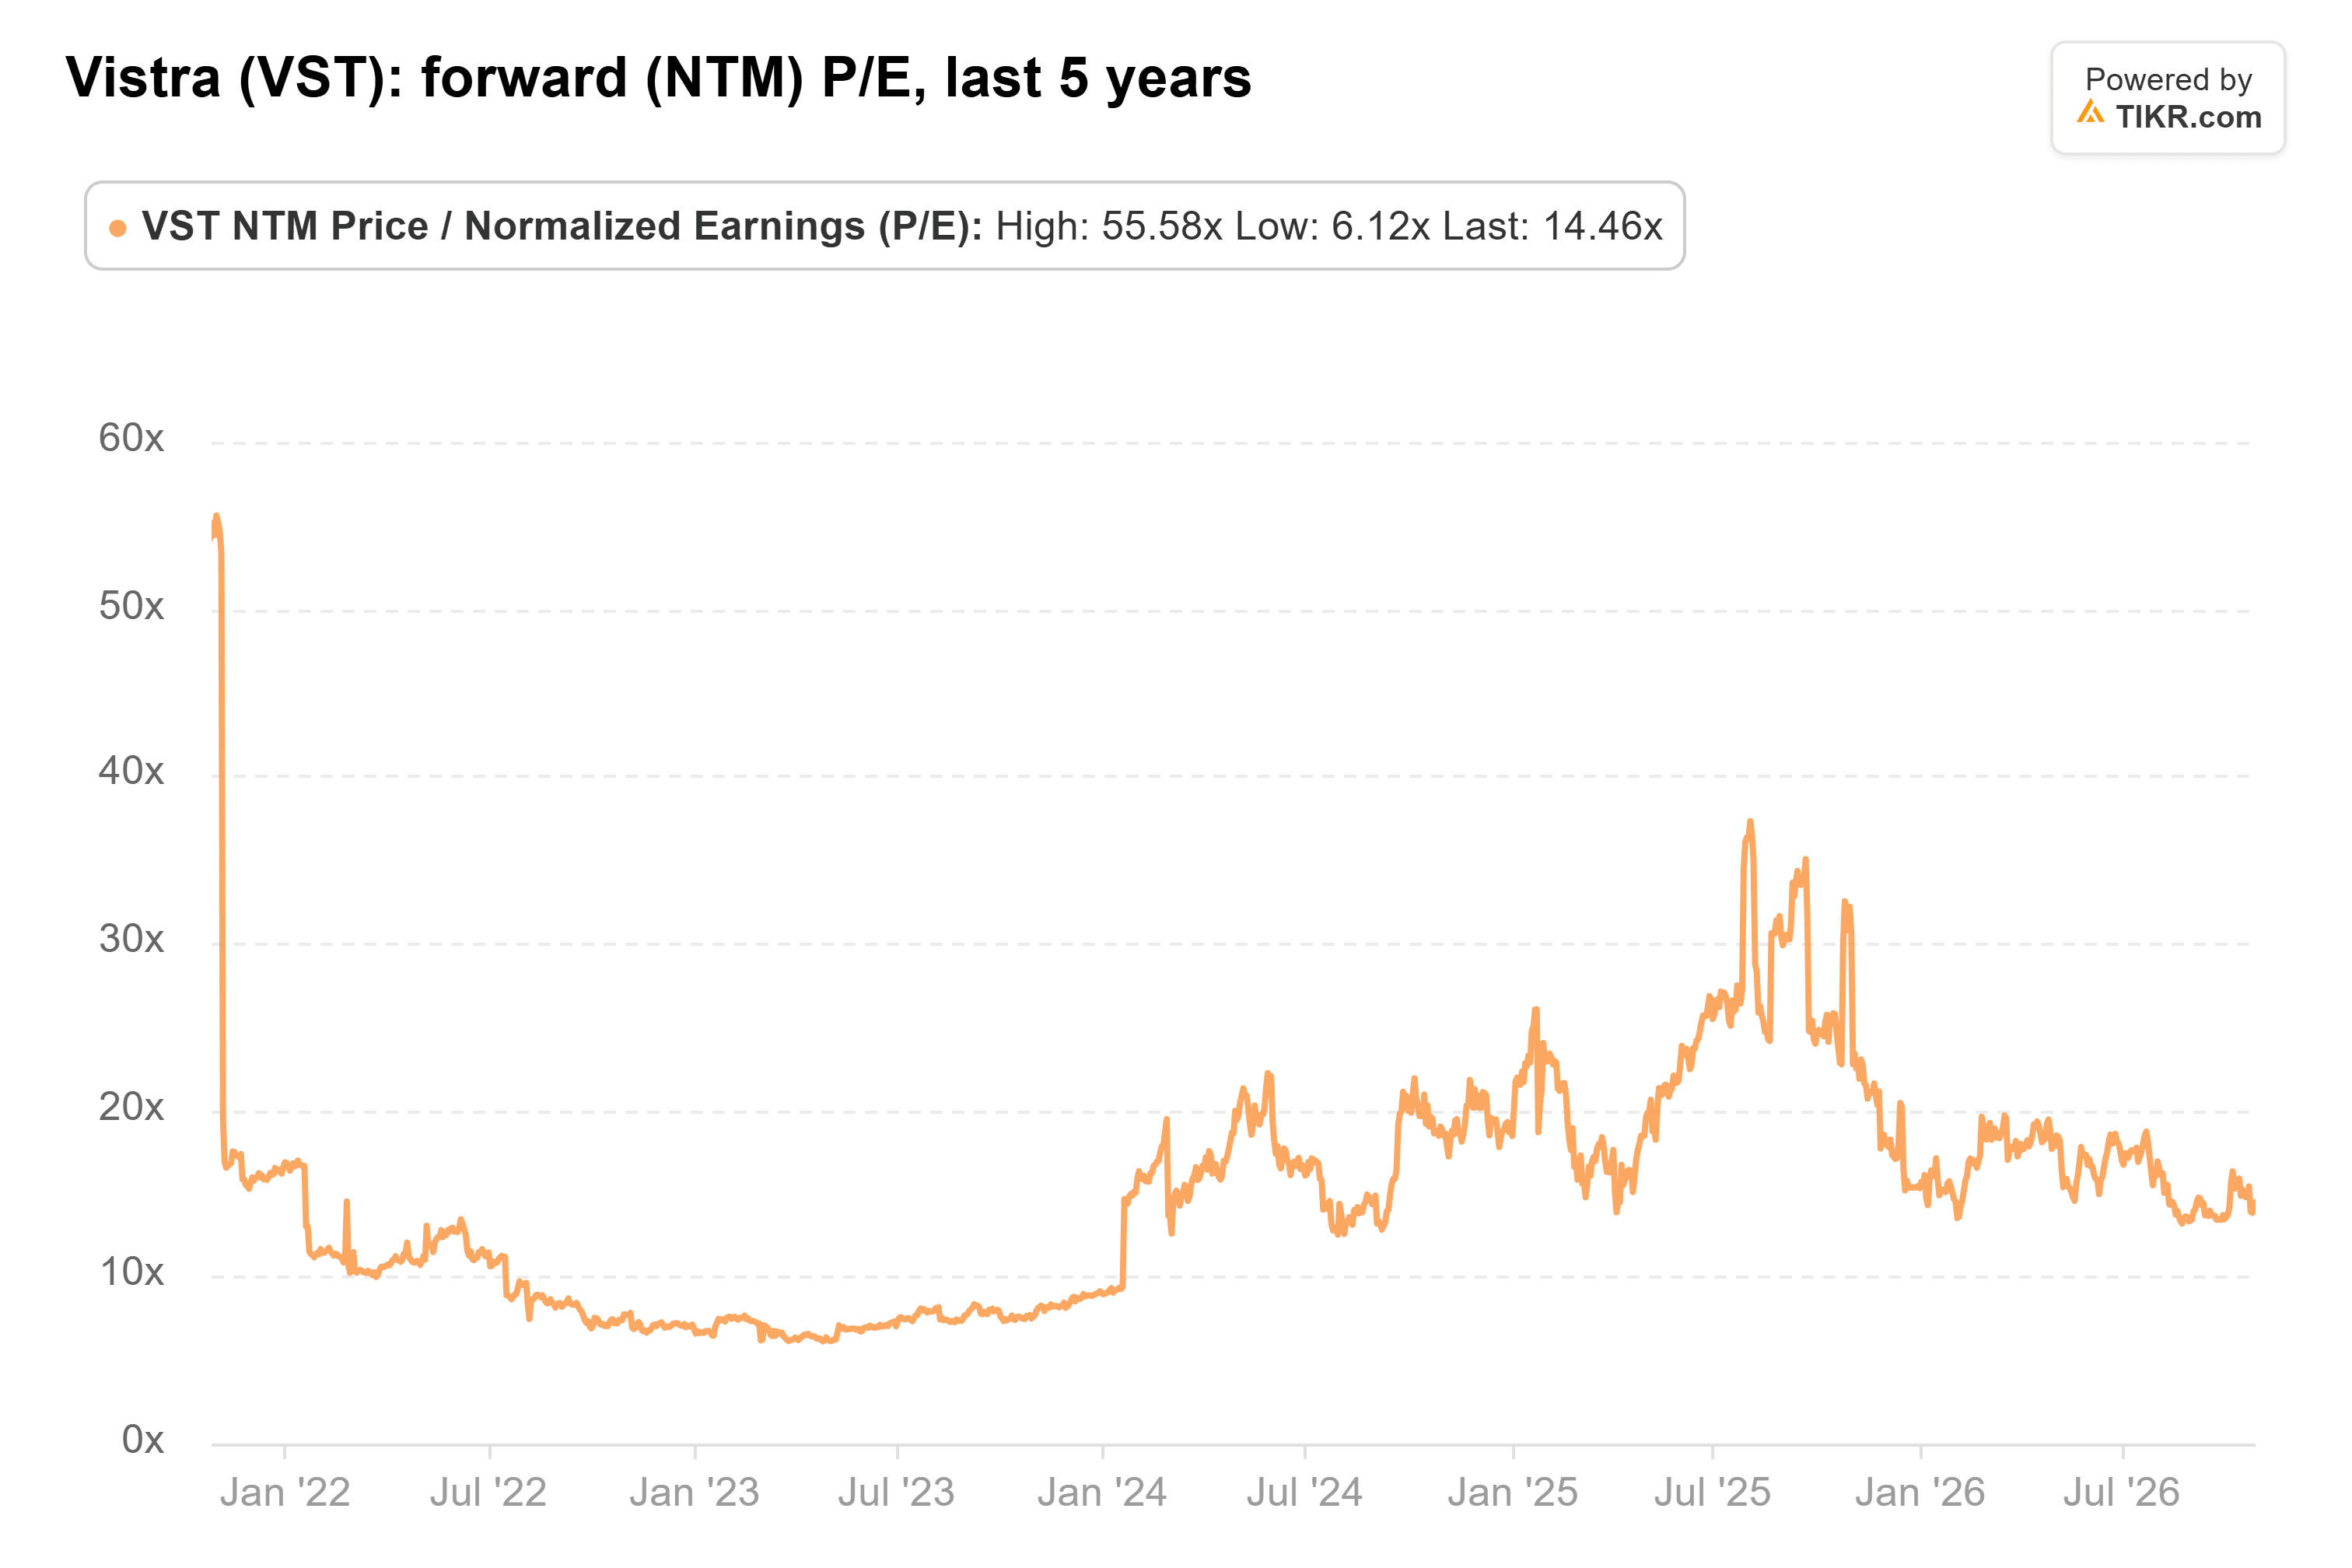
웰스파고의 $198는 향후 12개월 예상 이익 대비 20배에 해당합니다. 이는 비스트라의 5년 평균보다 훨씬 높습니다.
더 작은 반등을 예상하라
텍사스는 미래로 갈수록 더 중요해집니다. 8월 3일 기준, 비스트라는 예상 2027년 발전량의 약 94%를 헤지했지만, 2028년 발전량의 약 72%만 헤지했습니다. 따라서 낮은 선도 가격은 2028년에 더 큰 타격을 줍니다.
14배에서 비스트라는 자체 역사 대비 저평가되어 보이며, 반등은 합리적이라고 생각합니다. 그러나 1년 내 39% 상승은 주식이 일반적으로 받는 것보다 더 높은 배수를 필요로 합니다. 또한 유지되는 2027년 전망이 필요하며, 현재로서는 이를 기대하기에는 너무 많은 조건입니다.
비스트라는 11월 6일에 3분기 실적을 발표합니다. 낮은 텍사스 가격 속에서도 살아남는 2027년 전망이 나온다면 $198는 훨씬 가까워질 것입니다.
그렇다면 비스트라 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분 안에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하고 비스트라의 잠재적 가치를 확인하세요. 월스트리트 합의 추정치를 시작점으로 삼거나, 비즈니스에 대한 자신의 견해를 반영하여 입력값을 조정할 수 있습니다. 무료로 사용 가능합니다.
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재무 조언이 아니며, 특정 주식을 매수 또는 매도하라는 권고도 아님을 유의하시기 바랍니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!