


2026년 6월 기준 시놉시스 주식 핵심 요약
- 애널리스트들은 시놉시스 주식에 대해 매수 13건, 보유 6건, 비성과 1건의 평가를 내렸으며, 평균 목표가는 $564로 현재 가격 $454 대비 약 24% 상승 여력을 시사합니다.
- TIKR의 중간 시나리오 모델은 시놉시스를 2030년 10월 기준 약 $827로 평가하며, 이는 약 82%의 총 수익률, 즉 연간 약 15%의 수익률을 의미합니다.
- 시놉시스 주식은 현재 수준에서 저평가되어 보이며, 엘리엇 투자 관리의 비용 규율로 인한 시너지 실현이 예정보다 앞당겨지면서 2027 회계연도까지 분기마다 EBITDA 마진이 순차적으로 확대되고 있습니다.
- 시놉시스는 2분기 실적(매출 $22.76B vs. 추정치 $2.25B, 영업이익률, 조정 EPS $3.35 vs. 추정치 $3.15)을 상회한 후 2026 회계연도 전체 비-GAAP EPS 예측을 중간값 $14.76으로 상향 조정했습니다.
시놉시스 주식, 2분기 매출 및 EPS에서 상회한 후 모든 지표에 대한 예측 상향

전자 설계 자동화(EDA) 소프트웨어, 반도체 지적재산권(IP), 다중물리 시뮬레이션 분야의 선도적 공급업체인 시놉시스(SNPS)는 2026 회계연도 2분기 실적을 발표하며 모든 주요 지표에서 예측치를 상회했고, 매출, 영업이익률, EPS, 자유현금흐름에 걸쳐 연간 예측을 상향 조정했습니다.
이 상회는 광범위했습니다: 매출은 $2.25B 추정치 대비 $2.276B를 기록했고, 조정 EPS $3.35는 $3.15 합의 추정치를 약 6% 상회했으며, 비-GAAP 영업이익률은 39.5%에 달했습니다.
헤드라인 아래에서는 디자인 자동화 부문이 약 $1.822B의 매출을 창출했으며, EDA는 하이퍼스케일러들이 복잡한 AI 칩 설계를 위한 하드웨어 지원 검증 워크로드를 확장하면서 전년 동기 대비 약 8% 이상 성장했습니다.
더 중요한 신호는 IP에서 나옵니다. 디자인 IP 매출은 2분기에 $454M에 달했는데, 이는 전년 동기 대비 약 6% 감소했지만 1분기 저점에서 순차적으로 12% 증가했습니다. 이는 시놉시스가 맞춤형 상위(COT) 하이퍼스케일러 협업을 기존 일회성 라이선스 구조에서 사용료+로열티 모델로 전환하고 있기 때문입니다.
실적 발표와 같은 날, CEO 사신 가지는 2분기 실적 발표 컨퍼런스 콜에서 수요 환경에 대해 직접 언급했습니다: "AI는 반도체 수요, 아키텍처 다양성, 칩과 이를 구동하는 시스템의 복잡성을 확장시켜 우리 포트폴리오 전반에 걸친 수요를 증가시키고 있습니다."
그러나 더 큰 이야기는 엘리엇 투자 관리의 협력 계약입니다. 이 계약으로 인해 제시 콘 매니징 파트너가 6월 1일자로 이사회에 합류했고, 약속된 $400M의 앤시스 통합 비용 시너지 실현이 가속화되어 그 중 약 절반이 회계연도 말까지 실현될 것으로 목표가 설정되었습니다.
2026 회계연도 전체 예측은 이제 매출 $9.625B ~ $9.705B, 중간값 기준 비-GAAP 영업이익률 41%, 비-GAAP EPS $14.72 ~ $14.80, 자유현금흐름 약 $2B를 요구합니다.
엘리엇의 이사회 참여는 시놉시스의 마진 계산을 바꿉니다. 3분기까지 비-GAAP 영업이익률이 합의 추정치 대비 어떻게 진행되는지 TIKR에서 무료로 추적하세요 →
월가, 시놉시스 주식에 매수 평가, 평균 목표가는 24% 상승 여력 시사
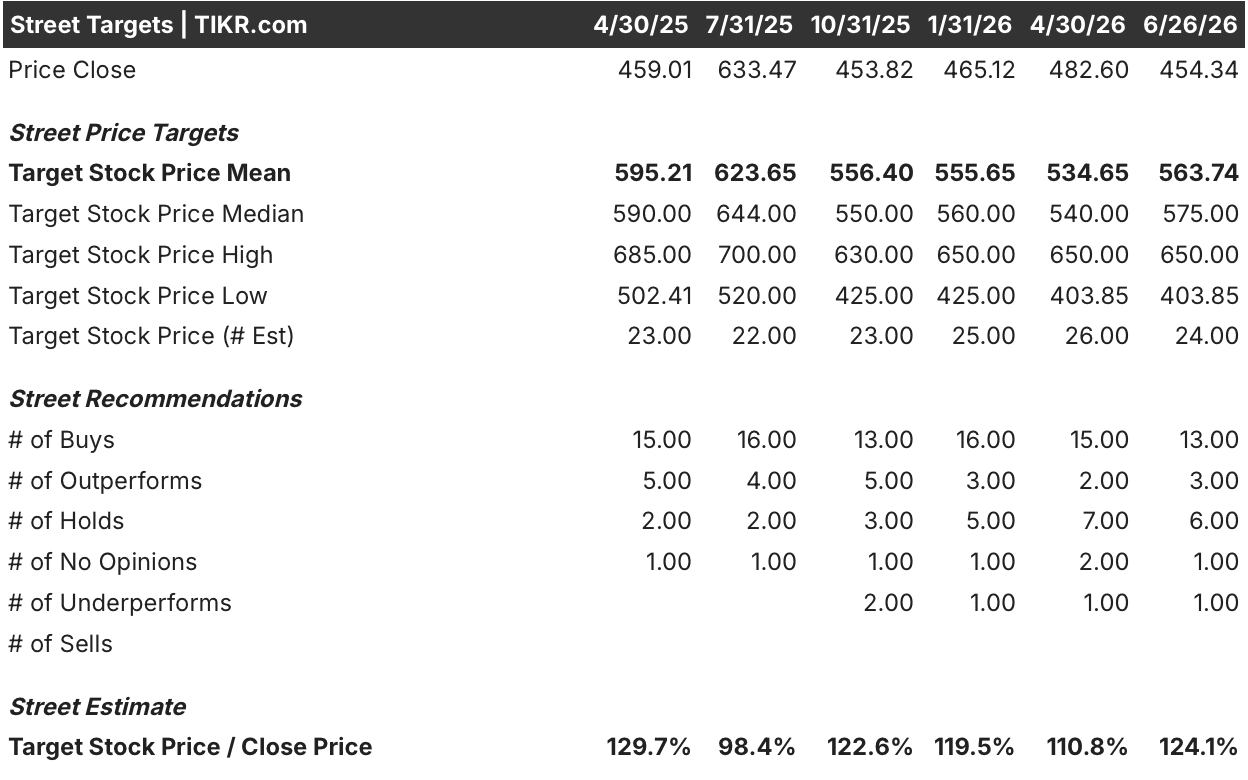
월가는 시놉시스 주식에 매수 평가를 내렸으며, 2026년 6월 26일 기준 주식을 다루는 24명의 애널리스트 중 매수 등가 평가 13건, 보유 6건, 비성과 1건입니다.
평균 목표가는 $564로 현재 가격 $454 대비 약 24% 상승 여력을 시사하며, 중간값은 $575, 최고 목표가는 $650입니다. 2분기 실적 발표 후, JP모건은 예측이 보수적이라고 설명하며, 주식이 나스닥의 연초 대비 상승률에 비해 부진한 성과를 보임에도 불구하고 기존의 매수 편향된 애널리스트 평가를 강화했습니다.
월가, 시놉시스 주식의 EBITDA 마진이 2027 회계연도 초반까지 48%를 넘어 확대될 것으로 예상

시놉시스는 2026 회계연도 2분기에 약 $0.95B의 EBITDA를 달성했으며, 이는 마진 41.9%를 나타냅니다. 이는 전분기 38.4%에서 상승한 수치입니다. 이 2분기 수치는 앤시스 인수 후 영업 수익성에서 의미 있는 도약을 이미 표시했으며, 합의 추정치는 이 확대가 중단 없이 계속될 것으로 예상합니다.
2026년 3분기의 경우, 애널리스트들은 약 $1.03B의 EBITDA를 추정하며, 이는 약 42%의 마진을 시사합니다. 2026 회계연도 4분기 추정치는 약 $1.12B에 달하고 마진은 약 44%에 근접할 것으로 예상됩니다. 이 추세는 앤시스 통합 시너지 가속화와 통합된 기업 전반의 강화된 비용 규율을 반영하며, 경영진은 약속된 시너지의 약 절반이 회계연도 말까지 실현될 것이라고 확인했습니다.
장기적인 전망은 더욱 선명해집니다. 2027 회계연도 1분기까지 합의 추정치는 약 $1.28B의 EBITDA를 예상하며, 이는 약 49%의 마진을 시사합니다. 이 수준은 시놉시스의 영업 수익성을 회사가 목표로 삼고 엘리엇이 가속화를 촉구해 온 40% 중반대 비-GAAP 영업이익률에 근접하게 할 것입니다.
월가가 기다리고 있는 미해결 조건: 경영진이 신흥 변곡점으로 지목한 로열티 기반 IP 수익화 모델과 에이전트 워크플로우를 위한 소비 기반 EDA 라이선싱이 9월 30일 투자자 데이 이전에 2027 회계연도 매출에 실질적인 영향을 미치는 계약 성사로 이어질지 여부입니다.
시놉시스 주식, EBITDA 성장에서 캐던스를 앞서며 키사이트는 약세

시놉시스는 동종 업체 그룹에서 EBITDA 성장률을 선도하며, 2026 회계연도 2분기에 47%를 기록했습니다. 이는 캐던스 디자인 시스템스(CDNS)의 28%와 키사이트 테크놀로지스(KEYS)의 69%에 비한 수치로, 키사이트의 급등은 구조적 가속화보다는 쉬운 비교 기반에 의해 주도된 것입니다.
향후 전망은 격차를 더욱 벌립니다. 합의 추정치는 2026 회계연도 3분기에 SNPS EBITDA 성장률이 약 45%로, 캐던스의 약 28%에 비해 높을 것으로 예상하며, 키사이트는 2027 회계연도까지 낮은 한 자리 수로 급격히 정상화될 것으로 예상됩니다.
이것이 투자자들에게 의미하는 바는 시놉시스 주식이 앤시스 주도 EBITDA 확장을 추정 기간 동안 구조적 기반으로 어느 동종 업체도 따라잡을 수 없는 속도로 포착하고 있다는 것입니다.
TIKR의 SNPS 주식 $827 목표가는 마진 추세가 40% 중반대에 도달할 경우 유효
TIKR의 중간 시나리오 모델은 시놉시스를 2030년 10월 기준 약 $827로 평가하며, 이는 현재 가격 $454 대비 약 82%의 총 수익률, 즉 연간 약 15%의 수익률을 의미합니다.

이 수익률은 적극적인 마진 확대 시나리오를 요구합니다: 중간 시나리오는 약 11%의 연간 매출 성장과 순이익 마진이 약 32%까지 확대되는 것을 가정합니다.
9월 30일 투자자 데이는 경영진이 로열티 수익화 프레임워크와 장기 재무 모델을 발표할 것을 약속한 촉매제로, 이 시나리오를 확인하거나 압박할 것입니다.
TIKR의 모델은 SNPS에 대해 2030년 10월까지 약 82%의 총 수익률을 예상합니다. 시놉시스 주식에 대한 여러분만의 가정을 TIKR에서 무료로 실행해 보세요 →
시놉시스 주식에 투자해야 할까요?
진정으로 알 수 있는 유일한 방법은 스스로 숫자를 살펴보는 것입니다. TIKR은 전문 애널리스트들이 정확히 그 질문에 답하기 위해 사용하는 것과 동일한 기관급 품질의 재무 데이터에 대한 무료 접근을 제공합니다.
시놉시스 주식을 불러오면 수년간의 역사적 재무 실적, 향후 분기에 대해 월가 애널리스트들이 예상하는 매출과 수익, 시간에 따른 가치 평가 배수의 움직임, 그리고 목표가가 상향 또는 하향 추세인지 여부를 확인할 수 있습니다.
시놉시스 주식과 관심 있는 다른 모든 주식을 함께 추적할 수 있는 무료 관심 종목 목록을 만들 수 있습니다. 신용카드 불필요. 스스로 결정하는 데 필요한 데이터만 제공합니다.


