핵심 요약
- 미망인은 60세에 사회보장 유족 급여를 신청할 수 있으며, 이 경우 남편의 정액 급여의 28.5%가 감액됩니다.
- 연소득 6만 달러를 버는 60세 미망인이 남편의 정액 급여가 월 2,500달러였다면, 내년에 21,450달러를 받을 자격이 있지만, 소득 테스트로 17,220달러가 유보되고 4,230달러만 실제로 지급됩니다.
- 유보된 금액은 정년에 도달했을 때, 또는 미망인의 경우 62세에 더 높은 월 급여 형태로 돌아오지만, 일시금으로는 지급되지 않습니다.
- 월급으로 생활비가 충당된다면, 일을 그만두거나 소득이 줄어들 때까지 신청을 미루는 것이 더 나은 계획으로 보입니다.
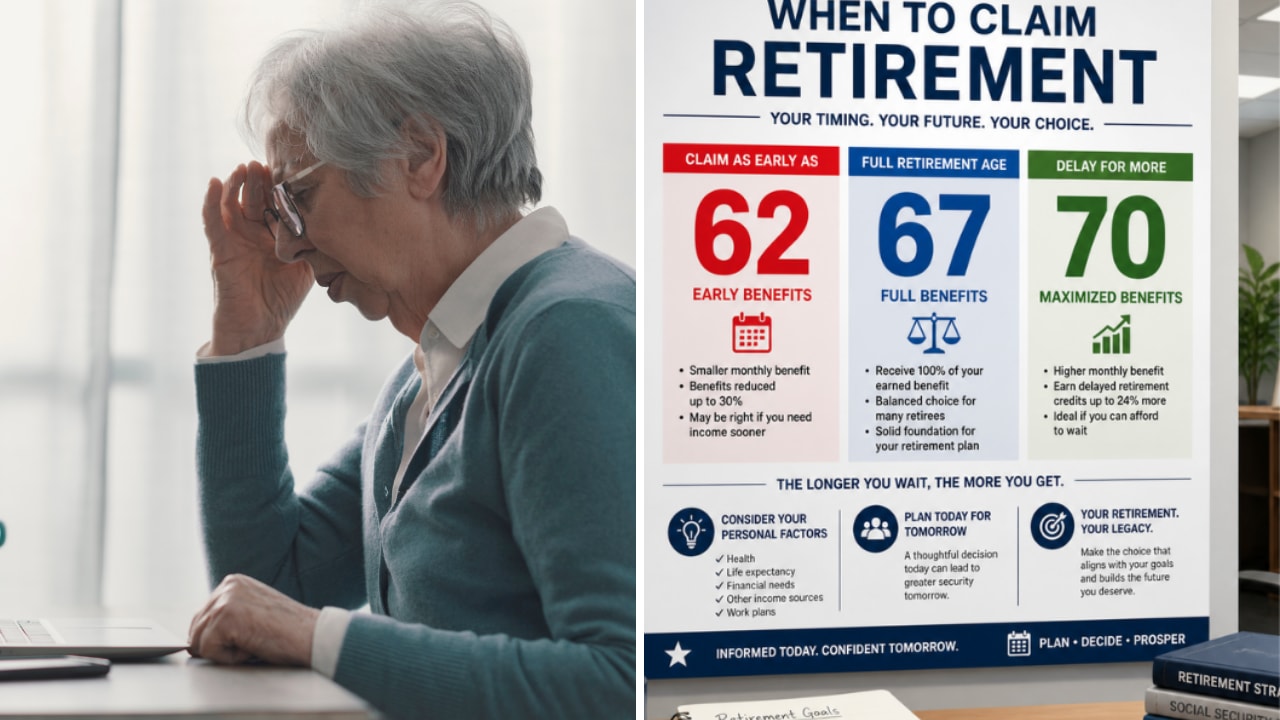
사회보장국은 미망인이 60세부터 유족 급여 수령을 시작할 수 있도록 허용합니다. 배우자를 잃은 사람에게 그 수표는 생명줄이 될 수 있습니다. 하지만 아직 일을 하고 있다면, 사회보장국은 그 급여의 대부분을 유보할 수 있으며, 월급이 클수록 실제로 받는 급여는 더 적어집니다.
2,500달러 급여가 60세에 1,787.50달러가 되는 경우
가상의 60세 미망인을 예로 들어보겠습니다. 그녀는 직장에서 연간 6만 달러를 벌고 있습니다. 그녀의 고인이 된 남편의 정액 급여는 월 2,500달러였으며, 그녀는 기다리기보다 내년에 유족 급여를 신청하는 것을 고려하고 있습니다.
60세에 신청하기 때문에, 사회보장국은 유족 급여에 적용되는 최대 감액률인 남편 정액 급여의 28.5%를 적용합니다. 따라서 2,500달러 대신 그녀는 월 1,787.50달러, 즉 1년 동안 21,450달러를 받게 됩니다. 이는 가구 소득을 잃은 사람에게는 상당한 금액입니다. 그러나 정년 이전에는 실제로 얼마나 받을지 그녀의 소득에 달려 있습니다.
은퇴자에게 6% 이상의 안전한 배당 수익률을 제공하는 6개 주식
현재 연간 6% 이상의 배당을 지급하는 주식은 100개가 넘습니다.
하지만 TIKR의 독점 데이터를 활용한 광범위한 투자 검토를 거쳐, 우리는 이제 그중 단 6개만이 은퇴자에게 진정으로 안전하다고 믿습니다.
이 모든 정보는 우리의 새로운 투자 보고서의 일부로 무료로 제공되며, 여기에서 바로 확인하실 수 있습니다.
그런 다음 사회보장국은 그녀의 월급을 살펴봅니다
유족 급여는 정년 이전에 급여를 수령하는 모든 사람에게 적용되는 소득 테스트의 대상이 됩니다. 사회보장국은 신청자가 한도(2027년 기준 25,560달러)를 초과하여 버는 소득 2달러당 1달러의 급여를 유보합니다. 그녀의 6만 달러 연봉은 이 한도를 34,440달러 초과한 것이며, 그 절반은 17,220달러입니다. 이를 그녀의 연간 급여 21,450달러에서 차감하면, 그녀는 월급 외에 내년에 4,230달러의 유족 급여를 받게 됩니다.
아야. 그녀는 사회보장국이 유족 급여에 적용하는 최대 감액을 받은 후, 그 급여의 5분의 1도 채 받지 못하게 됩니다. 그리고 정년 이전에 한도를 크게 초과하는 소득을 계속 벌어들이는 한, 일을 하는 매년 큰 금액이 유보될 것입니다.
다행히도, 그 달들은 그녀에게 돌아옵니다
17,220달러는 단순히 사라지지 않습니다. 그녀가 정년에 도달하면, 사회보장국은 그녀의 급여를 재계산하여 동일한 감액 공식을 적용하되, 유보했던 달을 제외하므로 그때부터 월 수표가 올라갑니다. 미망인의 경우, 62세에 이 조정을 할 수도 있으므로, 그 크레딧을 보기 위해 정년까지 기다릴 필요가 없습니다. 어느 쪽이든 별도로 신청할 필요는 없습니다.
그러나 일시금은 지급되지 않습니다. 사회보장국은 유보된 달을 그 달에 조기 지급을 받지 않은 것처럼 계산하여 더 높은 월 급여 형태로 크레딧을 부여합니다. 그리고 정년 이전에 지급한 모든 달에 대해서는 그 달을 조기에 수령했기 때문에 감액을 유지합니다.
제가 그녀 입장이라면 할 일
이로 인해 그녀는 내년에 선택을 해야 합니다: 60세에 신청하여 월급 외에 4,230달러를 추가로 받을 것인지, 아니면 일을 그만두거나 소득이 줄어들 때까지 기다릴 것인지. 만약 기다린다면, 기록상 조기 수령한 달이 줄어들고, 실제로 수령을 시작할 때 더 큰 유족 급여 수표를 받게 됩니다. 만약 신청한다면, 지금 당장 손에 쥘 수 있는 돈이 생기며, 사회보장국이 유보한 금액의 대부분은 나중에 더 높은 월 급여 형태로 그녀에게 돌아옵니다.
솔직히, 만약 그녀의 월급이 생활비를 충당한다면, 저는 기다릴 것입니다. 4,230달러는 가지고 있으면 좋지만, 사회보장국이 60세에 그녀에게 지급하는 매달은 그녀의 유족 급여 수표를 영구적으로 줄입니다. 그러나 돈이 급하다면, 지금 신청하는 것도 좋은 선택이며, 17,220달러의 유보 금액이 그녀를 두렵게 해서는 안 됩니다.
어느 쪽이든, 그녀의 급여가 주목해야 할 숫자입니다. 만약 그녀가 시간제로 전환하여 내년에 25,560달러 이하를 번다면, 사회보장국은 아무것도 유보하지 않으며, 그녀는 전액 21,450달러를 가져갈 수 있습니다.
이 안전한 6% 이상의 배당 수익률로 품격 있는 은퇴 생활을 즐기세요
배당은 엄청난 부의 열쇠가 될 수 있습니다. 하지만 올바른 배당을 선택해야만 합니다.
올바른 고수익 배당주를 선택하는 것은 꿈 같은 은퇴 생활과… 매달 다음 사회보장 수표가 입금되기만을 간신히 기다리며 버티는 삶의 차이일 수 있습니다.
우리는 모든 은퇴자가 지금 바로 알아야 한다고 믿는, 수익률 6% 이상의 6개 주식을 확인했습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 어떠한 주식을 사거나 팔라는 권고도 아님을 유의해 주십시오. 우리는 TIKR Terminal의 투자 데이터와 애널리스트들의 예측을 바탕으로 콘텐츠를 작성합니다. 우리의 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 어떤 주식에도 포지션을 가지고 있지 않습니다. 읽어주셔서 감사합니다, 행운 있는 투자 되시기 바랍니다!