

주요 요점
- MercadoLibre는 3분기 실적이 컨센서스를 하회한 후 지난주 9% 하락했습니다. 매출은 45% 증가했지만, 영업이익률은 1년 전 9.8%에서 6.3%로 떨어졌습니다.
- 이러한 압박의 대부분은 대손충당금과 경영진이 선택한 무료 배송 비용에서 비롯된 것으로, 성장이 둔화되면 이익률은 회복될 것으로 보입니다.
- 애널리스트들은 주당순이익(EPS)이 2026년 $37.45로 하락한 후 2028년까지 $75.87로 상승할 것으로 예상합니다. We Study Billionaires의 진행자들은 10년대 말까지 영업이익률이 13~14%에 이를 것으로 봅니다.
- 주요 리스크는 1년 만에 75% 성장한 대출 포트폴리오로, 성장이 둔화될 때까지 선제적 충당금이 이익률을 계속해서 누를 것입니다.
MercadoLibre (MELI) 주가는 지난주 실적 하회로 9% 급락했습니다. 며칠 후, We Study Billionaires 팟캐스트의 최신 에피소드가 "We Doubled Down on Meli"라는 제목으로 공개되었습니다.
문제는 성장이 아니었습니다. 3분기 매출은 45% 증가한 107.5억 달러를 기록했지만, 영업이익률은 1년 전 9.8%에서 6.3%로 떨어졌습니다.
Shawn O'Malley는 해당 에피소드에서 Daniel Mahncke의 모델에 담긴 성장 전망을 옹호하며 청취자들에게 "Meli는 상당한 규모에서 30분기 연속으로 30% 이상 성장한 유일한 기업"이라고 상기시켰습니다.
이는 상당한 연속 기록입니다. 하지만 진행자들의 진짜 베팅은 향후 이익률이 어디로 갈지에 있습니다.
TIKR는 MercadoLibre에 대해 26명의 애널리스트를 추적합니다. 몇 명이 '매수' 의견일까요?
MercadoLibre의 매수, 보유, 매도 등급의 전체 분석과 월가의 매출 및 이익 추정치를 한 곳에서 확인하세요. 50만 명 이상의 투자자들이 TIKR을 사용하여 이와 같은 주식을 분석합니다. MercadoLibre의 애널리스트 등급 보기
이익률 압박은 의도된 것이었습니다
MercadoLibre 경영진은 이익이 하락한 이유에 대해 숨기지 않았습니다. 3분기 실적 발표 컨퍼런스콜에서 CEO Ariel Szarfsztejn은 기회가 크고 더 깊은 참여가 지속적인 선두를 구축한다며 회사가 투자하고 있다고 말했습니다. 그리고 그는 덧붙였습니다: "우리는 그렇게 하기 위해 낮은 이익률을 받아들였고, 그 점에 대해 우리는 솔직했다고 생각합니다."
팟캐스트에서 Mahncke는 그 이익률이 어디로 갔는지 분석했습니다. 그는 MercadoLibre가 대출에 대해 적립하는 충당금을 "실제로 이익률 압박의 가장 큰 부분"이라고 불렀습니다. 그는 "1분기에만 그로 인해 영업이익률이 4%포인트 하락했고," 2분기에는 2%포인트 하락했다고 말했습니다. 다음으로 그는 브라질에서 Shopee에 대한 대응이라고 부른 무료 배송을 꼽았으며, 이로 인해 MercadoLibre가 더 큰 기반에서 경쟁사보다 더 빠르게 성장할 수 있었다고 말했습니다.
그리고 MercadoLibre는 3분기에 물류 비용을 추가했습니다. CFO Martin de los Santos는 컨퍼런스콜에서 회사가 연말 성수기를 앞두고 2분기 대비 물류 역량을 20% 확장했다고 말했으며, 1년 전 동기는 10%였다고 밝혔습니다. 그는 그 비용의 일부가 4분기에 회수될 것으로 예상합니다.
월가는 이미 반등을 예상하고 있습니다
만약 이익률 압박이 선택이라면, 지출이 완화되면 이익은 반등할 것이며, 애널리스트들은 그 점을 믿고 있습니다. 그들의 추정치는 올해 주당순이익이 하락한 후 빠르게 상승할 것으로 보입니다:
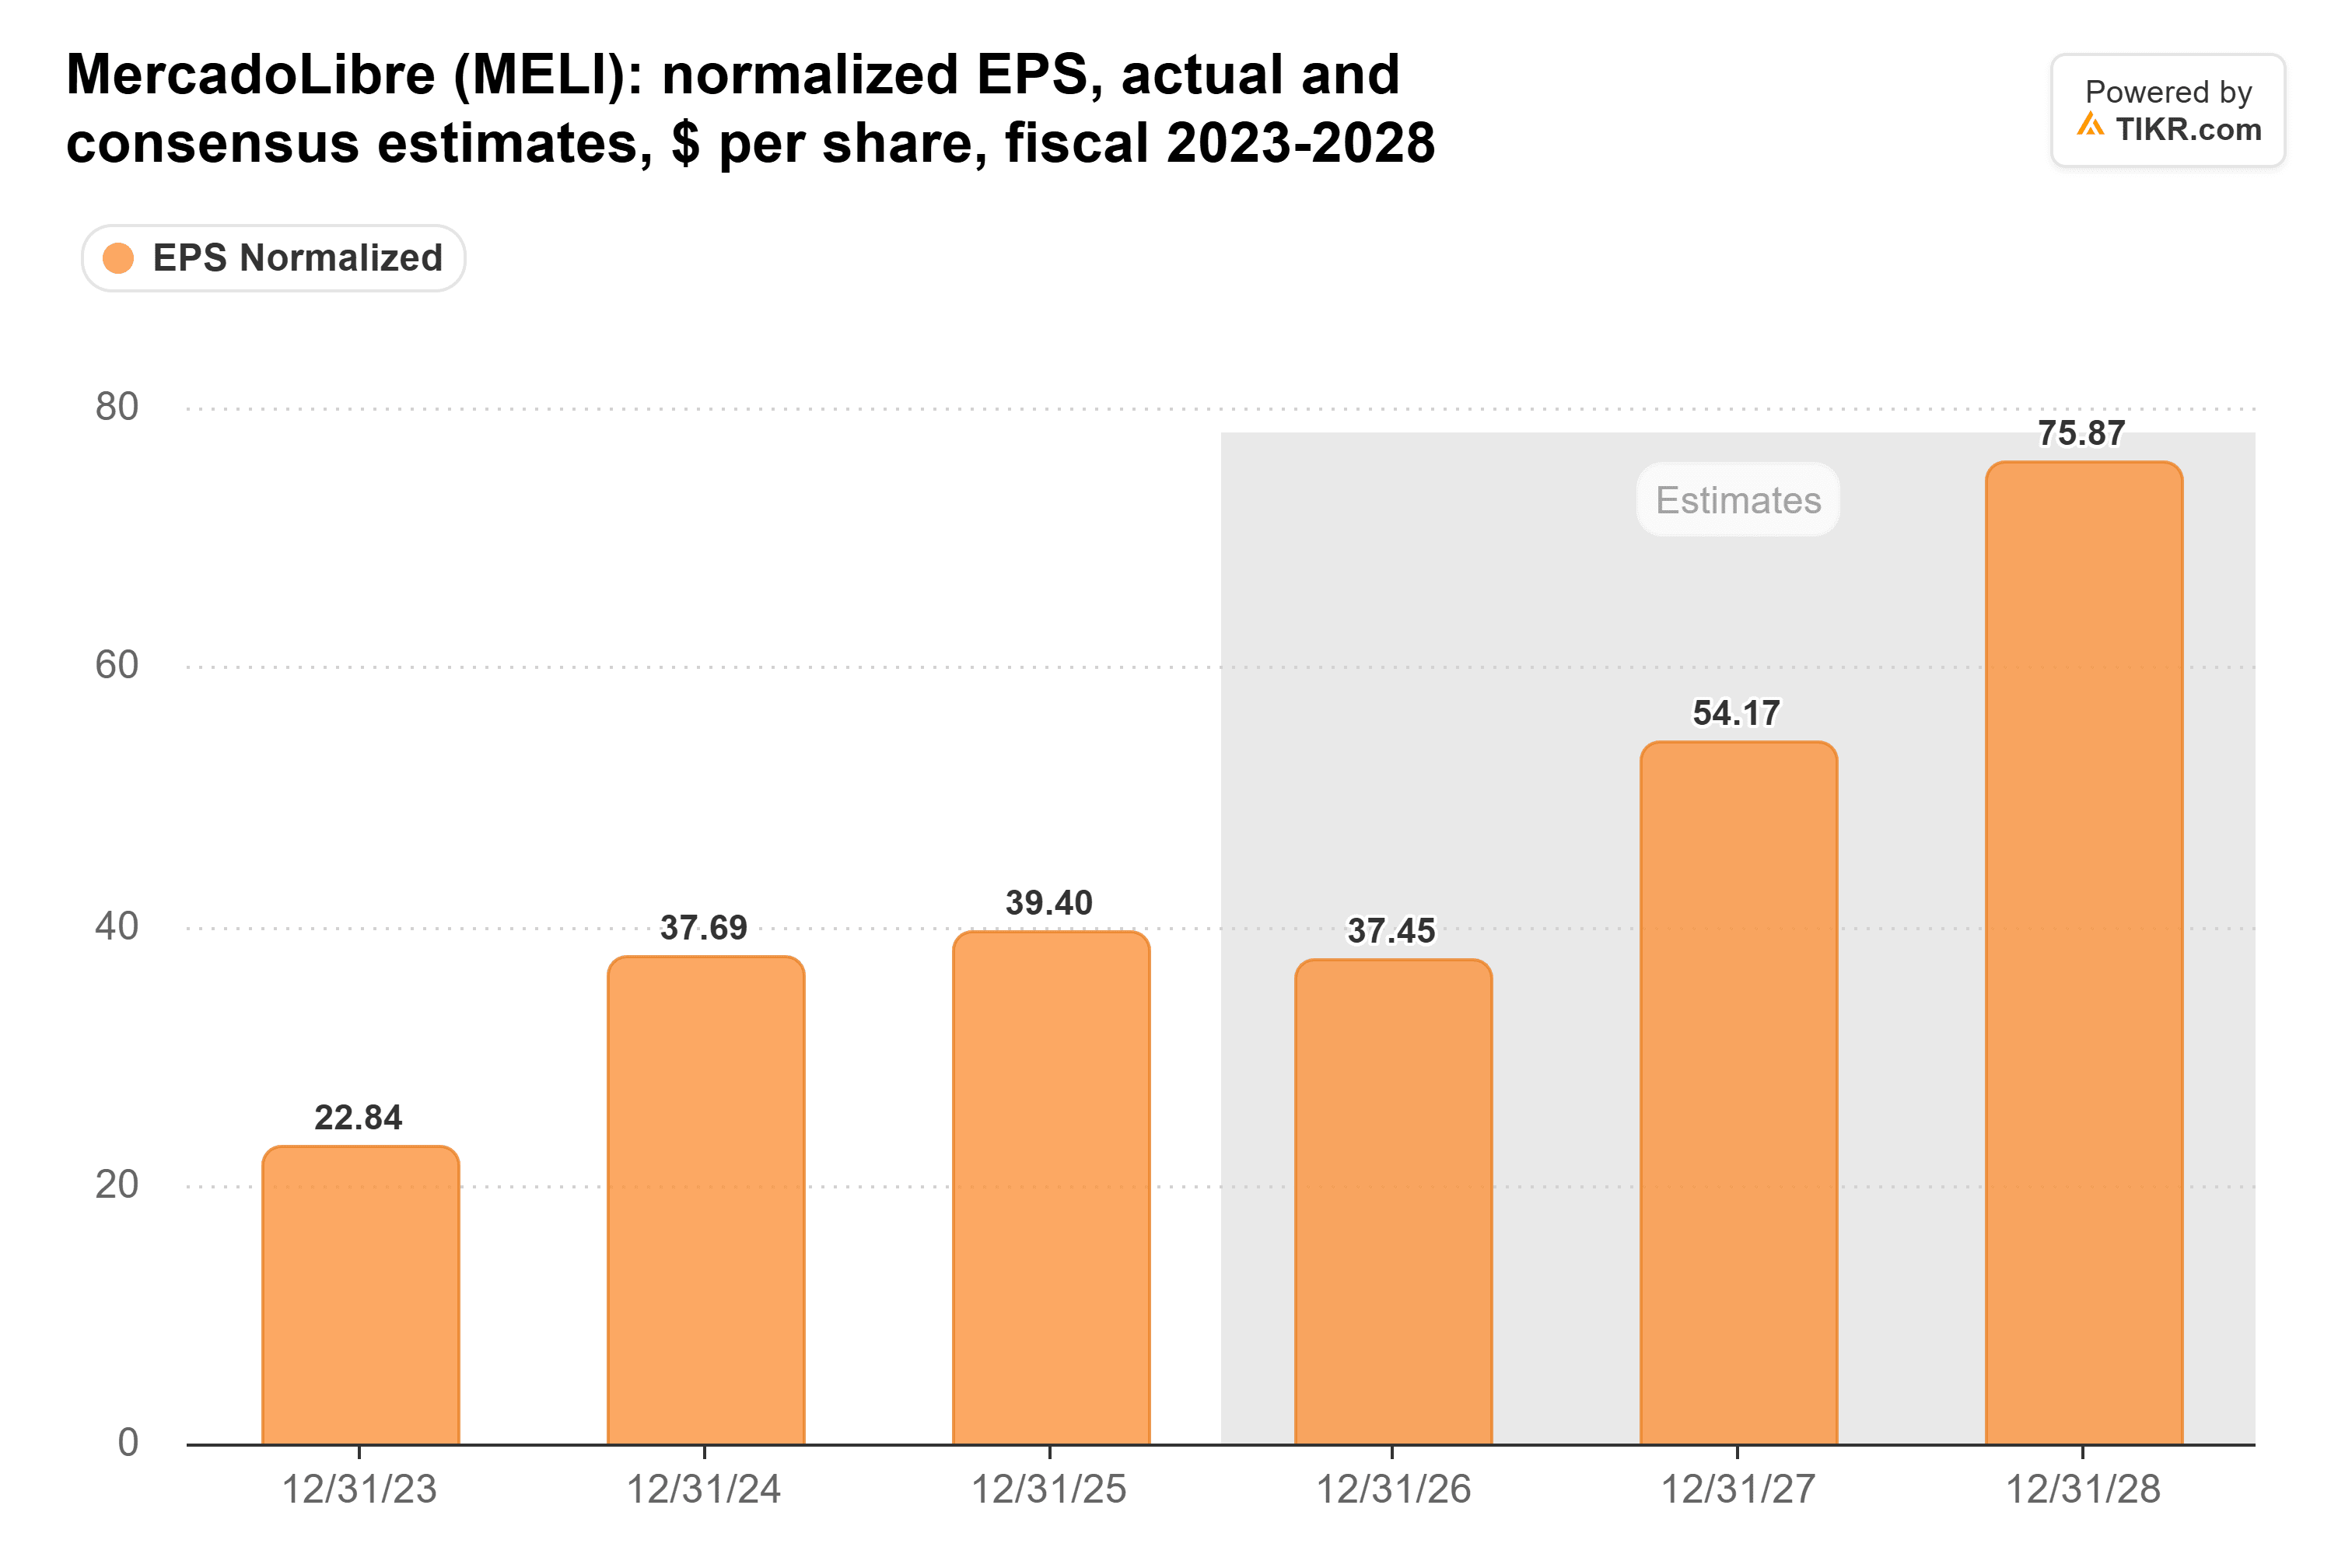
애널리스트들은 실적 하회 후 수치를 하향 조정했습니다. 그럼에도 그들은 주당순이익이 2027년 45% 증가한 54.17달러, 2028년 40% 증가한 75.87달러에 이를 것으로 예상합니다.
진행자들은 더 나아갑니다. Mahncke의 모델은 2030년 주당순이익을 약 177달러로 예상하며, 이는 작년 39.40달러 대비 수치입니다. 이를 달성하려면 애널리스트들의 2028년 수치가 2년 만에 두 배 이상 증가해야 합니다.
더 느린 2027년 성장이 도움이 될 것입니다
Mahncke의 모델은 또한 연속 기록을 끝냅니다. MercadoLibre의 매출은 2019년 이후 매년 30% 이상 성장하여 2025년 289억 달러에 달했습니다:
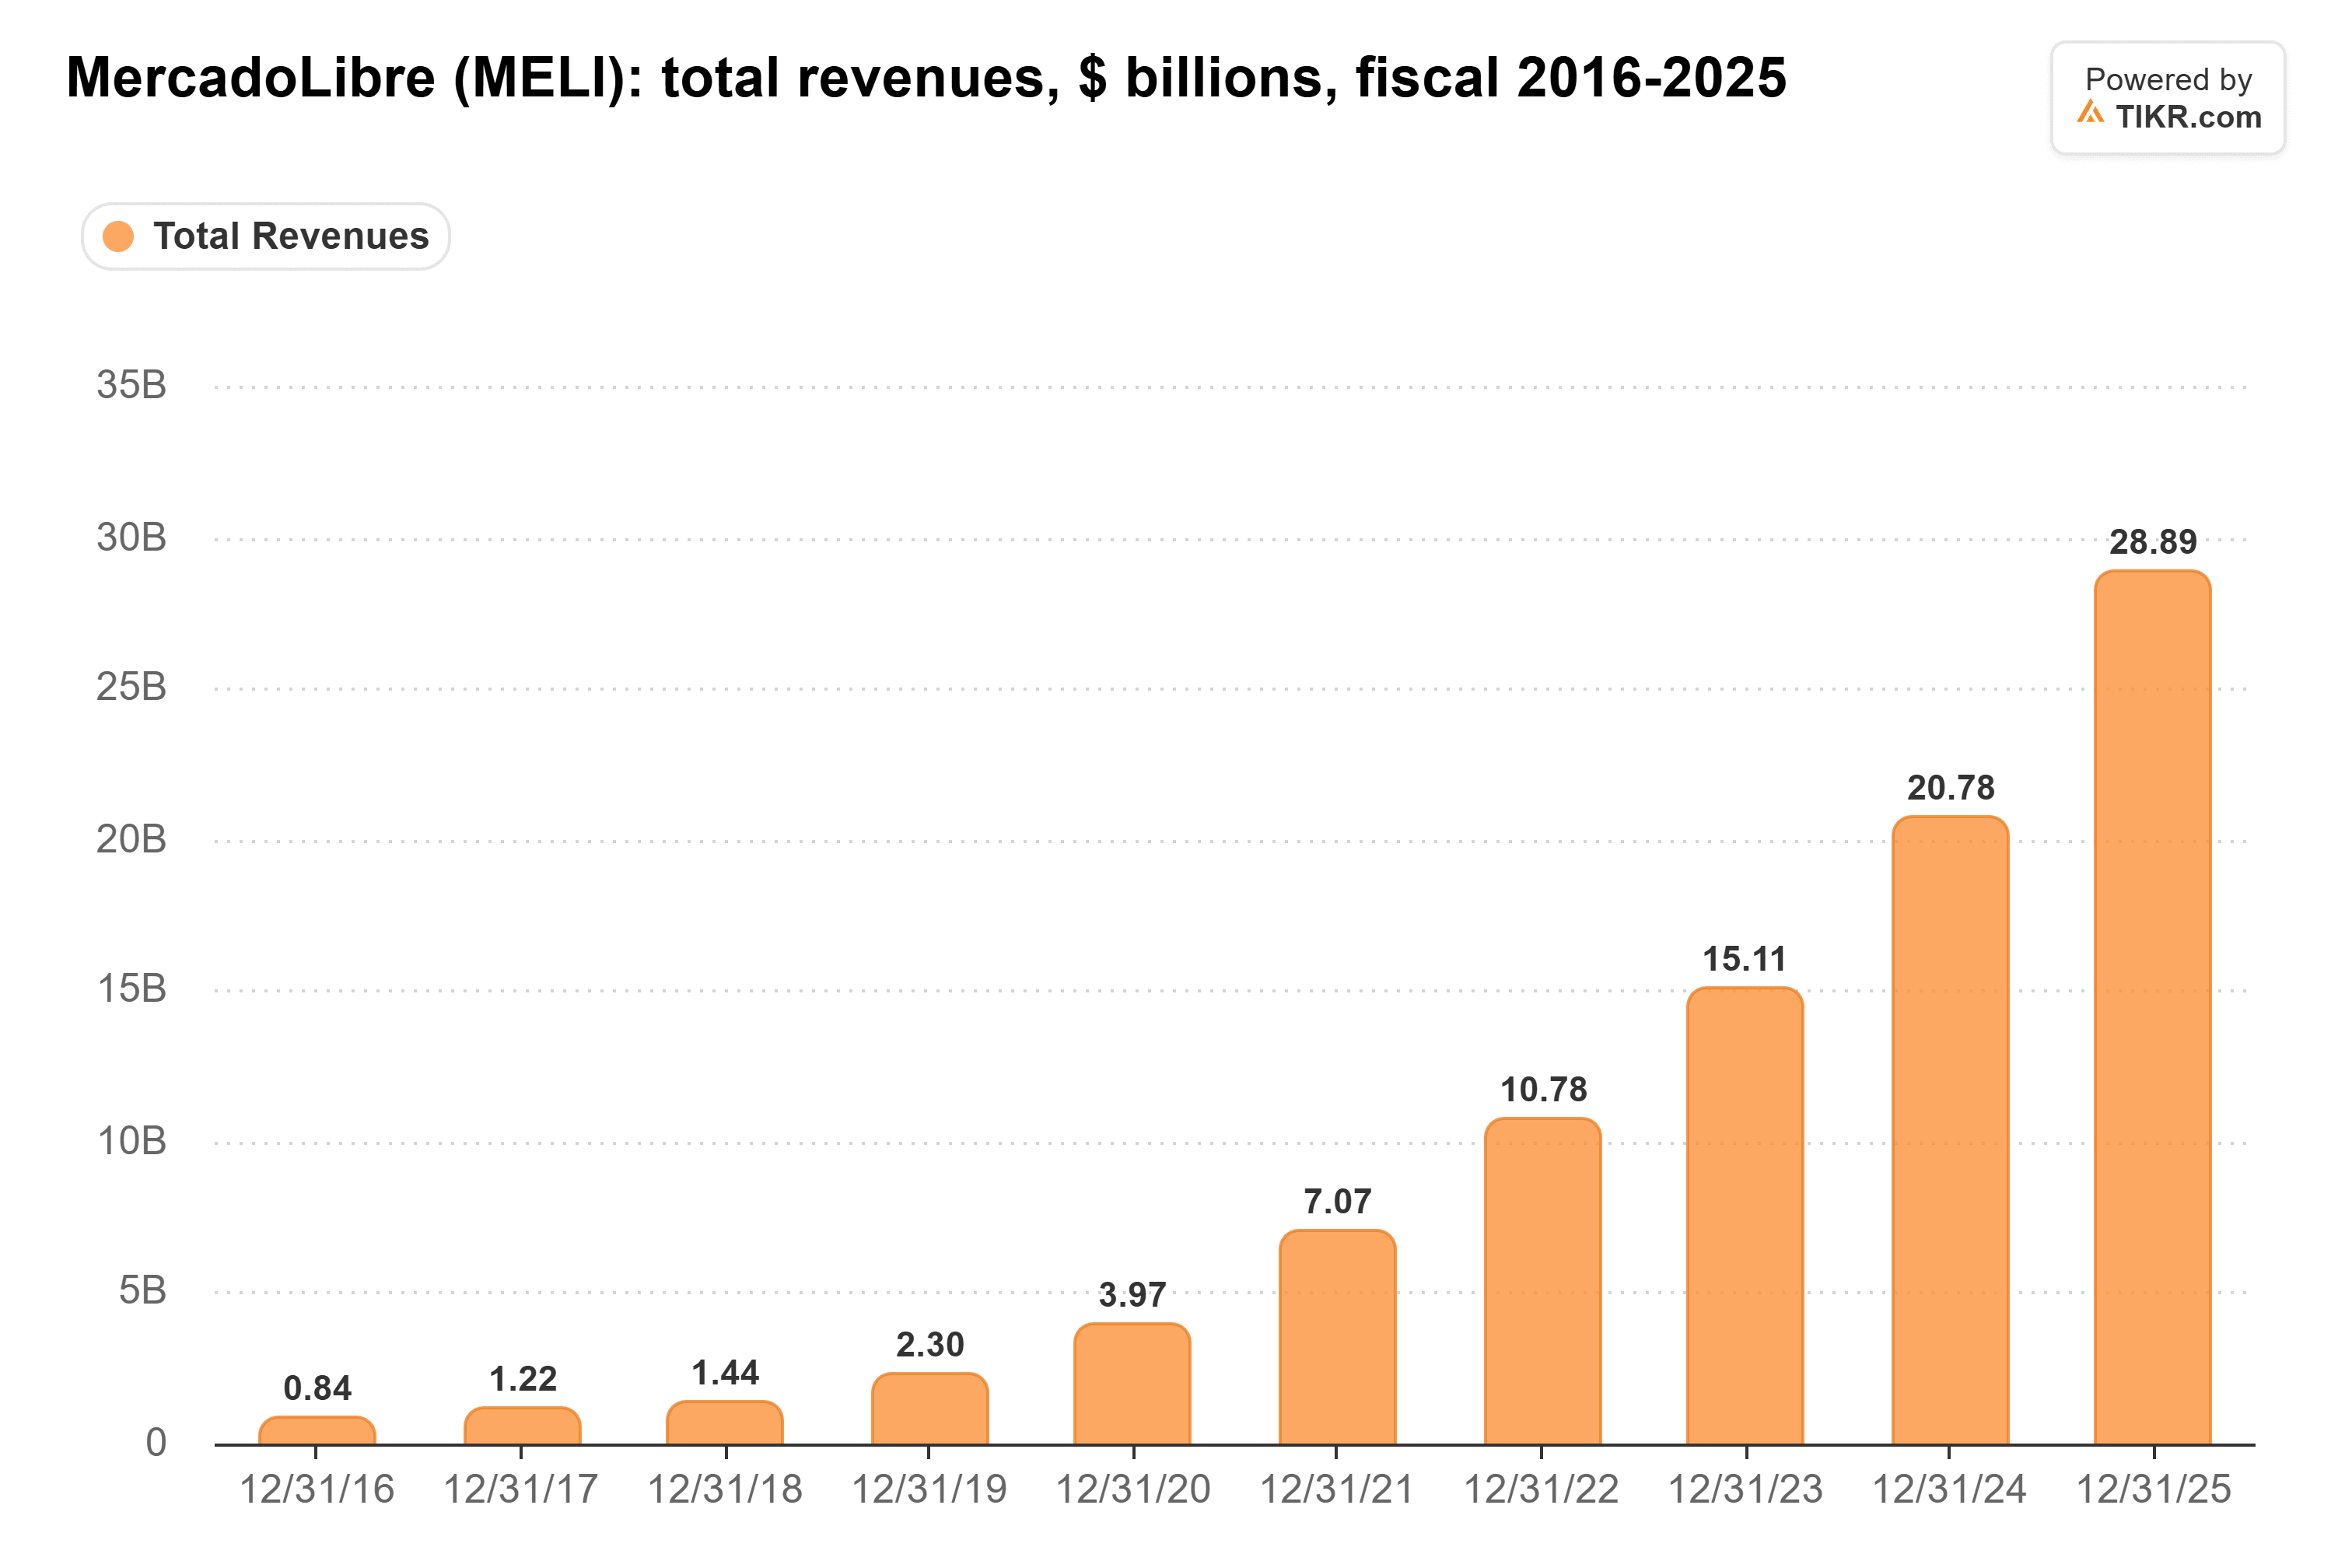
Mahncke는 2027년에 전자상거래가 25%, 핀테크가 32% 성장할 것으로 예상하며, 이는 내년 어느 시점에 30% 성장 기록을 끝낼 것입니다. 그 후, MercadoLibre가 투자를 축소함에 따라 둘 다 매년 몇 포인트씩 둔화됩니다. 그 결과, 그는 "현재 7%에 불과한 영업이익률이 다시 서서히 상승하여 10년대 말까지 13~14%에 도달할 것"이라고 말했습니다.
이는 MercadoLibre가 이전에 더 깊은 구덩이에서 벗어난 적이 있기 때문에 생각보다 어려운 목표는 아닙니다:
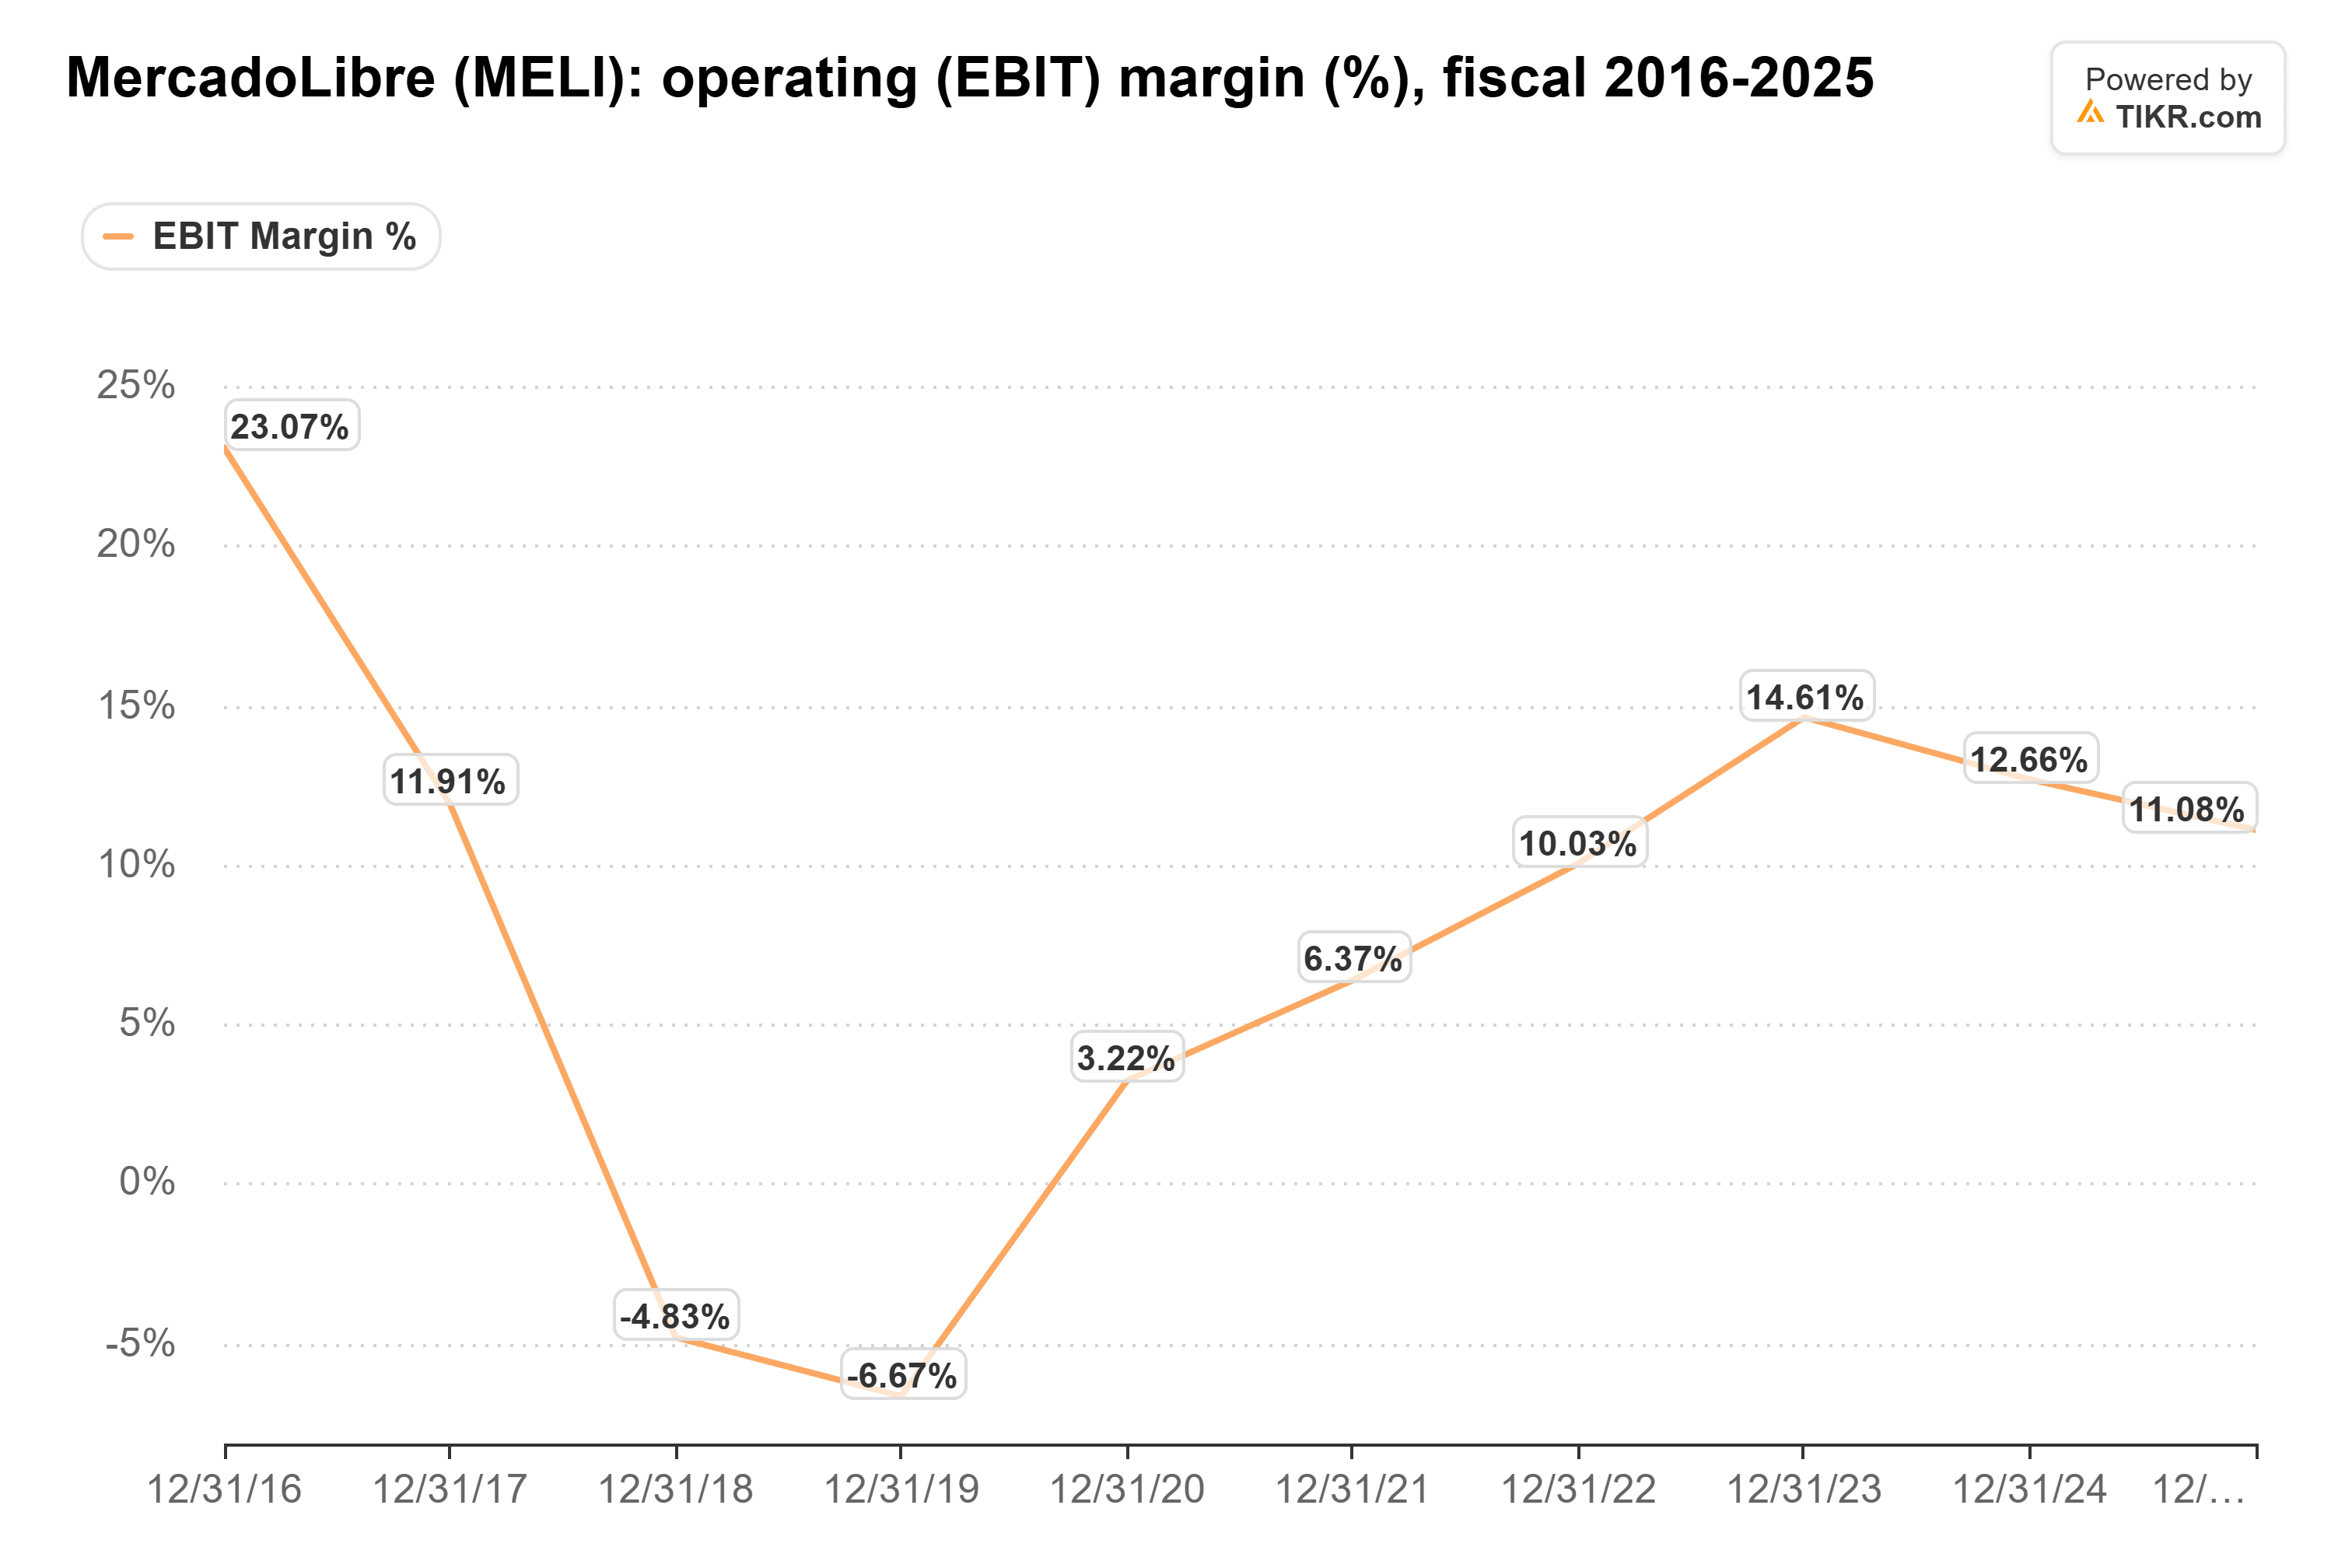
이익률은 2019년 -6.7%에서 2023년 14.6%로 상승했으므로, 13~14%는 불과 3년 전 수준으로 돌아가는 것에 불과합니다.
대출 포트폴리오가 먼저 둔화되어야 합니다
O'Malley는 MercadoLibre의 신용카드에 대한 선제적 충당금을 "실제로는 회계상 시점 차이 문제에 가깝다"고 말했습니다. 하지만 MercadoLibre는 대출 포트폴리오 성장이 더 둔화된 후에야 그 이익률을 회수할 수 있습니다. 신용 포트폴리오는 1년 만에 75% 성장하여 6월 30일 기준 164억 달러에 달했습니다. 같은 기간 동안 충당금은 매출 대비 2분기 기준 1년 전 10.2%에서 12.5%로 증가했습니다. 포트폴리오가 그렇게 빠르게 성장하는 한, 선제적 비용은 계속 발생할 것입니다.
지금까지 대출은 건전해 보입니다. 15~90일 연체 대출은 3분기에 포트폴리오의 약 7.0% 수준을 유지하며 역사적 최저치 근처에 머물렀습니다. 91~360일 연체 대출은 증가하여 6월 30일 기준 포트폴리오의 18.7%를 차지했으며, 이는 6개월 전 16.8%에서 상승한 수치입니다.
성장이 둔화되면 이익률이 상승합니다
저는 MercadoLibre의 성장이 둔화되고 이익률이 동시에 반전할 것으로 예상합니다. 일단 대출 포트폴리오와 물류 네트워크를 그렇게까지 강하게 밀어붙이는 것을 멈추면, 더 느리게 성장하고 그렇게 하는 데 드는 비용도 줄어들 것입니다. 결론: 지난주 실적 하회는 MercadoLibre가 계속해서 의도적으로 선택한 비용으로 보입니다. 저는 그 선택이 결실을 맺기 시작하기 전에 주식을 보유하는 것이 그 후에 보유하는 것보다 낫다고 생각합니다.
물론, 경영진은 가이던스를 제공하지 않으며, Szarfsztejn은 지난 18개월 동안 모든 컨퍼런스콜에서 투자에 대해 동일한 메시지를 전달해 왔다고 말했습니다. 내년 초 발표될 4분기 실적은 de los Santos가 회수될 것으로 예상한 물류 비용이 실제로 돌아오는지, 그리고 대출 포트폴리오가 여전히 얼마나 빠르게 성장하는지를 보여줄 것입니다.
그렇다면 MercadoLibre 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분 이내에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 MercadoLibre의 잠재적 가치를 확인할 수 있습니다. 월가 컨센서스 추정치를 시작점으로 삼거나, 비즈니스에 대한 자신의 견해를 반영하여 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 어떠한 주식을 사거나 팔라는 권고도 아닙니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!





