골드만삭스(GS) 주가는 10월 13일 화요일 초반 약 4% 상승해 $925 선에 거래되었으며, 이는 은행이 3분기 컨센서스를 크게 상회했기 때문입니다. 주당 순이익은 LSEG 컨센서스 $13.02 대비 $17.01을 기록했으며, 순매출은 23% 증가한 186억 8천만 달러로 역대 두 번째로 높은 분기 실적을 냈습니다.
여기 이상한 부분이 있습니다. 같은 분기 동안 골드만삭스는 주당 평균 $1,048.73에 자사주를 30억 달러 상당 환매했습니다. 오늘의 상승 이후에도 주가는 여전히 그 가격보다 약 12% 낮은 수준입니다.
골드만삭스 실적 상회의 원인
- 주식: 금융 및 파생상품 부문에서 매출이 72% 급등하여 64억 4천만 달러를 기록했습니다.
- 투자은행: 수수료가 21% 증가한 32억 2천만 달러를 기록했으며, 자문 부문은 신기록을 세웠습니다.
- FICC: 1% 하락한 34억 7천만 달러를 기록했습니다 (JP모건에도 영향을 미친 채권 거래 부진).
- 자산 및 자산관리: 매출이 14% 증가한 50억 5천만 달러를 기록했습니다.
- 플랫폼 솔루션: 애플 카드 포트폴리오의 평가손실로 인해 매출이 72% 하락한 1억 7천만 달러를 기록했습니다.
골드만삭스가 이를 얼마나 반복할 수 있을까?
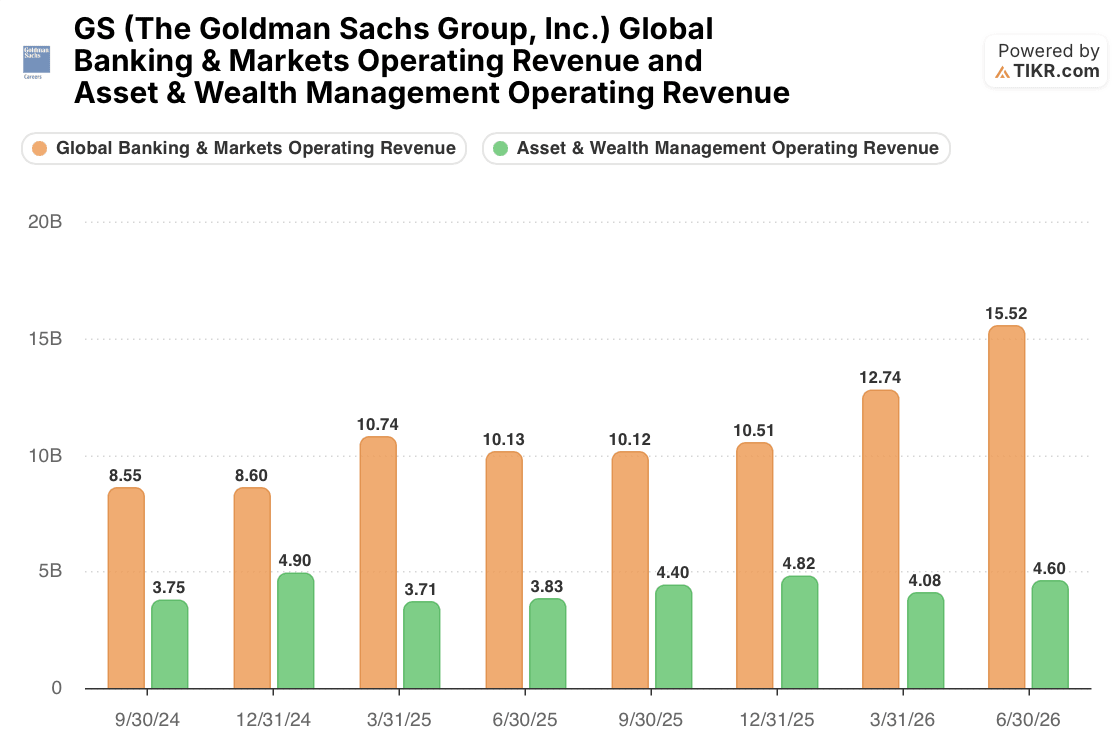
TIKR의 데이터는 거래 및 딜메이킹 사업이 얼마나 확장되었는지 보여줍니다. 글로벌 뱅킹 & 마켓스 매출은 2025년 대부분의 분기 동안 분기당 약 100억 달러를 유지하다가, 2026년 2분기에 155억 2천만 달러로 급증했습니다. 3분기 134억 6천만 달러는 전년 동기 대비 32% 증가한 수치이지만, 전분기 대비 13% 하락한 것입니다. 정점은 이미 지나갔을 수 있습니다.
자산 및 자산관리는 더 안정적인 반쪽입니다. 회사의 발표에 따르면 이번 분기 50억 5천만 달러는 TIKR 차트 상의 최고치인 49억 달러를 넘어섰습니다.
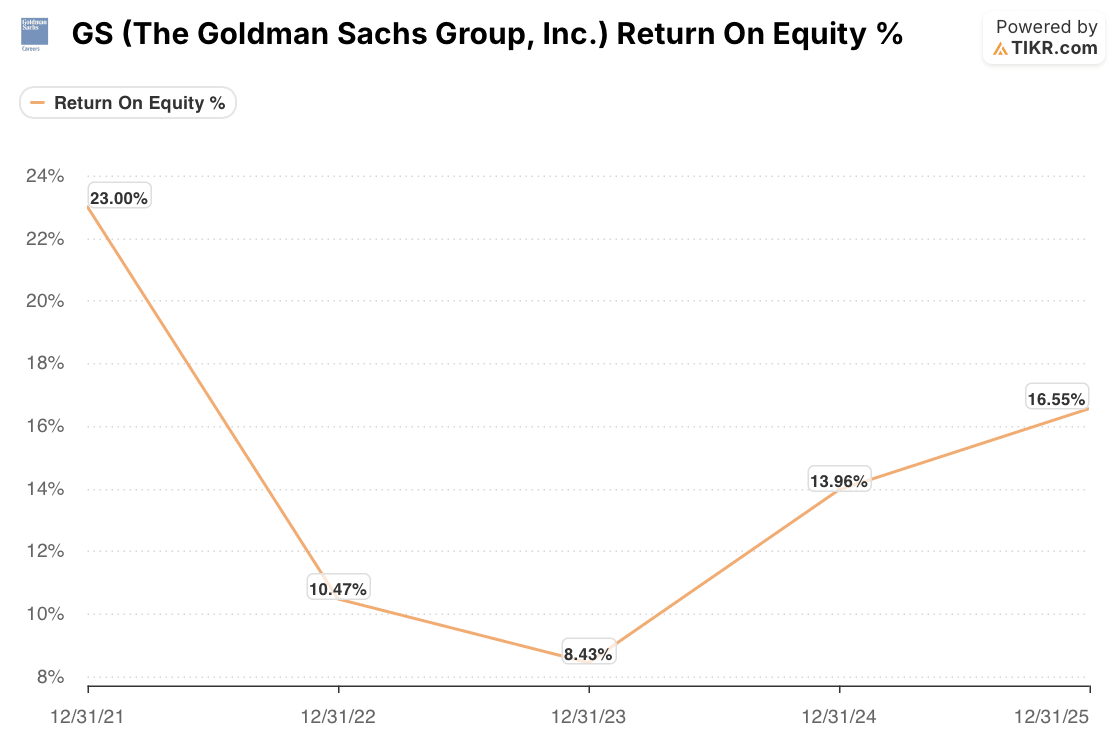
수익성도 함께 회복되었습니다. TIKR의 계산에 따르면 골드만삭스의 자기자본이익률은 2023년 8.43%까지 떨어졌다가 2025년 16.55%로 회복되었습니다. 골드만삭스 자체 측정치인 평균 보통주 자기자본이익률은 약간 낮은 수준(해당 연도 각각 7.5% 및 15.0%)이며, 은행은 이번 분기를 연율 18.7%로 집계했습니다.
올해 골드만삭스 주가의 왕복 여정

시장은 이미 거래 부진을 반영하고 있었습니다. 골드만삭스의 선행 PER은 2026년 중반 18.48배에 도달한 후 현재 14.00배로 하락했으며, 이는 약 24% 낮은 수준입니다. 오늘 상승 전, 로이터는 주가가 2026년 들어 약 1.7%만 상승해 모건스탠리(MS)와 S&P 500 지수를 하회하고 있다고 보도했습니다.
이러한 평가 하락에는 일리가 있습니다: 2분기 글로벌 뱅킹 & 마켓스 매출은 이미 정점으로 보입니다. 하지만 14배는 여전히 2021년 말 이후 골드만삭스의 평균 12.05배보다 높기 때문에, 주가가 붕괴를 가정한 가격도 아닙니다.
호황이 사라질 경우 골드만삭스 주가의 가치
제가 관심을 가진 질문은 이번 분기가 새로운 정상이 아니라 호황의 마지막이 될 경우 어떤 일이 벌어지는지였습니다.

그래서 저는 신중한 모델을 구축했습니다: 2025년 기준 연간 3.2%의 낮은 매출 성장률(이는 2026년 급증 이후 급격한 둔화를 반영함)과 오늘의 14배에서 연간 약 1.8%씩 하락하는 PER을 가정했습니다. 제가 골드만삭스에 인정해 준 한 가지는 마진입니다. 29.3%의 순이익 마진은 이번 분기 28%보다 약간 높은 수준으로, 확대된 자산관리 사업이 이를 유지하는 데 도움이 될 것입니다.
그럼에도 불구하고 주가는 2030년 말까지 약 $1,191에 도달합니다. 제 모델의 시작 가격인 $894에서 이는 33%의 주가 상승, 즉 배당금을 제외하고 연간 약 7%의 수익률에 해당합니다. 오늘의 상승 이후 상승 여력은 약 29%에 더 가깝습니다. 목표 가격은 또한 골드만삭스가 지난 분기 자사주를 환매한 가격보다 약 14% 높습니다.
결론
골드만삭스는 강한 시장에서 18.7%의 수익률을 올릴 수 있음을 보여주었고, 주가는 3개월 전보다 낮은 배수로 거래되고 있습니다. 위험 요인은 거래 매출이 2분기 정점에서 계속 하락할 수 있다는 점이며, JP모건(JPM)은 이미 오늘 채권 데스크 부진이 실적 상회를 실적 미달로 전환시킬 수 있음을 보여주었습니다.
그러나 호황이 사라지는 모델에서도 골드만삭스 주가는 약 $925 수준에서 2030년 말까지 배당금을 제외하고 연간 약 6%의 주가 상승 여력을 제공하며, 경영진의 자사주 환매 가격은 현재 주가보다 훨씬 높았습니다. 10월 14일 수요일에 발표될 모건스탠리의 실적은 골드만삭스의 주식 부문 급증이 업계 전체적인 현상인지, 아니면 자체적인 것인지를 보여줄 것입니다.
제 성장 가정이 너무 신중하거나 너무 관대하다고 생각하시나요? TIKR에서 월가 컨센서스 추정치를 시작으로 약 60초 만에 여러분만의 골드만삭스 모델을 구축해 보세요. 무료입니다. 여기서 자세히 알아보세요.
그렇다면 골드만삭스 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치평가 모델에 몇 가지 가정을 입력하기만 하면 GS 주식의 가치를 확인할 수 있습니다. 월가 컨센서스 추정치에서 시작하거나, 입력값을 조정하여 여러분의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
The Goldman Sachs Group, Inc.의 가치를 무료로 평가해 보세요→
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정적 조언으로 의도된 것이 아니며, 어떠한 주식을 사거나 팔라는 권고도 아닙니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 제작합니다. 저희 분석에는 최근의 회사 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 어떤 주식에도 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!