핵심 요약
- TSMC의 사외이사 마이클 스플린터가 11월 5일, 반도체 주식이 가장 크게 하락한 날 299,880달러 상당의 주식을 매수했으며, 주가는 지난 11월 저점 대비 46% 상승했습니다.
- 수치가 그의 매수를 뒷받침합니다: 금요일 종가 기준 TSMC는 선행 주가수익비율(P/E) 15배에 거래되었으며, 이는 5년 평균인 18배보다 낮은 수준인 반면 애널리스트들은 예측을 계속 상향하고 있습니다.
- 주요 리스크는 새로운 파운드리(팹)에 대한 기록적인 지출과, CEO가 2027년을 신중하게 계획하고 있다는 점입니다.
- 10월 매출은 59.7% 급증했으며, 1월 중순 발표될 4분기 실적이 다음 실질적인 시험대가 될 것입니다.
목요일 반도체 주식이 큰 타격을 받았고, 타이완 반도체 제조(TSMC) (TSM)도 그중 큰 폭의 하락을 겪었습니다. 이 회사의 한 이사가 바로 그날 하락장에 매수에 나섰습니다.
2015년부터 TSMC 사외이사를 맡고 있으며 어플라이드 머티어리얼스의 전 CEO 겸 회장이었던 마이클 스플린터는 11월 5일 미국예탁증서(ADS) 840주를 주당 평균 357.00달러, 총 299,880달러에 매수했습니다. 이는 당일 종가 353.10달러보다 높은 가격으로, 그는 하락장 그 자체에 매수한 것입니다. 그는 월요일 제출한 Form 4에서 이를 보고했습니다. 주가는 월요일 388.62달러에 마감되어 그의 매수가보다 9% 높고, 2025년 11월 21일 저점인 266.82달러보다는 46% 높은 수준입니다.
TSMC의 자체 실적은 견고했습니다
TSMC는 지난 실적 발표가 강력했음에도 불구하고, 10월 5일 기록한 52주 최고가 487.47달러보다 20% 낮은 수준에 머물고 있습니다. 10월 15일, 회사는 3분기 매출 467억 달러를 발표했는데, 이는 회사가 제시한 가이던스 상한선을 넘어선 것이며, 4분기 매출 가이던스를 523억 달러에서 543억 달러로 제시했습니다. 하지만 CEO 웨이씨는 또한 일부 시장이 "부품 가격 상승의 영향으로 어려움을 겪고 있다"고 말했으며, TSMC가 "2027년을 향한 사업 계획을 신중하게 수립하고 있다"고 덧붙였습니다.
그리고 11월 5일이 왔습니다. 나스닥은 조정장에 진입했고, TSMC는 10% 급락했습니다. 블룸버그는 그날 아침 마이크론이 45억 달러 규모의 대만 공장 건설을 중단했다고 보도했으며, 전날 저녁에는 TSMC의 고객사인 퀄컴이 메모리 비용에 대해 경고했습니다. TSMC 자체적으로는 새로운 소식이 없었으며, 부품 가격 상승은 웨이씨가 3주 전에 지적한 것과 동일한 압력이었습니다.
그는 자신의 지분을 11% 늘렸습니다
이번 매수로 스플린터의 직접 보유 ADS는 8,405주가 되어 이전보다 11% 증가했으며, 월요일 종가 기준 약 330만 달러의 가치가 있습니다. 내부자들은 다양한 이유로 매도하지만, 일반적으로 매수는 한 가지 이유 때문입니다: 주식이 너무 싸다고 생각하기 때문입니다. 그래서 내부자 매수는 주시할 만한 신호입니다.
TIKR는 TSMC에 대해 35명의 애널리스트를 추적합니다. 몇 명이 '매수'라고 말할까요?
TSMC에 대한 매수, 보유, 매도 등급의 전체 분석과 월가의 매출 및 수익 예측을 한곳에서 확인하세요. 50만 명 이상의 투자자들이 TIKR을 사용해 이와 같은 주식을 조사합니다. TSMC의 애널리스트 등급 보기
357달러가 합리적인가요?
애널리스트들은 TSMC의 주당순이익(EPS)이 2025년 10.65달러에서 2027년 23.39달러로 빠르게 상승할 것으로 예상합니다:
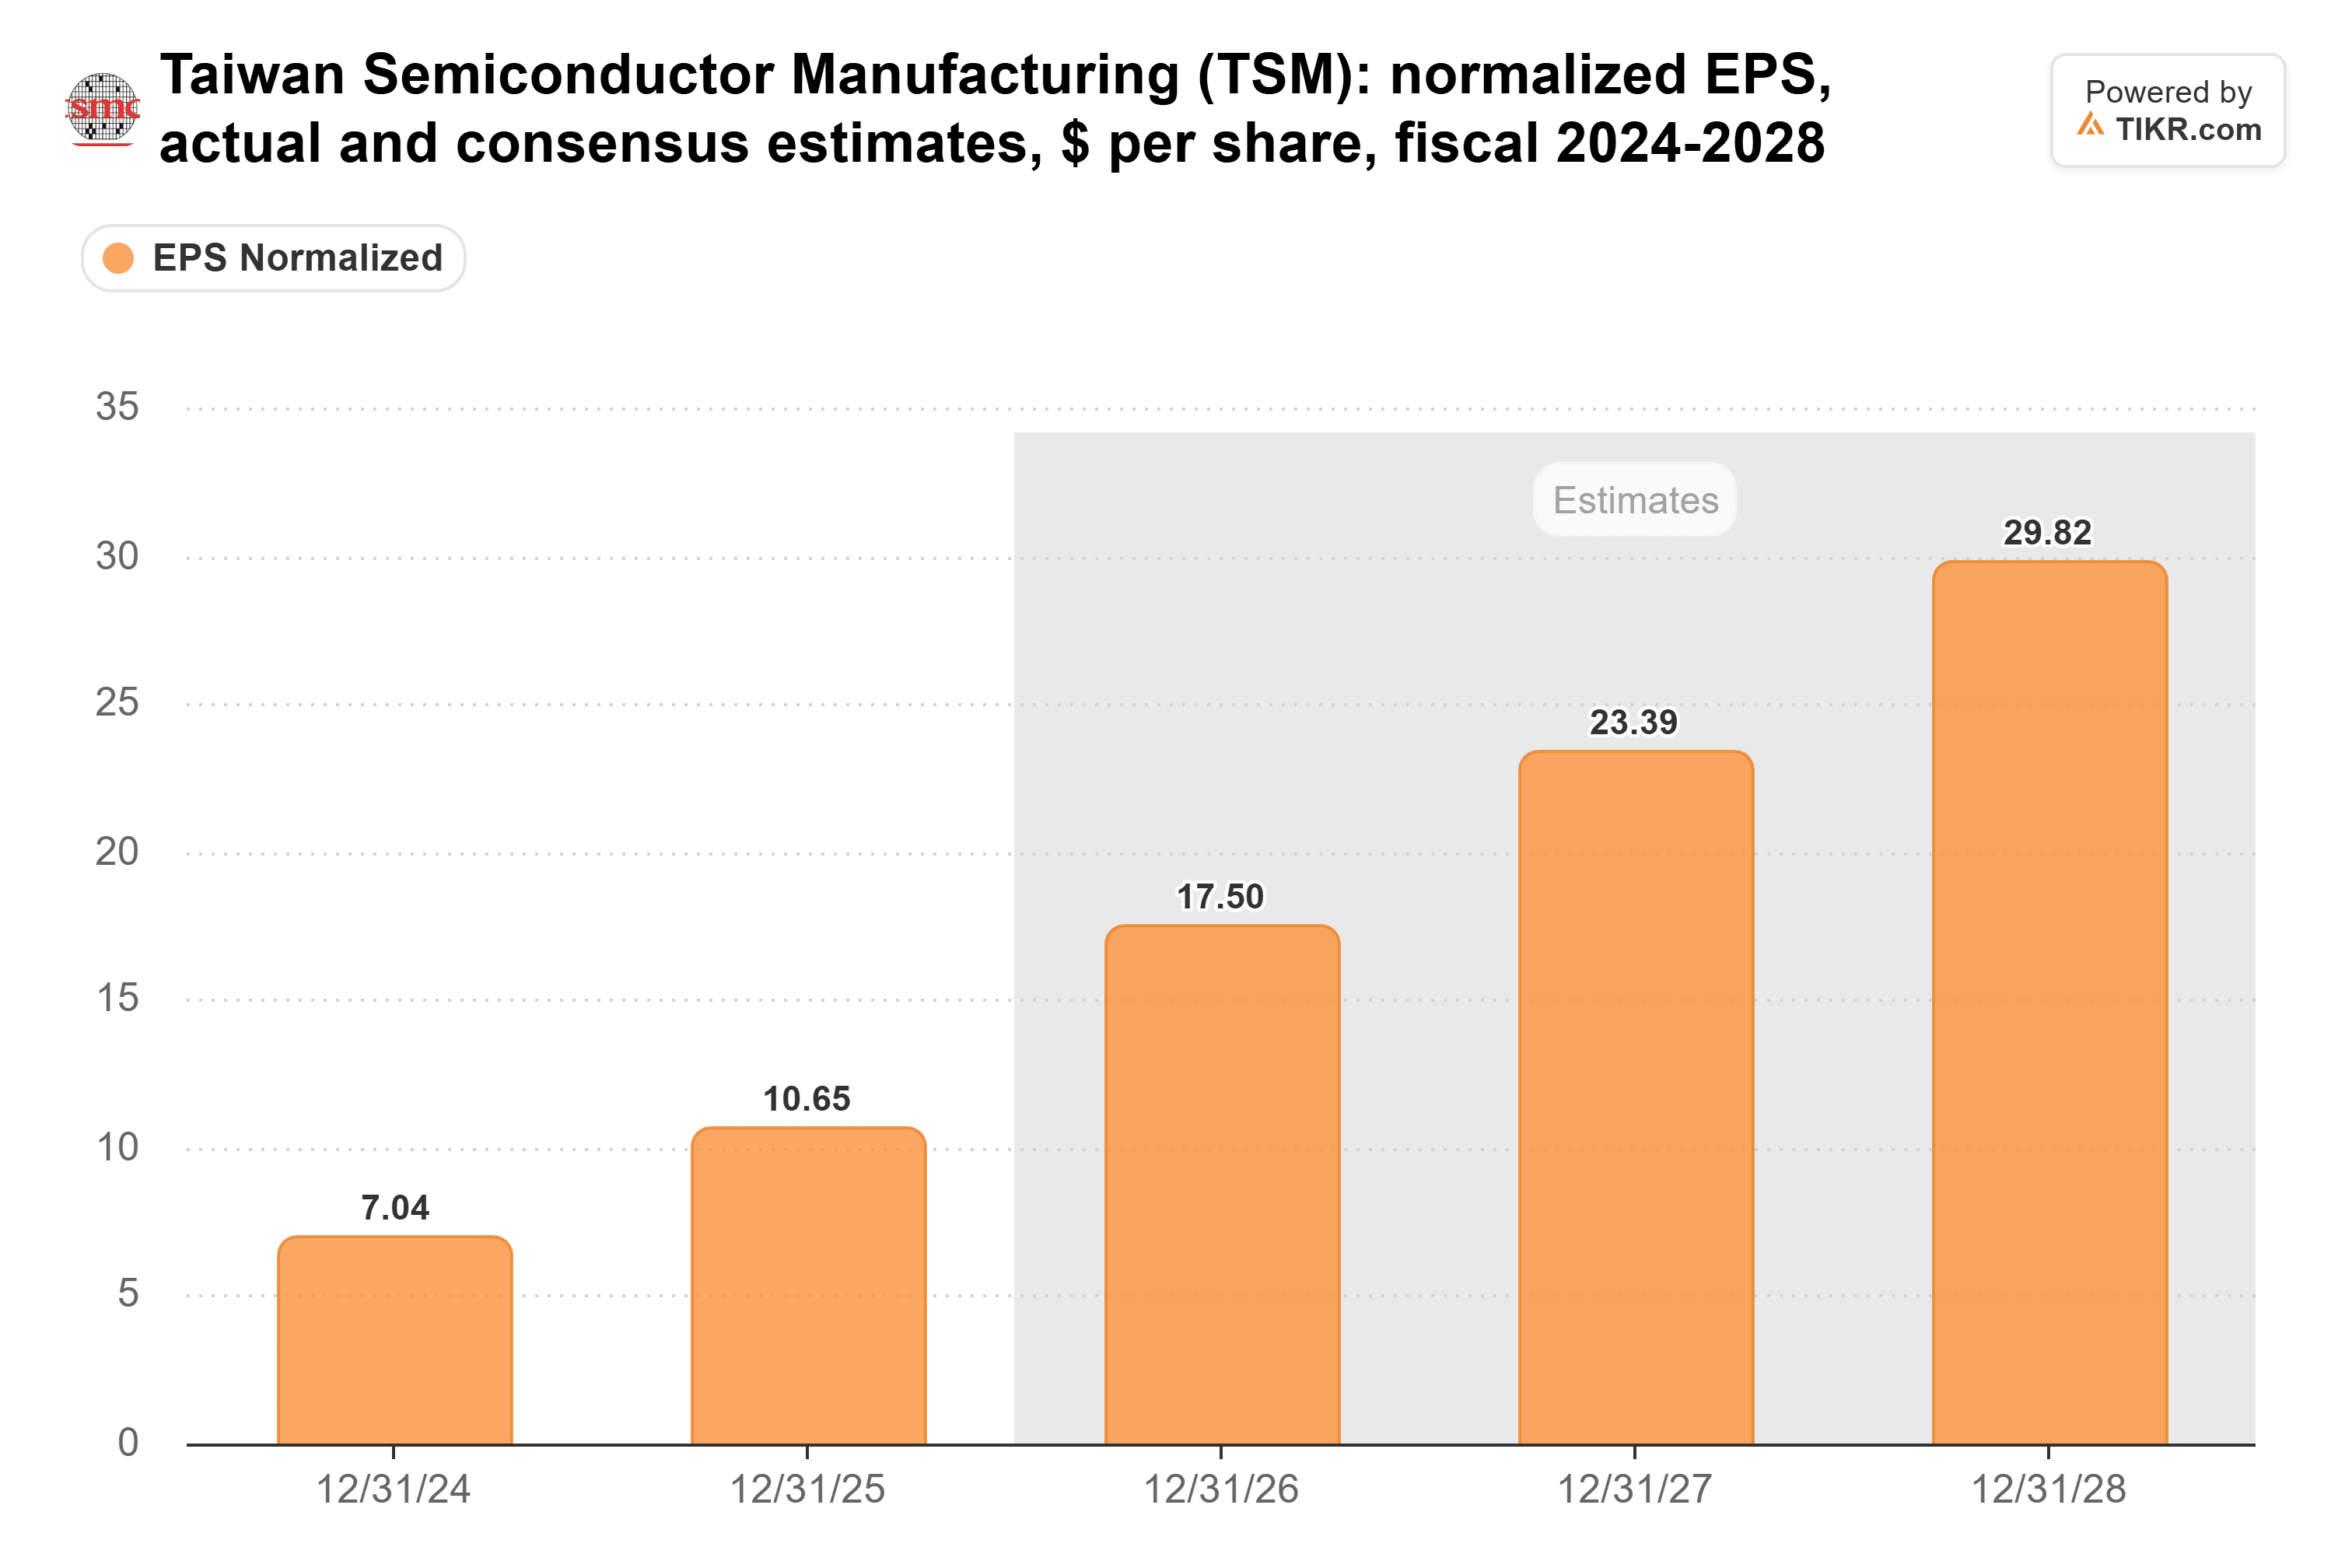
그들은 이러한 예측을 계속 상향하고 있습니다: 2027년 수치는 6월 말 이후 16% 상승했습니다. 그럼에도 불구하고, 주식은 평소 거래되는 배수보다 낮게 거래되고 있습니다:
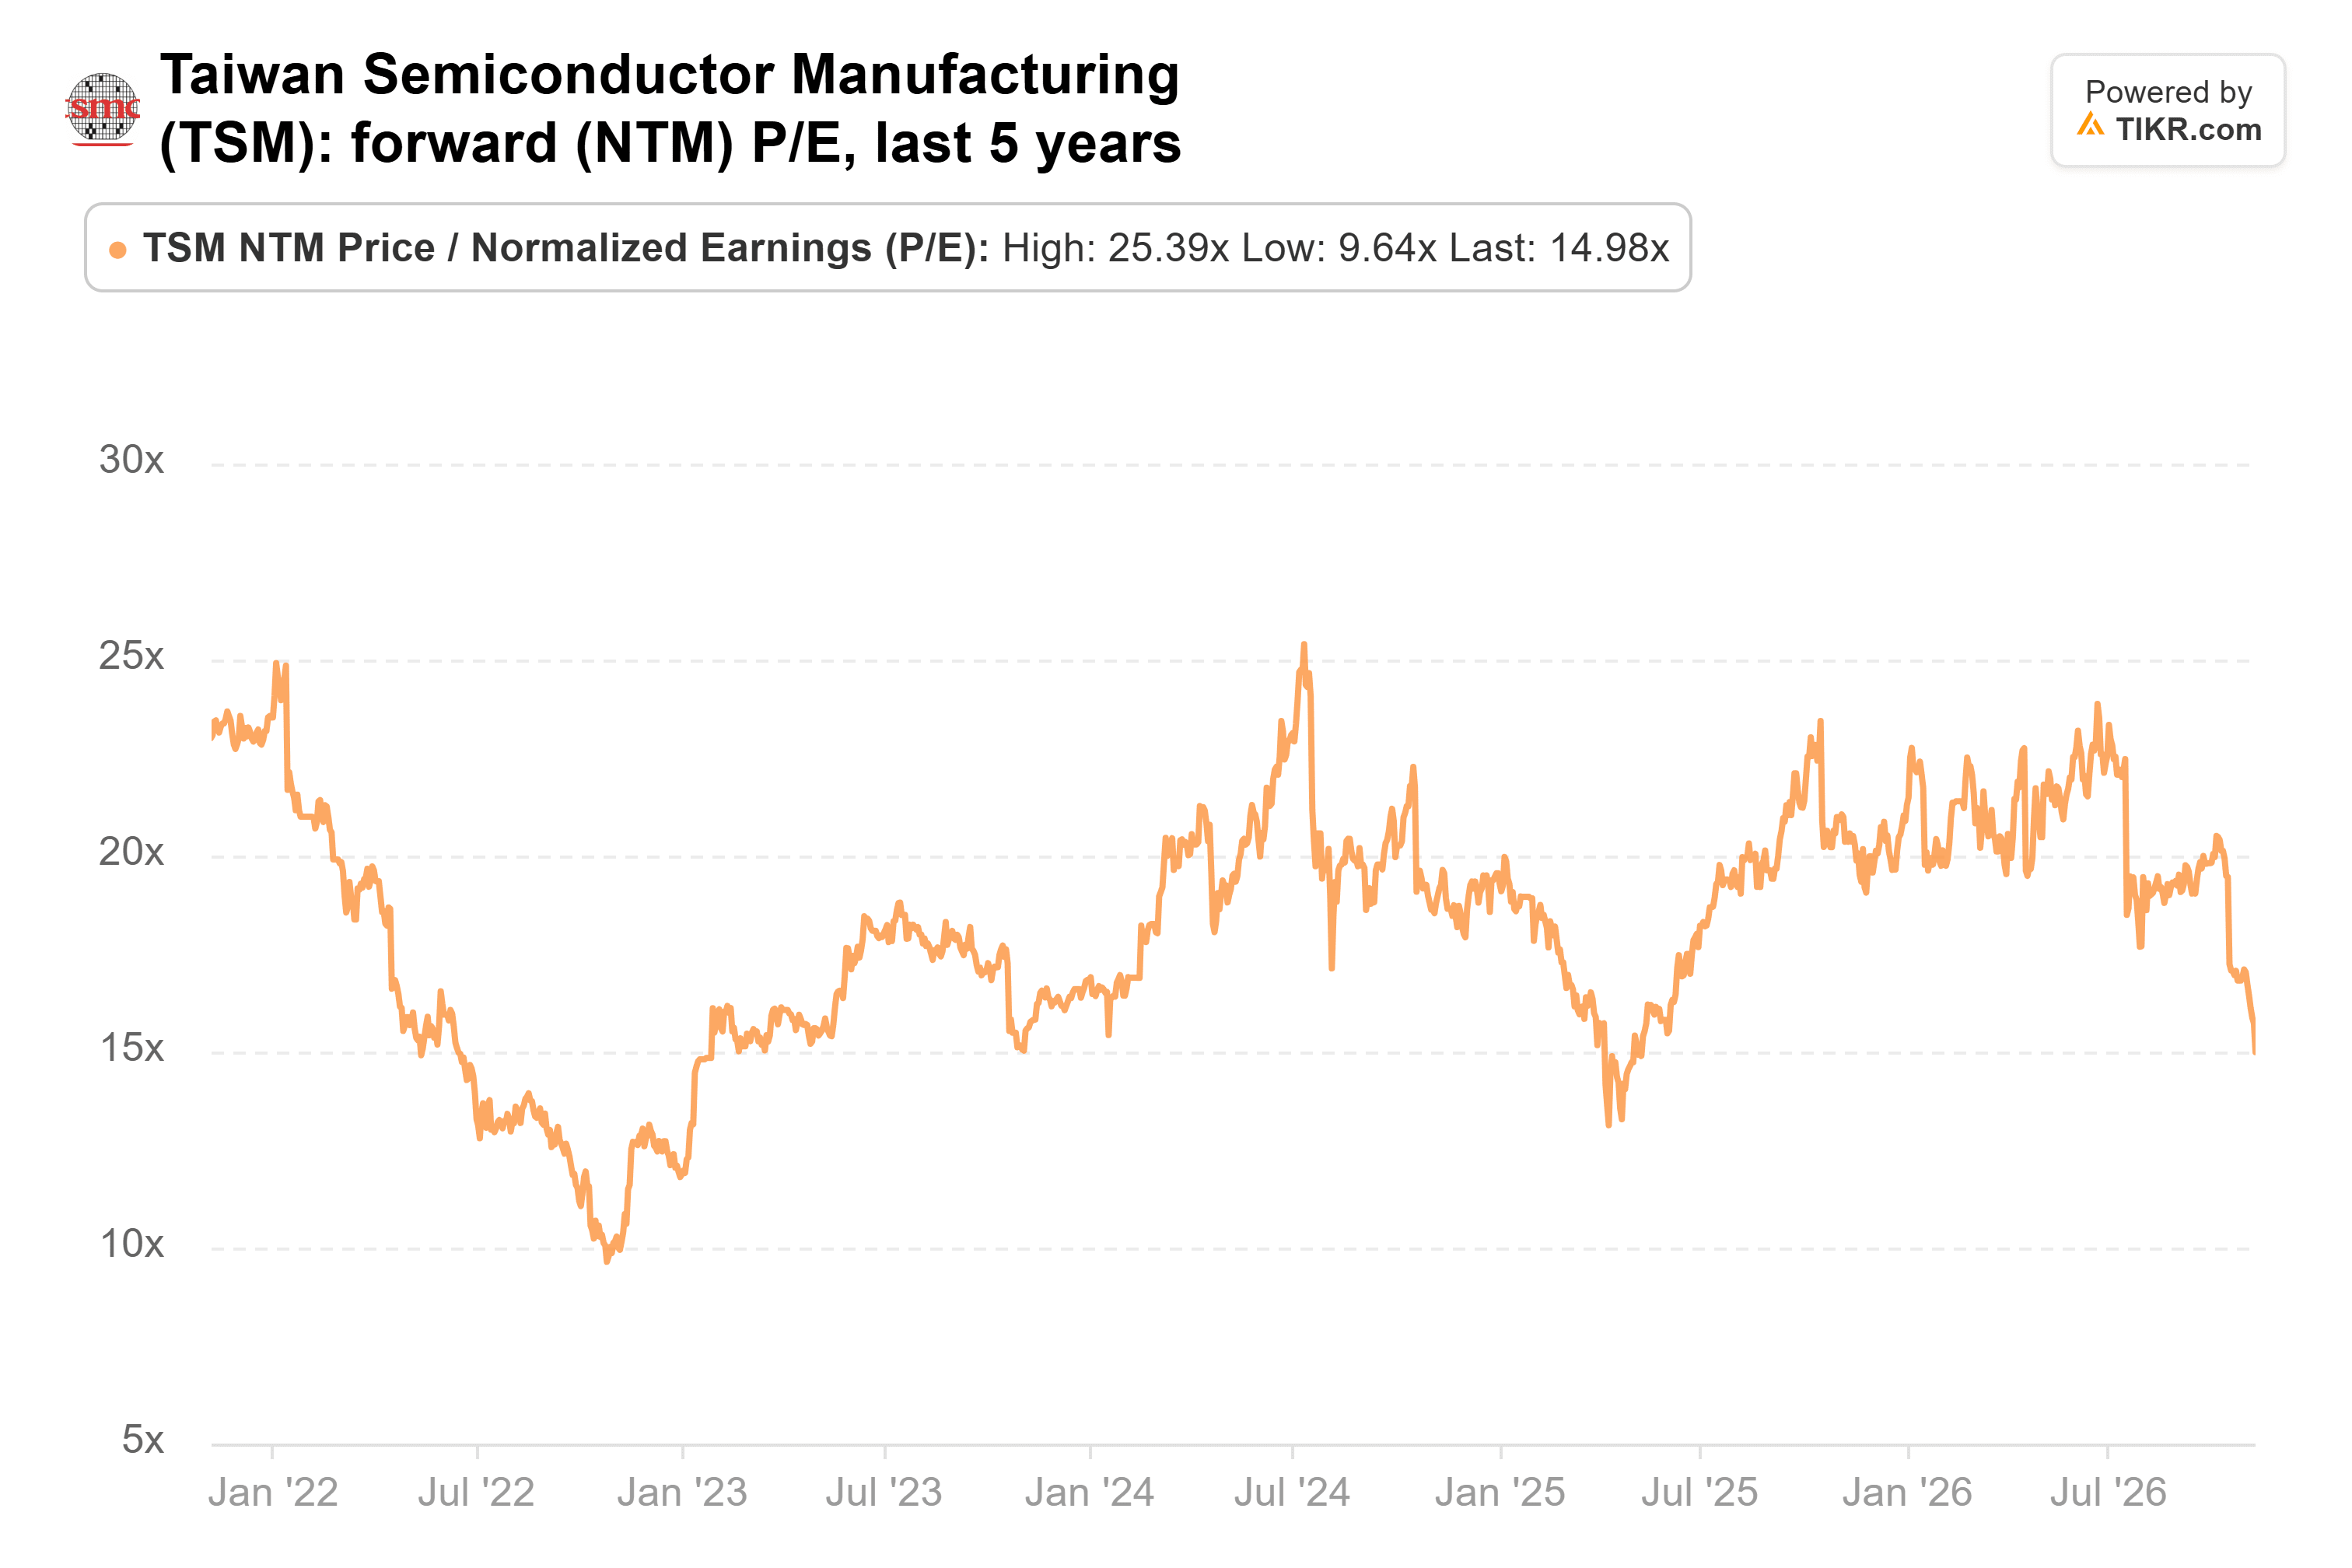
금요일 종가 기준 TSMC는 선행 주가수익비율(P/E) 15배에 거래되었으며, 5년 평균은 18배입니다. 스플린터는 약 14배를 지불했으며, 월요일 주가는 약 15.5배에 해당합니다.
애널리스트들의 목표가는 하락장 속에서도 계속 상승했습니다:
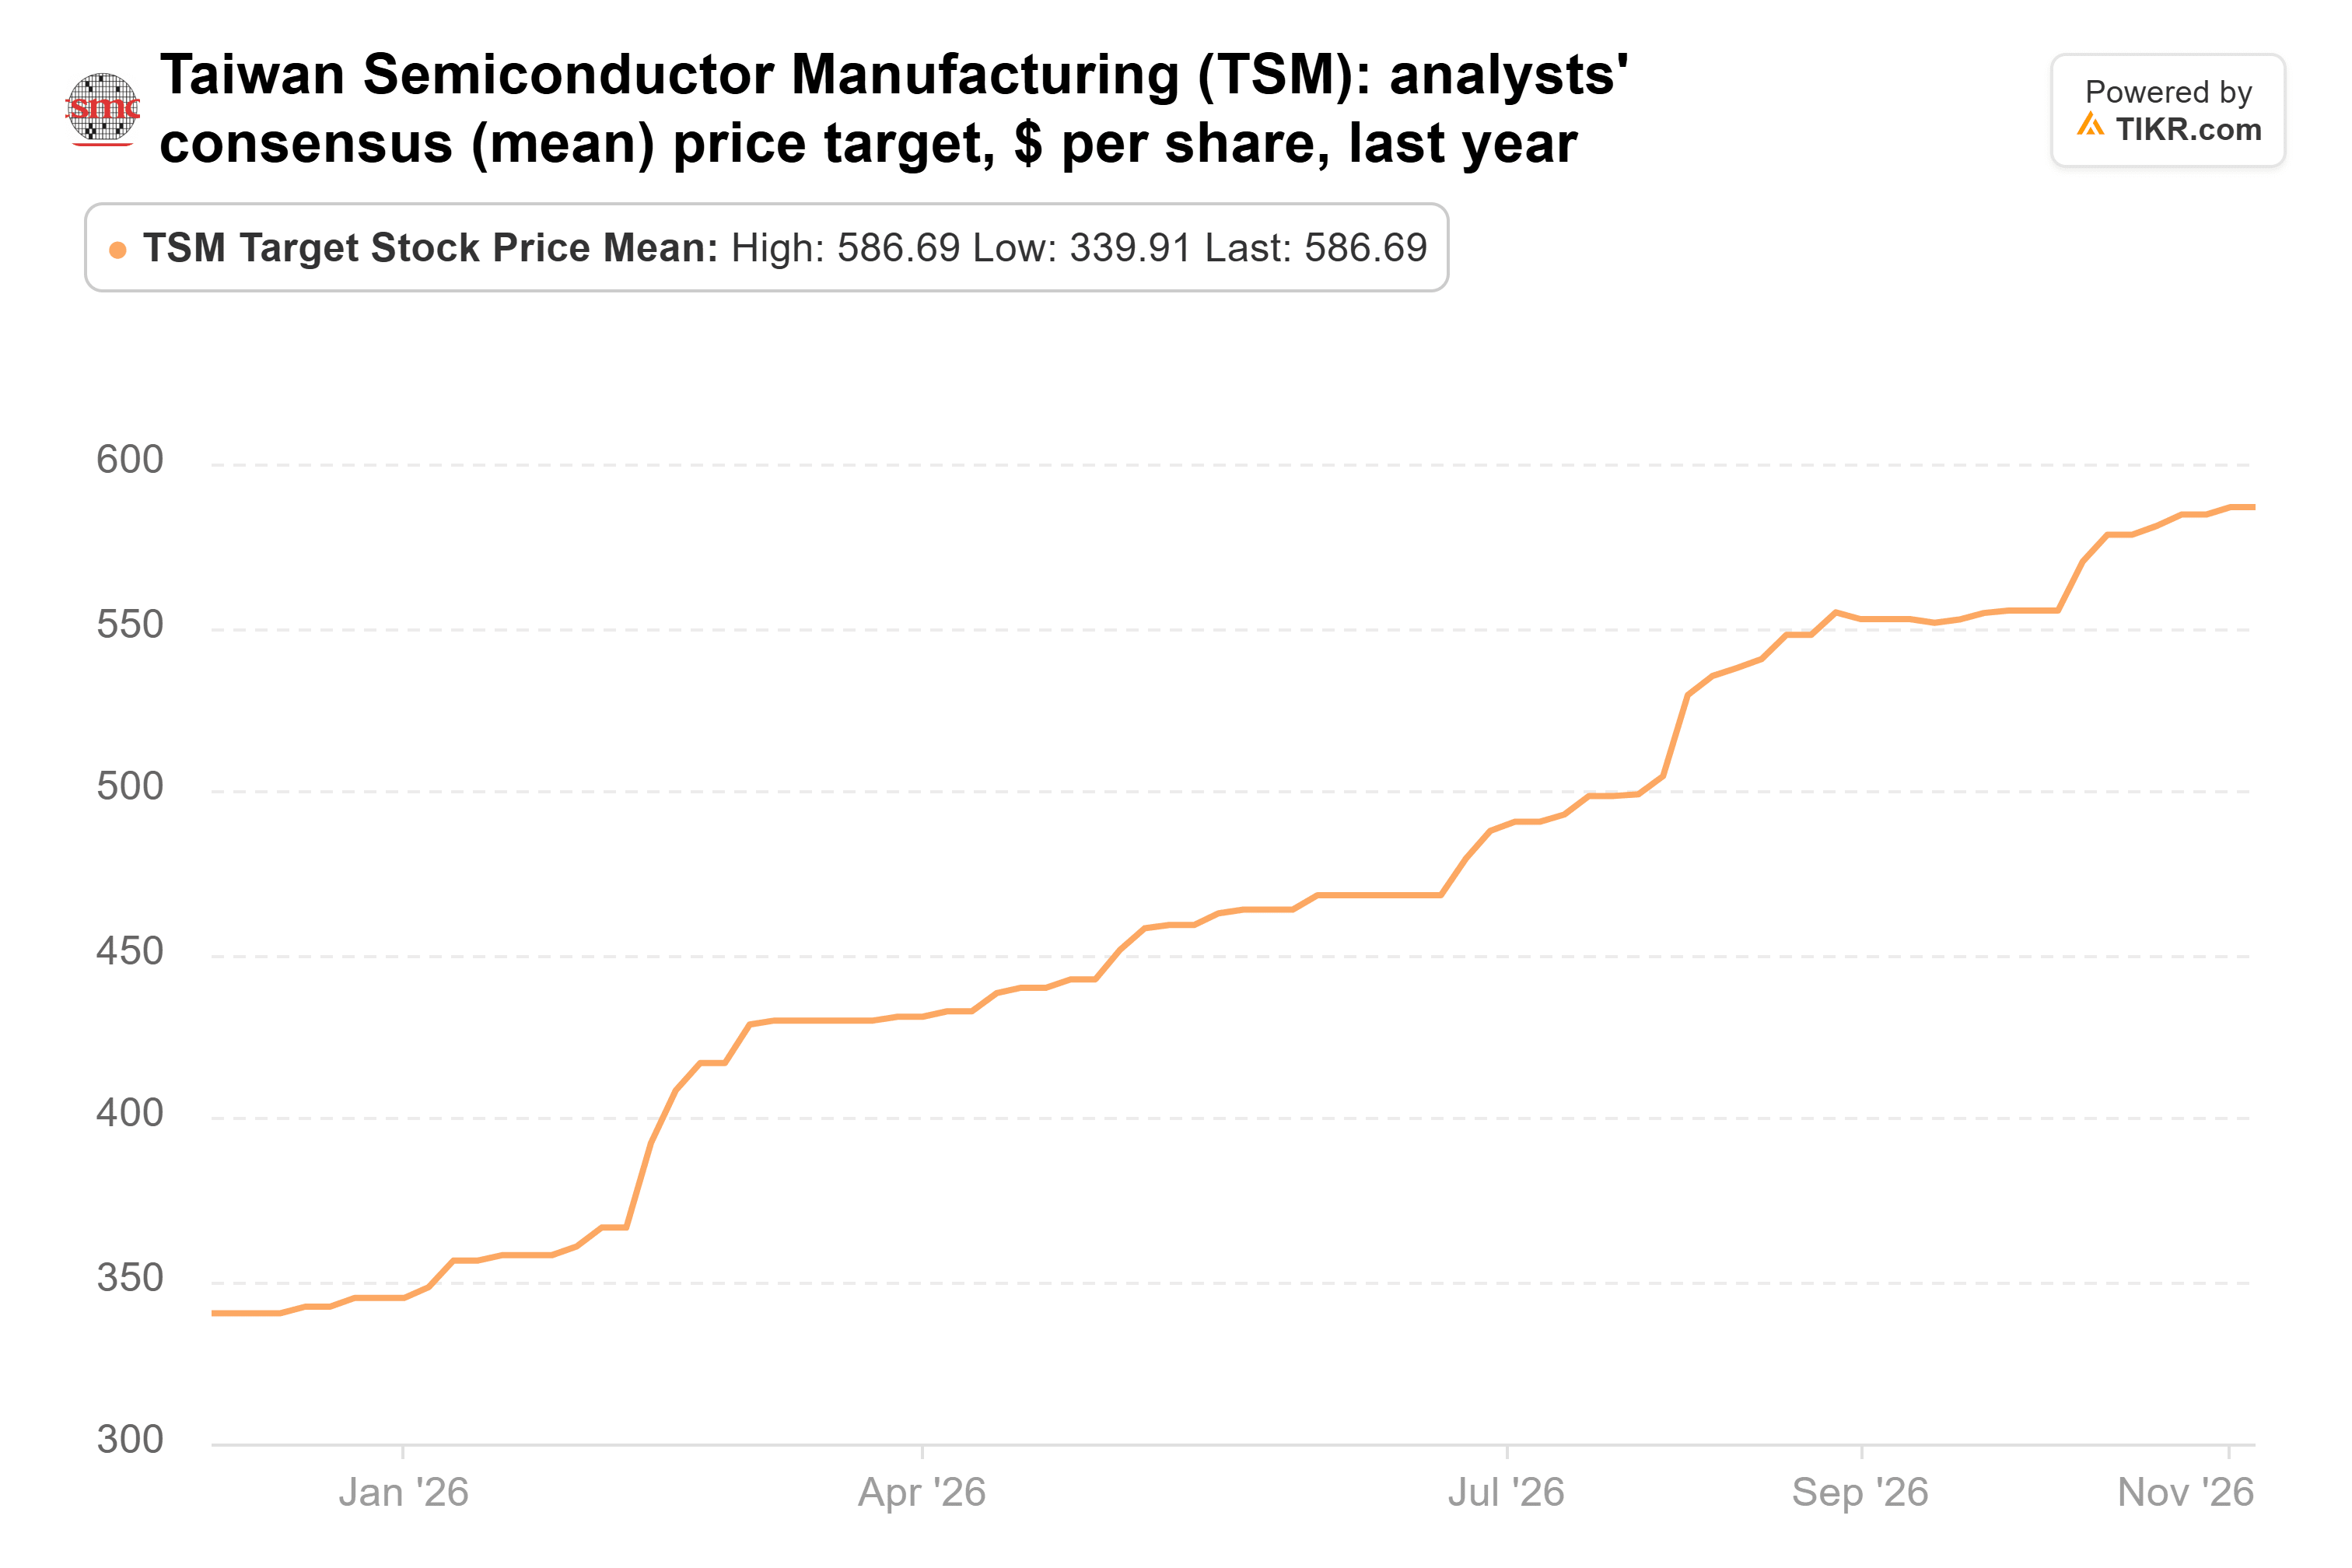
평균 목표가는 587달러로, 1년 전 340달러에서 상승했으며 월요일 종가보다 51% 높습니다. 가장 낮은 목표가인 440달러조차도 스플린터가 매수한 가격보다 훨씬 높습니다.
수치가 스플린터의 TSMC 매수를 뒷받침합니다
주요 리스크는 TSMC의 투자 규모입니다. 회사는 2026년 자본 지출 가이던스를 600억 달러에서 640억 달러로 제시했으며, 실적 콜에서 2026년부터 2028년까지의 지출이 이전 3년간보다 "훨씬 더 크게 증가할 것"이라고 말했는데, 이는 2027년, 2028년 및 그 이후에 가동될 예정인 생산 능력 확장을 지원하기 위한 것입니다. 만약 그 전에 AI 관련 지출이 둔화된다면, TSMC는 그 모든 생산 능력의 비용을 짊어지게 됩니다.
수요는 아직 둔화되지 않았습니다. 화요일 발표된 10월 매출은 전년 동기 대비 59.7% 증가한 5,868.9억 신대만 달러(약 180억 달러)로 2026년 최고치를 기록했습니다. 스플린터는 예측이 여전히 상승 중인 회사를 선행 주가수익비율(P/E) 약 14배에 매수했으며, 388.62달러에서도 주가는 자체 역사 대비 저평가되어 보입니다.
한 이사의 30만 달러는 작은 신호입니다. 더 큰 신호는 1월 중순에 올 것인데, TSMC가 분기 실적을 발표하고 2027년에 대한 첫 전망을 제시할 때입니다.
그렇다면 TSMC 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 채 걸리지 않아 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 TSMC가 얼마의 가치가 될 수 있는지 확인하세요. 월가 합의 예측치에서 시작하거나, 입력값을 조정하여 본인의 비즈니스 전망을 반영할 수 있습니다. 무료로 사용 가능합니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언을 위한 것이 아니며, 특정 주식을 매수하거나 매도하라는 권고도 아님을 유의해 주시기 바랍니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 예측을 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 회사 소식이나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사드리며, 즐거운 투자 되시기 바랍니다!