


핵심 요약
- 스코샤은행은 11월 5일 MercadoLibre의 목표주가를 $2,800에서 $2,300으로 하향 조정했으나, 섹터 아웃퍼폼(Sector Outperform) 등급은 유지했습니다. 이 목표주가는 현재 주가보다 52% 높은 수준입니다.
- 무료 배송과 신용카드 확대로 마진이 압박받으면서 MercadoLibre 주가는 지난 1년간 34% 하락했으며, 3분기 주당순이익(EPS)도 시장 예상을 하회했습니다.
- 2028년 추정치가 유지된다면, $2,300은 1년 후 추정 이익의 약 29배에 해당하며, 이는 현재 2027년 추정치를 기준으로 한 주가수익비율(P/E) 27배에 가깝습니다.
- 목표주가는 애널리스트들이 예상하는 이익에 부합하지만, 해당 추정치는 올해 내내 하향 조정되어 왔기 때문에 MercadoLibre가 이 수준에 도달하는 데는 1년보다 더 오랜 시간이 걸릴 가능성이 높습니다.
MercadoLibre (MELI) 주가는 11월 4일 공개된 3분기 실적 부진으로 인해 오늘 약 $1,515 수준에서 13% 하락했습니다. 이로 인해 지난 1년간 누적 하락률은 34%에 이릅니다.
11월 5일, 스코샤은행은 목표주가를 $2,800에서 $2,300으로 하향 조정했으며 섹터 아웃퍼폼 등급은 유지했습니다. 이는 여전히 오늘 주가보다 52% 높은 수준입니다.
MercadoLibre, 성장을 위해 마진을 투자하다
MercadoLibre가 2025년 6월 브라질의 무료 배송 기준 금액을 R$79에서 R$19로 낮추고 신용카드 발급을 확대한 이후, 2026년 2분기 영업이익률은 1년 전 12.2%에서 6.7%로 떨어졌습니다.
10월 25일 브라질 결선투표에서 룰라의 예상치 못한 승리는 브라질 헤알화 약세 우려로 브라질 주식 하락을 불러왔습니다. 브라질은 MercadoLibre의 2025년 매출 중 52.6%를 차지했습니다.
3분기에는 매출이 45% 증가하여 $107.5억 달러(환율 영향 제외 시 41% 증가)를 기록했으나, 영업이익은 6.6% 감소한 $6.76억 달러로 영업이익률은 6.3%였습니다. 주당순이익(EPS) $8.83는 컨센서스 $9.27를 하회했습니다. 경영진은 브라질에서의 무료 배송 확대, 새로운 물류센터 용량, 추가 제휴 마케팅을 원인으로 꼽았습니다. CFO 마틴 데 로스 산토스는 컨퍼런스콜에서 용량 관련 비용에 대해 "그 부분 중 일부는 4분기에 회복될 것으로 예상한다"고 말했습니다.
TIKR, MercadoLibre에 대한 26명의 애널리스트 추적. "매수" 의견은 몇 개?
MercadoLibre에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용해 이와 같은 주식을 분석하고 있습니다. MercadoLibre의 애널리스트 등급 보기
스코샤은행, 여전히 MercadoLibre 매수 의견 유지
스코샤은행은 2025년 7월 섹터 아웃퍼폼 등급과 $3,500의 목표주가로 커버리지를 시작했습니다. 애널리스트 헥터 마야가 5월에 목표주가를 $2,800으로 낮췄을 때, 그는 이를 낮은 마진 기반으로의 재설정으로 설명했습니다.
경영진도 같은 판단을 하고 있습니다. 3분기 주주서한에서 "우리가 형성하고 있는 (고객) 습관은 단기적으로 포기하는 마진보다 더 가치가 있다"고 밝혔습니다.
$2,300은 합리적인가?
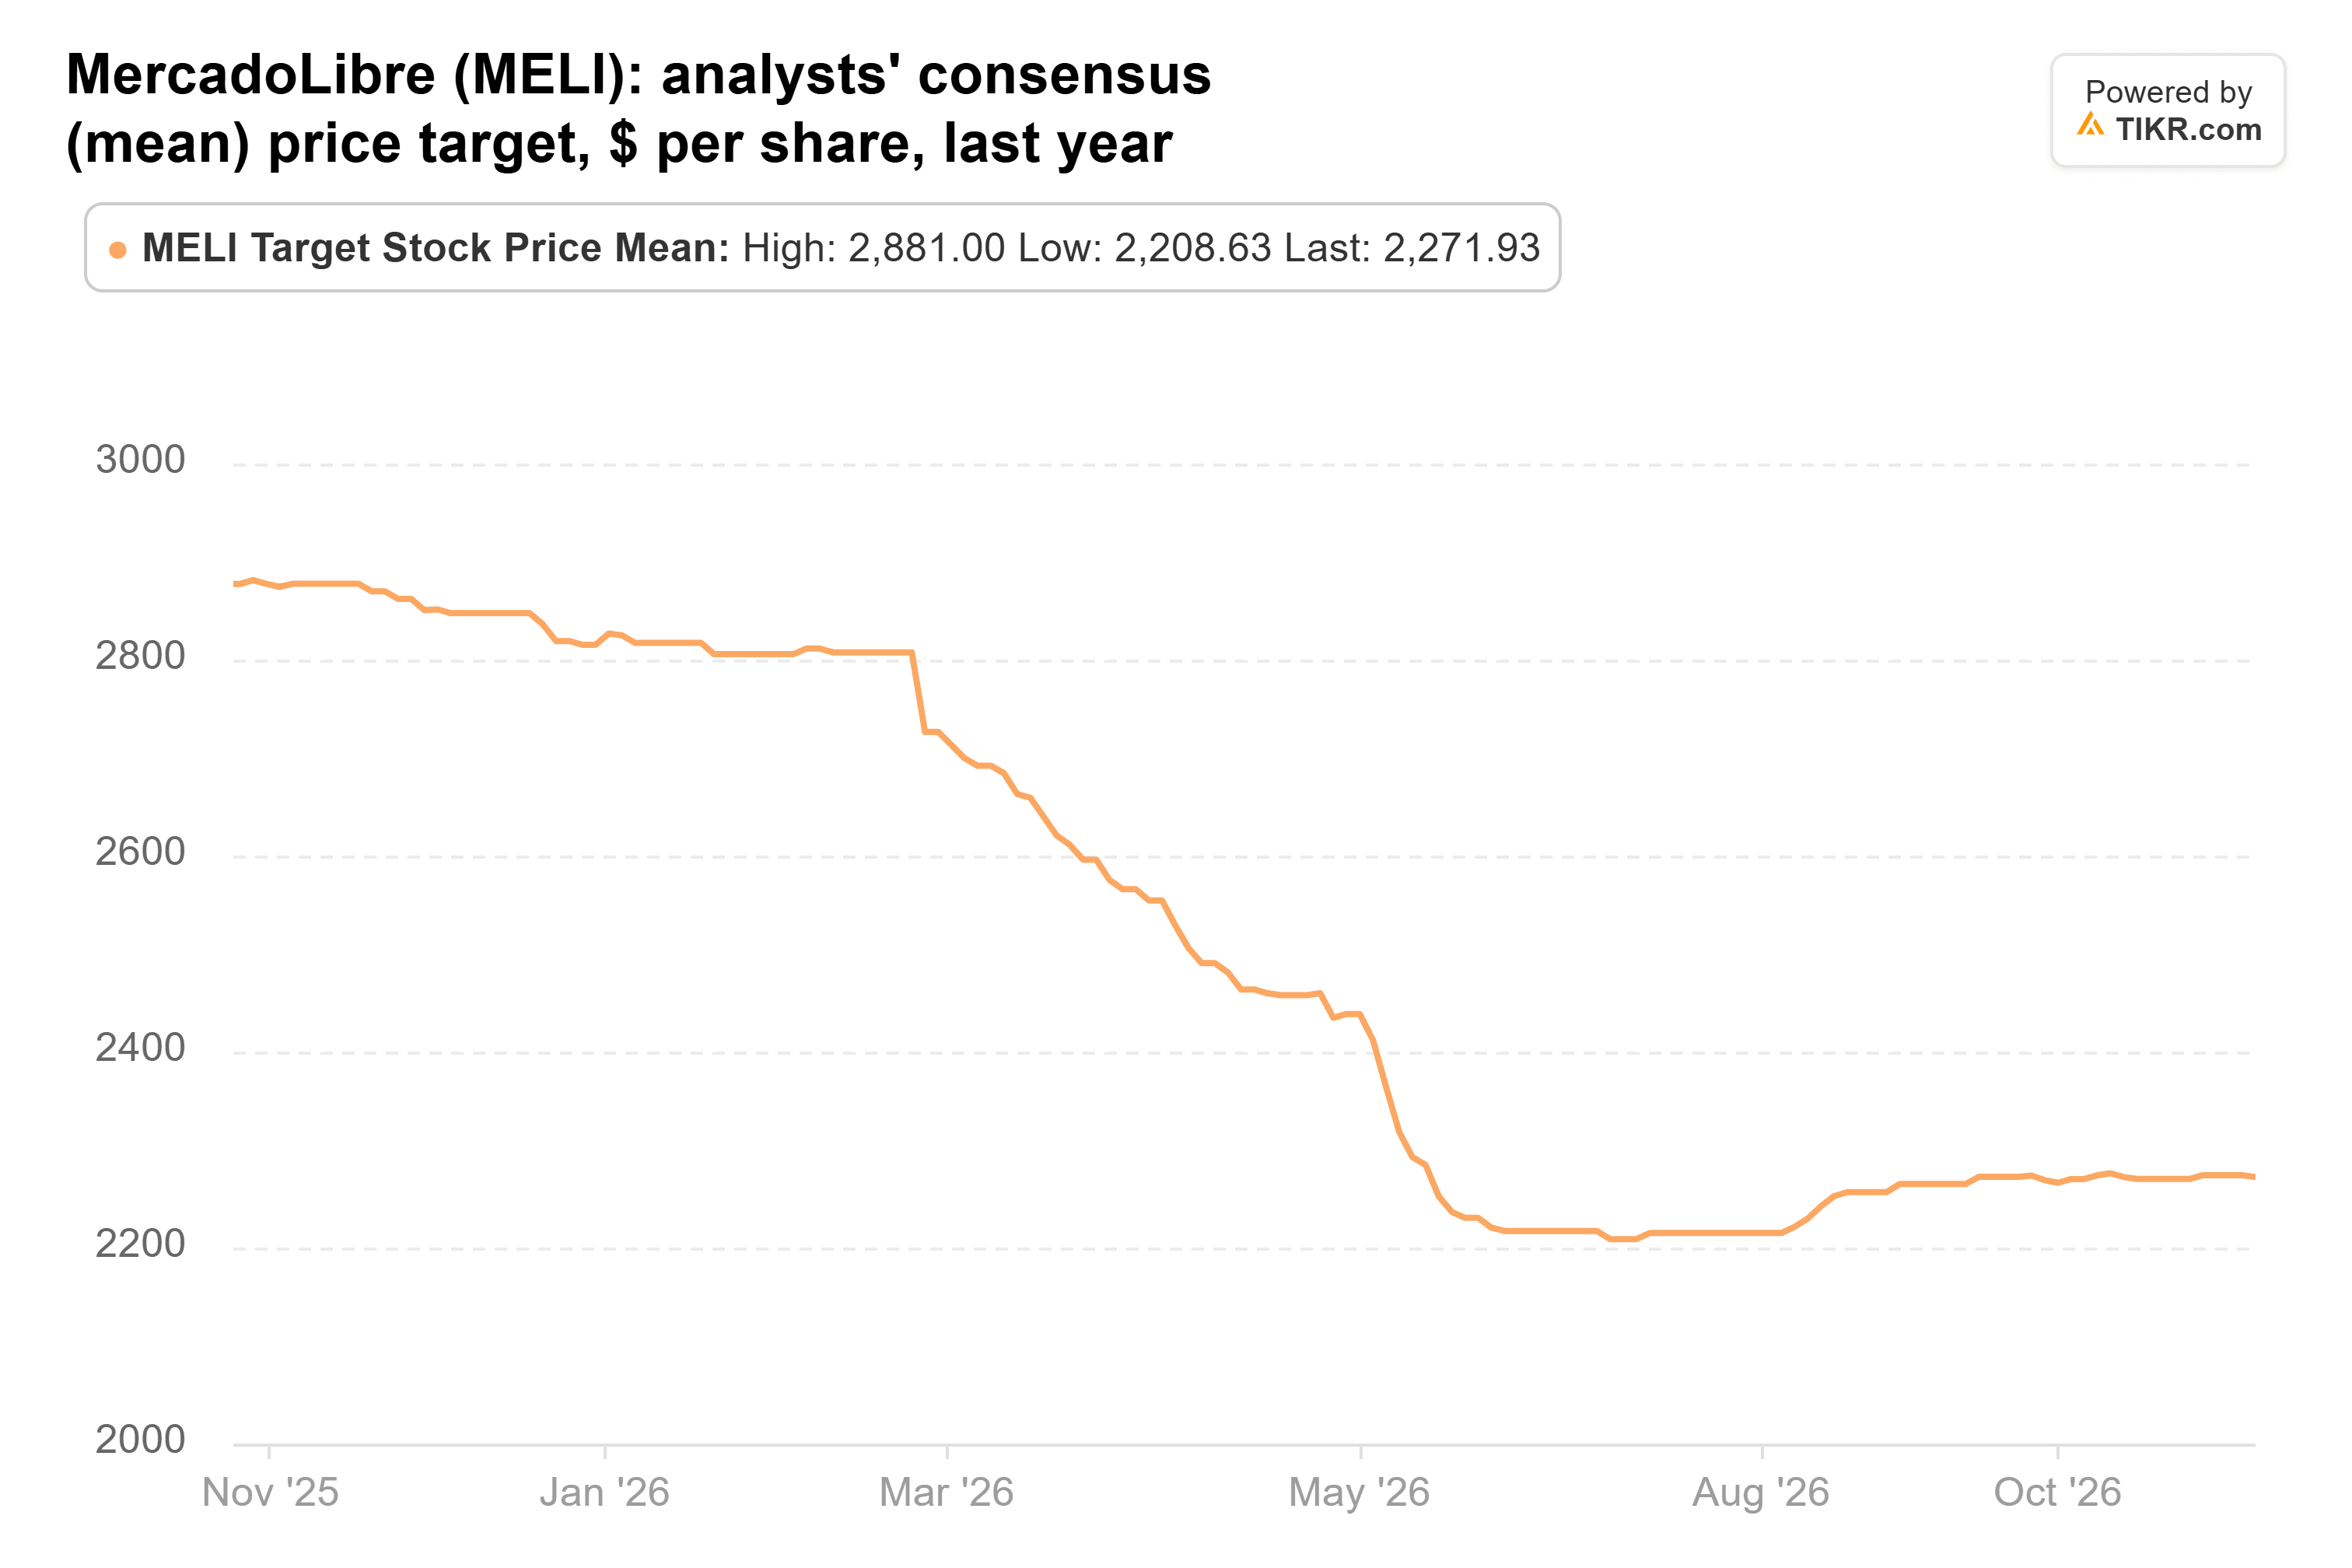
컨센서스 목표주가는 1년 전 $2,877에서 $2,272로 하락했으며, 스코샤은행의 새 목표주가는 이제 평균에 근접합니다.
애널리스트들은 올해 주당순이익(EPS)이 2025년 $39.40에서 $38.26로 소폭 하락한 후, 2027년 $55.89로 급등할 것으로 예상하고 있습니다.
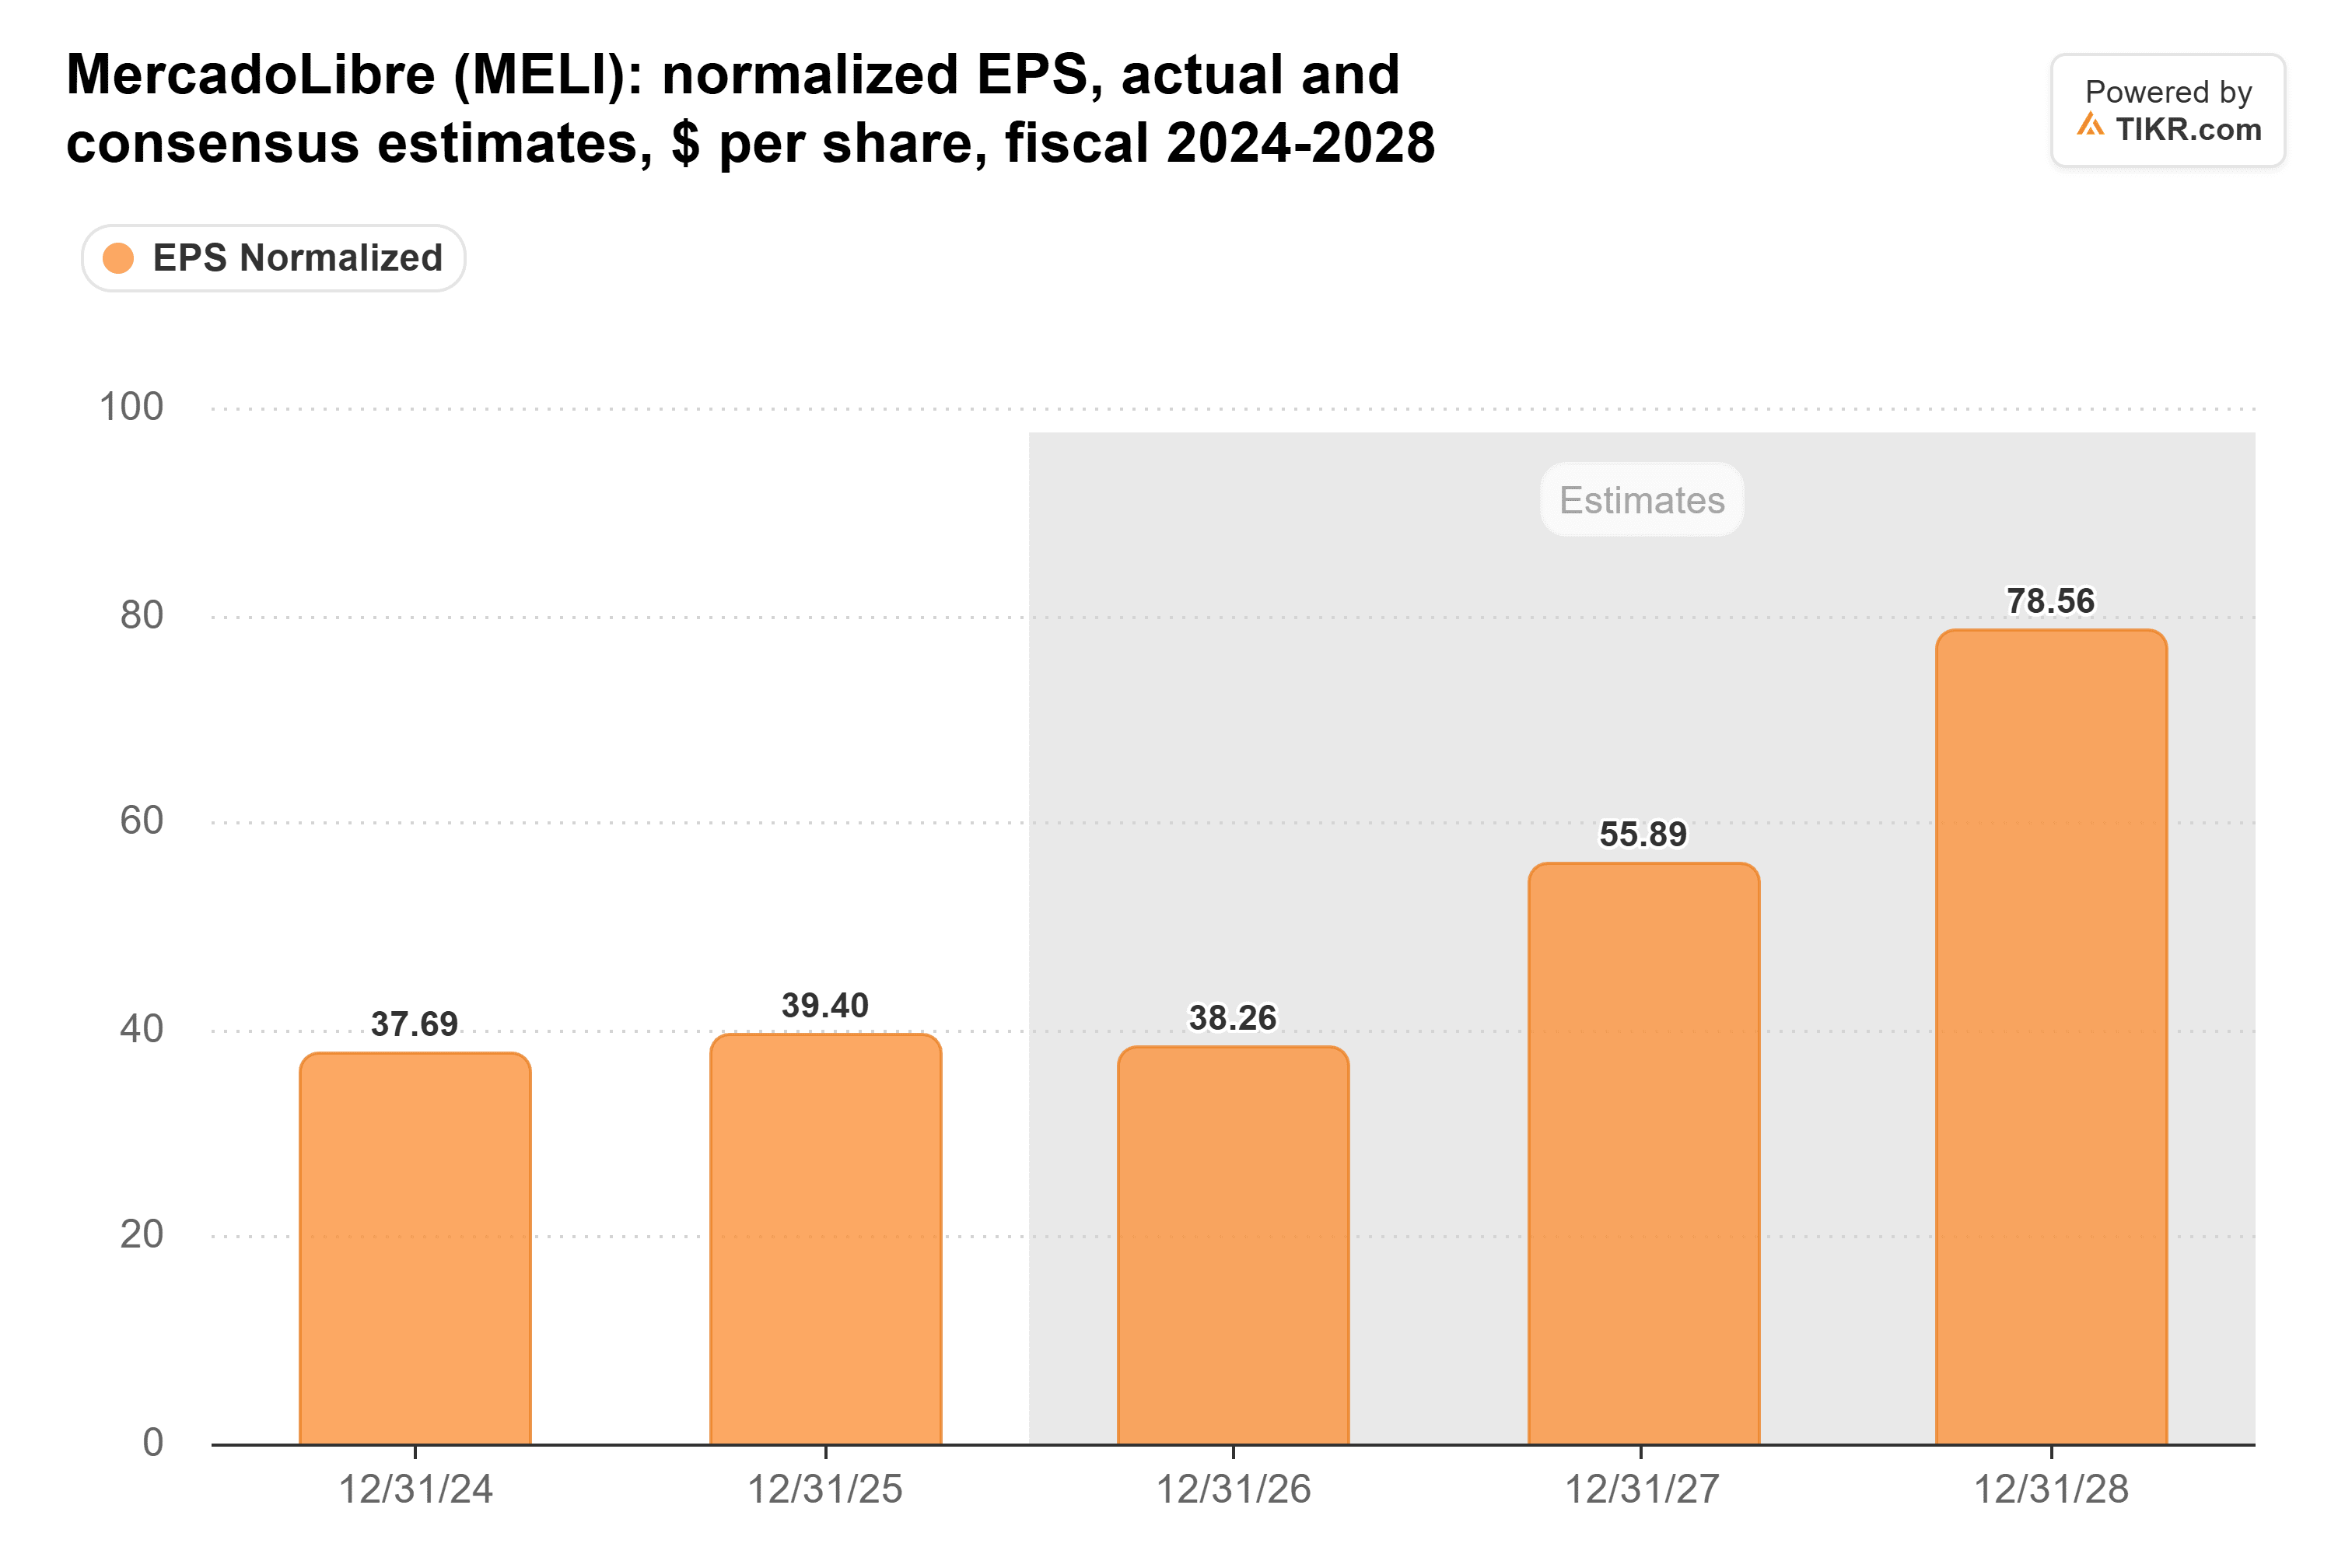
이 2027년 추정치는 2025년 9월 이후 3분의 1 이상 하락했습니다. 제휴 마케팅 지출이 지속되는 가운데, 이번 실적 발표 후 추가 하향 조정이 있을 것으로 예상됩니다.
MercadoLibre는 11월 2일 종가 기준 선행 주가수익비율(P/E) 41배에 거래되었으며, 이는 5년 평균 63배에 비해 낮은 수준입니다. 오늘의 하락으로 현재 약 37배 수준으로 떨어졌습니다.
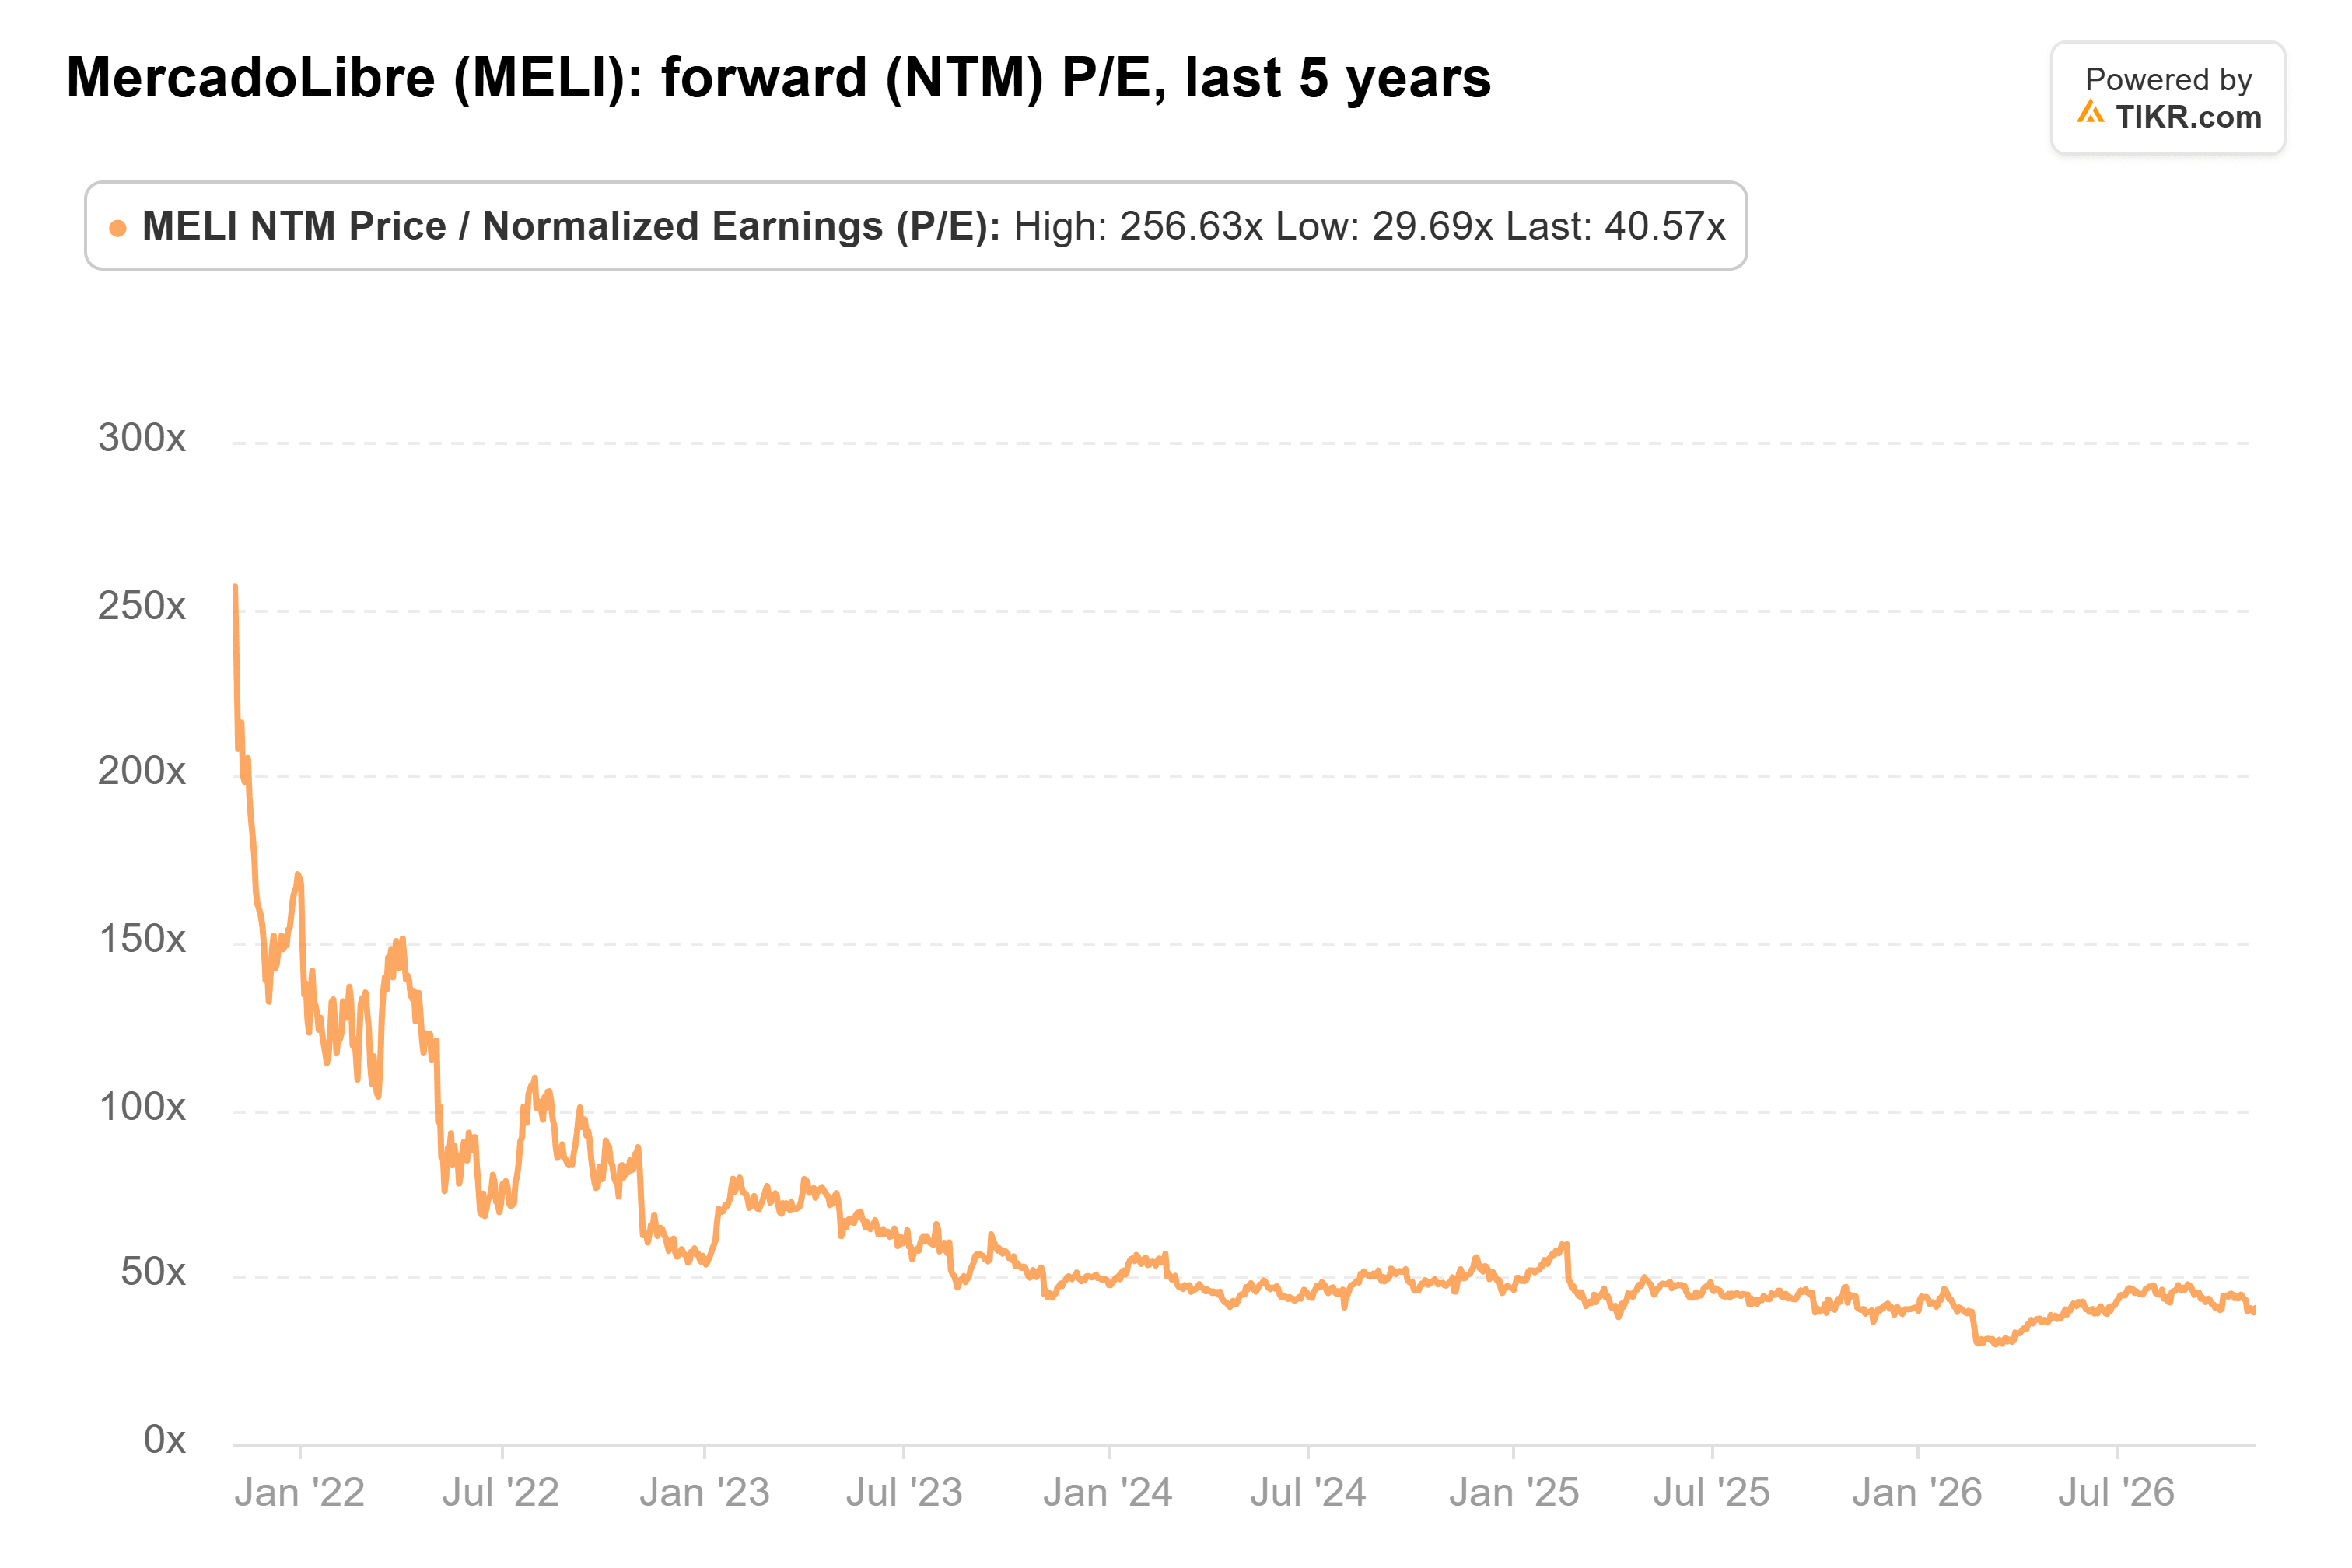
이 평균은 2021년 최고점인 257배에 크게 의존하고 있으며, MercadoLibre는 2023년 말 이후로 분기 종가가 49배를 넘어선 적이 없습니다.
12개월 목표주가는 향후 이익을 기준으로 평가됩니다. 현재는 대부분 2027년 이익이 기준이며, $1,515는 $55.89 추정치의 약 27배에 해당합니다. 1년 후에는 대부분 2028년 이익이 기준이 되며, $2,300은 $78.56 추정치의 약 29배에 해당합니다. 추정치가 유지된다면, 스코샤은행은 약간의 주가수익비율(P/E) 재평가만 필요로 합니다.
$2,300은 애널리스트들이 예상하는 이익이 실현된다면 합리적인 가격입니다. 그러나 추정치가 올해 내내 하락하고 지출이 지속될 것으로 보이기 때문에, MercadoLibre가 스코샤은행이 예상하는 것보다 늦게 이 수준에 도달할 것이라고 생각합니다.
2027년 초 발표될 4분기 서한은 MercadoLibre가 내년에 얼마나 적극적으로 투자할 계획인지를 보여줄 것입니다. 새로운 물류센터가 가동되면서 마진이 회복된다면, 스코샤은행의 전망 타임라인은 더 설득력을 얻을 수 있습니다.
그렇다면 MercadoLibre 주식의 실제 가치는 얼마일까?
TIKR을 사용하면 1분도 채 걸리지 않고 어떤 주식의 미래 가치도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 MercadoLibre의 잠재적 가치를 확인할 수 있습니다. 월스트리트 컨센서스 추정치를 시작점으로 삼거나, 비즈니스에 대한 자신의 견해를 반영하여 입력값을 조정할 수 있습니다. 무료로 사용 가능합니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언을 위한 것이 아니며, 특정 주식을 매수하거나 매도하라는 권고도 아닙니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다. 즐거운 투자 되세요!



