主なポイント
- マイクロンとSKハイニックスは、NVIDIAの決算発表前の11月16日に下落した。これは、マイクロンが2026年度に1株当たり74.33ドルという記録的な利益を上げた後にもかかわらずのことだ。
- 次年度12ヶ月予想益の5倍未満で取引されているマイクロンは、この好況が2018年度や2022年度のピーク時のように消え去ることを織り込んだ株価水準にある。
- マイクロンが締結した26件の複数年契約(2030年までに売上高の35%以上をカバーすると推定)は、「通常の年」の姿を変えつつある。
マイクロン・テクノロジー (MU) と SKハイニックス (SKHY) は、AI関連支出への懸念から、NVIDIAの11月17日の決算発表を前に、11月16日に再び下落した。
r/stocks のある投資家は、マイクロンがなぜ評価されないのかを次のように要約した:「マイクロンは前年度に1株当たり74.33ドルの利益を上げた。その前の9年間の合計は39.64ドルだ」。この投稿者の計算によれば、これは前年度の利益の10倍だが、10年間の平均利益11.40ドルの68倍にあたる。そして問う:「74ドルを『通常の年』と呼ぶには、何が必要だろうか?」
もっともな質問だ。私は、マイクロンはその株価が示す以上に、その答えに近づいていると思う。
アナリストはマイクロンに74ドルをはるかに超える利益を期待
コンセンサスでは、マイクロンの正規化EPSは2027年度に倍増以上の176.50ドルに達し、2028年度には207.76ドルに達すると見込まれている。
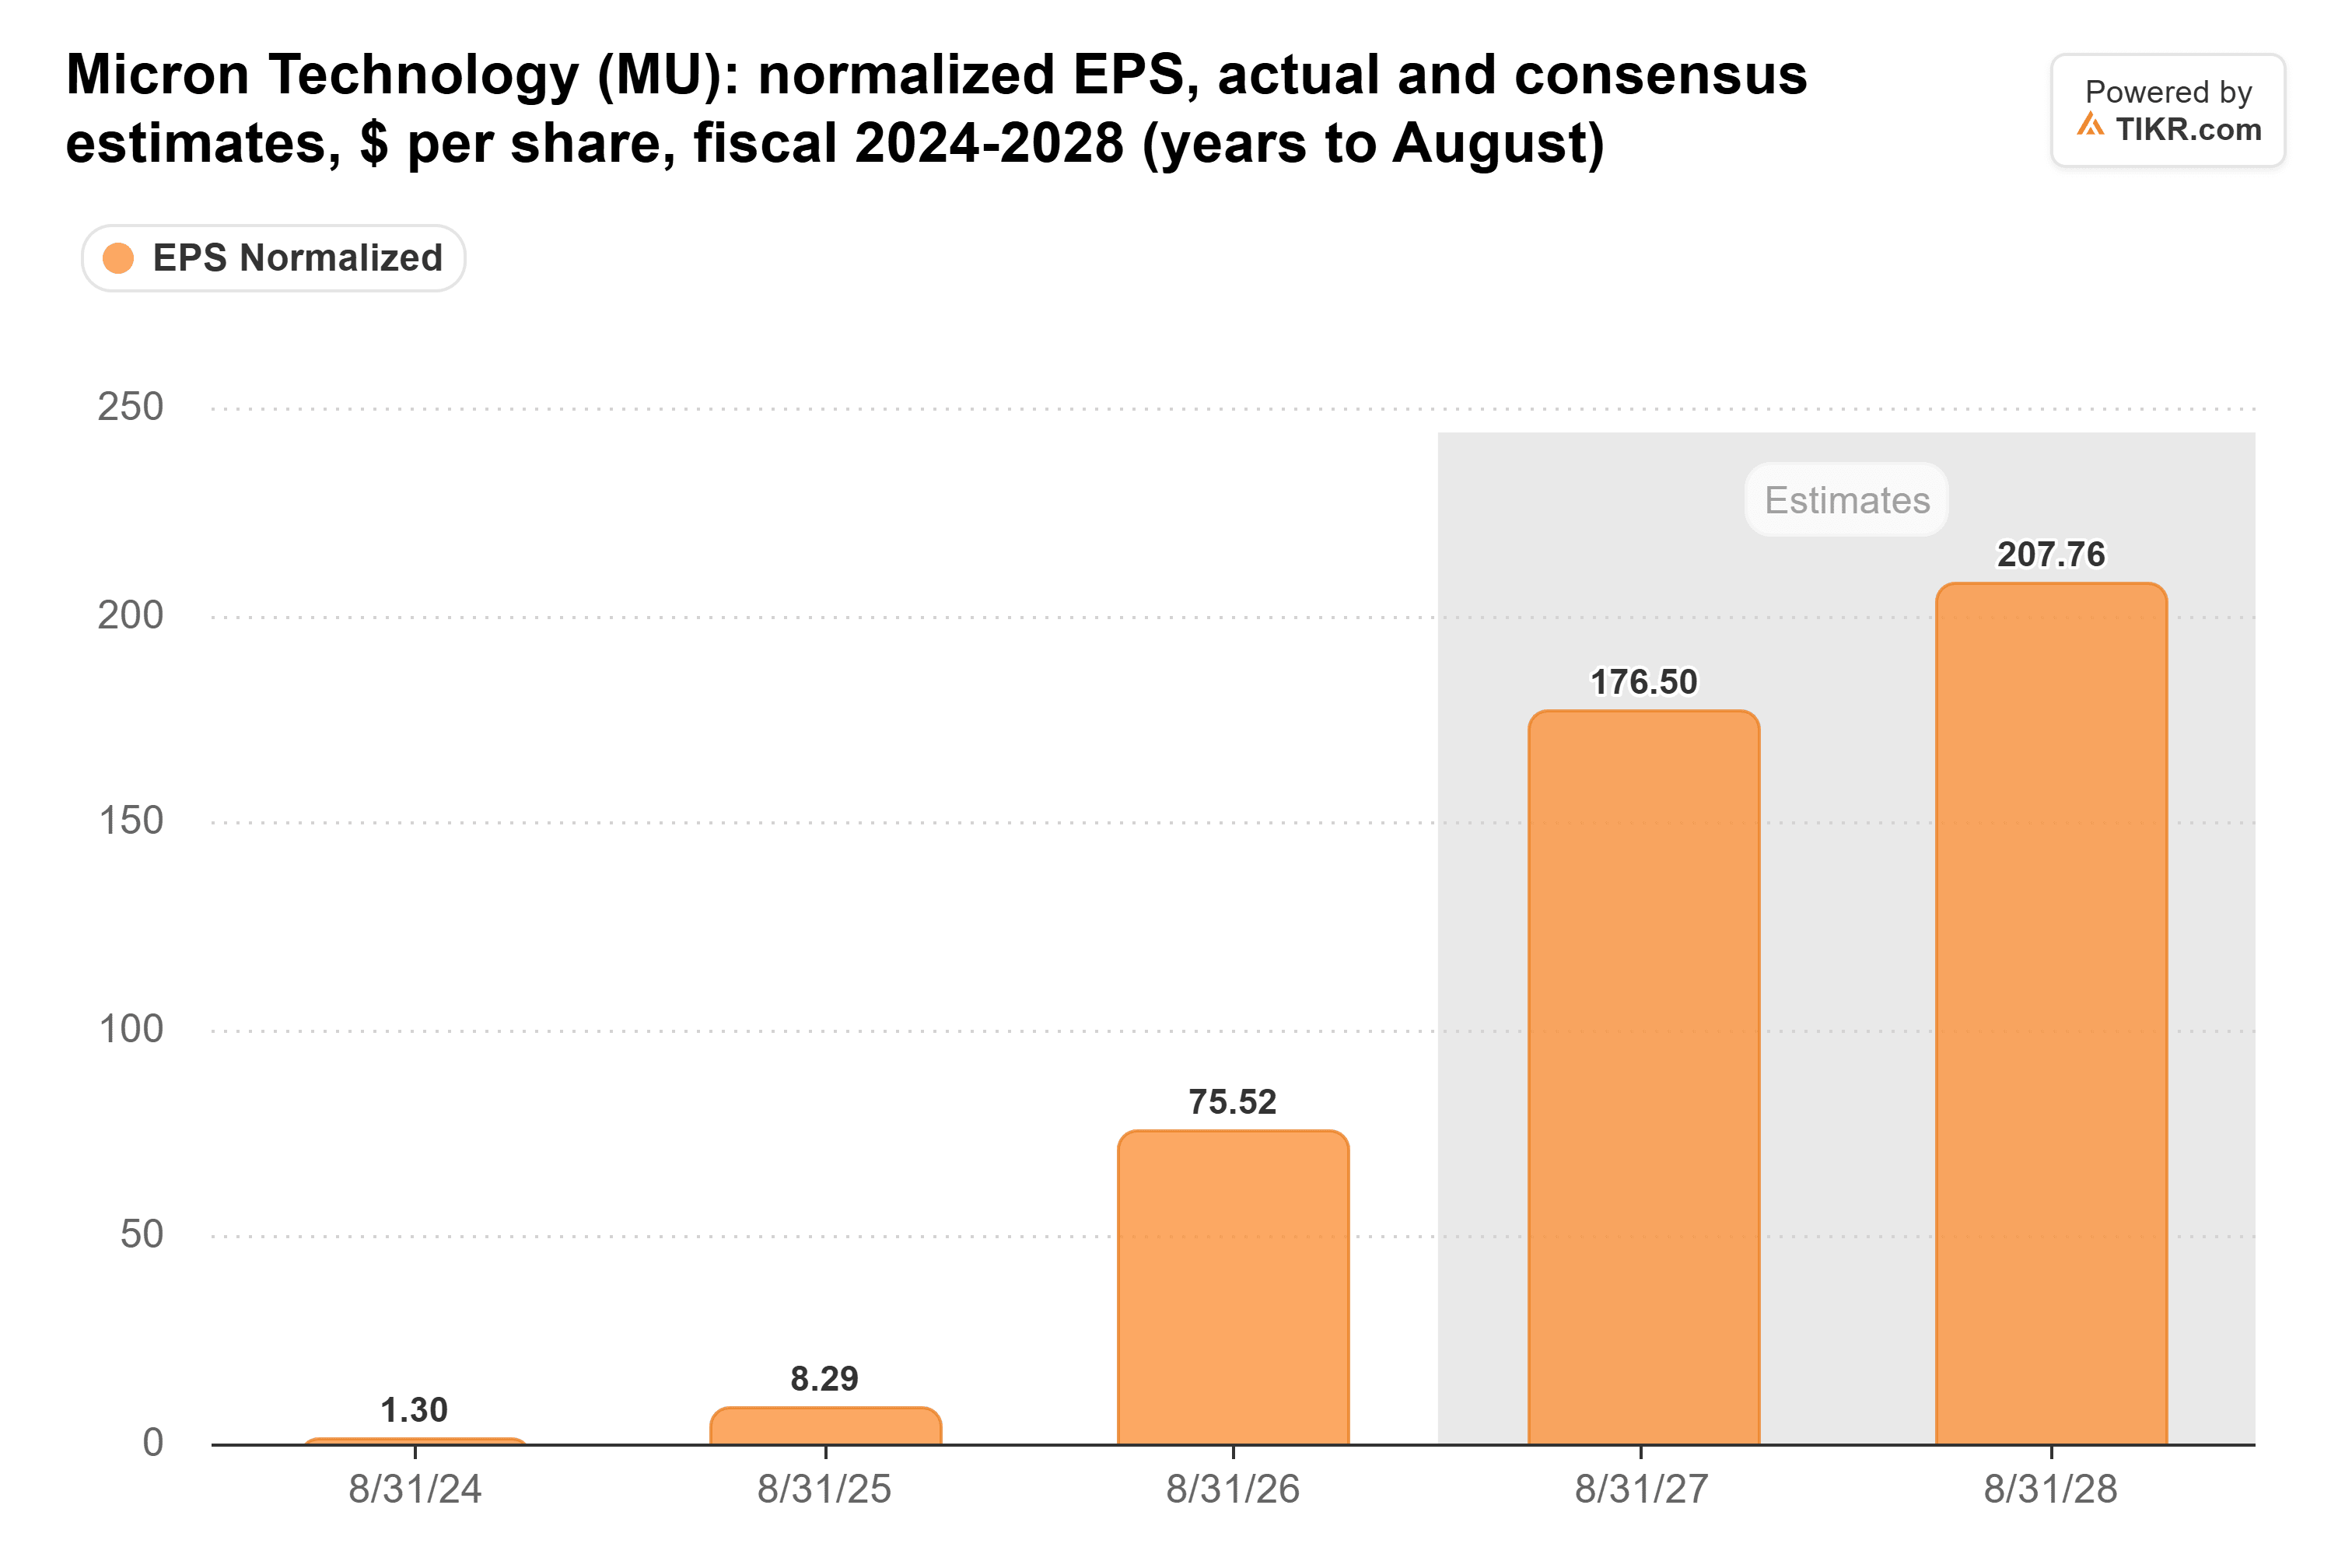
それでもマイクロンは次年度12ヶ月予想益の5倍未満で取引されており、これは2018年のピーク時のフォワードP/Eとほぼ同じ水準だ。投資家はこれらの予想が実現しないと賭けている。もし実現すれば、上振れ余地は莫大だ。
TIKRはマイクロンについて49人のアナリストを追跡。「買い」と言うのは何人?
マイクロンの「買い」「中立」「売り」レーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。マイクロンのアナリスト・レーティングを見る
メモリは過去に投資家を焼いてきた
2018年度の1株当たり利益11.51ドルは2年後には2.37ドルに縮小し、2022年度の7.75ドルは翌年度に5.34ドルの損失に転じた。純利益はこの激しい変動を示している:
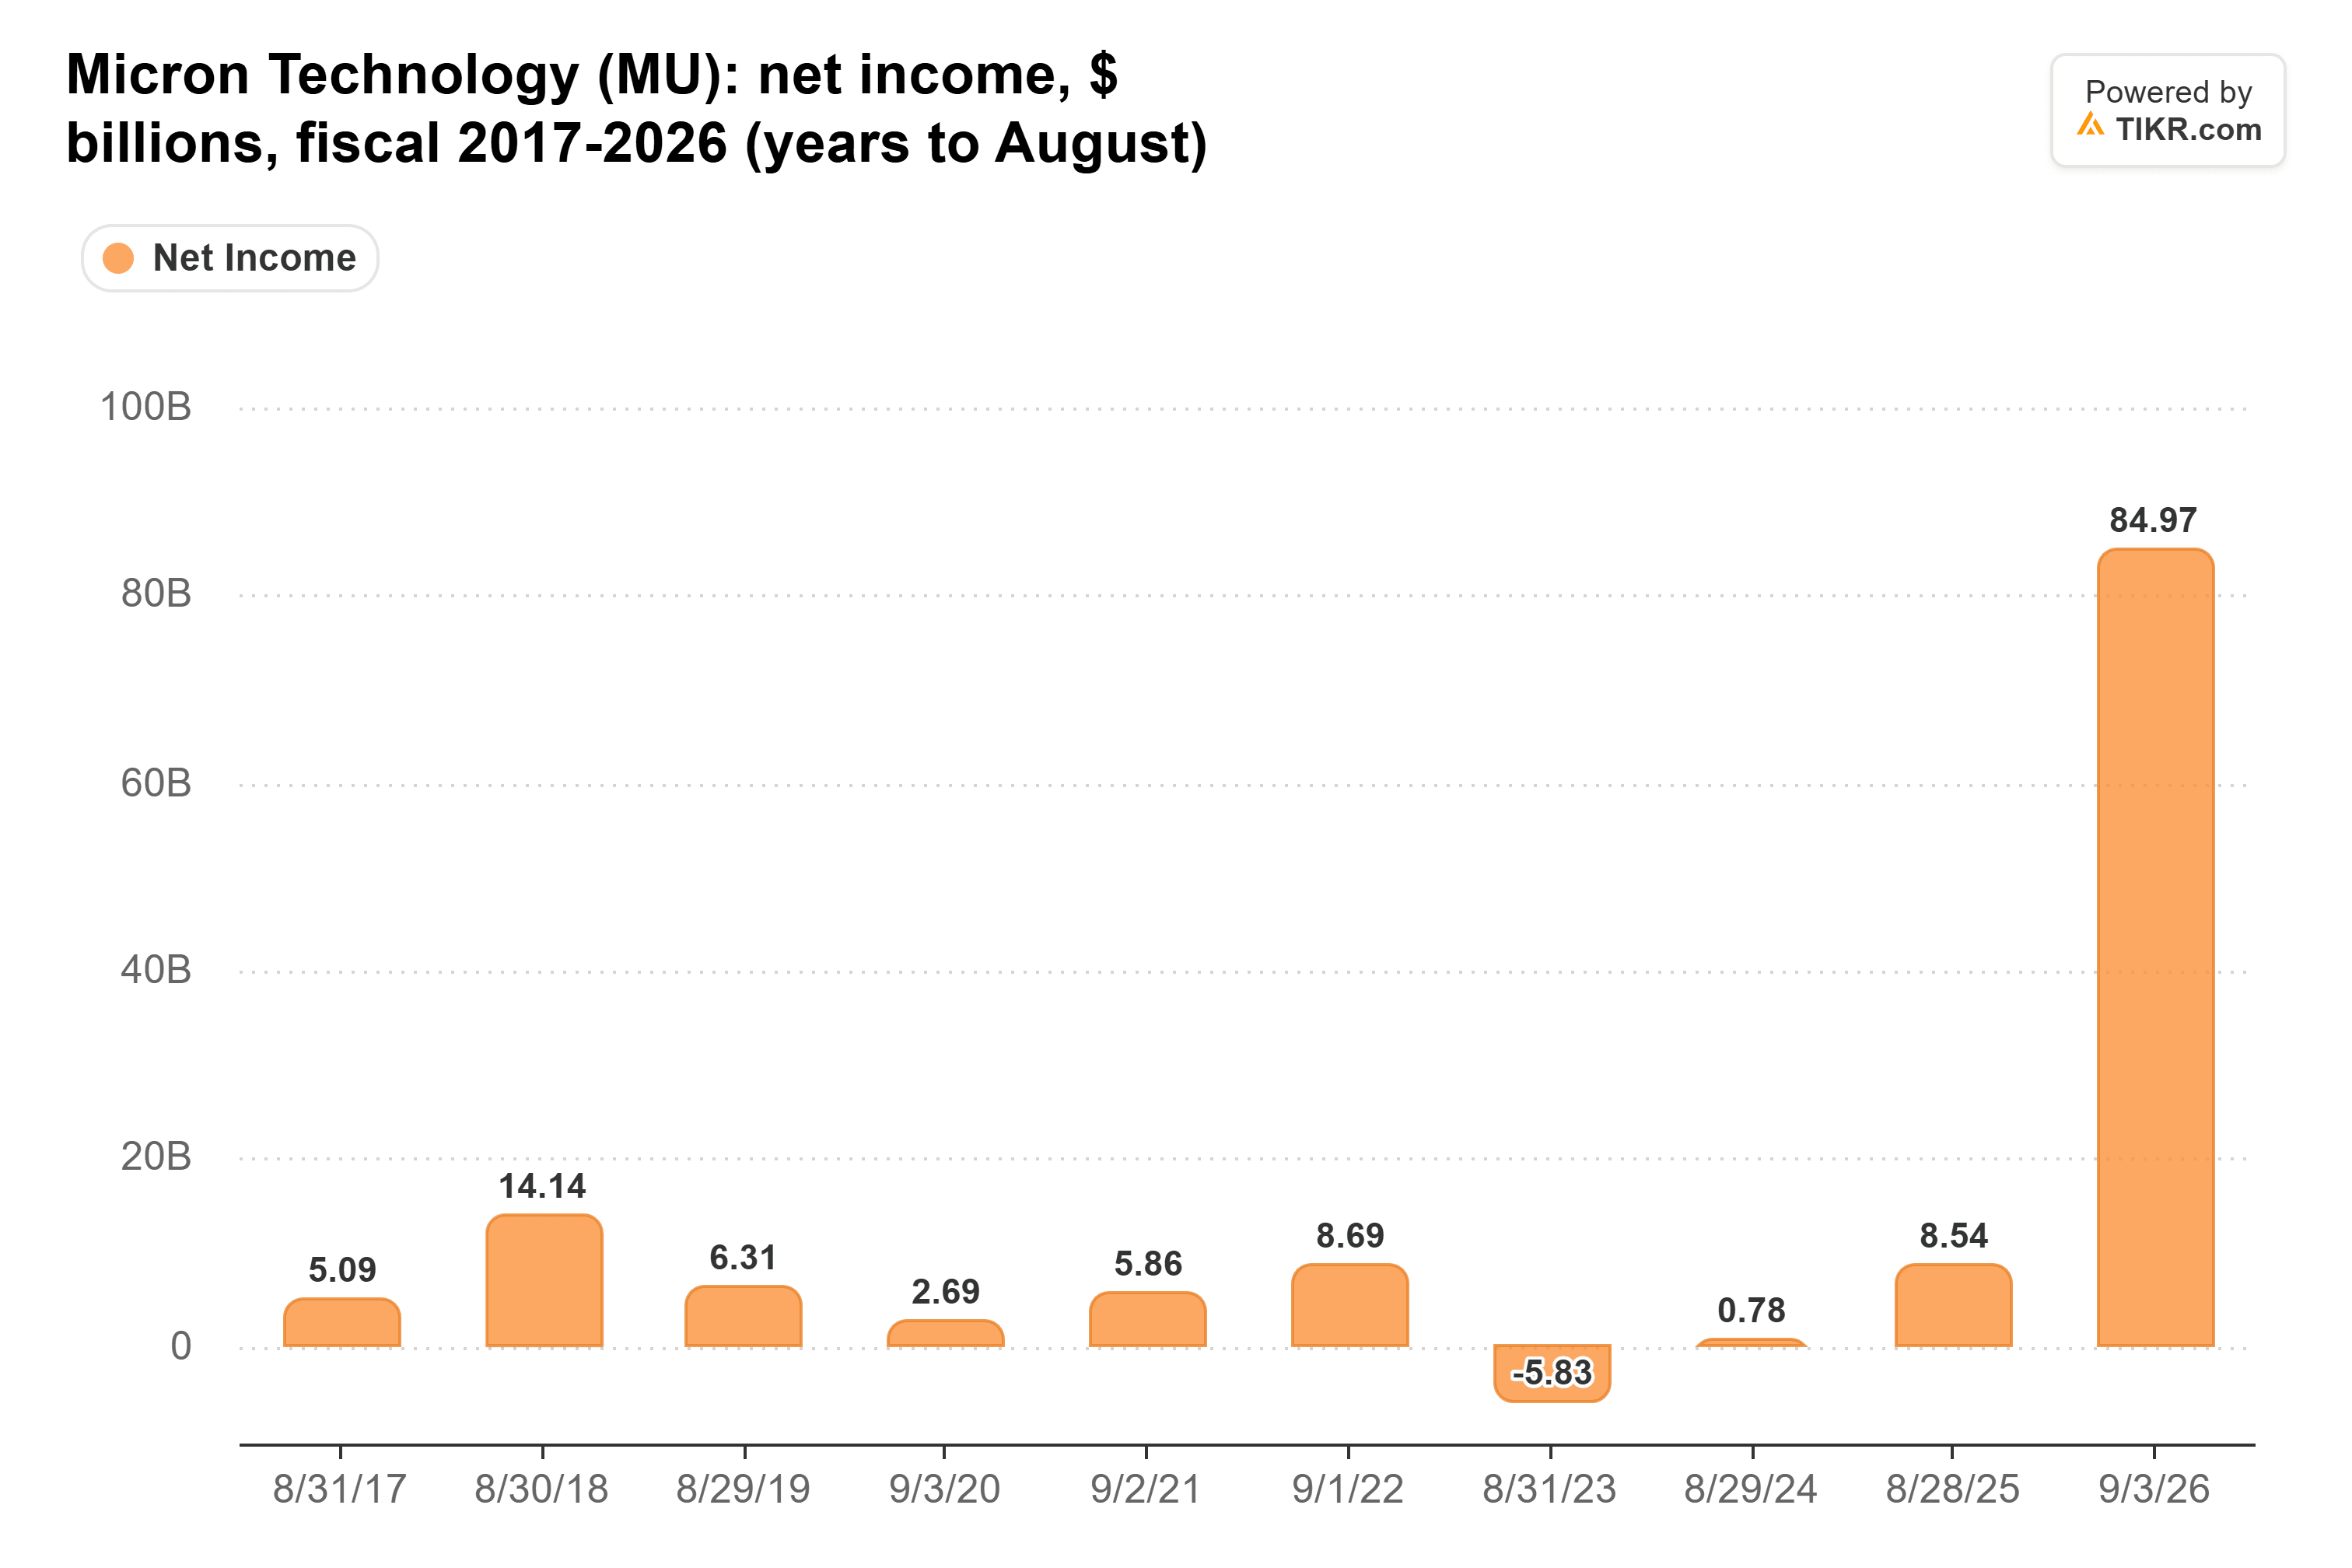
2026年度の記録は主に価格によるものだった。マイクロンの年次報告書によれば、DRAM価格は約180%、NAND価格は約200%上昇した一方、ビット出荷量は20%半ばの範囲で成長した。前回価格が反転した際には、売上総利益率は2022年度の45.2%から2023年度にはマイナス9.1%に落ち込んだ。
契約が「通常の年」の姿を変える
別の読者は基準を設定した:「売上の大きな割合を2年または3年にわたってカバーする契約、それに加えてEPSに近いフリーキャッシュフロー」だ。
マイクロンは26件のテイク・オア・ペイ契約を締結しており、経営陣はこれらが2030年までに売上高の35%以上をカバーし、2027年度の生産量の75%以上がコミットされていると推定している。価格帯が設定された契約については、マイクロンは、過去のどのサイクルにおけるピーク四半期の売上総利益率よりも、最低価格であっても有意に高い売上総利益率を見込んでいる。
競合他社も同様の逼迫感を認識している。SKハイニックスは10月28日の決算説明会で、交渉中の契約を含めると、DRAMとHBMの生産量は実質的に2029年まで売り切れていると述べた。
キャッシュフローのテストは半分満たされている。2026年度のフリーキャッシュフロー59.0億ドルは純利益85.0億ドルを下回ったが、これは売掛金が252億ドルの営業キャッシュフローを拘束したことも一因だ。しかし、第4四半期単独では329億ドルを生み出し、これは2017年度から2025年度までのフリーキャッシュフロー合計の約2倍にあたる。
マイクロンには下降局面の年が必要だ
マイクロン、その競合他社、そして中国のCXMTによる新工場が2027年と2028年に生産を開始する予定であり、コンセンサスでは既に売上総利益率が2027年度の87.0%から2030年度には65.5%に低下すると見込まれている。
それでも、私はマイクロンが長期的に勝者となる態勢にあると思う。投資家がそれを認めるのは、メモリ価格が下落し、契約が維持されることで利益が過去のあらゆるピークを上回り続ける、というこれまでに経験したことのないテストが初めて行われた時だろう。最初のチェックポイントは12月の第1四半期決算であり、経営陣はこれが2027年度の売上総利益率の底を打つ四半期になると見込んでいる。
では、マイクロンの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロンがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!