主なポイント
- ダン・ナイルズ氏は、NVIDIAの70%成長見通しを制限しているのは需要ではなく供給であり、これが緩衝材となっていると指摘。
- ストリートの数字に基づけば、その緩衝材は約1,200億ドル、需要の約15%(30%ではない)に相当。
- ナイルズ氏は依然として2027年暦年の見通しが下方修正されると予想しており、慎重な見通しは株価に打撃を与える可能性がある。
- NVIDIAの株価は予想PER 12.9倍で、これは5年ぶりの低水準であり、5年平均の約3分の1に過ぎない。
NVIDIA (NVDA) は、火曜日の決算発表を前に、投資家を不安にさせる要素を多く抱えている。株価は6週間で約3分の1の価値を失い、月曜日には156.14ドルで取引を終えた。NVIDIAは11月12日に、創業者のジェンセン・フアン氏がCEOを退任し、CFOのコレット・クレス氏が暫定CEOに就任、取締役会が恒久的な後任を探すと発表した。ジーン・マンスター氏は投資家に対し、NVIDIAが業績見通しを撤回する可能性に備えるよう警告している。
ナイルズ・インベストメント・マネジメントの創業者、ダン・ナイルズ氏は、市場が見落としている緩衝材があると見ている。X(旧Twitter)のフォロワーへの返信で、NVIDIAが10月21日に最終需要が100%以上で推移していると繰り返し述べた一方で、供給が制約となっているため成長率70%の見通しを示している点を指摘した。
つまり、彼が述べたように、NVIDIAは「理論的には過去約4週間で需要の30%を失っても、なおその予測を達成できる」可能性がある。
約1,200億ドルの余裕
70%という数字は、NVIDIAの8月の決算説明会に基づく。クレス氏は、2028年1月期(主に2027年暦年)の売上高が約70%増加するとの見通しを示し、これは供給制約によるものであり、顧客の予測は成長率が2倍になることを示唆していると述べた。アナリストも同様の見解で、売上高は2027年1月期の4,120億ドルから翌期には6,890億ドルへ67%増加すると予想している:
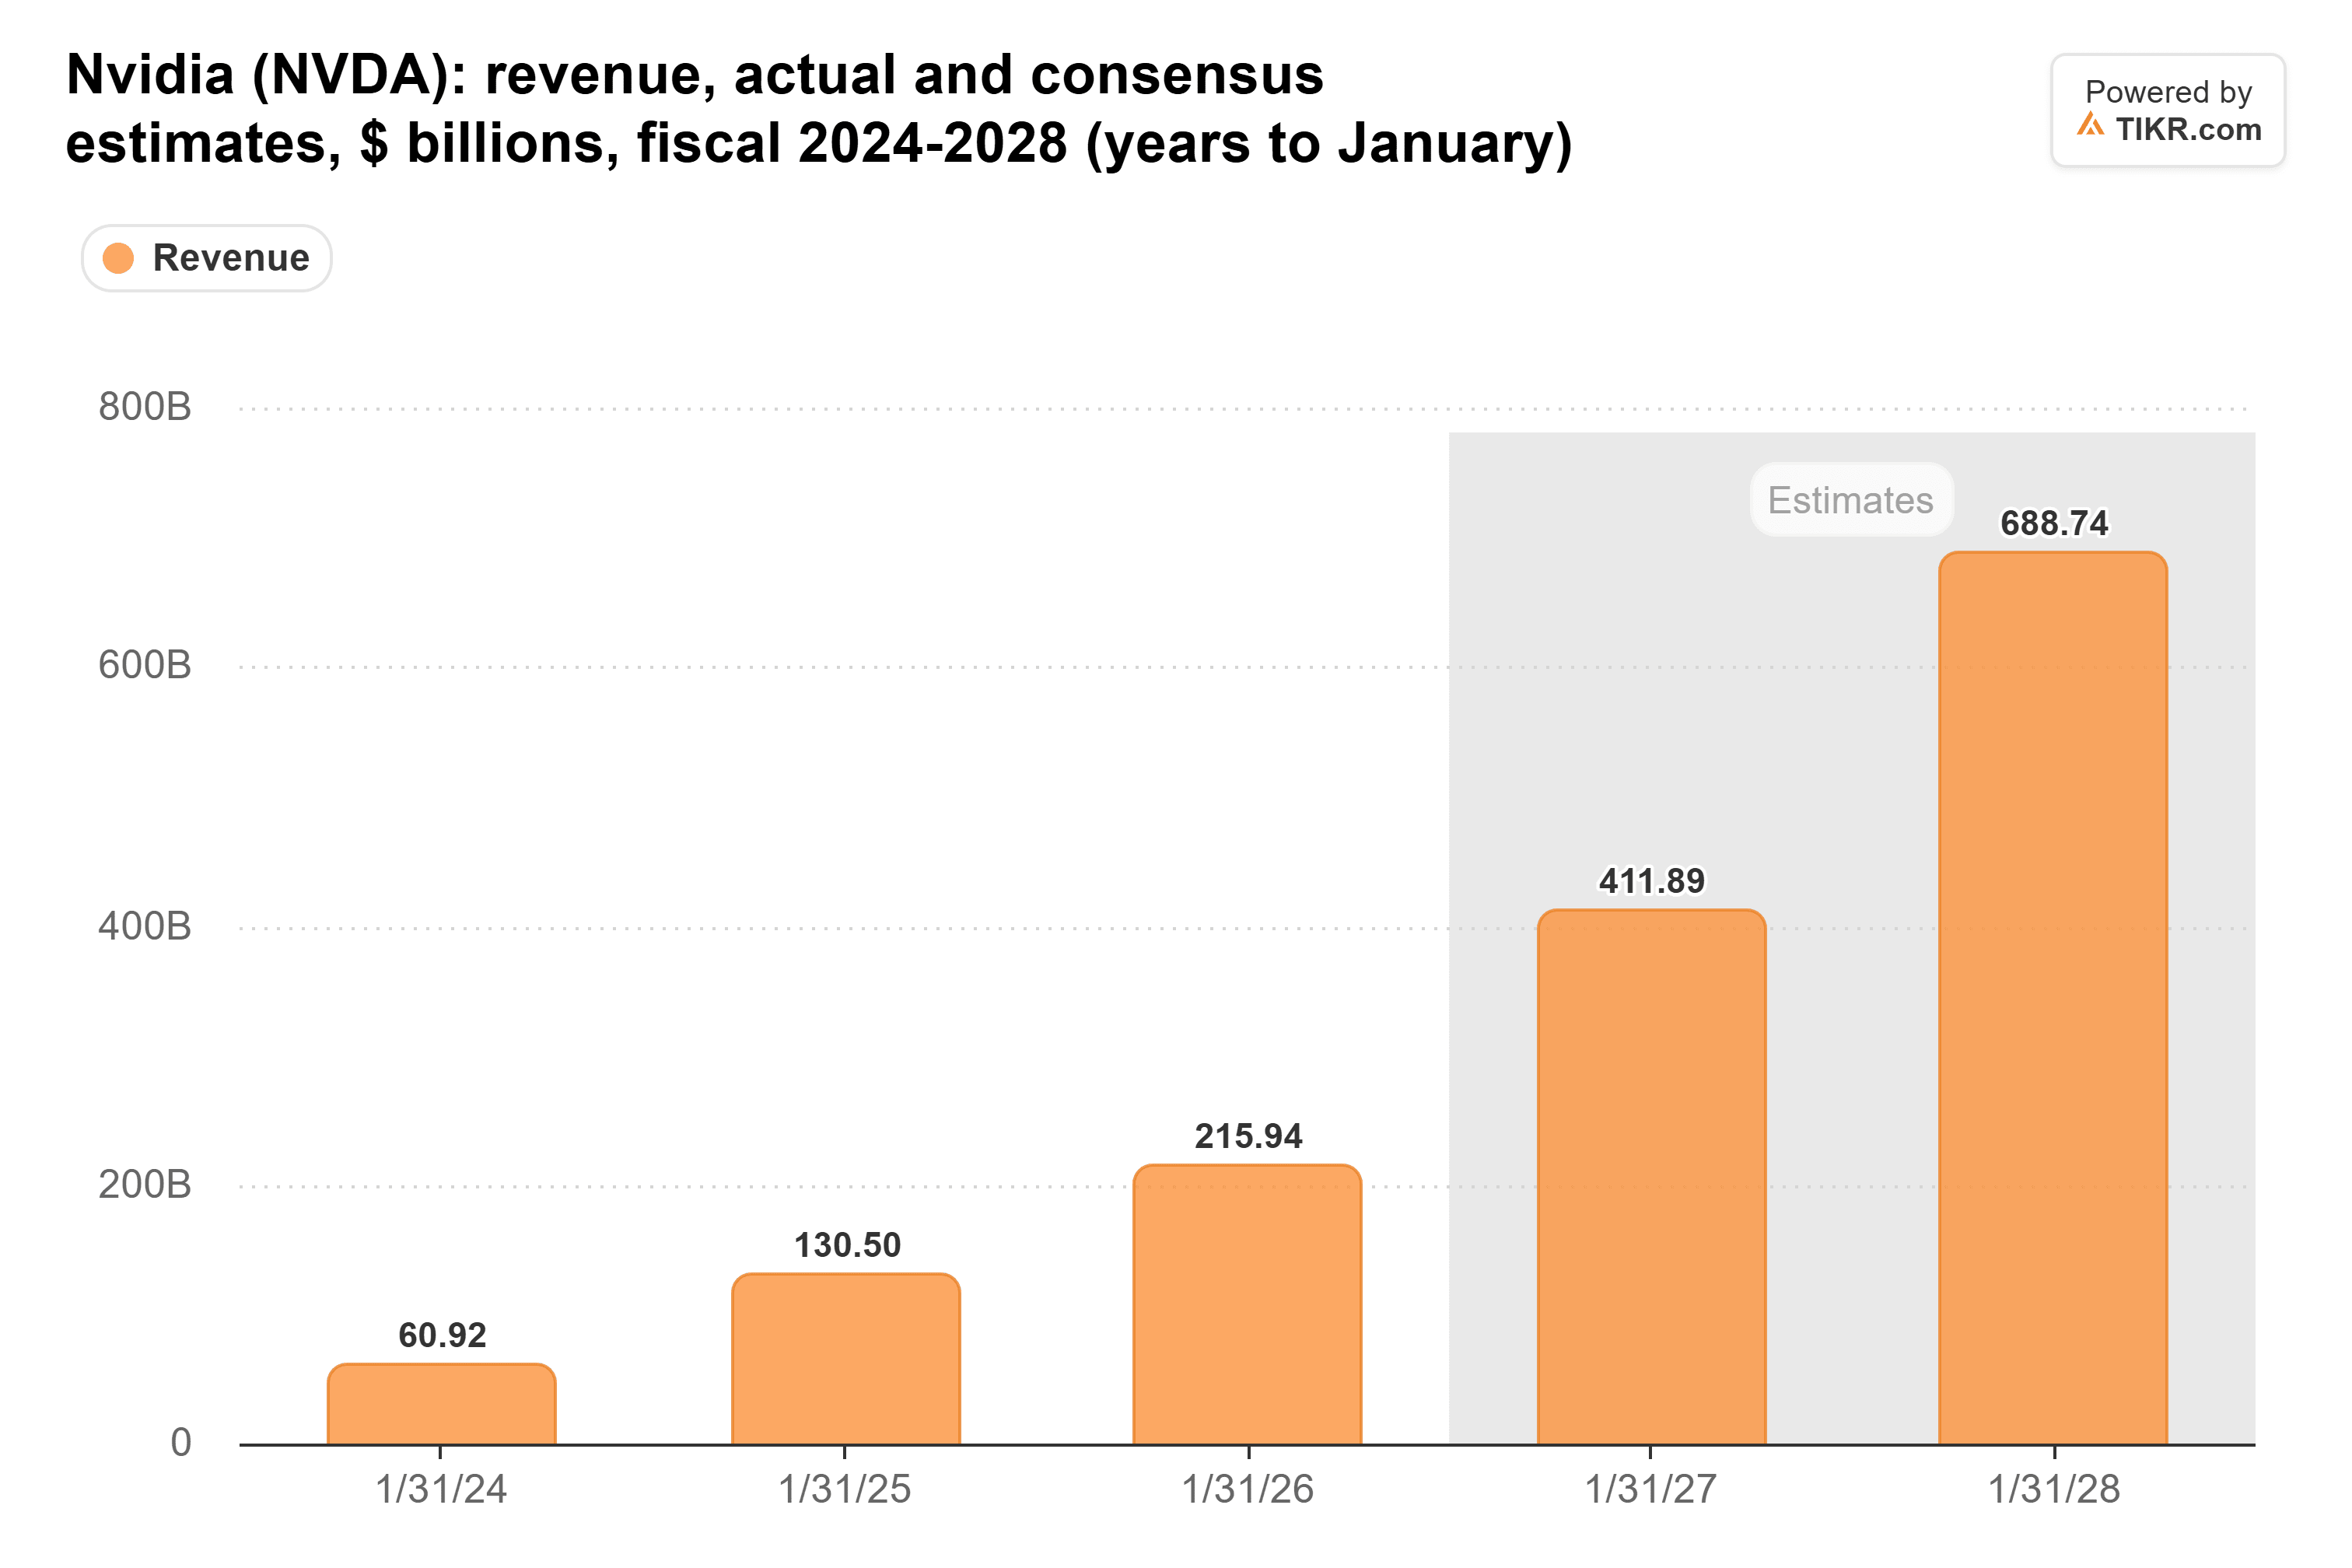
厳密に言えば、ナイルズ氏の言う30%は成長率30パーセントポイントに相当する。4,120億ドルが2倍になると約8,200億ドルの需要となり、70%成長の約7,000億ドルとの差は約1,200億ドル。これは需要の約15%に相当し、2026年1月期のNVIDIAの売上高2,160億ドルの半分以上に及ぶ。
粗利益率は過去2年間、1四半期を除き72%から75%の間で推移している:
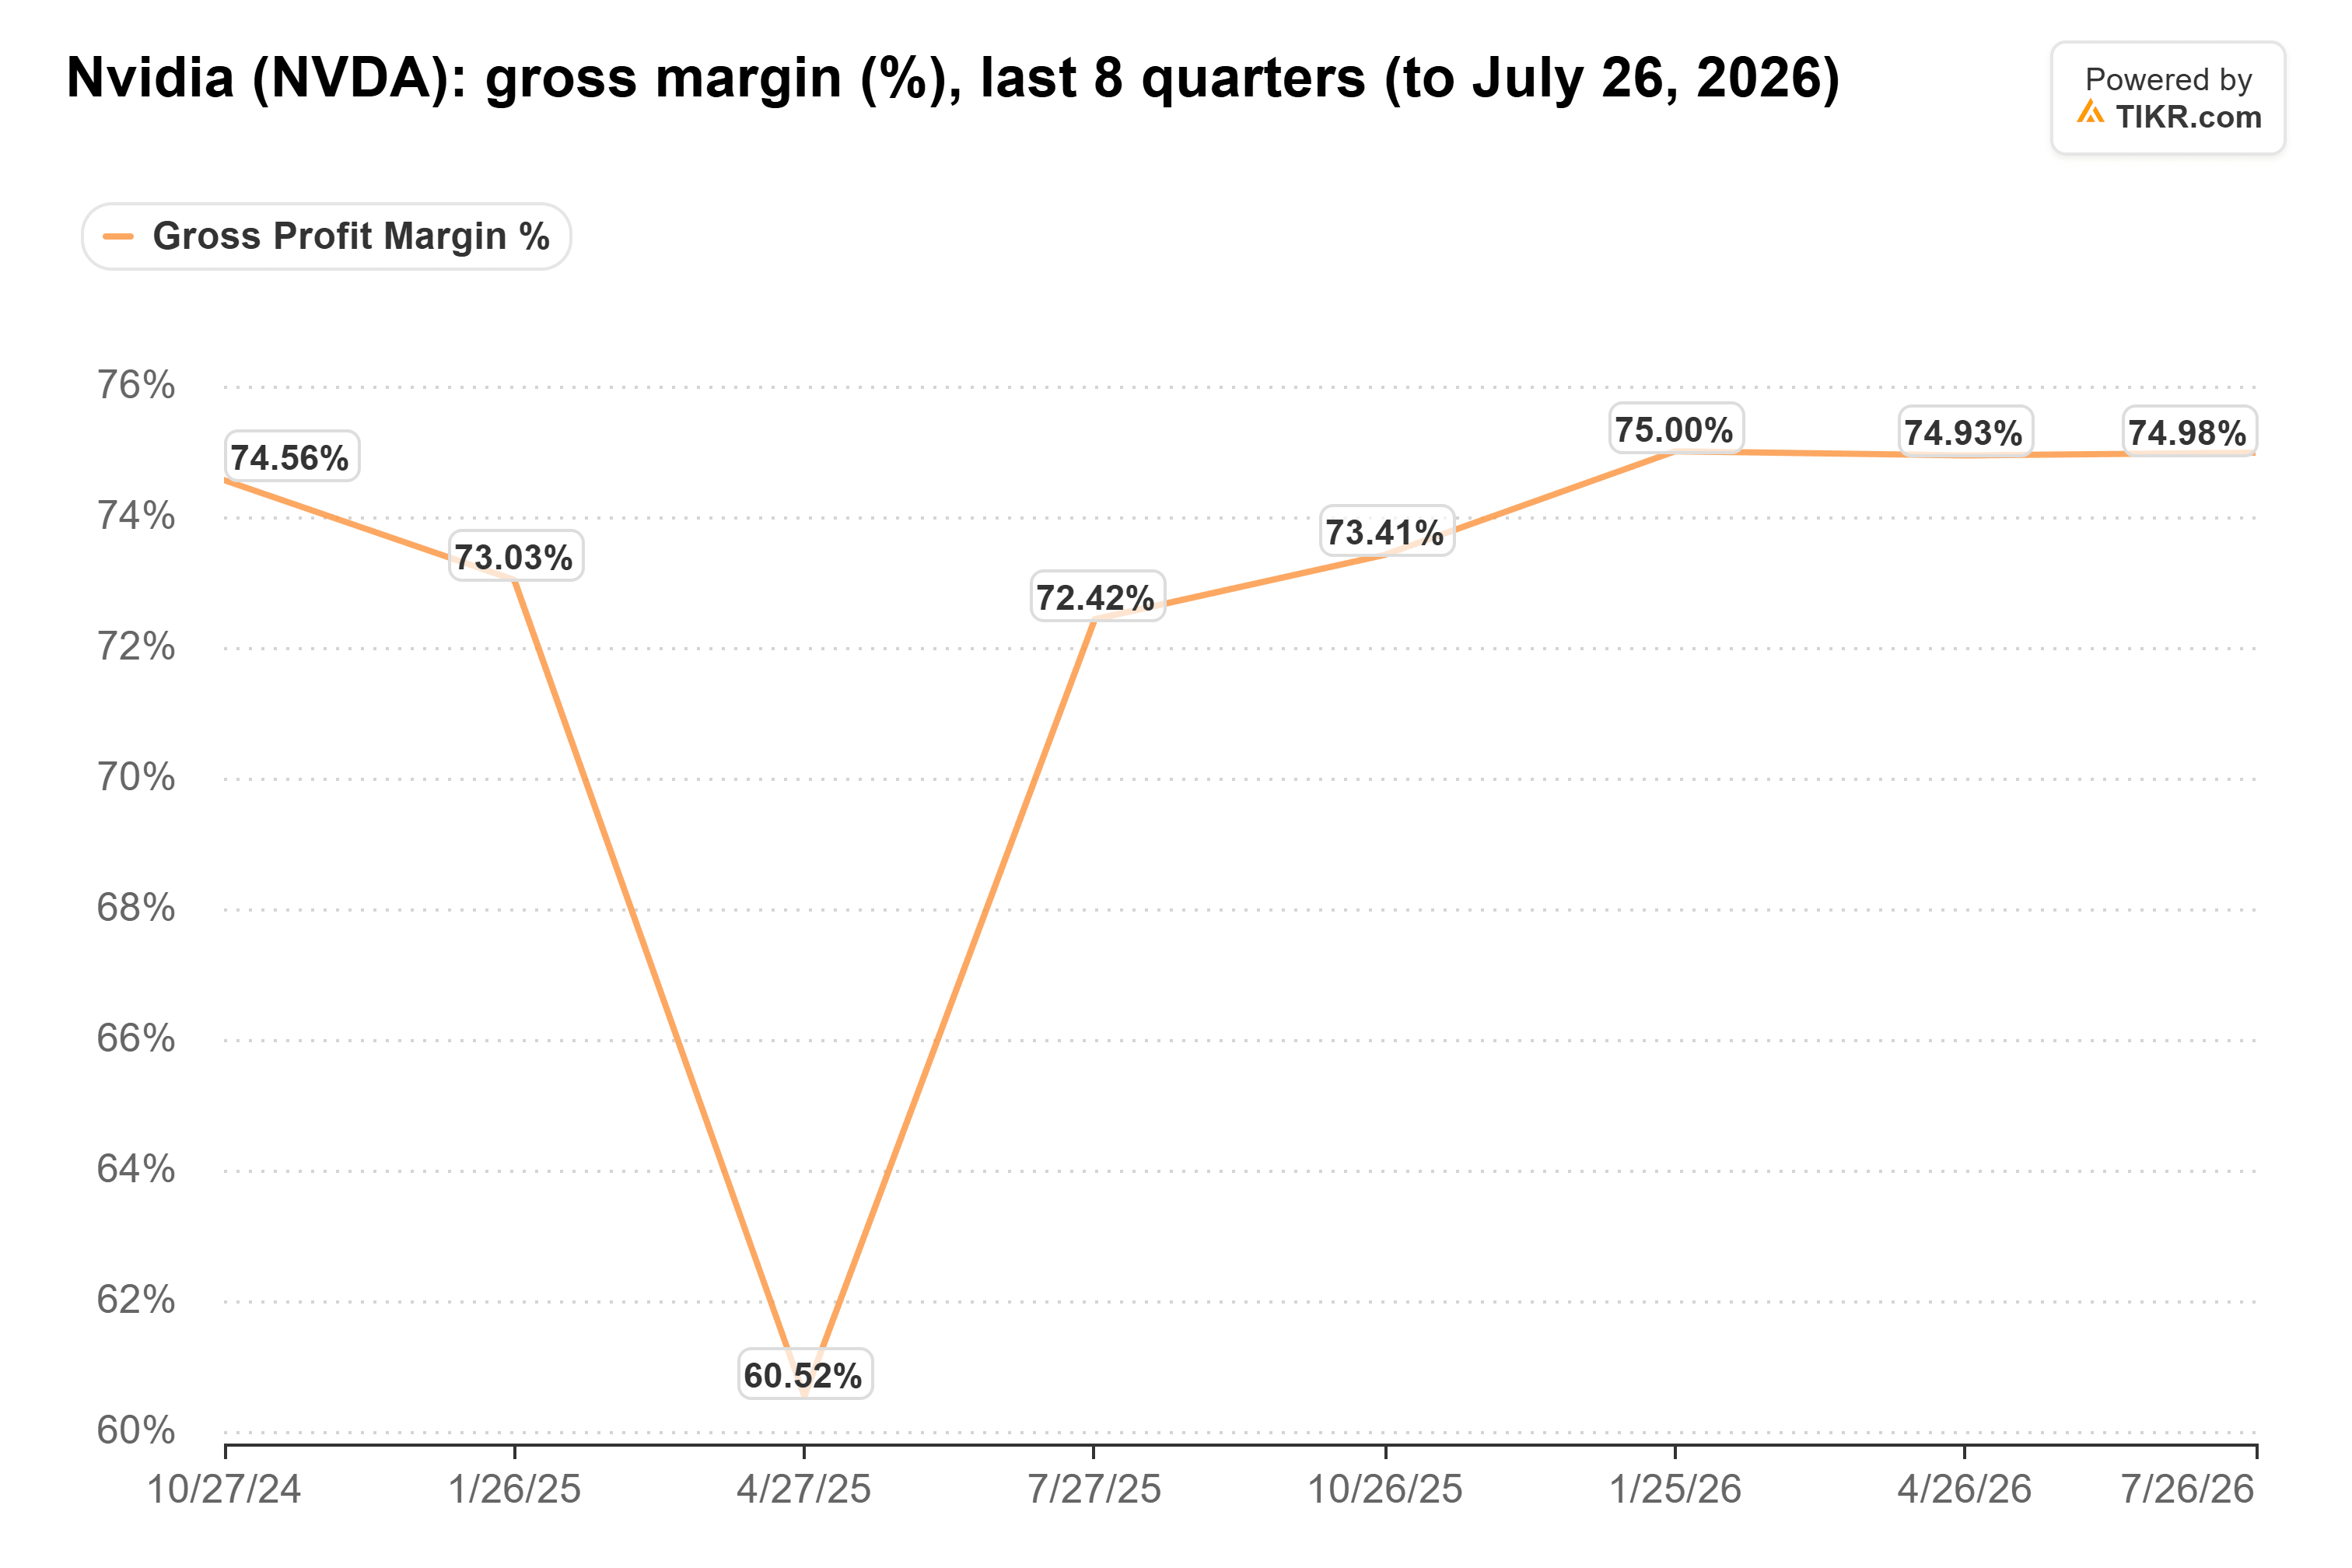
(例外は2025年4月期のH20関連費用45億ドルの計上時。)
TIKRは61人のアナリストによるNvidia評価を追跡。「買い」は何人?
Nvidiaに対する「買い」「保有」「売り」の評価の内訳、およびウォールストリートの売上高・利益予想を一箇所でご覧いただけます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Nvidiaのアナリスト評価を見る
来年度の予想こそが真のリスク
ナイルズ氏は楽観視しているわけではない。なぜNVIDIAを2026年暦年の数字で評価するのかと問われ、不確実性が高い時は実際の売上高を好むと述べた後、次のように付け加えた:「最近のいくつかのネガティブな展開、特に中間選挙の結果を考慮すると、AI関連の設備投資がデータセンター拡張の減速により鈍化するため、2027年暦年の見通しはおそらく下方修正される必要があるだろう」。
これは、彼が緩衝材として想定しているのと同じ年だ。緩衝材は需要の一部の減少を吸収するが、実際の建設ペースの減速が進めば、需要がNVIDIAが出荷できる量を下回る可能性がある。コストも上昇している:経営陣は、メモリ価格の上昇に伴い、粗利益率が1月期に71%から72%で底を打つと見込んでいる。
そして、現在CEOとCFOを兼任するクレス氏には、火曜日に無理な数字を提示する理由はほとんどない。需要がどれだけ強く見えようとも、慎重な見通しは株価に打撃を与えるだろう。
予想PER 12.9倍のNVIDIA株は既に多くのリスクを織り込み済み
予想PERは5年ぶりの低水準にある:
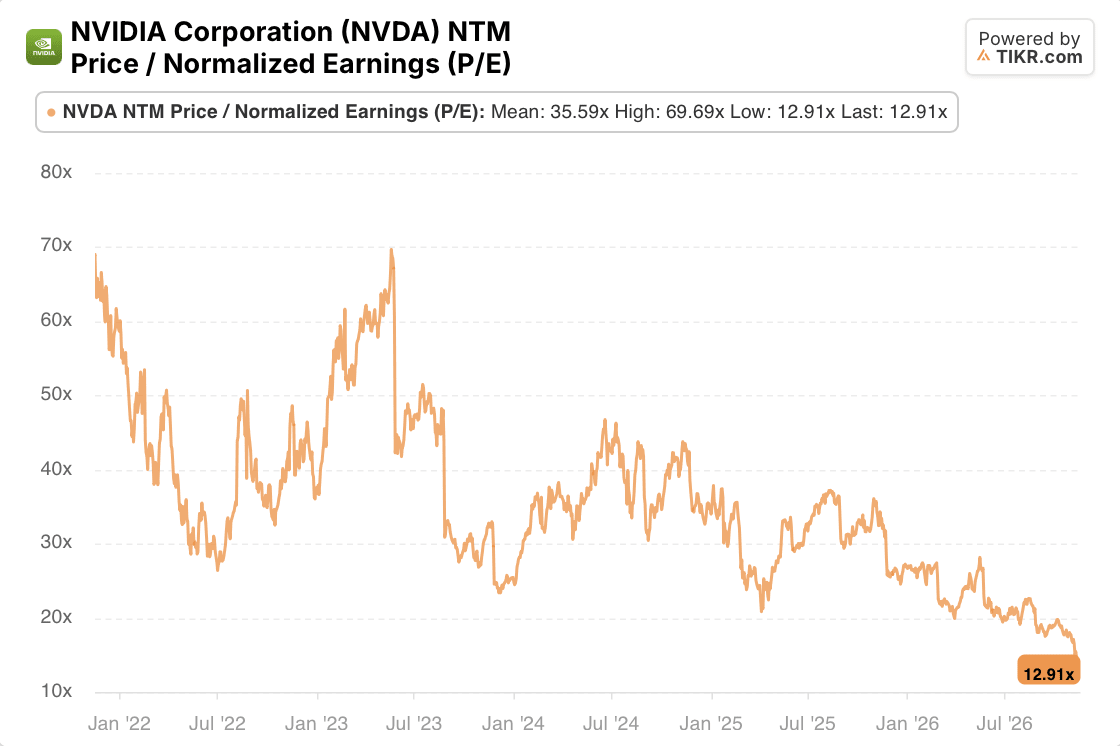
12.9倍という水準は、5年平均の35.6倍の約3分の1に過ぎず、2023年の高値である約70倍のごく一部である。
簡潔に言えば、ナイルズ氏の計算は成立する。顧客の予測が維持されれば、需要が約1,200億ドル減少しても70%の成長見通しを支える可能性があるため、需要主導の下方修正は起こりにくい。慎重な見通しは予想を下方修正させるだろうが、現在の株価水準では、予想利益が20%下方修正されたとしても、PERは約16倍に上昇するに過ぎない。火曜日に注目すべきは、クレス氏が来年度も供給制約下にあると述べるかどうかだ。
では、NVIDIA株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、NVIDIAの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、またいかなる銘柄の売買を推奨するものでもないことをご了承ください。当社の分析はTIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは記載されているいずれの銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!