


主なポイント
- Broadcom (AVGO) は、NVIDIA (NVDA) のCEOであるジェンセン・フアン氏の退任発表を受けて、11月12日に5.5%急騰した後、11月16日には333.40ドルまで値を戻した。
- Advanced Micro Devices (AMD) も上昇し、Alphabet (GOOG) は、2031年まで延長された供給契約を通じて、GoogleのカスタムAIチップへのエクスポージャーをBroadcomに提供している。
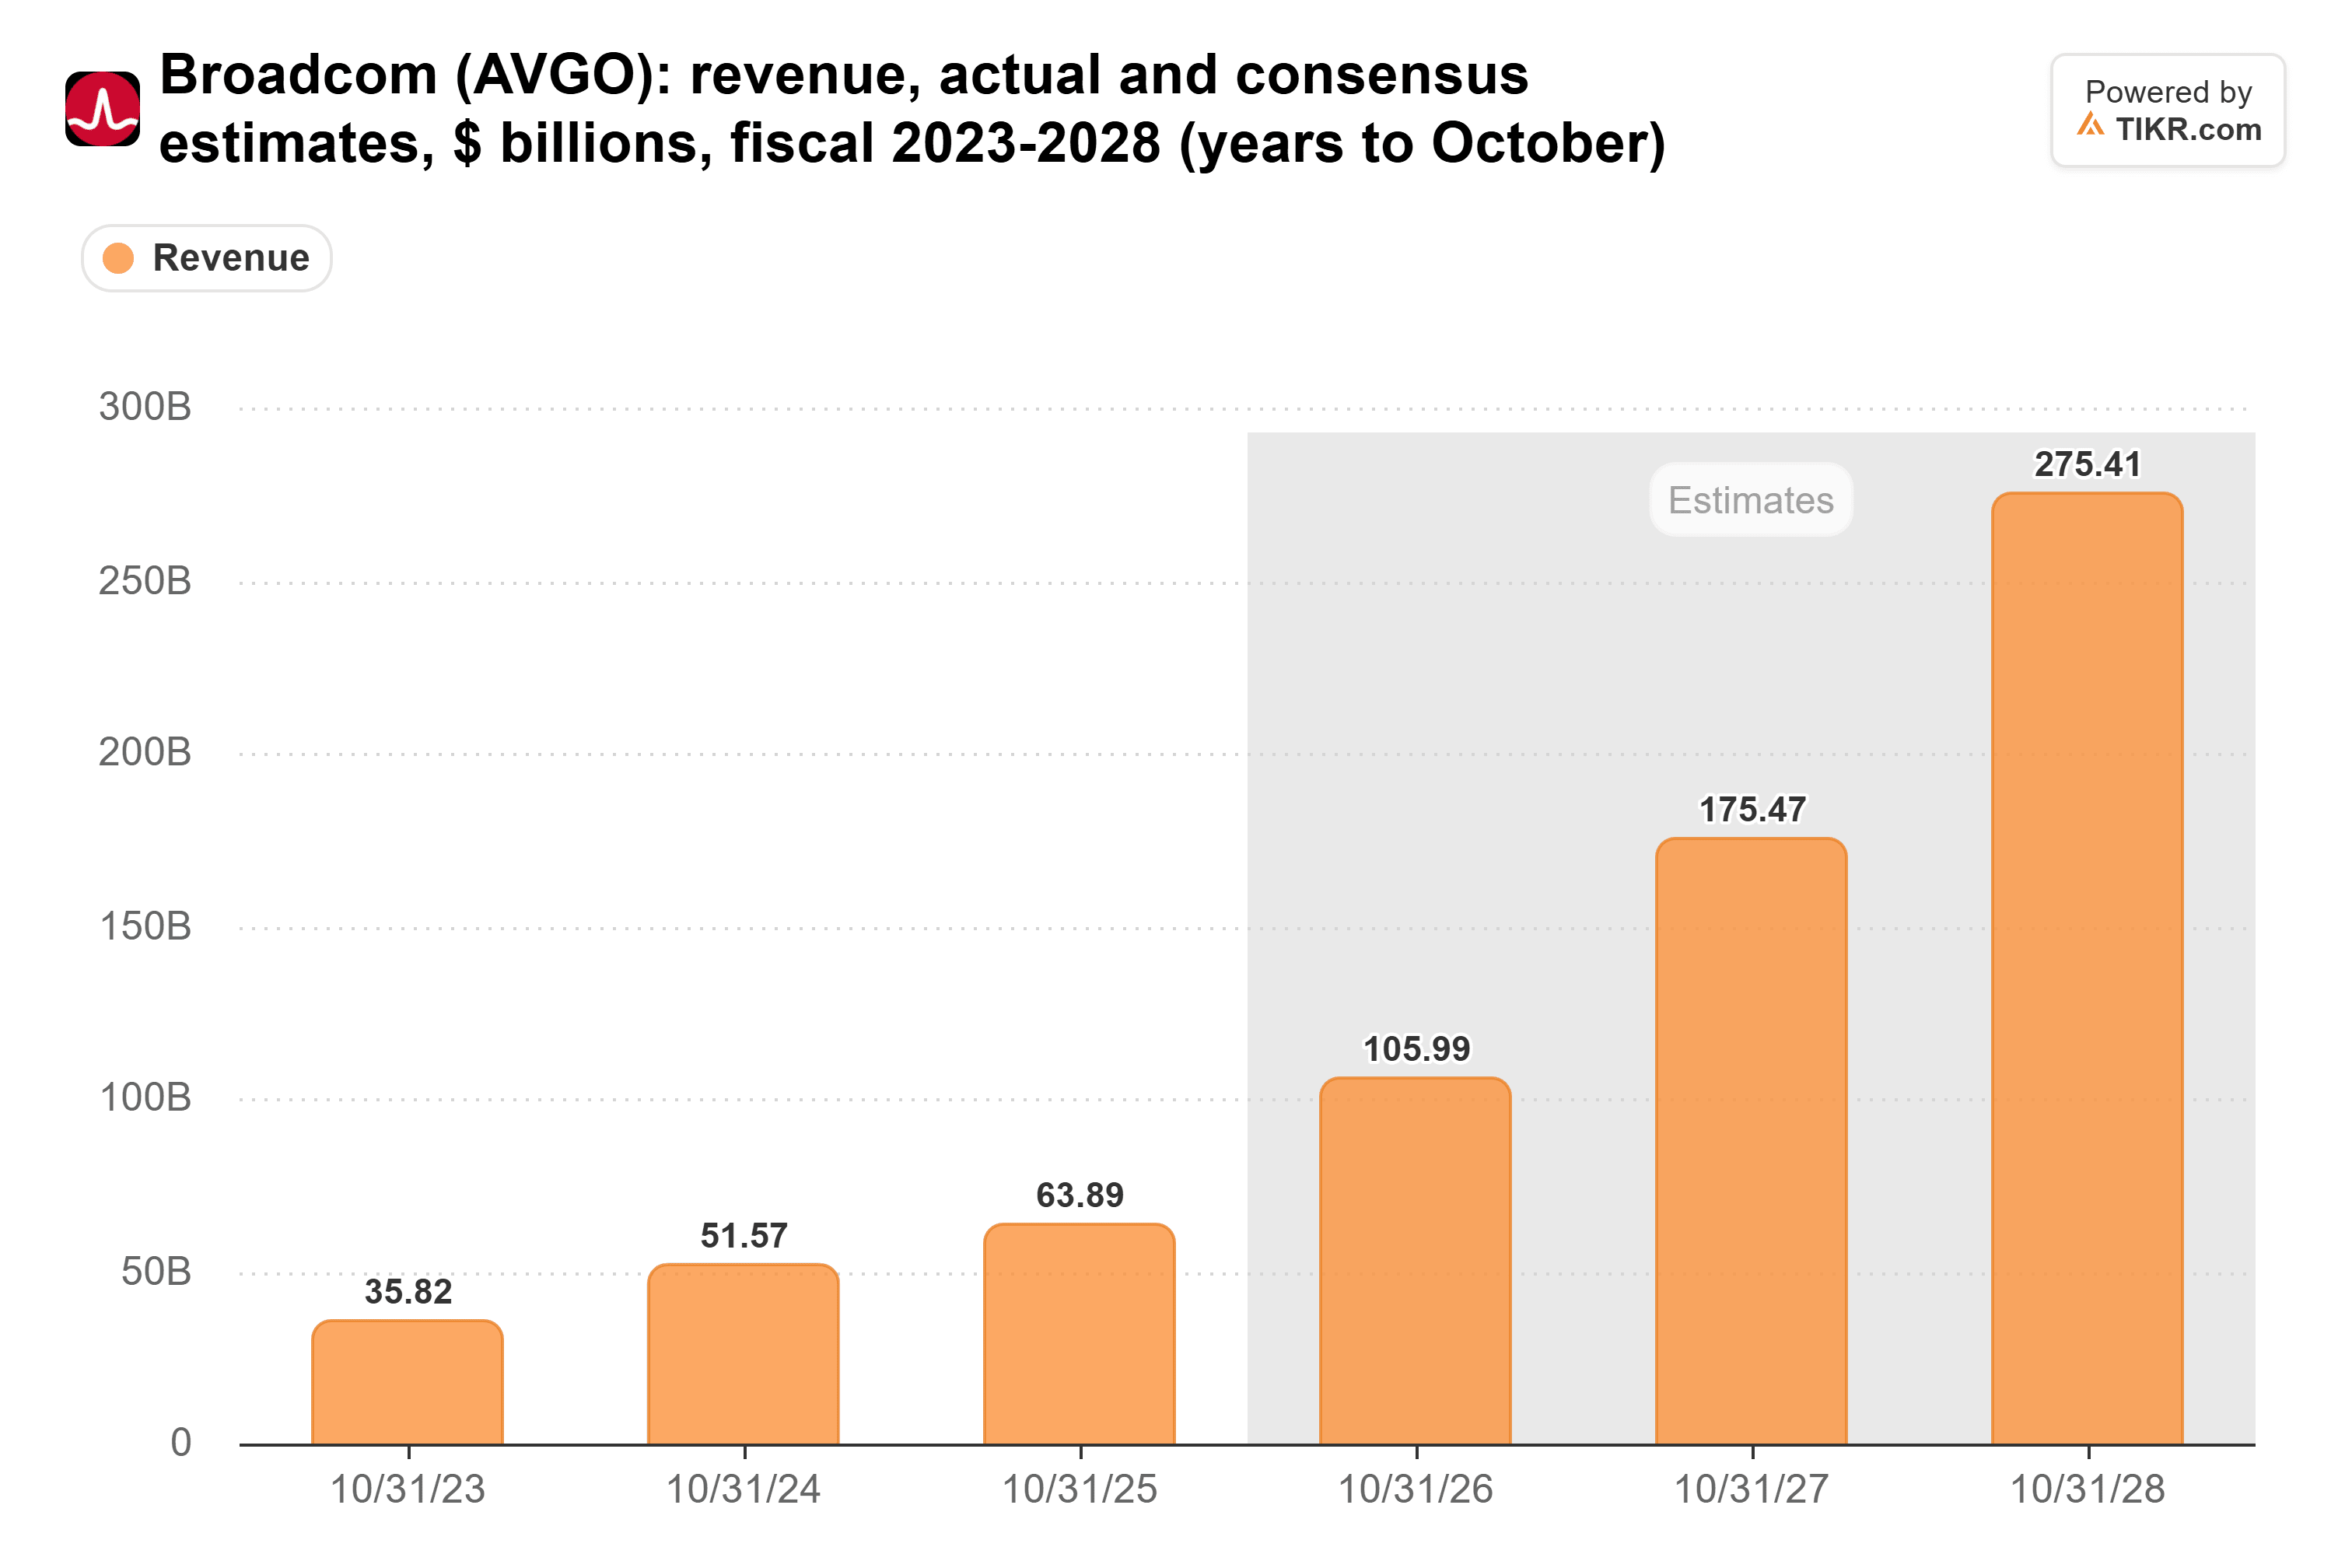
- 11月4日時点のTIKRコンセンサス予想によると、Broadcomの売上高は、2025年度の639億ドルから2028年度には約2,750億ドルに成長する可能性がある。
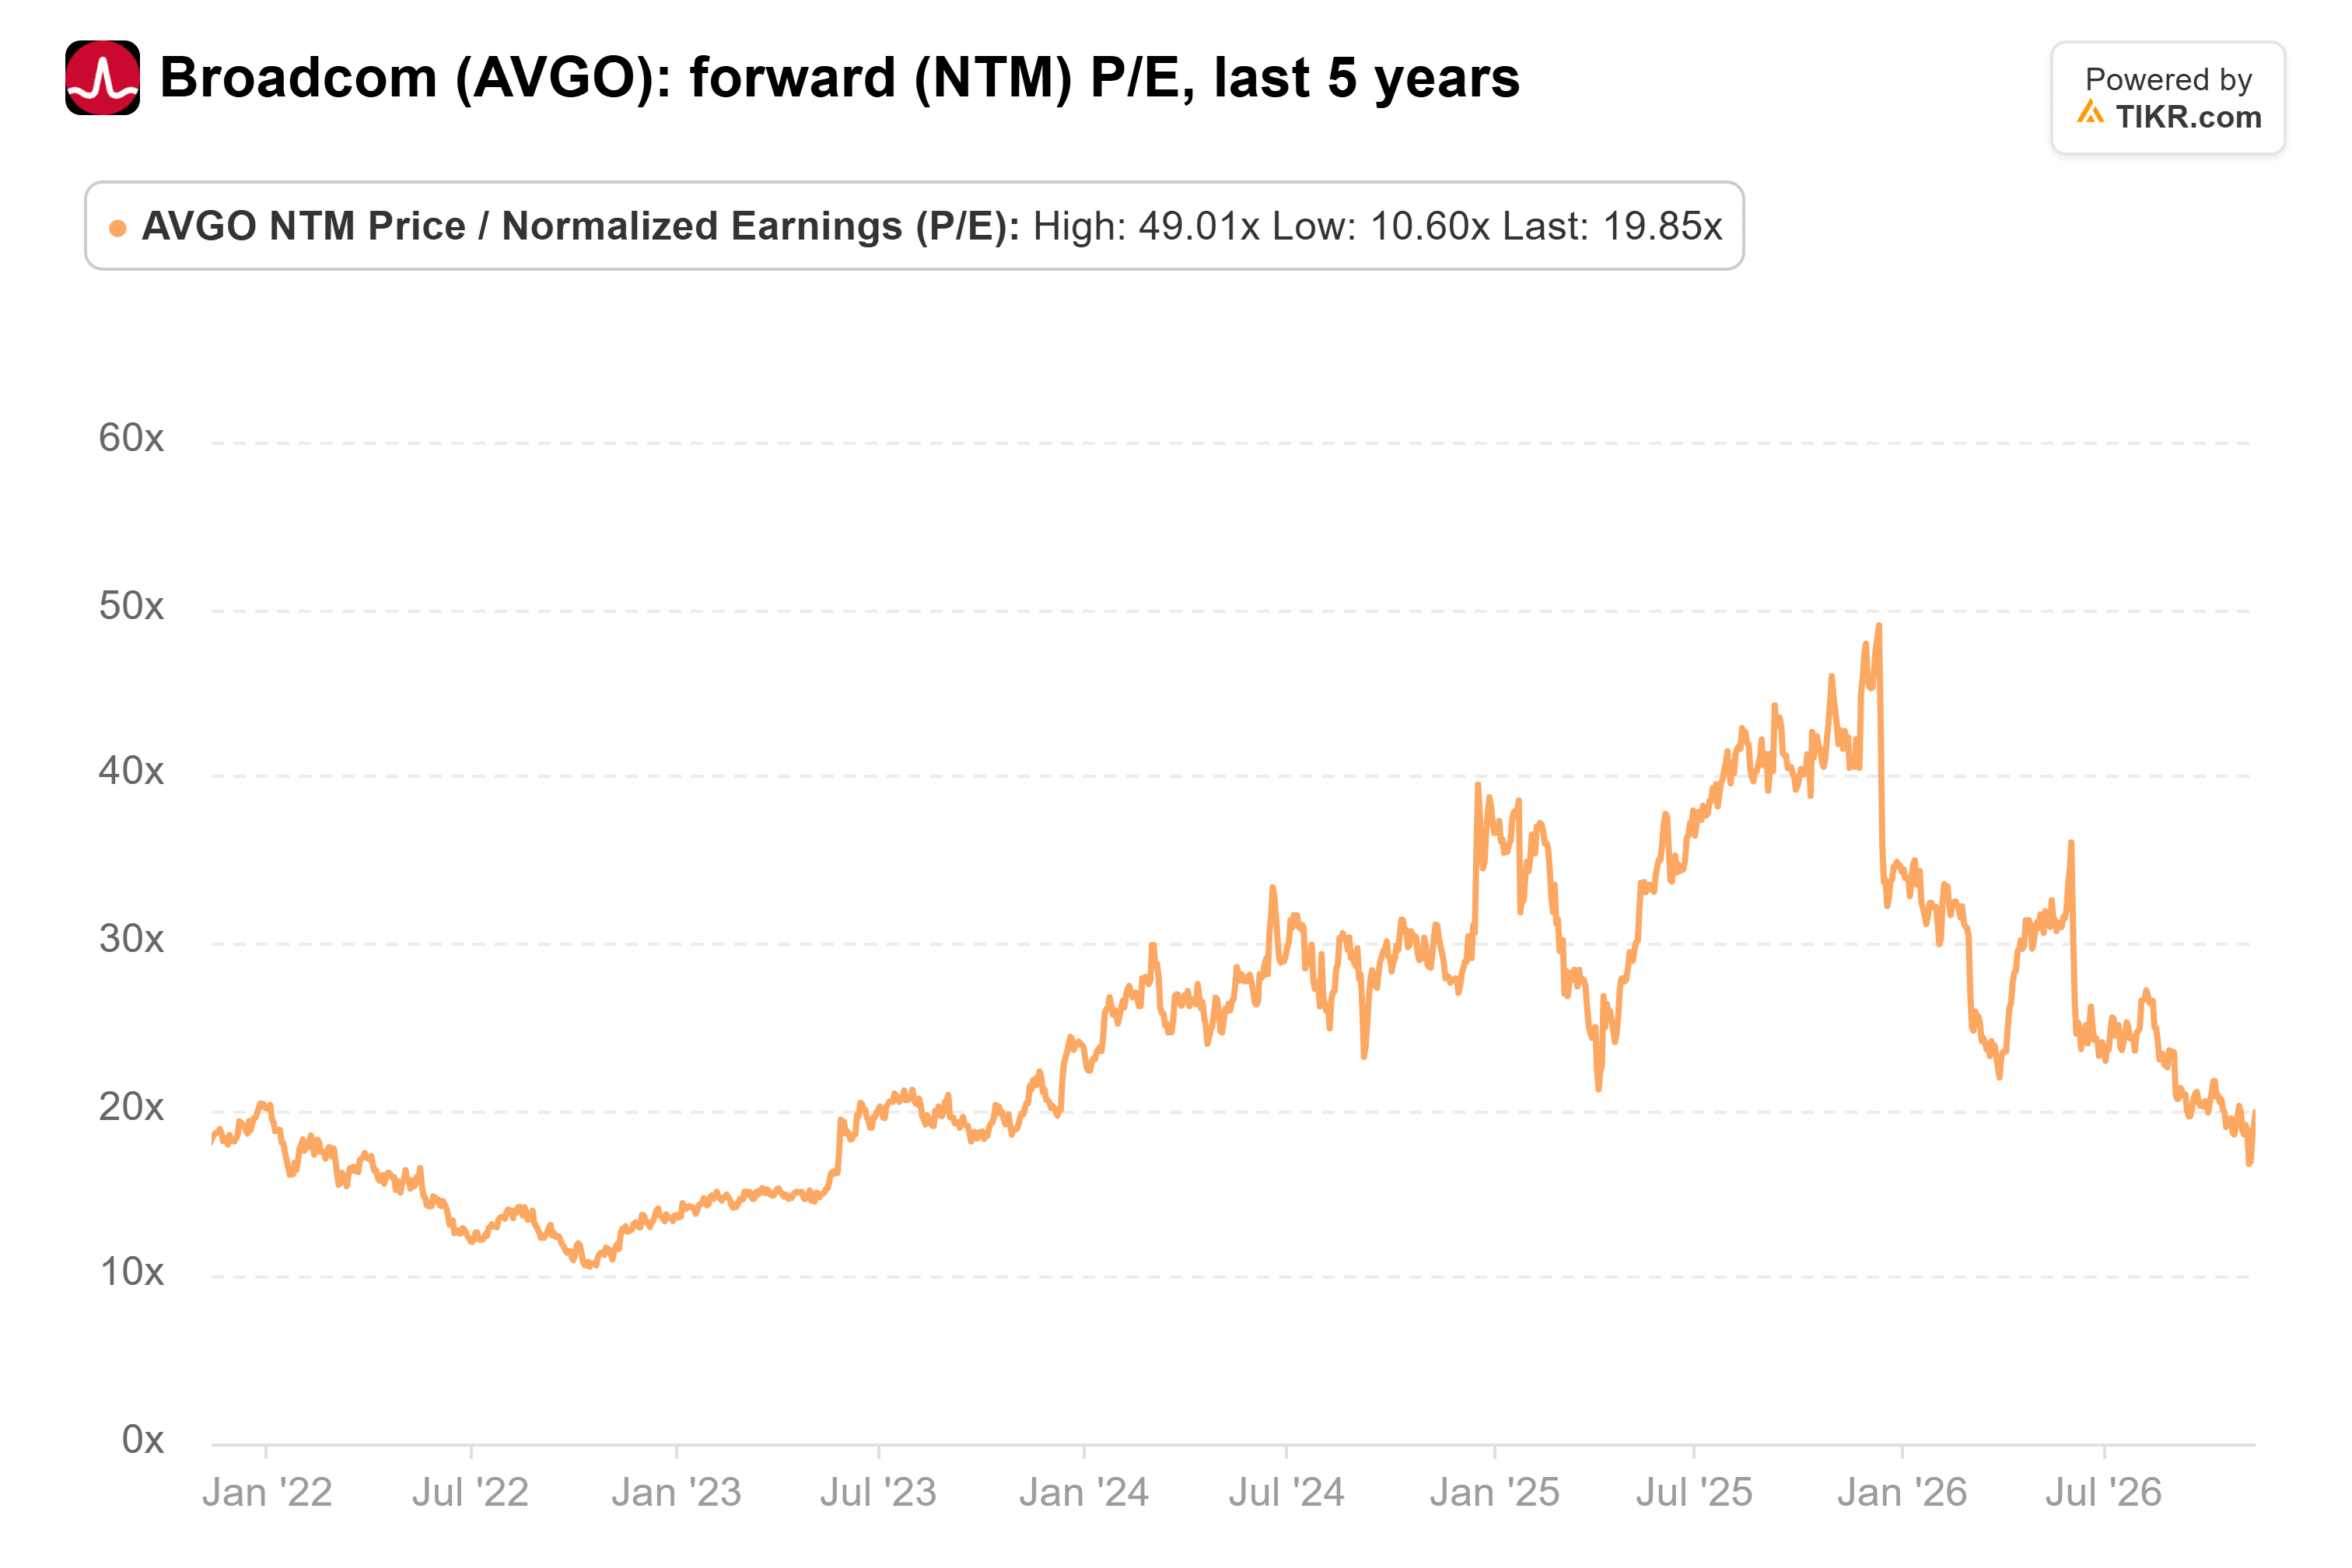
- Broadcomは11月11日時点で予想PER19.9倍で取引されており、過去5年間の平均24.4倍を下回っているが、顧客集中と野心的な成長期待は依然として大きなリスク要因である。
何が起きたのか?
Broadcom (AVGO) は、NVIDIA (NVDA) がジェンセン・フアン氏のCEO退任を発表し、投資家がどのAIチップメーカーが恩恵を受ける可能性があるかを見直したことを受けて、11月12日に5.5%急騰し、364.36ドルで取引を終えた。
Advanced Micro Devices (AMD) も約5.7%上昇し、Alphabet (GOOG) は、Googleのカスタムテンソル・プロセッシング・ユニット(TPU)を通じて、BroadcomのAI機会の中心的存在であり続けている。
Broadcomはその後、その上昇分を失い、11月16日に333.40ドルで取引を終え、11月12日の終値から約8.5%下落した。
NVIDIAは11月12日の発表で、フアン氏の辞任を確認し、CFOのコレット・クレス氏を暫定CEOに任命した。
このリーダーシップの変更は、中国が先進的な米国製AIチップにアクセスすることに関する議論も激化させた。
ある投資家は、11月12日のReddit投稿で、Broadcomのカスタムプロセッサーが主に米国の主要クラウド顧客にサービスを提供しているため、Broadcomの方がより良い機会であると主張した。
投稿者は、「NVIDIAのフアン氏退任に対する最良のプレイは、AMDよりもAVGOだ」と書いた。
中国に関する議論は、先進的なAIコンピューティングへの海外アクセスに対する米国の新たな規制を受けて、より関連性を増している。
11月16日、トランプ政権は、中国を含む高リスク国の顧客に多大なコンピューティング能力を提供する海外データセンターを対象とした新たな規制を導入した。
新規則は、中国の企業に相当なAIコンピューティング能力を提供する海外データセンターを制限し、マレーシア、シンガポール、タイなど数カ国への先進的チップ輸出に対して追加のライセンス要件を導入する。
Broadcomにとっての潜在的な利点は、商用GPU市場での競争に専念するのではなく、カスタムAIプロセッサーとネットワーキング機器に焦点を当てている点だ。
Googleとの4月の合意に基づき、BroadcomはGoogleのTPUの将来世代を開発し、2031年までAIインフラ向けのネットワーキング部品を供給する。
同社の第3四半期決算は、その機会の規模を示している。
売上高は前年同期比86%増の296億ドルに増加し、AI半導体売上高は221%急増して167億ドルとなった。
ホック・タンCEOは、「当社のカスタムAIアクセラレーターとネットワーキングに対する需要は依然として非常に強い」と述べた。
11月4日時点のTIKRコンセンサス予想は、Broadcomの売上高が2025年度の639億ドルから2028年度には約2,750億ドルに上昇し、4倍以上の成長を遂げると予測している。
それでも、Broadcomは中国から完全に隔離されているわけではない。
中国および香港への出荷は2025年度売上高の約17%を占めたが、出荷先が必ずしも同社の最終顧客を特定するものではない。
また、新たな輸出規制が自動的にBroadcomにとっての勝利を意味するわけではない。AI業界全体にわたる顧客の展開戦略に影響を与える可能性がある。
Broadcom株は割安か割高か?
Broadcomは、その歴史的な予想PERと比較して比較的魅力的に見えるが、その割引だけでは株が割安であると断定するには不十分だ。
TIKRによると、Broadcomは11月11日時点で約19.9倍の予想PERで取引されており、過去5年間の平均24.4倍および2025年12月のピーク時の49倍近くを下回っている。
同じ日付で、AMDは約36.7倍の予想PERで取引されており、過去3年間の平均38.7倍と比較された。

Broadcomは大幅に低い倍率で取引されているが、収益性、利益成長、ビジネス構成の違いが比較を複雑にしている。
より大きな懸念は顧客集中である。
Broadcomの2026年度第3四半期の提出書類によると、上位5大エンド顧客が売上高の約55%を占めており、1年前の40%から増加した。
この依存度は、AI導入の遅れ、顧客支出の減少、または資金調達の困難がその成長見通しに大きな影響を与える可能性があることを意味する。
今後12か月間、GoogleのTPU導入、ハイパースケーラーの設備投資、およびBroadcomがAIインフラへのコミットメントを利益に変換する能力が重要な利益の牽引要因となるだろう。
Broadcomはこの歴史的評価比較においてAMDよりも魅力的に見えるが、NVIDIAのリーダーシップの混乱だけでは追加の受注やより強い利益が保証されるわけではない。
結局のところ、Broadcomの投資論は、投資家が既に期待している成長を実現しつつ、少数の主要なAI顧客に依存するリスクを管理することにかかっている。
では、Broadcom株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Broadcomがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めるか、入力値を調整してご自身のビジネス見通しを反映させてください。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の購入または売却の推奨を意図したものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!





