主なポイント
- MARA Holdings (MARA) は、11月13日にビットコインが7万ドルを割り込んだ後、採掘収益とAIインフラ拡張の資金調達に用いられる暗号通貨売却に脅威が生じ、圧力が高まっている。
- Strategy (MSTR) は11月15日時点で850,849ビットコインを保有しており、絶対的な暗号通貨エクスポージャーは大きいが、MARAは採掘コストとインフラ支出という追加リスクに直面している。
- MARAの第3四半期売上高は前年同期比35%減の1億6420万ドルとなり、11月13日時点のTIKRコンセンサス予想では、2026年の売上高は2025年の9億700万ドルから6億9200万ドルへ下方修正された。
- 11月13日時点でMARAは予想売上高の3.4倍で取引されており、過去5年間の平均5.1倍を下回っているが、採掘経済の悪化と資金調達ニーズがこの割安感を正当化する可能性がある。
何が起きたのか?
MARA Holdings (MARA) は、11月13日にビットコインが7万ドルを割り込み、その後も下落を続けたことで、同社の採掘収益性とAIインフラへの拡張に対する懸念が高まり、新たな圧力に直面している。
Strategy (MSTR) もまた、下落する暗号通貨価格への大きなエクスポージャーに直面している。11月16日の開示によると、Strategyは平均価格68,887ドルでさらに485ビットコインを購入し、総保有量を850,849コインとした。
Strategyはドルベースでリスクにさらされているビットコインの量ははるかに多いが、MARAはより差し迫った事業上の課題に直面している。ビットコイン価格の下落は、MARAの準備金の価値を減少させるだけでなく、採掘する各コインから得られる収益も削減する。これにより、AIインフラ拡張への資金調達や将来の債務返済のための財務的柔軟性が低下する。Strategyの主なエクスポージャーはそのビットコイン財務資産であるのに対し、MARAは暗号通貨ポートフォリオと資本集約的な採掘事業の両方を管理しなければならない。
この圧力は、すでにMARAの第3四半期決算に表れていた。
同社の第3四半期株主への手紙によると、ビットコイン生産量が5%増の2,247コインとなったにもかかわらず、売上高は前年同期の2億5240万ドルから35%減少し、1億6420万ドルとなった。
採掘されたビットコインの平均価値は前年同期比37%減少し、生産量増加のメリットを相殺した。
2026年上半期において、ビットコイン採掘はMARAの売上高の約98%を占めており、同社の事業は暗号通貨価格に非常に敏感である。
事業コストも別の課題を生んでいる。
MARAの2025年の数字に基づくと、第三者施設でのホスティングおよびエネルギー費用は、生産されたビットコイン1コインあたり平均約72,643ドルであり、自社所有サイトでのビットコイン1コインあたりのエネルギー費用38,956ドルと比較された。
これらの数字は直接比較可能な総生産コストではなく異なる費用カテゴリーを表しているが、ビットコイン価格の下落が採掘収益性にどのように圧力をかけるかを浮き彫りにしている。
経営陣は、AIデータセンターとエネルギーインフラへの投資を通じてこの依存度を低下させようと試みている。
第3四半期の株主への手紙で、MARAの会長兼CEOであるフレッド・シール氏は、同社の戦略を、管理する「すべてのメガワットの価値を最大化する」ことを目指すものと説明した。
MARAは年末までに2件のAIインフラ賃貸契約を目標としているが、交渉が2027年に持ち越される可能性があることも経営陣は認めている。
一方、同社はバランスシートを強化するための重要な措置を講じている。
第3四半期後に、MARAは平均価格約81,039ドルで13,597ビットコインを売却し、約11億ドルを調達した。
その収益のうち7億5000万ドルを使用して、未払いのビットコイン担保ローンを全額返済し、以前に担保として差し入れられていた17,477ビットコインを解放した。
この返済により、差し迫った担保関連リスクは大幅に減少した。しかし、MARAはインフラ事業を開発するにあたり、依然として相当額の資金調達義務に直面している。
MARA株は割安か、それとも割高か?
11月13日時点でMARAは予想売上高の約3.4倍で取引されており、過去5年間の平均5.1倍を下回っており、投資家が相当な不確実性をすでに織り込んでいることを示唆している。
しかし、割安なバリュエーションが自動的に株が割安であることを意味するわけではなく、特に売上高の見通しが依然としてビットコイン価格に密接に結びついている場合にはそうではない。
11月13日時点のTIKRコンセンサス予想によると、MARAの売上高は2025年の約9億700万ドルから2026年には6億9200万ドルへ減少し、約24%の減少を表すと予測されていた。
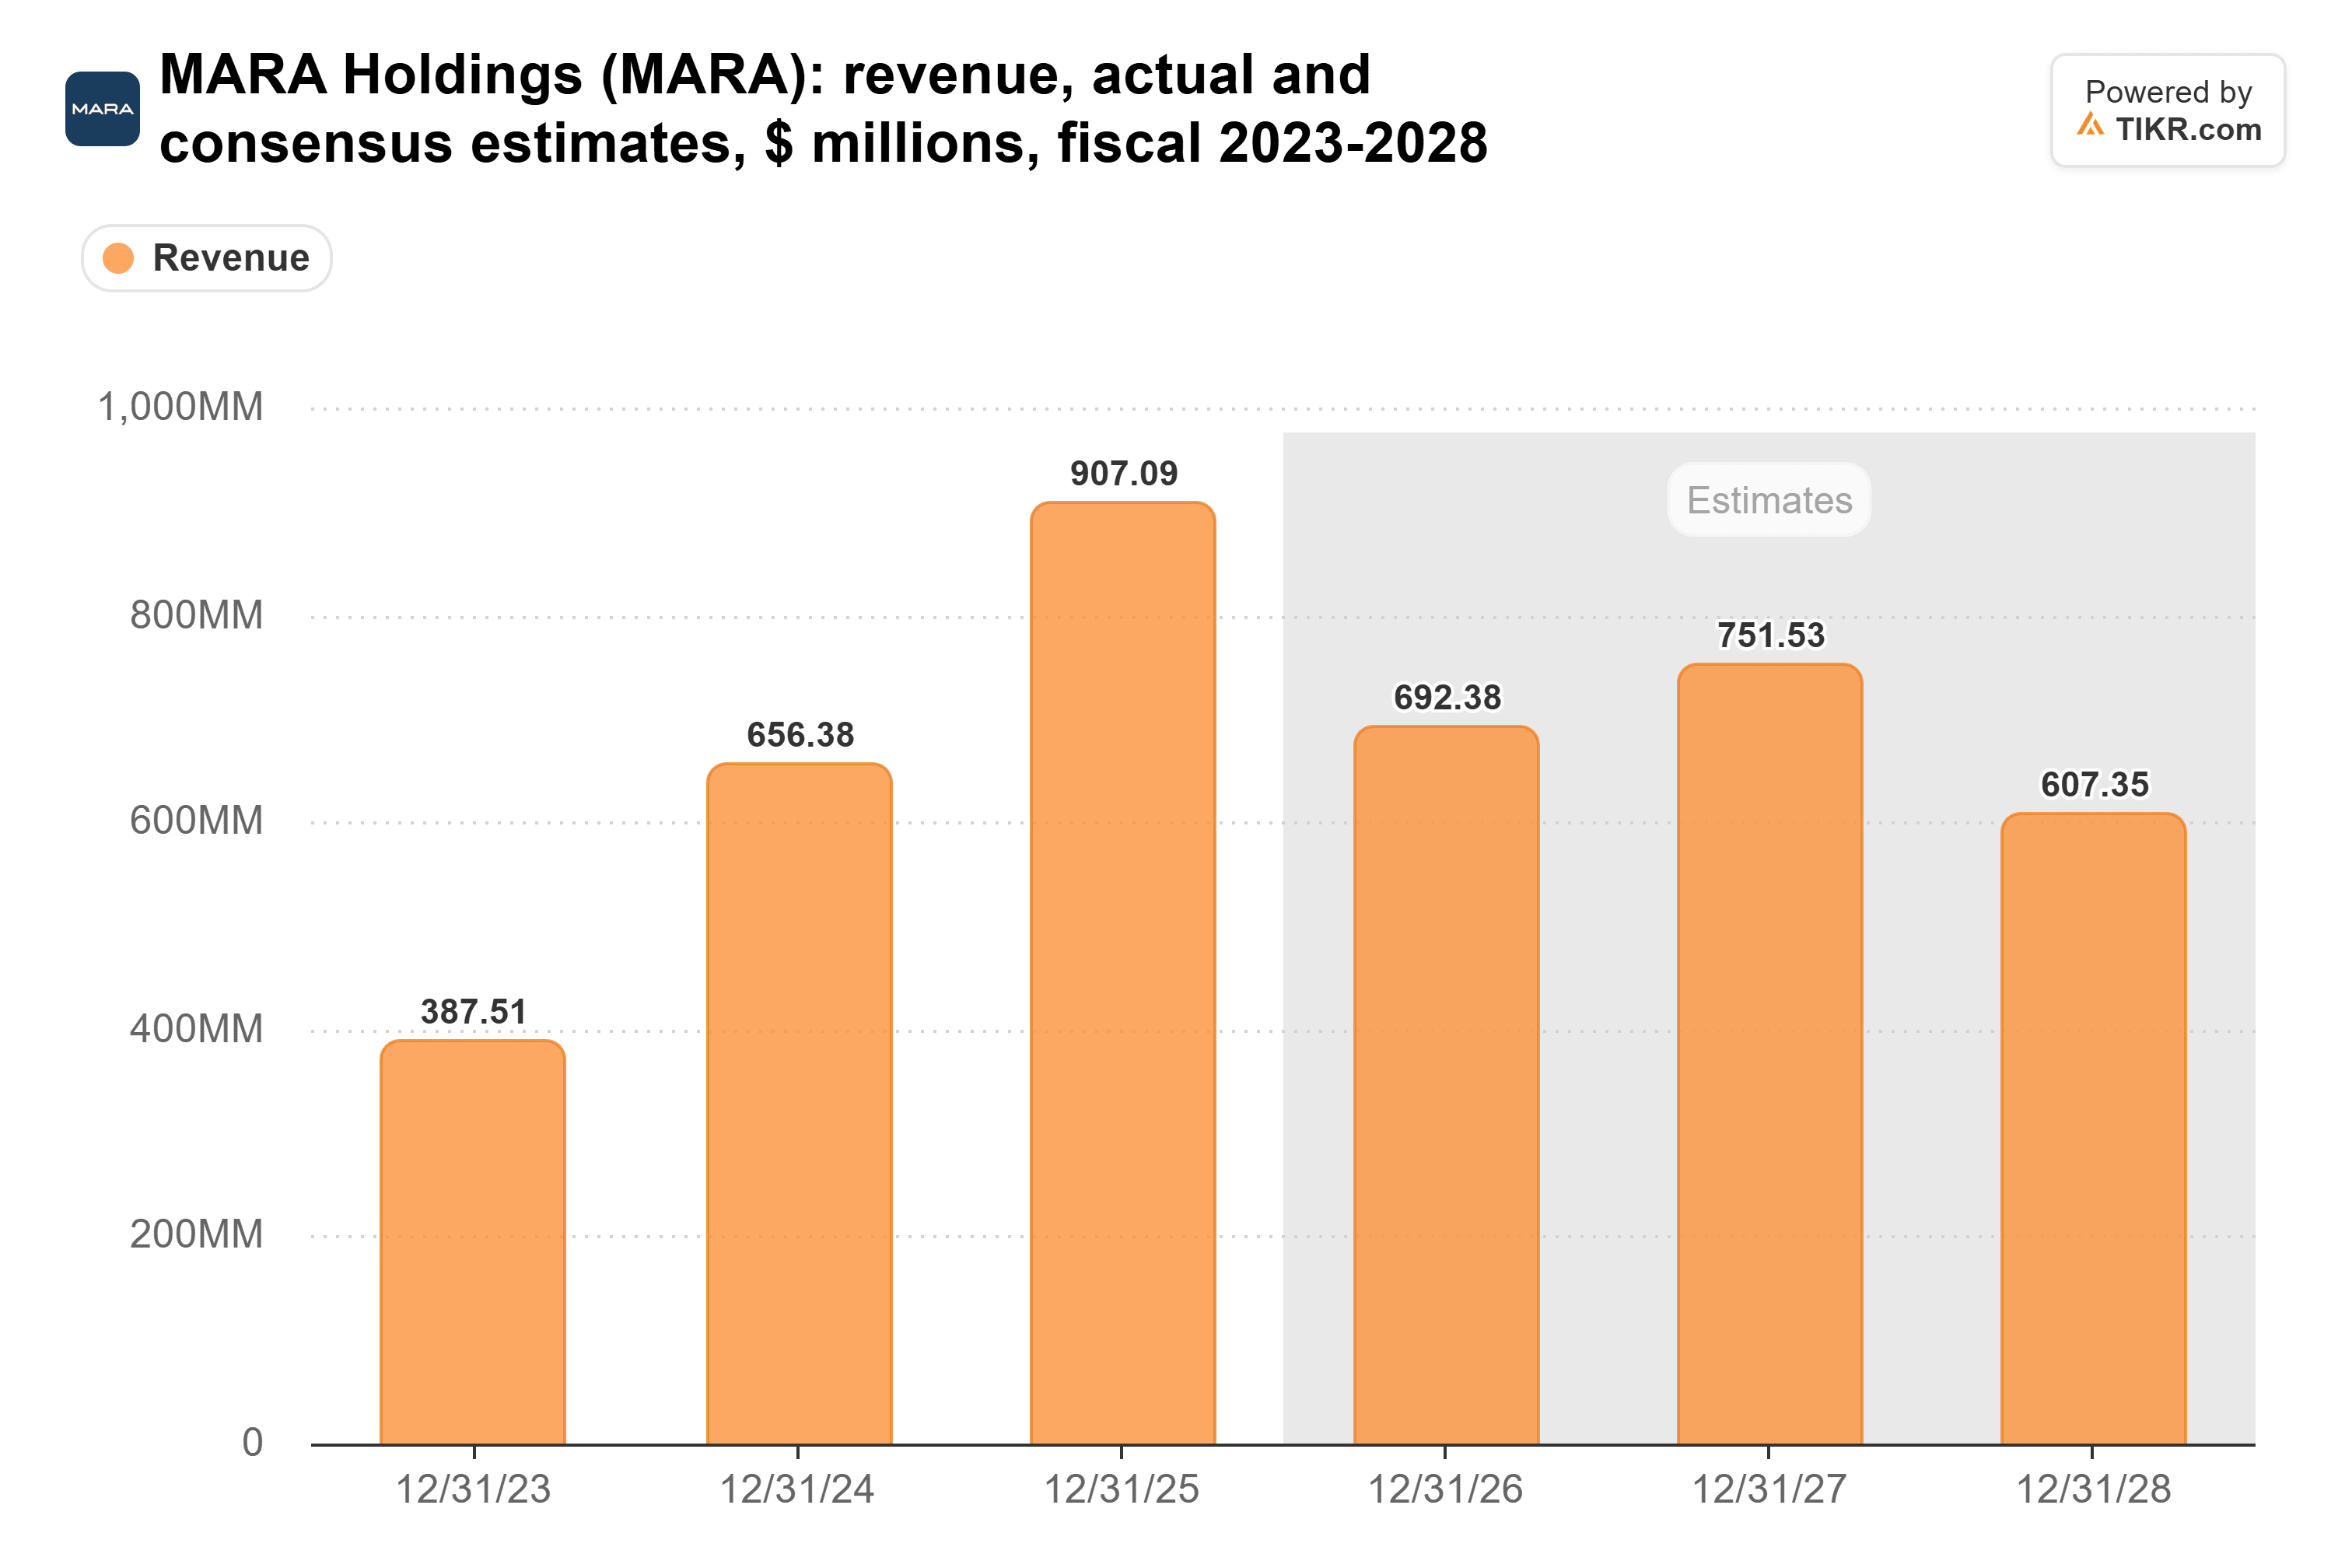
ビットコインの持続的な弱気は、これらの予想にさらなる圧力をかける可能性があり、将来の暗号通貨売却から得られる収入も減少させる可能性がある。
MARAのバランスシートにも注目すべきである。
9月30日時点で、提供されたTIKR財務データによると、同社は総債務約30億8000万ドル、現金および短期投資9億5000万ドルを報告した。
MARAはその後7億5000万ドルのビットコイン担保ローンを返済したが、9月30日時点のバランスシートは、その資金調達義務の規模を浮き彫りにしている。
この返済は担保付き借入エクスポージャーを減少させたが、投資家は同社の残存転換社債と将来のインフラ支出も考慮しなければならない。
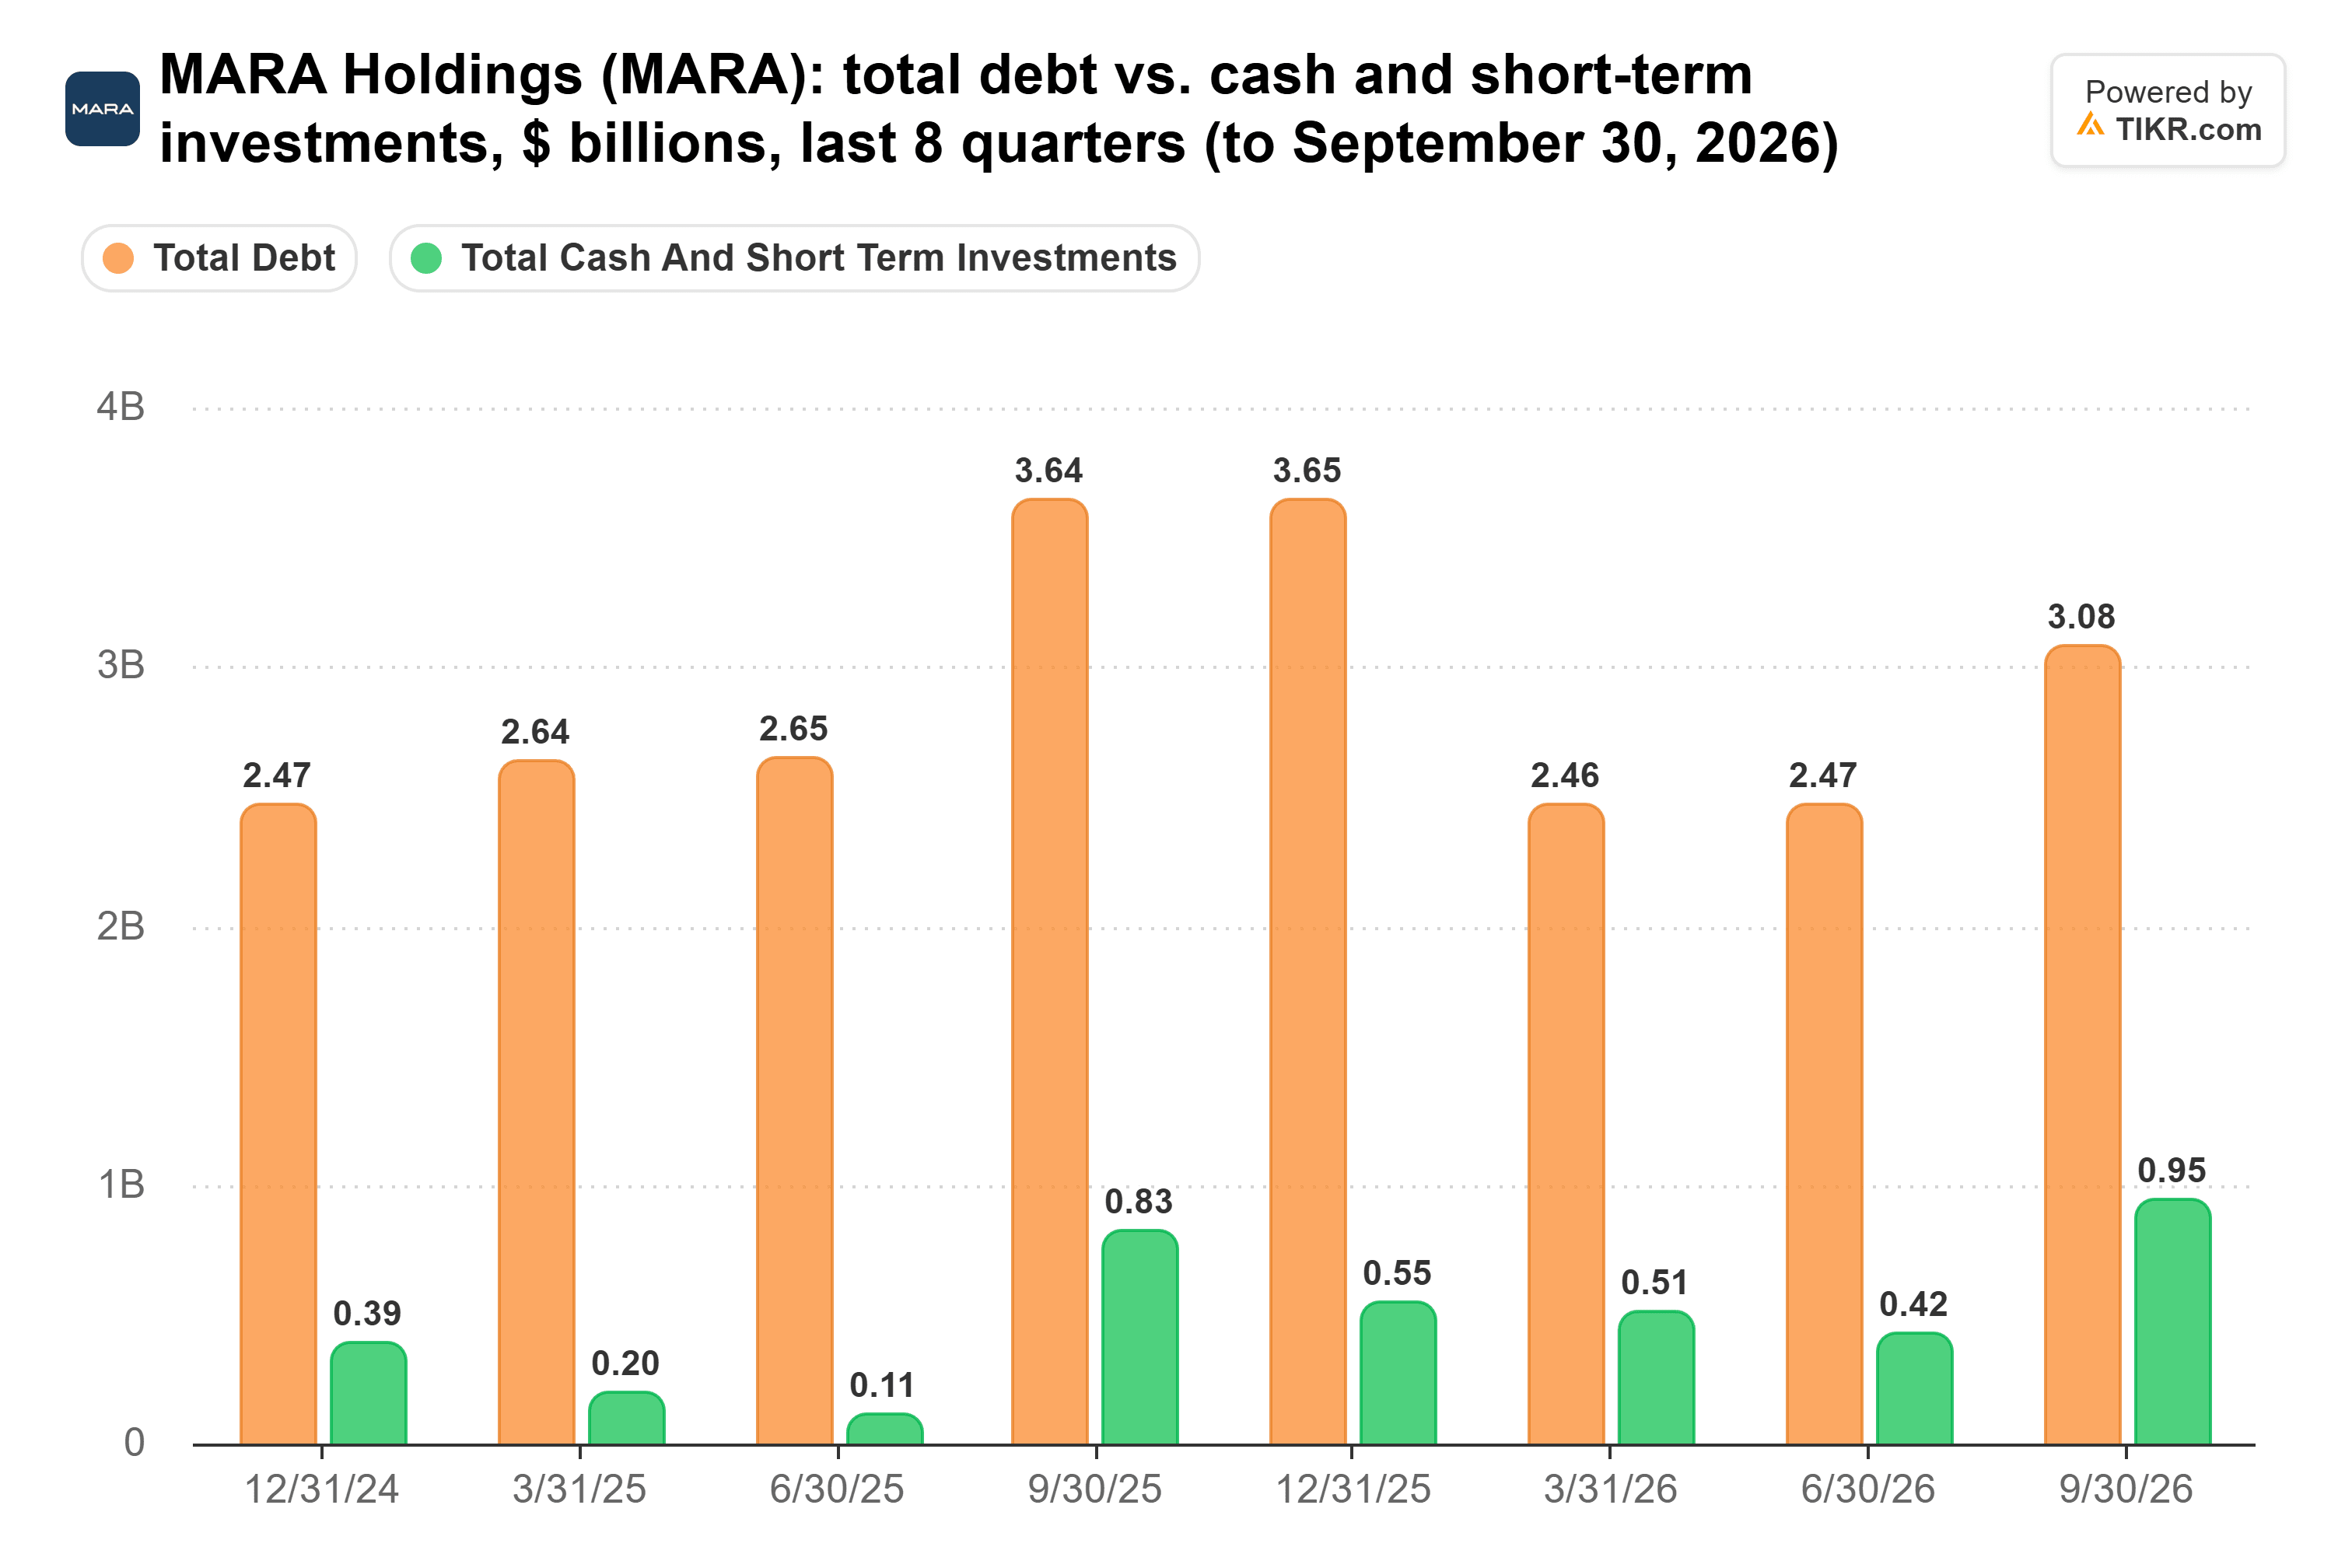
さらに、約9億2410万ドルのMARA転換社債保有者は、2027年に行使可能な買戻権を有しており、6月と12月に現金返済義務が生じる可能性がある。
ビットコイン価格の下落は、同じ金額の現金を生み出すためにより多くのコインを売却する必要があるため、これらの義務を暗号通貨売却を通じて資金調達することをより困難にする可能性がある。
それにもかかわらず、同社のインフラ拡張は、より多様化した収益への潜在的な道筋を提供している。
MARAは、Long Ridgeの買収により、契約済みの発電キャッシュフローが追加されると期待しており、同プラントの出力の約70%が長期契約の対象となっている。
経営陣は、通常の条件を前提として、年末までに取引が完了することを期待している。
2025年下半期の実績に基づくと、Long RidgeはMARAの以前の買収開示によれば、年率換算で約1億4400万ドルの調整後EBITDAを表していた。この買収は、MARAがビットコイン採掘を超えて拡大するにつれて、より安定した収益源を提供する可能性がある。
成功したAI賃貸契約は収益をさらに多様化させる可能性があるが、これらのプロジェクトは、投資家がそれらに大きな価値を自信を持って割り当てる前に、契約済みの収益を生み出さなければならない。
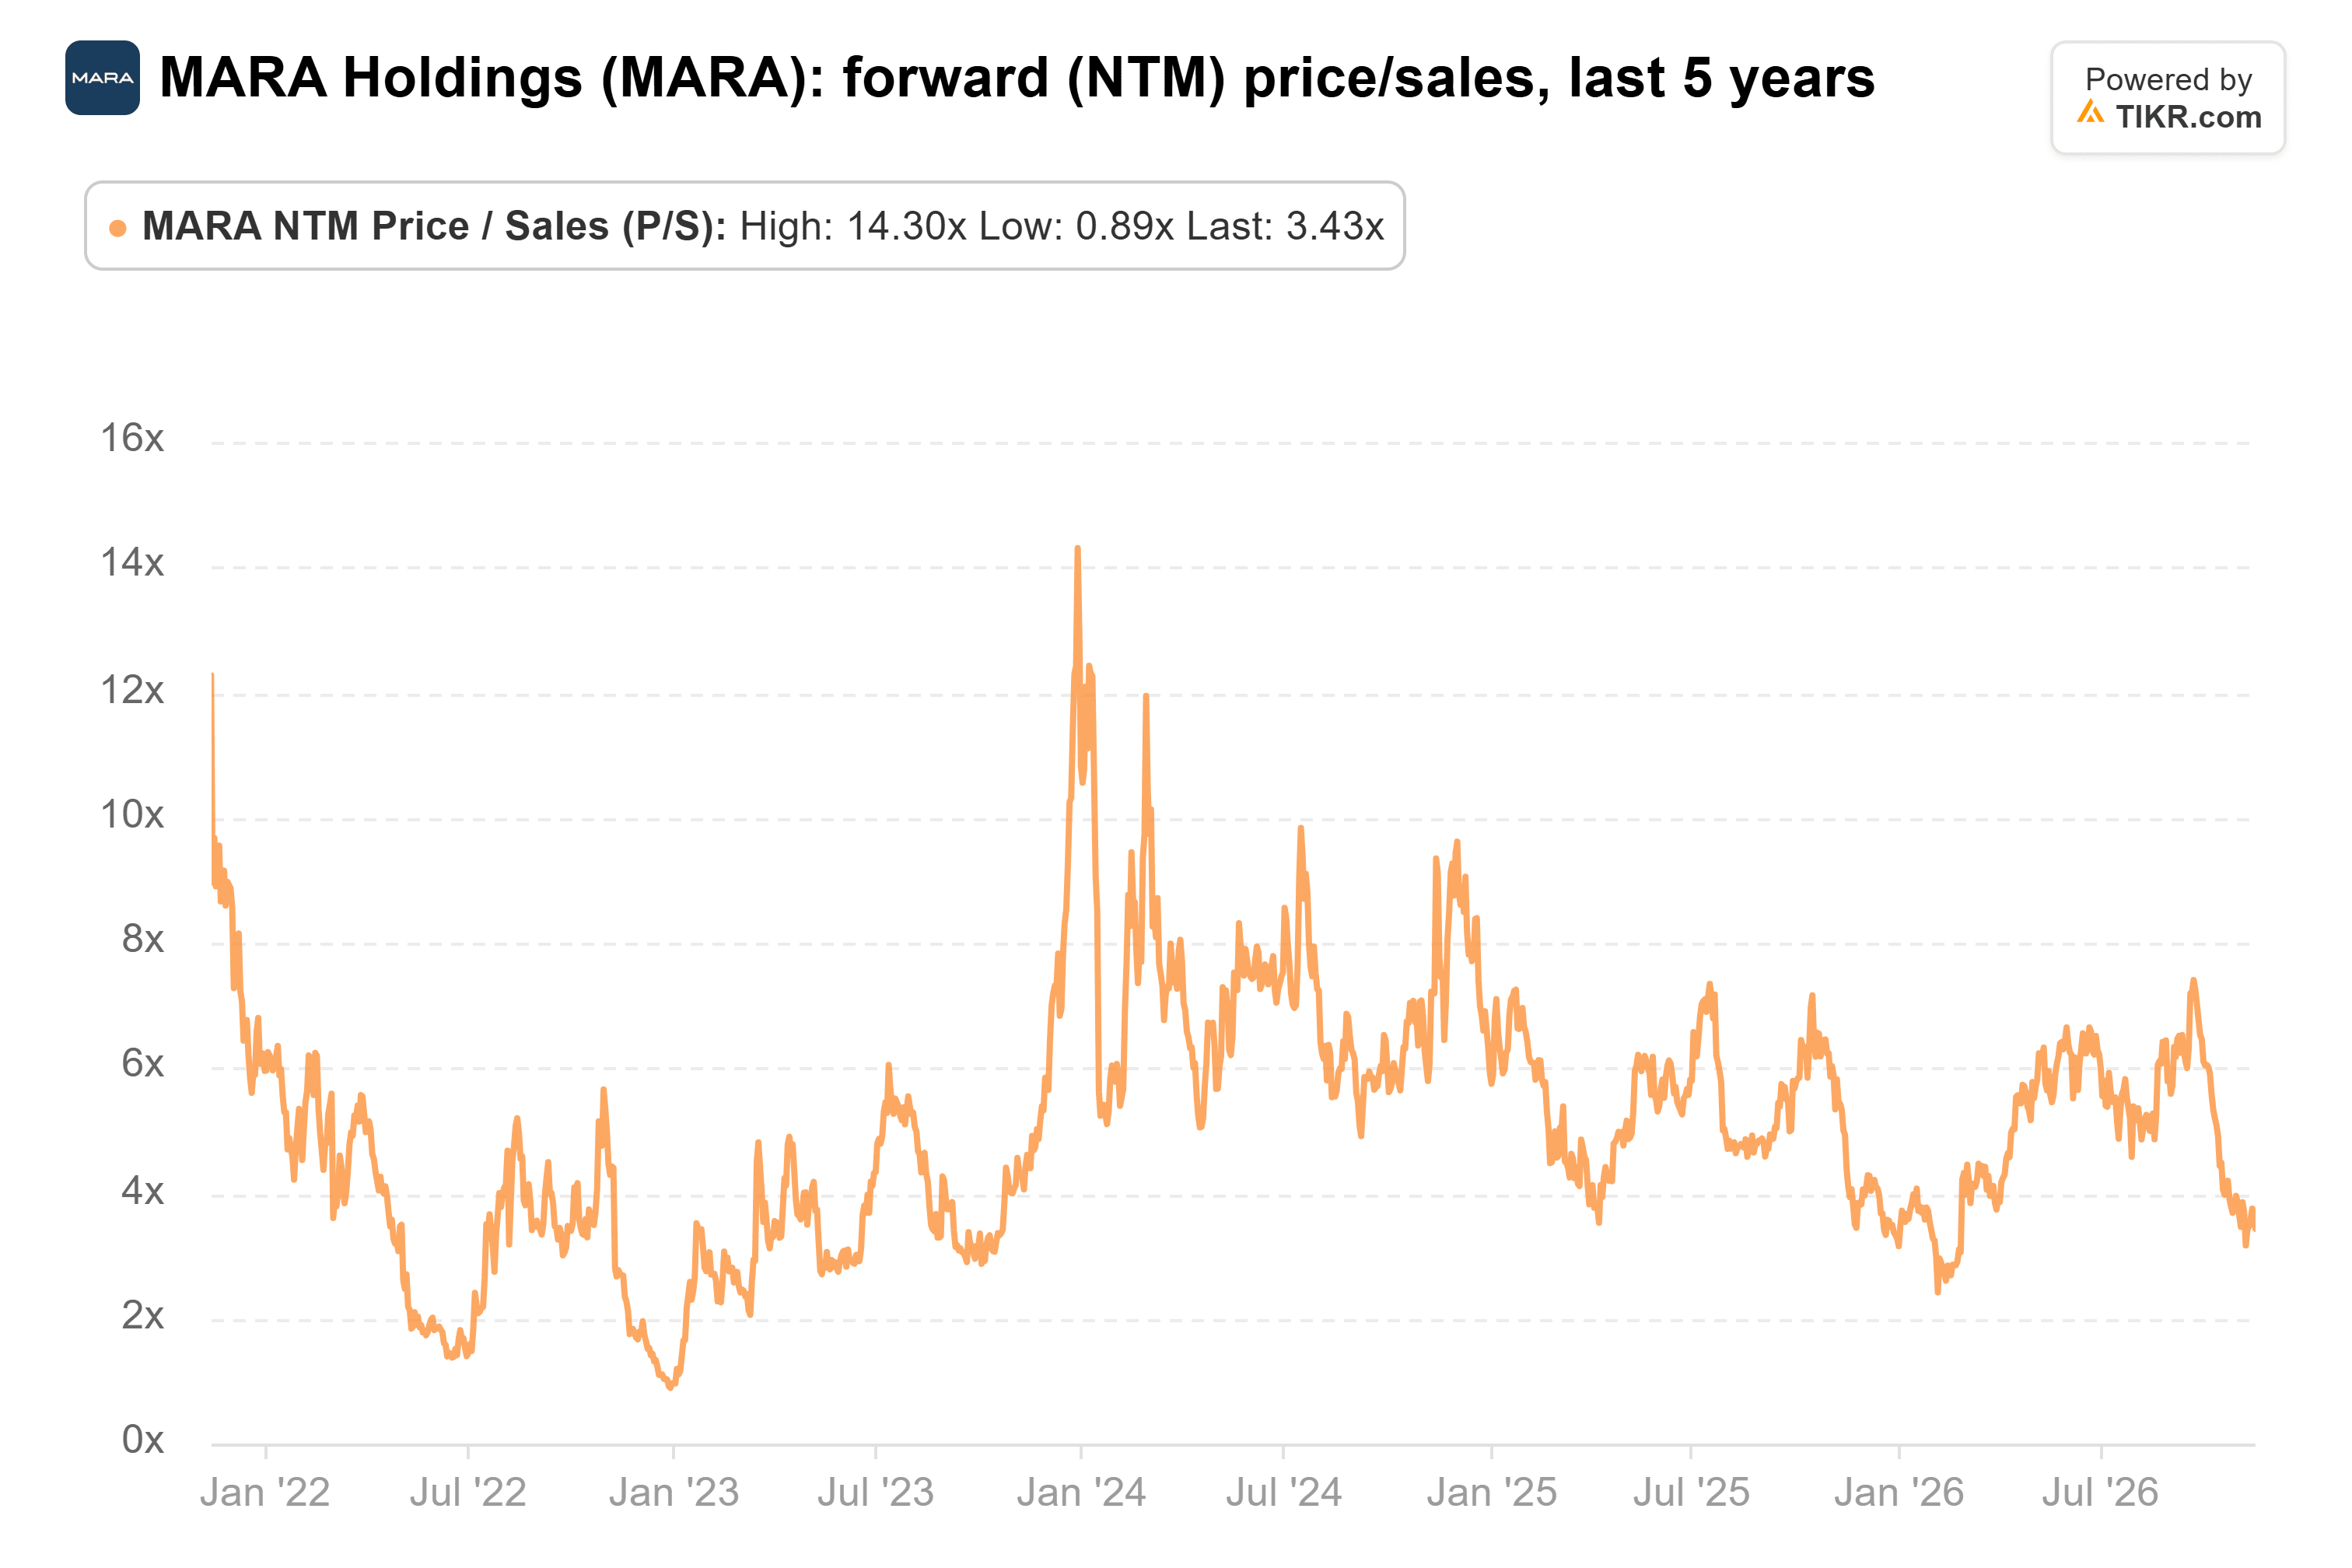
現時点では、MARAは歴史的な売上高倍率を下回って取引されているにもかかわらず、明らかに割安というよりは適正に評価されているように見える。
この割安感は、採掘収益性、インフラ支出、および将来の流動性ニーズ、特にビットコイン価格が低迷し続ける場合に関する不確実性を反映している。
今後12か月間で最も重要なカタリストは、ビットコイン価格の安定化、AI賃貸契約の進捗、Long Ridge買収の完了、および同社の転換社債義務の管理となるだろう。
ビットコインの持続的な回復と、契約済みのインフラ収益が組み合わされば、より高いバリュエーションを支持する可能性がある。逆に、暗号通貨の弱気が続けば、MARAの採掘収益と拡張資金調達能力にさらなる圧力をかけることになる。これが、MARAがStrategyとは異なる種類の下落リスクに直面している理由である。ビットコインの下落は、その保有資産の価値だけでなく、中核事業の収益性と将来投資のための現金にも影響を与えるからだ。
では、MARA株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、MARAがどのような価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!