主なポイント
- ウォルマート (WMT) は、顧客が購入を承認し支出制限を設定できるAIエージェントプロファイルの立ち上げを準備中です。一方、ユナイテッド航空 (UAL) は、顧客のプライバシー、アカウントセキュリティ、規制遵守への懸念を理由に、無許可のサードパーティAIエージェントによるフライト予約を制限しています。
- アマゾン (AMZN) は外部のAIショッピングエージェントを制限している一方、Shopify (SHOP) は9月にブラウザベースのエージェント向けチェックアウトアクセスを拡大しており、企業がAIを活用したコマースにどのように異なるアプローチを取っているかが示されています。
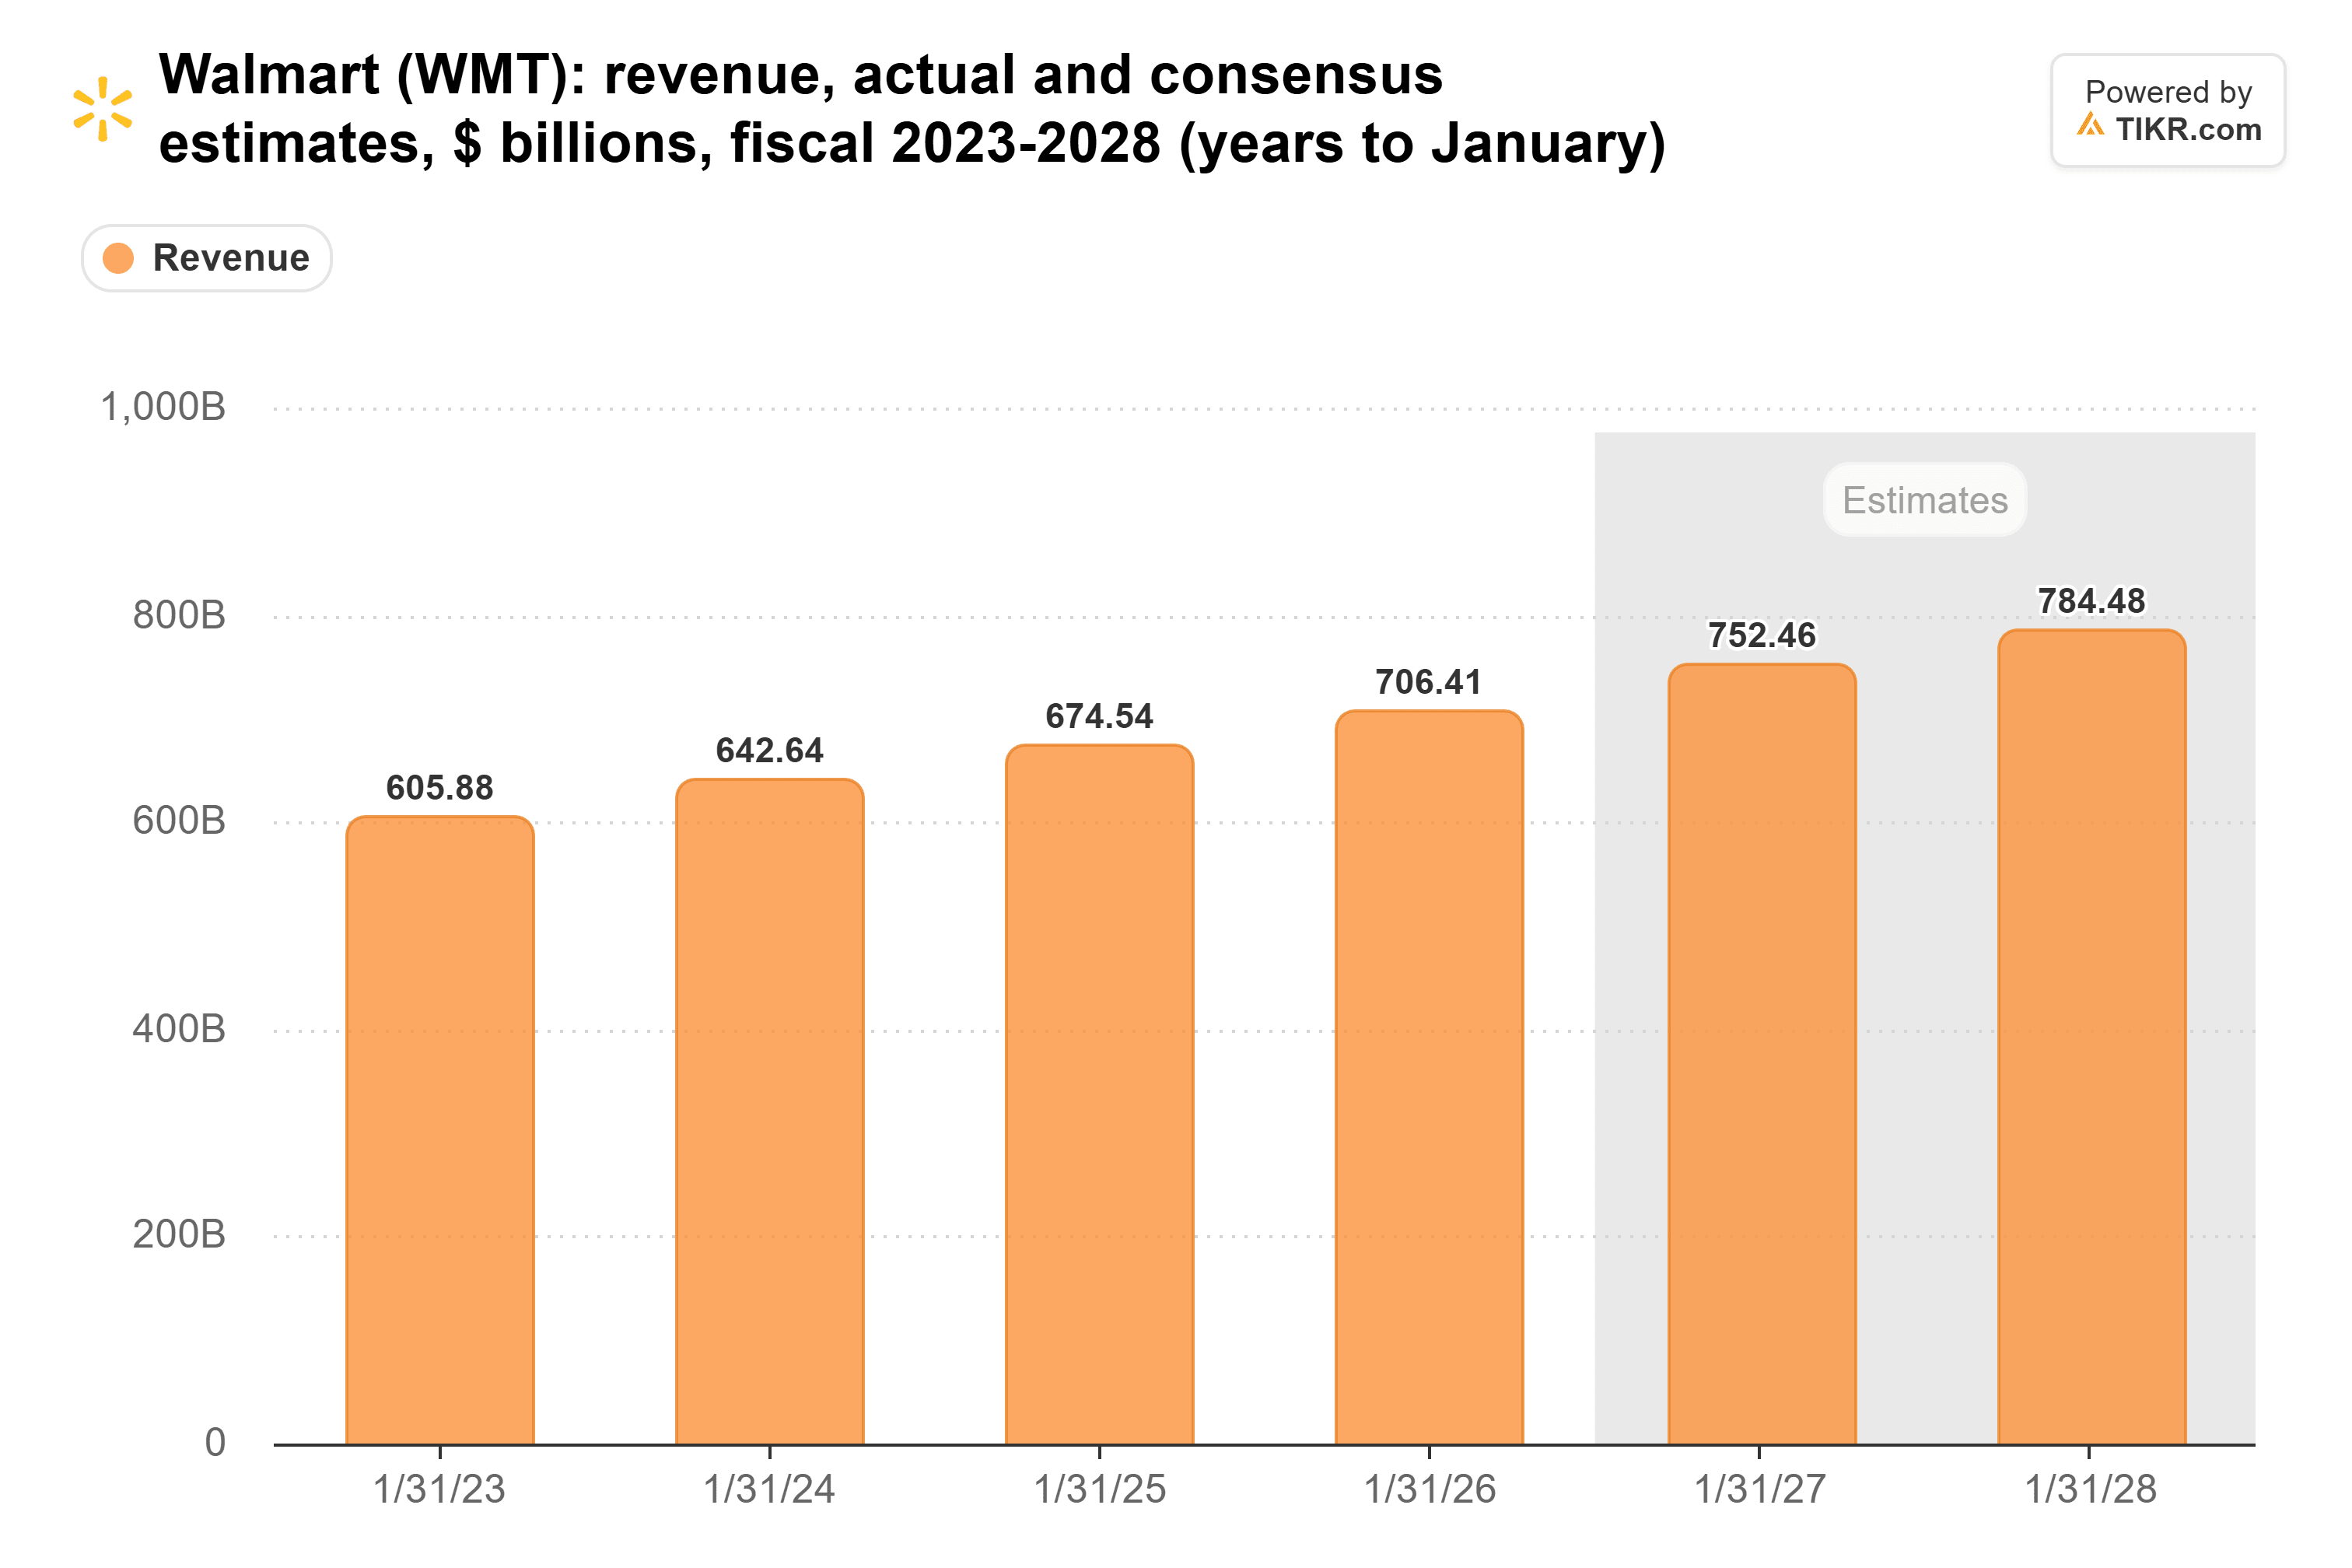
- ウォルマートは2026会計年度で7,064億ドルの純売上高を計上し、同社のAIアシスタント「Sparky」を利用する顧客の平均注文額は、非利用者よりも約35%高くなりました。
- 11月11日時点で、ウォルマートの株価は予想収益の約42倍で取引されており、これは過去5年間の平均である約30倍を大きく上回っており、失望的な業績成長にはほとんど余地が残されていません。
何が起きたのか?
ウォルマート (WMT) は、他の大手企業がAIショッピングエージェントを締め出そうとしている中、それらを歓迎しています。
11月11日、ユナイテッド航空 (UAL) は、無許可のサードパーティAIエージェントによるフライト予約の制限を発表し、顧客のプライバシー、アカウントセキュリティ、規制遵守への懸念を理由に挙げました。
一方、アマゾン (AMZN) は外部ショッピングエージェントを制限する動きを見せており、Shopify (SHOP) は9月にチェックアウト機能を拡張し、認可されたブラウザベースのAIエージェントが加盟店のウェブサイトで購入を完了できるようにしました。
ウォルマートは異なる賭けに出ています:顧客が価格を比較し商品を購入するためにAIアシスタントをますます利用するようになるなら、同社はそれらのエージェントにウォルマートで買い物をしてもらいたいと考えているのです。
11月12日放送のポッドキャスト Rapid Response の中で、ウォルマートCEOのジョン・ファーナーは同社の計画を説明しました:
「今後数週間で取り組んでいることの一つが、エージェントプロファイルの立ち上げです。」
この取り組みは、ウォルマートが10月21日に発表した「エージェントプロファイル」を基盤としています。これにより、顧客は個々のAIエージェントを承認し、その購入履歴を個別に追跡し、支出制限を設定できるようになります。
顧客は購入ごとに承認を要求することも、エージェントがあらかじめ設定された制限内で買い物できるようにすることもできます。また、アクセス権を取り消すこともでき、エージェントは顧客の支払いカード情報を取得することはできません。
ウォルマートはすでにChatGPT、Gemini、Museなどのショッピングプラットフォームと連携しており、自社ウェブサイト以外にも顧客にリーチする複数の方法を持っています。
この戦略は、ウォルマートの「毎日低価格」ビジネスに適合しています。食料品、家庭用品、その他の商品の価格を比較するAIアシスタントは、競争力のある価格と便利な配送を提供する小売業者により多くの購入を導く可能性があります。
これは、アマゾンのより制限的なアプローチに対する潜在的な優位点となり得ます。一方、Shopifyは加盟店のチェックアウトシステムをAIエージェントが利用できるようにすることで、同様の需要を捉える手助けをしています。
しかし、投資家がまだ答えられない重要な疑問があります:これらのエージェントは実際にどれだけの追加収益を生み出すのでしょうか?
ウォルマートは、現在外部のAIエージェントがどれだけの購入を行っているか、また立ち上げ直後にどの連携がエージェントプロファイルをサポートするかを明らかにしていません。
戦略は理にかなっていますが、財務的な見返りは不確かなままです。
ウォルマート株は割安か、割高か?
ウォルマートがAIショッピングエージェントを歓迎する決定は、顧客が価格比較や購入完了のために自動化されたアシスタントにますます依存するようになれば、同社のEコマース事業を強化する可能性があります。
同社は2026会計年度で7,064億ドルの純売上高を計上し、前年比4.7%増となりました。この巨大な既存ビジネスを通じて、購買行動のささやかな変化でさえも重要になり得ます。
記事に付随するTIKRの推計によると、アナリストはEコマースの拡大と継続的な顧客需要を背景に、2027会計年度の売上高が約7,525億ドル、2028会計年度が約7,845億ドルに達すると予想しています。
AIを活用したショッピングがより大きな購入と関連しているという証拠が既にいくつかあります。
2026会計年度第4四半期決算説明会で、経営陣はウォルマートのAIアシスタント「Sparky」を利用する顧客の平均注文額が、非利用者よりも約35%高かったと報告しました。
これは励みになりますが、Sparkyがそれらの顧客により多く支出させたことを証明するものではありません。また、サードパーティのAIエージェントがウォルマートにもたらす可能性のある収益がどれだけになるかを確立するものでもありません。
より大きな機会は、それらの購入をウォルマートのエコシステム内に留め、広告収入や会員収入が収益性を支えることにあるかもしれません。
逆側にもリスクがあります。最低価格を見つけることに集中するAIエージェントは、スポンサー付き商品リストをバイパスする可能性があり、より高いマージンの重要な収入源を弱める恐れがあります。
ウォルマートの営業利益率は2026会計年度で純売上高の4.2%であり、前年度の4.4%から低下しました。これは、同社がEコマースの成長を単なる売上高の増加ではなく、より強い利益に結びつけることが重要であることを意味します。
投資家はすでにその可能性に対してかなりのプレミアムを支払っています。
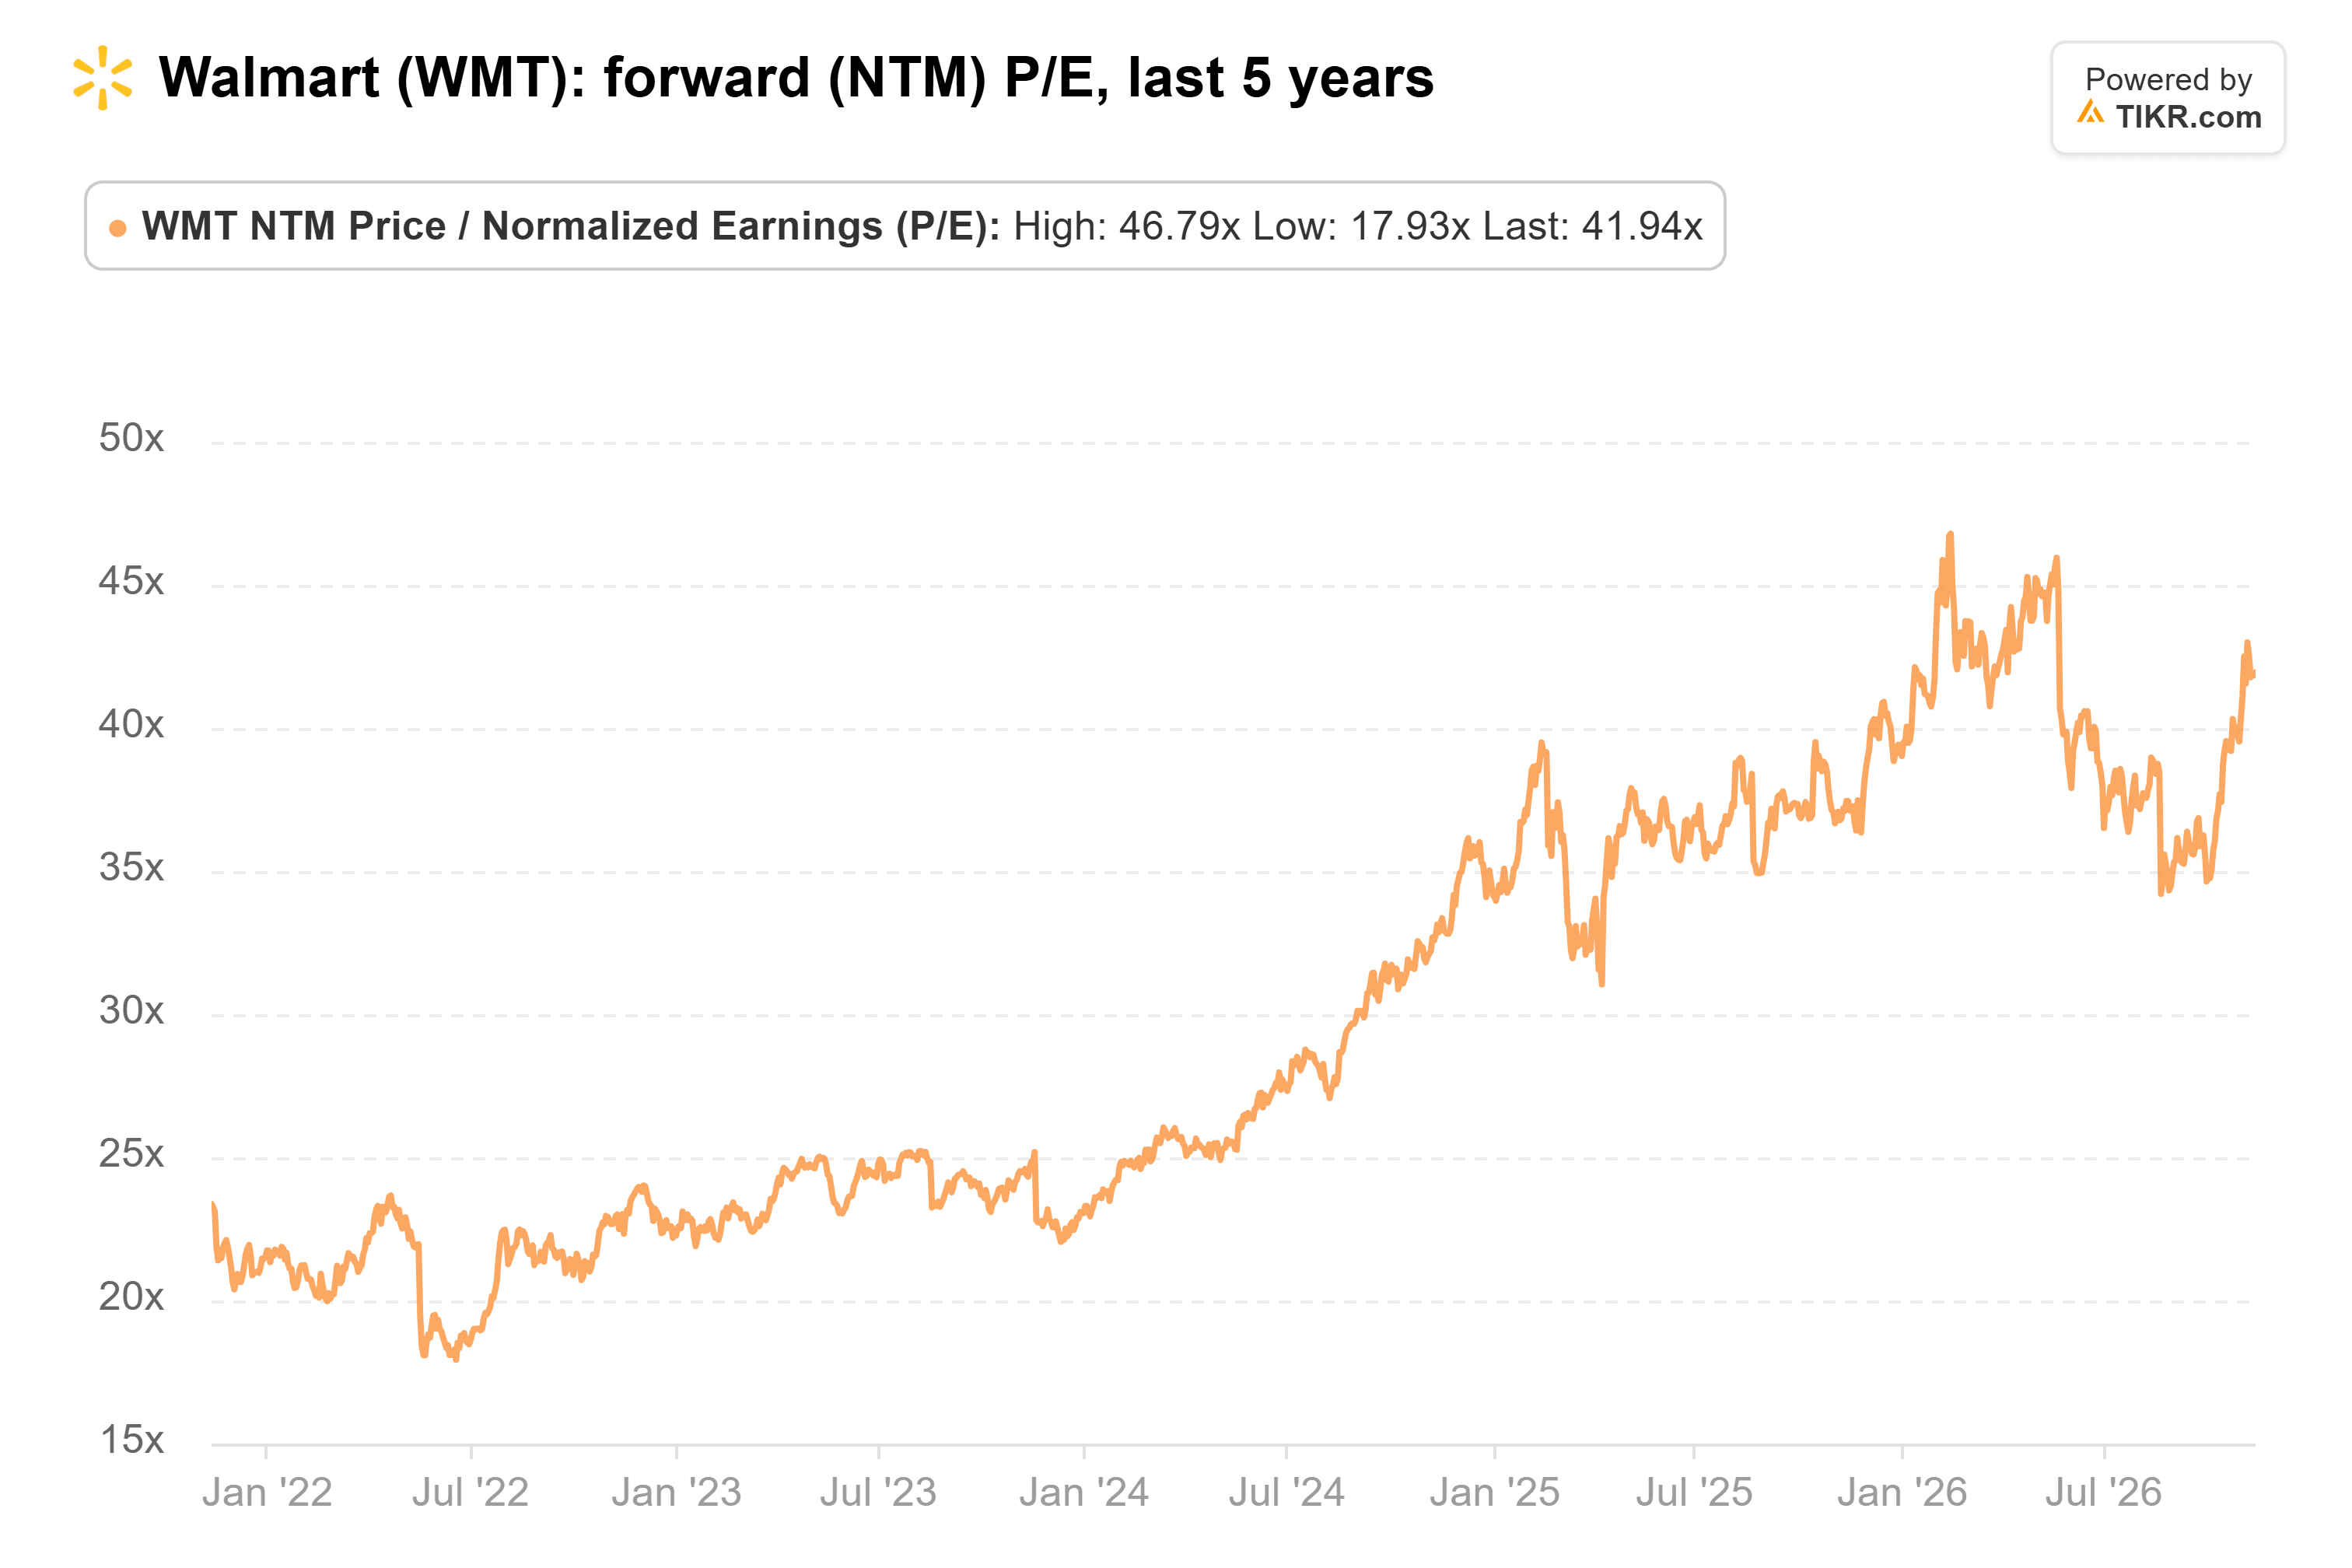
11月11日のTIKRデータに基づくと、予想収益の約42倍で取引されているウォルマート株は、過去5年間の平均である約30倍を大きく上回り、2月のピークである約47倍に比較的近い水準です。
これは、成長するEコマース、広告、会員事業が長期的に高い収益を支える可能性があるにもかかわらず、歴史的な評価額と比較してウォルマート株が比較的高く評価されているように見えます。
今後12か月間の最大のドライバーは、既存店売上高、Eコマースの成長、広告および会員収入、そして営業利益率が改善するかどうかです。
次の試練は11月19日に訪れます。ウォルマートは2026会計年度第3四半期決算を発表する予定です。
経営陣は以前、調整後1株当たり利益が0.62ドルから0.64ドル、調整後営業利益の成長率(定額換算)が2%から4%になるとの業績見通しを示していました。
これらの数字は、エージェントプロファイルの発表単独よりも、ウォルマートの短期的な評価額にとって重要です。
結論:ウォルマートがAIショッピングエージェントを歓迎する決定は、特にアマゾンが外部エージェントを制限し、ShopifyがAI駆動取引へのアクセスを拡大している中で、理にかなった長期的な戦略のように見えます。しかし、予想収益の42倍という水準では、ウォルマートの潜在的な成長の多くがすでにその評価額に織り込まれているように思えます。同社がより強い収益成長やAIショッピングからの測定可能な利益を実証するまで、この株は明らかな割安銘柄というよりは、プレミアム価格が付いた有望なビジネスに見えます。
では、ウォルマート株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、ウォルマートの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!