主なポイント
- Arista Networks (ANET) は、NVIDIA (NVDA) のCEO交代を受けて潜在的な勝者として浮上し、EvercoreはAIネットワーキングにおけるAristaの機会を強調した。
- NVIDIAは2026年第2四半期にデータセンター・イーサネット・スイッチング市場の20.4%を占め、Aristaの18.7%に対し、1.7パーセントポイントの差をつけていた。
- Cisco Systems (CSCO) はデータセンター市場のさらに18.2%、より広範なイーサネット・スイッチング市場の28.7%を占め、ネットワーキング契約における主要な競合相手となっている。
- Aristaの第3四半期売上高は58.5%急増して36.6億ドルに達し、アナリストは2027年の年間売上高が約188億ドルに達すると予想している。
何が起きたのか?
Arista Networks (ANET) は、Jensen HuangがNVIDIA (NVDA) のCEOを予期せず退任した後、潜在的な勝者として浮上し、投資家に新たな疑問を投げかけている:Aristaはこの混乱を利用してAIネットワーキングにおける差を縮められるのか?
NVIDIAは11月12日、Huangが辞任し、CFOのColette Kressが暫定CEOを引き継ぐと発表した。
CNBCの11月13日放送の『Halftime Report』で、Frank Hollandは、NVIDIAのリーダーシップ混乱の中でEvercoreがAristaに好意的な見解を示していることを強調し、このネットワーキング企業を潜在的な受益者と位置づけた。
この機会は理解しやすい。NVIDIAがデータセンター・イーサネット・スイッチングでAristaを追い抜いたのはごく最近のことであり、AIインフラ支出の拡大に伴い、両社が支配権を争っている市場である。
IDCの第2四半期市場レポートによると、NVIDIAは市場の20.4%を占め、Aristaの18.7%、Cisco Systems (CSCO) の18.2%を上回った。
これにより、AristaはNVIDIAにわずか1.7パーセントポイント差で追従している。
しかし、リーダーシップの変更だけではこの差は埋まらない。Aristaは依然として、相当なリソースを持つ2つの確立された競合相手に対してネットワーキング契約を勝ち取る必要がある。
AristaはNVIDIAの1.7ポイントのネットワーキングリードを縮められるか?
NVIDIAのネットワーキング優位性は、誰が会社を運営するかに完全に依存しているわけではない。
そのSpectrum-Xプラットフォームは、イーサネット・スイッチ、ネットワーキング・コンポーネント、ソフトウェアを、より広範なAIインフラ提供と組み合わせており、大規模なGPUクラスター向けの統合ソリューションを顧客に提供している。
この戦略は成功している。
IDCによると、NVIDIAのデータセンター・イーサネット・スイッチング売上高は第2四半期に前年同期比181.1%急増し、Aristaのイーサネット・スイッチング売上高全体の37.6%成長を上回った。
Huangの退任後も、NVIDIAはその事業運営、顧客コミットメント、製品ロードマップが中断なく継続すると見込んでいる。
Aristaにとって、より大きな機会は、単一のサプライヤーのエコシステムに依存するのではなく、異なるアクセラレーターを中心にAIネットワークを構築しようとする顧客からもたらされる可能性がある。
Aristaは、その需要に対応するため、ますます複雑化するAIインフラ向けに設計されたラックスケール・システムを含む、オープン・ネットワーキング・アーキテクチャの拡大を進めてきた。
Ciscoは別の障害だ。そのデータセンター・イーサネット・スイッチング市場シェア18.2%はAristaに迫る一方、イーサネット・スイッチ市場全体の28.7%シェアは、エンタープライズ・ネットワーキング全体で相当な存在感を示している。
NVIDIAが失うビジネスが自動的にAristaに移行するわけではない。
それでも、Aristaが成長を続けるためにNVIDIAがつまずく必要はない。
TIKRが追跡するアナリストは、Aristaの売上高が2027年に約188億ドルに達すると予想しており、2025年に生み出された90.1億ドルの2倍以上となる。
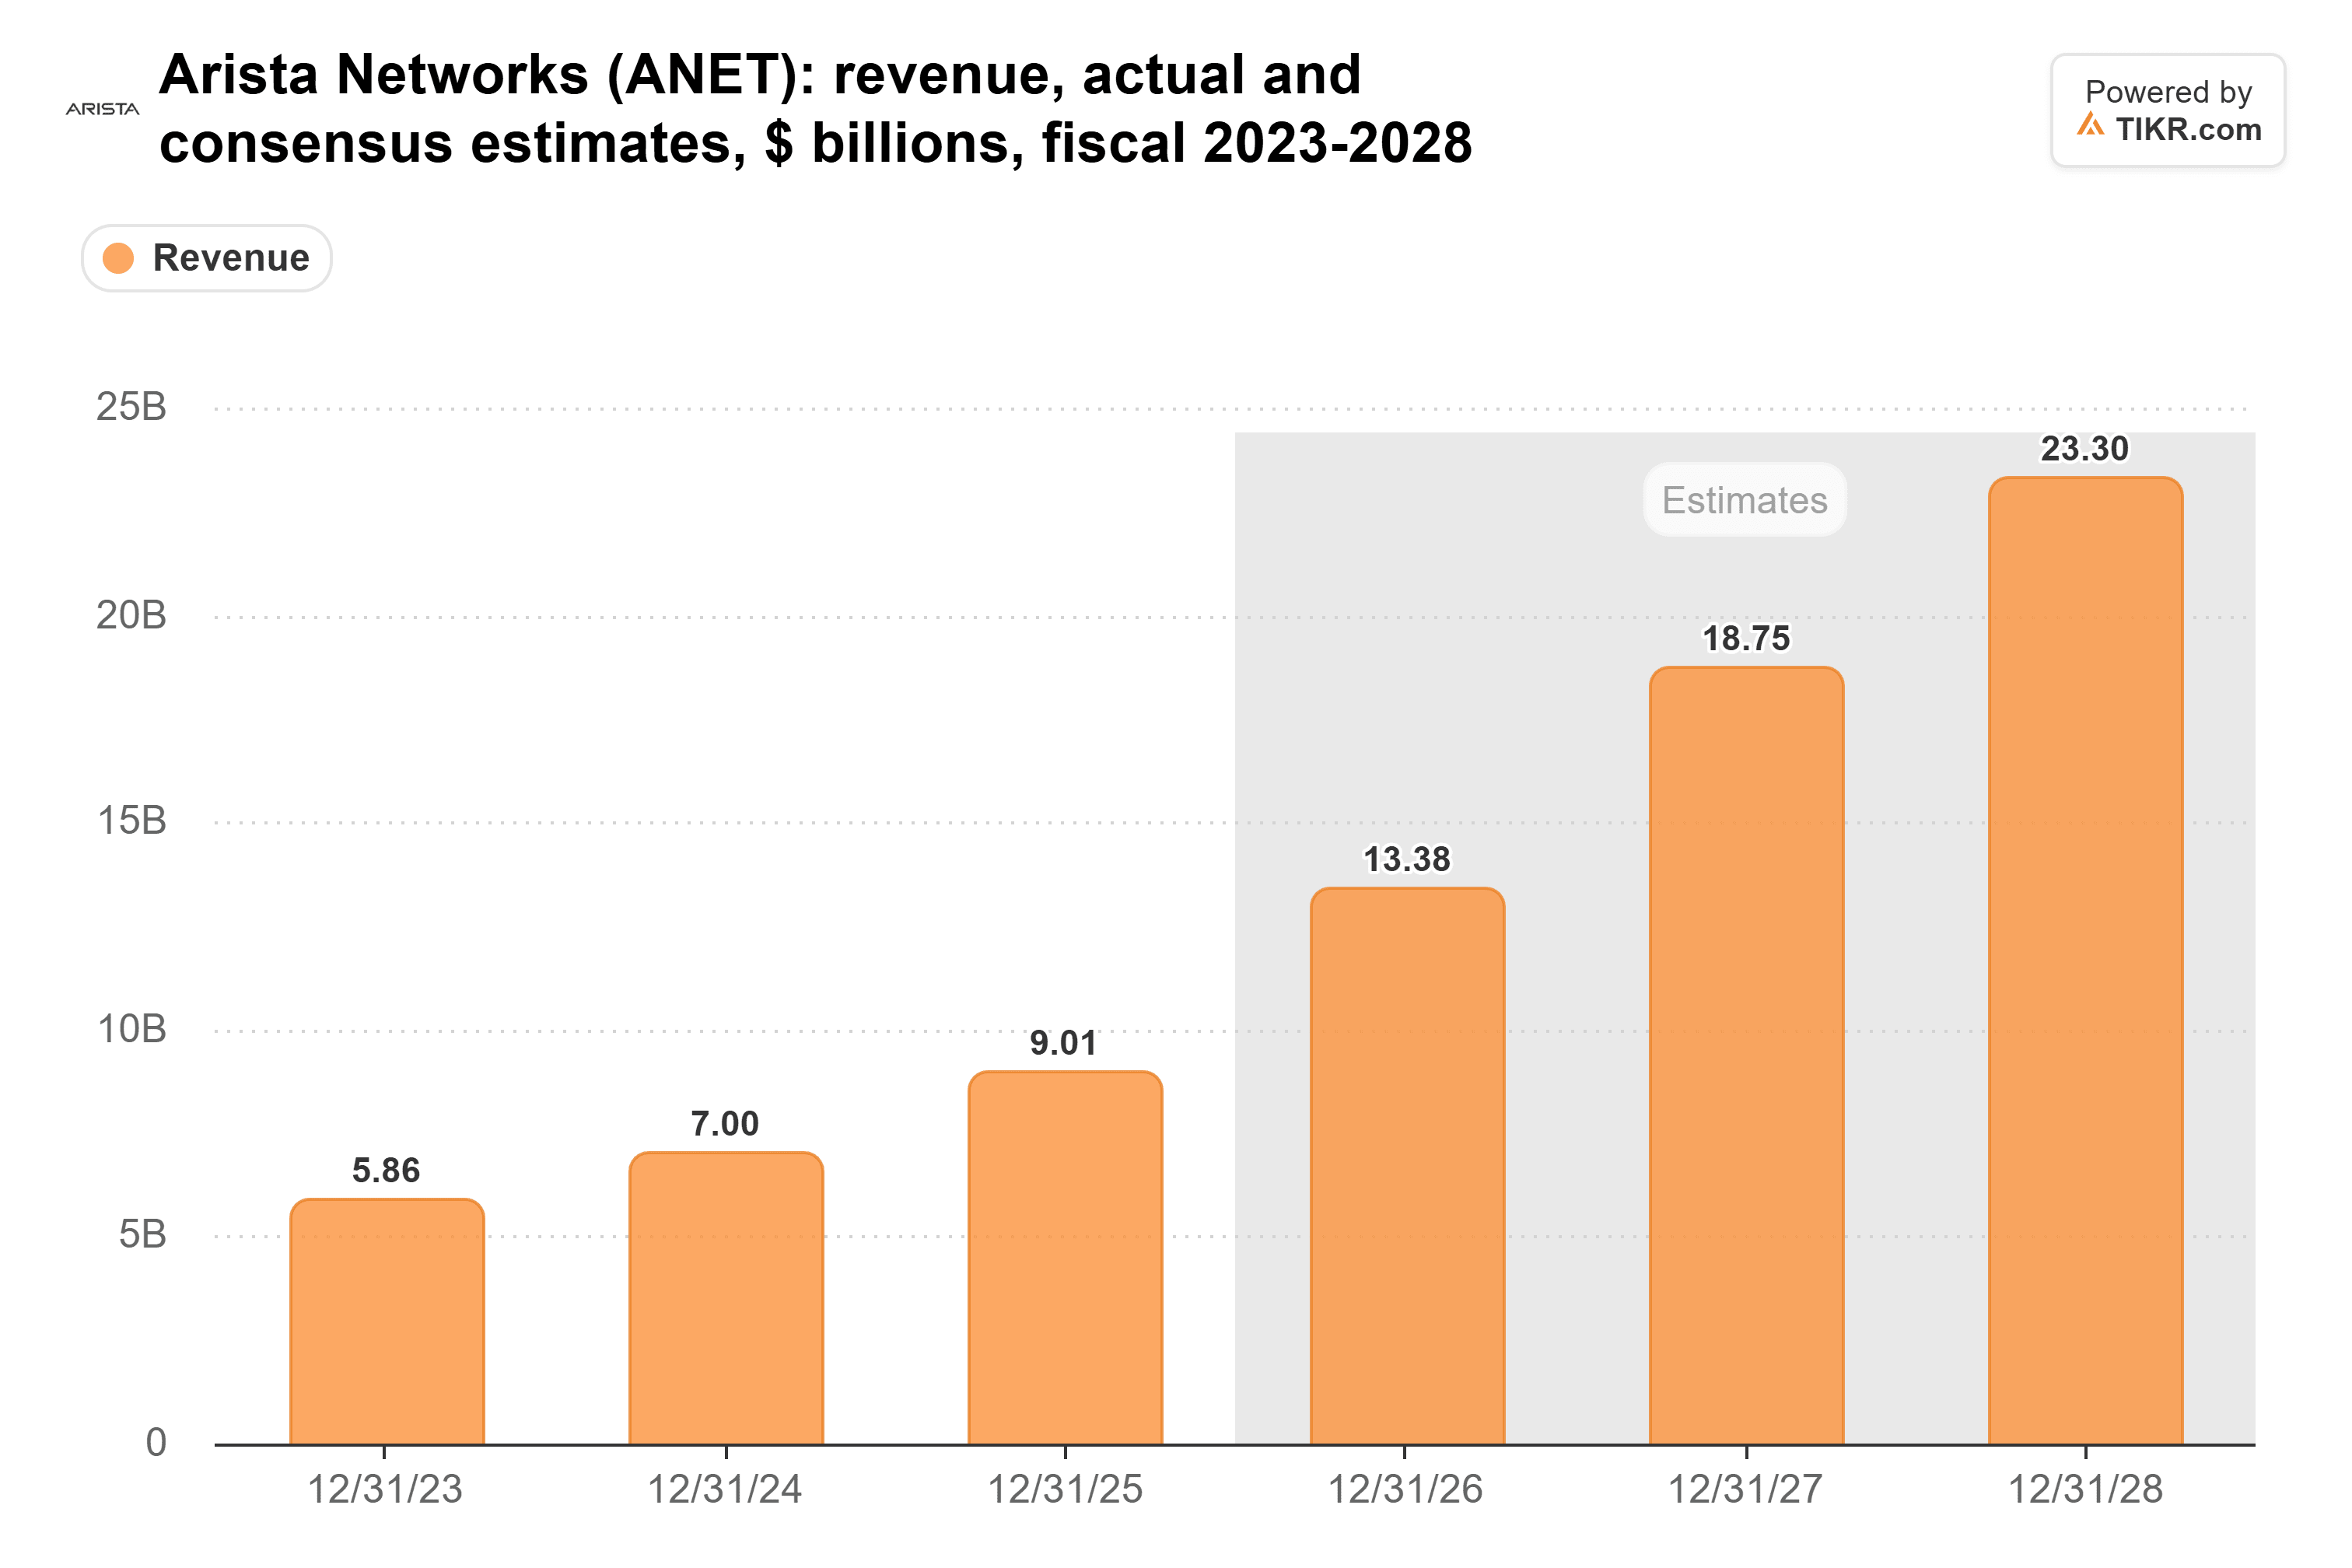
この予想は、経営陣が2027年に向けて示した約185億ドルの売上高見通しをわずかに上回っており、ウォールストリートがAIインフラ、クラウド・ネットワーキング、エンタープライズ市場全体での継続的な拡大を期待していることを示唆している。
Aristaの売上高成長は既に加速していた
Aristaを支持する最も強力な論拠は、NVIDIAのリーダーシップ変更とはほとんど関係がないかもしれない。
Aristaの第3四半期決算発表によると、売上高は前年同期比58.5%急増して36.6億ドルに達し、第2四半期の37.7%成長から加速した。
これは、同社のIPO以来最も速い年間売上高成長を記録した。
CEOのJayshree Ullalは、この業績を「生成AIおよびエージェントAI時代におけるAristaの重要性の高まり」を反映したものと説明した。
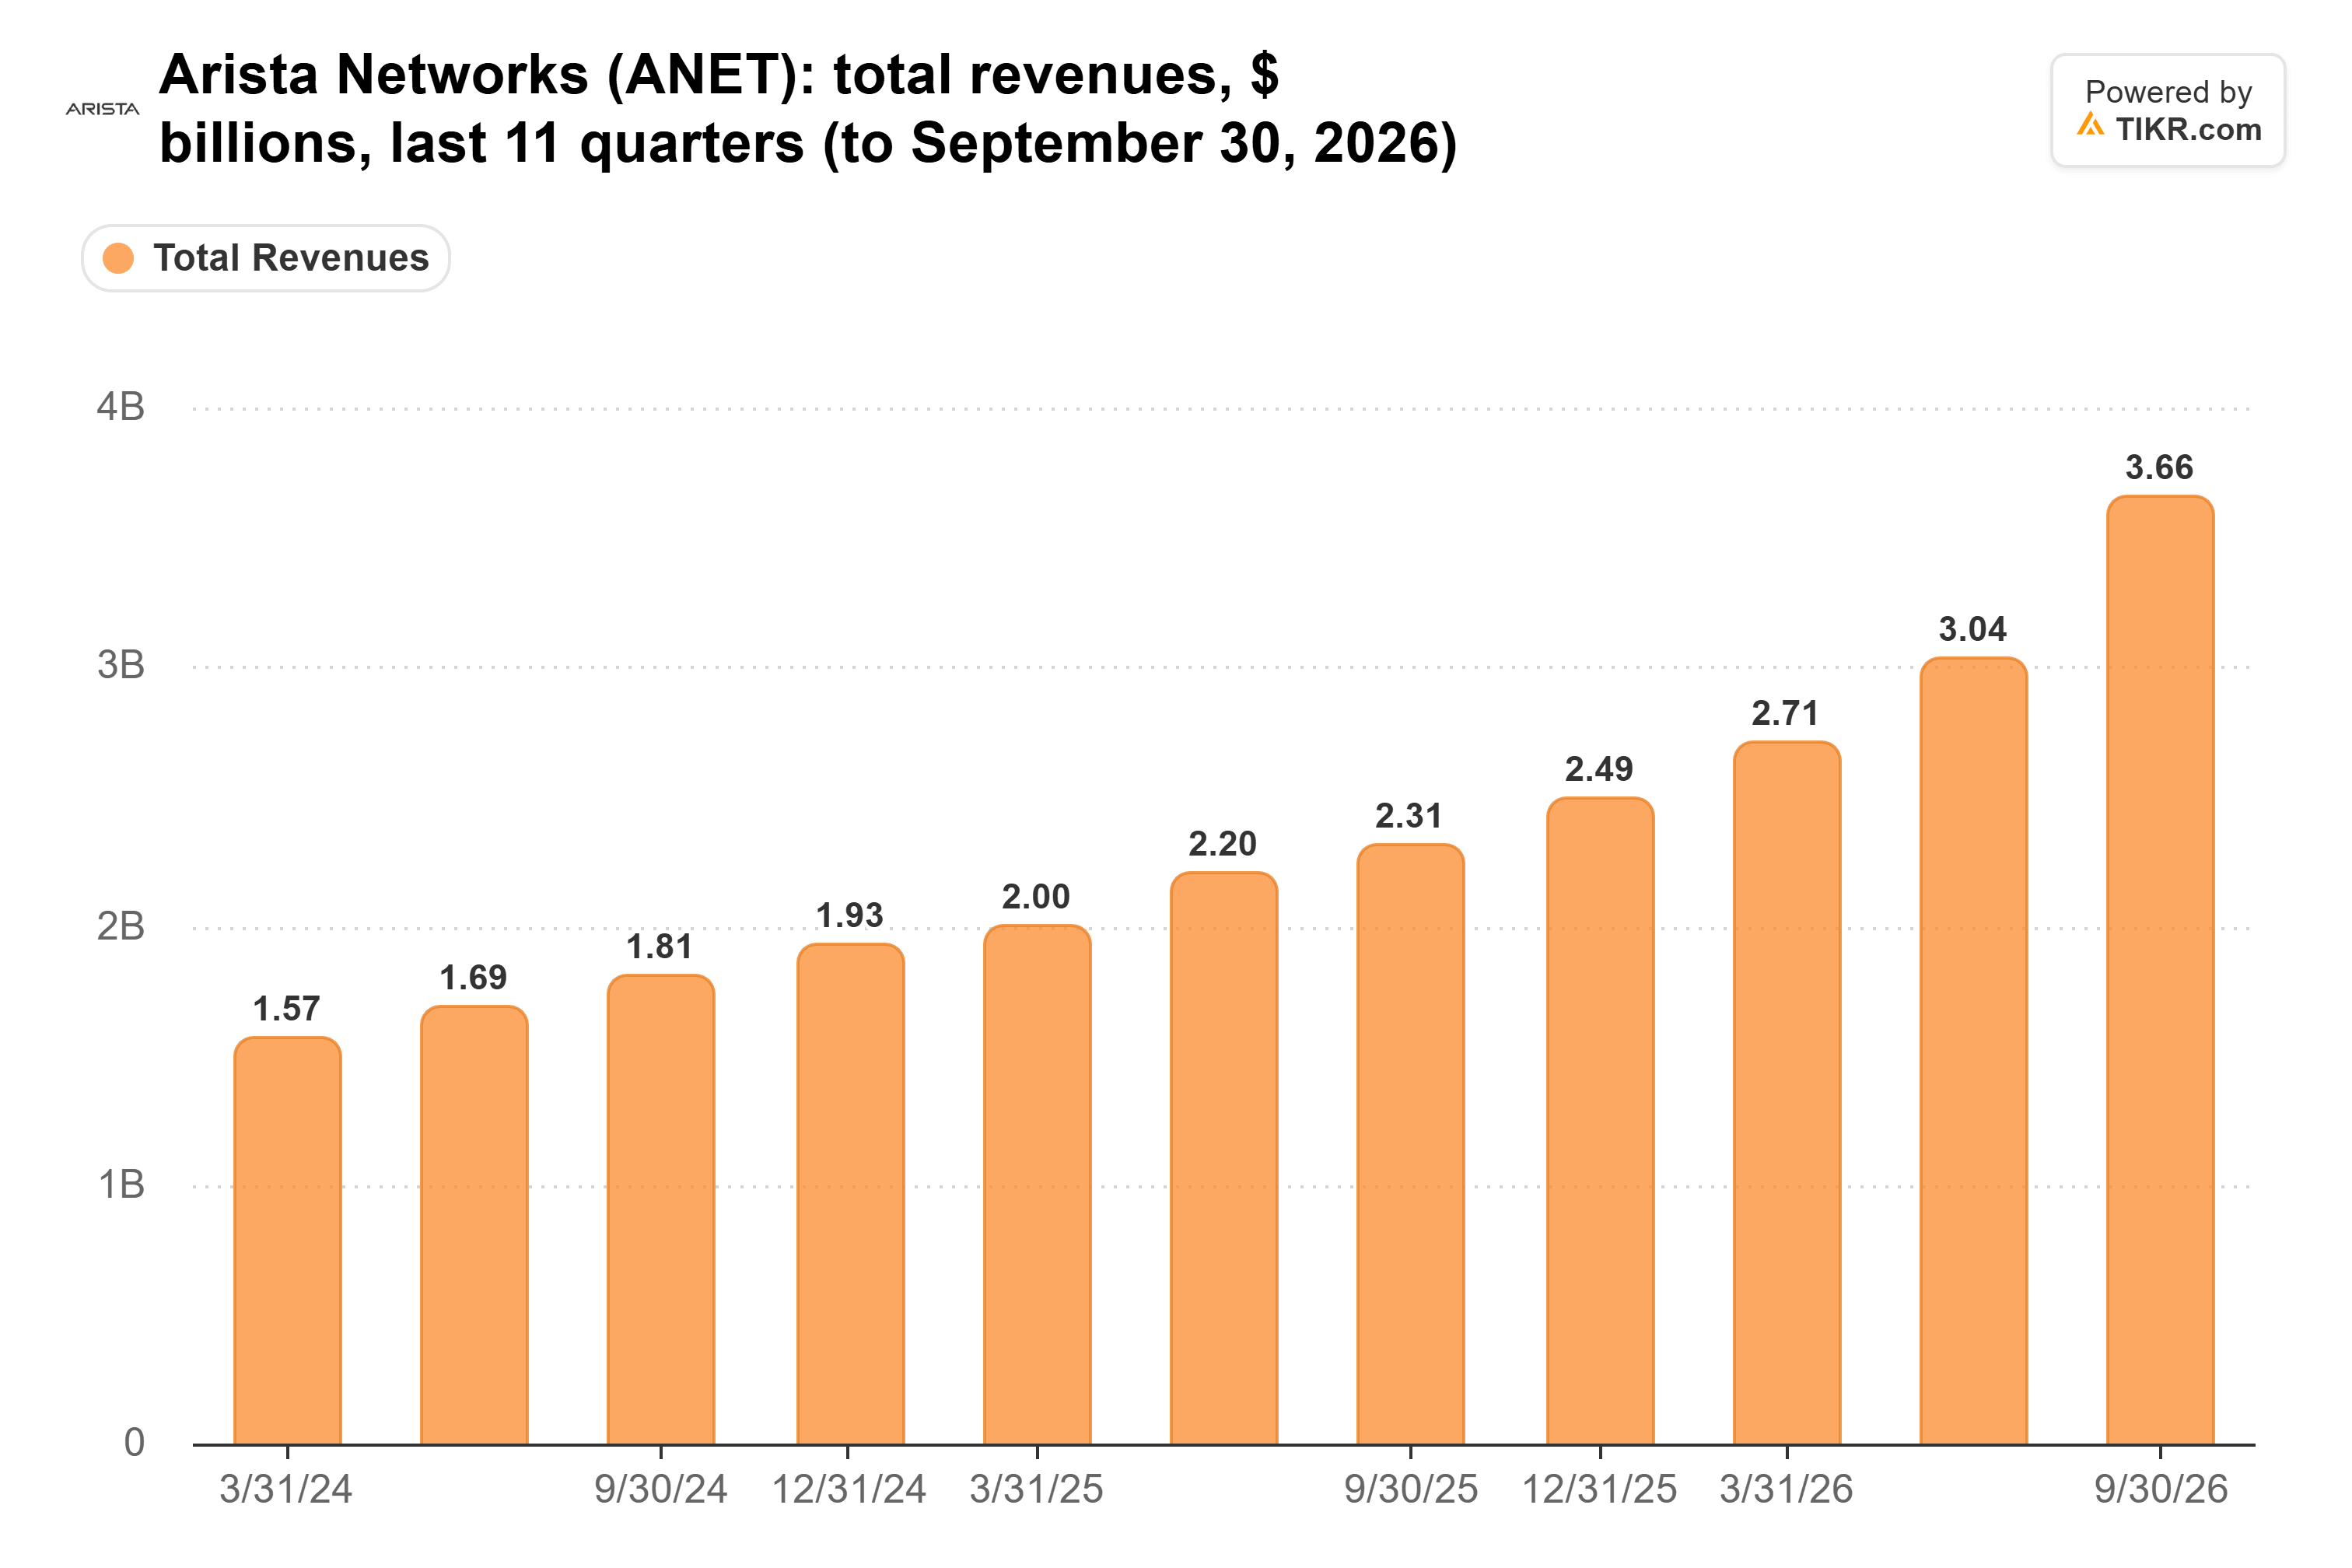
この加速はHuangのNVIDIA退任以前に起きており、Aristaの成長機会が既にNVIDIAの問題とは独立して発展していたことを示唆している。
重要なことに、58.5%という数字は、データセンター・イーサネット市場シェアだけでなく、キャンパス・ネットワーキングを含むAristaの事業全体を反映している。
収益性も引き続き堅調だ。
TIKRのデータによると、Aristaの粗利益率は過去11四半期にわたり約61.9%から65.3%の間を維持し、第3四半期には63.6%に達した。
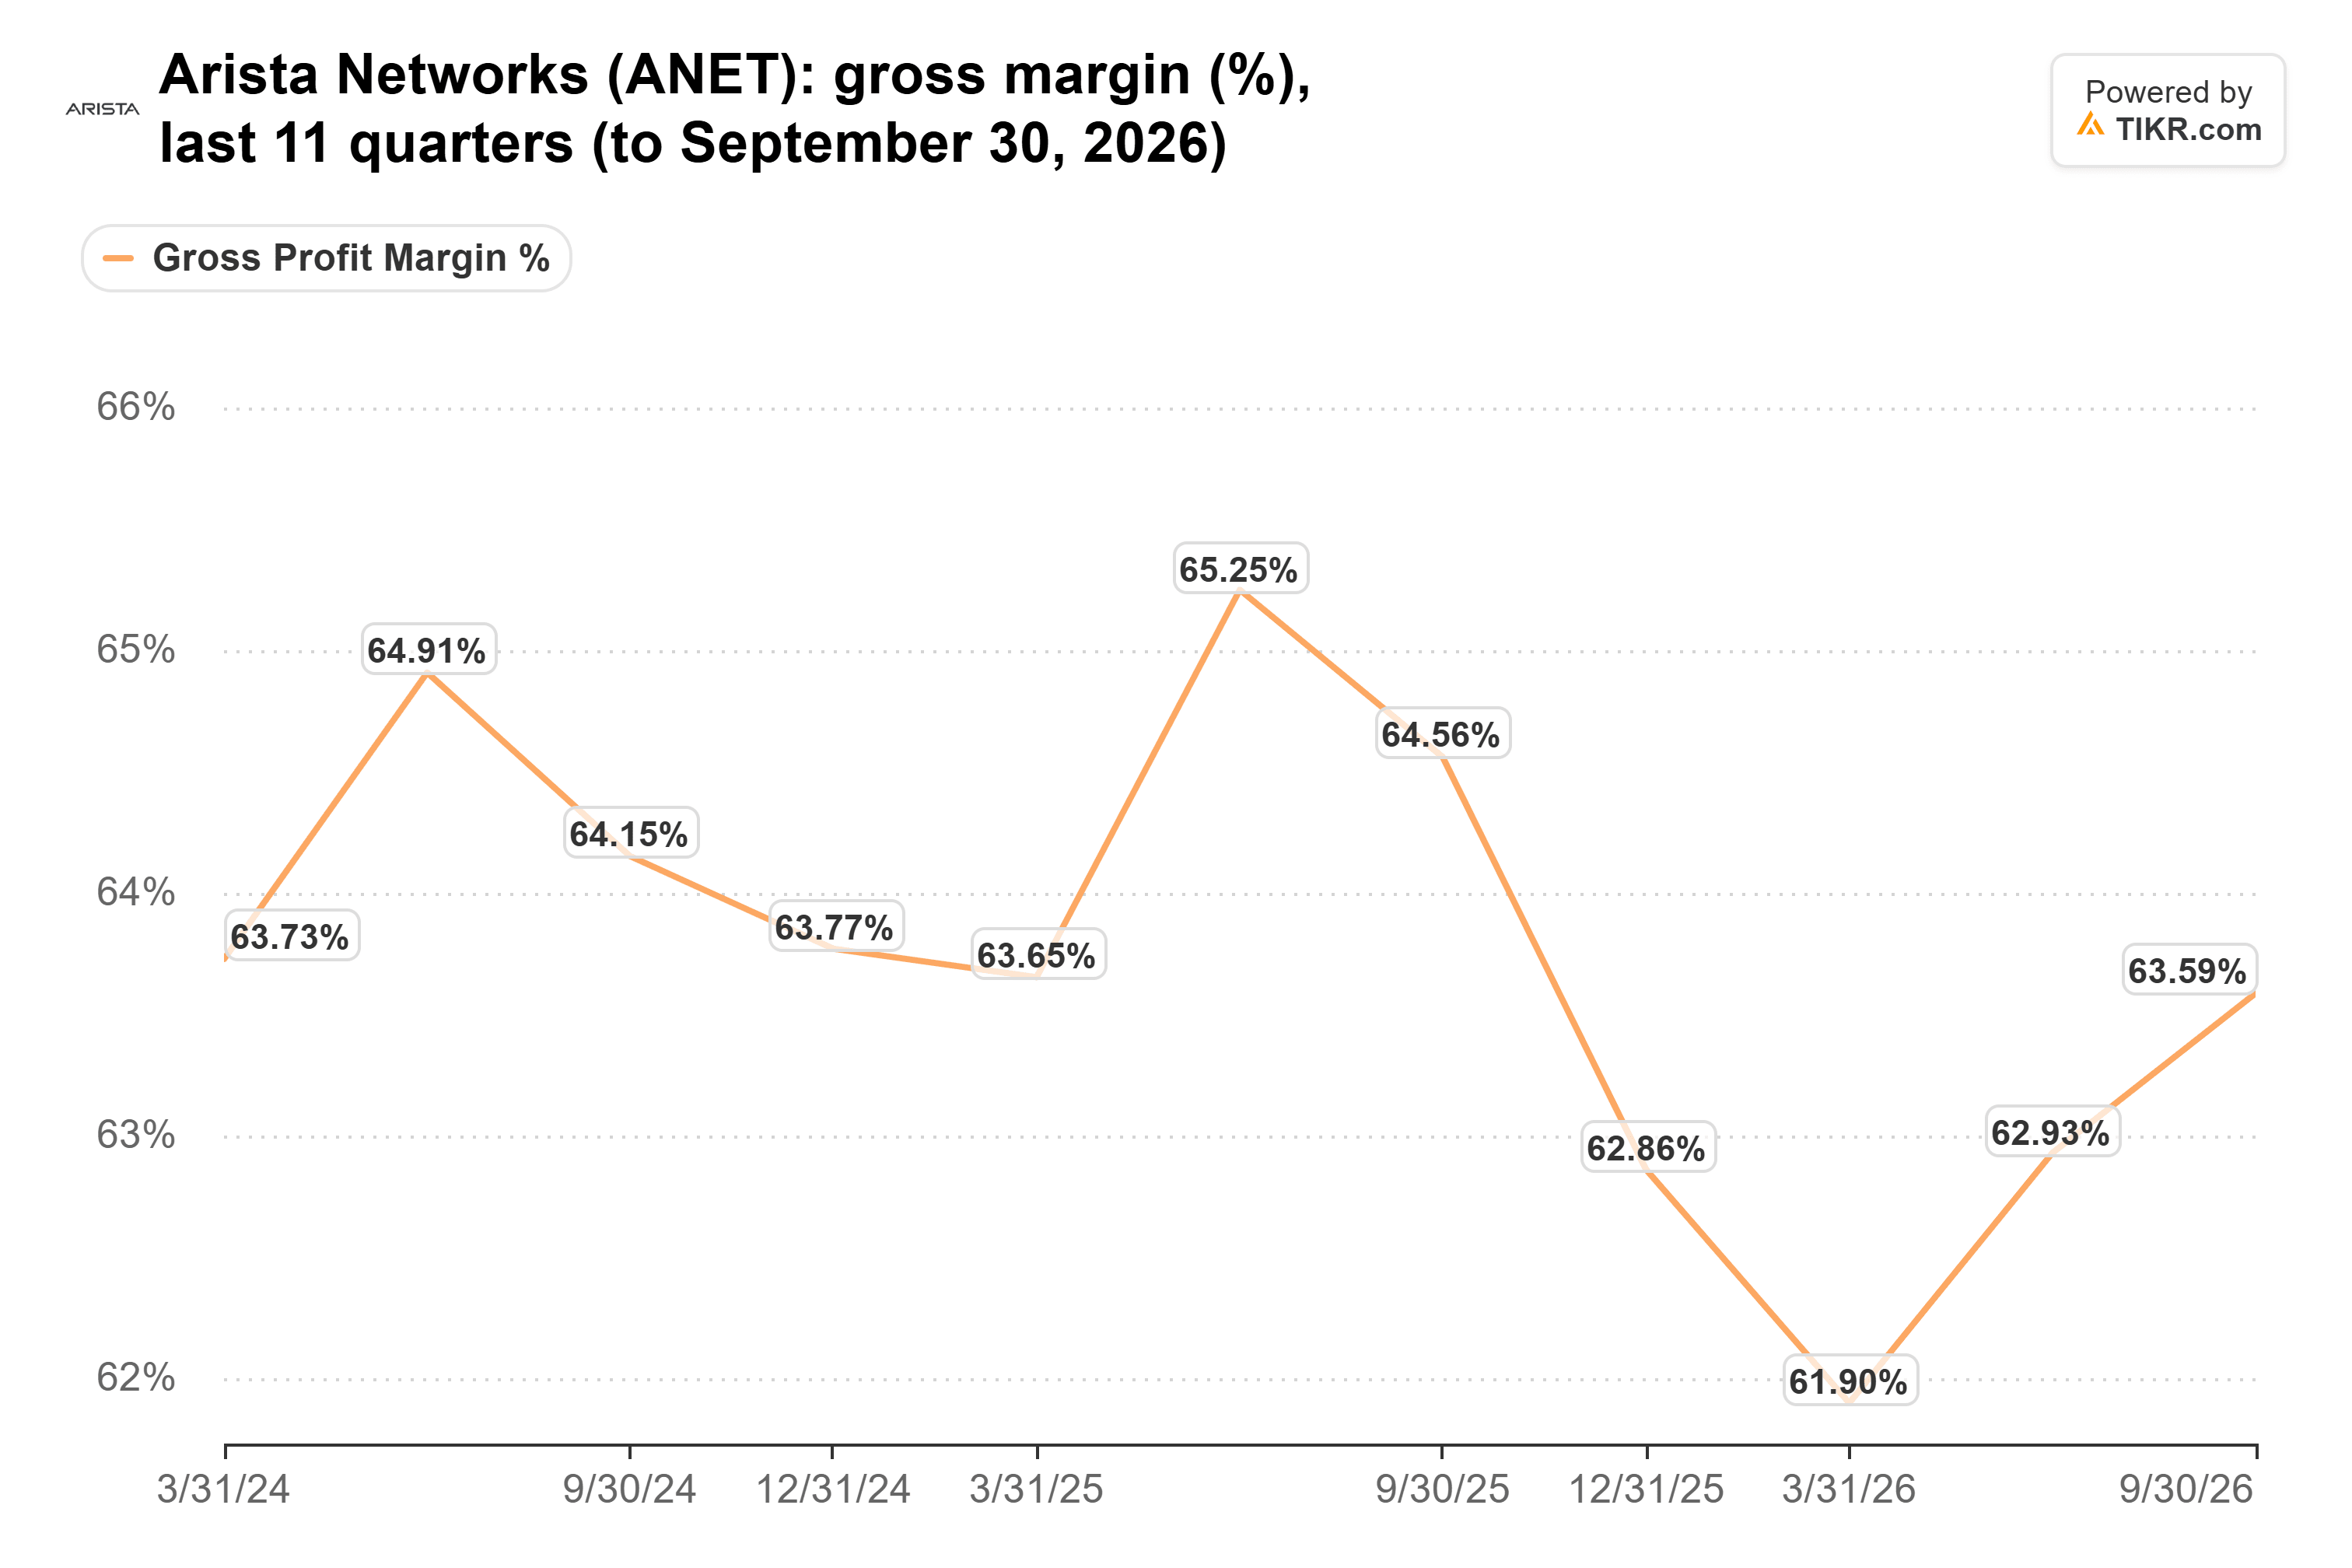
売上高が加速する中でこれらのマージンを維持していることは励みになるが、競争と顧客集中によるリスクは依然として残っている。
MicrosoftとMetaは、それぞれ2025年のArista売上高の約26%と16%を占めており、これらのインフラ支出計画は特に重要だ。
いずれかの顧客が投資を減速させれば、Aristaの四半期業績に影響が及ぶ可能性がある。
Arista Networksの株価は割安か割高か?
Aristaは最近の収益倍率では適正に評価されているように見えるが、持続的なAIネットワーキング需要は、同社が成長期待を上回った場合、さらなる上昇を支える可能性がある。
TIKRの11月16日の分析によると、Aristaは約35倍の予想収益倍率で取引されており、2014年以降の歴史的平均と広く一致し、1年平均の42倍を下回っている。
ウォールストリートの平均目標株価約250ドルは、その分析で使用された終値から約27%の上昇余地を意味し、アナリストが依然として有意な潜在的利益を見ていることを示唆している。
絶対的な意味でこの評価は安くはないが、2025年から2027年の間に売上高を2倍以上に増やしながら強固な収益性を維持すると期待される企業を反映している。
今後12か月間で、最も大きな潜在的なカタリストには、継続的なAIネットワーキング投資、追加の顧客導入、そしてAristaがデータセンター・イーサネット・スイッチング市場シェアを獲得している証拠が含まれる。
主なリスクは、NVIDIAの統合ネットワーキング戦略、Ciscoの競争的存在感、そして比較的少数の主要クラウド顧客へのAristaの依存度である。
結論:Aristaの成長ストーリーは、HuangがNVIDIAを去る以前から既に強力だった。リーダーシップ移行によって生み出されるネットワーキング機会は追加の上昇余地を提供するかもしれないが、より重要な疑問は、Aristaが2027年の成長目標を達成しながらマージンを守れるかどうかである。これが最終的に、そのプレミアム評価が正当化されるかどうかを決定する。
では、Arista Networksの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Arista Networksがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!