

主なポイント
- Qualcomm (QCOM) のCEO、クリスティアーノ・アモン氏は、最近のハイテク株の売りにもかかわらず、半導体需要は強く、業界全体で供給不足が続いていると指摘し、同社にはAI需要の減退(AIコレクション)はないと述べた。
- NVIDIA (NVDA) は、ジェンセン・フアン氏の辞任を受け、11月17日の決算発表を控えており、AIインフラ需要が同社の積極的な成長予測を支えられるかどうかが投資家の注目点となっている。
- 11月11日時点で、NVIDIAの株価は予想PER 14.3倍で取引されており、これは過去5年間の平均35.7倍を大きく下回っている。一方、TIKRの推計では、2028年1月期の会計年度の売上高成長率は約68%と予測されている。
- NVIDIAの売上高予測はAI需要が依然として強いことを示唆しているが、11月17日の決算でその成長が持続可能であることを確認する必要がある。売上高が1102億ドルを上回り、強気な業績見通しが示されれば、その見通しを裏付けることになる。
何が起きたのか?
Qualcomm (QCOM) のCEO、クリスティアーノ・アモン氏は、11月12日に公開されたYahoo Financeのインタビューで、人工知能(AI)需要の減速懸念に反論した。
「QualcommにはAI需要の減退(AIコレクション)はない」とアモン氏は述べ、同社のAIデータセンター向けチップへの進出はまだ初期段階にあると説明した。
この発言は、NVIDIA (NVDA) が11月17日の決算発表を前に不確実性の高まりに直面している中で行われた。
11月12日、NVIDIAは、創業者のジェンセン・フアン氏がCEOを即時辞任し、CFOのコレット・クレス氏が財務責任を維持したまま暫定CEOに任命されたと発表した。
この経営陣の交代は、AIインフラへの大規模な投資が行われる時期に、NVIDIAが投資家の信頼を維持できるかどうかについて疑問を投げかけた。
しかし、アモン氏のより広範なコメントは、半導体需要が依然として堅調であることを示唆していた。
彼はウェハー生産、基板、チップ組み立てにおける供給不足について述べ、顧客はサプライヤーが提供できる能力以上のものを依然として要求していると主張した。
この区別はNVIDIAにとって重要である。なぜなら、供給制約は、必ずしも根底にある需要の弱さを示すことなく、売上高の遅れを引き起こす可能性があるからだ。
中心的な疑問は、NVIDIAの今後の業績が、経営陣の不確実性や将来のAI支出への懸念にもかかわらず、その信頼を支えられるかどうかである。
NVIDIAの売上高予測は依然としてAI需要の強さを示唆
最近の市場の変動にもかかわらず、ウォールストリートはNVIDIAの大幅な売上高成長を引き続き予測している。
同社は2026年1月期の会計年度で約2159億ドルの売上高を計上し、前年比65%の成長を記録した。
11月11日時点のTIKRコンセンサス推計によると、アナリストは2027年1月期の売上高を約4120億ドル、2028年1月期を6910億ドル、2029年1月期を9020億ドルと予測している。

これらの予測は、2028年1月期の会計年度で約68%の売上高成長を意味し、アナリストが依然としてAIインフラ投資の大幅な拡大を期待していることを示唆している。
NVIDIAはまた、四半期売上高の業績見通しを上回る能力を示してきた。
2027会計年度第2四半期の業績では、同社は962億ドルの売上高を報告し、前回の業績見通しの中間値910億ドルを上回った。
経営陣はその後、第3四半期の売上高を1080億ドル(プラスマイナス2%)と予測し、業績見通しの上限は約1102億ドル近くに位置している。
この水準を上回る売上高は、NVIDIAの実行力に対する信頼を強化するだろうが、次の四半期の業績見通しはさらに重要である可能性がある。
投資家は、主要なクラウド顧客がAIインフラへの支出を続け、同社の野心的な売上高予測を支えることができるかどうかに注目するだろう。
NVIDIA株は割安か割高か?
NVIDIAの株価評価は、その歴史的な取引レンジと比較してますます魅力的に見えるが、その割引はかなりの不確実性を反映している。
11月11日時点のTIKRデータによると、NVIDIAは予想PER約14.3倍で取引されており、過去5年間の平均35.7倍を大幅に下回っている。
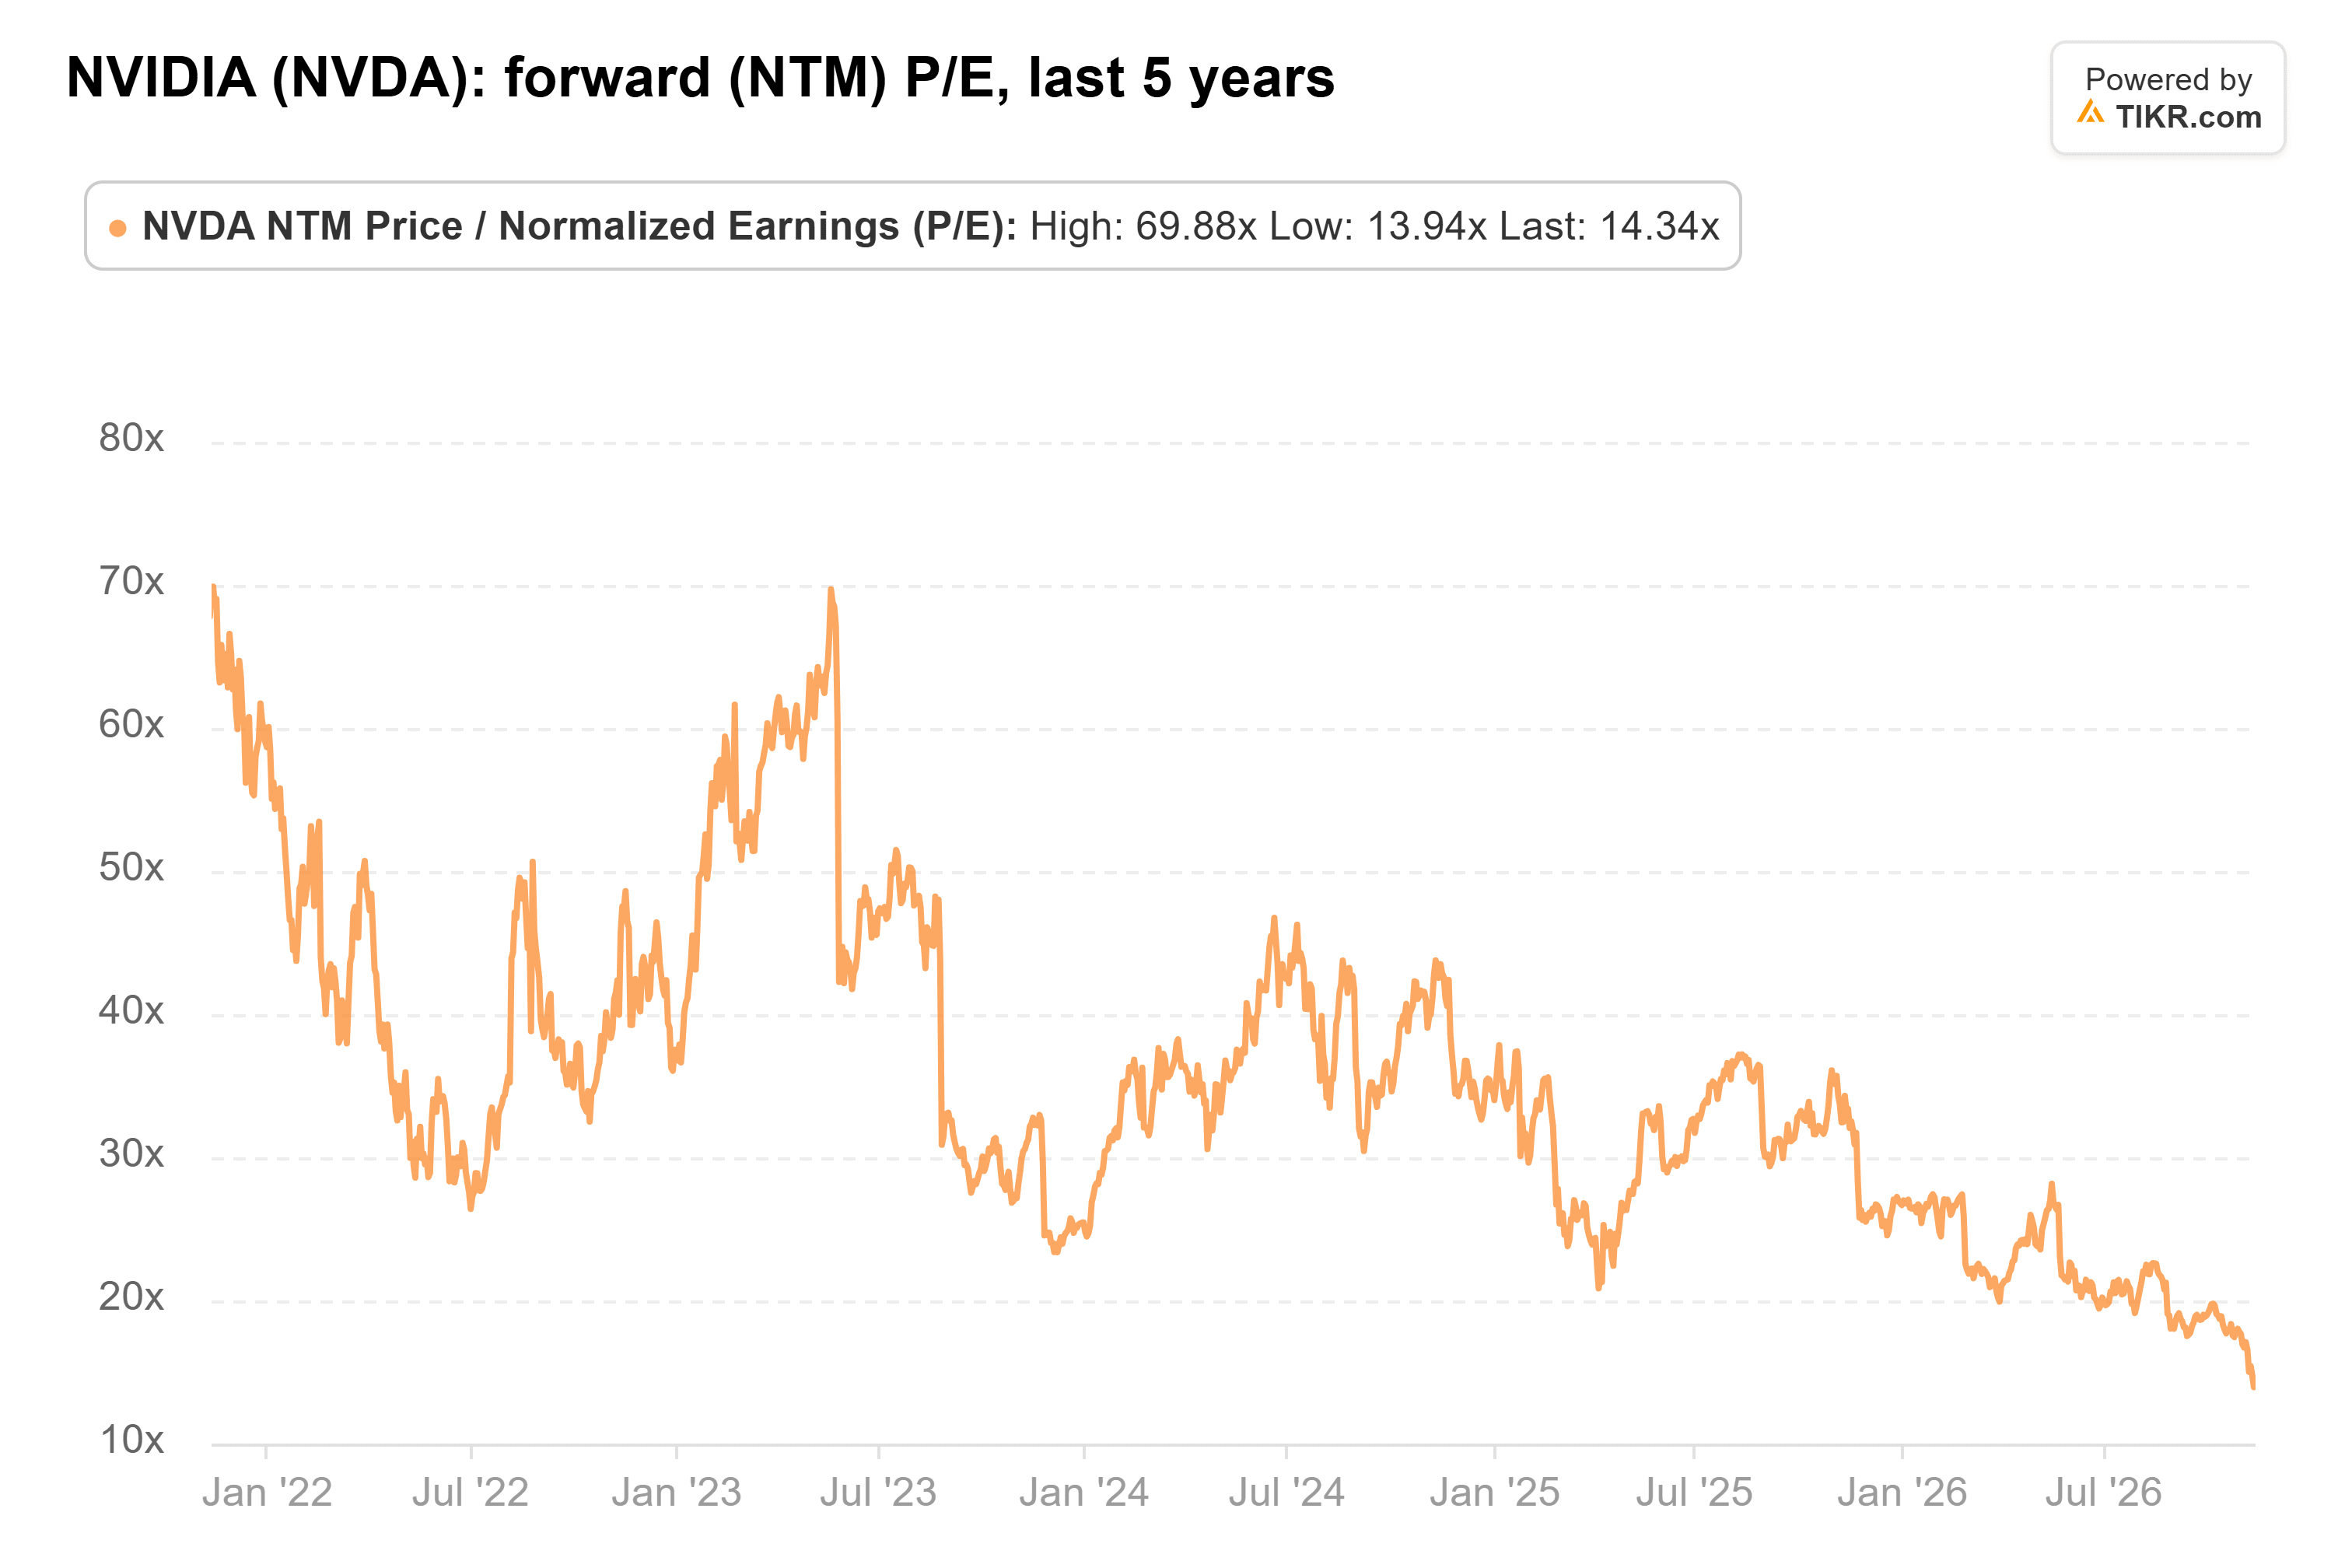
この大幅な割引は、投資家が経営陣の不確実性、AIインフラ支出の潜在的な減速、将来の収益予測の下方修正を見込んでいることを示唆している。
NVIDIAは、アナリストの収益予測が達成可能なままである限り、その歴史的な評価と比較して潜在的に割安に見える。
しかし、収益倍率が低いからといって、自動的に株が安くなるわけではない。
ベアードのアナリスト、トリスタン・ジェラ氏は11月11日、NVIDIAを「ニュートラル」に格下げし、将来のAIインフラ支出を巡る不確実性を理由に目標株価を500ドルから200ドルに引き下げた。
ジェラ氏は、主要クラウドプロバイダーにおけるAI資本支出の成長が2027年には約40%以下に減速する可能性があり、NVIDIAの長期的な売上高見通しに圧力がかかる恐れがあると警告した。
同社はまた、潜在的な輸出規制、供給制約、経営陣交代を巡る不確実性といった追加のリスクにも直面している。
今後12か月間、NVIDIAの評価は主に持続的なAIインフラ投資、製品の実行力、粗利益率の安定性、および経営陣への信頼に依存する。
将来の収益予測が大幅に低下すれば、歴史的に低い収益倍率にもかかわらず、株価は圧力を受け続ける可能性がある。
QualcommのAI事業拡大がNVIDIAへのリスクを浮き彫りに
Qualcommの財務見通しは、AI需要が強いからといって、必ずしも即座に売上高成長につながらない理由を説明している。
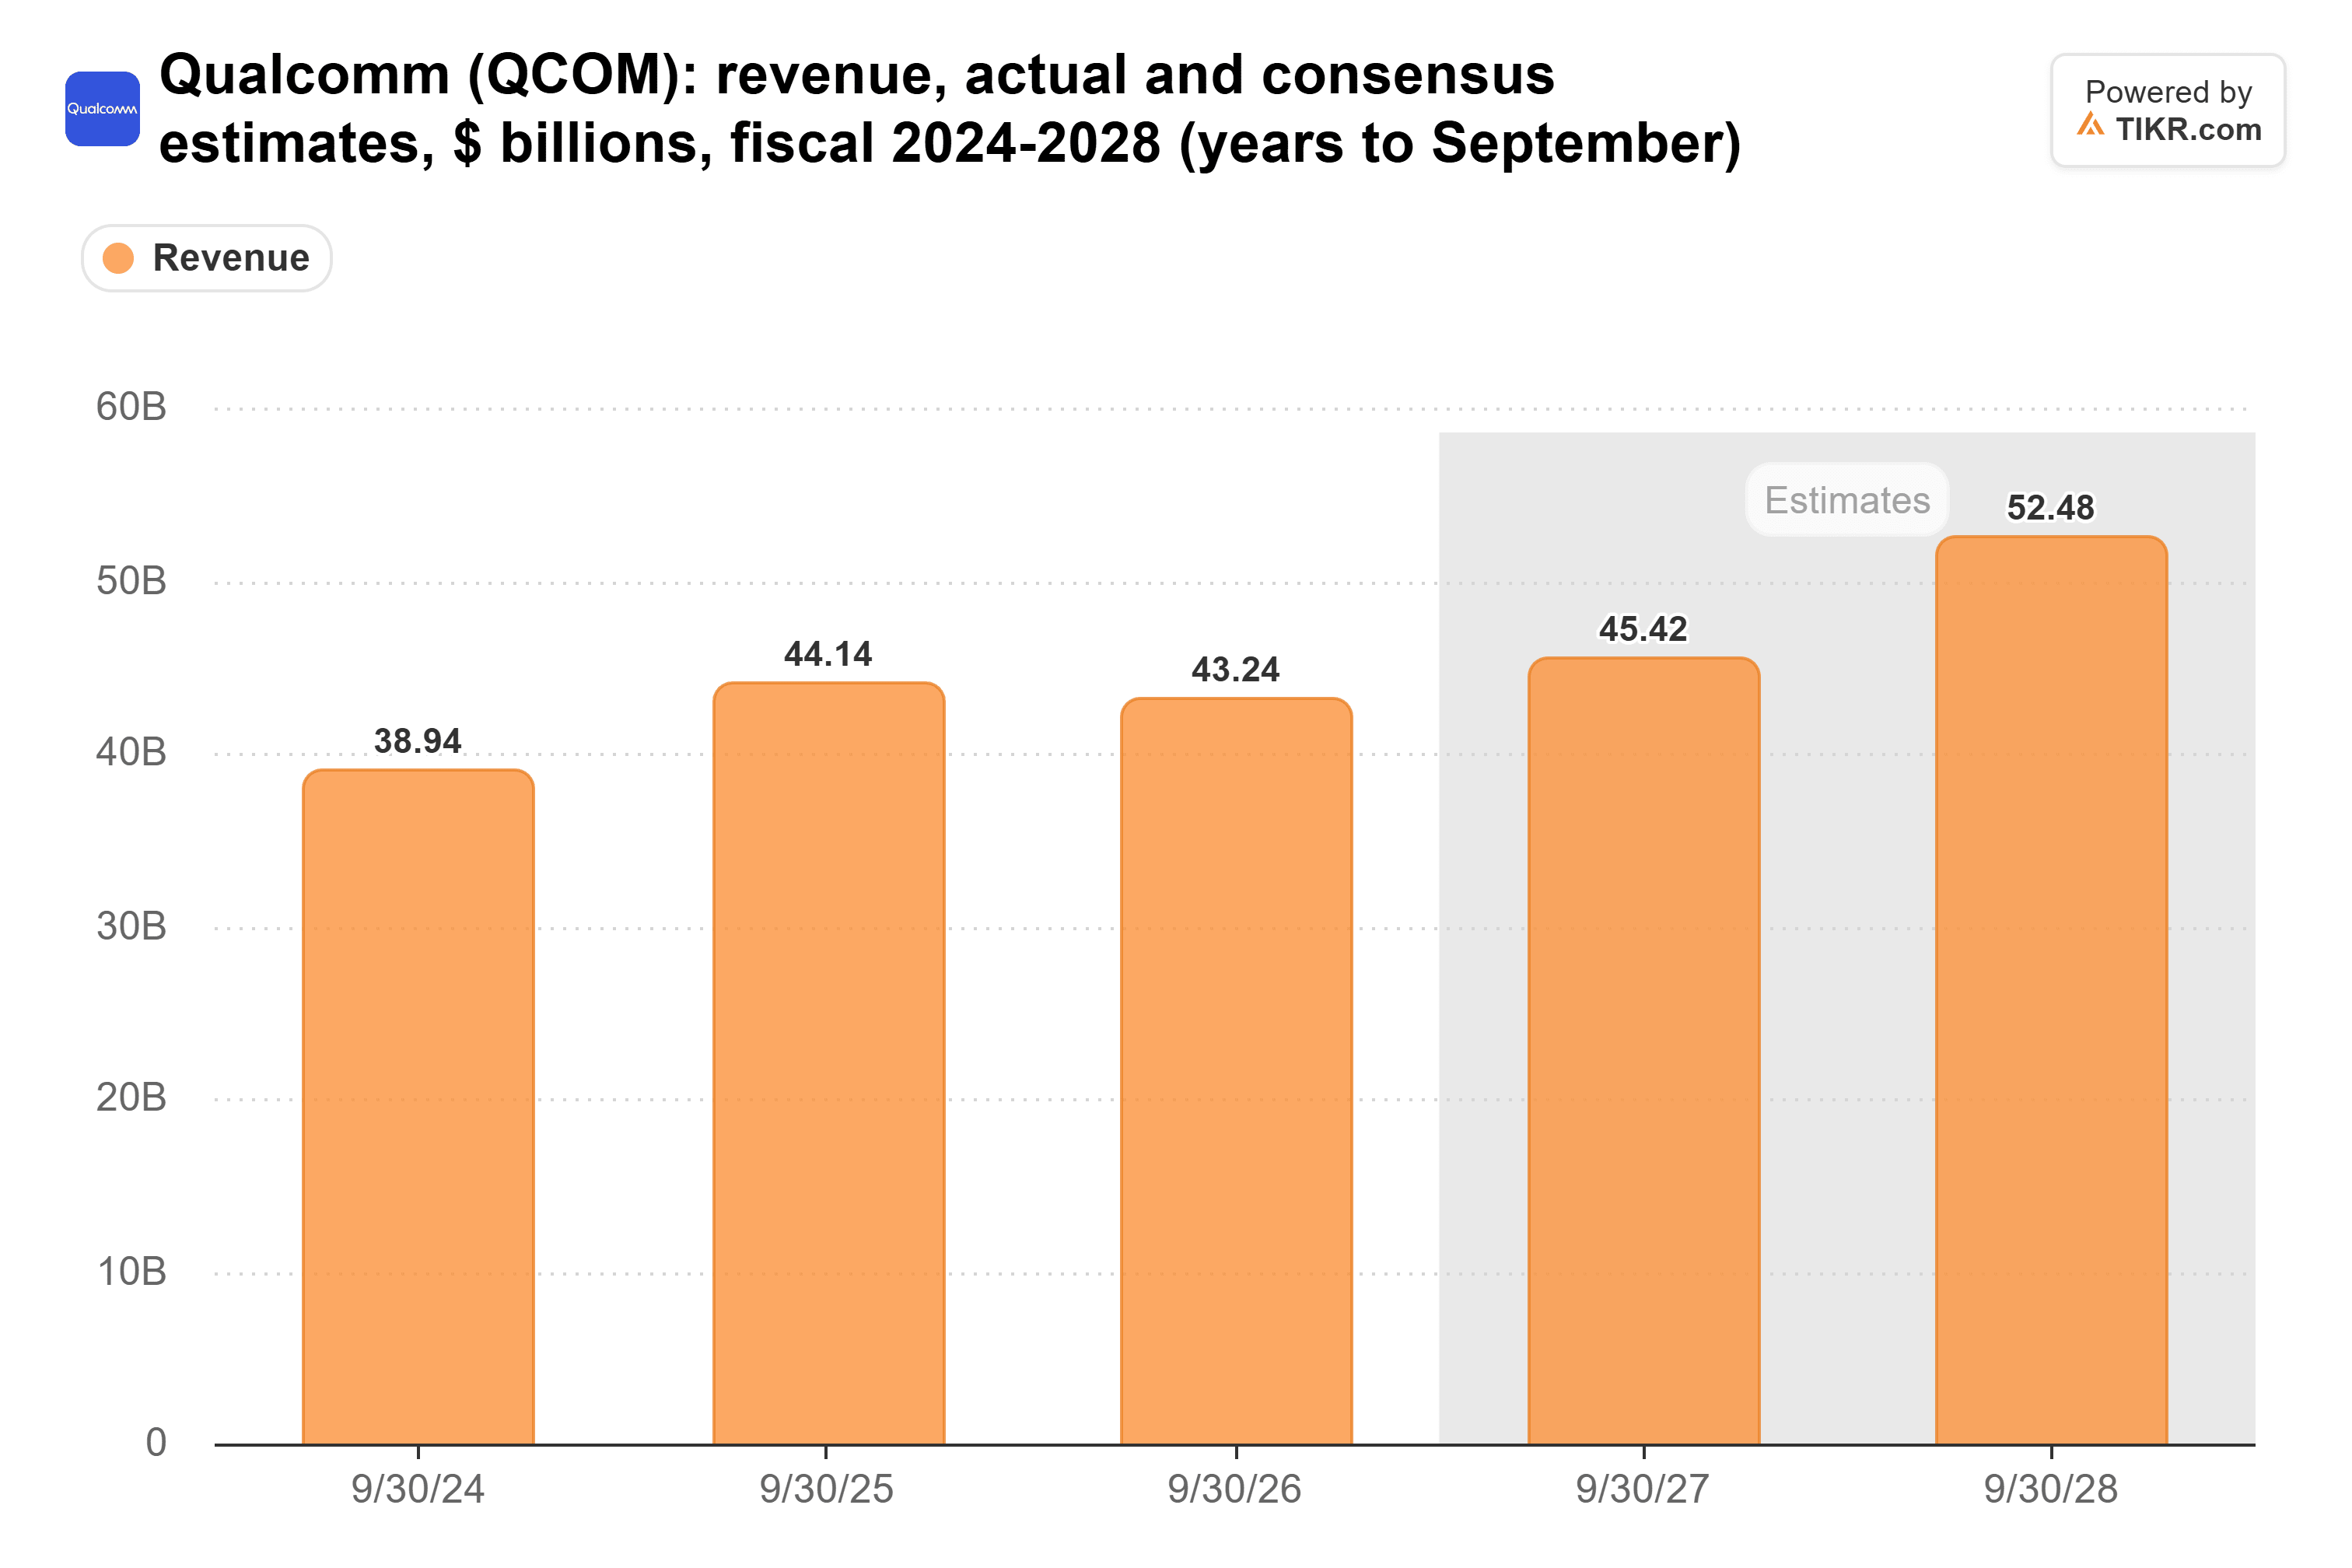
Qualcommの2026会計年度の業績によると、報告された売上高は2025会計年度の約443億ドルから約431億ドルに減少した。
11月11日時点のTIKRコンセンサス推計では、2027会計年度の売上高を約454億ドル、2028会計年度を525億ドルと予測している。
Qualcommの新興AIデータセンター事業は、特にAmazonとのカスタマイズAIチップと高度な接続ソリューションに関する多世代にわたる協業を通じて、将来の成長を支える可能性がある。
しかし、Qualcommはデータセンター事業の拡大においてNVIDIAよりも初期段階にあり、顧客への導入とインフラの可用性がその成長見通しにとって特に重要である。
アモン氏はまた、電力供給とデータセンター建設がAIインフラ開発のペースを制限する可能性があることを認めた。
この懸念はNVIDIAに直接及ぶ。
顧客が高度なAIチップの購入にコミットし続けたとしても、電力不足と建設遅延により導入が後の期間にずれ込む可能性がある。
したがって、NVIDIAにとって、11月17日の決算発表は四半期売上高のテスト以上のものとなるだろう。
投資家はまた、業績見通し、粗利益率の見込み、およびフアン氏の辞任後も経営陣が同社の長期的な成長軌道への信頼を維持できるかどうかを評価するだろう。
NVIDIAは以前、第3四半期の粗利益率を約74%(プラスマイナス0.5パーセンテージポイント)と予測しており、収益性もその営業実績を示す重要な指標となる。
現時点では、NVIDIAの売上高予測はAI需要が依然として強いという主張を裏付けているが、11月17日の決算でその成長が持続可能であることを確認する必要がある。経営陣の業績見通しの上限である1102億ドルを上回る売上高は、特に励みになる結果となるだろう。一方、強気な業績見通しと安定した粗利益率は、同社の成長見通しに対する信頼をより強固なものにするだろう。
しかし、弱い予測、収益性の低下、またはデータセンター支出の遅延は、その見通しに疑問を投げかけることになる。NVIDIAはその歴史的な評価と比較して潜在的に割安に見えるが、その決算は、期待される成長がその割引を正当化できることを示さなければならない。
では、NVIDIA株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、NVIDIAの価値がどうなるかを確認できます。ウォールストリートのコンセンサス推計から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの推計に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご覧いただきありがとうございます。幸運な投資を!






