主なポイント
- ウォルマートは11月19日に業績予想を上回り、見通しを再び上方修正したが、株価はそれでも下落した。予想PERは42倍。
- CFOのJohn David Rainey氏は、今後5年間は過去5年間を上回ると見込んでいる。
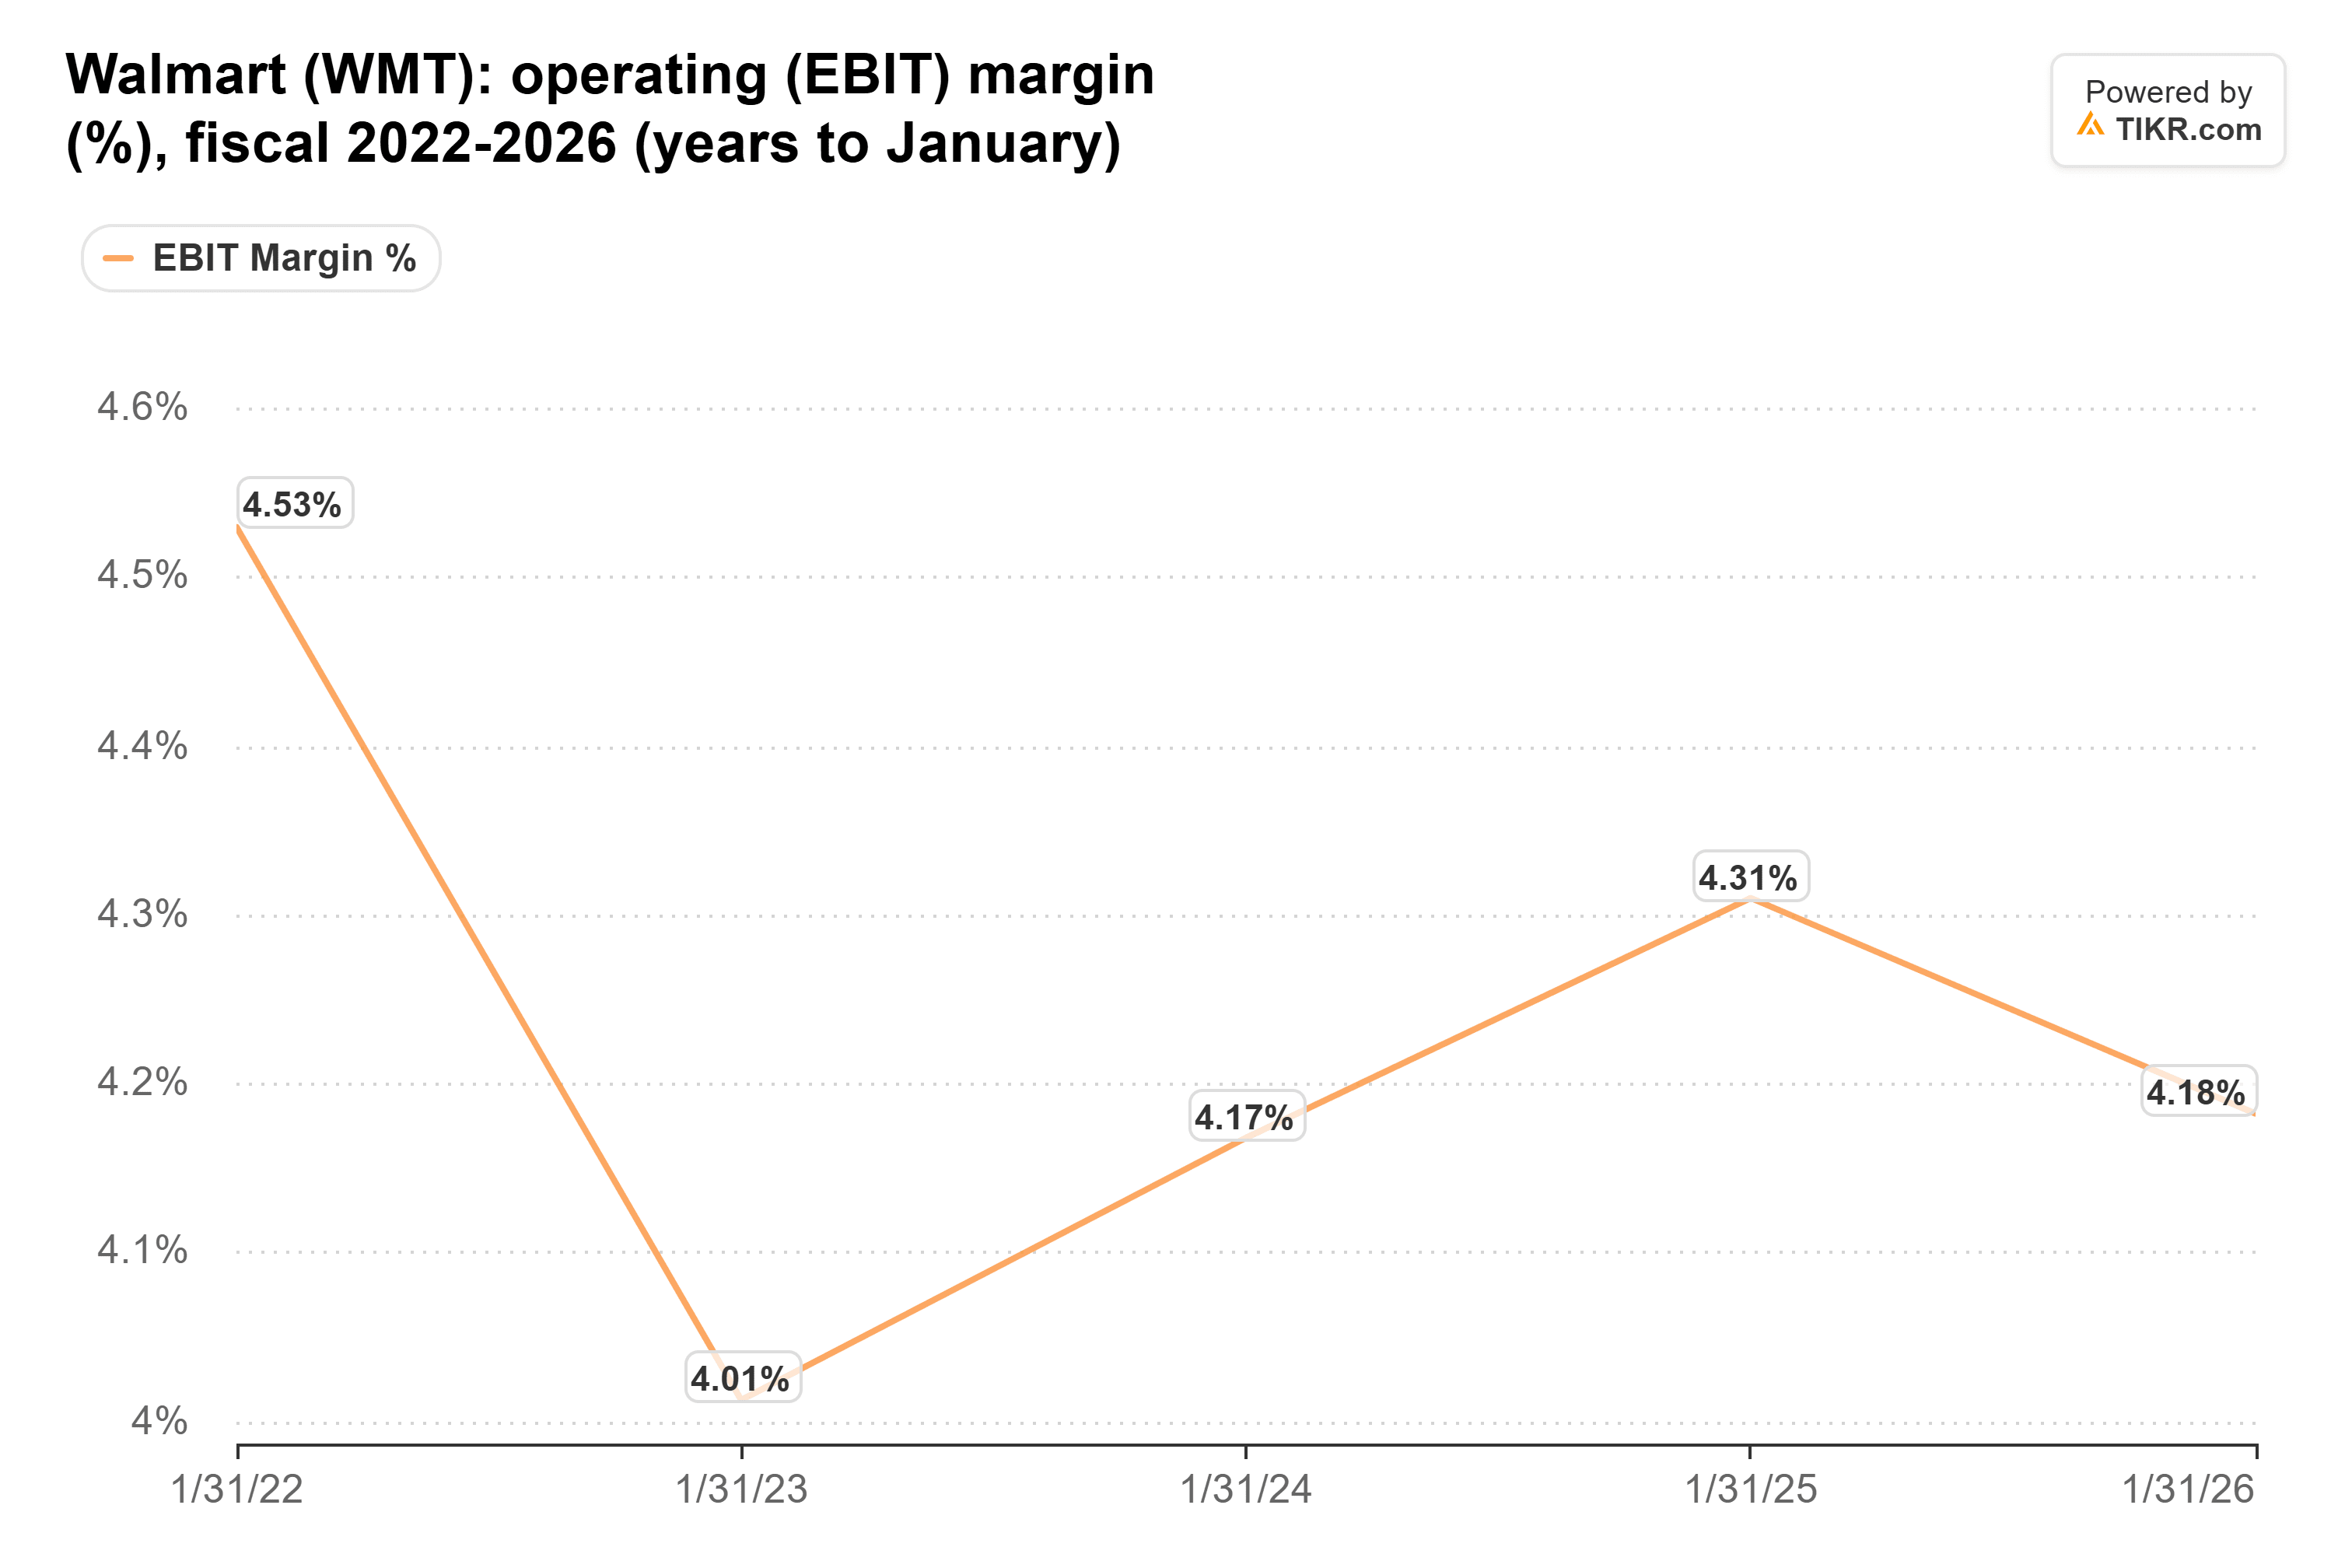
- 過去5会計年度で営業利益率は4.5%から4.2%に低下したが、アナリストは年間約11%のEPS成長を予想している。
- そのような倍率では、投資家はより広い利益率の実現に賭けていることになる。
ウォルマート (WMT) は11月19日、予想を上回る業績を発表し、通期業績見通しを2四半期連続で上方修正した。しかし、株価は下落した。
その価格が理由を説明している。予想PER42倍で取引されるウォルマートは、アマゾン (AMZN) の25倍やターゲット (TGT) の17倍を大きく上回っている。コストコ (COST) のみが、約49倍とより高い倍率で取引されている。
決算説明会で、UBSのMichael Lasser氏は、ウォルマートが来年も「売上高成長率4%、営業利益成長率最大8%」という「アルゴリズム」を維持できるかどうかを尋ねた。CFOのJohn David Rainey氏は、来年も営業利益は売上高よりも速く成長し続けると述べ、さらに踏み込んでこう語った。「今後5年間は過去5年間よりも良くなると見込んでいる」
42倍という倍率では、そうならなければならない。
アナリストはすでに、はるかに良い5年間を予想している
過去5会計年度において、ウォルマートの調整後EPSは年間約5%成長した。アナリストは、ここからその約2倍のペース、つまり年間約11%の成長を予想しており、2029年1月期には$3.62に達すると見込んでいる。
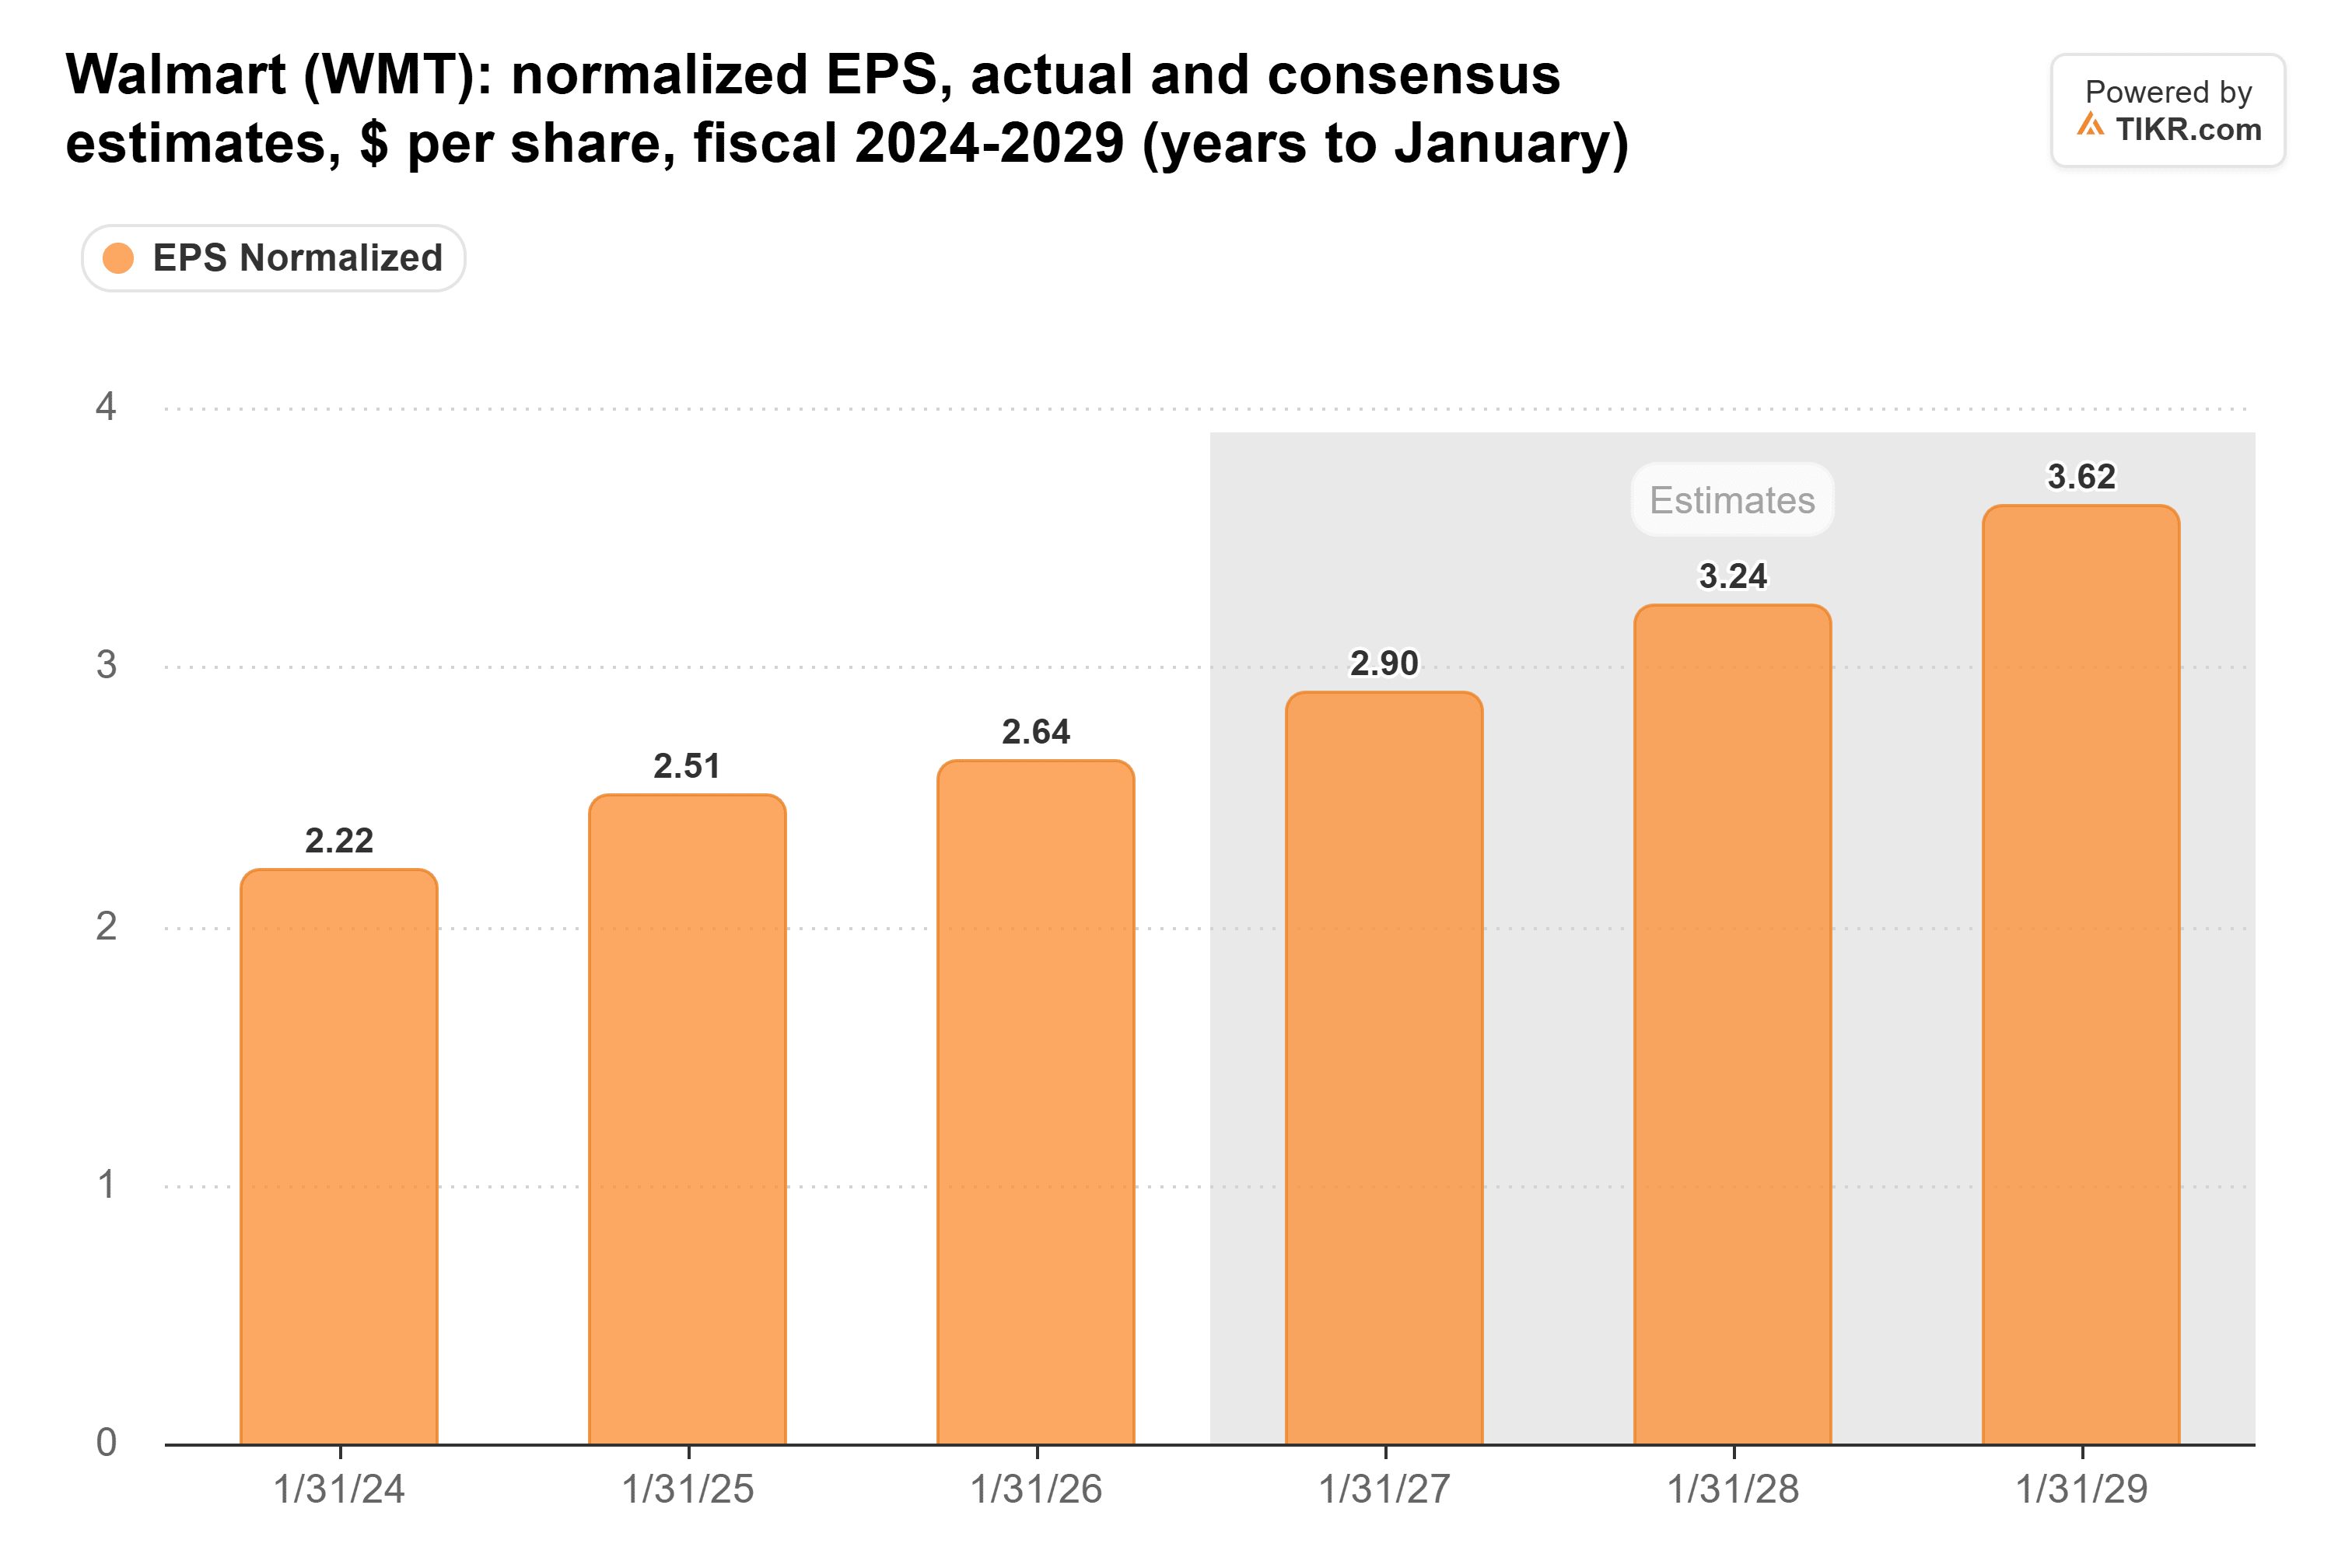
売上高成長率が約4%であることを考えると、この目標を達成するには、自社株買いの助けもありつつ、より広い利益率が必要となる。しかし、過去5年間で営業利益率は4.5%から4.2%に低下している。
投資家はすでに、ウォルマートのより良い5年間に支払っている
この42倍という倍率は、2月のピークである47倍を下回るが、ウォルマートの5年平均である30倍を大きく上回っている。
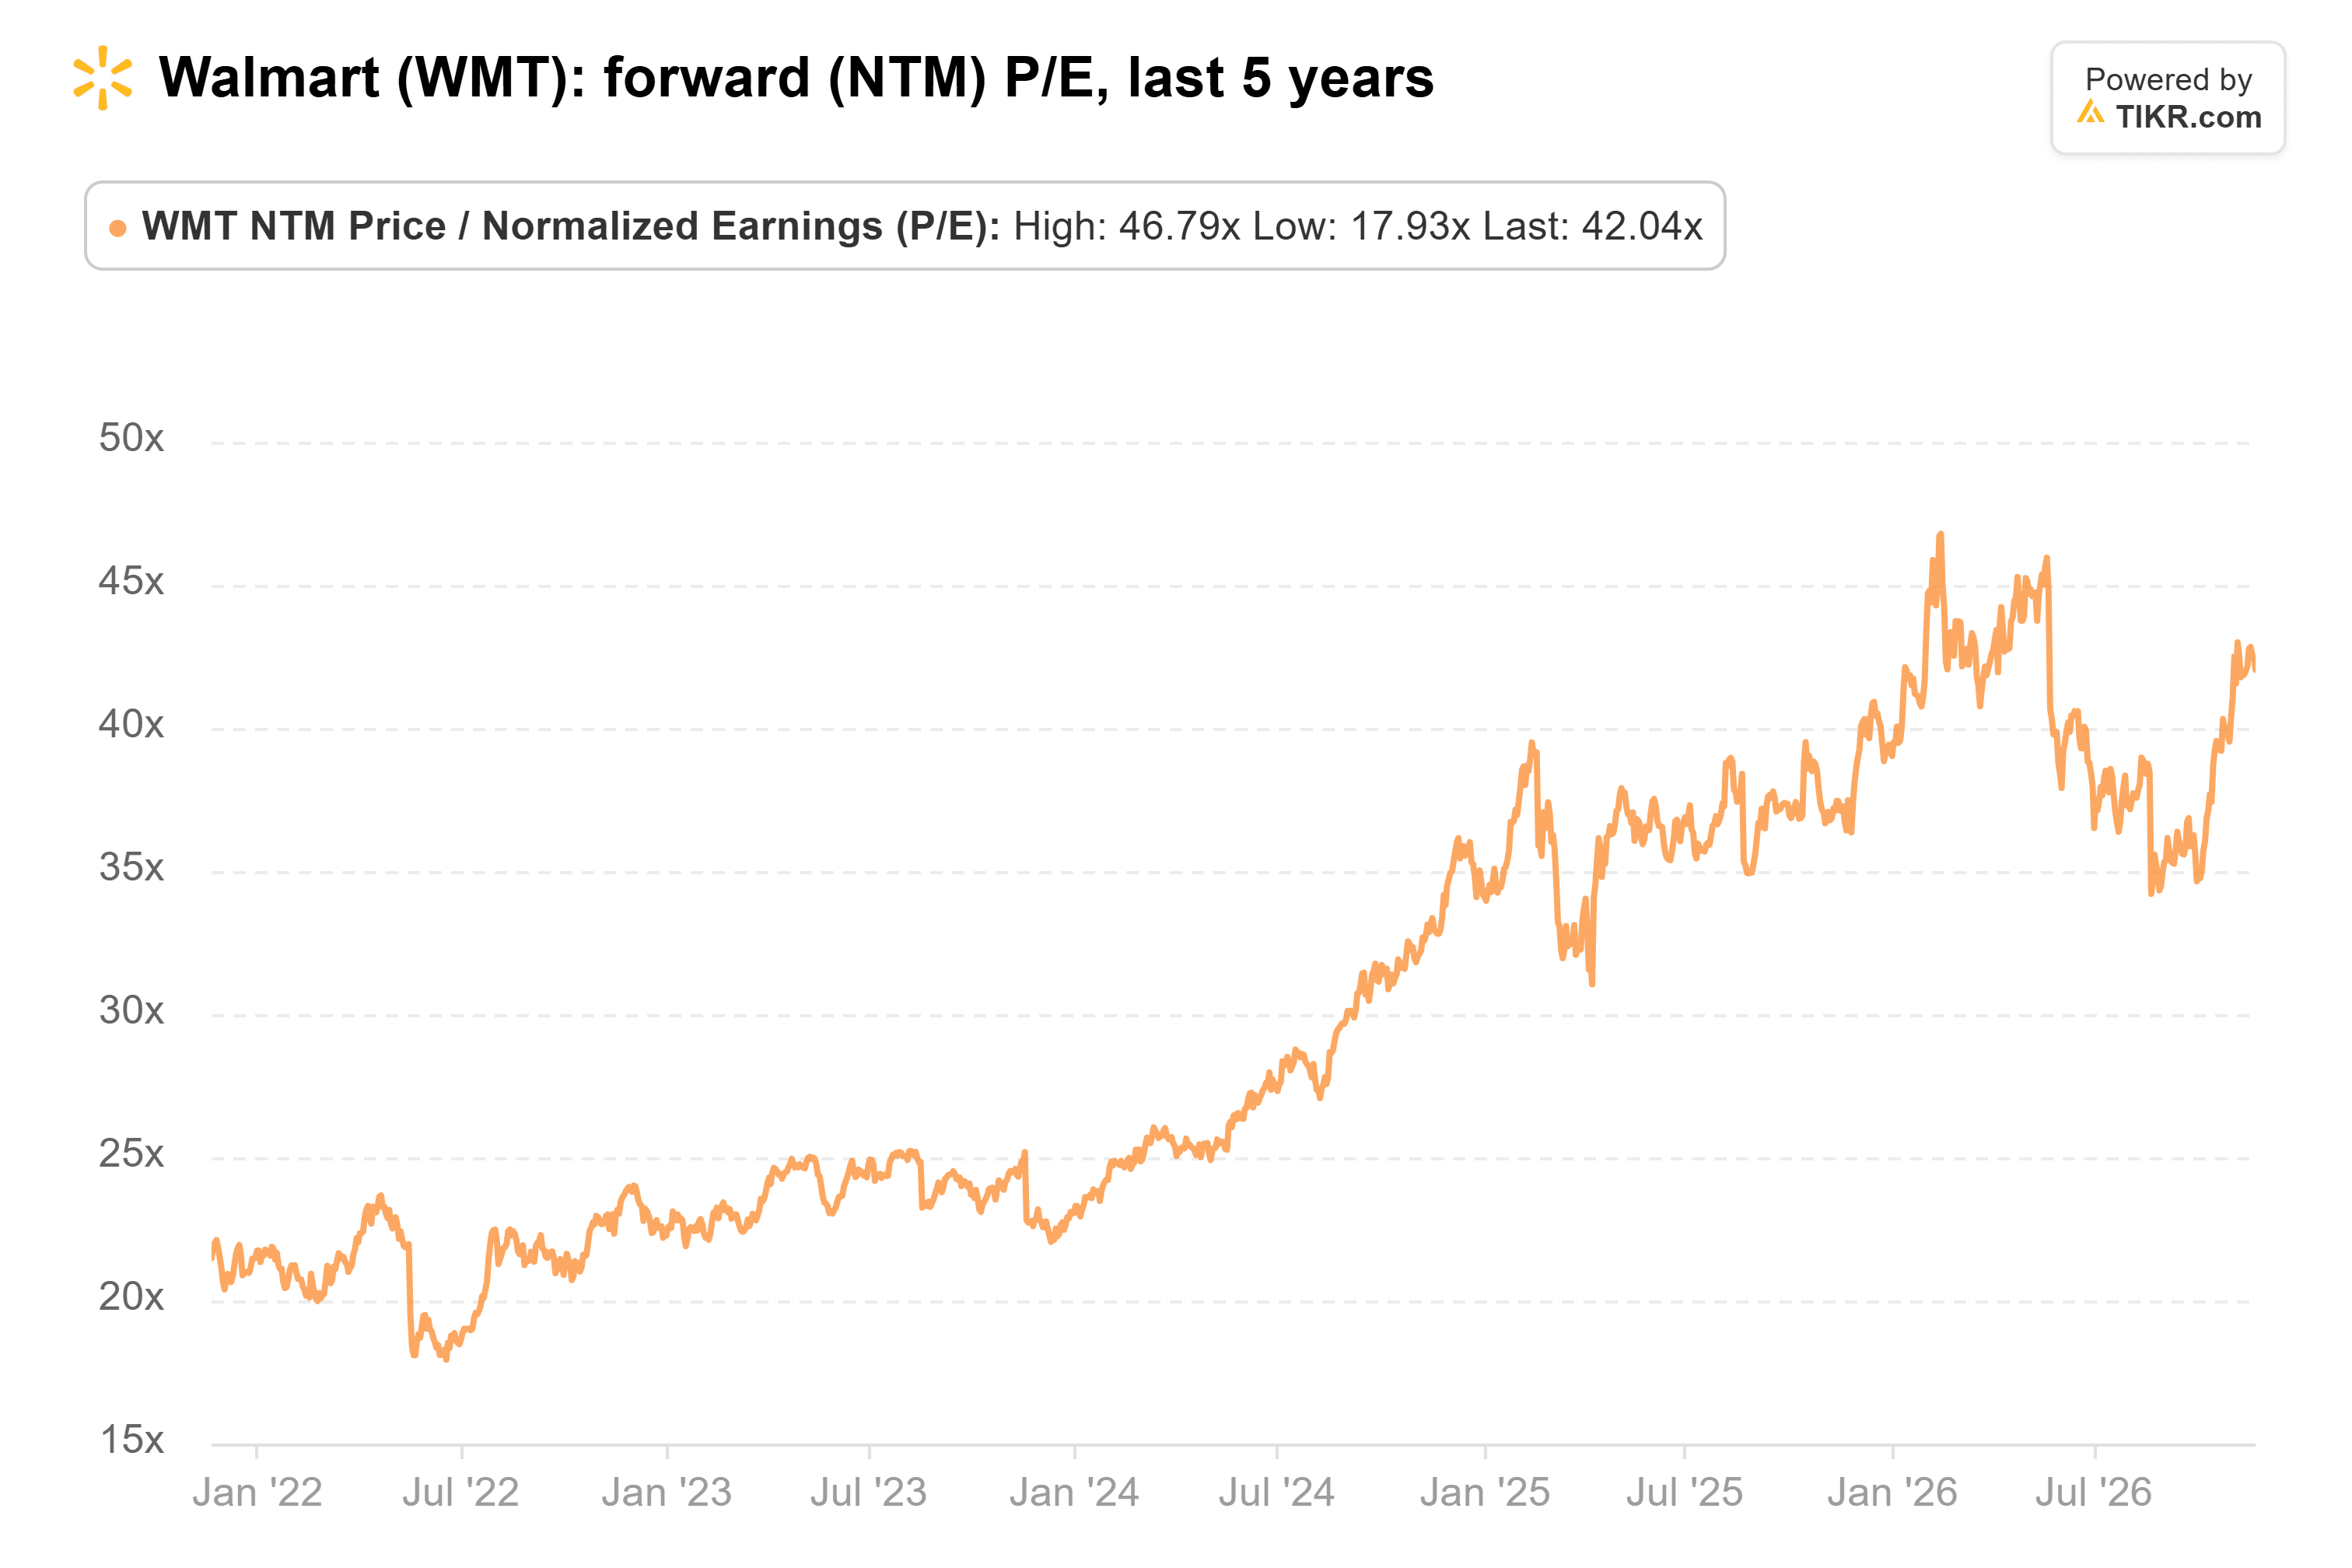
もしこの平均値に戻った場合、株価を維持するためには利益が約40%増加する必要があり、それは年間11%の成長で約3年強に相当する。
Eコマースはほぼ自立に近づいている
Rainey氏の主張の根拠はEコマースにある。Eコマースは第3四半期、米国で12%を超える限界利益率を達成した。同氏は、米国のEコマースは「広告収入なしでもほぼ損益分岐点に近く、これは非常に注目に値する」と述べた。今後は低二桁の限界利益率を見込んでいる。
Eコマースはウォルマートのビジネスの約25%を占めており、Rainey氏はこの割合が今後5~7年でさらに10~15ポイント上昇すると見ている。もしEコマースが自立すれば、広告収入や会員費のより多くの部分が利益に直結することになる。
アマゾンの北米セグメントは、その可能性を示している。2025年の営業利益率は約7%であり、2026年1月期のウォルマート米国セグメントの5.2%を上回っている。
TIKRはウォルマートについて44人のアナリストを追跡。何人が「買い」と言っている?
ウォルマートの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 ウォルマートのアナリスト評価を見る
ウォルマートは利益を投資に回し続けている
Rainey氏は、ディーゼル燃料と輸送費が今年「20億ドル以上の追加コスト」をもたらすと述べた。新しいWalmart+とSam's Club Plusのバンドルについて、同氏はこう語った。「私たちは、基本的にそのうちの1つの会員権を無料で提供することで、会員が支払った料金をカニバライズ(自社内での置き換え)し、返金している」第3四半期、為替変動調整後の営業利益は5.5%成長し、売上高の成長率をわずか約1ポイント上回ったに過ぎない。
ウォルマートにとって「より良い」とは、より広い利益率を意味しなければならない
私は、Rainey氏が「今後5年間はより良くなる」という点では正しいと思う。しかし、投資家はすでに利益率の持続的な上昇に賭ける代金を支払っており、過去5年間は逆の方向に進んだ。コストコにこれほど近い倍率を支払う前に、私はより低い株価、または利益率における確かな証拠を求めたい。
2028年1月期に向けた2月の業績見通しが最初の試金石となる。営業利益が売上高の成長率の約2倍のペースで成長し、EPSがコンセンサス予想の$3.24を達成または上回るという見通しが示されれば、Rainey氏の5年間の主張を裏付けることになる。
では、ウォルマートの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ウォルマートがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!