主なポイント
- イーロン・マスク氏は11月19日、Starlinkが「シアトルでのスピーチから始まった」と述べ、同サービスのユーザー数が1,360万人に達したとする投稿に返信した。
- StarlinkはSpaceXの第3四半期の営業利益27.9億ドルのうち23.7億ドルを稼ぎ出したが、ユーザー1人あたり平均収益は前年同期の83ドルから69ドルに減少した。
- Starlinkが航空機内や携帯電話サービスへの進出を加速させており、これはViasatやAST SpaceMobileにとって脅威となっている。
- SpaceXの企業価値は現在、主にコンピュート事業に依存しているため、Starlinkはコンピュートの顧客が撤退した場合の安全網となる。
SpaceX (SPCX) の企業価値は現在、主にコンピュート事業に支えられている。しかし、11月19日、イーロン・マスク氏は同社の衛星事業の始まりを振り返る発言をした。
あるXアカウントが、マスク氏が2015年にシアトルでSpaceXの衛星事業オフィスを開設し、現在Starlinkは1,360万人のユーザーを抱え、3,800機以上の航空機でサービスを提供していると投稿した。
マスク氏の返信は?「Starlinkはシアトルでのスピーチから始まった」というものだった。
たった一度のスピーチにしては悪くない成果だ。ルフトハンザグループは2029年までに約850機の全自社機にStarlinkを導入する計画であり、これは同社と協業してきた航空機内Wi-Fiの既存企業Viasat (VSAT)にとって脅威となる。また、Starlink MobileはモンゴルでMobicomと提携しサービスを開始した。これは、AST SpaceMobile (ASTS)が提供を目指す携帯電話サービス分野への参入を意味する。
利益の大半を稼ぐStarlink
1,360万人という数字は、SpaceXの第3四半期決算で公表された一般消費者向け契約者数と一致しており、1年前の720万人から89%増加した。経営陣は第3四半期決算説明会で、約12,000機の航空機が契約済みであると述べた。
Starlinkはまた、SpaceXの利益の大半を稼ぎ出している。第3四半期、Connectivityセグメントは同社のGAAP営業利益27.9億ドルのうち23.7億ドルを稼いだ。2026年第1四半期から第3四半期までの累計では、40.7%の営業利益率で52.1億ドルの営業利益を計上した。
ただし、一つ課題がある。新規顧客1人あたりの支払額は減少している。第3四半期の一般消費者向け収益は57%増加したが、これは契約者数の伸びに大きく後れを取っており、ユーザー1人あたり平均収益は前年同期の83ドルから69ドルに減少した。この数字は第2四半期の66ドルからは微増したが、経営陣は新たな国への進出が長期的にはこれを押し下げる可能性があると述べている。
TIKRはSpaceXについて40人のアナリストを追跡。何人が「買い」と評価している?
SpaceXの買い、保有、売りの評価、およびウォールストリートの収益・利益予想の詳細を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。SpaceXのアナリスト評価を見る
航空機と携帯電話が次の戦場
Starlinkの12,000機分の受注残高は、Viasatにとって最も重要だ。11月5日の決算で、Viasatの四半期売上高は3.4%増の11.8億ドルとなり、アナリスト予想を下回った。2月初旬に予定される次の決算では、航空会社がStarlinkに移行する中で、同社の商業航空分野の受注残高が依然として成長していることを示す必要がある。
AST SpaceMobileは、普通の携帯電話向けのブロードバンドサービスを構築中だ。11月9日の第3四半期決算で、同社は2026年末までに米国およびその他の主要市場で初期の、断続的な全国サービスを開始する見込みであると述べた。3月初旬に予定される次の決算では、Starlinkがこれらの通信事業者を獲得する前に、同社の通信事業者との提携が有料サービスに結びついているかどうかが示されるはずだ。
StarlinkはSpaceXの安全網
しかし、同社の株価はそのいずれにも基づいていない。11月19日放送の20VCのエピソードで、Scale Venture PartnersのゼネラルパートナーであるRory O'Driscoll氏は、「同社自身のS1によれば、事業の大部分、時価総額の大部分、TAMの大部分はすべてコンピュートに関するものだ」と述べた。同氏は現時点の価格ではSpaceXを買わないとし、同社を保有することは、1年後にAnthropicがSpaceXのコンピュートサービスにいくら支払うかにかけた賭けにほかならないと語った。
アナリスト予想は、この賭けの大部分がまだ先にあることを示している:
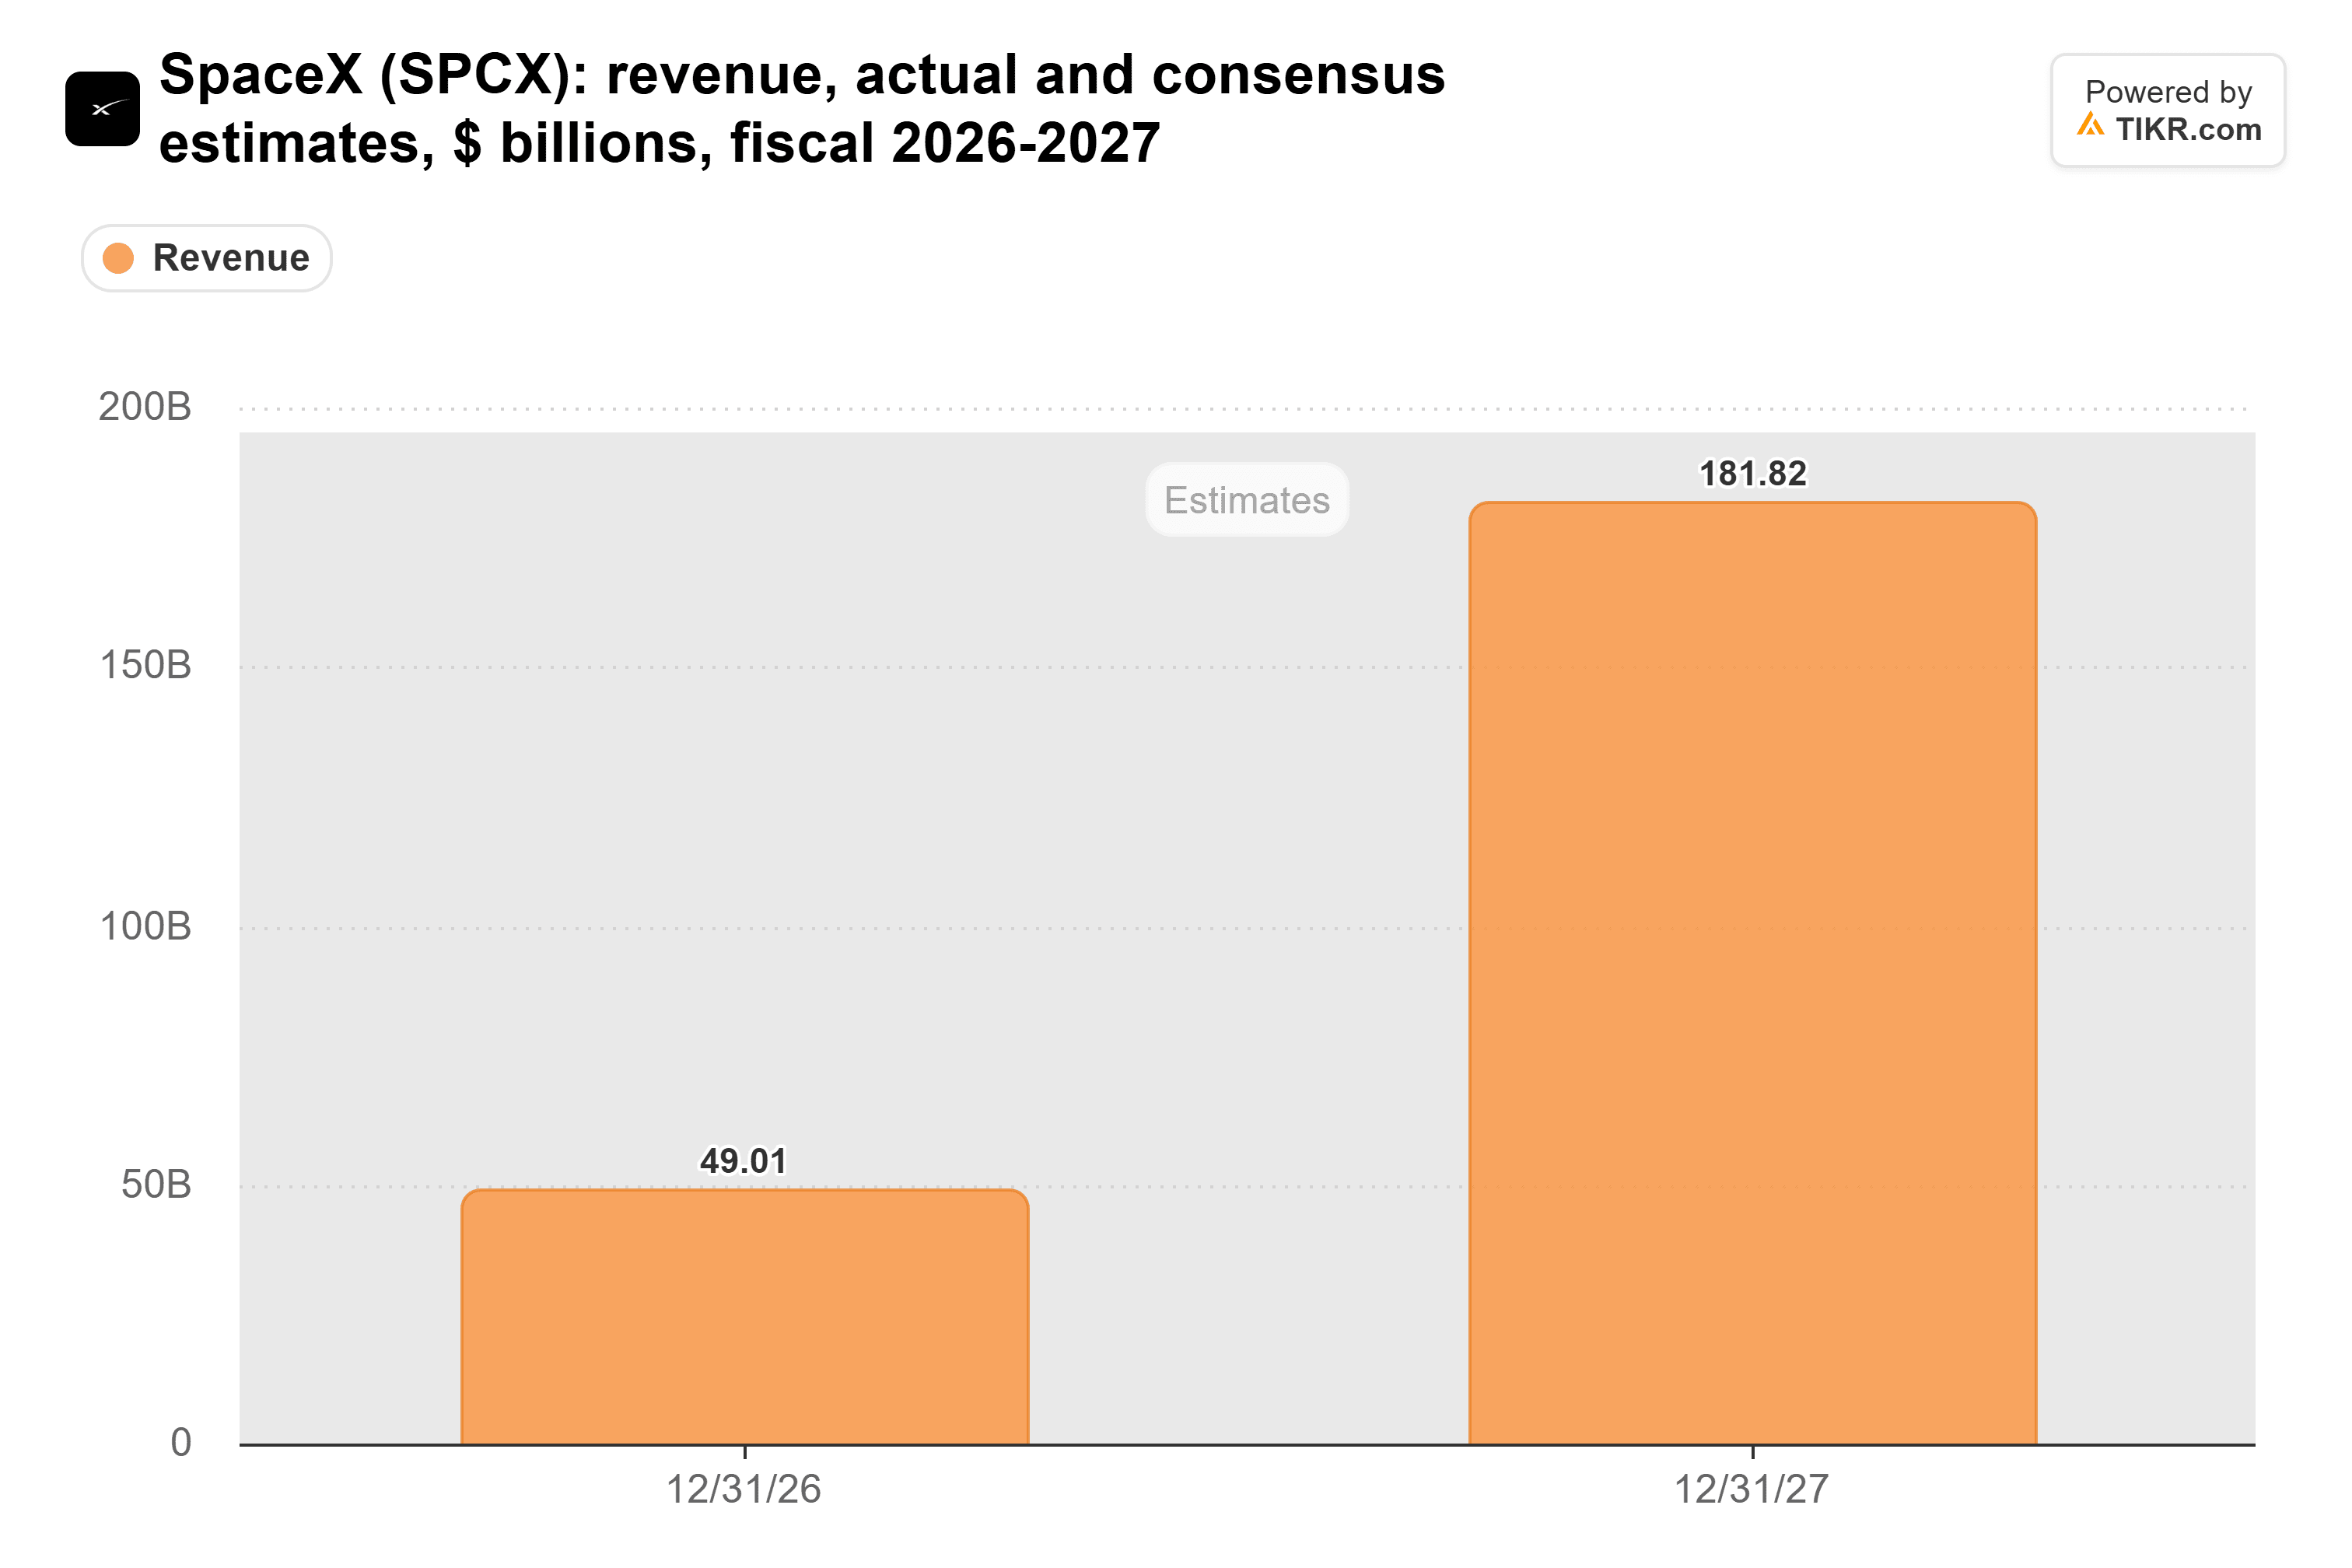
ウォールストリートは、売上高が今年の490億ドルから2027年には1,820億ドルに増加すると予想している。第3四半期の売上高の51.9%を既に占めるコンピュート事業が主なエンジンだ。経営陣は、クラウドサービスが12月までに年間100億ドルの売上高の年間化ペース(run-rate)を達成するという目標への最大の貢献要因となると述べている。単一のコンピュート顧客がSpaceXの第3四半期売上高の34.5%を占めており、ブルームバーグはこれをAnthropicであると特定している。会社提出書類によれば、初期契約期間が2027年初頭に終了した後は、いずれの側も90日前の通知でこれらのコンピュート契約を終了することができる。
そして、Starlinkだけではコンピュート事業の構築コストを賄うことはできない。営業キャッシュフローは2023年には設備投資を賄っていたが、その後設備投資が増加するにつれて大きく下回るようになった:
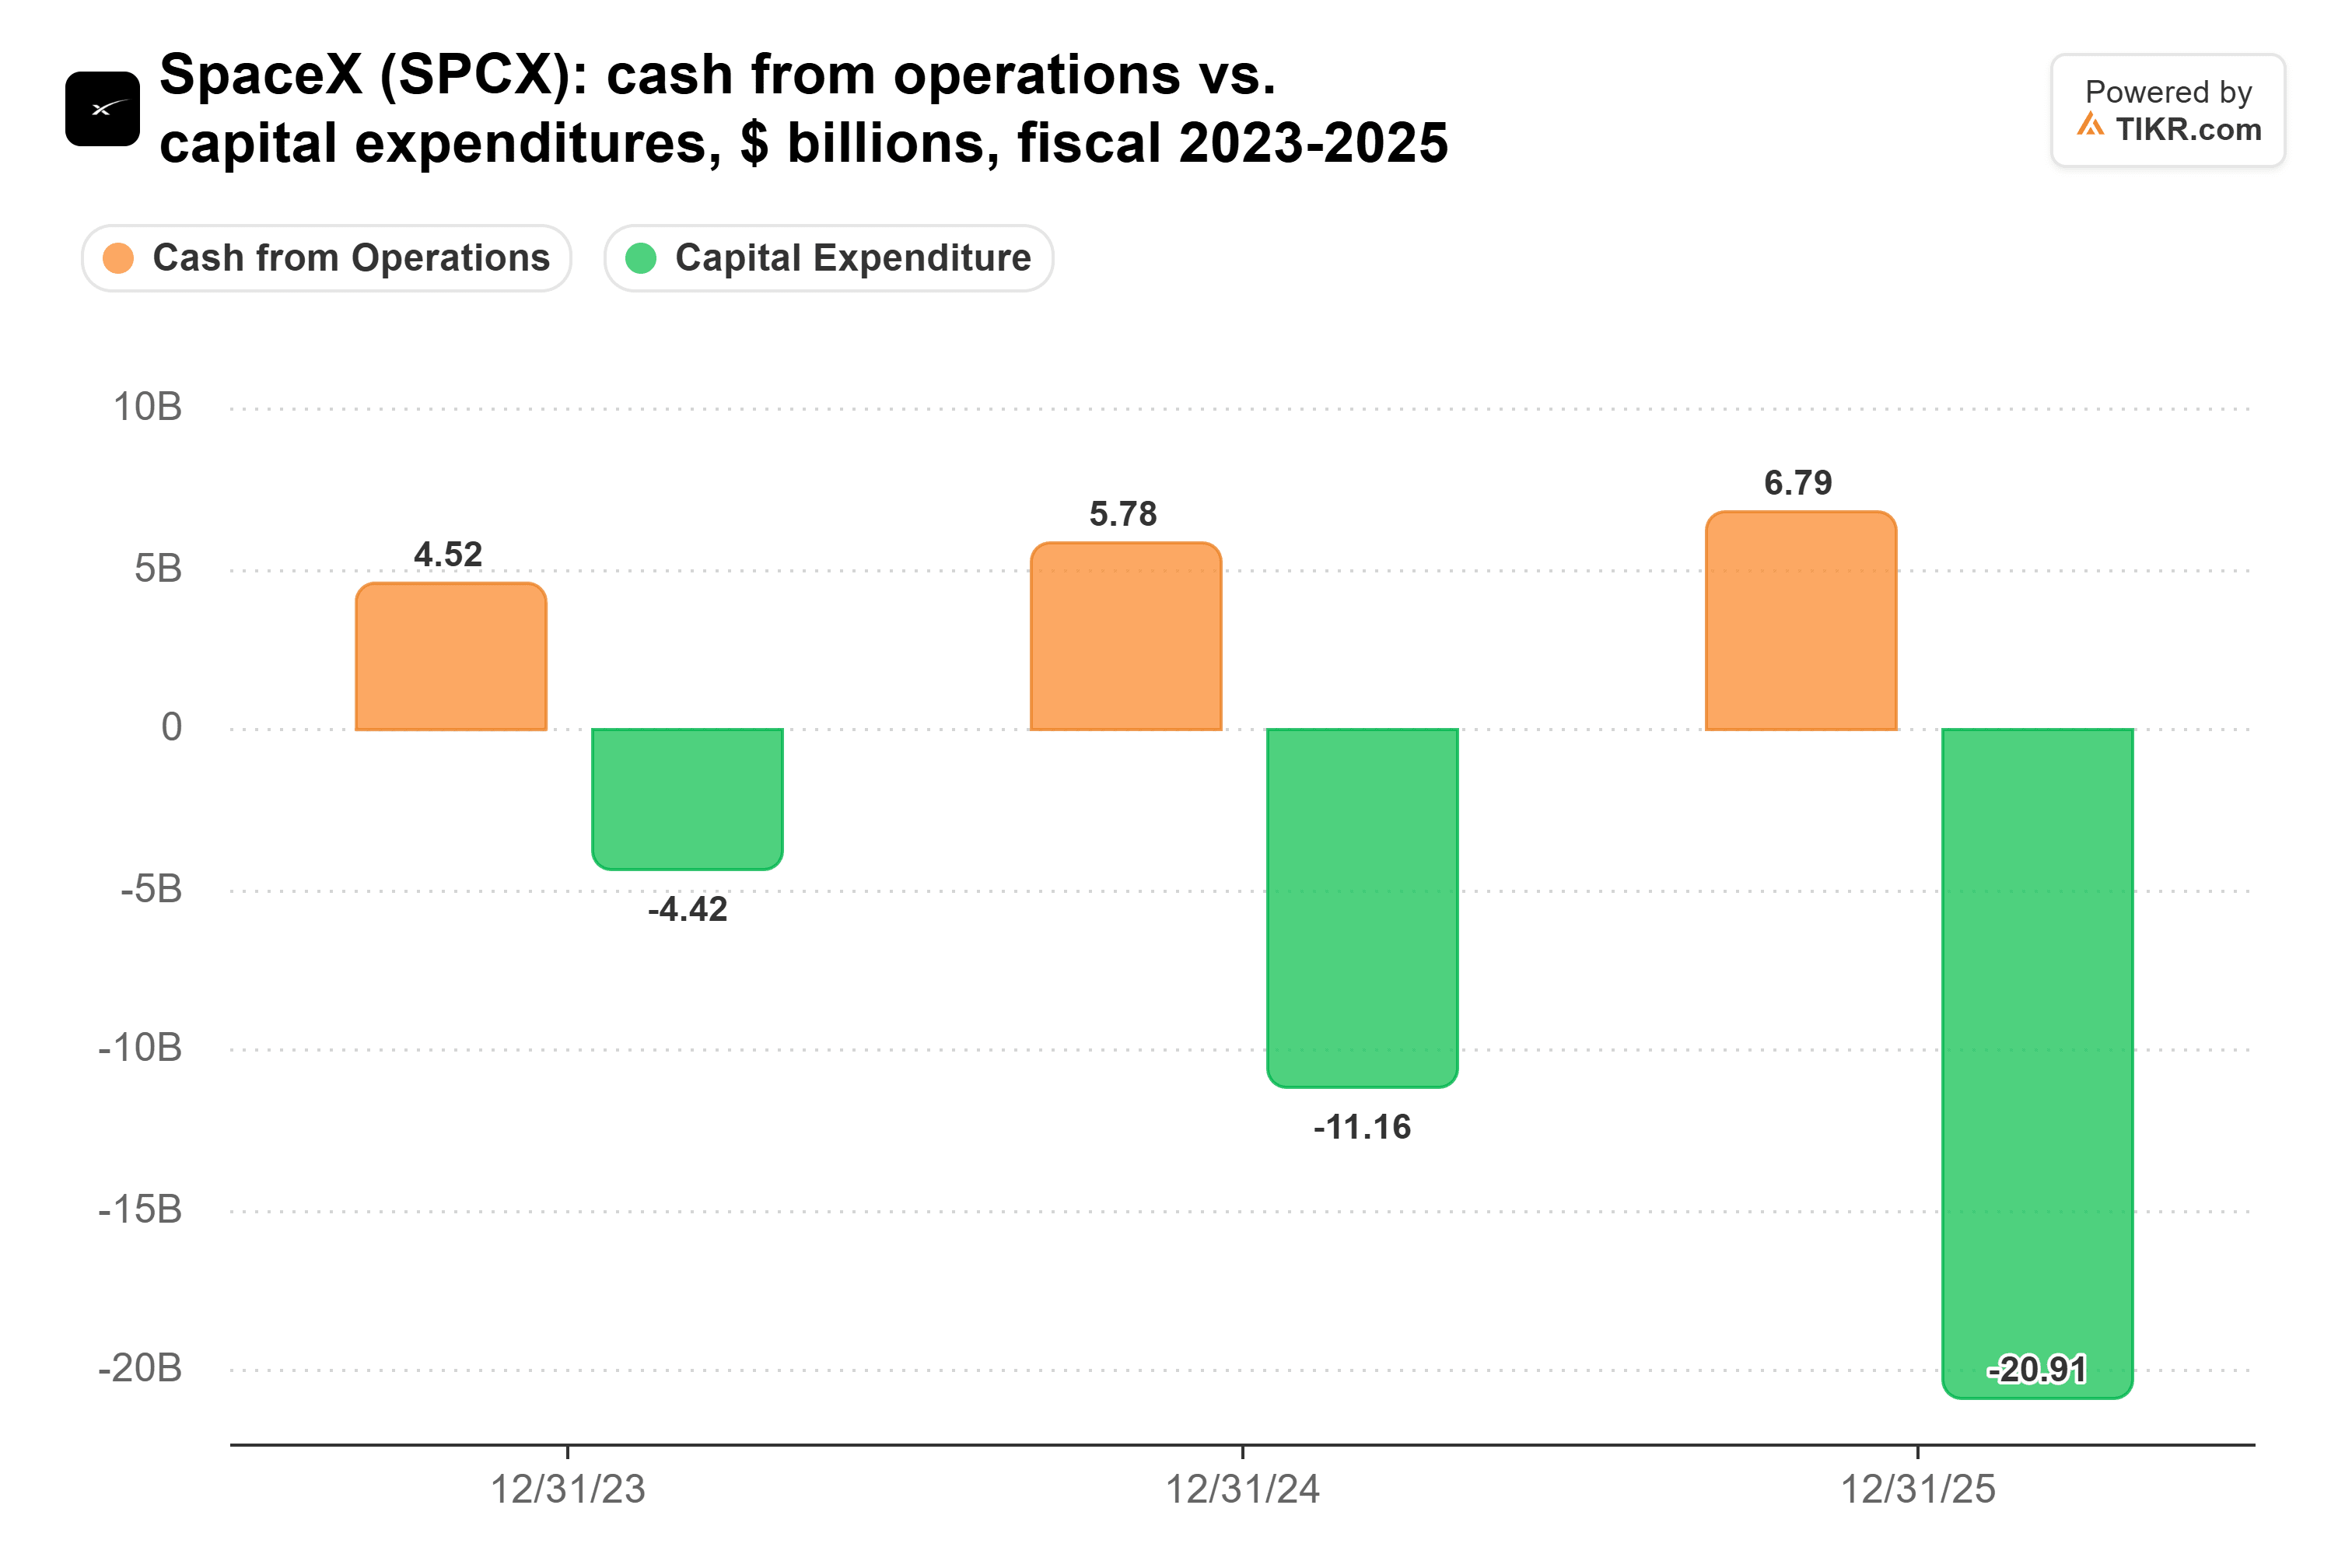
2026年第1四半期から第3四半期までの累計では、設備投資は481億ドルに達し、営業キャッシュフロー131億ドルを大きく上回った。経営陣は第4四半期にさらに350億ドルから400億ドルの設備投資を見込んでいる。Starlinkがこの9か月間で稼いだ52.1億ドルの営業利益は、この支出の約11%を賄うに過ぎない。
これが、1,360万人のユーザーが依然として重要な理由だ。Starlinkは単一のAI研究所に依存していないため、コンピュートの顧客が撤退した場合、SpaceXのキャッシュフローと信用を支える事業として残る。
次のチェックポイントは2027年初頭に予定されるSpaceXの第4四半期決算だ。一般消費者向け収益の伸びが契約者数の伸びとの差を縮めるかどうか、そしてConnectivityセグメントの利益率が40.7%近辺を維持するかどうかが焦点となる。もしそうでなければ、SpaceXの株主はAnthropicの契約更新により一層依存することになる。
では、SpaceXの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、SpaceXの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!