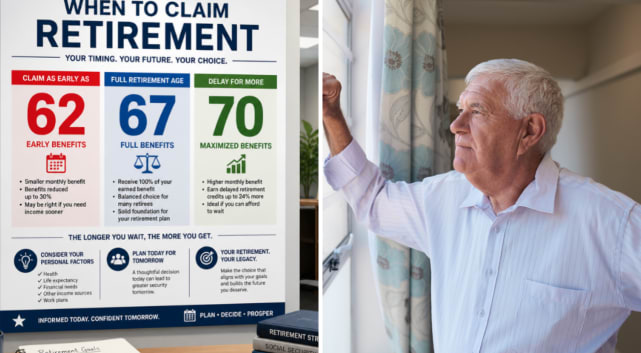
主なポイント
- ラムゼーショーに出演した53歳の退職済みの視聴者が、約75万ドルでRV生活を送るのに十分かどうか質問した。
- 53歳で退職し、401(k)から年間3万ドルを引き出す場合、59歳半以前の引き出しには通常10%の追加課税が適用され、年間3,000ドル、59歳半までに合計19,500ドルの追加税が発生する。
- 55歳になる暦年(1月1日以降)に退職した場合、その雇用主の401(k)からの引き出しは10%の追加課税を免除される(通常の所得税は依然として適用)。
- その401(k)をIRAにロールオーバーするとこの例外は失われるため、59歳半まで必要なお金をそのままプランに残しておくことが得策な場合がある。
もしあなたが53歳で、机を離れて広い道へと旅立ちたいと切望しているなら、もう少し長く働き続けることで19,500ドルを節約できる可能性がある。
11月13日、The Ramsey Showの視聴者がJade WarshawとRachel Cruzにこの質問を投げかけた:「フルタイムでRV生活を送る余裕はありますか?資産はどうすべきでしょうか?」彼は53歳で既に退職している。Charles Schwabに約75万ドル(最近確認していないので、3万ドル程度の誤差はある)と、家が建っている120エーカーのレクリエーション用不動産(すべて完済)を所有している。
彼は75万ドルがどのような口座にあるかは言わなかったが、その答えによって、早期引き出しペナルティがどれだけ適用されるかが決まる。また、彼はすでに仕事を辞めているので、タイミングは確定している。しかし、もしあなたが53歳でまだ働いているなら、退職日を選ぶことができる。そこで、同じ75万ドルをすべて現在の雇用主の401(k)で持ち、RVが呼んでいるという状況を考えてみよう。
53歳で退職すると、引き出しごとに追加コストが発生
年間4%、つまり3万ドルを引き出すとする。401(k)から59歳半以前に引き出す場合、通常の所得税に加えて10%の追加課税が通常適用されるため、3万ドルの引き出しごとにさらに3,000ドルを支払うことになる。今すぐ退職して53歳から59歳半まで引き出すと、6年半の引き出し期間で、追加税は合計19,500ドルになる。
痛い出費だ。そして、55歳の誕生日まで引き出しを控えても解決しない。なぜなら、重要なのは退職した年だからだ。55歳になる暦年より前に退職すると、その401(k)は以下の例外の対象外となり、引き出しをいつ始めても適用されない。
退職者に6%以上の利回りを提供する安全な配当株6銘柄
現在、年間配当利回り6%以上の株は100銘柄以上ある。
しかし、TIKRの独自データを活用した徹底的な投資調査の結果、そのうち本当に退職者にとって安全なのはわずか6銘柄だと私たちは確信している。
これらはすべて、私たちの新しい投資レポートの一部として入手可能だ。アクセス方法の詳細はこちら。
55歳になる暦年まで働き続ける
IRSは、55歳になる暦年(1月1日以降)にその職場を離れた場合、その職場の退職金プランからの支払いに対する10%の追加課税を免除する。誕生日その日を待つ必要はない。Taylor Schulteは彼のStay Wealthy Retirement Podcastで例を挙げている:「もし55歳の誕生日が7月なら、その同じ年の1月、つまり実際に55歳になる6ヶ月前に退職しても、対象となる。」
したがって、55歳になる暦年の初日まで働き続ければ、その雇用主のプランからの引き出しごとに年間3,000ドルが免除され、19,500ドルは旅行資金に残る。通常の所得税は、引き出される税引前のドルごとに依然として適用される。政府のプランに加入する公務員(公共安全職)は、50歳または25年の勤務年数のいずれか早い方で同じ例外が適用される。また、政府系457(b)プランからの引き出しは、他のタイプのプランやIRAからロールインされた資金を除き、10%の追加課税は一切発生しない。
ロールオーバーは早すぎないように
この例外は職場の退職金プランにのみ適用される。退職時に401(k)をIRAにロールオーバーすると、59歳半以前のIRAからの引き出しはこの例外を失う。Schulteは、ロールオーバーは全額か無しかではないと指摘する:59歳半までの数年分を賄うのに十分な額を401(k)に残し、残りを移すこともできる。この例外は退職する雇用主のプランにのみ適用されるため、彼はまた、プランが許可するなら、退職前に古い401(k)の残高を現在のプランに移すことも提案している。あなたのプラン自体の規則が引き出しを許可している必要があるため、退職届を出す前に、プランがどのように支払うかを確認すること。
ここで、先ほどの視聴者の口座タイプが重要になる。通常の課税口座(普通の証券口座)にある資金には10%の追加課税は一切発生しない。Roth IRAへの通常拠出金は、税もペナルティもなく最初に引き出せる。したがって、75万ドルのうち税引前口座以外にある部分が多ければ多いほど、10%の追加課税が適用される部分は少なくなる。
机に向かう1、2年は価値がある
もし私が53歳でRV計画を持ち、貯蓄のほとんどが401(k)にあるなら、55歳になる暦年まで働き続け、その初日に退職するだろう。1、2年分の給料は、19,500ドルをIRSの手に渡さないで済むための公正な代償であり、広い道はまだそこにある。もしあなたが54歳で来年55歳になるなら、2027年1月、わずか数週間後には退職できる。先ほどの視聴者については、まず知りたいのは、そのSchwabの資金がどのような口座にあるかだ。
安全な6%以上の配当利回りで、スタイリッシュに退職生活を楽しむ
配当は莫大な富への鍵を握ることがある。しかし、正しい銘柄を買った場合に限る。
適切な高利回り配当株を選ぶことは、夢のような退職生活と…毎月ぎりぎりの生活を送りながら次の社会保障給付金の入金を待つ生活との違いになり得る。
私たちは、現在すべての退職者が知っておくべき、利回り6%以上の6銘柄を特定した。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!