

主なポイント
- 今週の上院予算委員会公聴会で、マーク・ワーナー上院議員は、社会保障の完全退職年齢を2050年までに68歳、2075年までに69歳に引き上げる案を示したが、段階的導入のスケジュールについては言及しなかった。
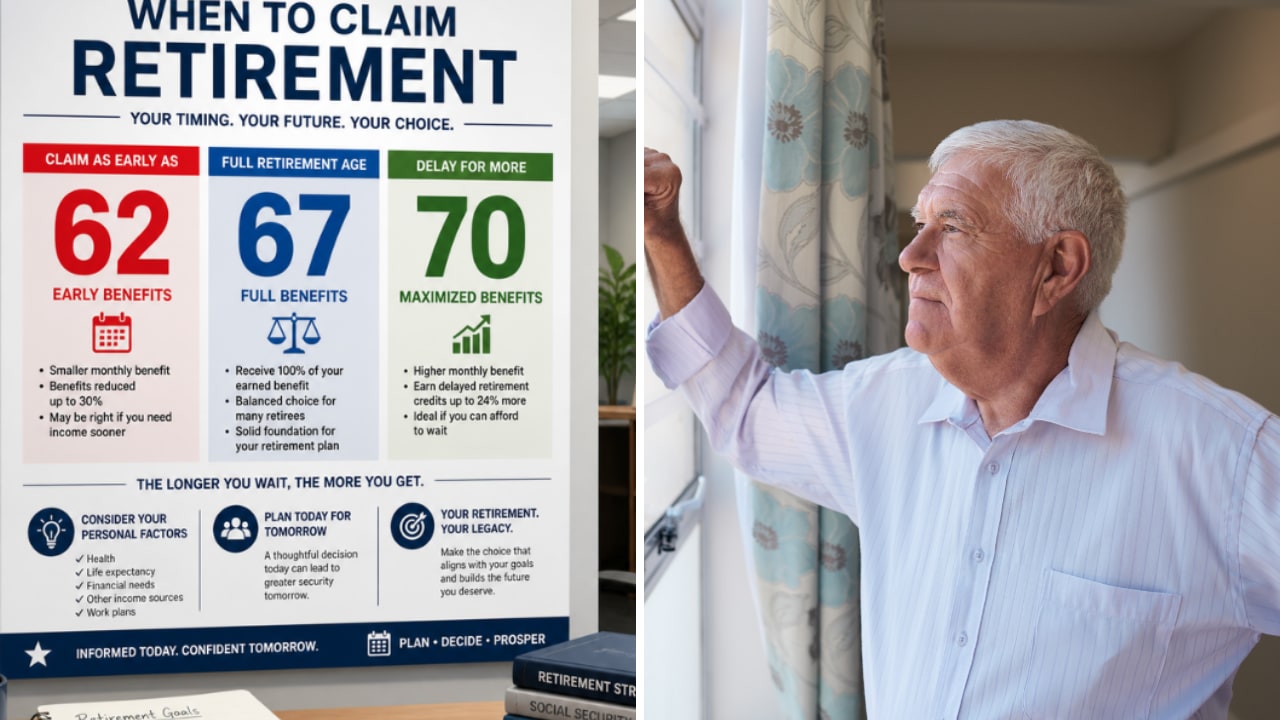
- 現在、完全退職年齢は1960年以降生まれのすべての人にとって67歳である。その後、70歳まで1年待つごとに8%ずつ加算されるため、2,000ドルの給付額は月額2,480ドルに増える。
- もし完全退職年齢が68歳で加算率が同じままなら、給付額2,000ドルの40歳の人が70歳まで待った場合、月額2,320ドルを受け取ることになる。これは年間1,920ドル少ない額だ。
- すでに給付を受けている退職者は、2050年まで続くスケジュールからは遠い。70歳まで待つ計画を立てている若い労働者が、両方の数字で計算を実行すべきだ。
社会保障の完全退職年齢引き上げが、ワシントンで再び議題に上っている。今週の上院予算委員会公聴会で、マーク・ワーナー上院議員(バージニア州選出、民主党)は、議会は「1983年にティップ・オニールとロナルド・レーガンが行ったのと同じ方法で、年齢をわずかに調整する」ことができ、2050年までに完全退職年齢を68歳、2075年までに69歳にすると述べた。「それでかなりの余裕が生まれる」と彼は言った。
この年齢引き上げは、彼が挙げた3つの修正案の1つであり、もう1つは社会保障税が課税される所得の上限引き上げだった。彼は新しい年齢がどのように段階的に導入されるかについては言及しなかった。しかし、もしあなたが退職まで数十年あり、最大の給付を得るために70歳まで待つ計画を立てているなら、悪い知らせがある:完全退職年齢が遅くなると、待つことに対する報酬が小さくなる。
現在、70歳まで待つと24%増加
仮定の話をしよう:あなたは40歳で、社会保障の明細書によると、完全退職年齢時の給付額は月額2,000ドルだ。あなたは1980年代半ば生まれなので、1960年以降生まれのすべての人に適用される現在のルールの対象となり、あなたの完全退職年齢は67歳だ。そこから、1年待つごとに給付額が8%増加し、増加は70歳で止まる。もしあなたが丸3年待てば、24%多く受け取り、2,000ドルは生涯にわたって月額2,480ドルになる。
退職者に6%以上の安全な配当利回りを支払う6つの安全な配当株
現在、年間6%以上の配当を支払う株は100以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、私たちは今、そのうち本当に退職者にとって安全なのはわずか6銘柄だと確信している。
これらはすべて、私たちの新しい投資レポートの一部としてあなたのものだ。アクセス方法について詳しくはこちら。
68歳の場合、同じ期間待っても月額160ドル少ない
今度は、議会があなたの完全退職年齢を68歳に引き上げ、加算率が依然として年8%で70歳で止まると仮定しよう。あなたの2,000ドルは67歳ではなく68歳に支払われるため、70歳まで待つと、3年分ではなく2年分の加算しか受けられない。8%の2年分は16%で、70歳時の給付額は月額2,320ドルになる。これは現在のルール下での金額より月額160ドル、つまり12回の支払いで年間1,920ドル少なく、あなたが給付を受け取る限り続く。
完全退職年齢69歳の対象となるほど若い人は、残りの加算期間が1年しかない。彼らの2,000ドルは70歳で2,160ドルになり、これは現在の2,480ドルより月額320ドル少ない。そして、待つ人だけが少ない給付を受けるわけではない。完全な2,000ドルがより遅い年齢で支払われるため、67歳以前に受給を開始すると、早期受給による減額が適用されることになる。
現在の退職者は2050年からは程遠い
40歳のあなたは、ワーナー氏の設定した2050年以降、2050年代半ばに68歳になる。したがって、もし68歳という完全退職年齢がその時までに実施されていれば、それはあなたに完全に適用される。そしてワーナー氏がスケジュールを示さなかったため、69歳があなたにも適用されるかどうかはわからない。
次に、すでに給付を受けている66歳の人を仮定しよう。ワーナー氏が述べた内容で、すでに支払われている給付に影響するものは何もない。また、彼が指摘した1983年の変更が実施されるまでには数十年かかった。LIMRA退職所得研究所のエグゼクティブディレクター、ジェイソン・フィクトナー氏は委員会で、1983年の法律は完全退職年齢を65歳から67歳へ「40年の期間をかけて」引き上げたと述べた。このゆっくりとしたペースが、ワーナー氏の言う「かなりの余裕」の裏側でもある。フィクトナー氏が言うように、そのような方法で行われる変更は「流入するキャッシュフローには影響しないが、将来の受益者には影響する」だろう。
両方の数字で70歳を計画せよ
現在の法律の下では、何も変わっていない:あなたの完全退職年齢は67歳で、70歳まで待てば依然として24%増加する。もし待つことがあなたの計画なら、社会保障の明細書を開き、70歳時の見積もり額を確認してほしい。そして、より低い数字、つまり完全給付額2,000ドルに対して2,320ドルでも予算を組んでみてほしい。率直に言って、ワーナー氏の案の下でも私はまだ待つだろう。生涯にわたる16%の増加は見過ごせないからだ。しかし、もしその月額160ドルの追加分があなたの計画の緩衝材だったなら、あなたにはそれを他の場所で築くための数十年の時間がある。
今のところ、これはワーナー氏が公聴会で示した単なるアイデアに過ぎない。これらの数字のいずれかが現実になる前に、議会は68歳への移行がいつ段階的に行われるか、そして加算率が70歳まで年8%のままかどうかを決定しなければならない。退職信託基金の準備金が、2026年受託者報告書によると2032年第4四半期に枯渇すると予測されていることを考えると、この議論がなくなることはないだろう。
これらの安全な6%以上の配当利回りで、スタイリッシュに退職生活を楽しもう
配当は莫大な富への鍵を握ることがある。しかし、正しい銘柄を買った場合に限る。
正しい高配当株を選ぶことは、夢のような退職生活と…毎月を切り詰めながら次の社会保障給付の振り込みを待つ生活との違いになり得る。
私たちは、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定した。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。私たちはTIKR Terminalの投資データとアナリストの予測に基づいてコンテンツを作成しています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されているいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!






