主なポイント
- SoundHound AI株は、11月20日までの1か月間で44%下落し、52週安を更新した。これはナスダック100指数の下落率の約3倍に相当する。
- 第3四半期の売上高は過去最高を記録したが、調整後EBITDAの損失は拡大し、業績見通しでは調整後EBITDAが黒字化するのは2027年後半とされている。
- 売りが進む中、NvidiaのCEOが辞任した。ServiceNowも下落したが、同社はAI契約額の目標を引き上げている。
- 同株は過去3年間で最も低い売上高倍率で取引されている。それでも、買いシグナルと見なされるには、第4四半期決算でコスト削減が機能し、損失が縮小していることを示す必要がある。
SoundHound AI (SOUN)株は、11月20日までの1か月間で44%下落し、52週安を更新した。これはナスダック100指数の15%下落の約3倍に相当する。下落は同社自身の第3四半期決算によるリセットから始まり、Nvidia (NVDA)の危機が残りを担った。
ServiceNow (NOW)は、SoundHoundと同じ顧客サービス予算を競っており、同期間に41%下落した。しかし、ServiceNowはAI需要をキャッシュに変えている一方で、SoundHoundは依然として自社の資金を消費し続けている。
TIKRはSoundHound AIについて7人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
SoundHound AIの買い、保有、売りの評価の内訳と、ウォールストリートの売上高・収益予測を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。SoundHound AIのアナリスト評価を見る
まずはリセットが先行
第3四半期の売上高は48.5%増の記録的な6,240万ドルとなった。しかし、非GAAP粗利益率は前年の59.3%から50.3%に低下し、調整後EBITDAの損失は前四半期の1,450万ドルから2,070万ドルに拡大した。これは、TIKRのプレビューが予測した損失縮小とは逆の動きである。
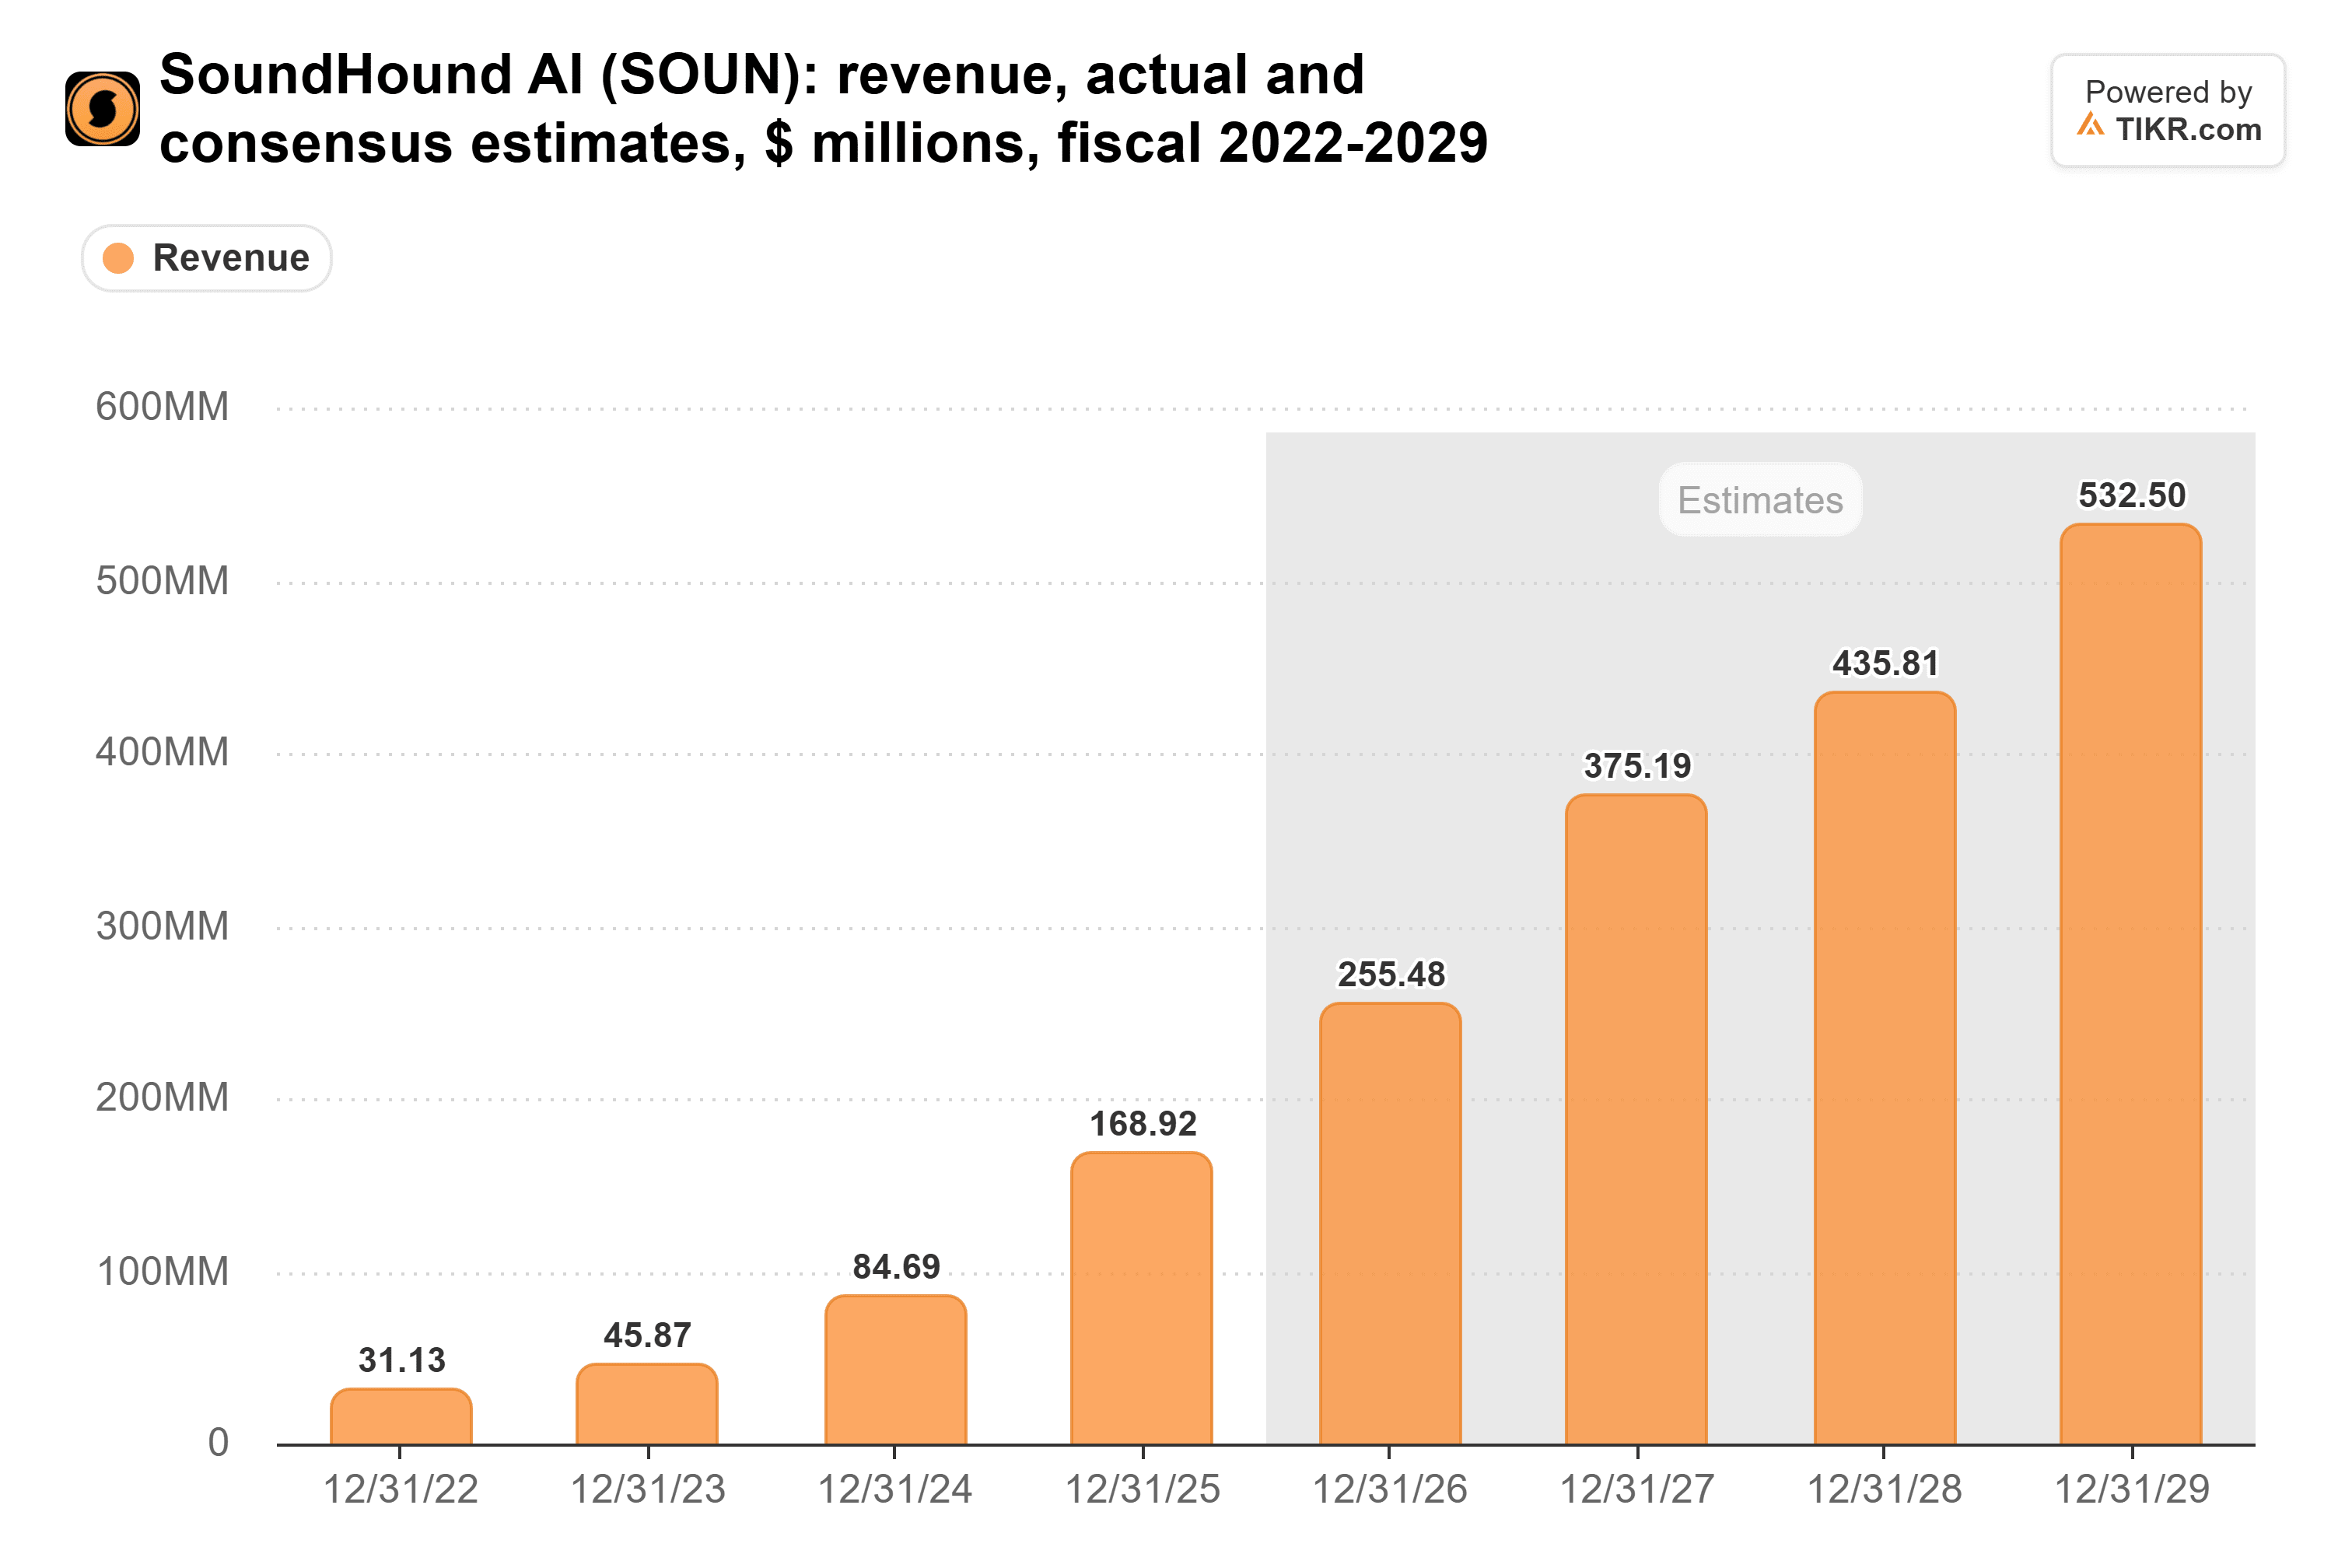
その一部は選択の結果だ。CFOのJohn Collins氏は、SoundHoundが「収益の質を向上させている」と述べた。同社は、前払いのライセンス契約をホステッド契約に置き換え、継承した赤字契約を打ち切ることでこれを実現している。これは現在の売上高に影響する:2026年の業績見通しは2億5,000万ドルから2億6,000万ドルであり、調整後EBITDAが黒字化するのは2027年後半まで見込まれていない。11月6日、Cantor Fitzgeraldは目標株価を15ドルから10ドルに、Northlandは12ドルから8ドルに、DA Davidsonは10ドルから5ドルに引き下げた。
11月17日現在、アナリストは2026年の売上高を2億5,500万ドル、2027年を3億7,500万ドルと予想していた:
そしてNvidiaの危機がすべてのAI銘柄を直撃
11月9日、ドナルド・トランプ大統領は、ジェンセン・フアン氏と中国のスパイ容疑者との関係に関する報道について言及した。彼はFBIが調査していると述べたが、捜査官が何を調べているかは具体的には言及しなかった。11月12日、Nvidiaはフアン氏がCEOを辞任したと発表した。11月20日、ロイターはSECがNvidiaの潜在的な会計問題を調査していると報じた。SECはコメントを控えた。Nvidiaは1か月間で42%下落した。
ServiceNowの最大の下落は、10月28日の自社決算発表後に発生した。利益の下方修正が、上方修正された通期業績見通しを上回った。それでも同社は、2026年のAI契約額目標を年初の10億ドルから17億ドルに引き上げた。また、会社全体のフリーキャッシュフローマージン目標も36%に引き上げた。SoundHoundは、損失を縮小しながらその需要に応える販売ができることを示さなければならない。
コスト削減は迅速に効果を発揮する必要がある
第1四半期から第3四半期までの売上高は1億6,850万ドルだった。したがって、2026年の業績見通しを達成するには、第4四半期に約8,150万ドルから9,150万ドルの売上高が必要であり、これは第3四半期の6,240万ドルに対して増加する。LivePersonは9月4日の買収完了後約4週間で1,360万ドルを貢献し、第4四半期が同社にとって最初の完全四半期となる。しかし、買収前の第2四半期の売上高は5,250万ドルで、前年同期比11.9%減だった。
同時にコストも削減されなければならない。SoundHoundは年間1億2,000万ドルの削減効果を見出しており、そのうち8,000万ドル以上の削減が1月1日までに実施される予定だ。9か月間の営業キャッシュフローは9,600万ドルのマイナスで、9月30日時点の現金残高は2億760万ドルだった。フリーキャッシュフローは過去5年間、毎年マイナスだった:
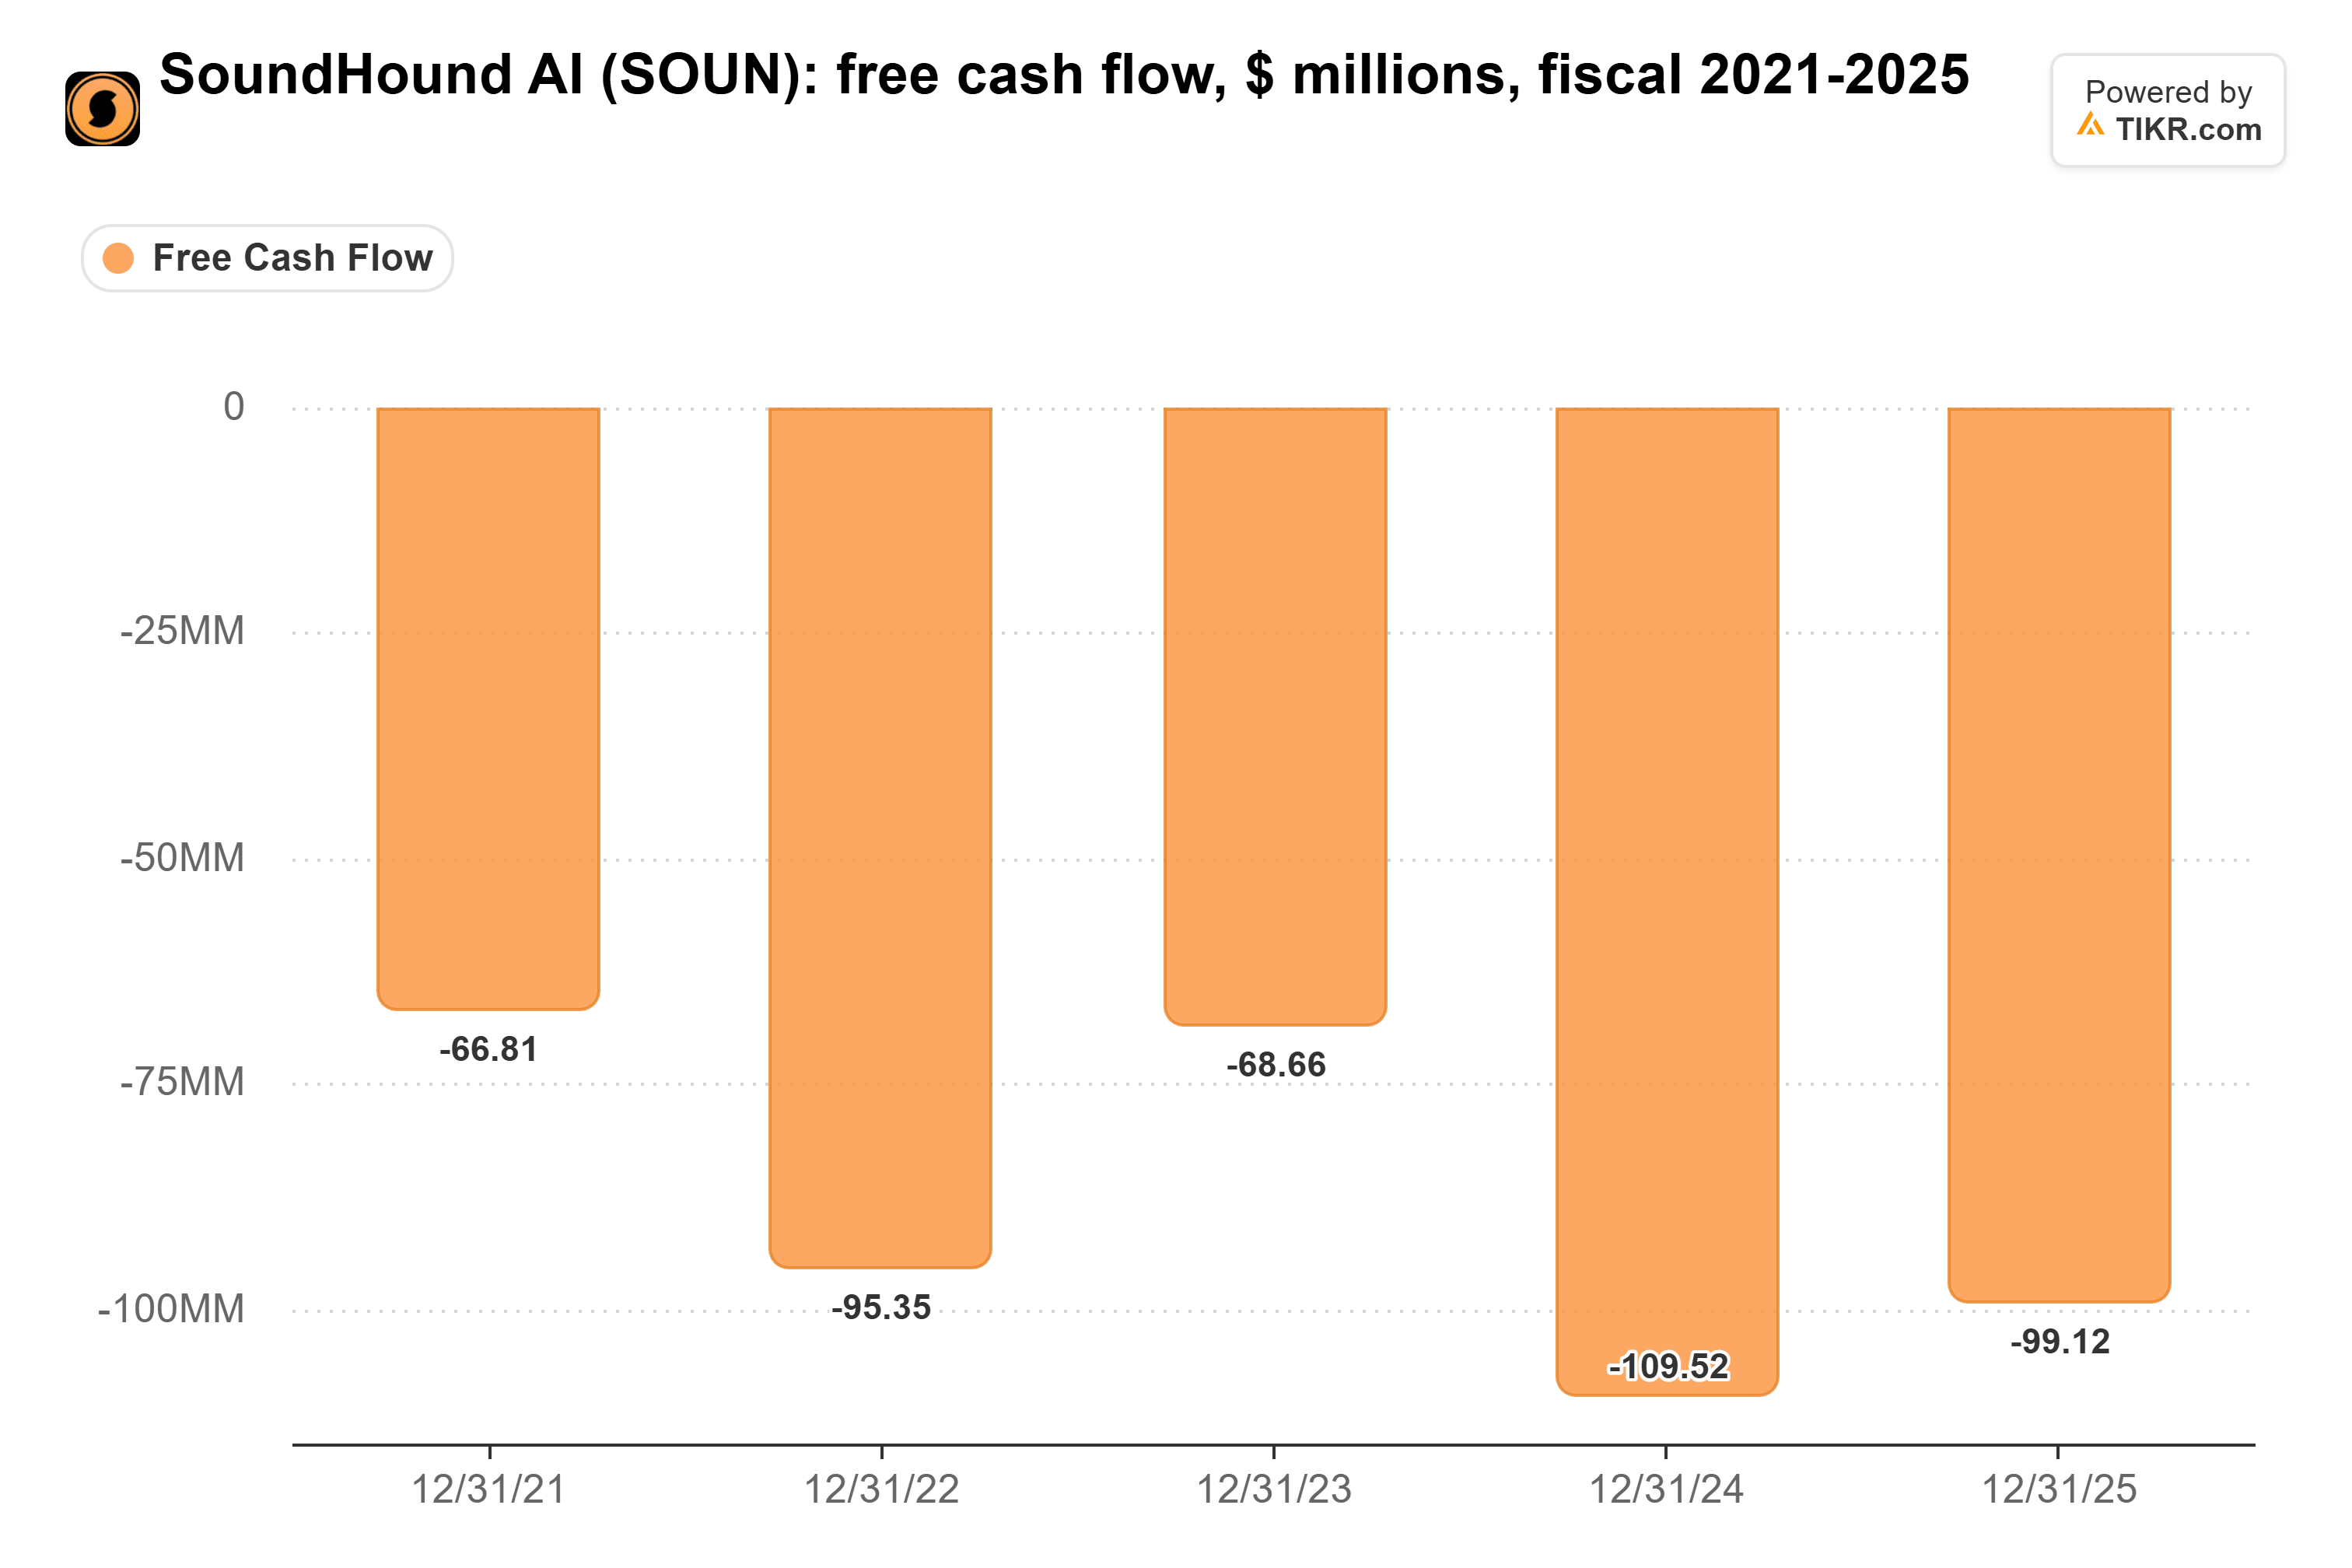
SoundHoundは長らくこのギャップを株式売却で補ってきた。同社は第1四半期から第3四半期までに4,850万ドルの株式を売却し、発行済み株式数は同期間に16%増加した。
割安だが、コスト削減の効果を待つ
11月19日、SoundHoundは予想売上高倍率4.0倍で取引されていた。これは、11月11日の5.4倍を下回り、過去3年間の平均20.2倍を大きく下回る水準だった:
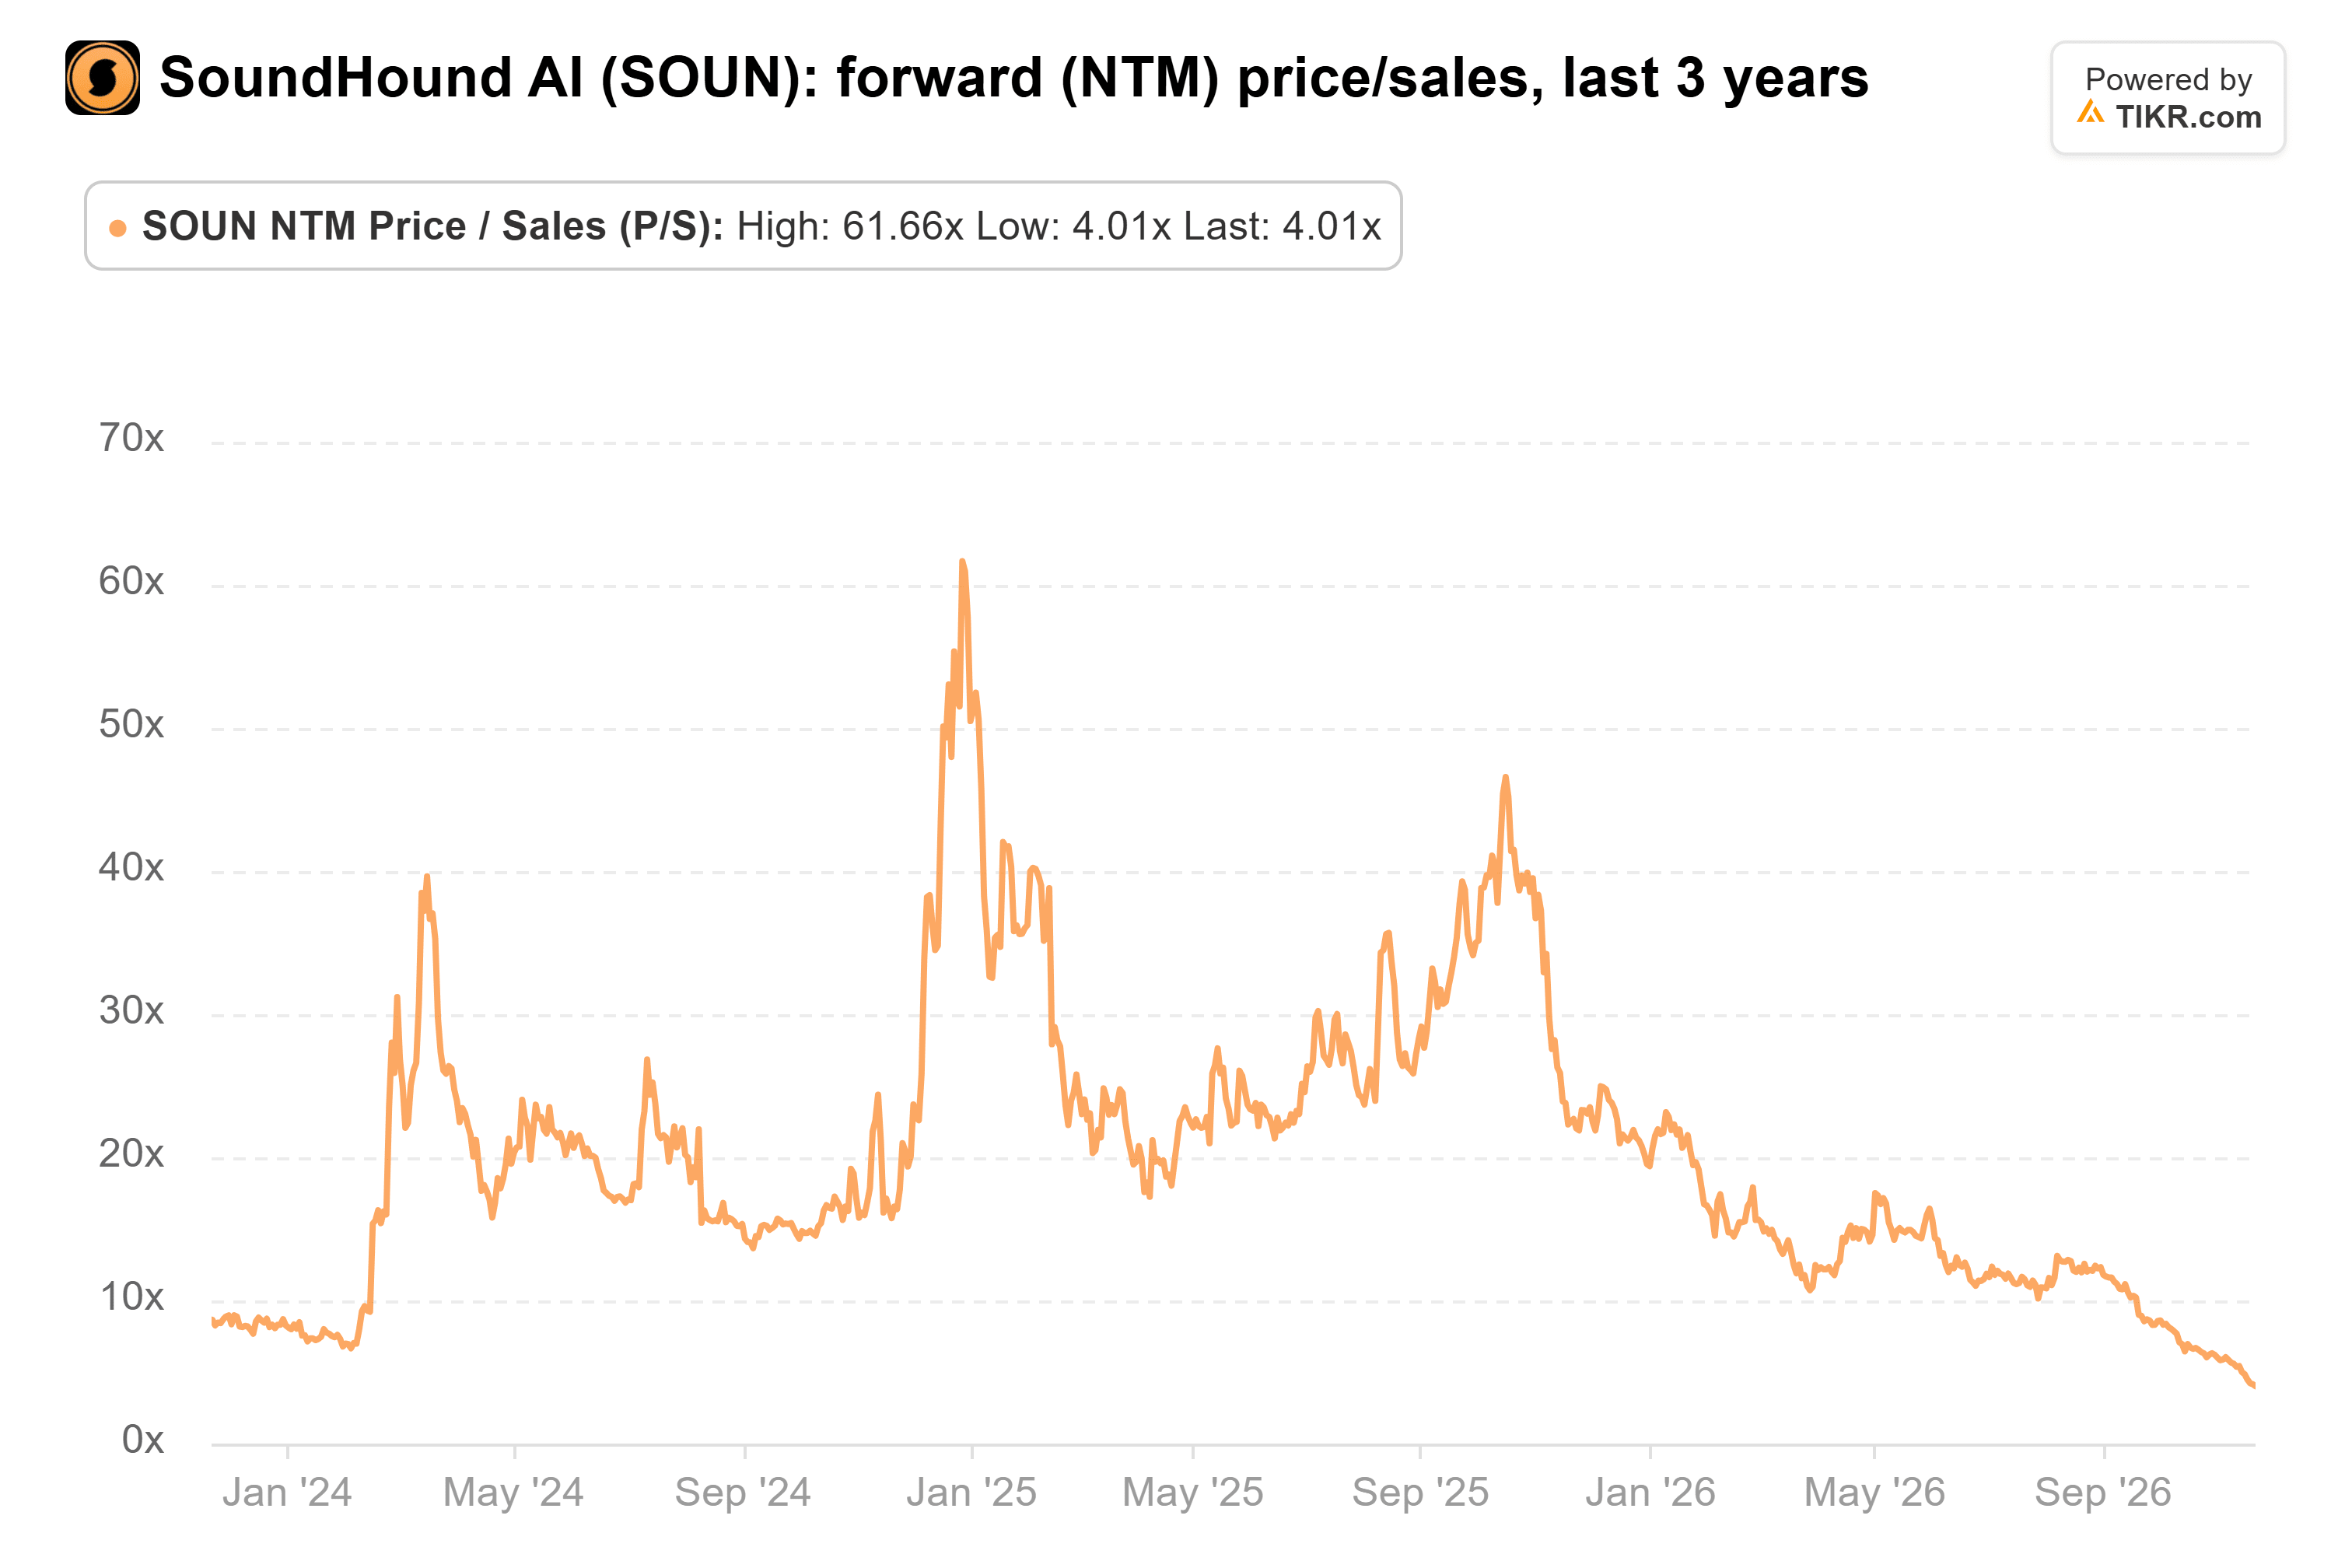
H.C. Wainwrightは11月17日、カバレッジを開始し、買い評価と7ドルの目標株価を設定した。その割引水準であっても、私はコスト削減の効果が業績に表れるのを待つだろう。来年初めに予定されている第4四半期決算では、以下の3点が必要だ:
- 少なくとも8,150万ドルの売上高
- 第3四半期の2,070万ドルよりも小さい調整後EBITDA損失
- 新規の時価発行増資(ATM)がないこと
SoundHoundがこの3つすべてを達成すれば、これほど低い倍率は長く続かないだろう。
では、SoundHound AI株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、SoundHound AIの価値がわかります。ウォールストリートのコンセンサス予測から始めることも、ビジネスに対する独自の見解を反映して入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資・財務アドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!