

主なポイント
- ティム・ケイン上院議員は、上院予算委員会で、社会保障がなければ米国の高齢者の37%が貧困線を下回ると述べた。現在の割合は10%である。
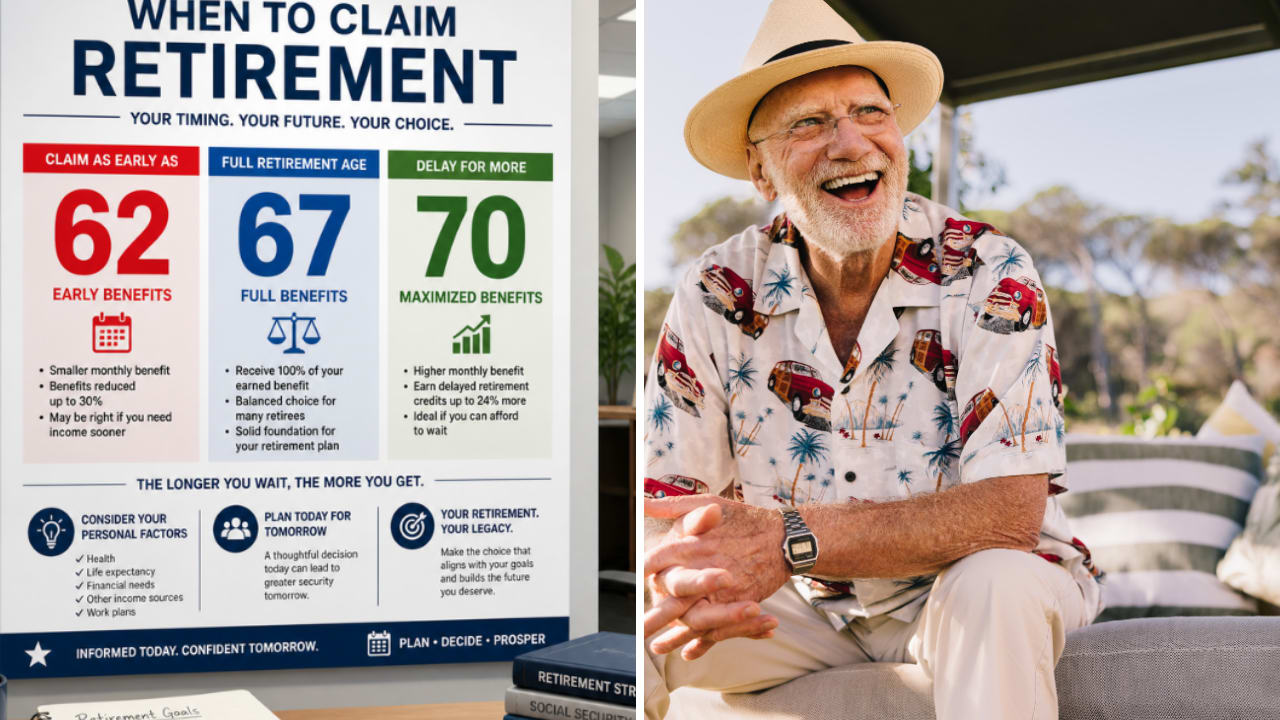
- 67歳時点での満額給付額が月1,600ドルの労働者が62歳で受給開始すると、月1,120ドルとなる。これは年13,440ドルで、2026年の単身世帯の貧困ガイドライン15,960ドルを2,520ドル下回る。
- 67歳まで待つと年19,200ドルとなり、貧困線を3,240ドル上回る。70歳まで待つと年23,808ドルとなる。
- 社会保障が主な収入源となる場合は、早期受給を申請する前に、各受給開始年齢における自身の見積もりを確認すること。
ティム・ケイン上院議員(バージニア州選出、民主党)は、水曜日の上院予算委員会公聴会で、ある統計を引用して社会保障の重要性を訴えた:「この重要な社会保障制度がなければ、米国の高齢者の37%が貧困線を下回ることになる」。同制度がある現在の割合は10%であり、彼はこれを「依然として高すぎる」と述べた。この数字は予算・政策優先順位センターの2026年2月の報告書に基づいている。
もしあなたが控えめなキャリアを経て退職を間近に控えているなら、私はその10%という数字をよく検討することを勧める。社会保障だけでは貧困線を上回る給付を保証するものではなく、控えめな収入の人が62歳で受給を開始すると、貧困線を下回ったままになる可能性がある。
月1,600ドルの給付を62歳で受給した場合
仮定の話をしよう:あなたの67歳時点での満額給付が月1,600ドルで、社会保障が唯一の収入源だとする。1960年以降生まれの人にとって、67歳が完全定年(フルリタイアメントエイジ)であり、62歳から受給を開始できる。しかし、62歳で受給開始すると、給付額は生涯にわたり30%削減される。
つまり、62歳では月1,600ドルが月1,120ドル、つまり年13,440ドルになる。HHS(米国保健社会福祉省)の2026年単身世帯の貧困ガイドラインは15,960ドルなので、あなたは退職生活を年2,520ドル(月210ドル)貧困線を下回ってスタートすることになる。
痛い。
そして、この削減は決してなくならないため、将来の生活費調整による増額も、より少ない給付額を基準とした割合で適用される。(ケイン議員が引用した報告書は、国勢調査局の公式測定基準に基づいて貧困状態の高齢者を数えており、独自の閾値を持っているため、その貧困線とこのガイドラインは別々の数字である。)
退職者に6%以上の利回りを提供する、安全な配当株6銘柄
現在、年6%以上の配当を支払う株は100以上ある。
しかし、TIKRの独自データを活用した徹底的な投資調査の結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄であると我々は確信するに至った。
これらはすべて、我々の新しい投資レポートの一部として提供される。アクセス方法の詳細はこちら。
67歳まで待つと、貧困線を上回る
67歳まで待てば、満額の月1,600ドル、つまり年19,200ドルを受け取れる。これは貧困ガイドラインを3,240ドル上回る。67歳を過ぎてから1年待つごとに給付額は8%増加し、70歳まで続くため、あと3年待つと給付額は24%増加し、月1,984ドル、つまり年23,808ドルとなる。
問題はその間の5年間だ。62歳で受給開始していれば、67歳までに67,200ドルを受け取っていたことになる。待つということは、その間の年数を給与や貯蓄で賄わなければならないことを意味する。
給付額が大きければ、削減の痛手は小さくなる。例えば、満額給付が2,500ドルだったとしよう:62歳で受給開始すると、月1,750ドル、つまり年21,000ドルを受け取ることになる。30%削減後も貧困線を上回る。つまり、より大きな給付額であれば、62歳で受け取る額は少なくても貧困線をクリアできる。月1,600ドルのケースでは、貧困線を下回ってしまう。
62歳で申請する前に
あなたの社会保障明細書には、62歳時、完全定年時、70歳時におけるあなた自身の見積もり額が記載されているので、そこから始めよう。62歳時の見積もりが年15,960ドルを下回り、かつ社会保障が主な収入源となる場合、受給開始を1ヶ月遅らせるごとに削減幅は小さくなり、62歳から67歳のどこかで給付額が貧困線を上回る時点が来る。既婚者か?2人世帯の貧困線は21,640ドルであり、夫婦それぞれの給付額が合算されるので、2人分で同じ計算をすること。
62歳で受給開始し、働き続けて不足分を補う計画か?もし収入が年間制限額を超える場合、社会保障は年初めから超過分が相殺されるまで給付の全額を差し控える。ただし、その分は後で考慮され、完全定年に達してからの給付額が増額される。また、すでに受給を開始している場合、受給権が発生してから12ヶ月以内に一度限り、受け取った給付金を返還することで申請を取り消し、後日より大きな給付額で再申請することができる。
結論:もしあなたの満額給付が控えめで、社会保障が生活費の大部分を賄うことになるなら、62歳での受給開始は最後の手段として扱うことを勧める。もちろん、待つという選択肢が成立するのは、その間の年数を給与や貯蓄で乗り切れる場合に限られる。また、健康状態が悪い場合は、今すぐ少ない給付を受け取る方が良い選択かもしれない。
安全な6%以上の配当利回りで、スタイリッシュな退職生活を
配当は莫大な富への鍵を握る可能性がある。ただし、正しい銘柄を選んだ場合に限る。
適切な高利回り配当株を選ぶことは、夢のような退職生活と…毎月次の社会保障給付の振り込みを待ちながら切り詰めて暮らす生活との違いを生む。
我々は、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定した。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


