

主なポイント
- Eversourceの配当利回りは4.6%、Mondelezは3.2%だが、Mondelezは2020会計年度から2025会計年度にかけて配当を年率10%増加させたのに対し、Eversourceは6%だった。
- Mondelezの配当は2025会計年度のフリーキャッシュフローの77%を占め、2021会計年度の58%から上昇。アナリストは2026会計年度で74%を見込んでいる。
- Eversourceの配当は、2016会計年度から2025会計年度までの毎年、正規化EPSの60%から63%の範囲で推移したが、同社ははるかに多くの負債を抱えている。
- 5年間の成長率を維持した場合、どちらの株に1万ドル投資しても、10年目には年間約760ドルの配当収入が得られる計算になる。
Mondelez International (MDLZ) と Eversource Energy (ES) は、いずれも最新の決算報告で2026年の業績見通しを維持した。Mondelezは10月29日に目標を再確認し、Eversourceは11月4日に業績予想の範囲を狭め、中間値を引き上げた。
配当収入で生活する退職者にとっては、確実に受け取れる配当が重要であり、この2社の配当は大きく異なる。Eversourceの配当利回りは4.6%で、Mondelezの3.2%を上回る。一方、Mondelezは2020会計年度から2025会計年度にかけて配当を年率10.1%増加させており、Eversourceの5.8%のほぼ2倍の伸び率だ。
では、退職者のポートフォリオに適しているのはどちらだろうか?
| 指標 | Mondelez (MDLZ) | Eversource (ES) |
|---|---|---|
| 配当利回り | 3.2% | 4.6% |
| 配当成長率(2020-2025会計年度) | 年率10.1% | 年率5.8% |
| カバレッジ指標 | キャッシュ配当性向 | 正規化EPSに対する配当性向 |
| 直近カバレッジ | 70%(2026年9月30日までのTTM) | 63%(2025会計年度) |
| 将来カバレッジ(2026会計年度コンセンサス) | 74% | 68% |
| ネット負債/EBITDA | 2.6倍 | 5.8倍 |
| 予想PER | 20倍 | 15倍 |
出典: TIKR。利回りとPERは現在の株価に基づく。
退職者に6%以上の利回りを提供する、安全な配当株6銘柄
現在、年率6%以上の配当を支払う株は100銘柄以上ある。
しかし、TIKRの独自データを活用した徹底的な投資調査の結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄であると我々は確信するに至った。
これらは、我々の新しい投資レポートの一部として入手可能だ。アクセス方法の詳細はこちらでご確認いただきたい。
Mondelezの配当性向は上昇を続ける
Mondelezは依然として成長している。2026年第3四半期の有機的純売上高は2.1%増加し、調整後EPSは0.78ドルで、為替変動調整後で5.5%増加した。成長の多くは、インド(今年約13万店舗を追加)やブラジル(現在100万店以上の店舗で販売)などの地域からもたらされている。一方、欧州は反対の動きで、昨年のチョコレート価格引き上げの反動もあり、売上高は3.3%減少した。
Mondelezの配当は、2026年9月30日までの12か月間のフリーキャッシュフローの70%を占めた。これはまだカバーされているが、余裕は縮小している。フリーキャッシュフローは2023会計年度の36億ドルから2025会計年度には32.4億ドルに減少した一方で、支払配当総額は21.6億ドルから24.9億ドルに増加した。これにより、配当性向は2021会計年度の58%から、より逼迫した77%に押し上げられた。
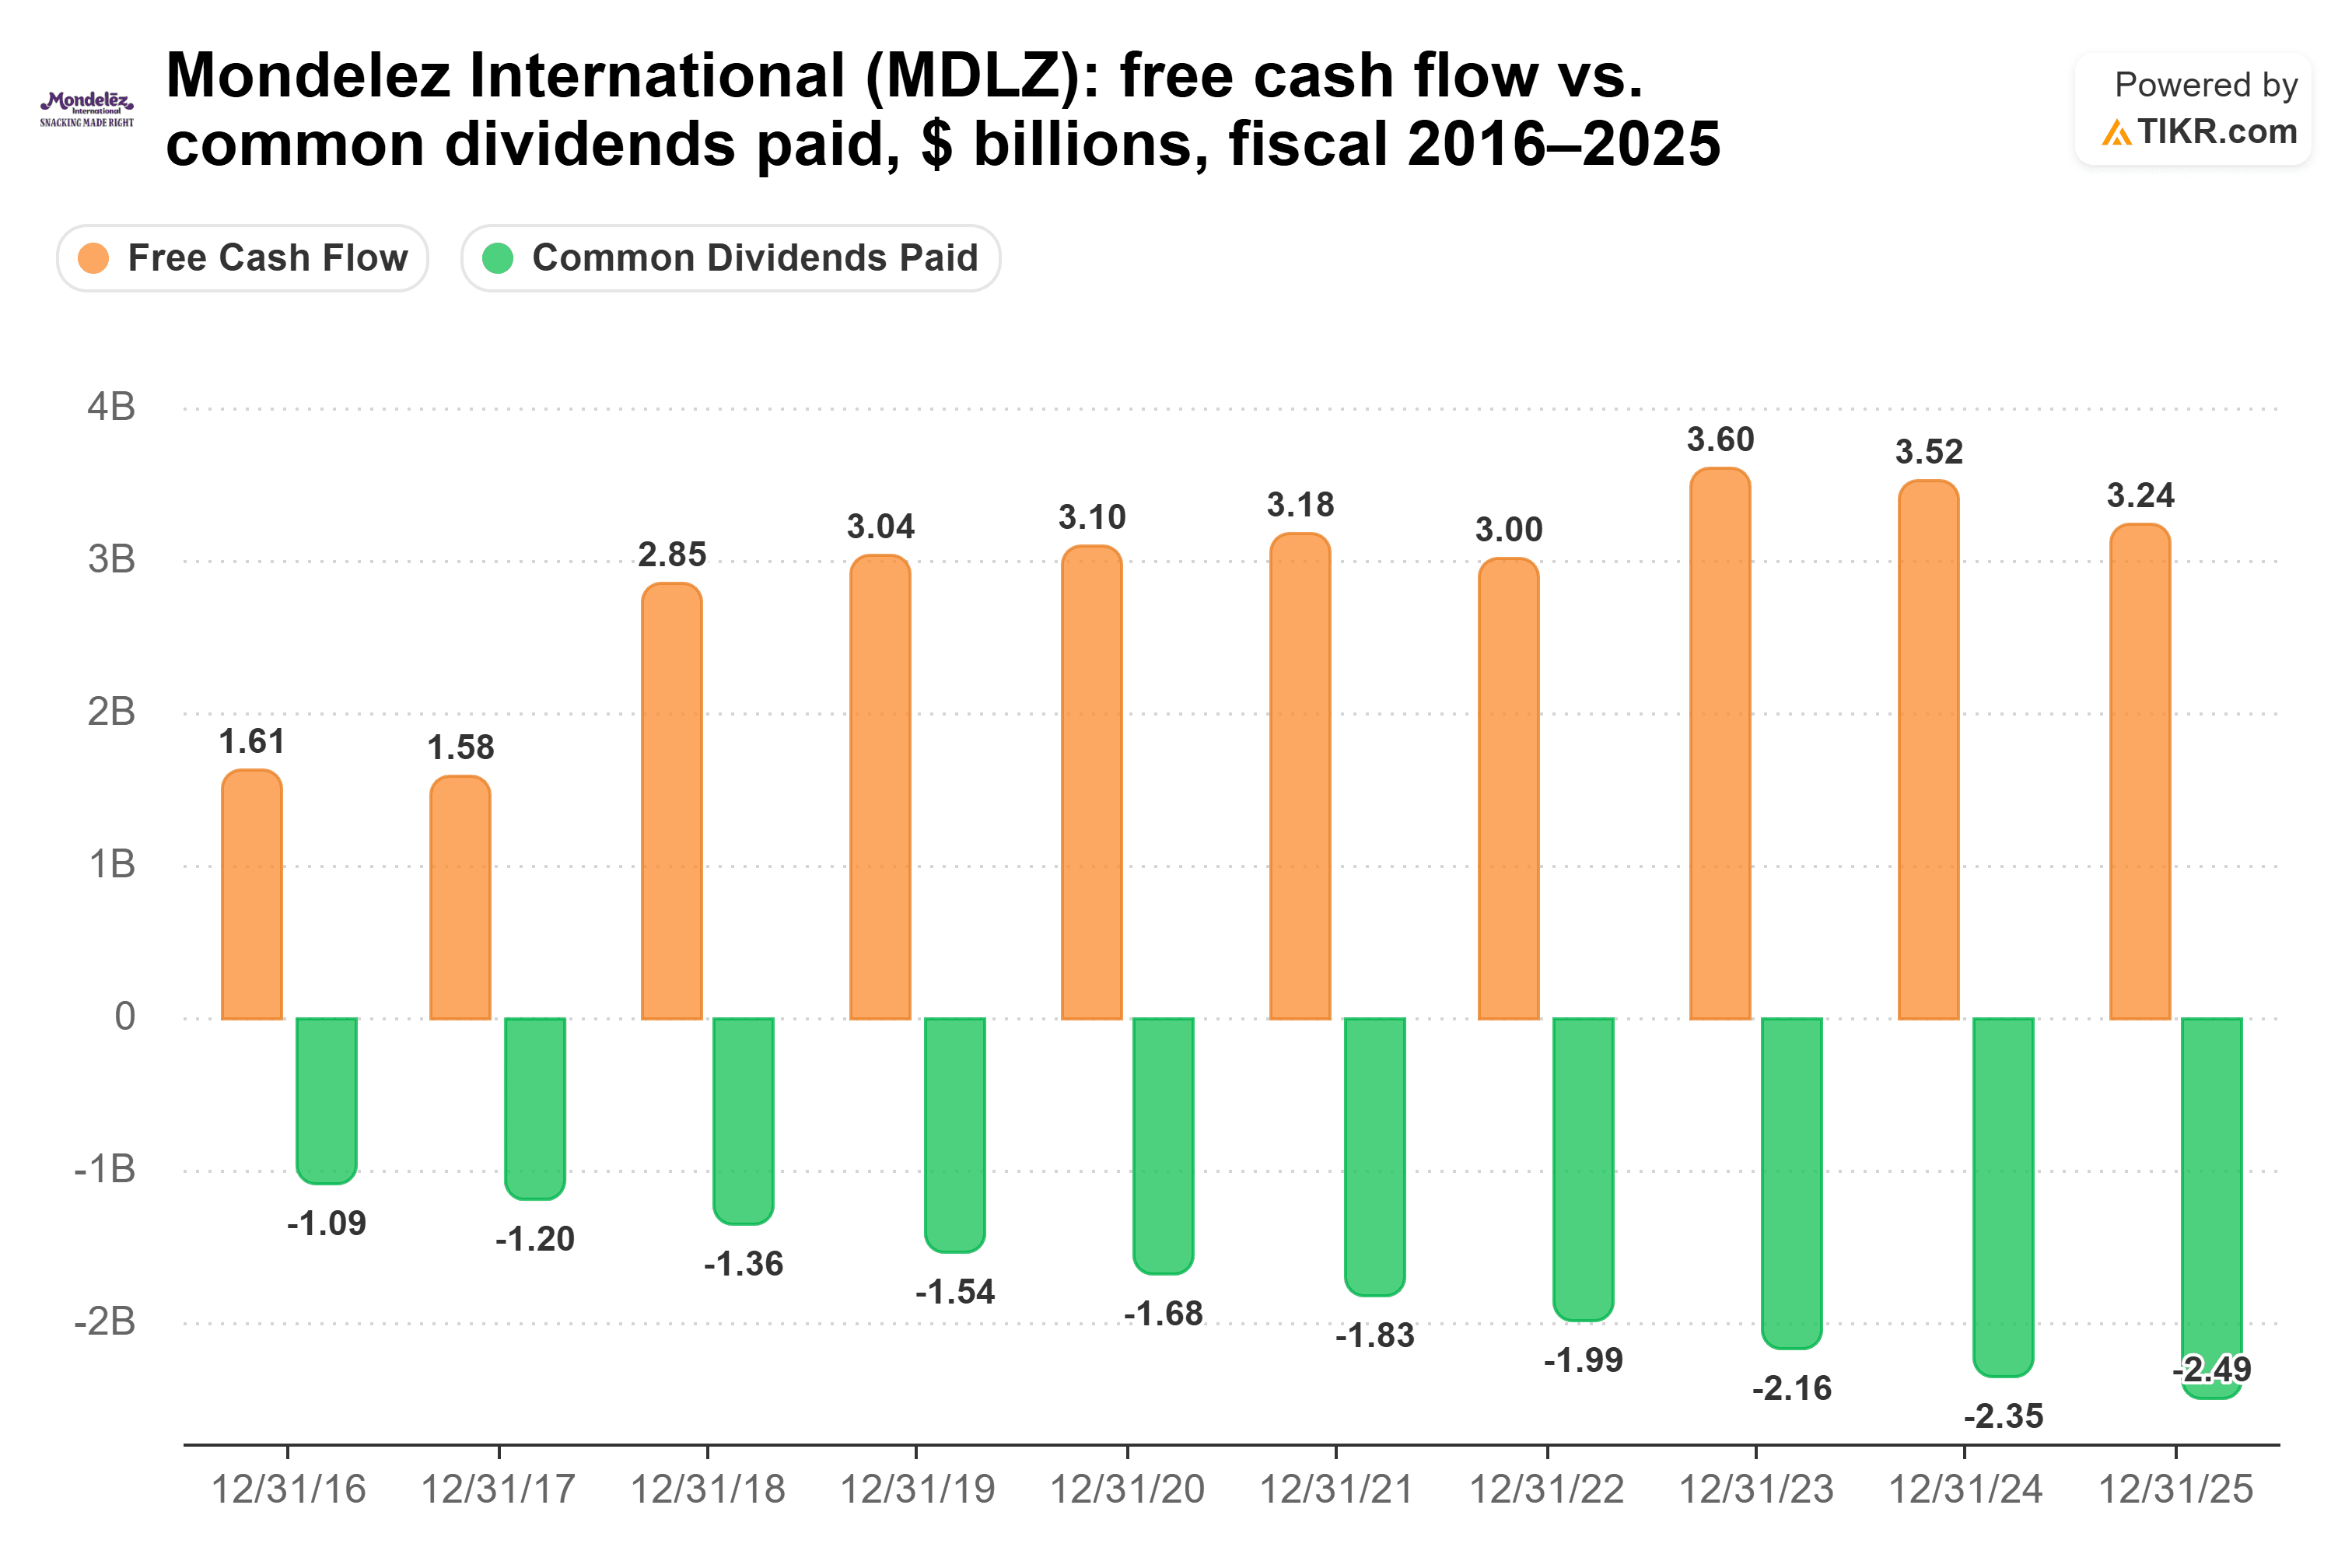
アナリストは2026会計年度の配当性向を74%と見込んでおり、フリーキャッシュフローは35.2億ドルと予想されている。経営陣自身の予想は約30億ドルであり、これでは余裕がさらに少なくなる。もう一つのリスクはカカオだ。CFOのAmit Banatiは第3四半期決算説明会で、「基本的な状況は前回の危機時よりもはるかに強固な立場にある」と述べた。しかし、ニューヨークのカカオ先物は11月11日に3%上昇した。これは、コートジボワールの気象機関が強力なエルニーニョ現象が同国の収穫量を減少させる可能性があると警告したためだ。
Eversourceの配当性向は10年間ほとんど変化していない
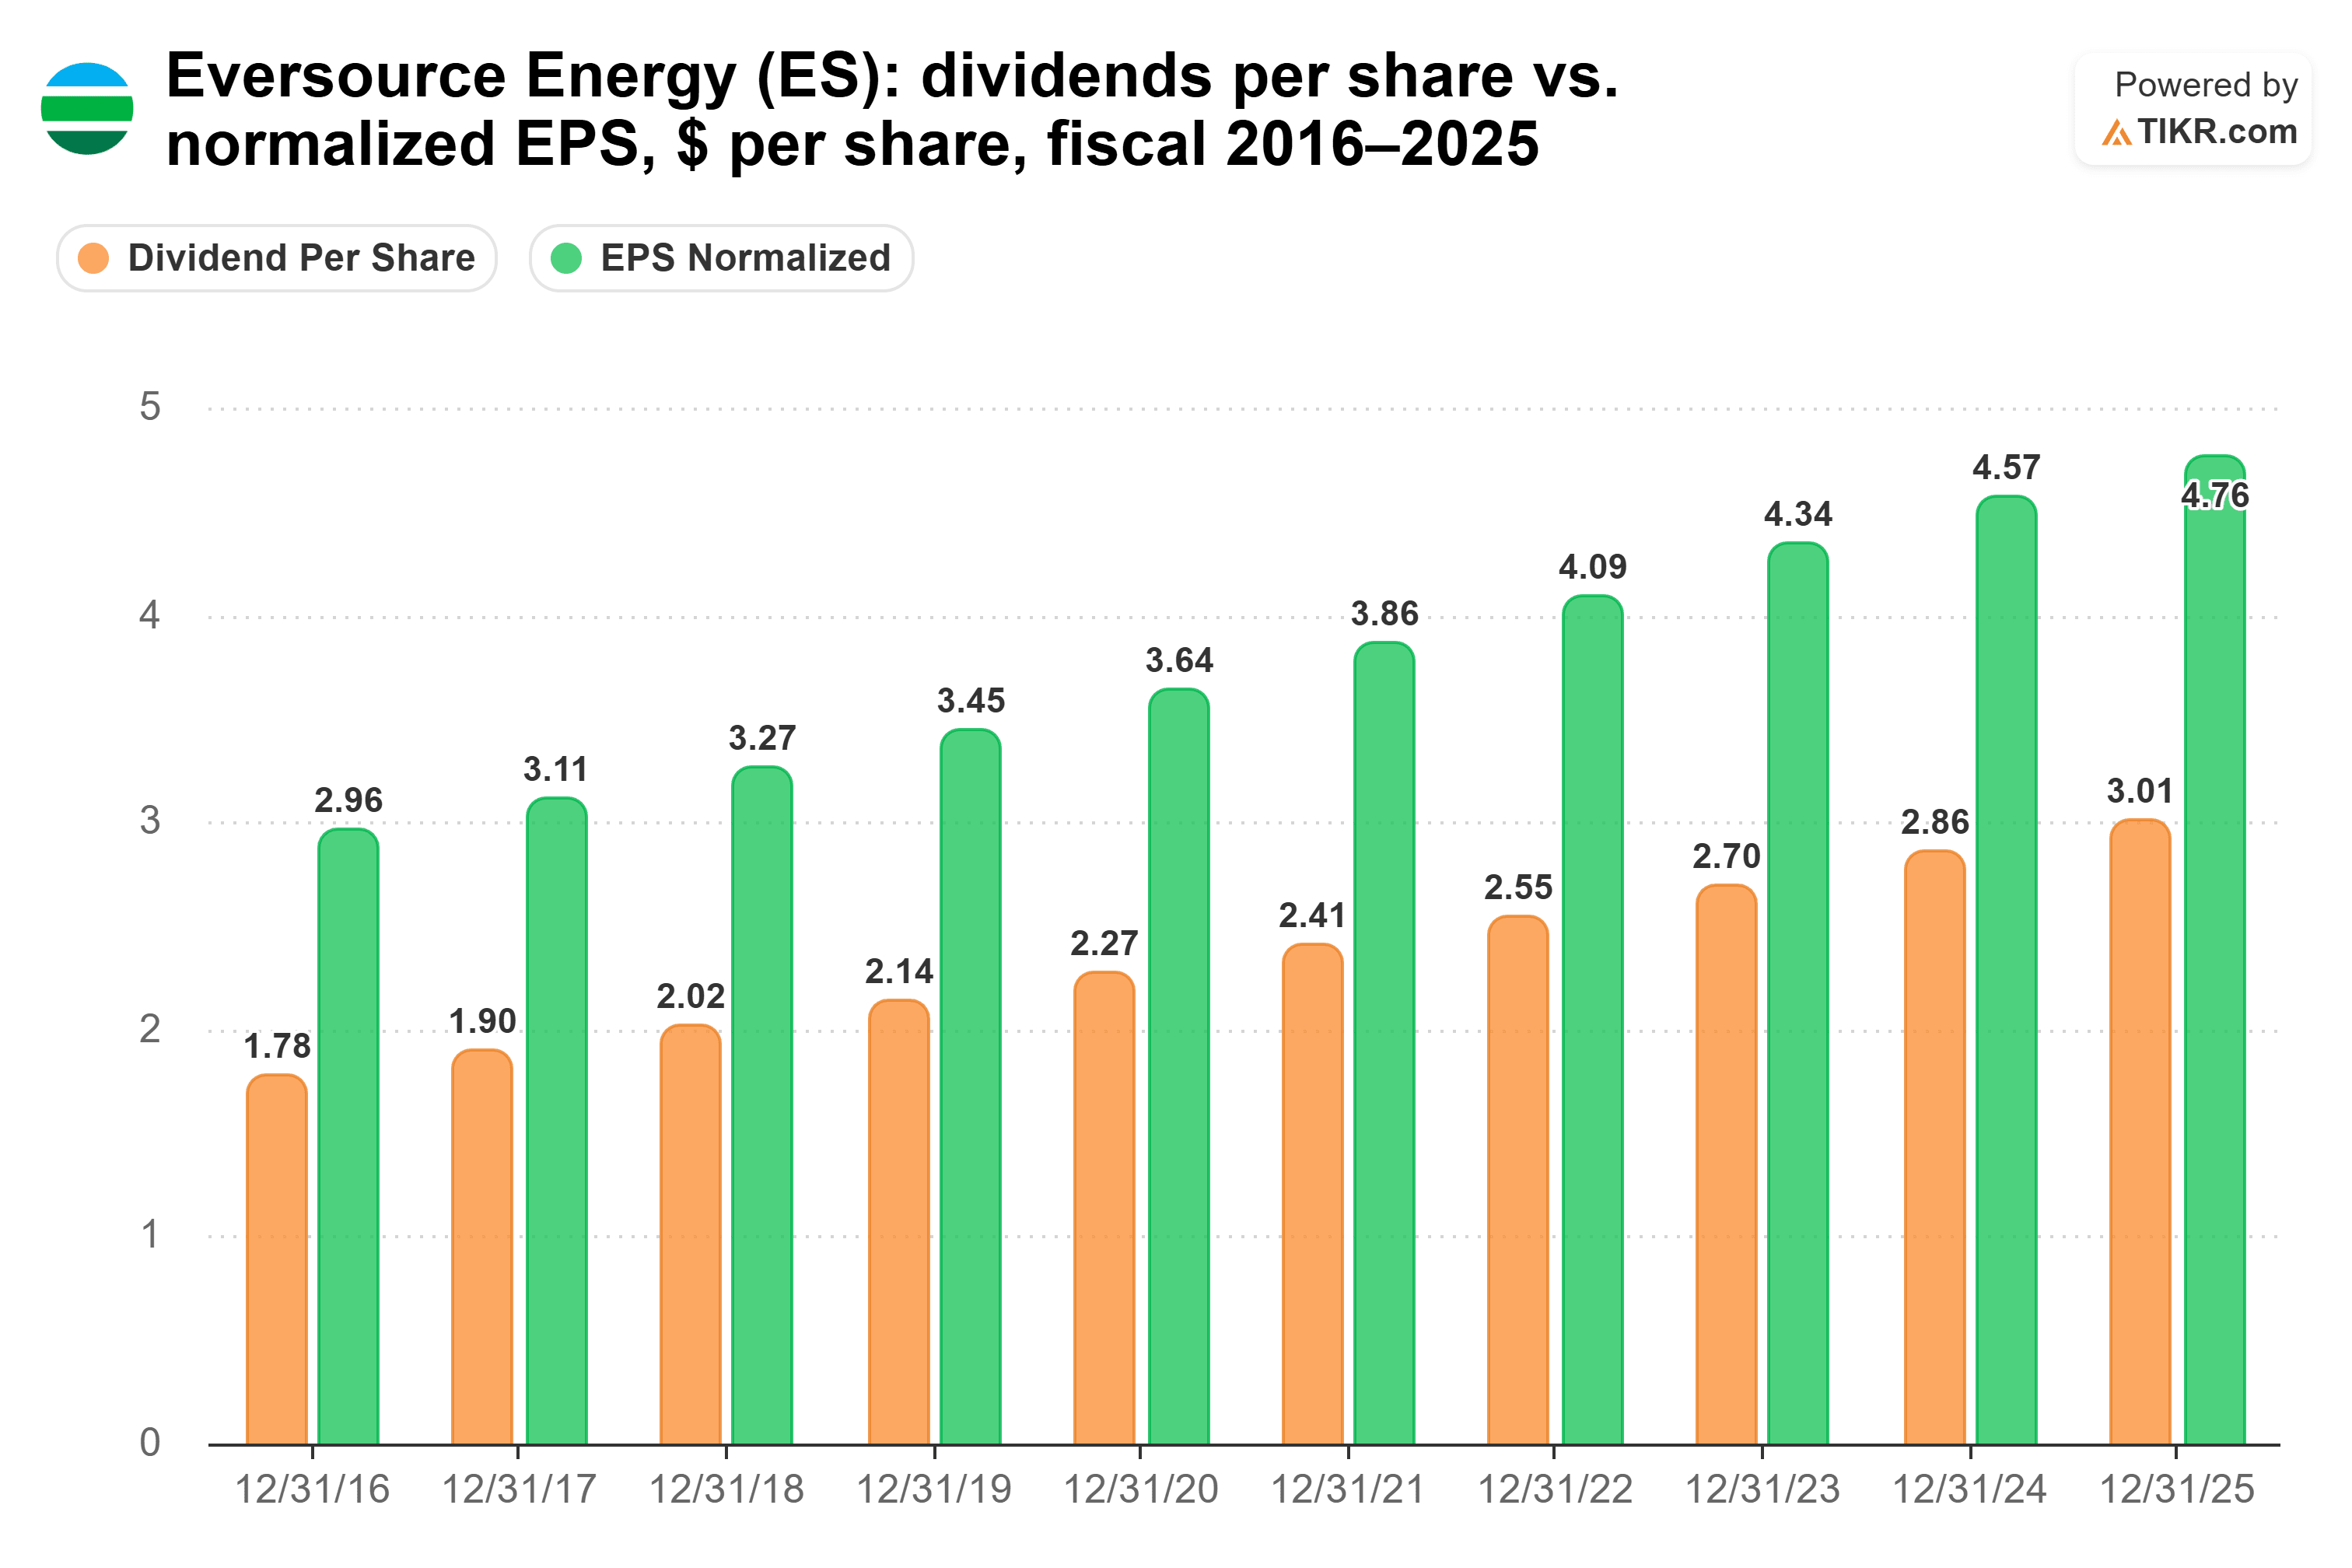
Eversourceの配当ははるかに安定している。規制を受ける公益事業会社として、同社は建設資金を借り入れるため、配当が正規化EPSに占める割合で評価される。その割合は2025会計年度で63%であり、2016会計年度の60%と比較される。同じ期間に、正規化EPSは1株当たり2.96ドルから4.76ドルへと毎年増加し、配当も1.78ドルから3.01ドルへと増加した。
2026年第3四半期は厳しい四半期だった。非GAAPベースの利益は1株当たり0.92ドルとなり、前年同期の1.19ドルから減少した。減少の要因は、送電の許容収益率の低下、コネチカット州の暴風雨関連費用の不認可、Aquarion水道事業の6月30日売却などが挙げられる。それでも、経営陣は2026年の業績予想を1株当たり4.62-4.70ドルに範囲を狭め、中間値を4.66ドルに引き上げるとともに、2030年までの年間EPS成長率5-7%を再確認した。コンセンサス予想の4.66ドルを基にすると、配当は2026会計年度の正規化EPSの68%を占める計算になる。
洋上風力発電の懸念も小さくなっている。Joe Nolan CEOは11月5日の決算説明会で、Revolution Windが完全に稼働を開始したことで、Eversourceがさらなる義務を負うリスクは大幅に減少したと述べた。2027年に買い手との決済を行う支払いは残っているが、引当金は適切であると考えている。問題は負債だ。Eversourceのネット負債はEBITDAの5.8倍、利払い余力倍率は2.3倍であるのに対し、Mondelezではそれぞれ2.6倍、10.6倍となっている。
では、どちらの配当が勝るのか?
退職者にとっては、Eversourceの方が優れた配当株だ。
同社は今日、より大きな配当を支払う。1万ドル投資した場合、Mondelezからの320ドルに対し、Eversourceからは460ドルの収入が得られる。各社の5年間の成長率を維持した場合、Mondelezの配当収入がEversourceを上回るのは2036年頃になる。これは、Mondelezが配当性向がすでに70%であるにもかかわらず、年率10.1%の増加を続けると仮定した場合の話だ。Eversourceの5.8%のペースは、経営陣が2030年まで見込んでいるEPS成長率5-7%の範囲内に収まっている。
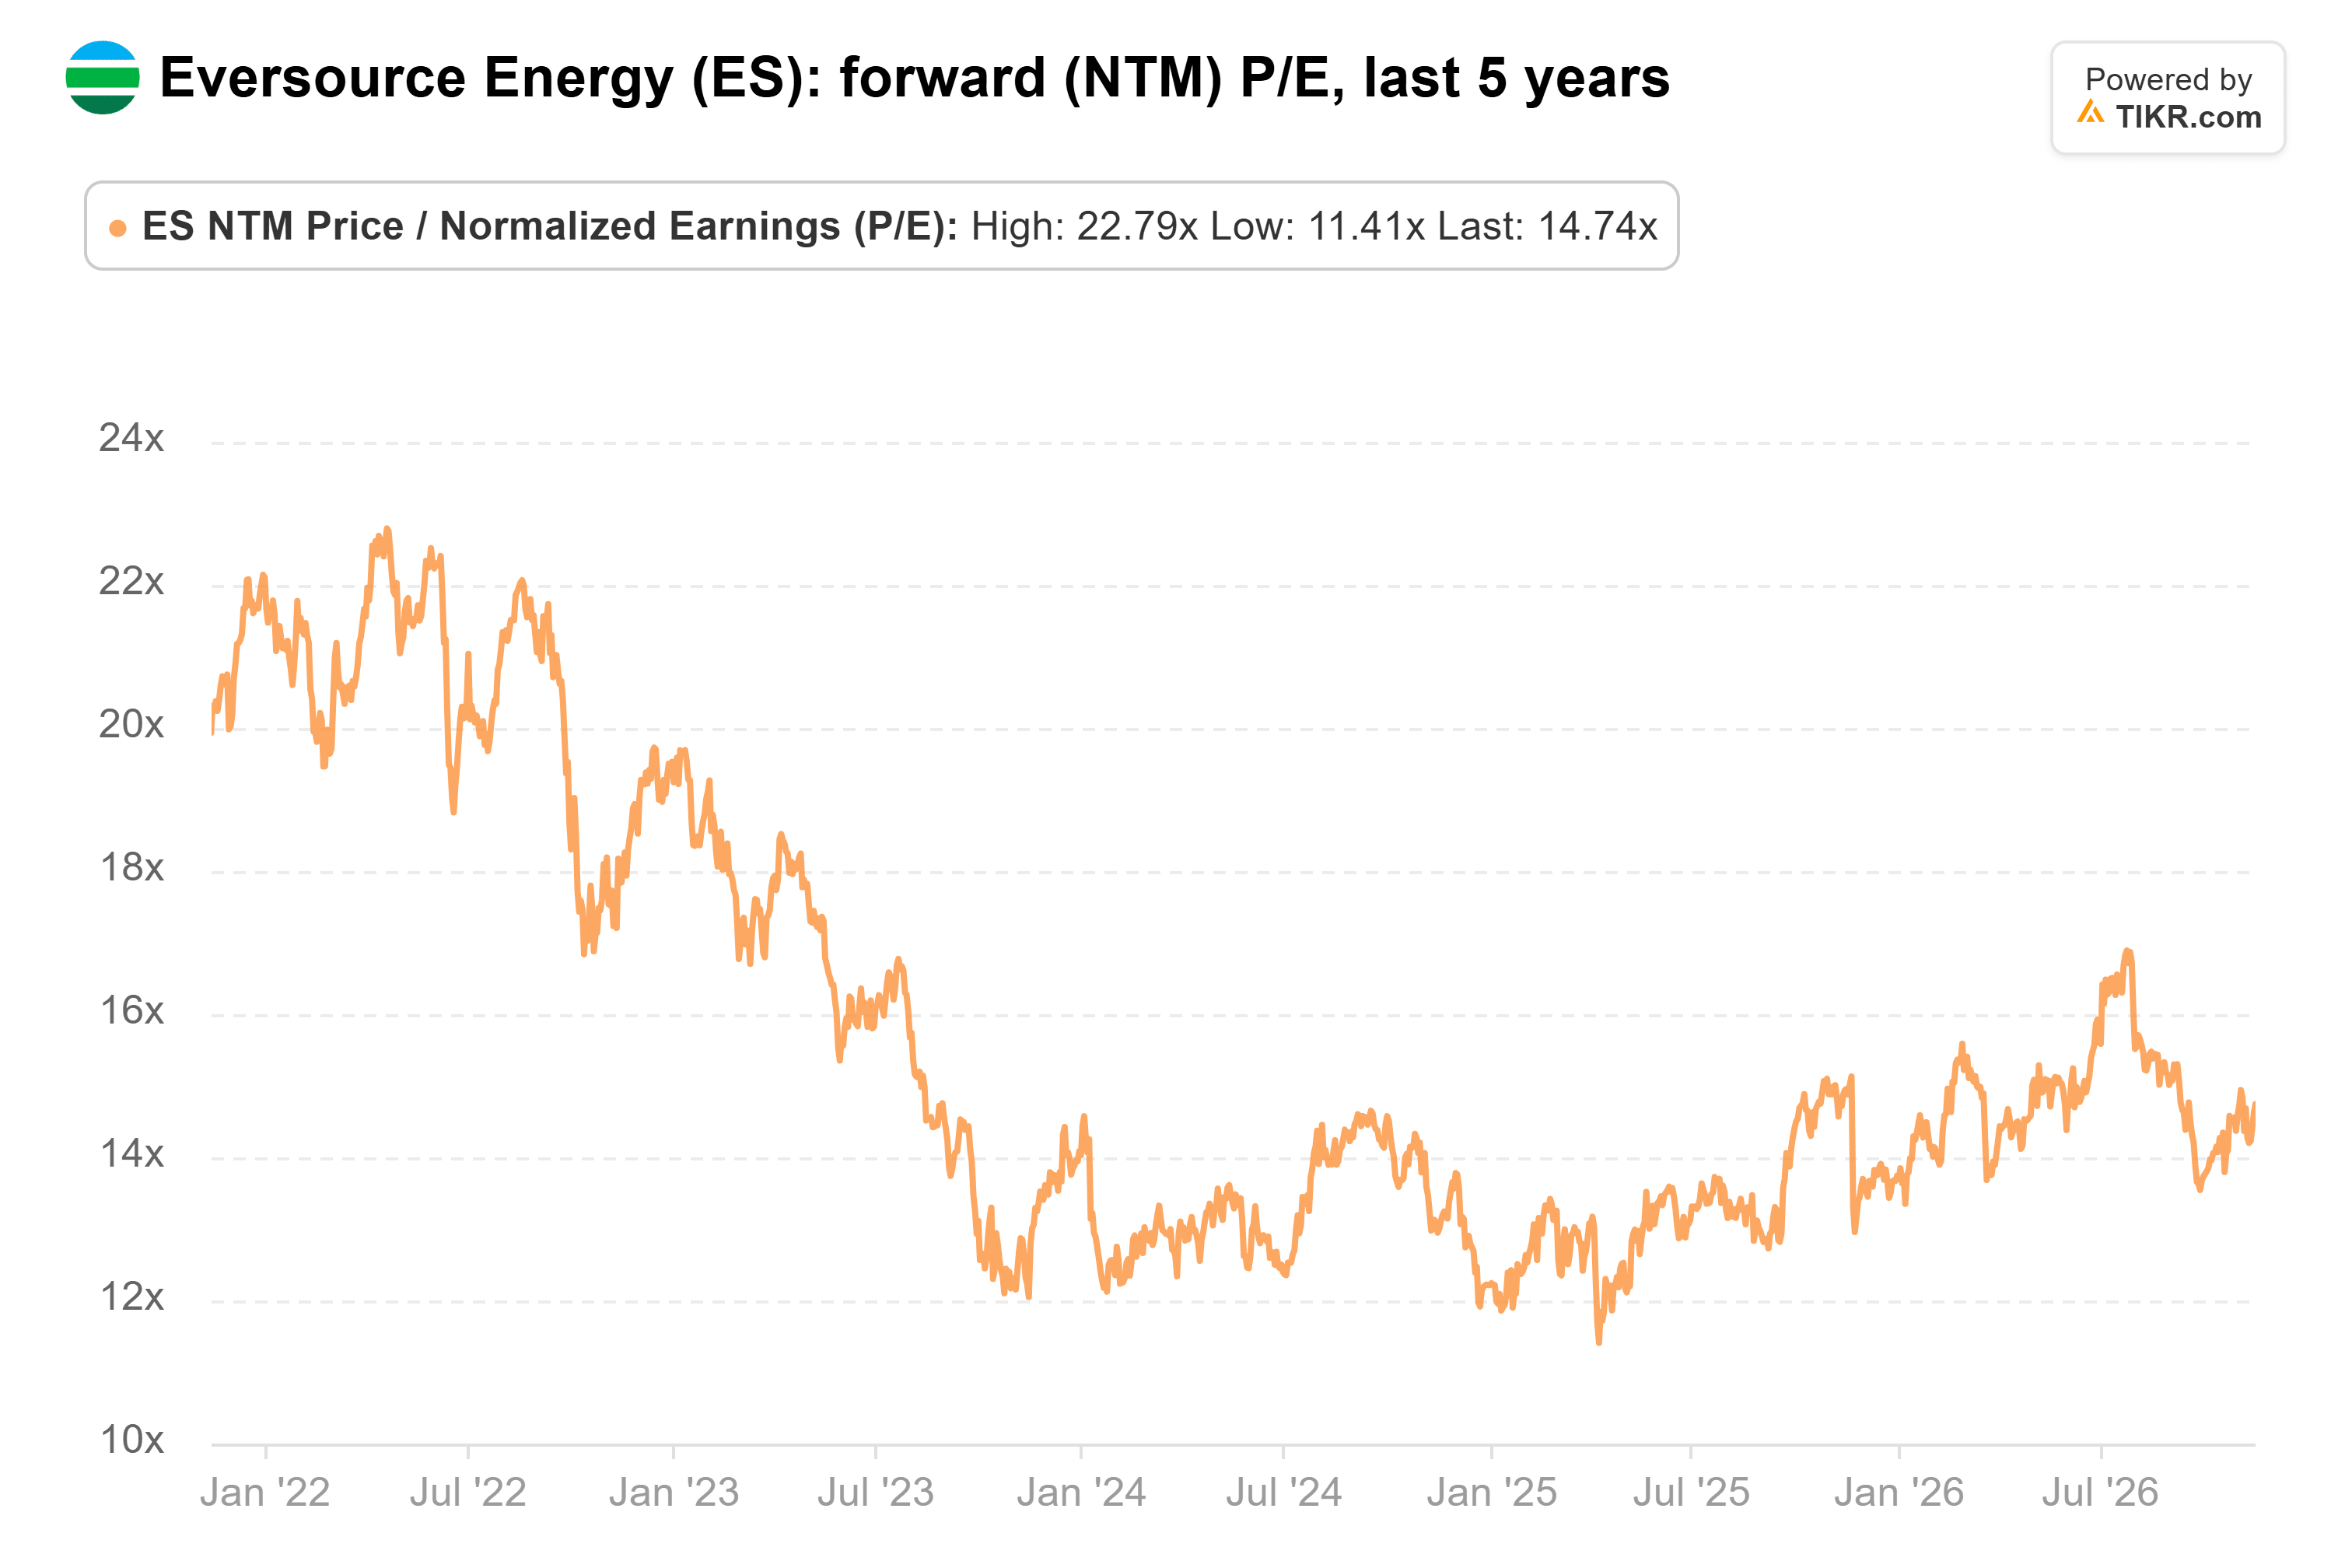
この追加的な収入は、プレミアムを支払うことなく得られる。Eversourceの予想PERは15倍で、過去5年間の平均16倍を下回っている一方、Mondelezの予想PERは20倍だ。
Mondelezの配当は安全だ。フリーキャッシュフローでまだカバーされており、バランスシートははるかに強固で、新興市場での成長により増配を続ける余地がある。今後数十年の投資期間を持つ投資家がMondelezを選ぶのは妥当だろう。しかし、退職者は配当そのものを購入しており、Eversourceの配当はより大きく、2016会計年度から2025会計年度まで毎年増加した利益に支えられている。
注目すべきはコネチカット州だ。規制当局は、EversourceのConnecticut Light & Powerに対する2018年以来初の料金改定申請について、6月に裁定を下すと見られている。
Eversourceは忘れよう:今すぐ購入できる、安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがある。ただし、適切な銘柄を選んだ場合に限る。
適切な高配当株を選ぶことは、夢のような退職生活と…毎月の生活費に苦労し、次の社会保障給付の振込を待つ生活との違いを生む可能性がある。
我々は、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定した。(そしてEversourceはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございました。投資を楽しんでください!


