主なポイント
- TC Energyの配当利回りは3.9%、Coca-Colaは2.2%で、これはCoca-Colaの株価が過去1年で36%上昇した後の水準です。
- TC Energyは11月5日に2026年の業績見通しを上方修正し、配当金を年間3%から5%増やす計画を発表しました。
- Coca-Colaのフリーキャッシュフローは2024年度と2025年度に配当金を下回りましたが、過去12ヶ月間では再び配当金をカバーし、配当性向は79%です。
- TC Energyの負債ははるかに多く、ネット負債対EBITDA比率は6倍で、Coca-Colaの1.5倍と比較して高くなっています。
TC Energy (TRP) は11月5日に2026年の業績見通しを上方修正し、LNG輸出、発電所、データセンター向けの新たなパイプラインプロジェクトが積み上がる中、配当金を年間3%から5%増やす計画を再確認しました。
Coca-Cola (KO) は10月27日に自社の通期業績見通しを上方修正しました。しかし、株価が大きく上昇した結果、配当利回りは2.2%に低下しており、これはTC Energyの3.9%と比較して低い水準です。
10年間保有する投資家は、成長する配当金とそれを支払い続けられる事業を求めます。では、今後10年間、このうち1銘柄しか保有できないとしたら、どちらを選ぶべきでしょうか?
| 指標 | TC Energy (TRP) | Coca-Cola (KO) |
|---|---|---|
| 配当利回り | 3.9% | 2.2% |
| 配当成長率(2020年度~2025年度) | 年間1.0% | 年間4.5% |
| 配当成長率(2015年度~2025年度) | 年間5.0% | 年間4.4% |
| 配当カバレッジ(直近報告) | 1.96x(分配可能キャッシュフロー・カバレッジ、2025年度) | 79%(キャッシュ配当性向、TTM 2026年10月2日時点) |
| ネット負債 / EBITDA (LTM) | 6.02x | 1.45x |
| 利払い能力、EBIT / 支払利息 (LTM) | 2.07x | 10.74x |
出典: TIKR、本日の価格時点。TC Energyの配当金はカナダドル建て。
退職者に6%以上の利回りを提供する6つの安全な高配当株
現在、年間6%以上の配当を支払う銘柄は100以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、私たちはそのうちわずか6銘柄のみが退職者にとって真に安全であると考えるに至りました。
これらはすべて、私たちの新しい投資レポートの一部としてご提供しています。アクセス方法について詳しくはこちらをご覧ください。
TC Energyのプロジェクトが積み上がり続ける
TC Energyの成長は、LNG輸出、データセンター、発電に関連する天然ガス需要に支えられています。11月5日、同社は約49億ドルと推定されるCoastal GasLink Phase 2拡張プロジェクトを承認しました。これは最大33億ドルのプロジェクトレベルの負債と、中西部の電力およびデータセンター需要に対応する約21.5億ドルの新規米国プロジェクトによって資金調達されます。また、2026年の比較可能EBITDA見通しを118億~120億カナダドルに引き上げました。
「これは内部資金による計画です。予想通りに実行できれば、この計画を達成するために新株発行、M&A、資本のローテーションは必要ありません」と、CFOのショーン・オドネルは第3四半期決算説明会で述べました。
1株当たり分配可能キャッシュフローは、2016年度以降、毎年配当金を上回っています:
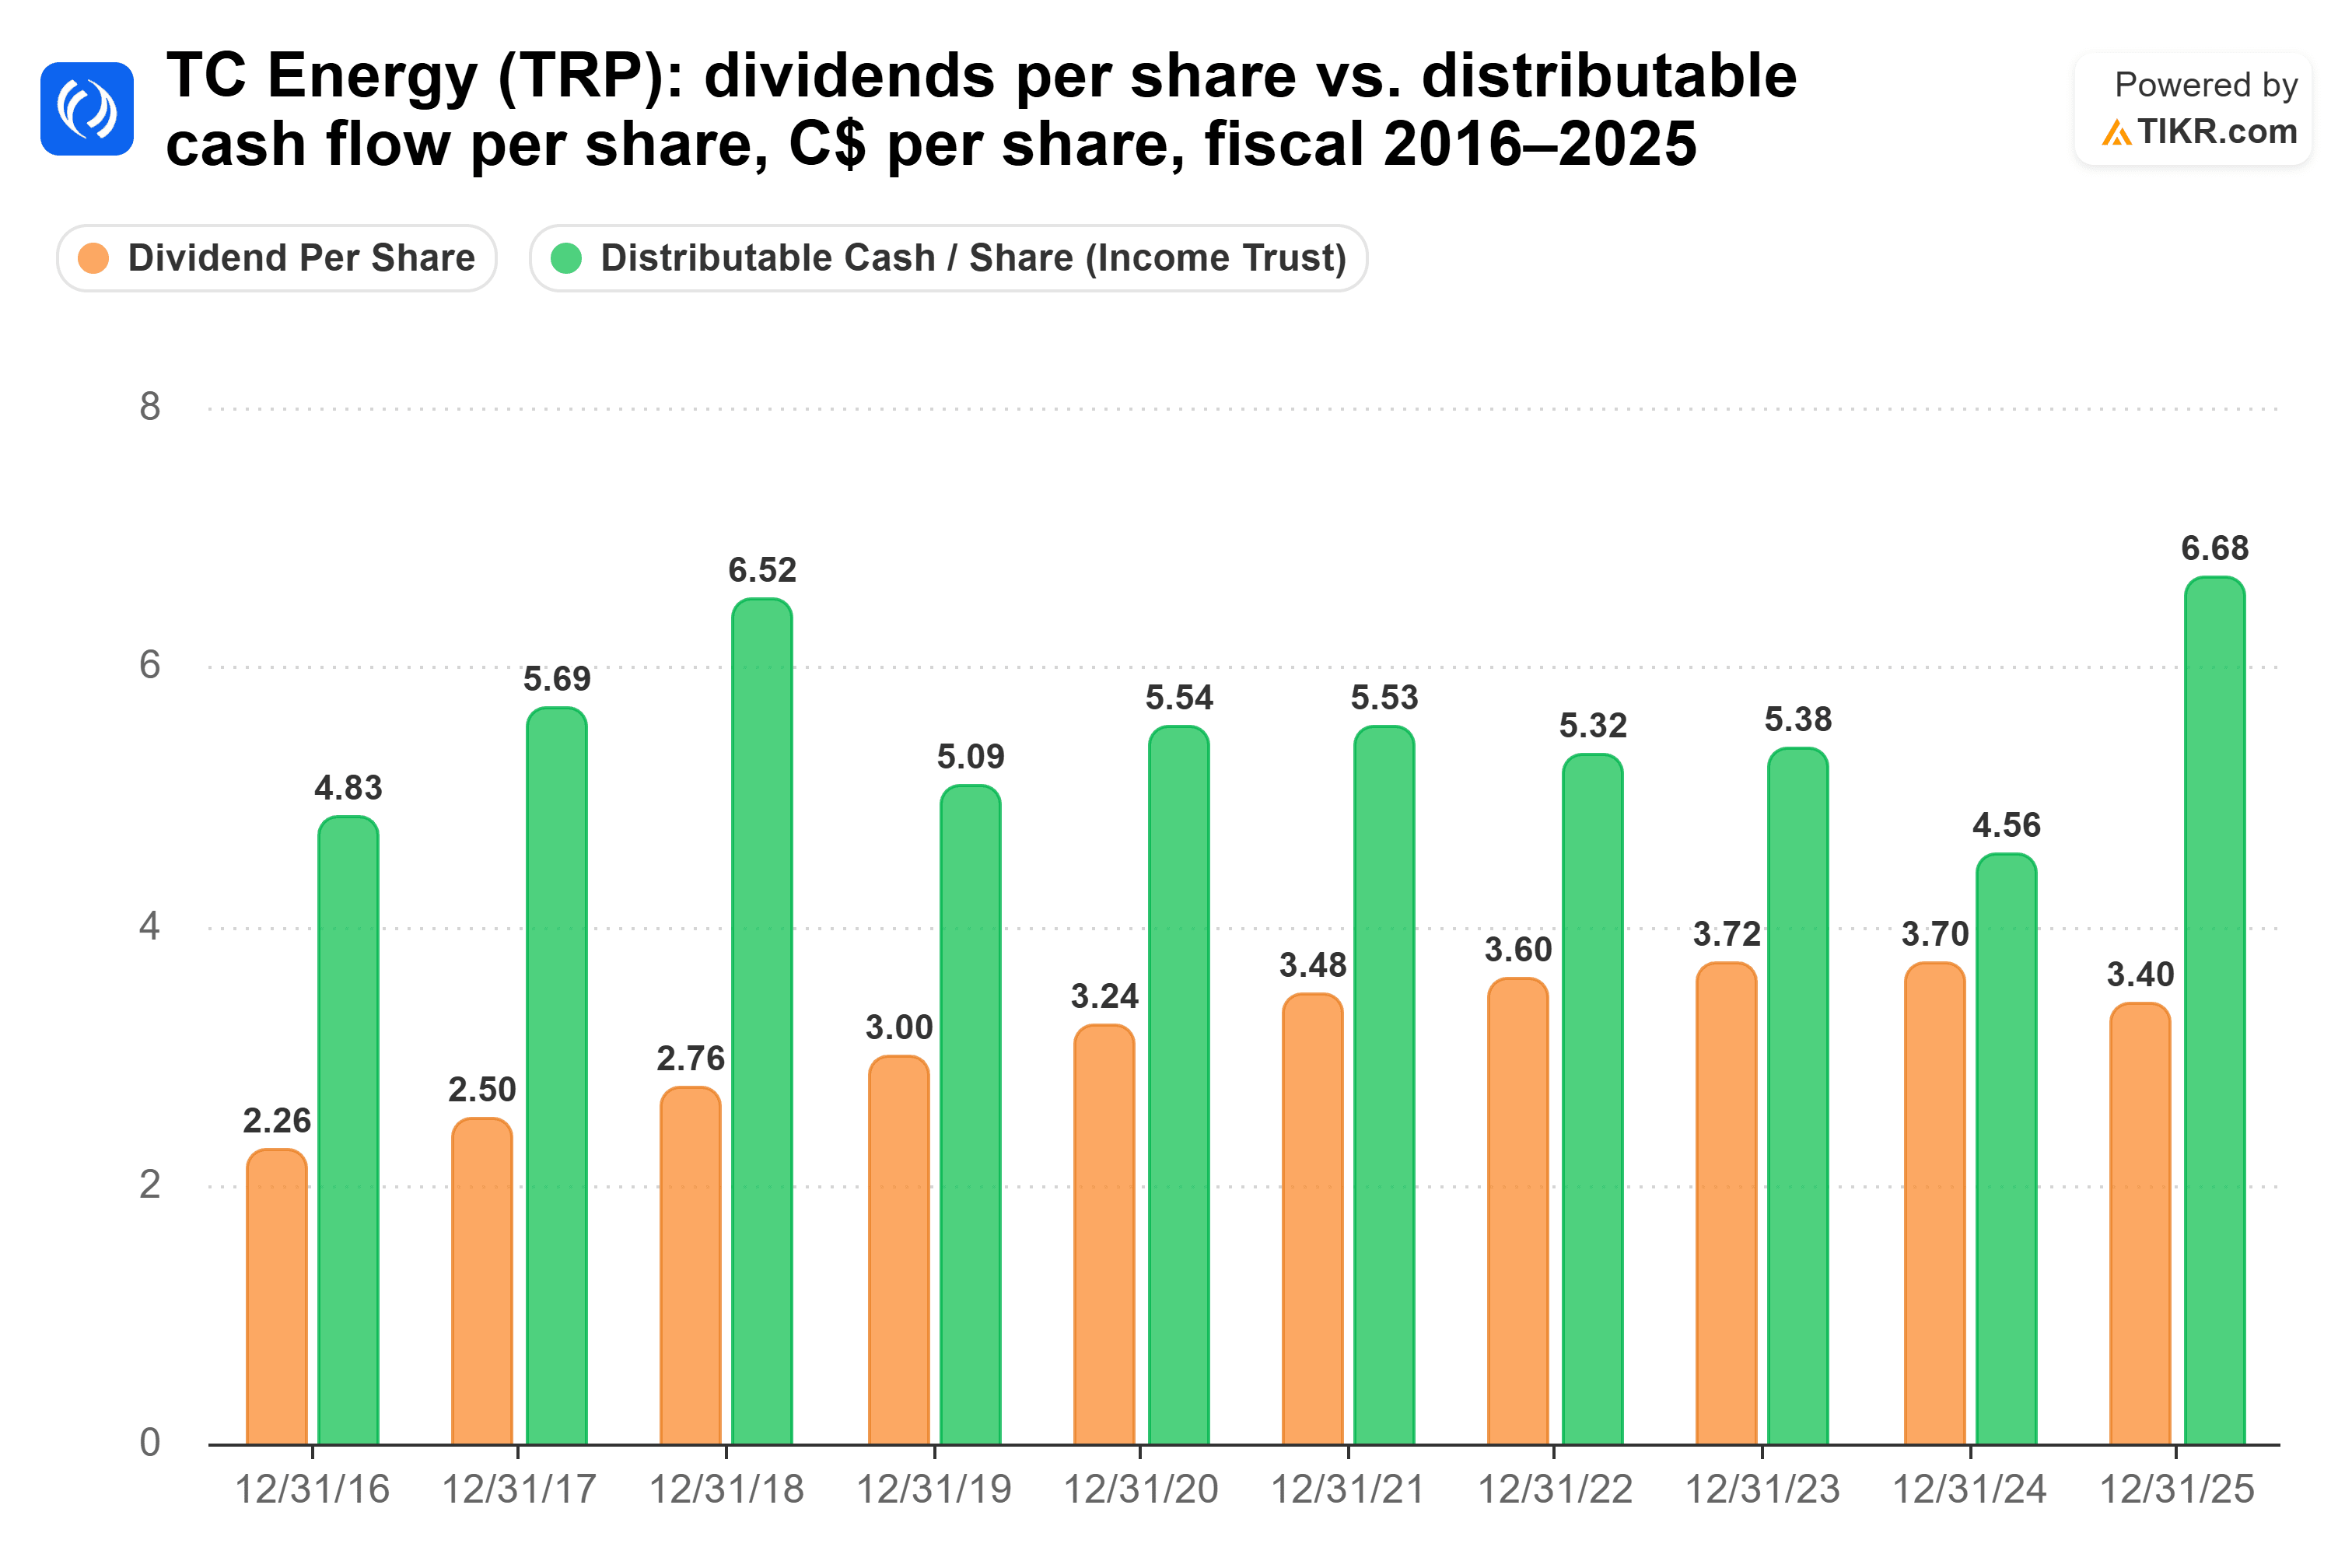
カバレッジは、2018年度の2.36倍から2024年度には1.23倍に低下しましたが、2025年度には1.96倍に回復し、安心できる水準となっています。
四半期配当金は現在1株当たり0.8775カナダドルで、1年前の0.85カナダドルから増額されており、同社は「26年連続での配当金増額」を誇っています。配当金はカナダドル建てで支払われるため、米国株主が受け取る金額は為替レートの影響を受け、カナダは米国株主への配当金に対して源泉徴収税を課します。
弱点は負債です:ネット負債対EBITDA比率は6.02倍、EBITの支払利息カバレッジはわずか2.07倍です。
Coca-Colaのキャッシュが再び追いつきつつある
Coca-Colaの事業も成長しており、そのバランスシートははるかに健全です。第3四半期の売上高は7%増の134億ドル、比較可能EPSは11%増の0.91ドル、ケースボリュームは5%増加し、Coca-Cola Zero Sugarは16%増加しました。
同社のキャッシュはここ数年、厳しい状況にありました。フリーキャッシュフローは2023年度までは配当金をカバーしていましたが、2024年度と2025年度には配当金を下回りました:
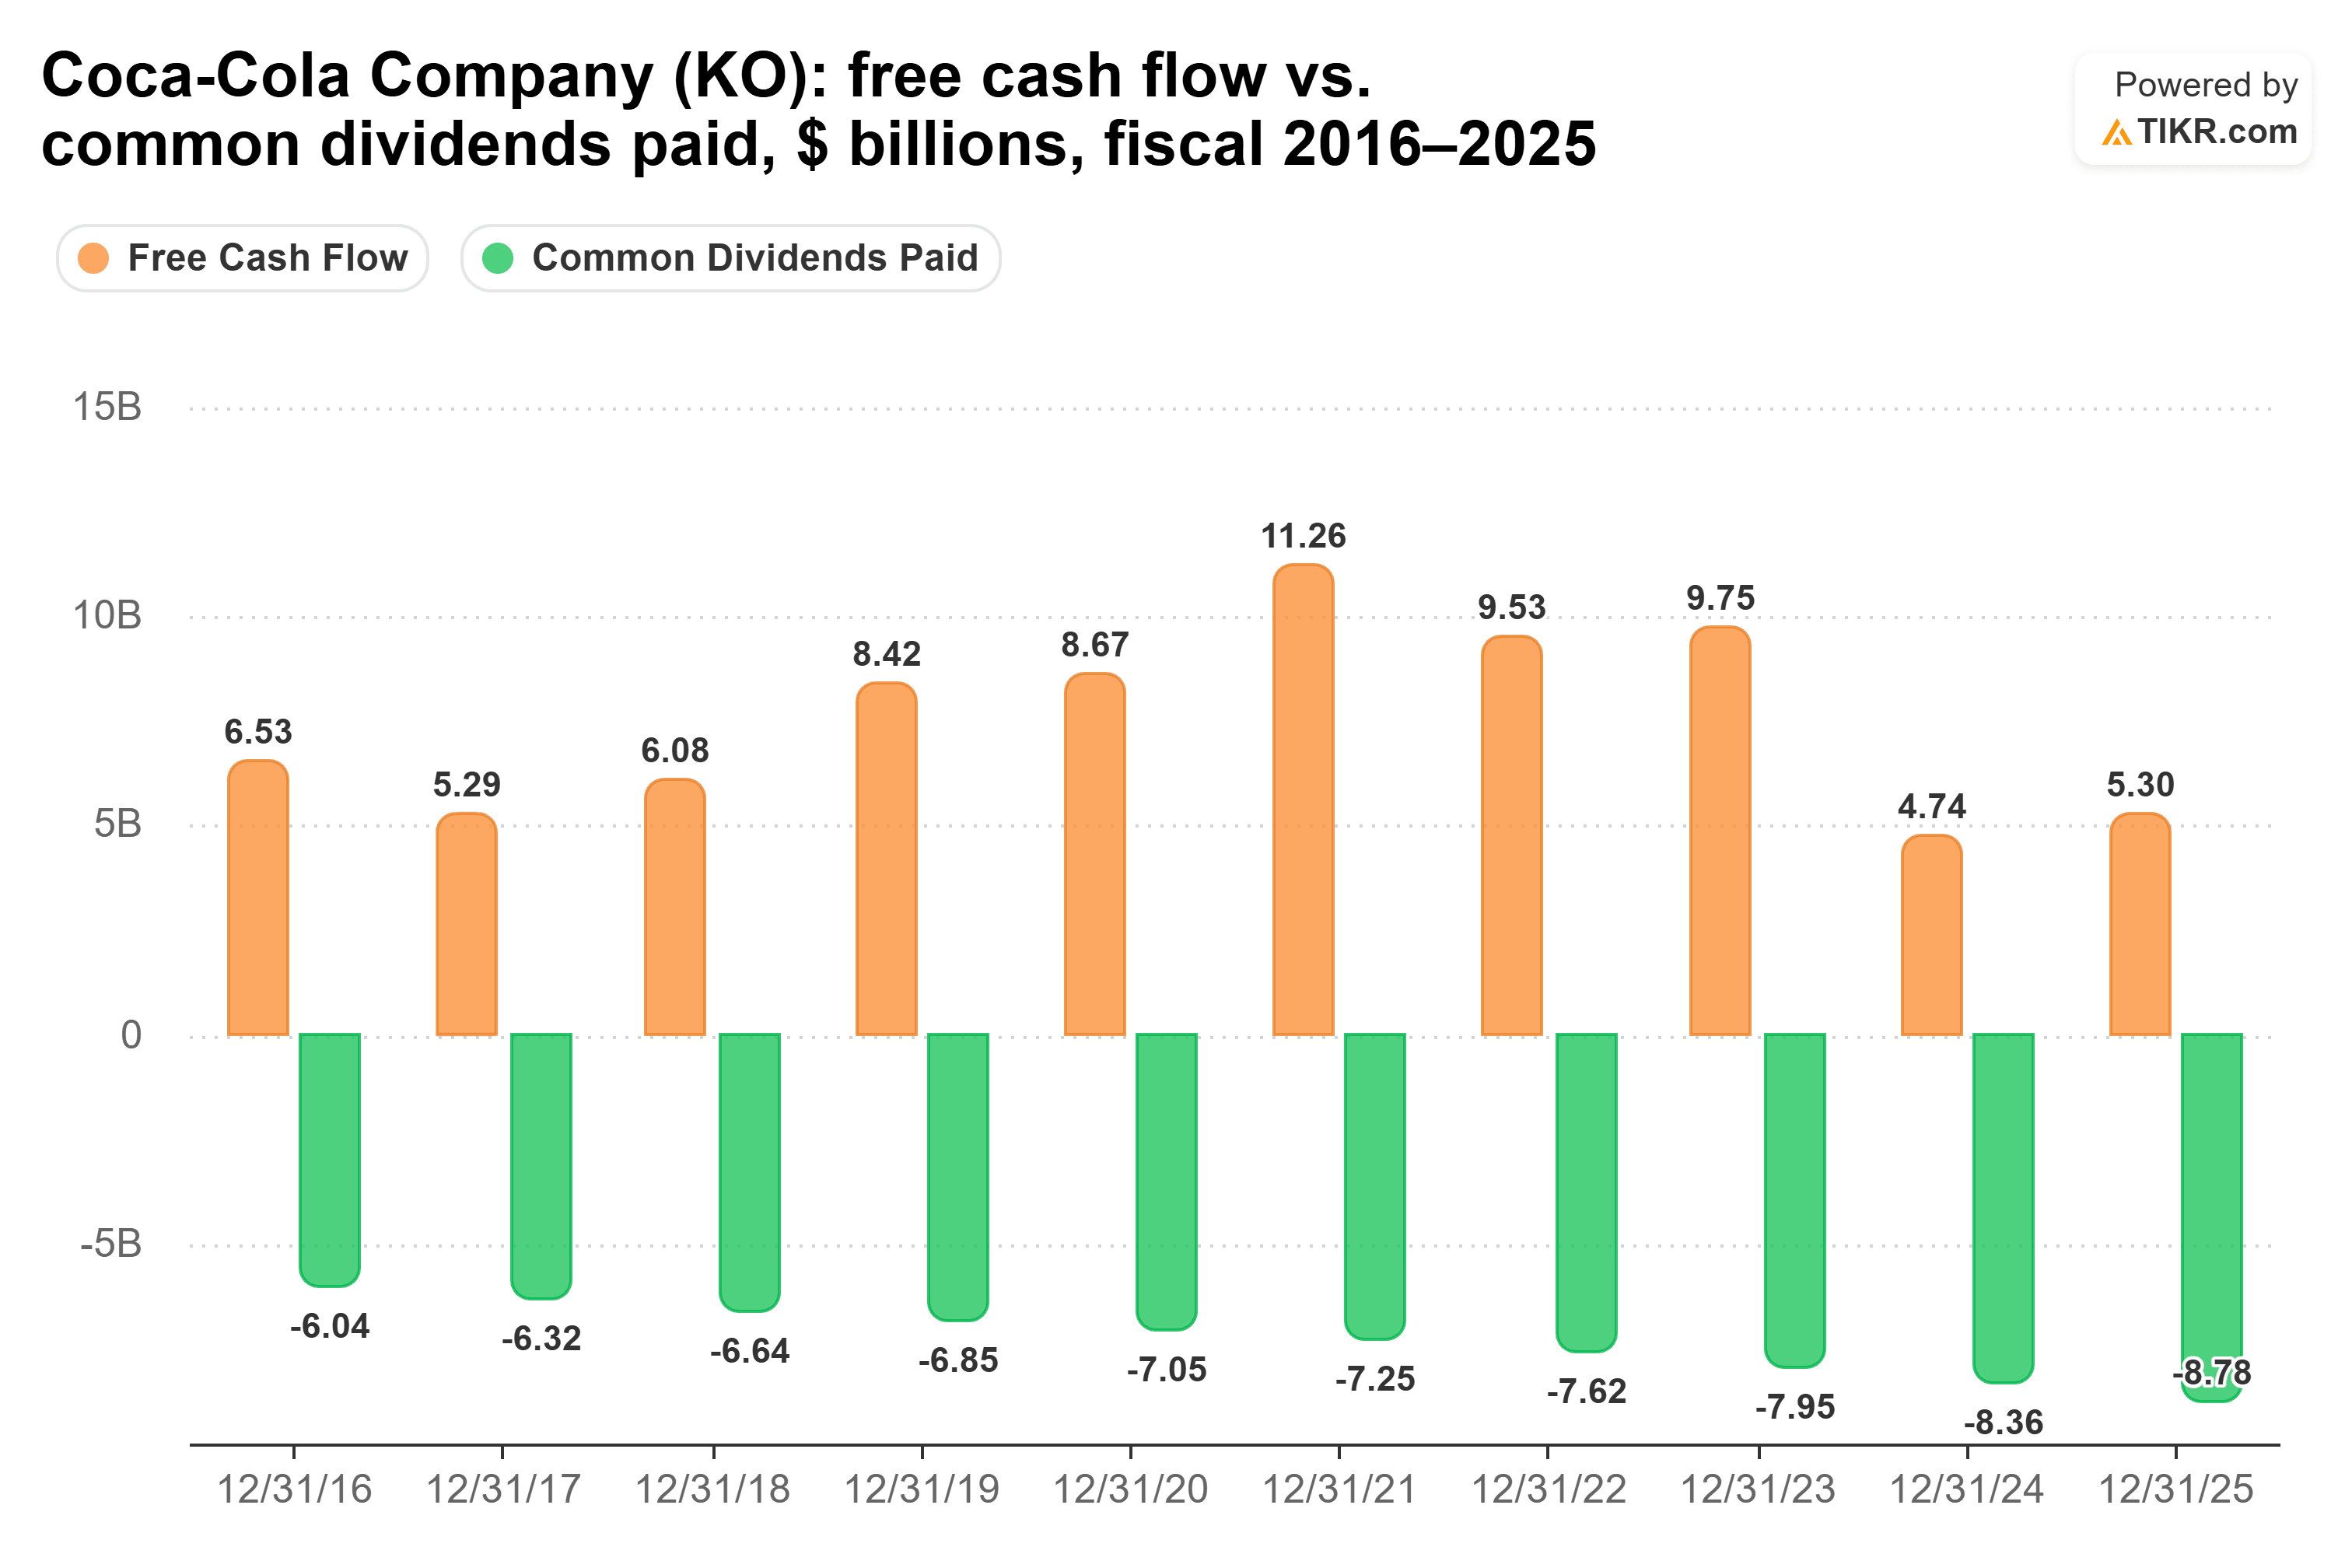
この2年間の配当性向は、フリーキャッシュフローに対して危険な水準である176.3%と165.8%でした。2026年10月2日までの過去12ヶ月間では、142.8億ドルのフリーキャッシュフローが112.3億ドルの配当金をカバーし、配当性向は79%で、カバーはされているものの厳しい水準です。
「現在の当社のバランスシートは、ここ数年で最も健全な状態にあると確信しています」と、CFOのジョン・マーフィーは決算説明会で述べました。TIKRのデータはこれを裏付けており、ネット負債対EBITDA比率は1.45倍、EBITの支払利息カバレッジは10.74倍です。リスクは、79%という配当性向では、フリーキャッシュフローが再び減少した場合に余裕がほとんどないことです。
では、どちらの配当が勝つか?
私は今後10年間、TC Energyを保有するでしょう。より大きな配当金を支払い、分配可能キャッシュフローがそれをほぼ2倍カバーしており、会社はそれを増やし続けるためのプロジェクトを準備しています。
TC Energyに1万ドル投資すると、現在の年間配当金は390ドルで、Coca-Colaの220ドルと比較して多くなります。各社の5年間の成長率(TC Energyはカナダドル建てで計算)で計算すると、10年間で約4,074ドル対約2,699ドルとなり、TC Energyからの方が約1,376ドル多くなります。そして、年間1.0%という成長率は、同社自身の3%から5%の計画と比較して低いハードルです。Coca-Colaが年間4.5%で成長したとしても、TC Energyに追いつくのは約2043年頃になるでしょう。
Coca-Colaの株価がこの差の多くを説明しています。過去1年で36%上昇した後、同社は予想PER29倍で取引されており、これは5年間で最高水準です:
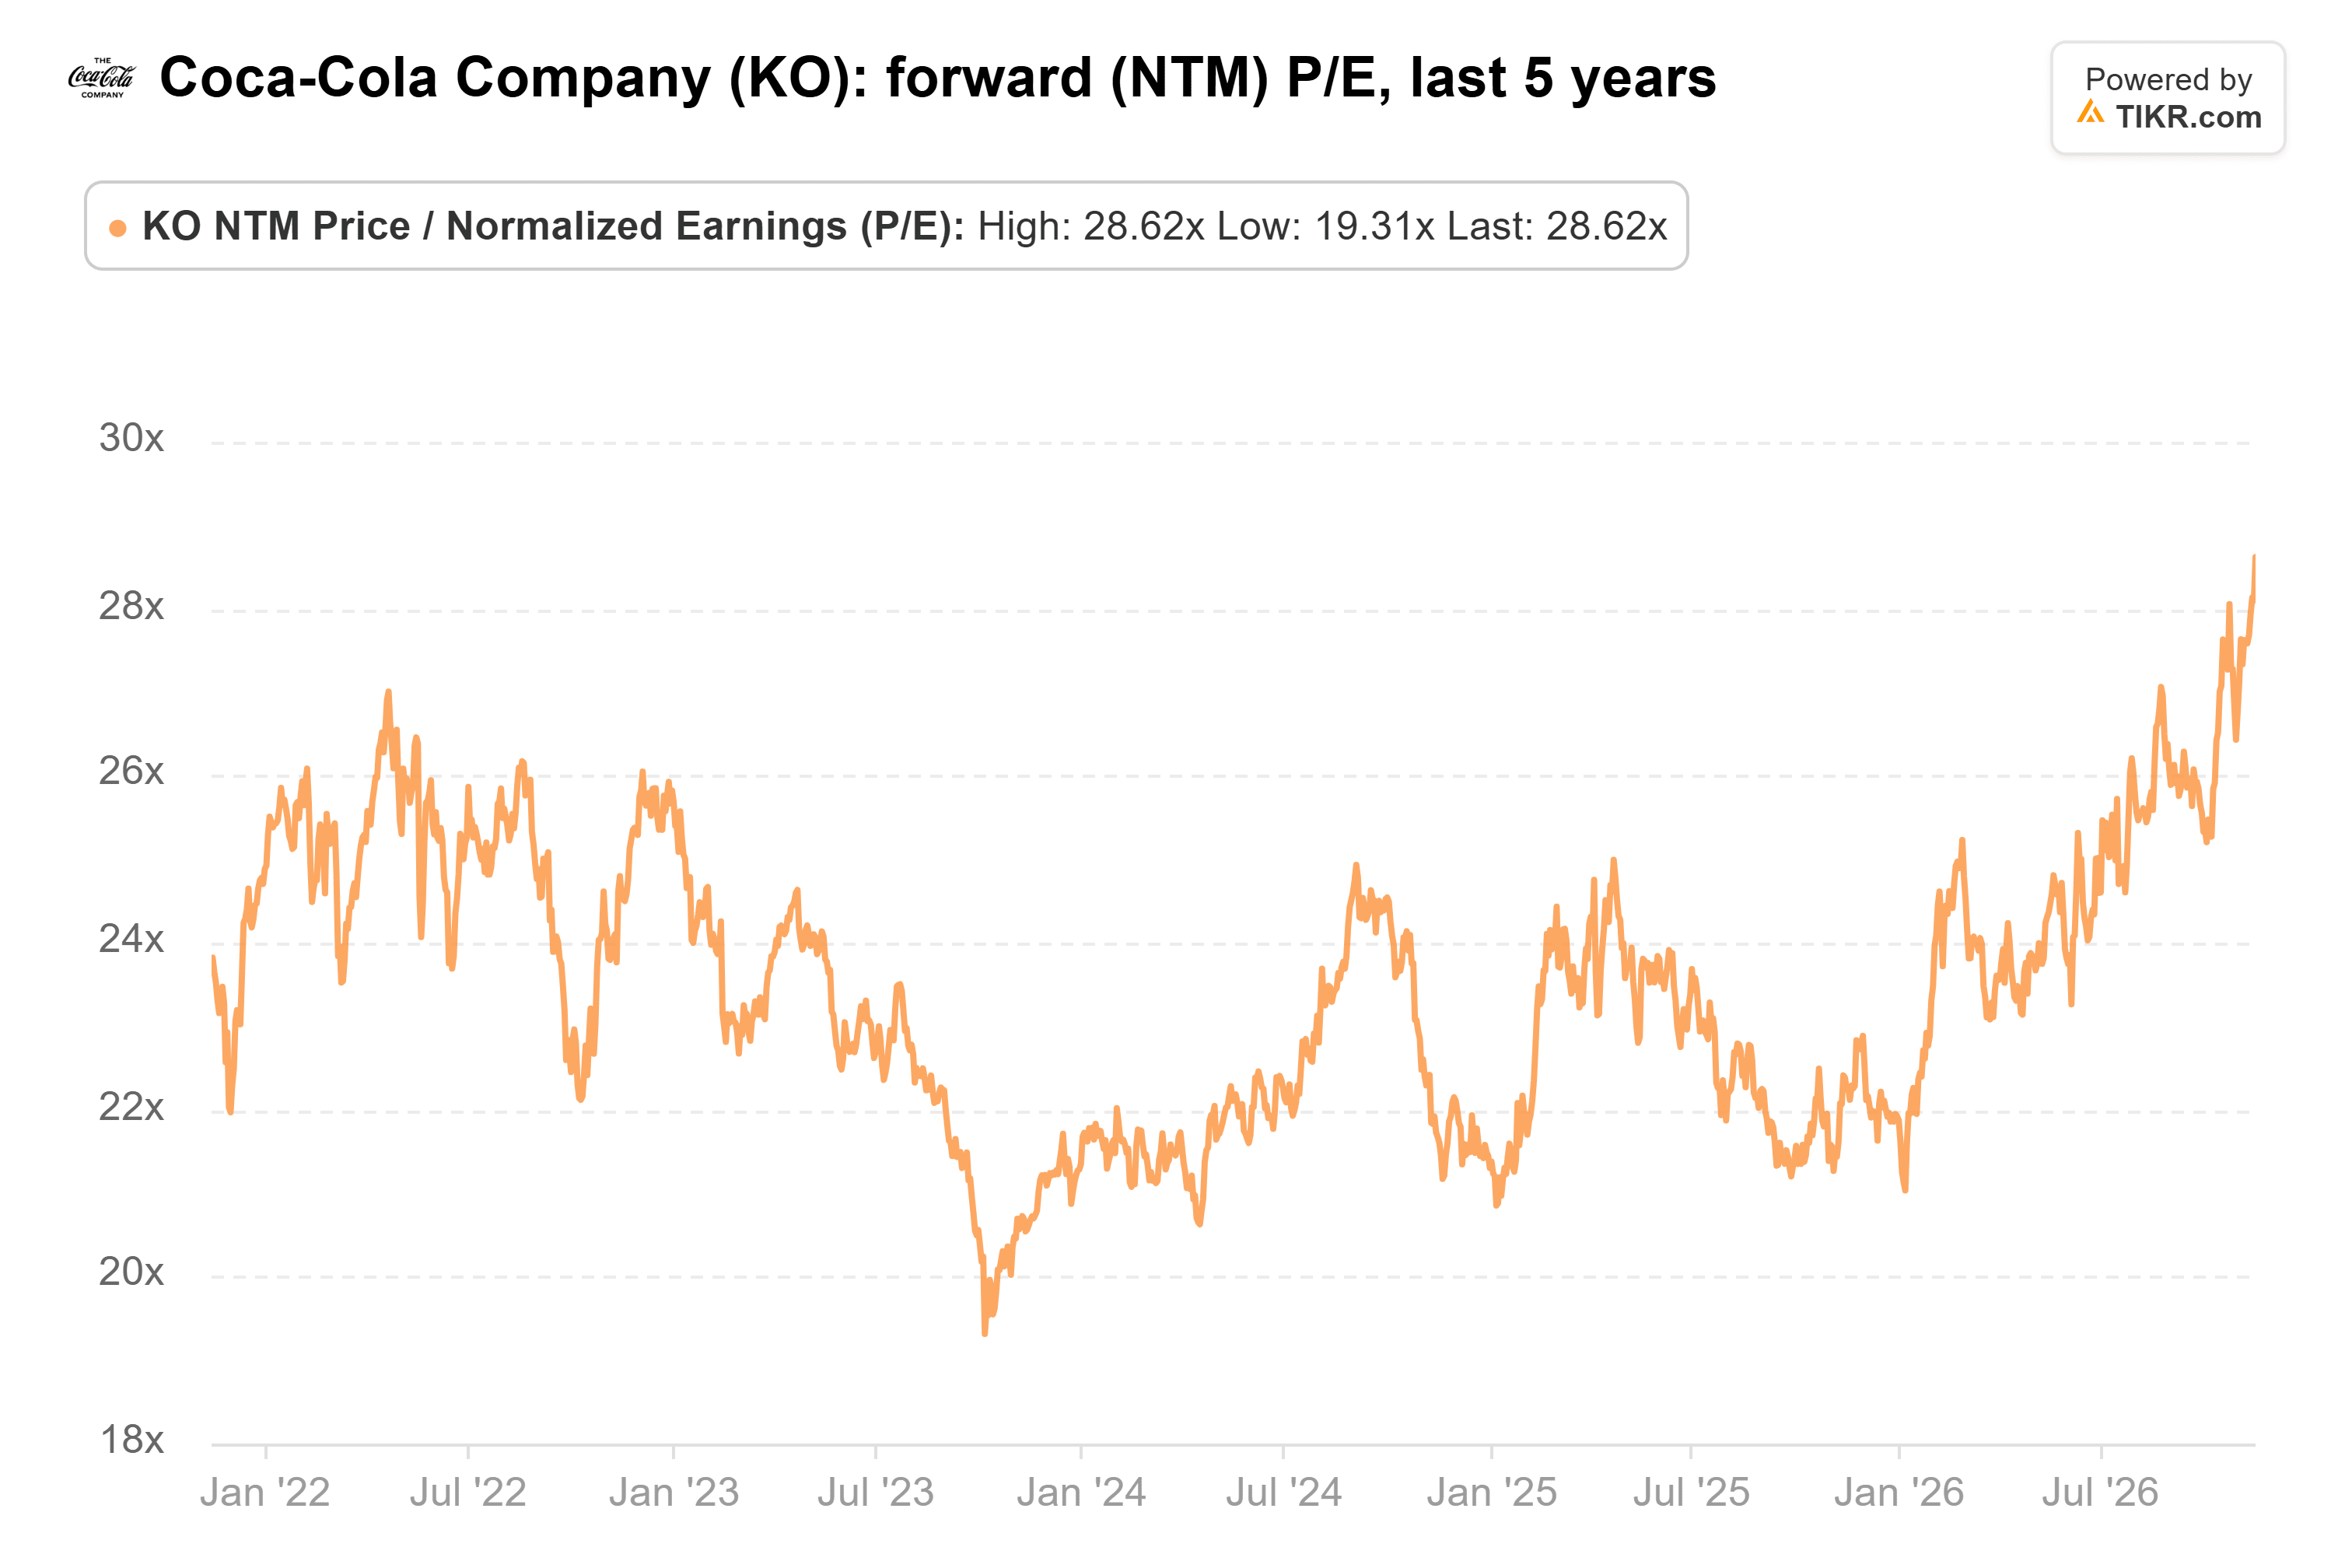
これは、23倍という5年間の平均値を大きく上回っています。
これはCoca-Colaの配当金が危険にさらされていると言っているわけではありません。同社の事業は成長しており、フリーキャッシュフローは再び配当金をカバーし、TC Energyのほんの一部の負債しか抱えていません。ただ、10年間という期間で考えると、すでに成長資金を調達済みの事業からより大きな配当金を受け取りたいということです。
もちろん、TC Energyは依然として400億ドル以上のバックログを、目標とするリターンを達成するプロジェクトに転換する必要があります。ネット負債対EBITDA比率が6倍という状況では、コスト超過や金利上昇はCoca-Colaよりもはるかに大きな打撃を与えるでしょう。
TC Energyは忘れて:今すぐ買える6つの安全な6%以上の高配当利回り
配当金は莫大な富への鍵を握ることがあります。しかし、それは正しい銘柄を買った場合のみです。
正しい高配当株を選ぶことは、夢の退職生活と…毎月次の社会保障給付金の入金を待ちながらやりくりする生活との違いになり得ます。
私たちは、すべての退職者が今すぐ知っておくべき6%以上の利回りを提供する6銘柄を特定しました。(そしてTC Energyはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことをご了承ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご購読いただきありがとうございます。幸運な投資を!