主要ポイント
- 255億ドルを運用するH&H International Investmentは、第3四半期にテスラへの保有比率を21%増加させた。同社の13F申告書における株式ポートフォリオの8.4%をテスラが占める。
- この投資判断は主にロボタクシー事業に基づいており、これが実現すればテスラはUberと乗客獲得で競合することになる。また、SpaceXとの合併により、保有株がSpaceX株に転換される可能性もある。
- テスラ株は予想PERが175倍で、5年平均の109倍を大きく上回っている。一方、アナリストは2026年の1株当たり利益をわずか1.72ドルと予想している。
- 現在の株価ではこの投資判断を裏付ける数字はなく、テスラの1月下旬に発表される第4四半期決算が次の試金石となる。
テスラ (TSLA) は、250億ドル規模のファンドにとって、はるかに大きな賭けとなった。H&H International Investmentが11月16日に提出した9月30日時点の第3四半期13F報告書によると、同社は408万株のテスラ株を保有しており、これは3か月前より21%増加している。
同ファンドは、テスラが将来どのような企業になるかに賭けている。ロボタクシーが実用化されれば、テスラは現在Uber (UBER) が運ぶ乗客を獲得することになる。また、テスラはSpaceX (SPCX) との合併協議を進めており、ファンドの保有するテスラ株はいつの日かSpaceX株になる可能性がある。
テスラは現在、第4位の保有銘柄
四半期末の株価で評価すると、この保有株の価値は14億5000万ドル、H&Hの13Fに記載された171億9000万ドル相当の米国株式ポートフォリオ(16銘柄に分散)の8.4%に相当する。これより大きな保有株は3銘柄のみだった。最新のForm ADVによると、同社の総運用資産は255億ドルである。13Fは四半期最終日の時点でのファンドの保有状況しか示さないため、H&Hがいつ購入し、いくらで購入したかはわからない。テスラ株は9月30日以降6%上昇しているが、52週高値からは依然として25%下回っている。
TIKRは46人のアナリストによるテスラ評価を追跡。何人が「買い」と評価しているか?
テスラに対する買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一か所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。テスラのアナリスト評価を見る
ロボタクシーでテスラはUberの縄張りに
テスラの自動車事業だけでは、現在の株価は説明できない。研究開発費の増加により、第3四半期のGAAP営業利益率は2.6%で、1年前の5.8%から低下した。したがって、現時点でテスラを追加購入するファンドは、ロボタクシー、サイバーキャブ、オプティマスへの投資と見なせる。
マスク氏はこの分野に力を入れている。彼はサイバーキャブの生産拡大のためのスペースを確保し、11月16日にはXでオースティンのUberドライバーに対し、所有者の車両をロボタクシーネットワークに載せる試験を来月にも開始する可能性があると述べた。
これはUberを直接狙ったものだ。Uberの第3四半期のモビリティ総予約額は18%増の295億ドルだった。Uberは自社アプリでロボタクシー乗車を販売したいと考えている。CEOのダラ・コスロシャヒ氏は、年末までにUber上で「約700台の完全無人運転車両」が利用可能になり、「2027年には2,000台以上」になると予想している。テスラが勝つためには、これらの乗客がUberではなくテスラのアプリを開く必要がある。
テスラには挽回すべき遅れもある。1月、マスク氏は2026年末までに「数十の主要都市」で無人運転乗車が可能になると予想していた。10月の決算説明会では、経営陣は6都市に言及した。顧客所有車両による有料乗車は、2027年第2四半期頃まで開始されない見込みだ。
テスラの利益はまだ175倍を正当化しない
テスラの調整後1株当たり利益(EPS)は、2023年の3.12ドルから2025年には1.66ドルに下落し、アナリストは2023年の水準を上回るのは2028年の3.24ドルまで戻らないと予想している。
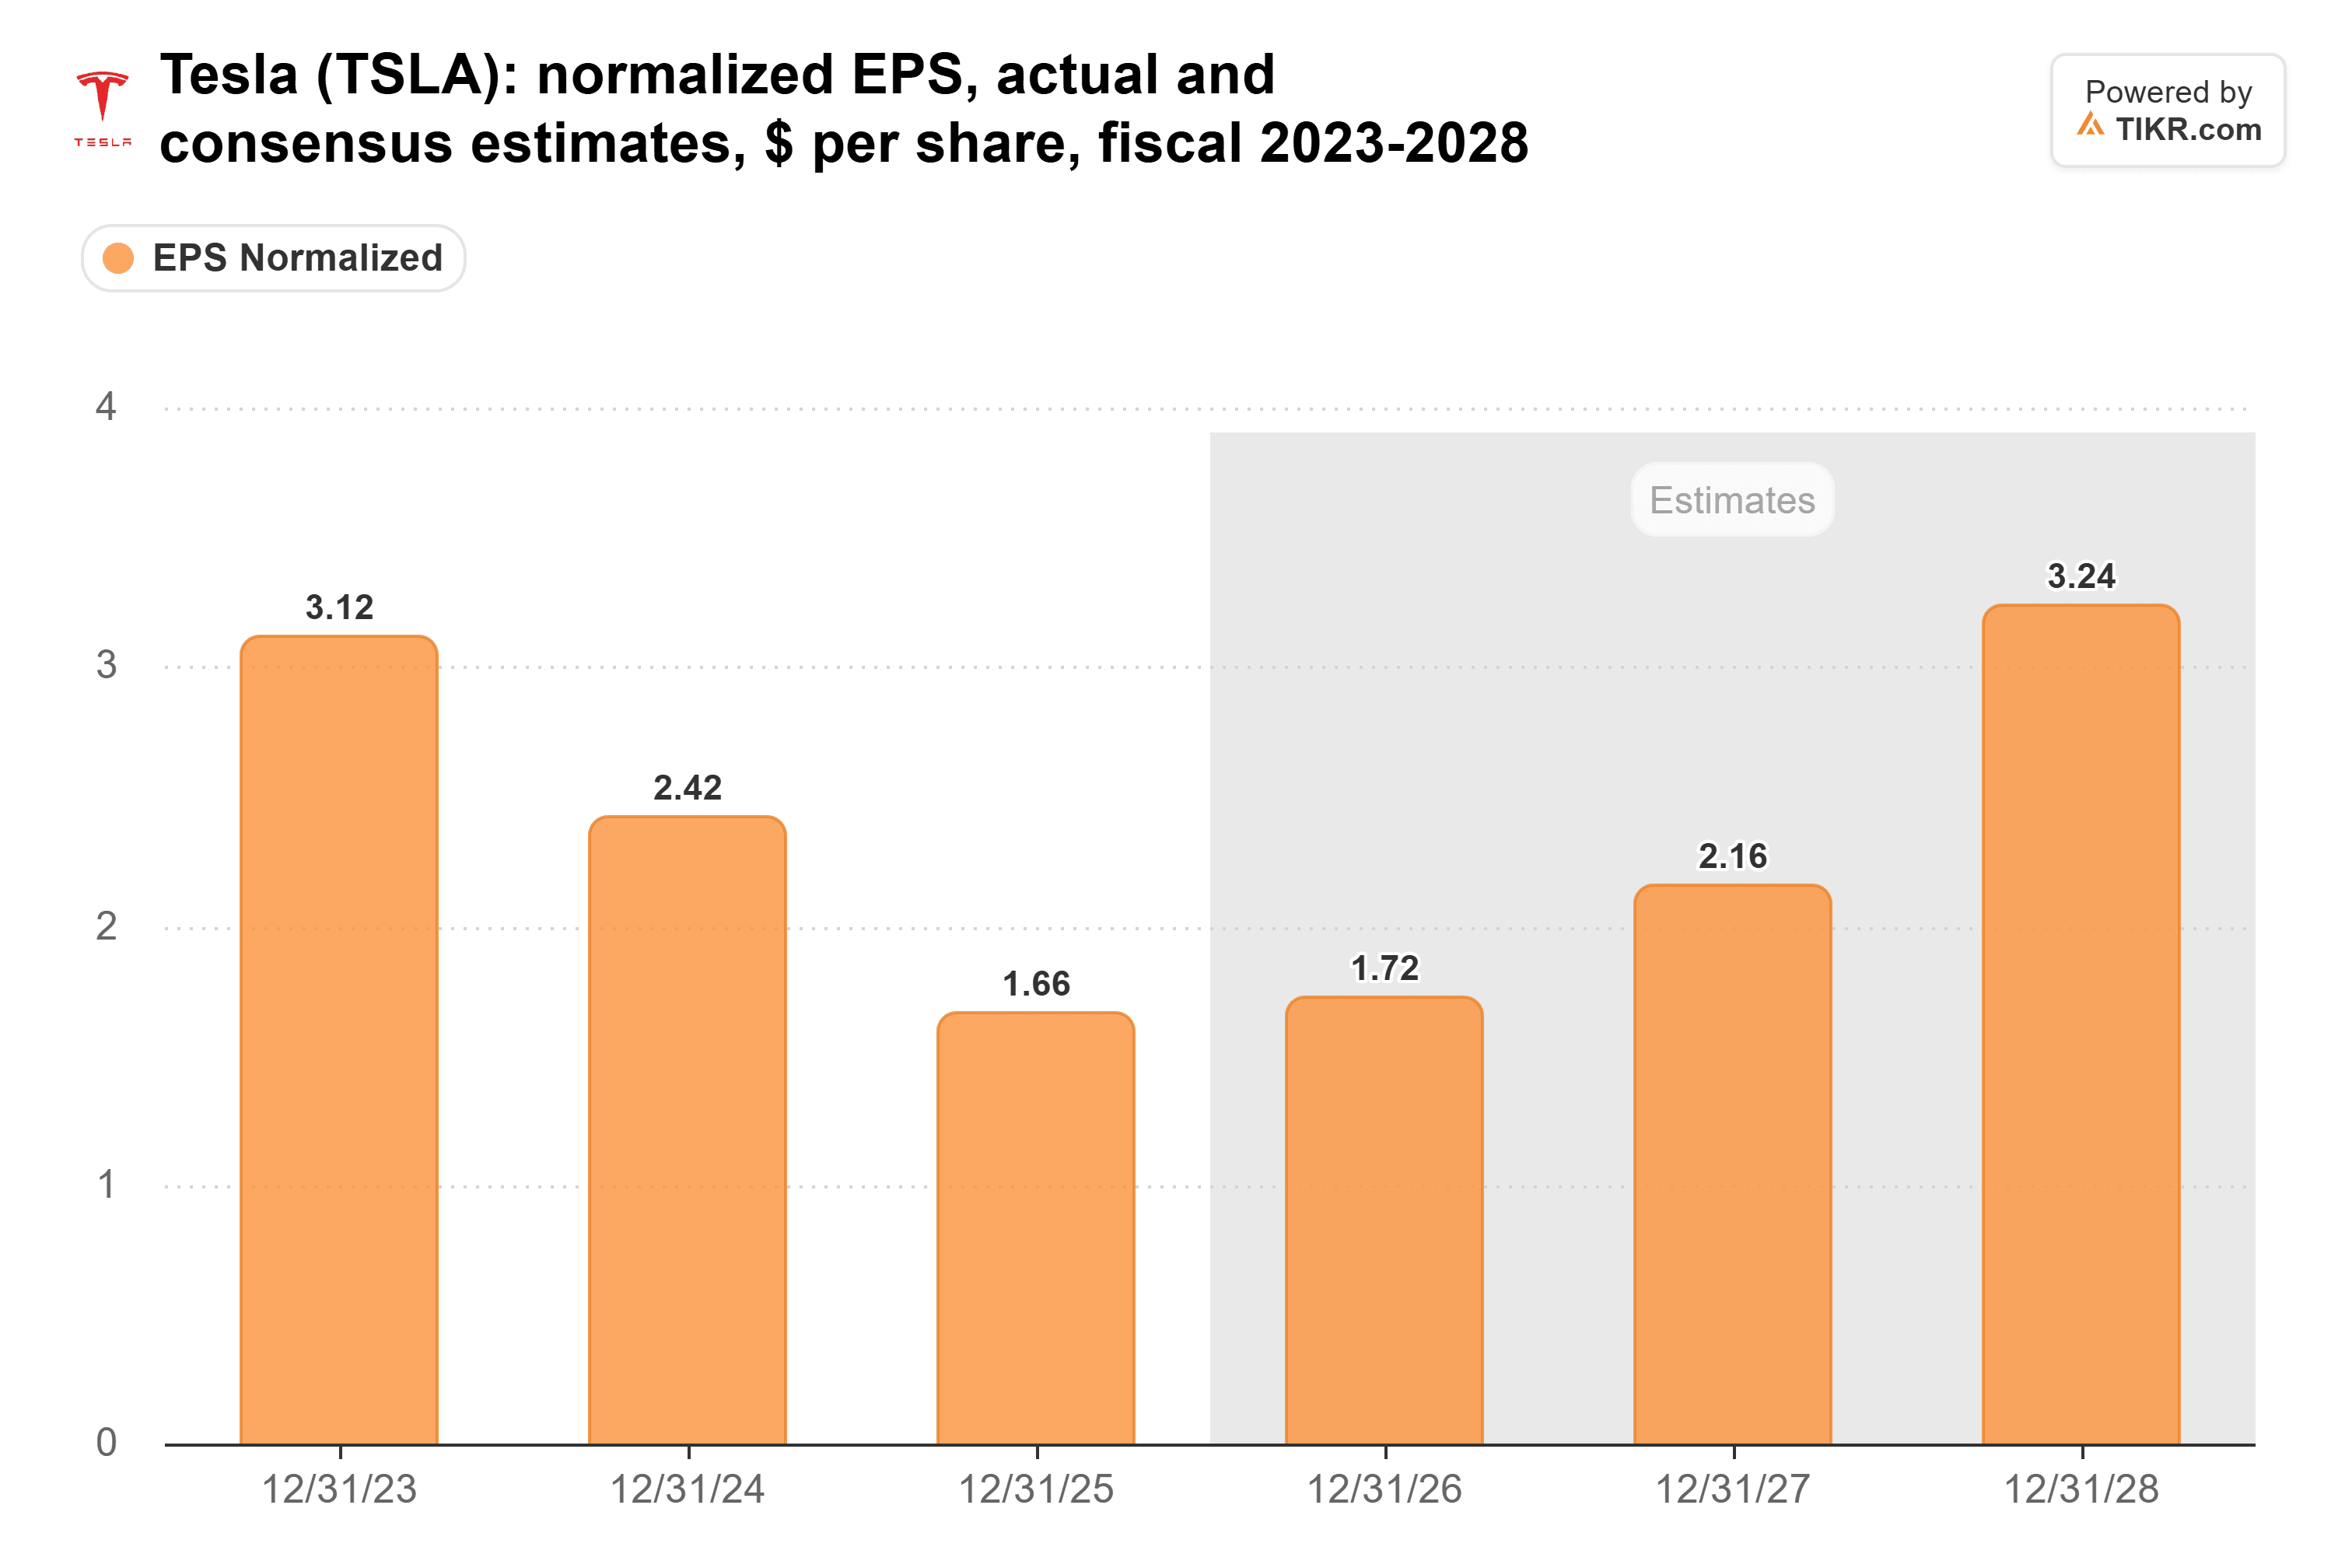
この回復予想さえも縮小し続けている。アナリストは6月30日以降、2026年の予想を14%以上下方修正している。
一方、投資家は予想PER175倍で購入しており、テスラの5年平均109倍を大きく上回っている(昨年12月のピーク243倍は下回る)。
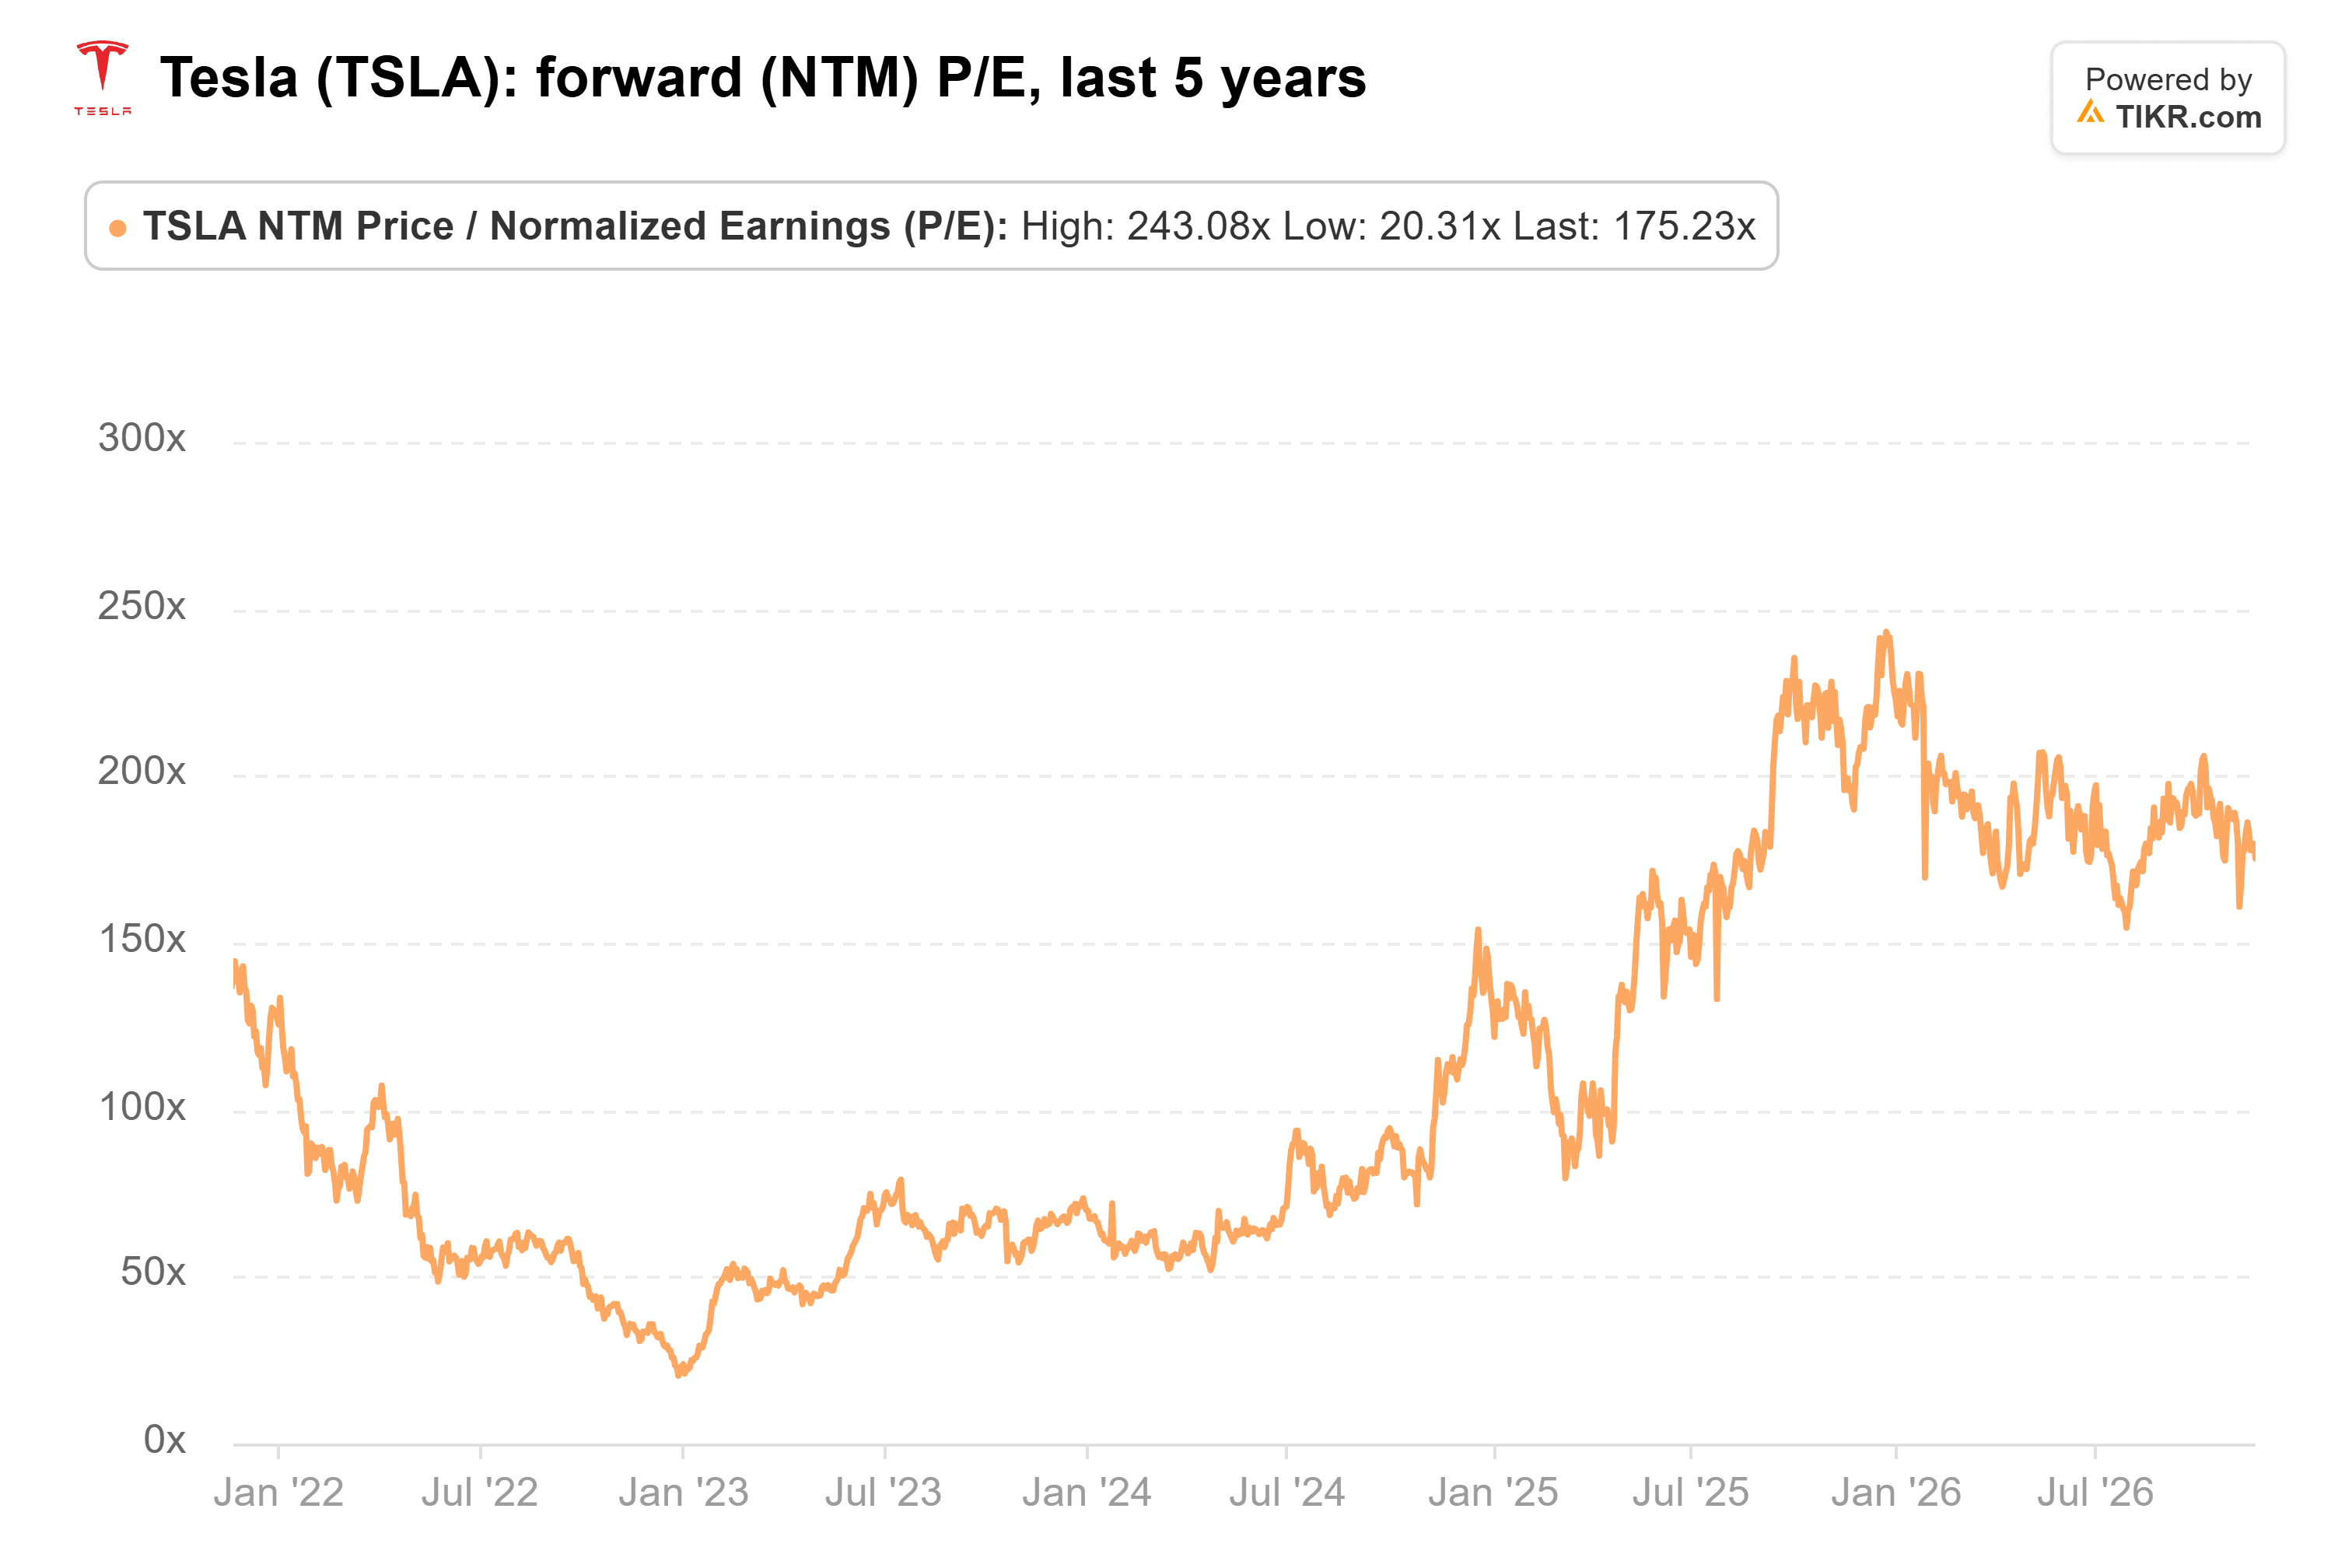
2028年の予想利益ベースでも、株価は100倍以上のPERで取引されている。
ウォール街もここから大きな上昇余地はないと見ている。コンセンサス目標株価は1年前の392.93ドルから現在の412.48ドルに上昇したが、テスラの前日終値374.41ドルからは10%高いだけだ。
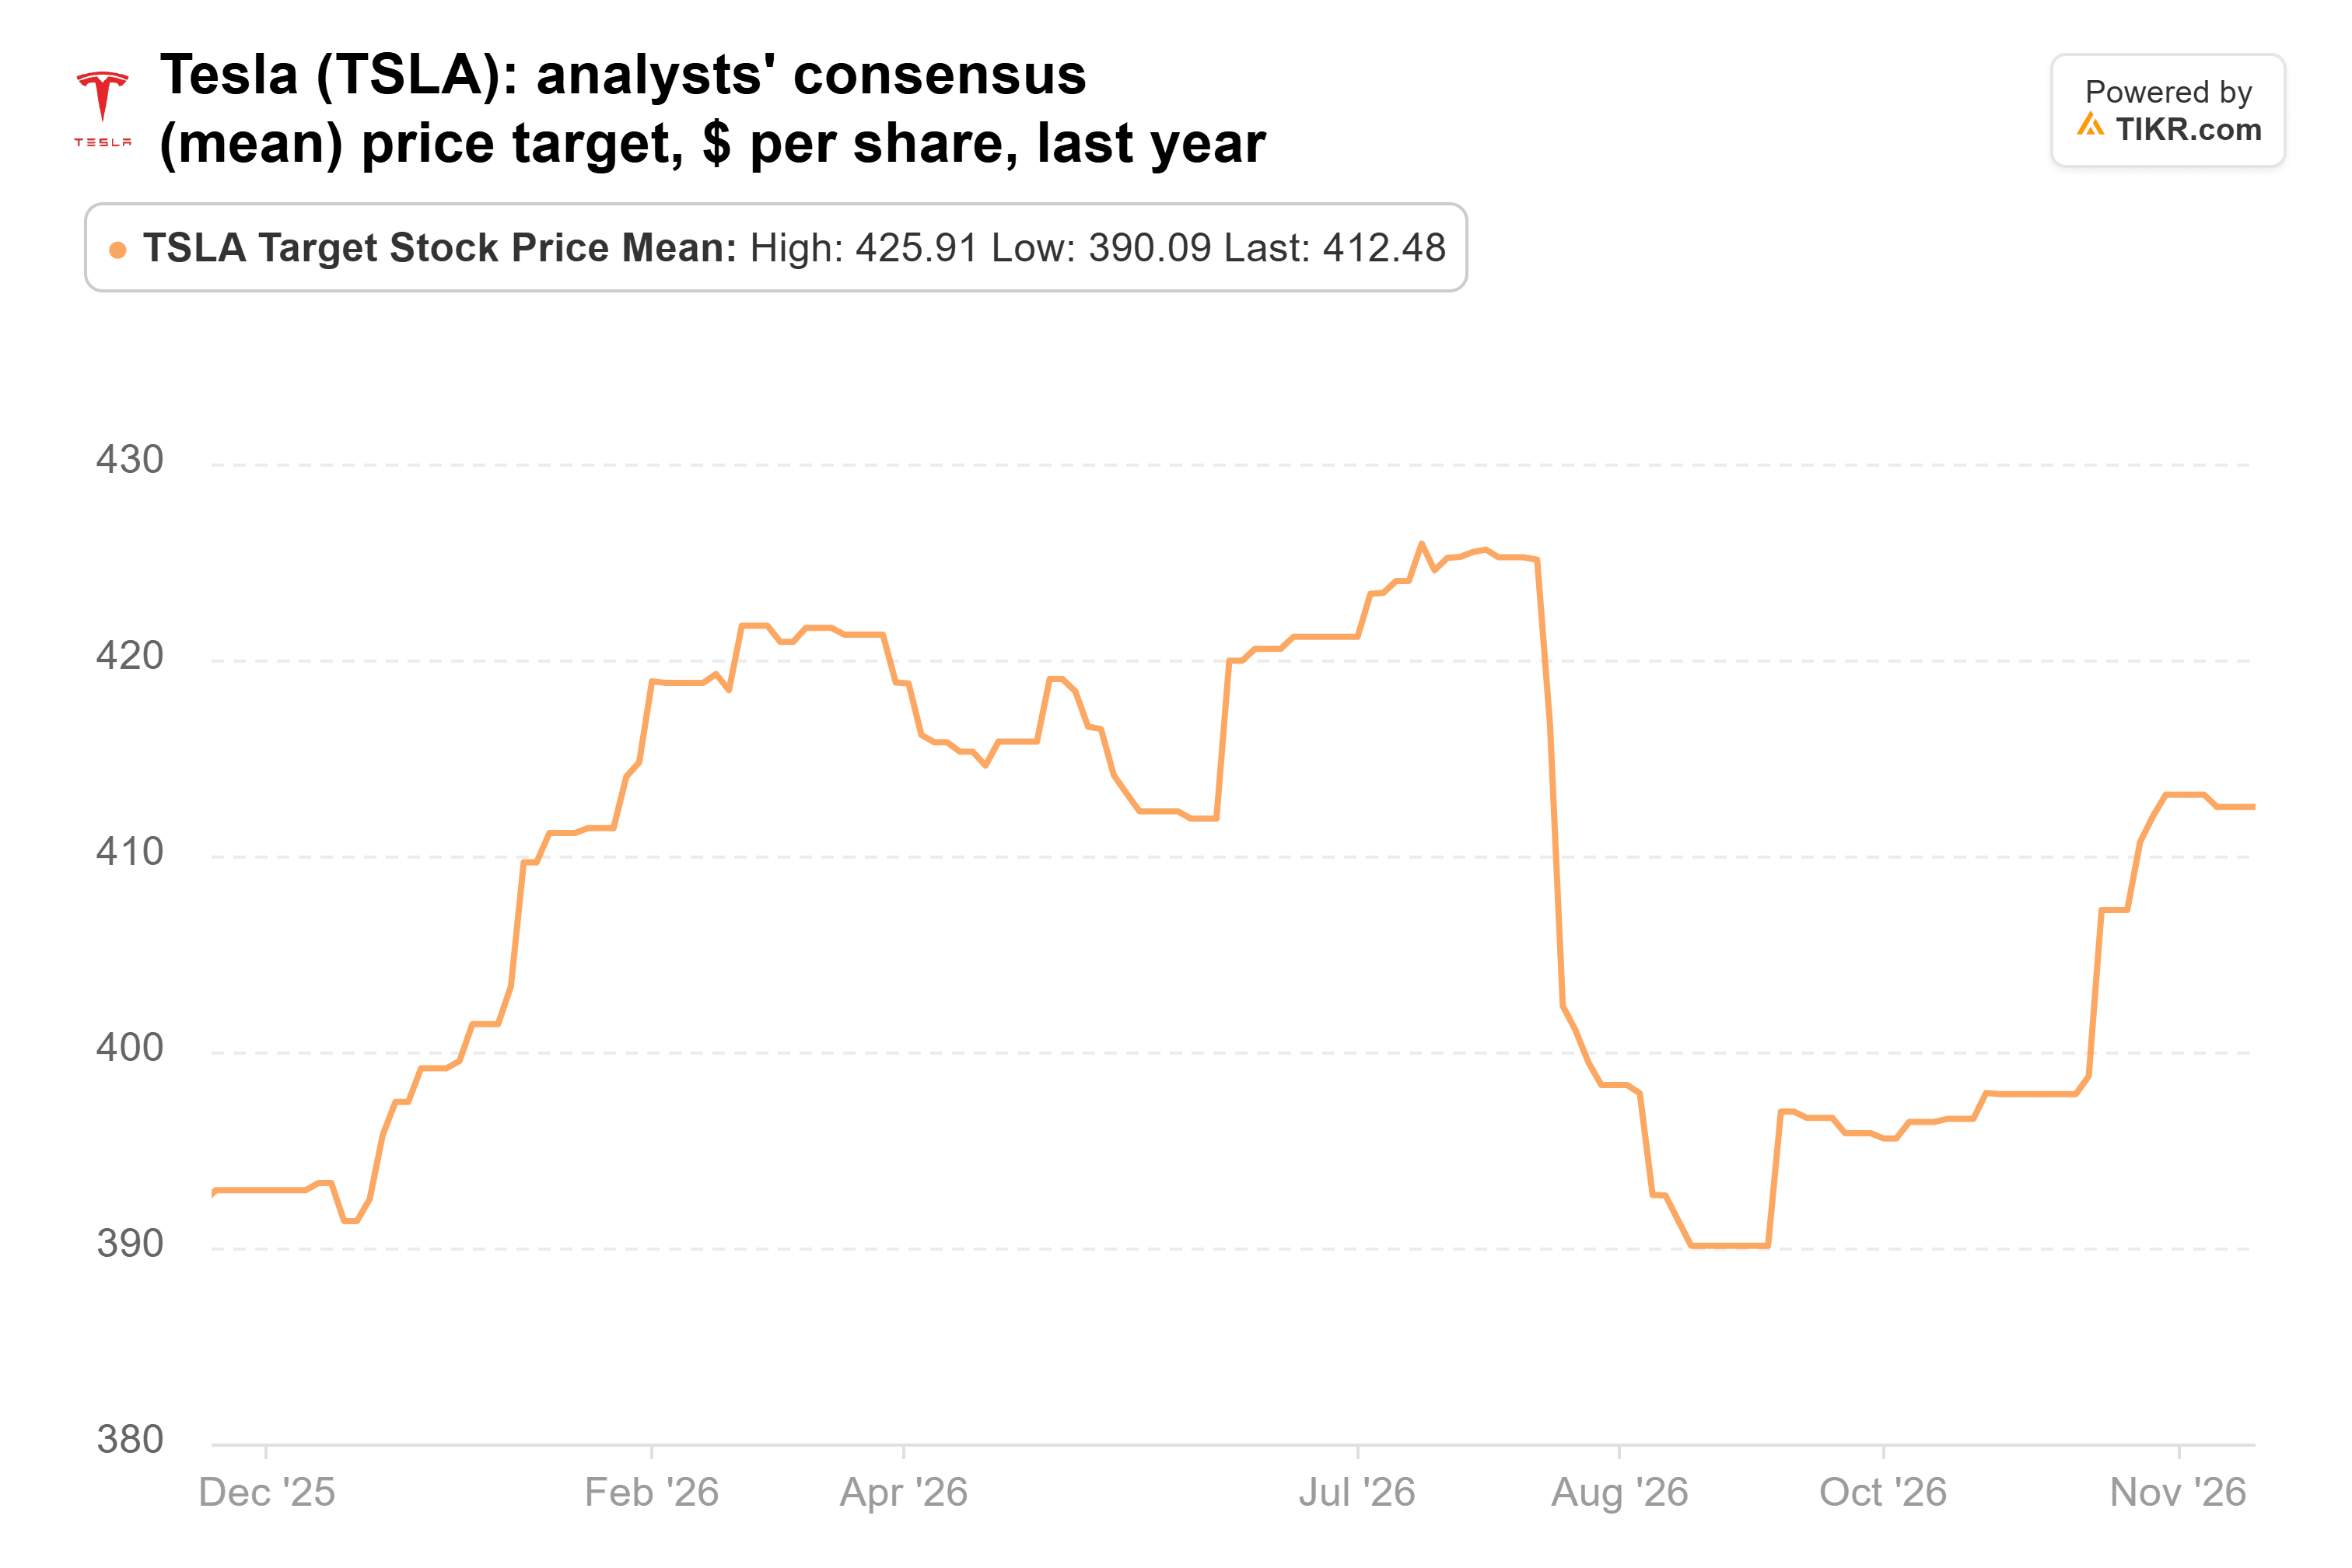
テスラをカバーする44人のアナリストの目標株価は128.11ドルから600ドルまで幅があり、強気派と弱気派の見解は依然として大きく隔たっている。
SpaceX合併はワイルドカード
同ファンドは、まったく別のものを保有することになる可能性もある。各社の取締役会の特別委員会が合併協議を進めており、条件は一切開示されていない。株式交換による合併の場合、H&Hのテスラ株はSpaceX株に転換されるため、ファンドにとっては、テスラの次の四半期よりも、SpaceXが支払う対価の方が重要になる可能性がある。
SpaceXは本物の成長をもたらす。第3四半期の売上高は161%増の146億ドルで、その大部分はスーパーインテリジェンス事業によるものだ。しかし、長年のテスラ強気論者であるゲイリー・ブラック氏はテスラ株主にとって大きな利益にはならないと見ており、また、いかなる取引もテスラの発行済み株式総数の過半数の賛成投票が必要であり、これは高いハードルだ。
支出ももう一つのリスクだ。テスラは454億ドルの現金及び投資を保有しているが、経営陣は2026年の設備投資額を約200億ドルと見込んでいる。これは2025年水準の2倍以上であり、アナリストはマスク氏の1兆ドル規模のチップ計画以前に、2027年と2028年にフリーキャッシュフローがマイナスになると予想している。
H&Hは、ロボタクシーがテスラをはるかに大きな企業に変えるという点では正しいかもしれない。しかし、現在の予想はそれを示しておらず、株価はすでにその多くを織り込んでいるため、この価格では手を出さないだろう。次の試金石は、1月下旬に発表されるテスラの第4四半期決算となる。GAAP営業利益率が第3四半期の2.6%を上回り、2027年の設備投資見通しがアナリスト予想の238億ドル近くになれば、強気材料となるだろう。H&Hの次の13F(2月中旬までに提出)は、同社が買い増しを続けたかどうかを示すことになる。
では、テスラ株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、テスラがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、事業に対する独自の見解を反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資・財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。投資を楽しんでください!