主なポイント
- ブロードコム株は本日11%下落した。これは、AnthropicがIPO後の急騰分の多くを戻したため。ブロードコムは、Anthropicが2027年に同社最大のカスタムAIチップ顧客になると見込んでいる。
- ブロードコムは、Anthropic関連のリースに対して最大約290億ドルの保証を提供している。これは同社の現金240億ドルを上回るが、AnthropicはIPOで813億ドルを調達したばかりである。
- 両社を結びつけるのは保証よりも収益の結びつきであり、TSMCとアマゾンもAnthropicに自らの資金を投じている。
- ブロードコムは5年平均の株価倍率を下回って取引されており、12月9日の決算発表が真の試金石となる。
ブロードコム (AVGO) は本日11%急落したが、その成長計画の中心にある企業が大きな理由だ。Anthropic (ANT) は取引2日目に10%下落し、木曜日の記録的な初値上昇分の多くを戻した。
AnthropicはIPO価格を1株83ドルとし、木曜日は111.50ドルで取引を開始したため、現在もIPO価格を上回って取引されている。台湾セミコンダクター (TSM) は7%下落した。同社は取締役会がAnthropic株をIPO価格で最大5億ドル購入することを承認した直後だった。アマゾン (AMZN) はAnthropicに出資しているが、0.4%上昇とほとんど動かなかった。
Anthropicはブロードコムの成長計画の中心に位置する
9月2日の決算説明会で、ブロードコムはAnthropicが2027年に同社最大のカスタムAIチップ顧客になる軌道に乗っていると述べた。Anthropicは2027年に5ギガワット、2028年にさらに10ギガワットの容量を確保する予定で、データセンターのサイトが準備できれば、これは経営陣が2027会計年度と2028会計年度にまたがって見込んでいる約30ギガワットのうち約半分に相当する。アナリストは、ブロードコムの売上高が2025会計年度から2028会計年度の間に4倍以上になると予想している:
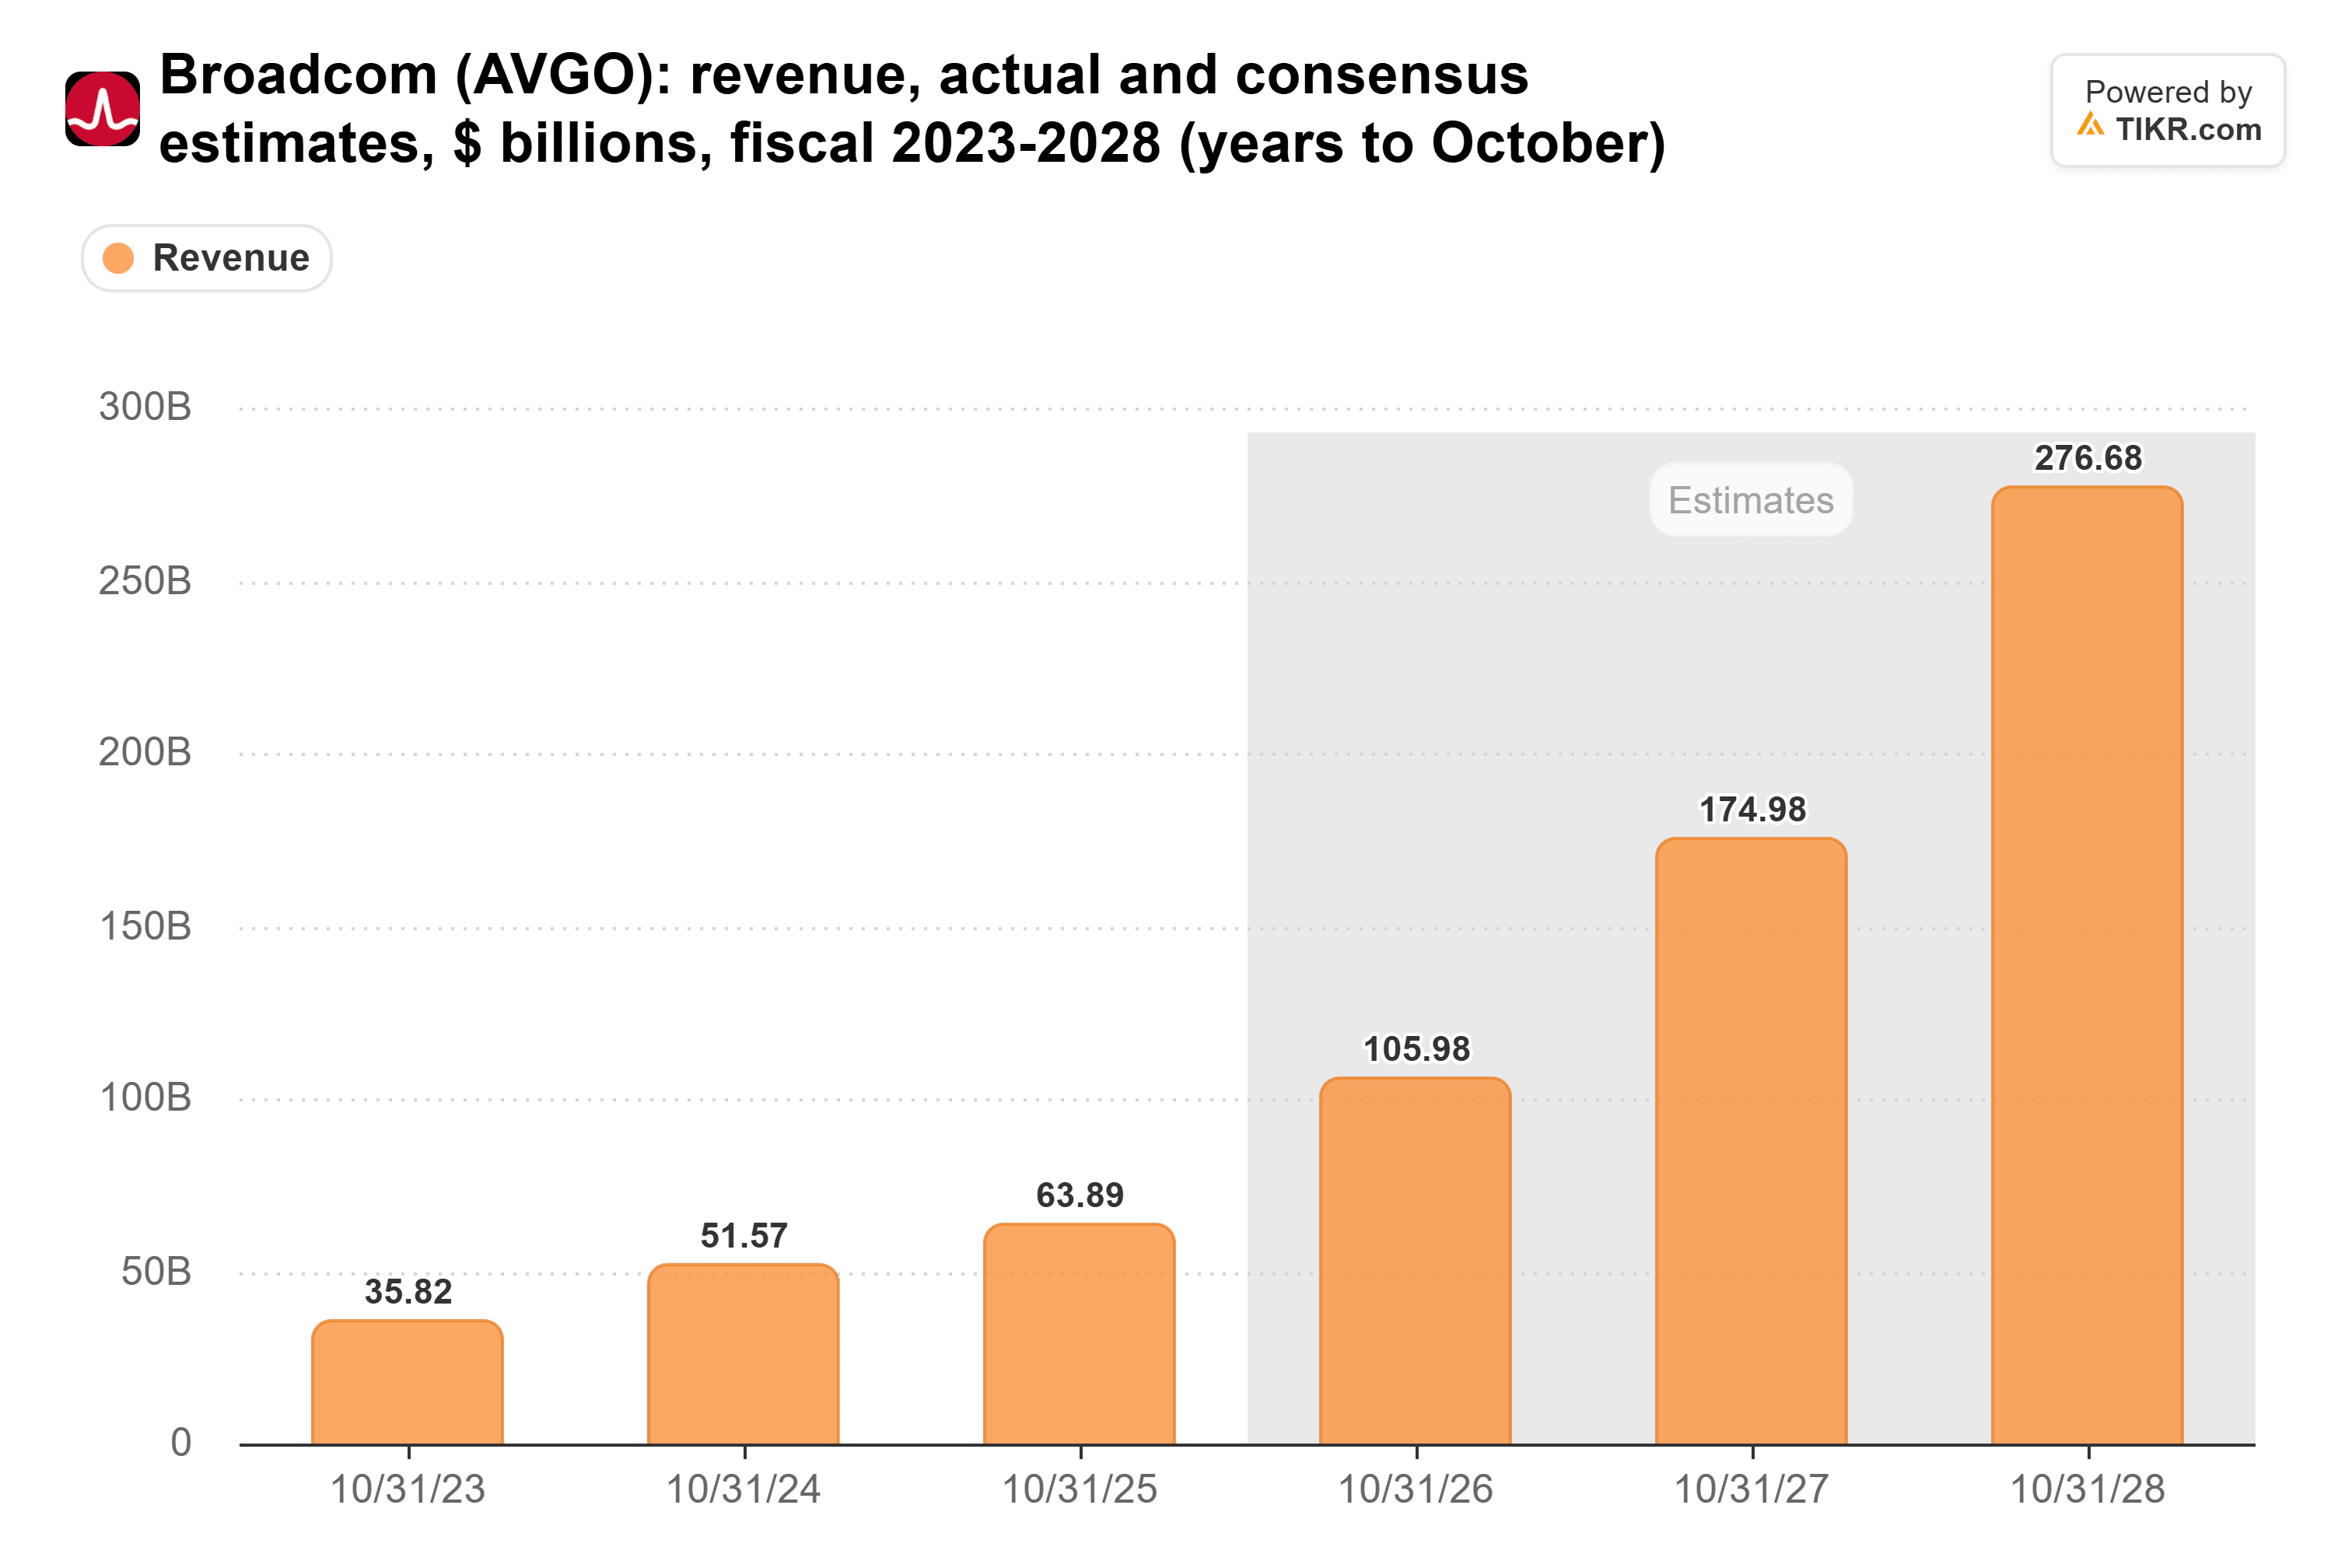
アナリストはこれらの予想を本日の下落前に設定しており、Anthropicが予定通りに構築を進めることを前提としている。
TIKRはブロードコムについて51人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
ブロードコムの買い、保有、売りの評価の内訳と、ウォール街の売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ブロードコムのアナリスト評価を見る
290億ドルの約束、その背後には十分なAnthropicの現金がある
ブロードコムはAnthropicの支払いも保証している。最新の10-Q報告書によると、同社はAnthropicのコンピューティング容量に関連するリースに対して最大約290億ドルを保証しており、転換社債を通じて最大420億ドルをAnthropicに貸し出す可能性がある(ただし、8月2日時点では発行されていない)。IPO前、Ed Zitronはこの保証を愚かだと指摘した。この保証額だけでも、ブロードコムが8月2日に保有していた現金を上回っている:
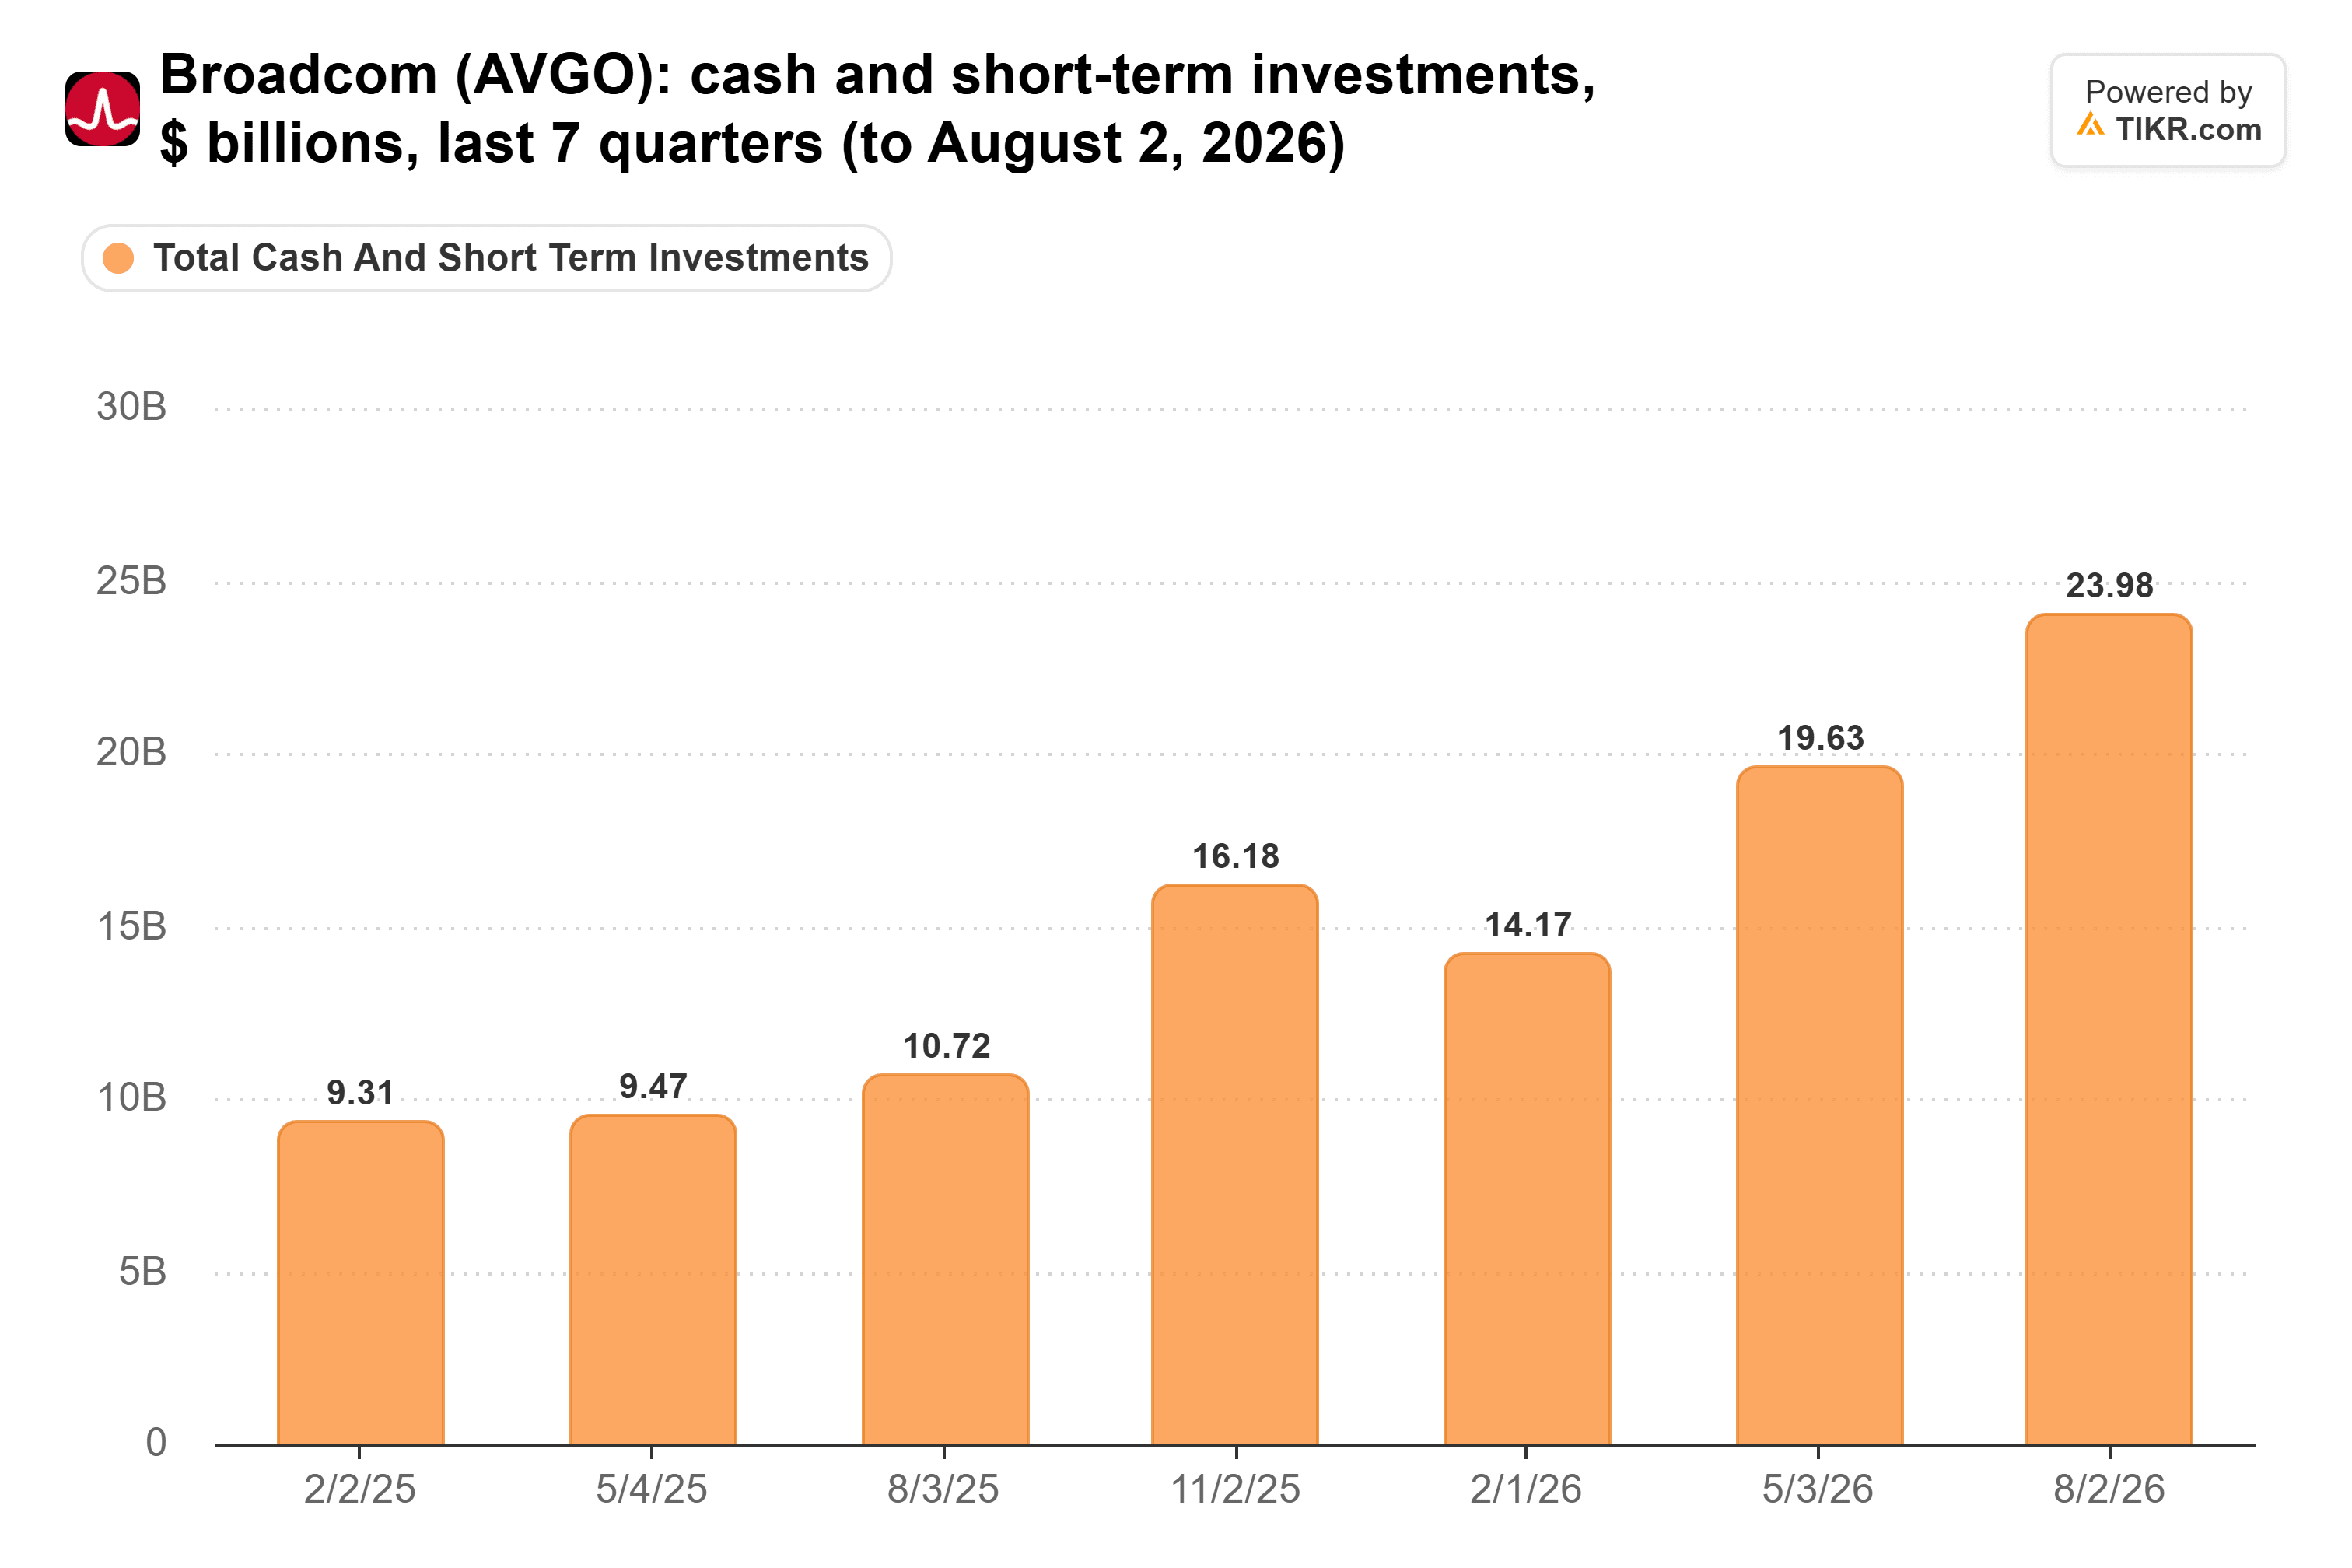
しかし、Anthropicは自社の現金からリース料を支払っており、IPOで813億ドルを調達した。これは260億ドルの私募に加え、9月30日時点でAnthropicが保有していた1320億ドルの現金および短期投資に上乗せされる。ブロードコムはこの保証に基づいて何も支払っておらず、Anthropicは株価がどうなろうとも今年のリース料を賄うことができる。
ブルームバーグによると、IPOの主幹事行であるゴールドマン・サックスは、Anthropicのフリーキャッシュフローが黒字化するのは2030年以降になると見込んでいるという。私の見解:Anthropicはそれまでに再度資金調達が必要になるだろうが、株価が低いとその調達コストは高くなる。その時にブロードコムの転換社債が役割を果たす可能性がある。
アマゾンはオーナーとしての上昇余地、ブロードコムは保証人としてのリスク
TSMCとアマゾンもAnthropicに資金を投じているが、そのポジションはブロードコムのものとは大きく異なる。TSMCはブロードコムが設計するカスタムチップを製造しており、Anthropicの15ギガワットを支えるハードウェアの多くを構築することになる。それに比べれば、同社の株式購入は小規模だ。
アマゾンはAnthropicの株式を保有し、そのClaudeモデルをAWSのBedrockサービスで提供している。第3四半期のGAAPベース純利益は前年同期の212億ドルから207億ドルに減少したが、アマゾンはその主な理由として、前年同期に計上した95億ドルの税引き前Anthropic関連利益を挙げている。アマゾンはAnthropicからオーナーとしての上昇余地を得る。一方、ブロードコムはサプライヤーとしての収益と保証人としてのリスクを得る。本日の動きは、市場がどちらを好むかを示している。
ブロードコムの真の試金石は12月9日
本日の下落前でさえ、投資家はブロードコムの収益に対して5年平均よりも低い評価額を支払っていた:
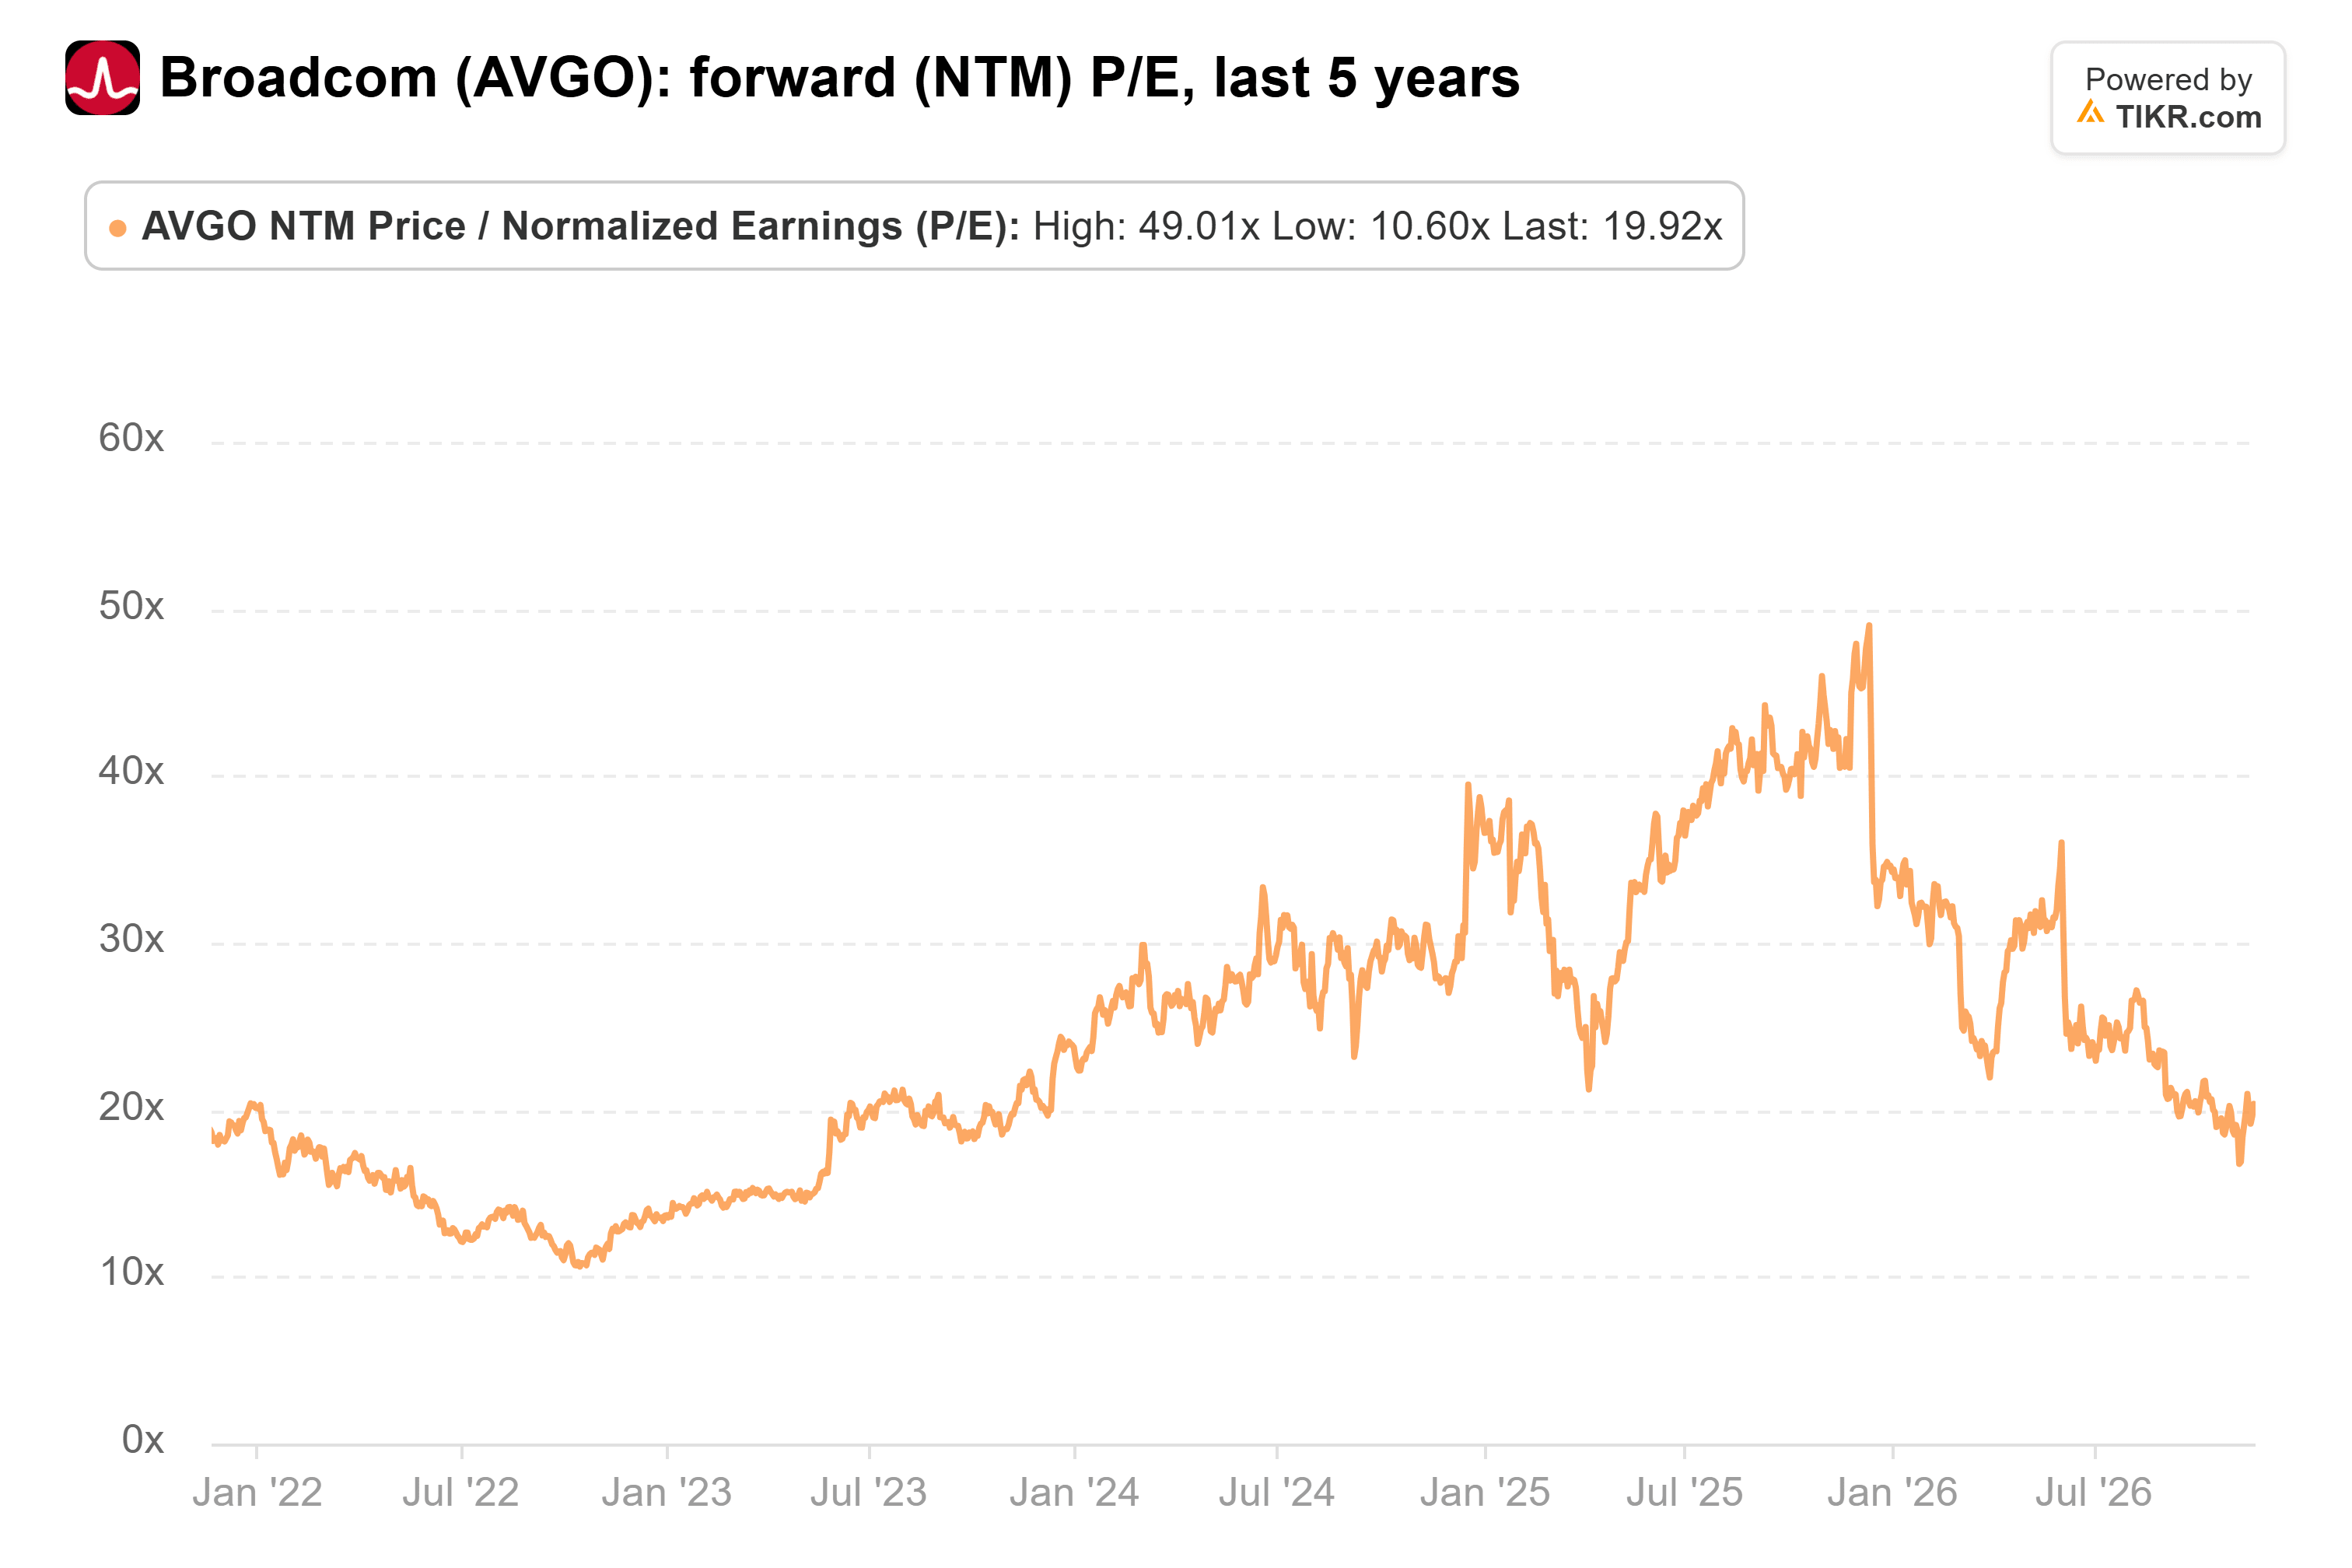
ブロードコムは前日終値時点でフォワードPER 20倍で取引されており、5年平均の24倍、2025年12月のピーク時の49倍と比較して低い水準だ。
私の見方では、市場はAnthropicの株価変動を、今週のIPO資金調達でそのリスクが小さくなったにもかかわらず、ブロードコムの信用リスクとして扱っている。残るのは収益に関する問題だ。12月9日、ブロードコムは第4四半期決算を発表する。四半期のAI関連収益が予想通り217億ドルに達するかそれを上回り、経営陣が2027会計年度に予想する約1150億ドルのAI関連収益見通しを維持すれば、本日の動きは過剰反応に見える。もし見通しが後退したり、Anthropicが次の資金調達を株式市場ではなくブロードコムの転換社債に頼ることになれば、弱気派の主張が正しかったことになるだろう。
では、ブロードコム株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ブロードコムの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。投資を楽しんでください!