主なポイント
- バンク・オブ・アメリカは11月20日、Snowflakeの株価目標を$470から$400に引き下げたが、買い評価は維持し、56%の上昇余地を残した。
- Datadogは第4四半期の業績見通しを横ばいとし、MongoDBはSnowflakeの前日である12月1日に決算を発表する。
- 2029年1月期のコンセンサス利益予想に基づくと、$400は92倍の株価収益率となり、現在Snowflakeが取引されている106倍よりも低い。
- この目標価格は達成可能に見えるが、調整後の利益にはストックペイが含まれておらず、希薄化が注意すべきリスクである。
Snowflake (SNOW) は9月の高値から33%下落しているが、バンク・オブ・アメリカは12月2日の決算発表前に反発すると依然見込んでいる。11月20日、アナリストのKoji Ikeda氏は買い評価を維持したが、株価目標を$470から$400に引き下げ、これは依然として株価から56%上回る水準である。
このコールは、2つの同業他社の決算発表の間に発表された。Datadog (DDOG) は、同様に使用量に基づいて課金する企業で、11月4日に第4四半期の業績見通しを横ばいと発表した。同じAIデータ予算を争う競合である MongoDB (MDB) は12月1日に決算を発表する。
Snowflake自体からの悪材料はなし
Snowflakeの前回の決算(9月2日発表)では、プロダクト収入の成長率が3四半期連続で加速し37%に達し、通期の業績見通しも36%成長に上方修正された。懸念材料はバックログで、未履行契約残高は1月の$9.77 billionから7月31日時点で$9.00 billionに減少した。
その後、11月4日にDatadogは第3四半期の収入を35%増の$1.20 billionに伸ばしたが、最大顧客が使用量を削減した後、第4四半期の見通しを$1.19 billionから$1.20 billionとした。Snowflakeの顧客基盤は異なって見える:CEOのSridhar Ramaswamy氏は第2四半期決算説明会で、AIネイティブ企業は「当社の総収入ストリームのごく一部にとどまっている」と述べた。
BofAは目標を引き下げたが、依然買い手
BofAの引き下げは、UBSが11月18日に$500から$450に引き下げたことに続くものだが、UBSはパートナーと顧客の調査が、Snowflakeの開発者向けAIエージェント「CoCo」の健全な採用を示唆していると述べた。一方、Evercore ISIは11月12日に逆の動きを見せ、目標を$360から$430に引き上げた。これにより、BofAの目標価格はコンセンサス価格$433を8%下回る水準となった。
TIKRはSnowflakeについて51人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
Snowflakeの買い、保有、売りの評価の完全な内訳と、ウォールストリートの収入・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Snowflakeのアナリスト評価を見る
$400という価格は妥当か?
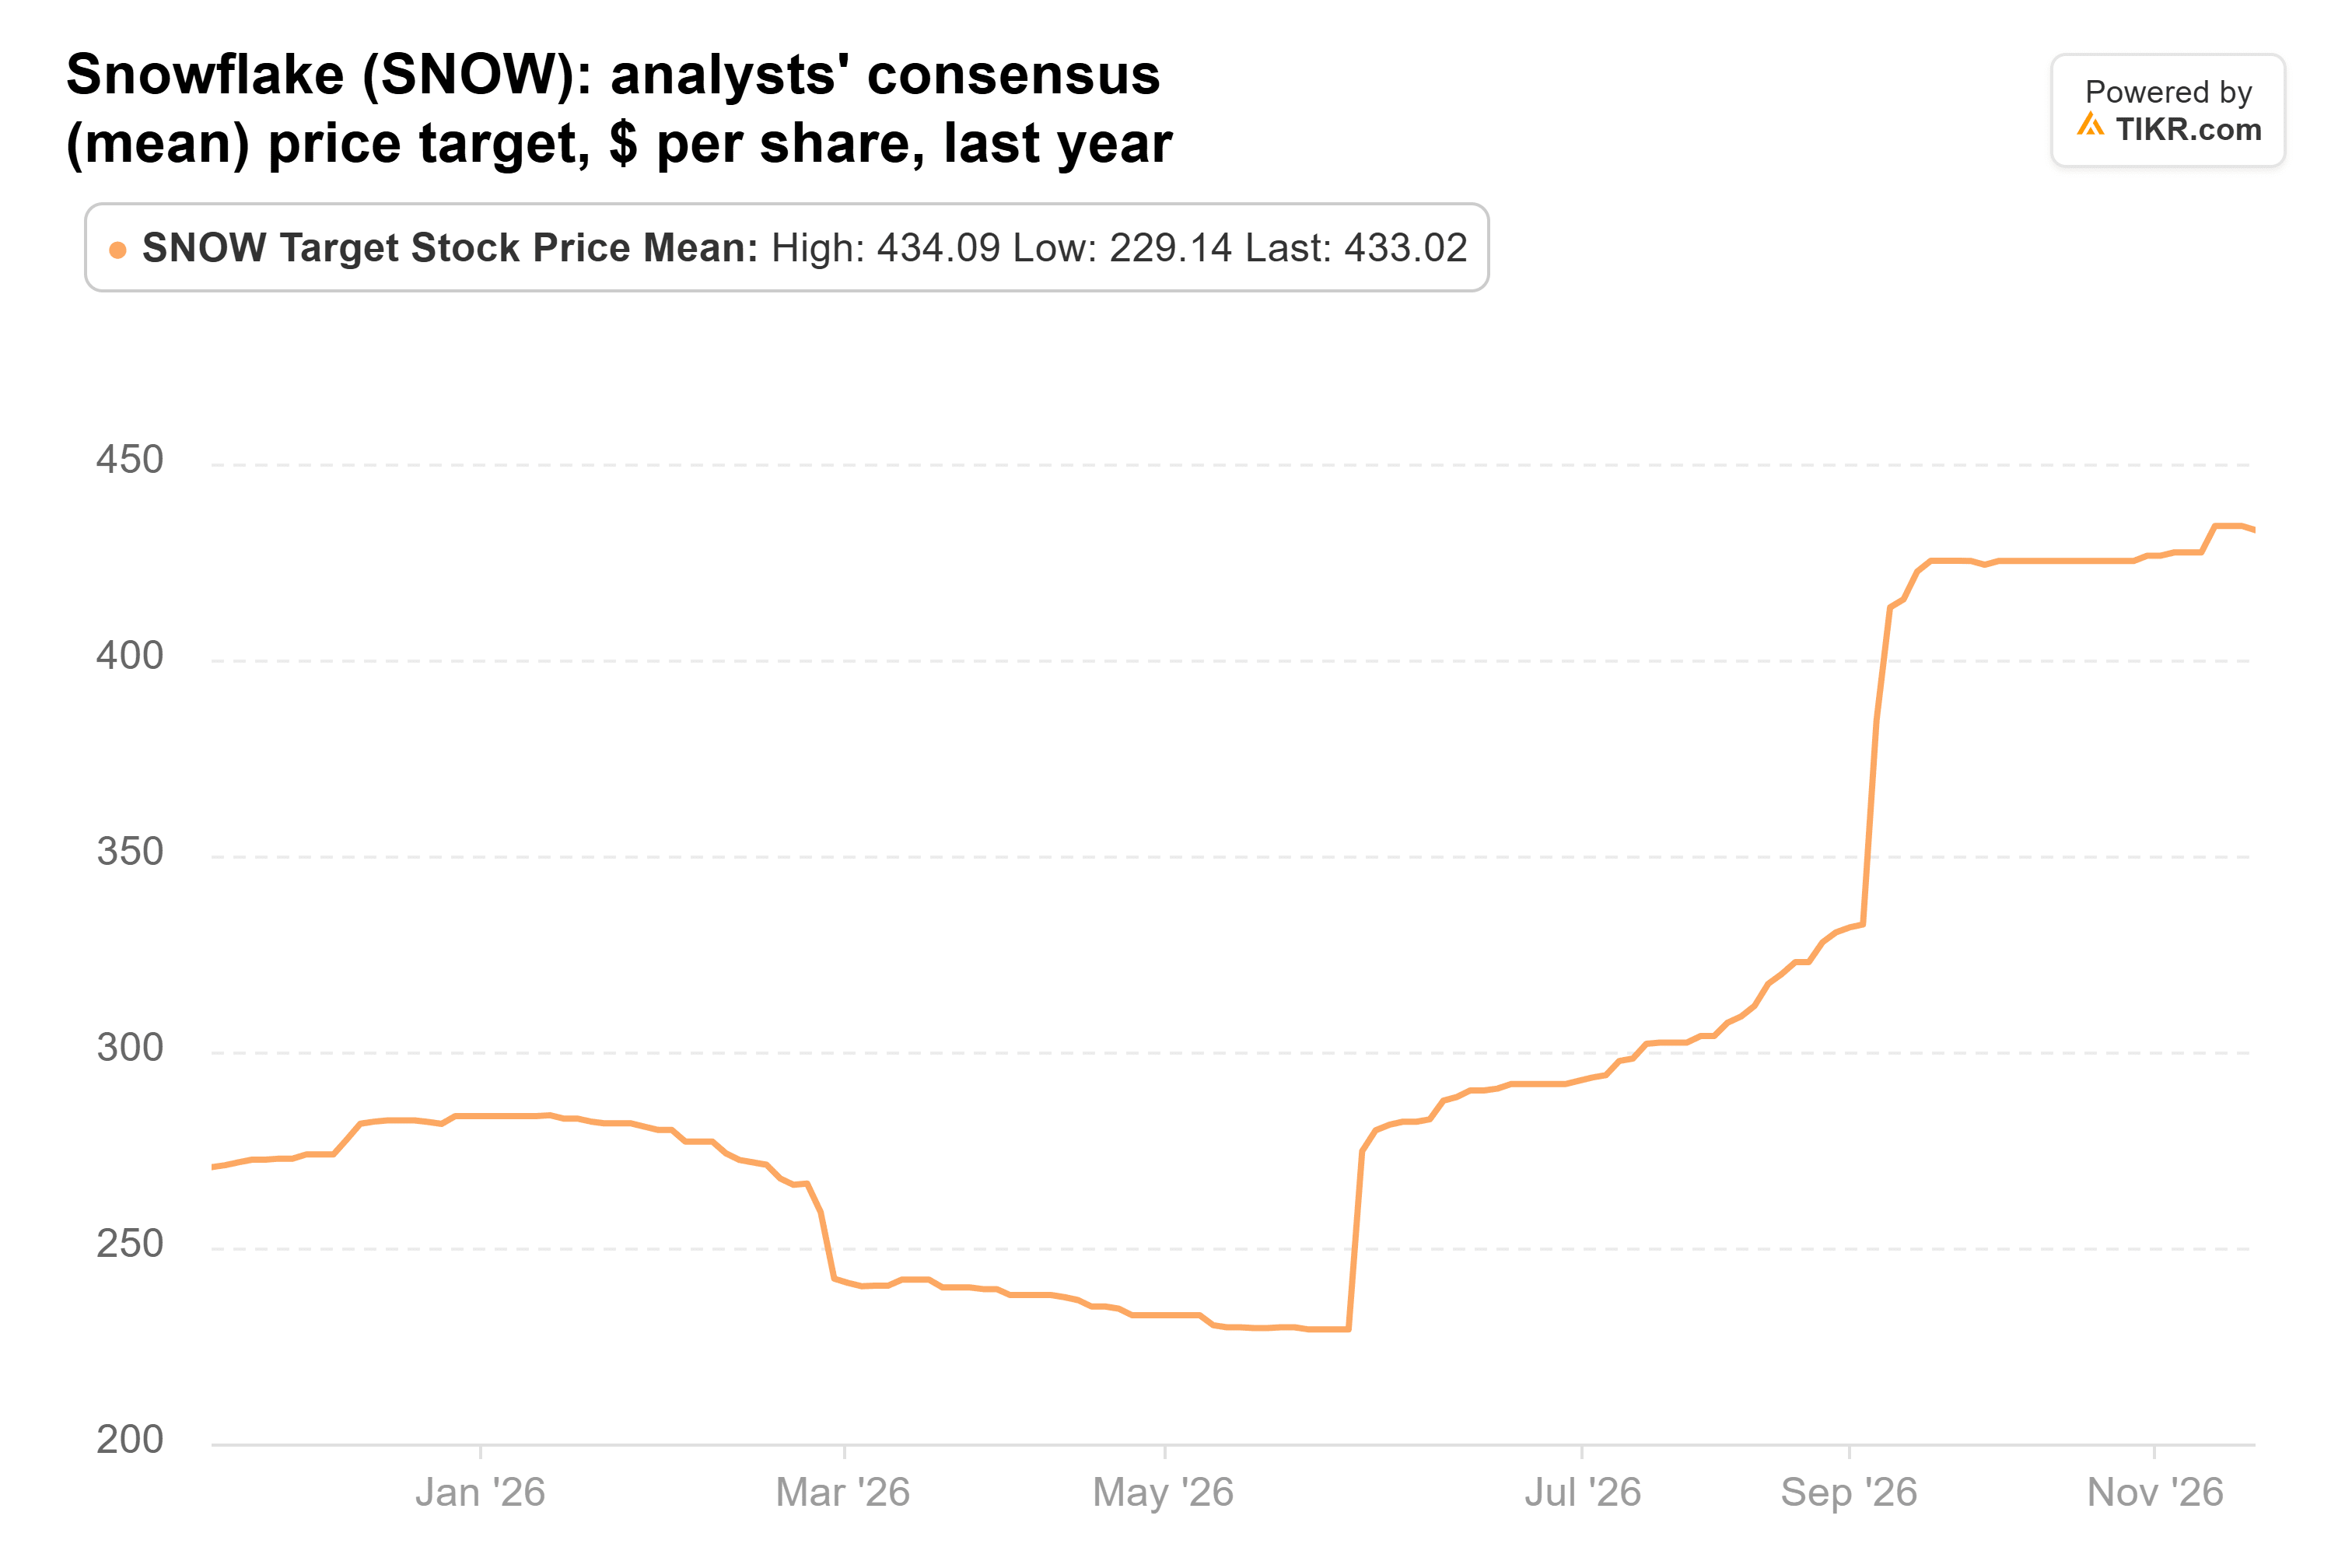
アナリストの平均目標価格は1年前の$271から$433に上昇しており、最も低い目標価格である$280でさえ、現在の株価$257を上回っている。
2027年1月期のコンセンサス調整後EPSは$2.23で、3ヶ月前の$1.94から上方修正されており、アナリストは2029年1月期に$4.33に達すると見込んでいる:
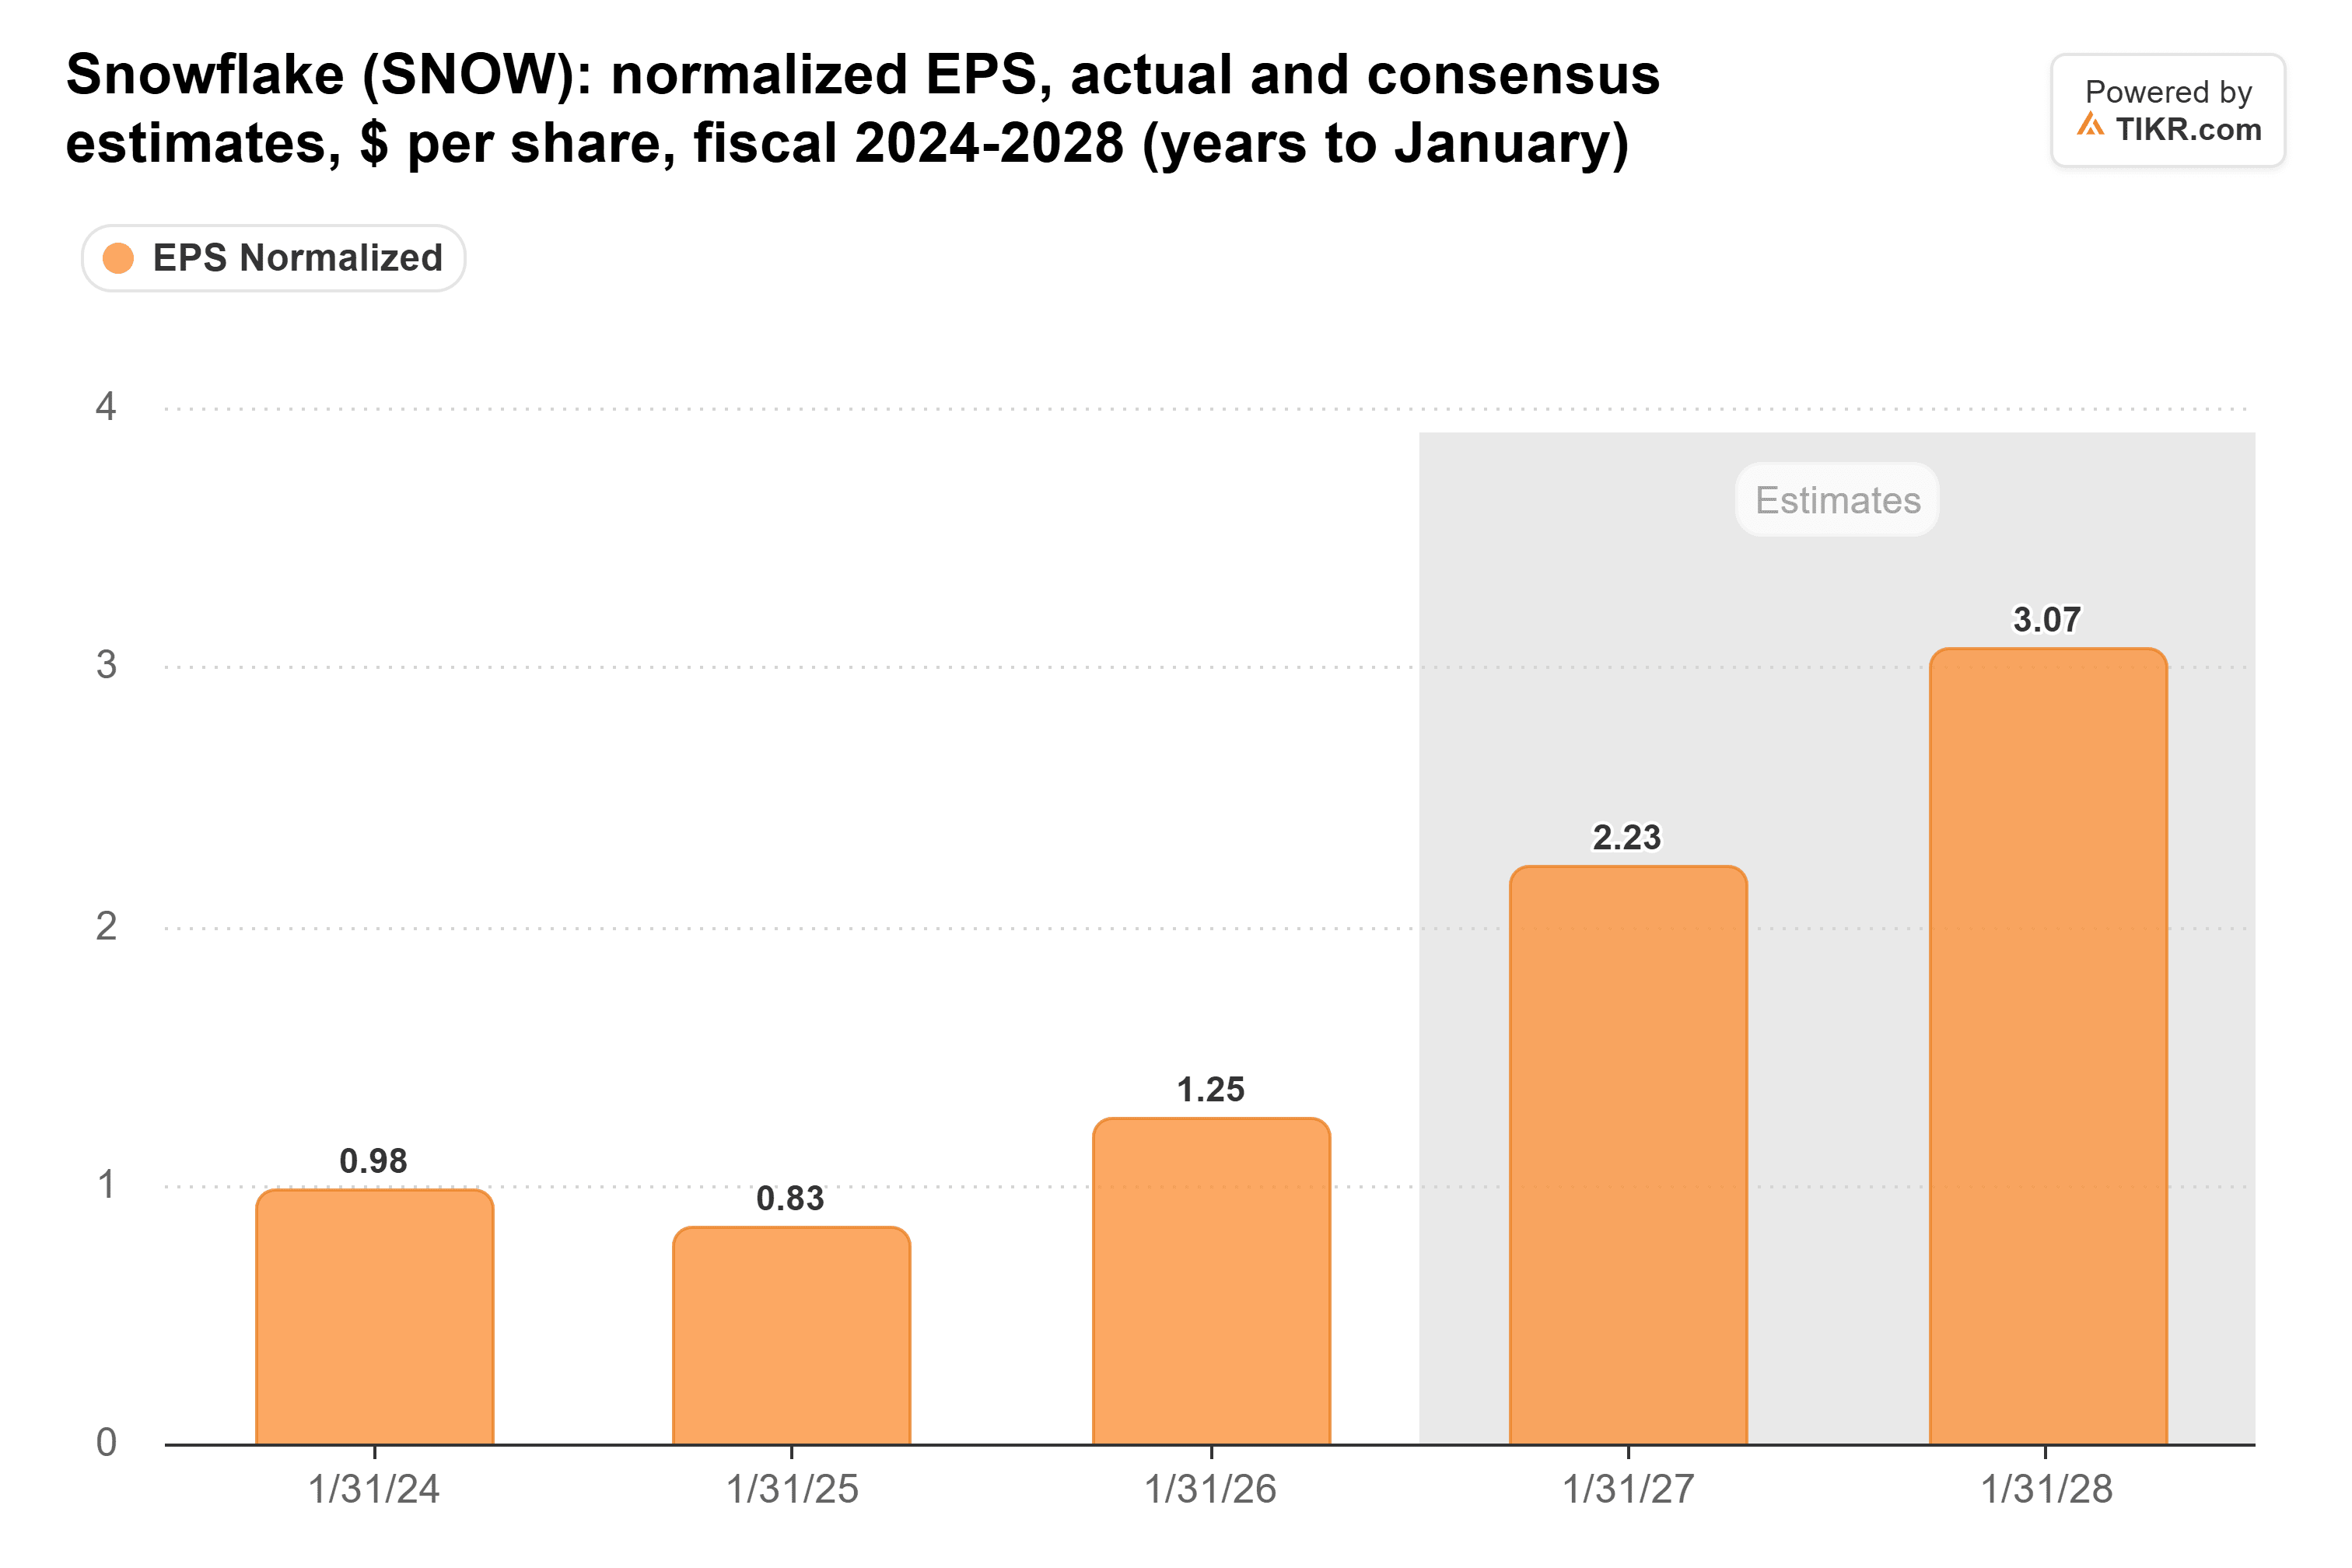
BofAはその計算根拠を公表していないが、私の計算では、$400は$4.33の92倍であり、11月19日の終値の106倍や過去3年間の平均165倍を下回る。したがって、この目標価格を達成するには利益が71%成長する必要があり、株価収益率は13%縮小する余地がある。
ストックペイが落とし穴
前述の調整後利益にはストックペイが含まれておらず、2026年1月期の収入の34%を占めていた。希薄化済み発行済株式数は、第2四半期に前年同期の335.22 millionから349.26 millionに増加した。また、コンセンサスGAAP EPSは2029会計年度を通じてマイナスのままである。経営陣は、今会計年度のストックペイを収入の27%に抑え、2028会計年度第4四半期にGAAPベースの黒字化を目指している。
したがって、BofAの$400という目標は、アナリストの予想に基づけば達成可能な範囲内にあり、私はこのコールに賛同する。私が注視するのは、その成長のうちどれだけが1株あたりに反映されるかである。MongoDBは7月四半期の収入を30%増の$771.8 millionに伸ばしており、まずその決算が発表される。その後、Snowflakeはプロダクト収入が$1,588 millionから$1,593 millionという予想を上回り、バックログが$9.00 billionを超え、ストックペイが27%に向かって推移していることを示す必要がある。
では、Snowflakeの株は実際にいくらの価値があるのか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Snowflakeがどのような価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、自らのビジネス見通しを反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!