主なポイント
- マイクロンの社長は、メモリはもはやコモディティではないと主張するが、株価は2027年度コンセンサスEPSの約3.4倍で取引されている。
- アナリストは、2027年度の1株当たり利益(EPS)が2倍以上になると予想している。
- 悲観的な見方は、過去の景気後退と来年のNAND供給過剰に基づいており、これはサンディスクに最も大きな打撃を与える。
- 筆者は、この株価は安すぎると考えており、12月の決算報告が次の試金石となる。
マイクロン・テクノロジー (MU) は、2026年度に 850億ドルのGAAP純利益 を計上した。それにもかかわらず、その株価は11月20日(金)に13.89%下落し、594.51ドルで取引を終えた。これは、6月25日の史上最高終値1,213.56ドルの半分以下であり、2027年度コンセンサスEPSの約3.4倍に相当する。
AMD (AMD) は、AIアクセラレーターに高帯域幅メモリ(HBM)を組み合わせているが、前四半期に データセンター収益が97%増加した 後にもかかわらず、同じ日に13.25%下落した。NAND専門の サンディスク (SNDK) は、より大きな脅威に直面している:来年の供給過剰だ。
マイクロンの社長、スコット・デボアは、ビジネスが変化したと述べている。「5年前、あるいは歴史的に見てもメモリがコモディティだった時代には、メモリの役割は大きく異なっていた」と、彼は11月18日の TBPN で語った。「そして私たちは、AIの始まりに立っているに過ぎない」
誰かが間違っている。
予想は上昇し続ける
コンセンサスによる調整後EPSは、2026年度の75.52ドルから2027年度には176.50ドルへと2倍以上に増加し、2028年度には207.76ドルに達すると予想されている。
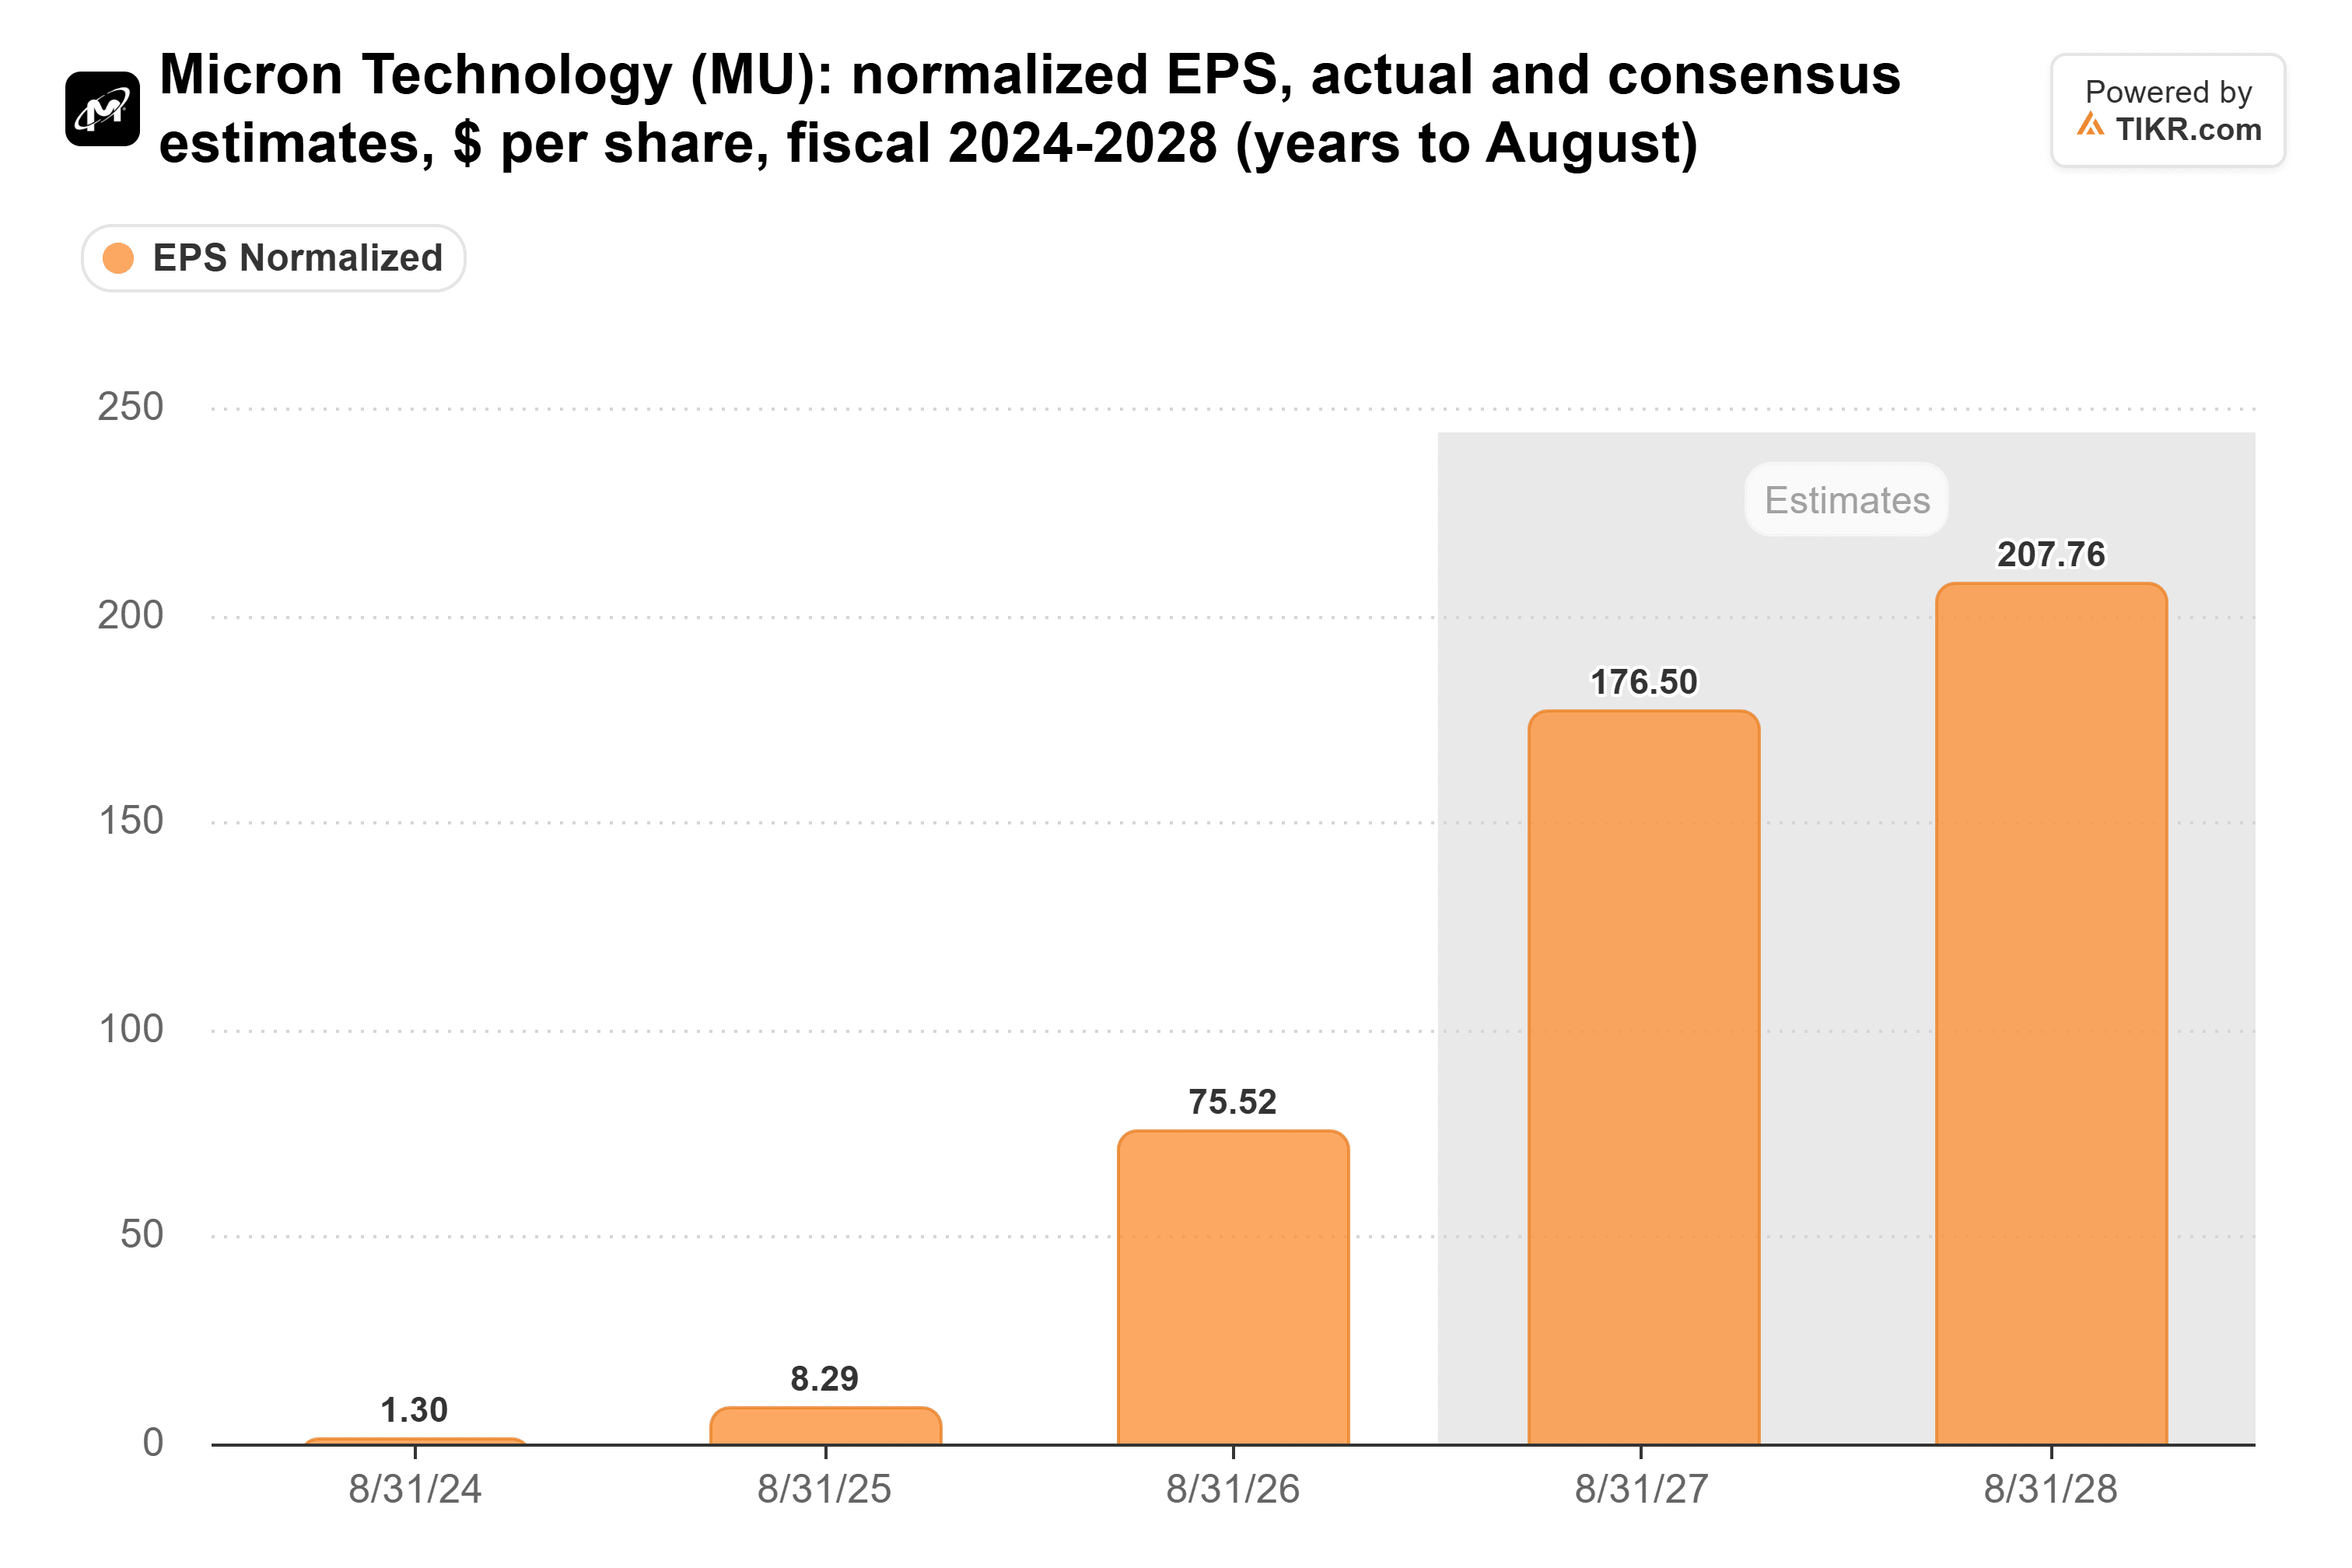
今後2年間を合計すると、マイクロンは1株当たり約384ドルを稼ぐことになり、これは金曜日の終値のほぼ3分の2に相当する。市場は、これらの予想が維持されないと賭けている。
過去の景気後退が依然として株価に影を落とす
マイクロンのGAAP売上総利益率は、2022年度の45.2%から 2023年度にはマイナス9.1% に下落した。在庫評価損の純効果を除外しても、マイナス2.8%だった。
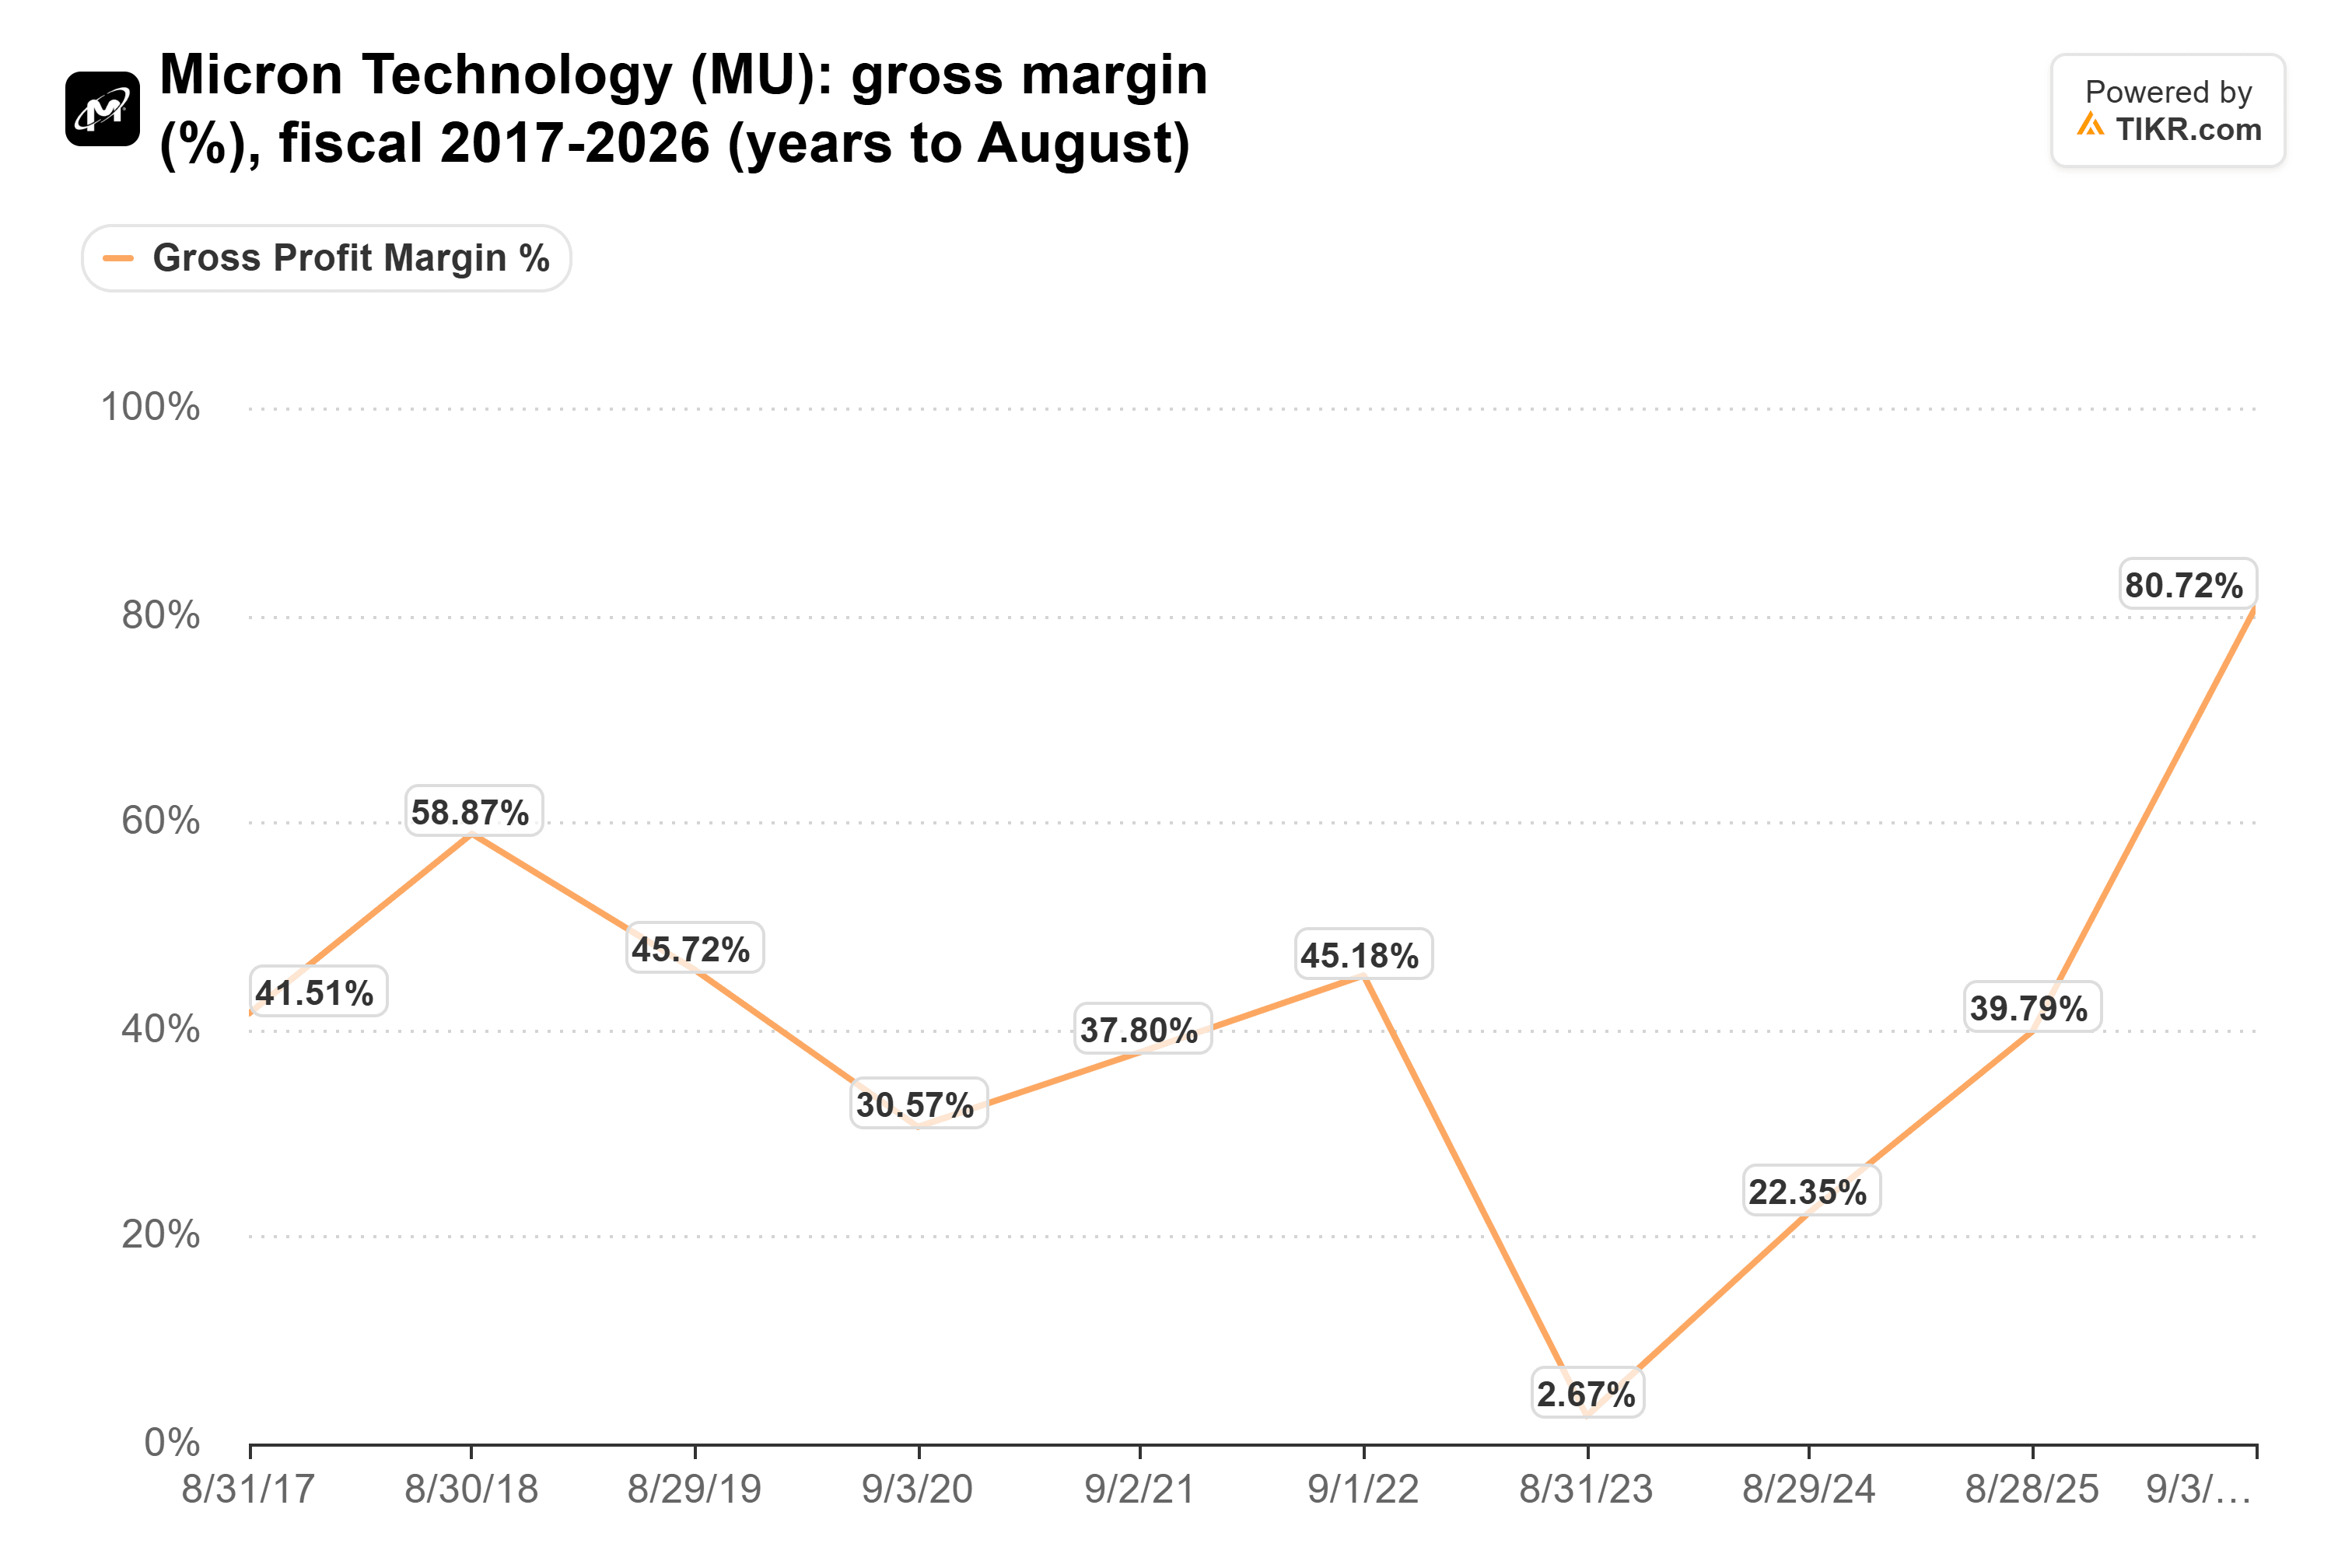
低い株価収益率(PER)が過去に株価を救ったことはない:マイクロンは2017年と2018年に、予想EPSの3.7倍から5.3倍で取引されていた。その後、GAAP EPSは2018年度の11.51ドルから2020年度の2.37ドルへと79%下落した。
DRAMの上昇も鈍化している: TrendForceは、今四半期の従来型DRAM契約価格の上昇率がより緩やかな10%から15%になると予想している。
TIKRはマイクロンについて49人のアナリストを追跡。「買い」と評価するのは何人?
マイクロンに対する「買い」「中立」「売り」の評価の内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。 マイクロンのアナリスト評価を見る
NANDは依然としてコモディティのように振る舞う
デボアの主張はDRAMにおいて最も説得力がある。NANDでは、 TrendForceは現在、来年の供給過剰を予想しており、中国のクラウドプロバイダーが発注を削減するため、契約価格の下落が1四半期早まるとしている。これは、マイクロンの 9月の決算説明会 での、サンジェイ・メロトラCEOによる「NANDは2027年と2028年も供給制限が続く」という発言と矛盾する。
GF証券は 2027年にNAND供給過剰が発生する可能性があると警告し、 最も影響を受ける銘柄として サンディスクを挙げた。 マイクロンはDRAMとHBMによってより保護されているとしている。 しかし、マイクロンも無傷ではない:NANDは 2026年度に318億ドルの 収益をもたらし、 総収益のほぼ4分の1を占めた。
長期契約がデボアの最良の証拠
マイクロンは26件の複数年契約を締結しており、経営陣はこれらが2030年までの収益の35%以上をカバーすると見積もっている。2027年暦年のHBM供給量の大部分は、すでに大幅に高い価格で販売済みだ。
デボアはTBPNに対し、マイクロンは現在、「今から3、4年後の」製品について顧客と協力しており、「時には、すべての顧客をサポートできないこともある」と語った。マイクロンは、需要の多くが 顧客特化型メモリ に関わるようになったと述べている。
マイクロン株は3.4倍では安すぎる
デボアはマイクロンのDRAMおよびHBM事業について正しく、市場は会社全体を2018年と同じように評価している。2028年度予想の半分の水準であっても、株価は6倍以下のPERで取引されることになる。リスクは、これらの契約のいずれも価格下落によって試されていないことだ。
マイクロンは12月中旬から下旬に第1四半期決算を報告する予定で、調整後売上総利益率は約86.25%と予想されている。契約カバー率が上昇し続ける中でこれを達成すれば、デボアの主張は正しいことになる。達成できなければ、悲観論者に答えを与えることになる。
では、マイクロン株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、マイクロンがどのような価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!