主なポイント
- マイクロン・テクノロジーのスコット・デボア社長は、AIにより設計期間を半減し、同じ人員で2倍の設計を目指すと述べている。
- マイクロンはR&Dを49%増の56.5億ドルに引き上げたが、それでもすべての顧客の要望に応えられない状況だ。
- 設計期間の短縮はウエハー生産量を増やさないが、より多くのカスタム案件を獲得し、景気後退時の設計あたりのR&Dコストを抑制する可能性がある。
- マーベル・テクノロジーは12月1日、シノプシスは12月8日に決算を発表し、マイクロンは12月17日に決算を発表する予定。
マイクロン・テクノロジー (MU) は、製造できるすべてのメモリを売り切っている。同社社長は現在、AIがそのメモリの設計を加速させていると述べている。
マイクロン社長のスコット・デボア氏は11月18日、TBPNに対し、AIが「現在、当社の製品開発のあらゆる側面に『遍在』している」と語った。マイクロンは「以前の半分の時間で設計を完了させることを目指している。そして同じ人数で2倍の数の設計を行えるようにする」としている。
マーベル・テクノロジー (MRVL) は、2024年12月にAIチップ向けカスタム高帯域幅メモリ(HBM)のパートナーとしてマイクロンを指名した。シノプシス (SNPS) は、半導体メーカーが設計を検証するために使用するソフトウェアを販売しており、デボア氏は検証こそがAIが「即座に大きな影響を与えた」分野だと述べている。
マイクロン、依然としてすべての要望に応えられず
デボア氏は、主要顧客向けに3~4年先の製品向けメモリを共同設計する「肯定的な回答」を増やすため、R&Dを「大幅に増加」させたと述べた。それでもなお、「時には、すべての顧客をサポートできないこともある」という。エンジニアあたりの設計数が2倍になれば、人員を増やさずに肯定的な回答を増やすことができ、マーベルの12月1日の決算発表がカスタムHBM需要に関する次の指標となる。
マイクロンのR&Dは増加、しかし売上高ははるかに大きく増加
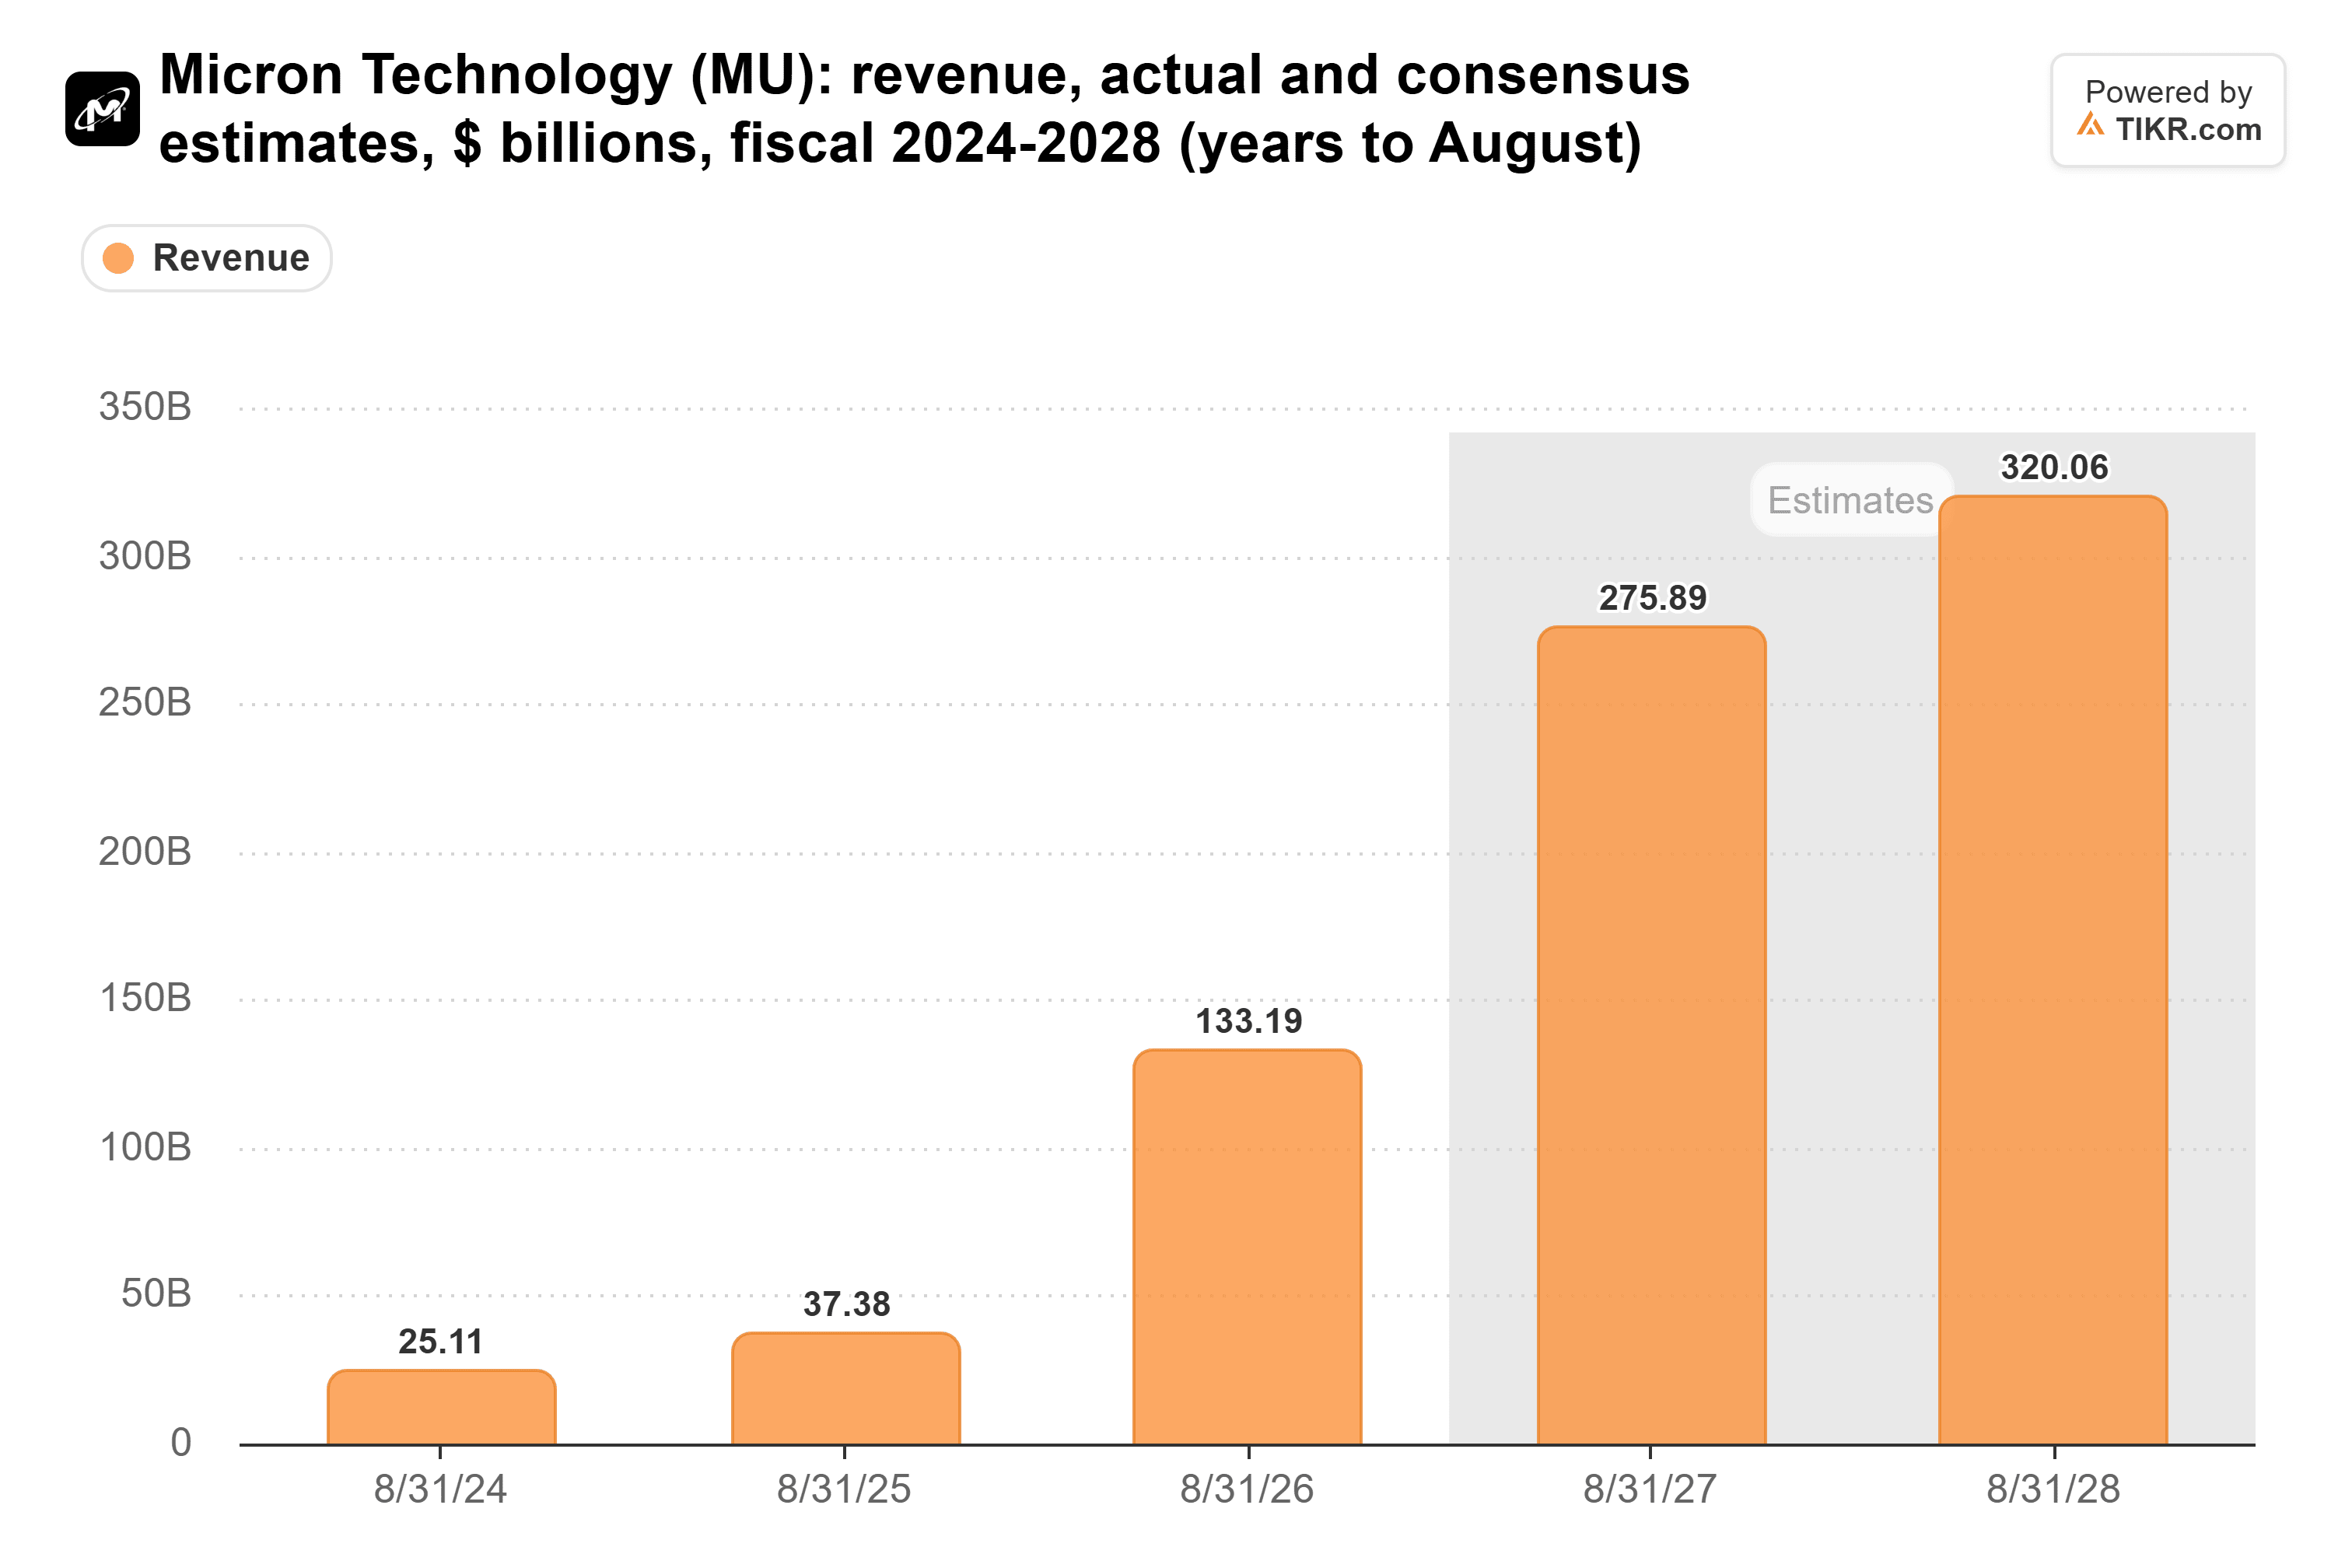
売上高は2026年度(8月決算)に374億ドルから1332億ドルに増加し、アナリストは今期も2倍以上になると予想している。
GAAP基準のR&D費は2026年度に49%増の56.5億ドルに達し、マイクロンは2027年度の非GAAP営業費が約25億ドル増加すると見込んでいる。主な要因はR&D費とインセンティブ報酬の増加だ。
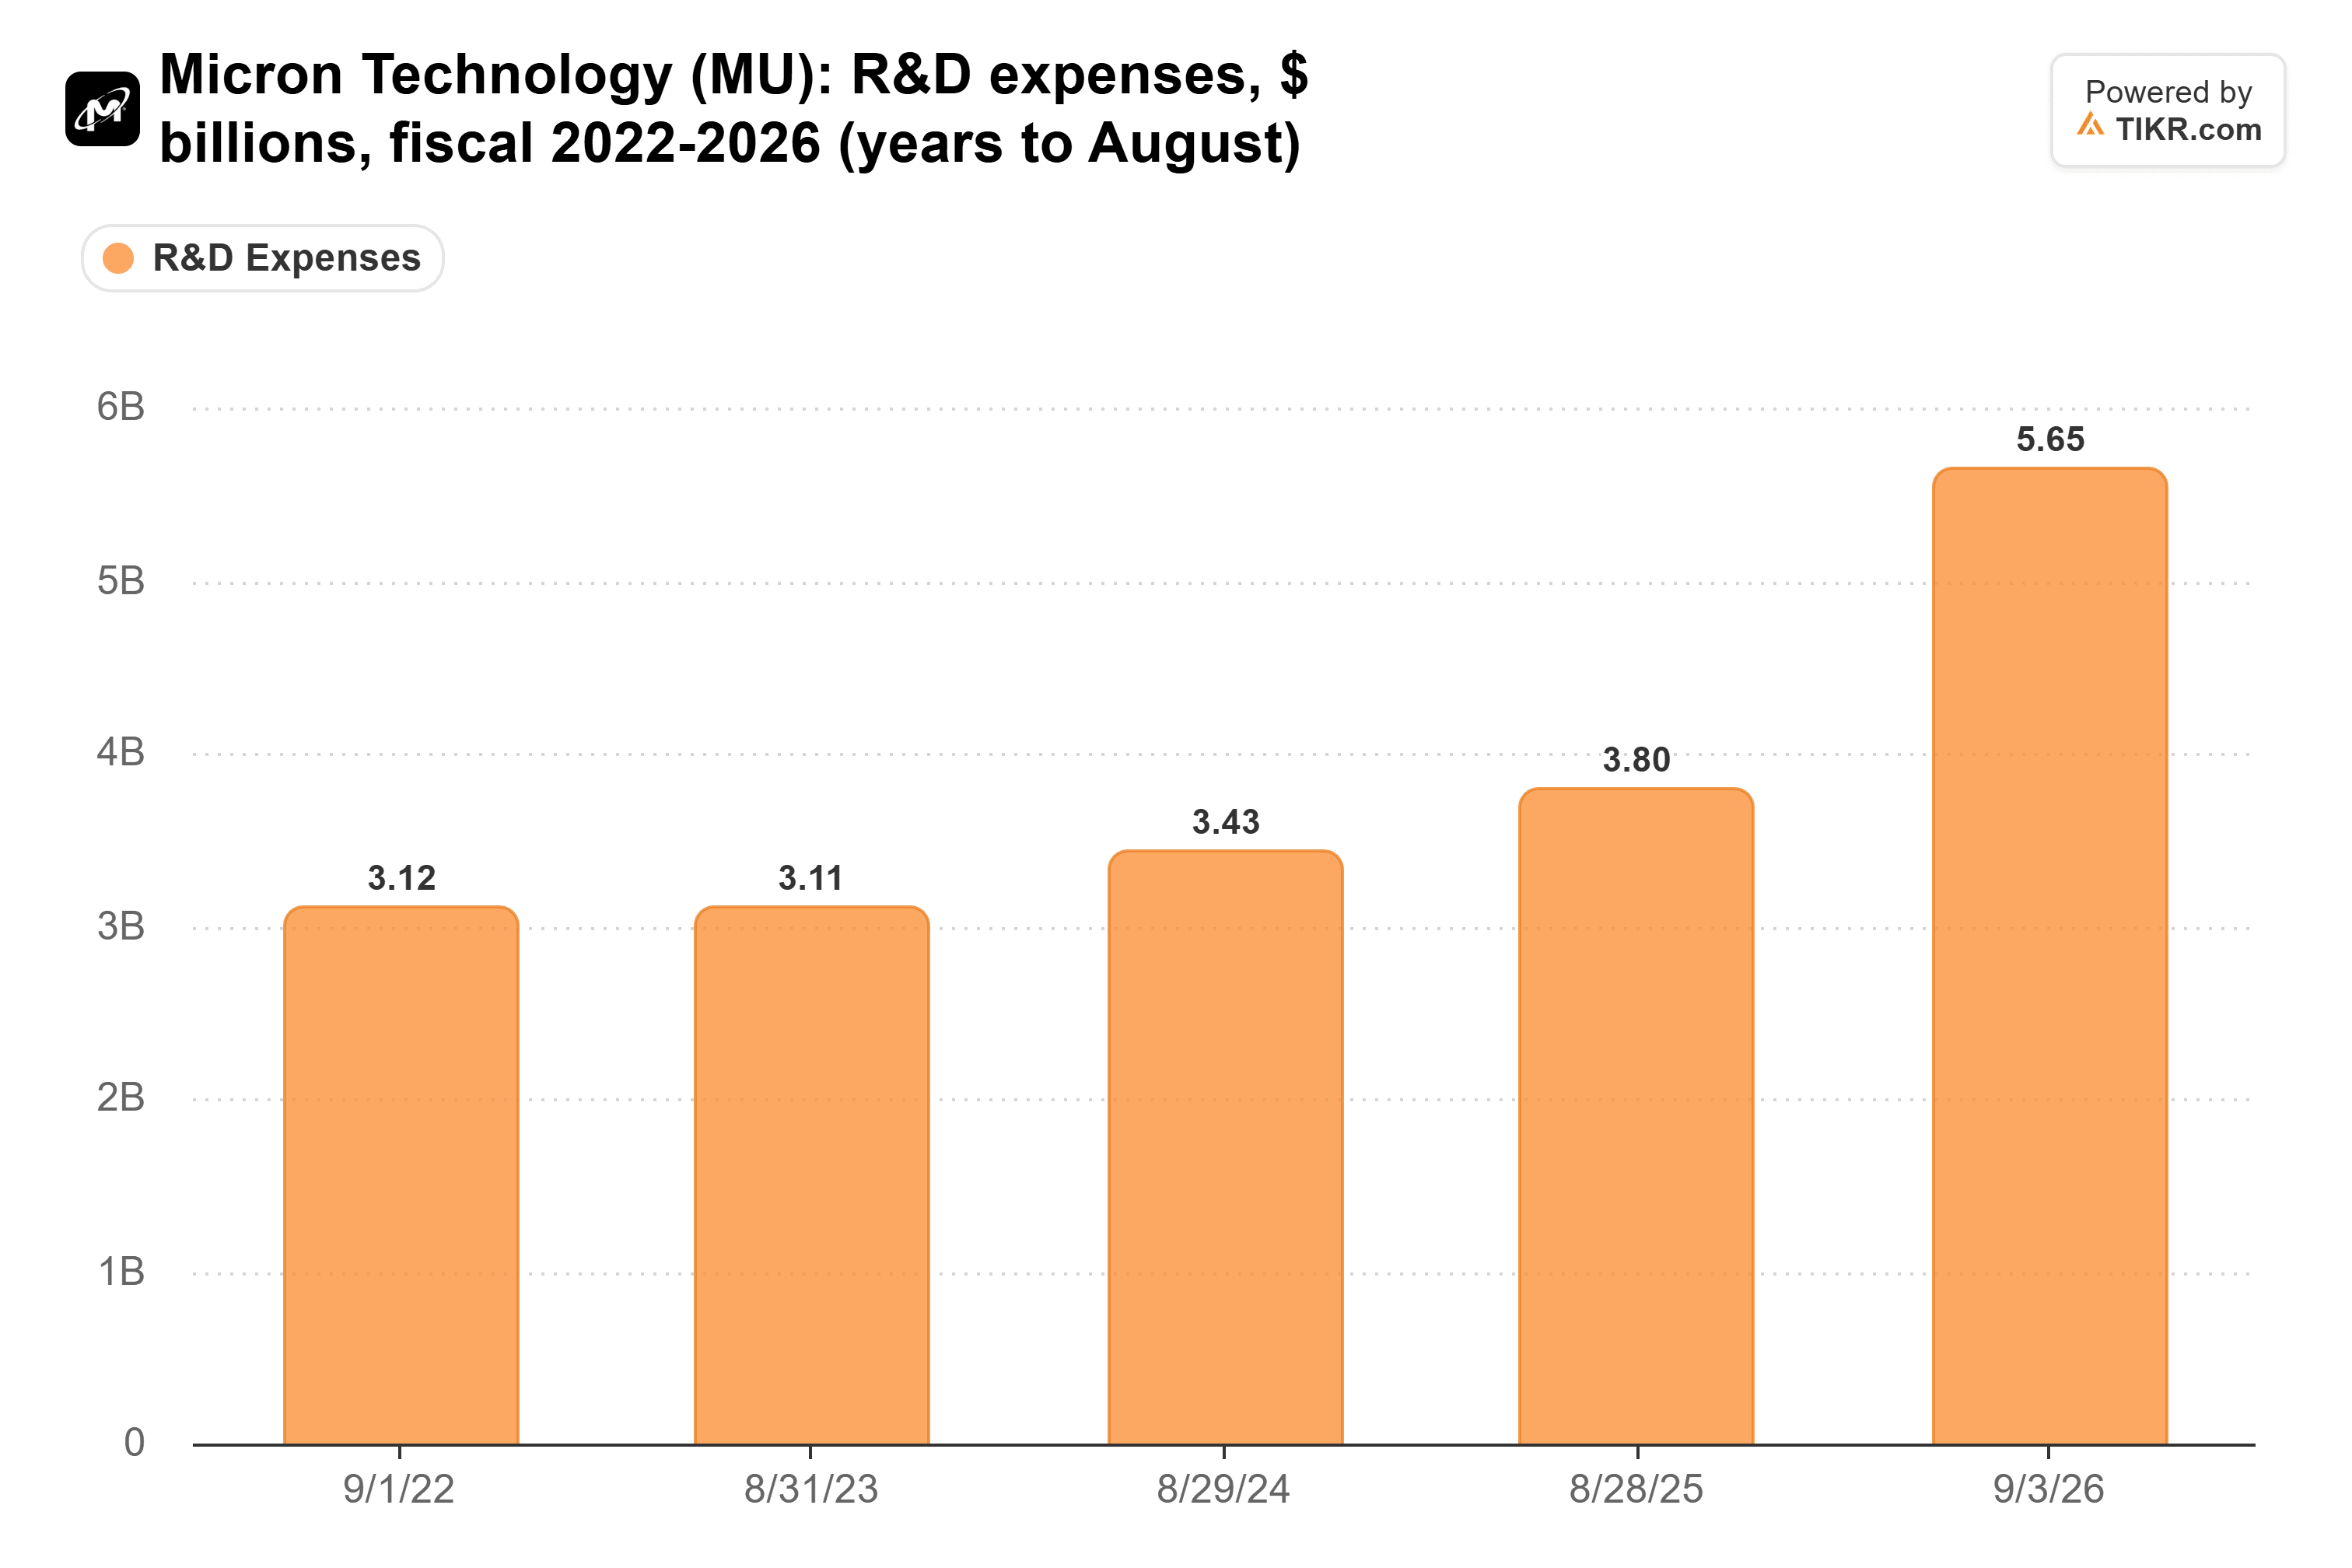
これは売上高の約4%に過ぎず、以前の約10%から低下しており、マイクロンのGAAP営業利益率は74.6%に達した。
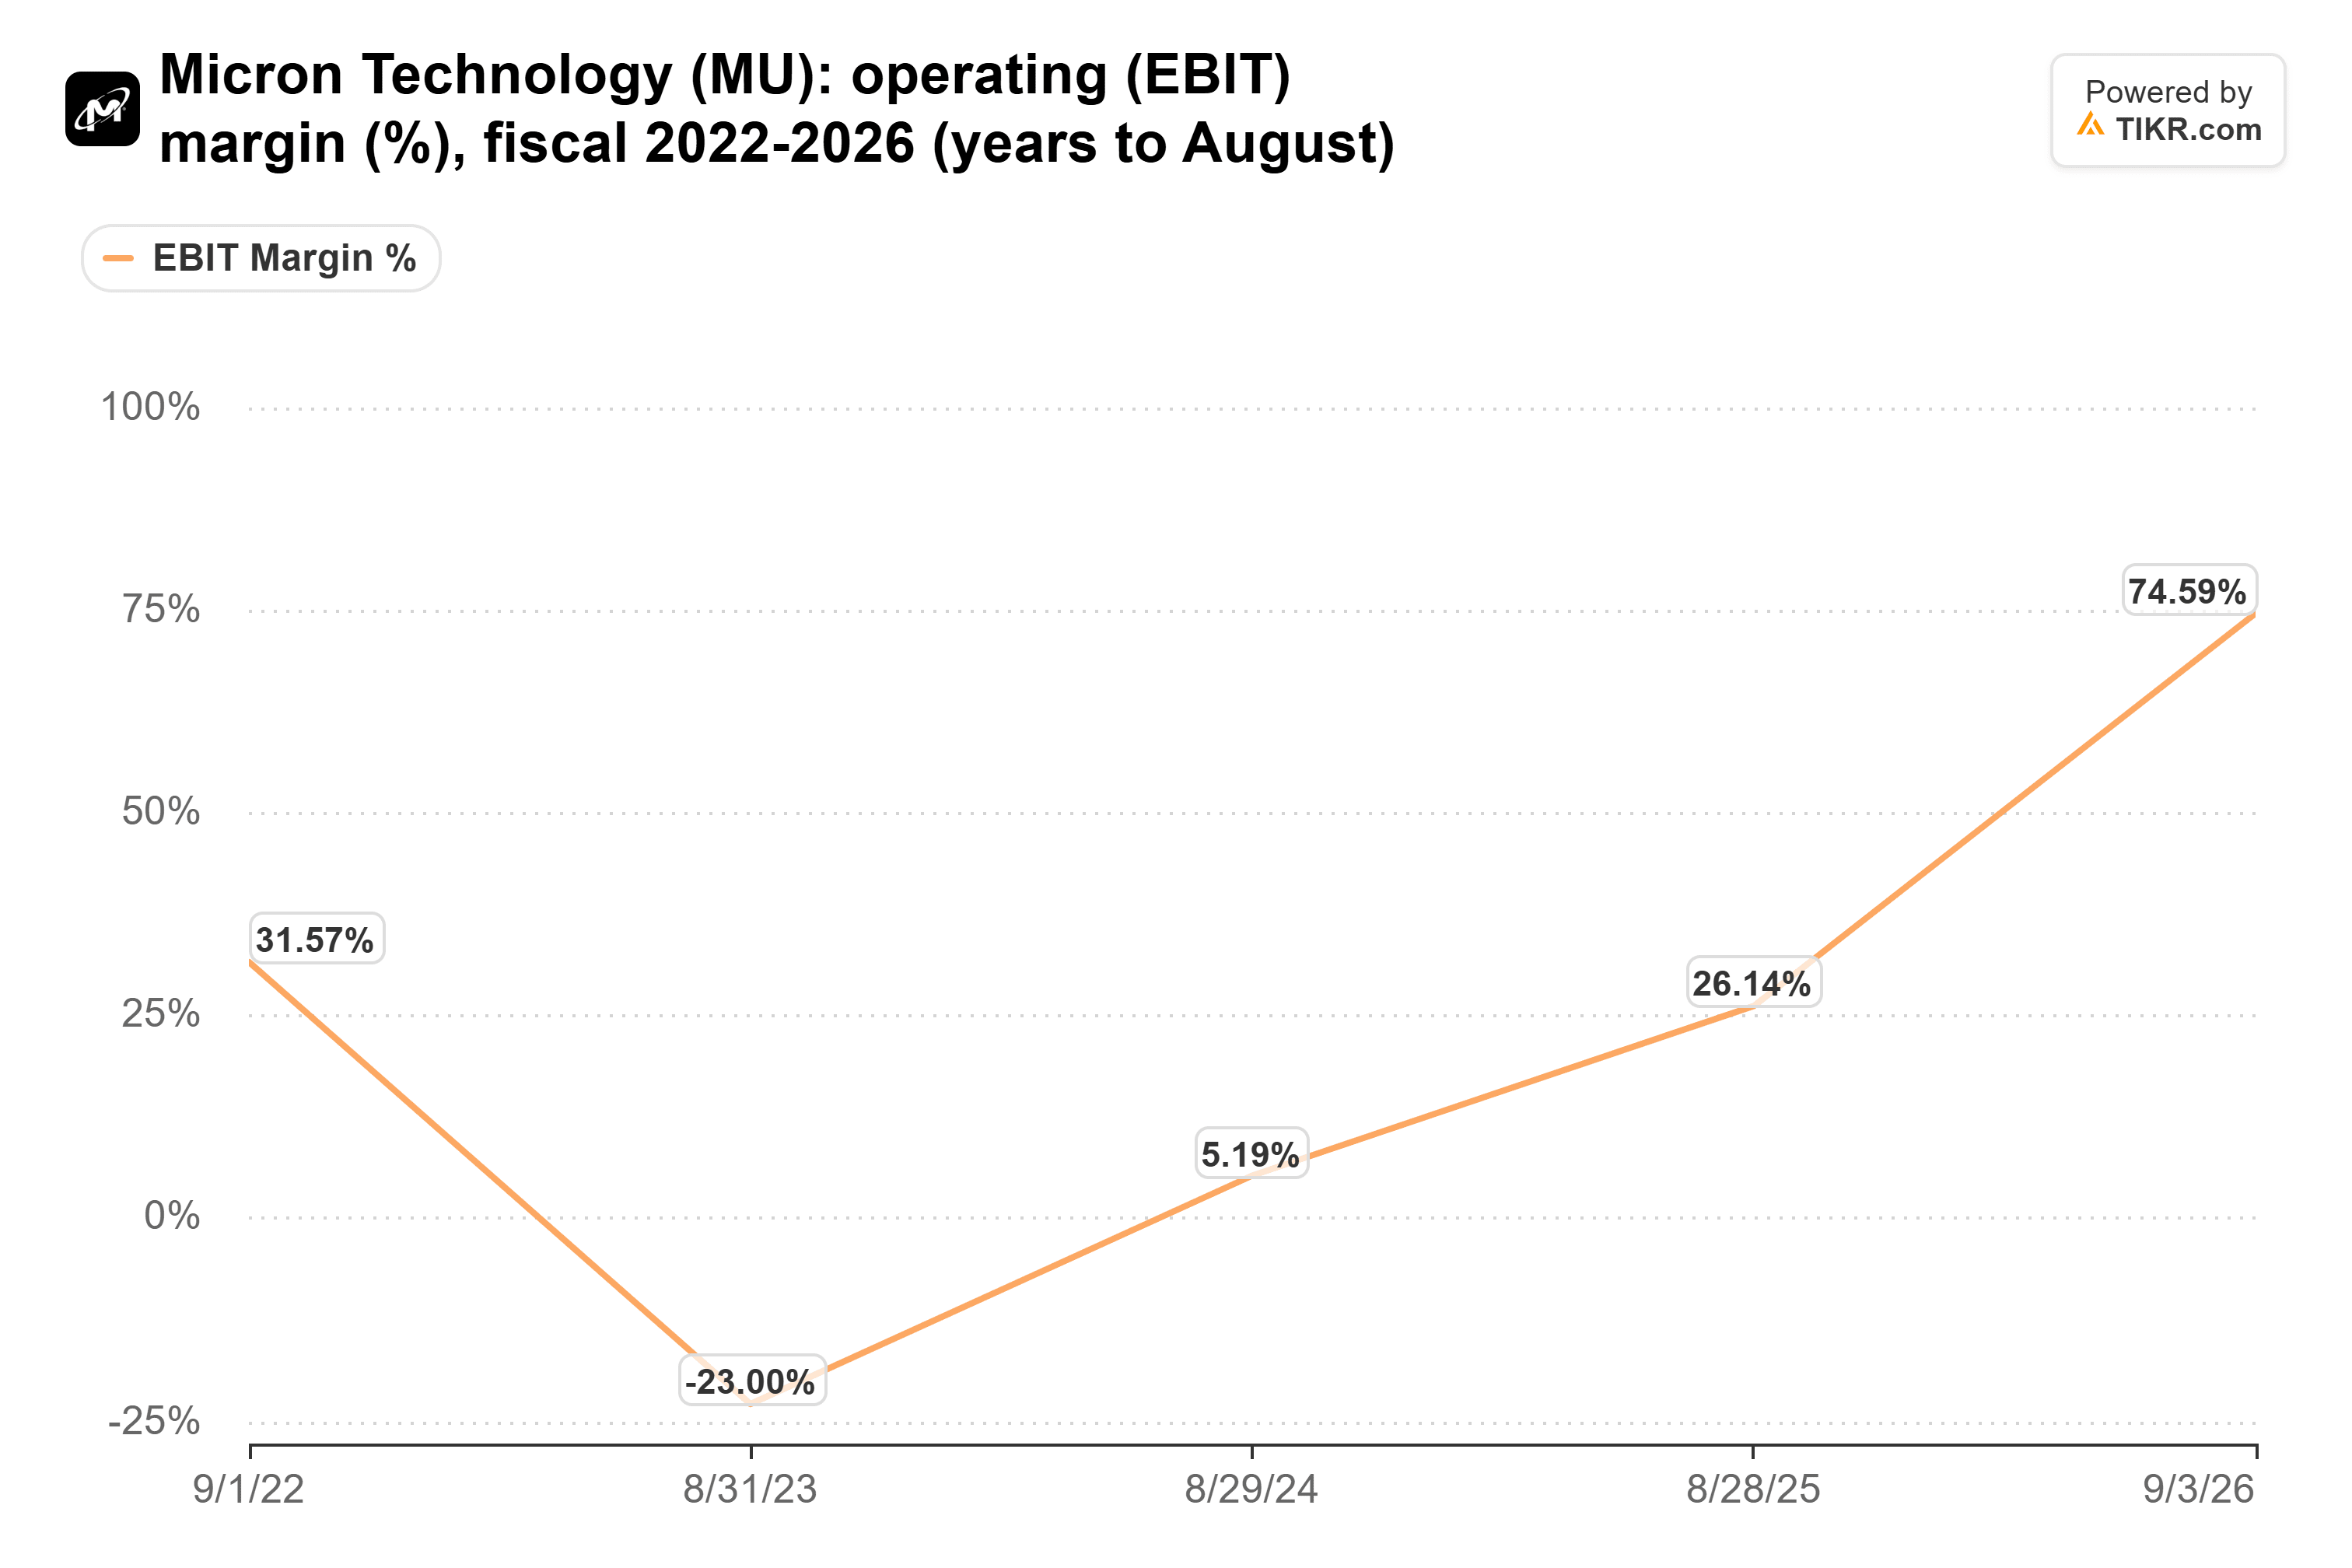
現時点では、支出が利益率の問題にはなっていない。
TIKRは49人のアナリストによるマイクロン評価を追跡。「買い」と評価するのは何人か?
マイクロンに対する「買い」「保有」「売り」の評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 マイクロンのアナリスト評価を見る
設計期間の短縮は新たな工場を建設しない
デボア氏は「目指している」と述べたが、具体的な時期は明言しなかった。従業員数は依然として増加している:「効率性が高まっているにもかかわらず、非常に労働集約的な事業であるため、人員の面でも会社を拡大している」。設計期間の短縮は、供給の真の制約であるウエハー生産量を増やすわけでもない。デボア氏は「メモリの逼迫が複数年にわたって続いている」ことへの答えとして新工建設を挙げ、最初の新ボイシ工場がウエハーを生産開始するのは2027年半ばまでかからない。
シノプシスにとっての問題は、設計そのものに対して報酬を得るのか、それともエンジニアに対して報酬を得るのかだ。12月8日の決算発表で明らかになるかもしれない。
設計数2倍化は、マイクロンの次の景気後退時に報われる
もしマイクロンがこの目標を達成すれば、それは真の強みとなり、メモリ価格が下落する時に最も重要になる。2023年度には、売上高は155億ドルにまで落ち込んだが、マイクロンは依然として31.1億ドル(売上高の約5分の1)をR&Dに費やし、57億ドル以上の営業損失を計上した。人員を2倍にせずに2倍のカスタム作業を行うチームは、次の景気後退期にも顧客を維持しつつ、R&Dが利益率を圧迫することを防げる可能性がある。
11月19日時点で、予想PERは4.0倍(過去5年平均は約14倍)であり、市場は景気サイクルの終わりを織り込んでいる。これが、マイクロンが前四半期にアップルを上回る利益を上げながらも、時価総額が1/6しかない理由だ。マイクロンは12月17日に2027年度第1四半期決算を発表する。証拠となるのは、設計サイクルの短縮化またはエンジニアあたりの完成設計数の増加であり、マイクロンはまだどちらの数値も開示していない。
では、マイクロン株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロンの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、独自の事業見通しを反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の購入または売却の推奨でもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!