主なポイント
- 米国株を72億ドル保有するファンドが、第3四半期に新規または追加で最大のポジションとした3銘柄は、アルファベット、アマゾン、ラム・リサーチでした。
- アルファベットとラム・リサーチは9月30日以降、それぞれ21%、38%下落している一方、アマゾンは3%上昇しています。
- アナリストの平均目標株価は、アルファベットの株価より47%高く、アマゾンより27%高く、ラム・リサーチより78%高くなっています。
- 最初に買うべきはアルファベットです:予想PERは約20倍で、ウォールストリートの最も低い目標株価でさえ現在の株価を上回っています。
ファンドの13F報告書を追うことは、多くの場合、すでに上昇した株を買うことを意味します。しかし、今回は異なります:同ファンドが新規で最大の賭けとした3銘柄のうち2つは、9月末時点よりも現在はるかに安くなっています。
エバーグリーン・クオリティ・ファンドGPが11月16日に提出した、9月30日で四半期を終えた13F報告書によると、アルファベット (GOOGL)、アマゾン (AMZN)、ラム・リサーチ (LRCX)が、新規または追加で最大のポジションとなりました。これら3銘柄の四半期末時点の価値は合計約20億ドルで、13Fが保有する72億ドル相当の米国株の4分の1以上を占めています。
アルファベットが最大の賭けに
エバーグリーンは6月30日時点ではアルファベットをわずかしか保有していませんでした。しかし、9月30日までに269万株、9億2500万ドル相当を保有し、13Fポートフォリオの12.8%を占める最大の保有銘柄となりました。
同株は9月30日の株価から21%下落し、11月19日には過去1年間で最も安い終値をつけました。最大の打撃は10月28日に発表された第3四半期決算後に訪れました。アルファベットは翌日に13%下落しました。これは、同四半期の設備投資(キャピタル・エクスペンディチャー)が514億ドルに達し、事業活動で生み出された423億ドルのキャッシュを上回ったためです。経営陣は、この支出が2027年に大幅に増加すると見込んでいます。
アルファベットは11月19日にさらに3%下落しました。この日はアンソロピックがナスダックに上場した日です。アンソロピックの修正済みS-1によると、IPO後、グーグルはアンソロピックの13.7%を、アマゾンは14.7%を保有することになるため、新株の値動きは両社の業績に影響を与えることになります。また、取引の約40%が初日から自由に売買可能となっています。
TIKRはアルファベットについて58人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
アルファベットの買い、保有、売りの評価の内訳と、ウォールストリートの売上高・利益予測を一箇所でご覧いただけます。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。アルファベットのアナリスト評価を見る
アマゾンは持ちこたえ、その理由はAWS
アマゾンは新規ポジションでした:261万株、6億5000万ドル相当で、13Fポートフォリオの9.0%を占め、ファンドの第2位の保有銘柄です。9月30日以降に上昇したのは、この3銘柄の中で唯一で、3%の上昇です。
10月29日、アマゾンは第3四半期のAWS売上高が39%増の460億ドルに達し、クラウド部門では約5年で最速の成長を記録したと報告しました。また、会社全体の営業利益率は13.9%で、過去最高を記録しました。その後、CEOのアンディ・ジャシーは11月17日のCNBCのインタビューで、コンピュート能力は2027年分はほぼ確保済みで、「かなりの部分」が2028年分、「相当な部分」が2029年分も確保されていると述べました。
彼はまた、今年の設備投資は約2200億ドルになると見込んでおり、2027年には「実質的に増加する」としています。コンセンサスでは、フリーキャッシュフローは今年は412億ドルの流出となるが、2028年にはプラスに転じると予測されています。
ラム・リサーチが最も大きな打撃を受ける
ラム・リサーチもファンドにとって新規銘柄でした:130万株、4億2800万ドル相当で、13Fポートフォリオの5.9%を占め、第4位の保有銘柄です。同株は9月30日の株価から38%下落し、52週高値からは54%下に位置しています。
半導体製造装置株はすでに下落していましたが、中間選挙後に売りが加速しました。ラム・リサーチはこれに対し、250億ドルという自社株買い(直近終値時点の時価総額の約10分の1に相当)で応じました。下落後も、同株は1年前の終値149ドルを大きく上回っています。
ウォールストリートは株価下落に追随せず
3銘柄すべてのアナリスト平均目標株価は、2銘柄が高値から大きく下落しているにもかかわらず、1年前よりも高くなっています。アルファベットのコンセンサス目標株価は、過去1年間で318ドルから400ドルに上昇しました:
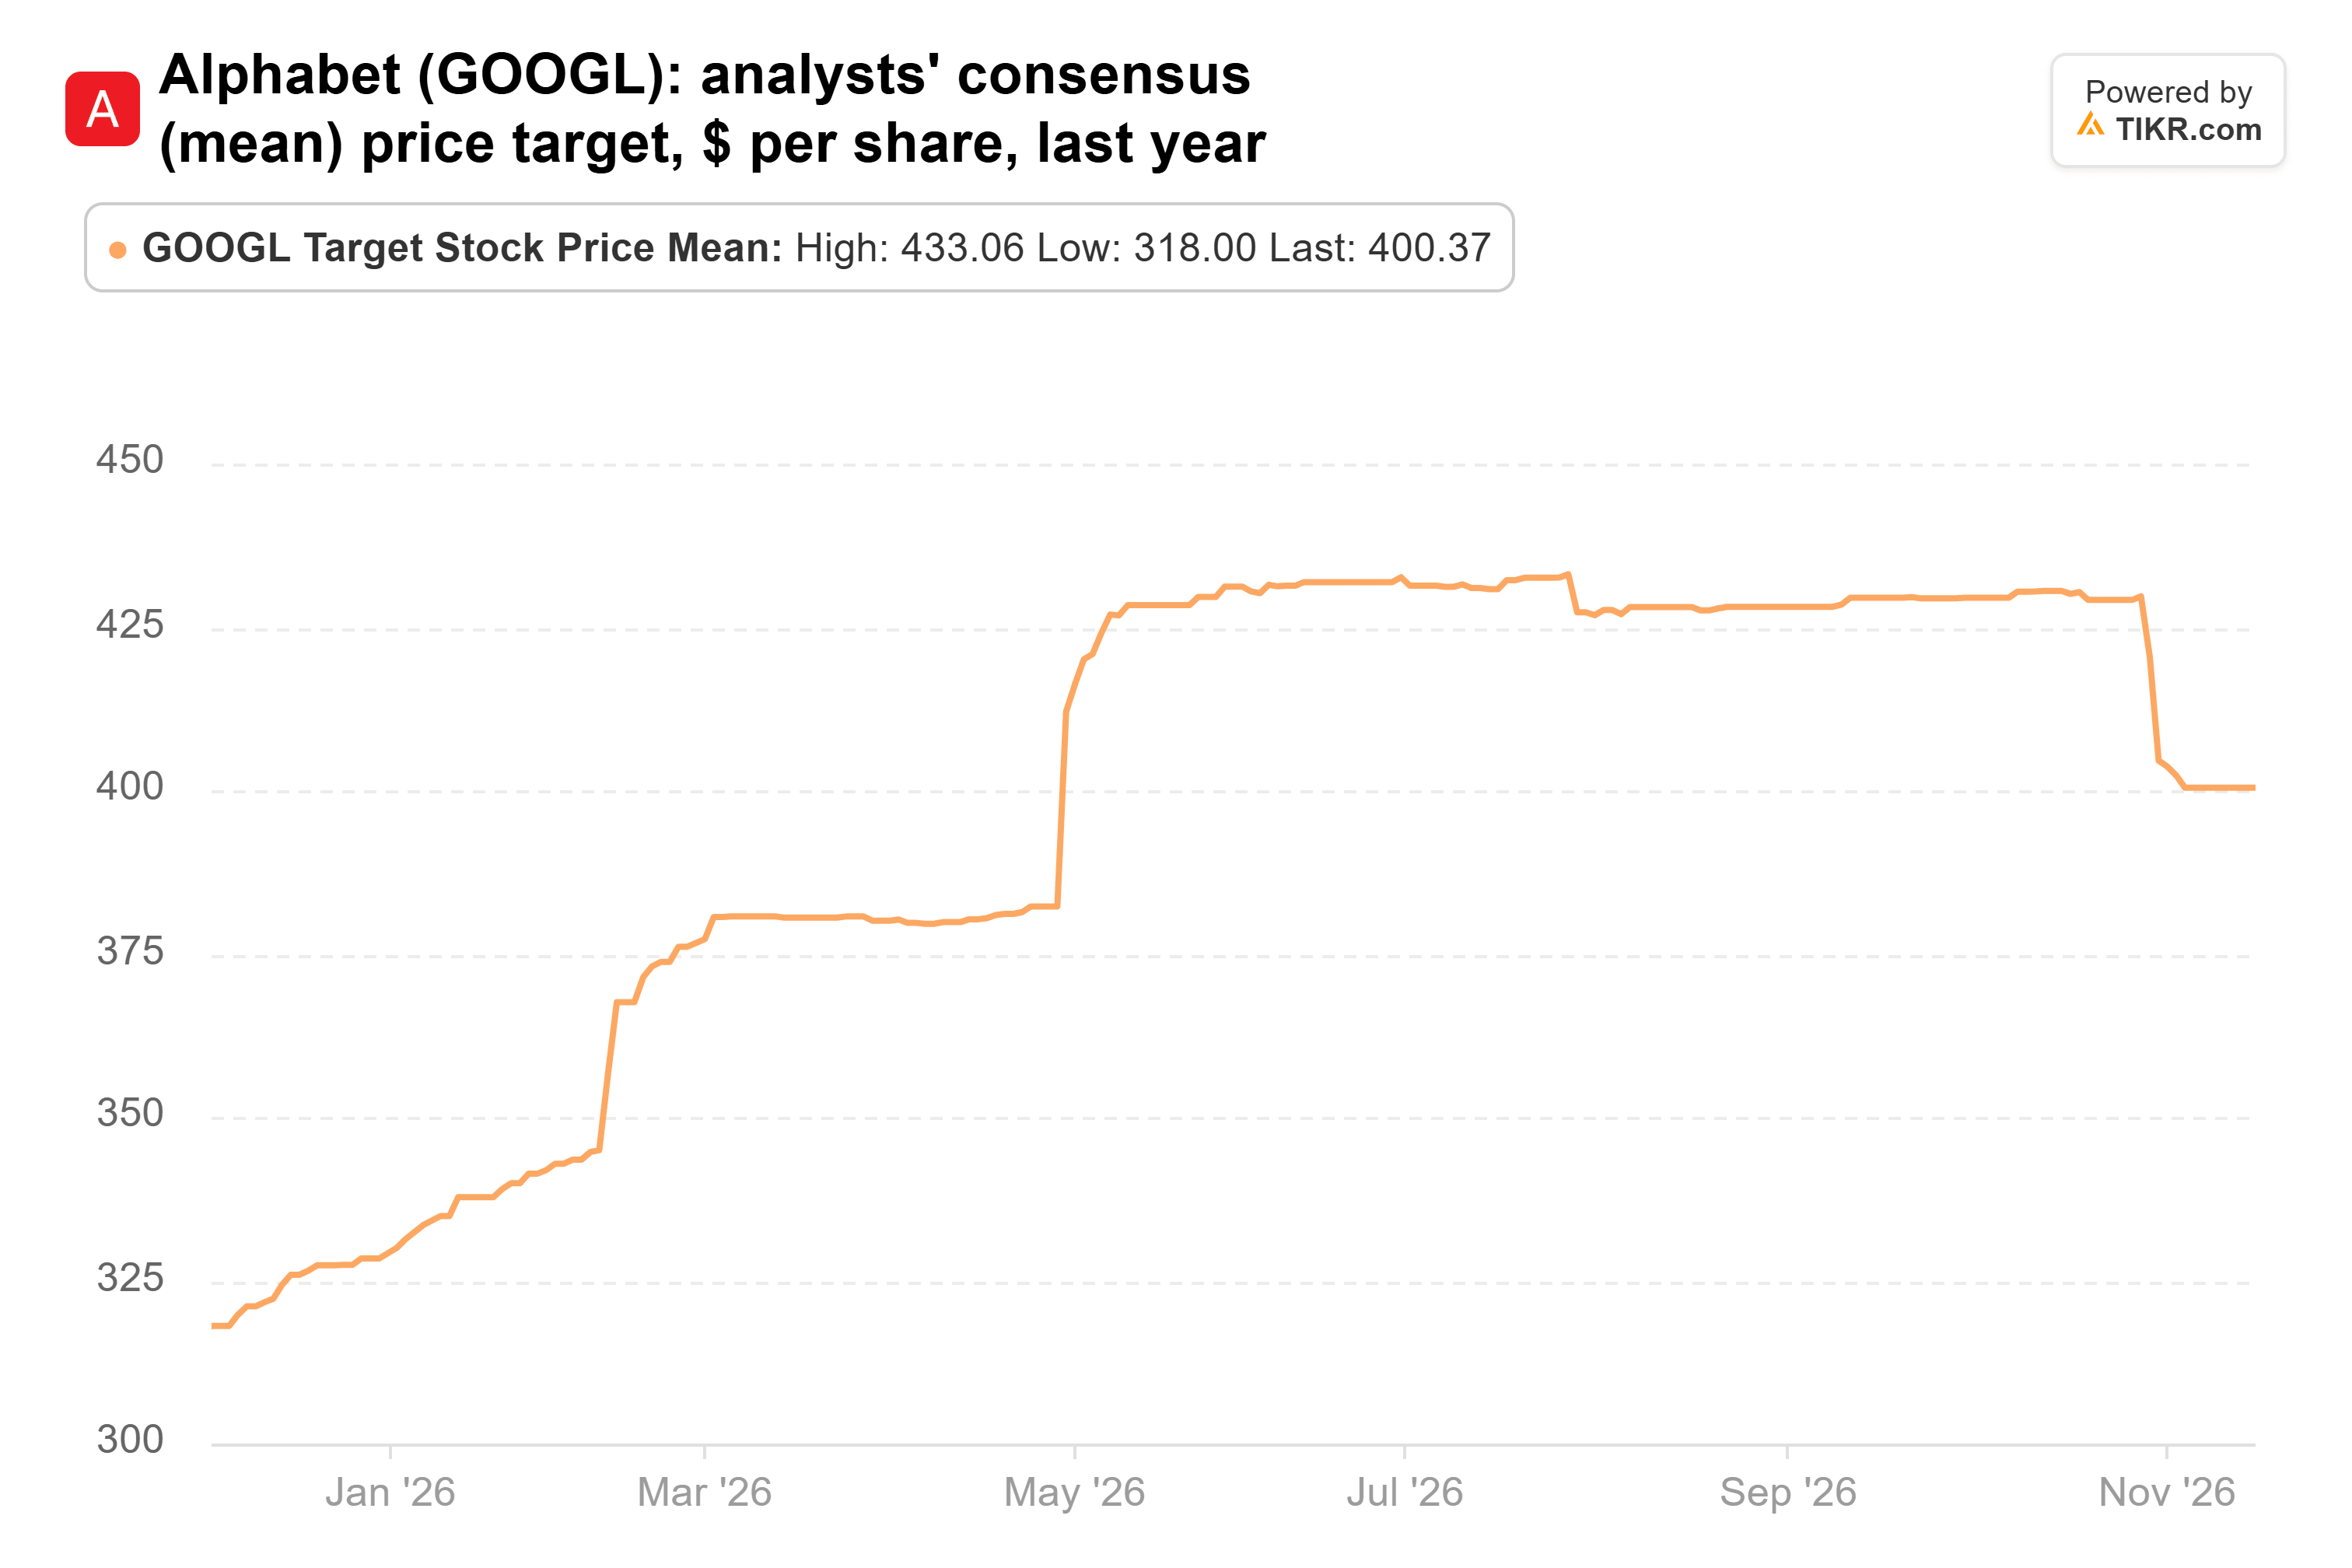
これは直近終値より47%高く、最も低い目標株価である300ドルでさえ現在の株価を上回っています。アルファベットの予想PERは約20倍です。
アマゾンのコンセンサス目標株価は、同じ期間に293ドルから326ドルに上昇しました:
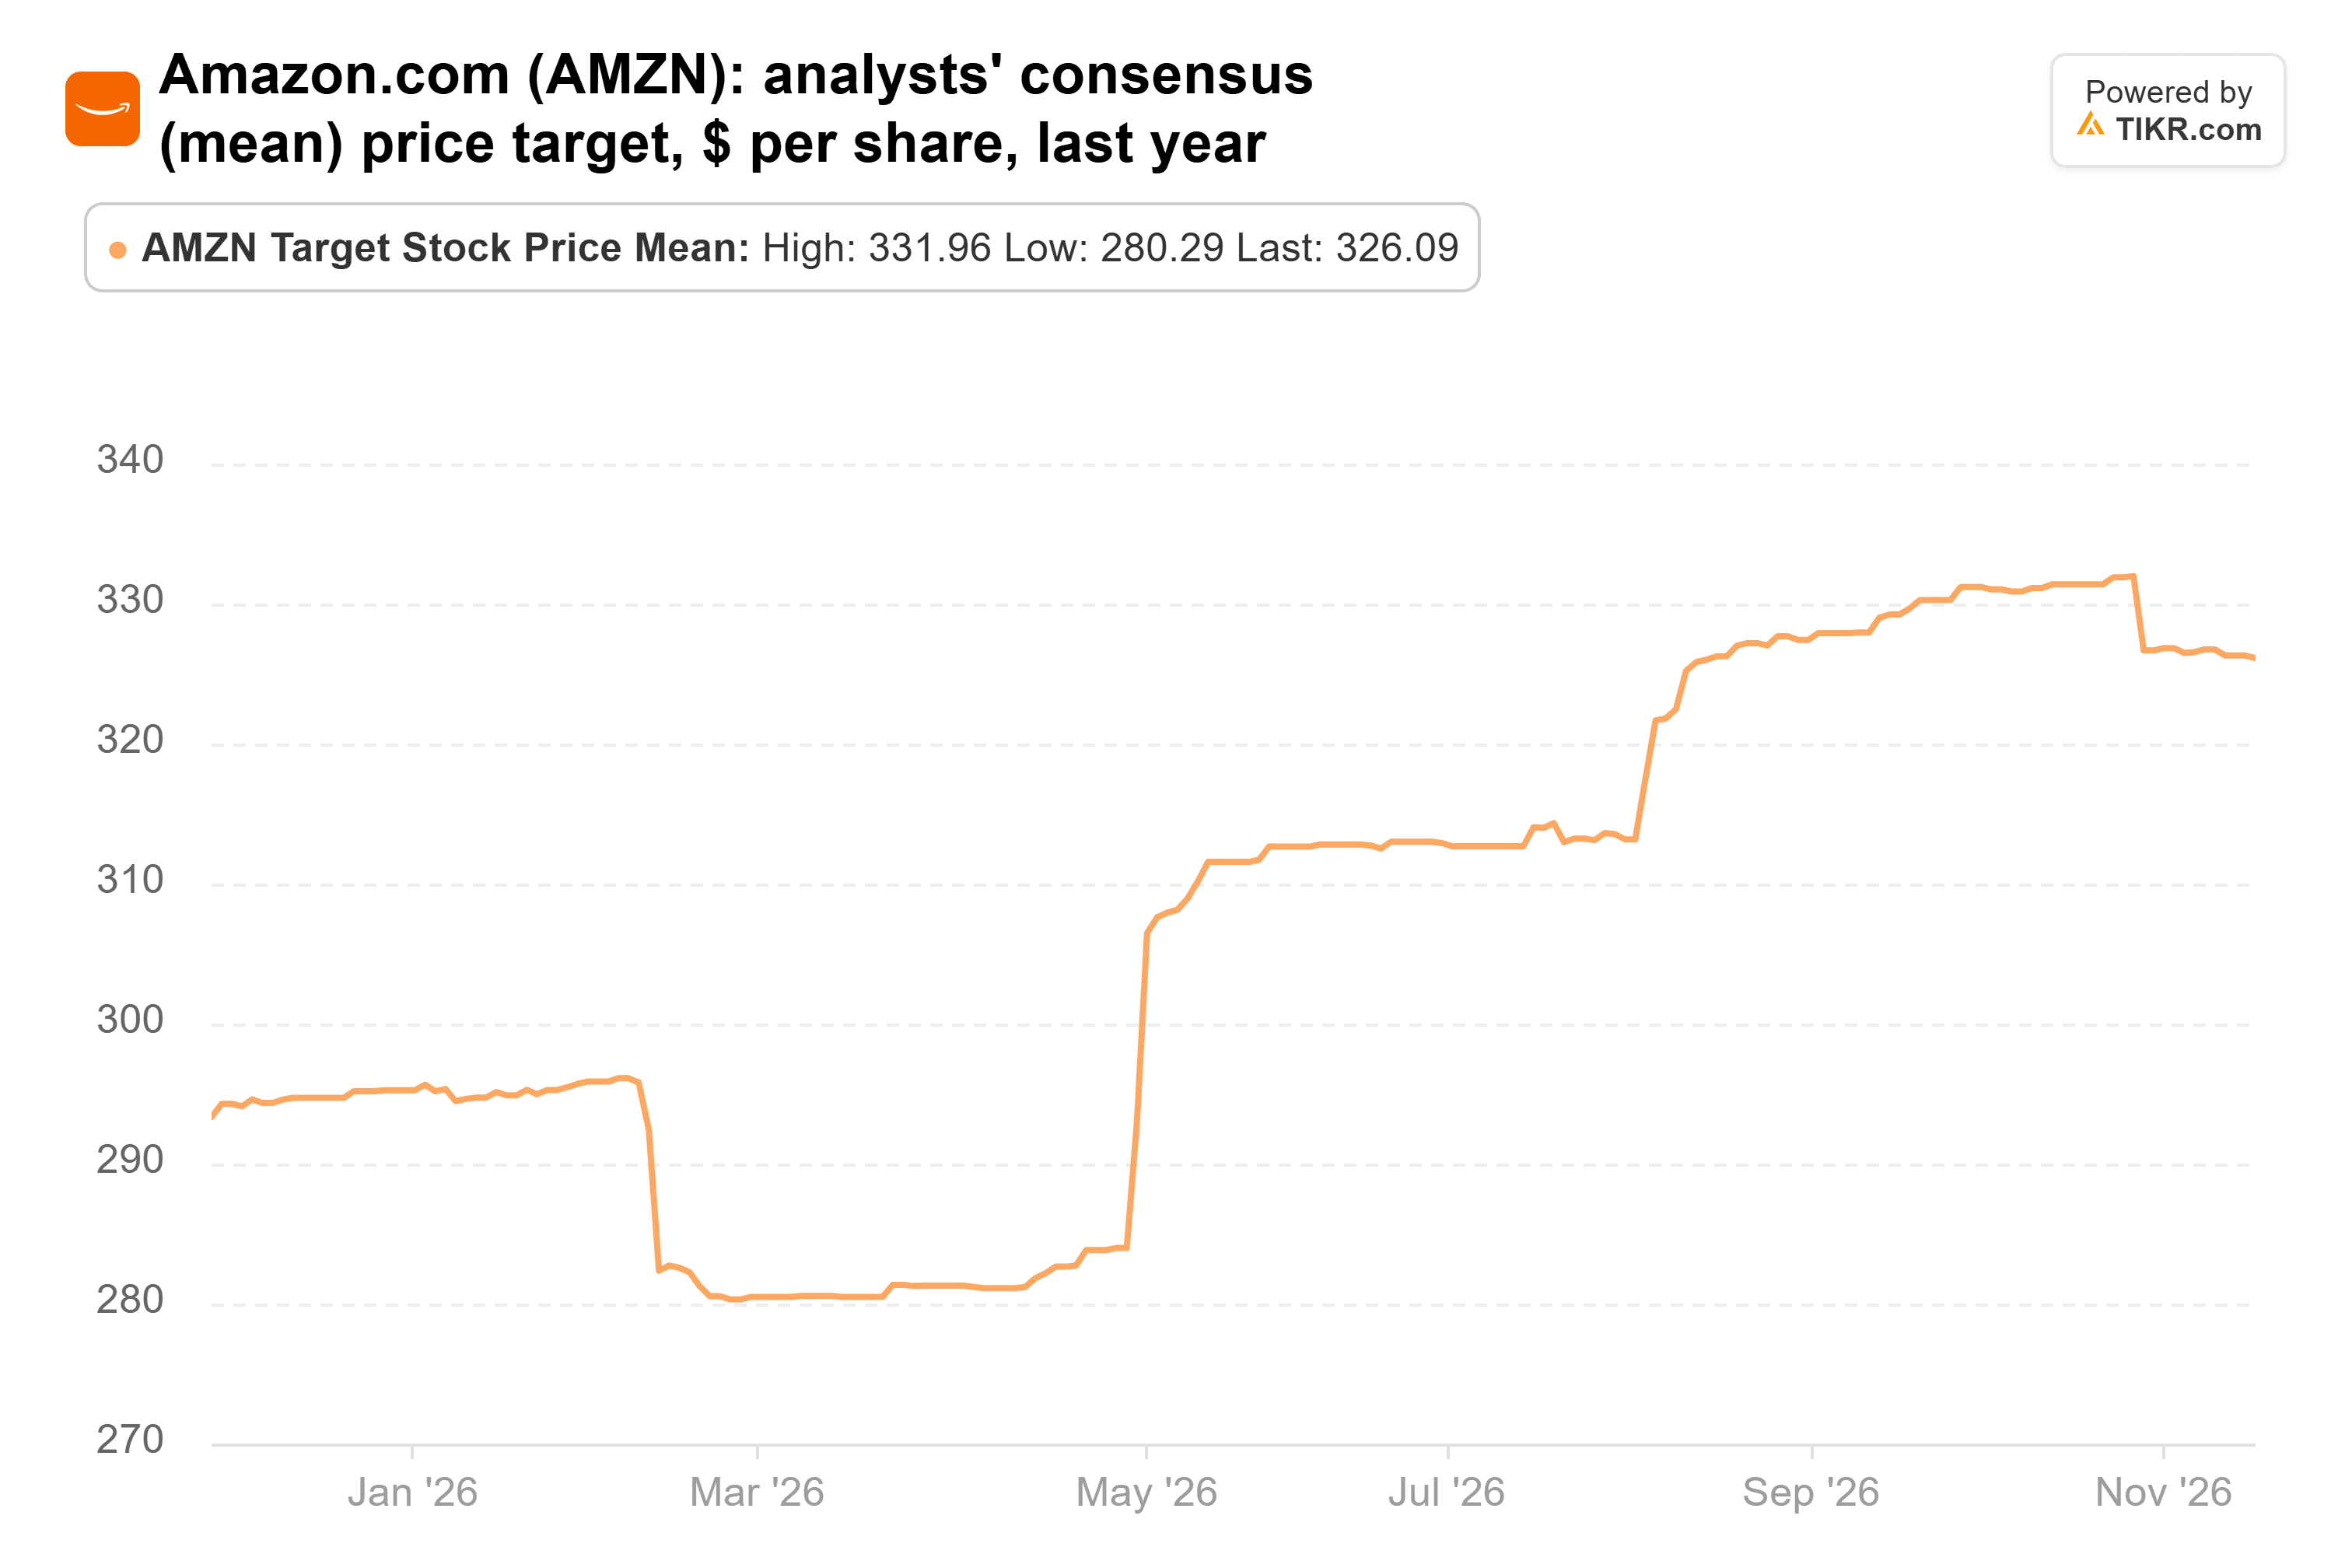
これは現在の株価より27%高く、予想PERは約26倍です。これは、2014年以降で最も低い四半期末の数値(2026年3月の約27倍)に近く、過去5年間の平均である約49倍を大きく下回っています。
ラム・リサーチの平均目標株価は159ドルから362ドルへと2倍以上に上昇し、10月のピークである378ドルからわずかに下落しただけです:
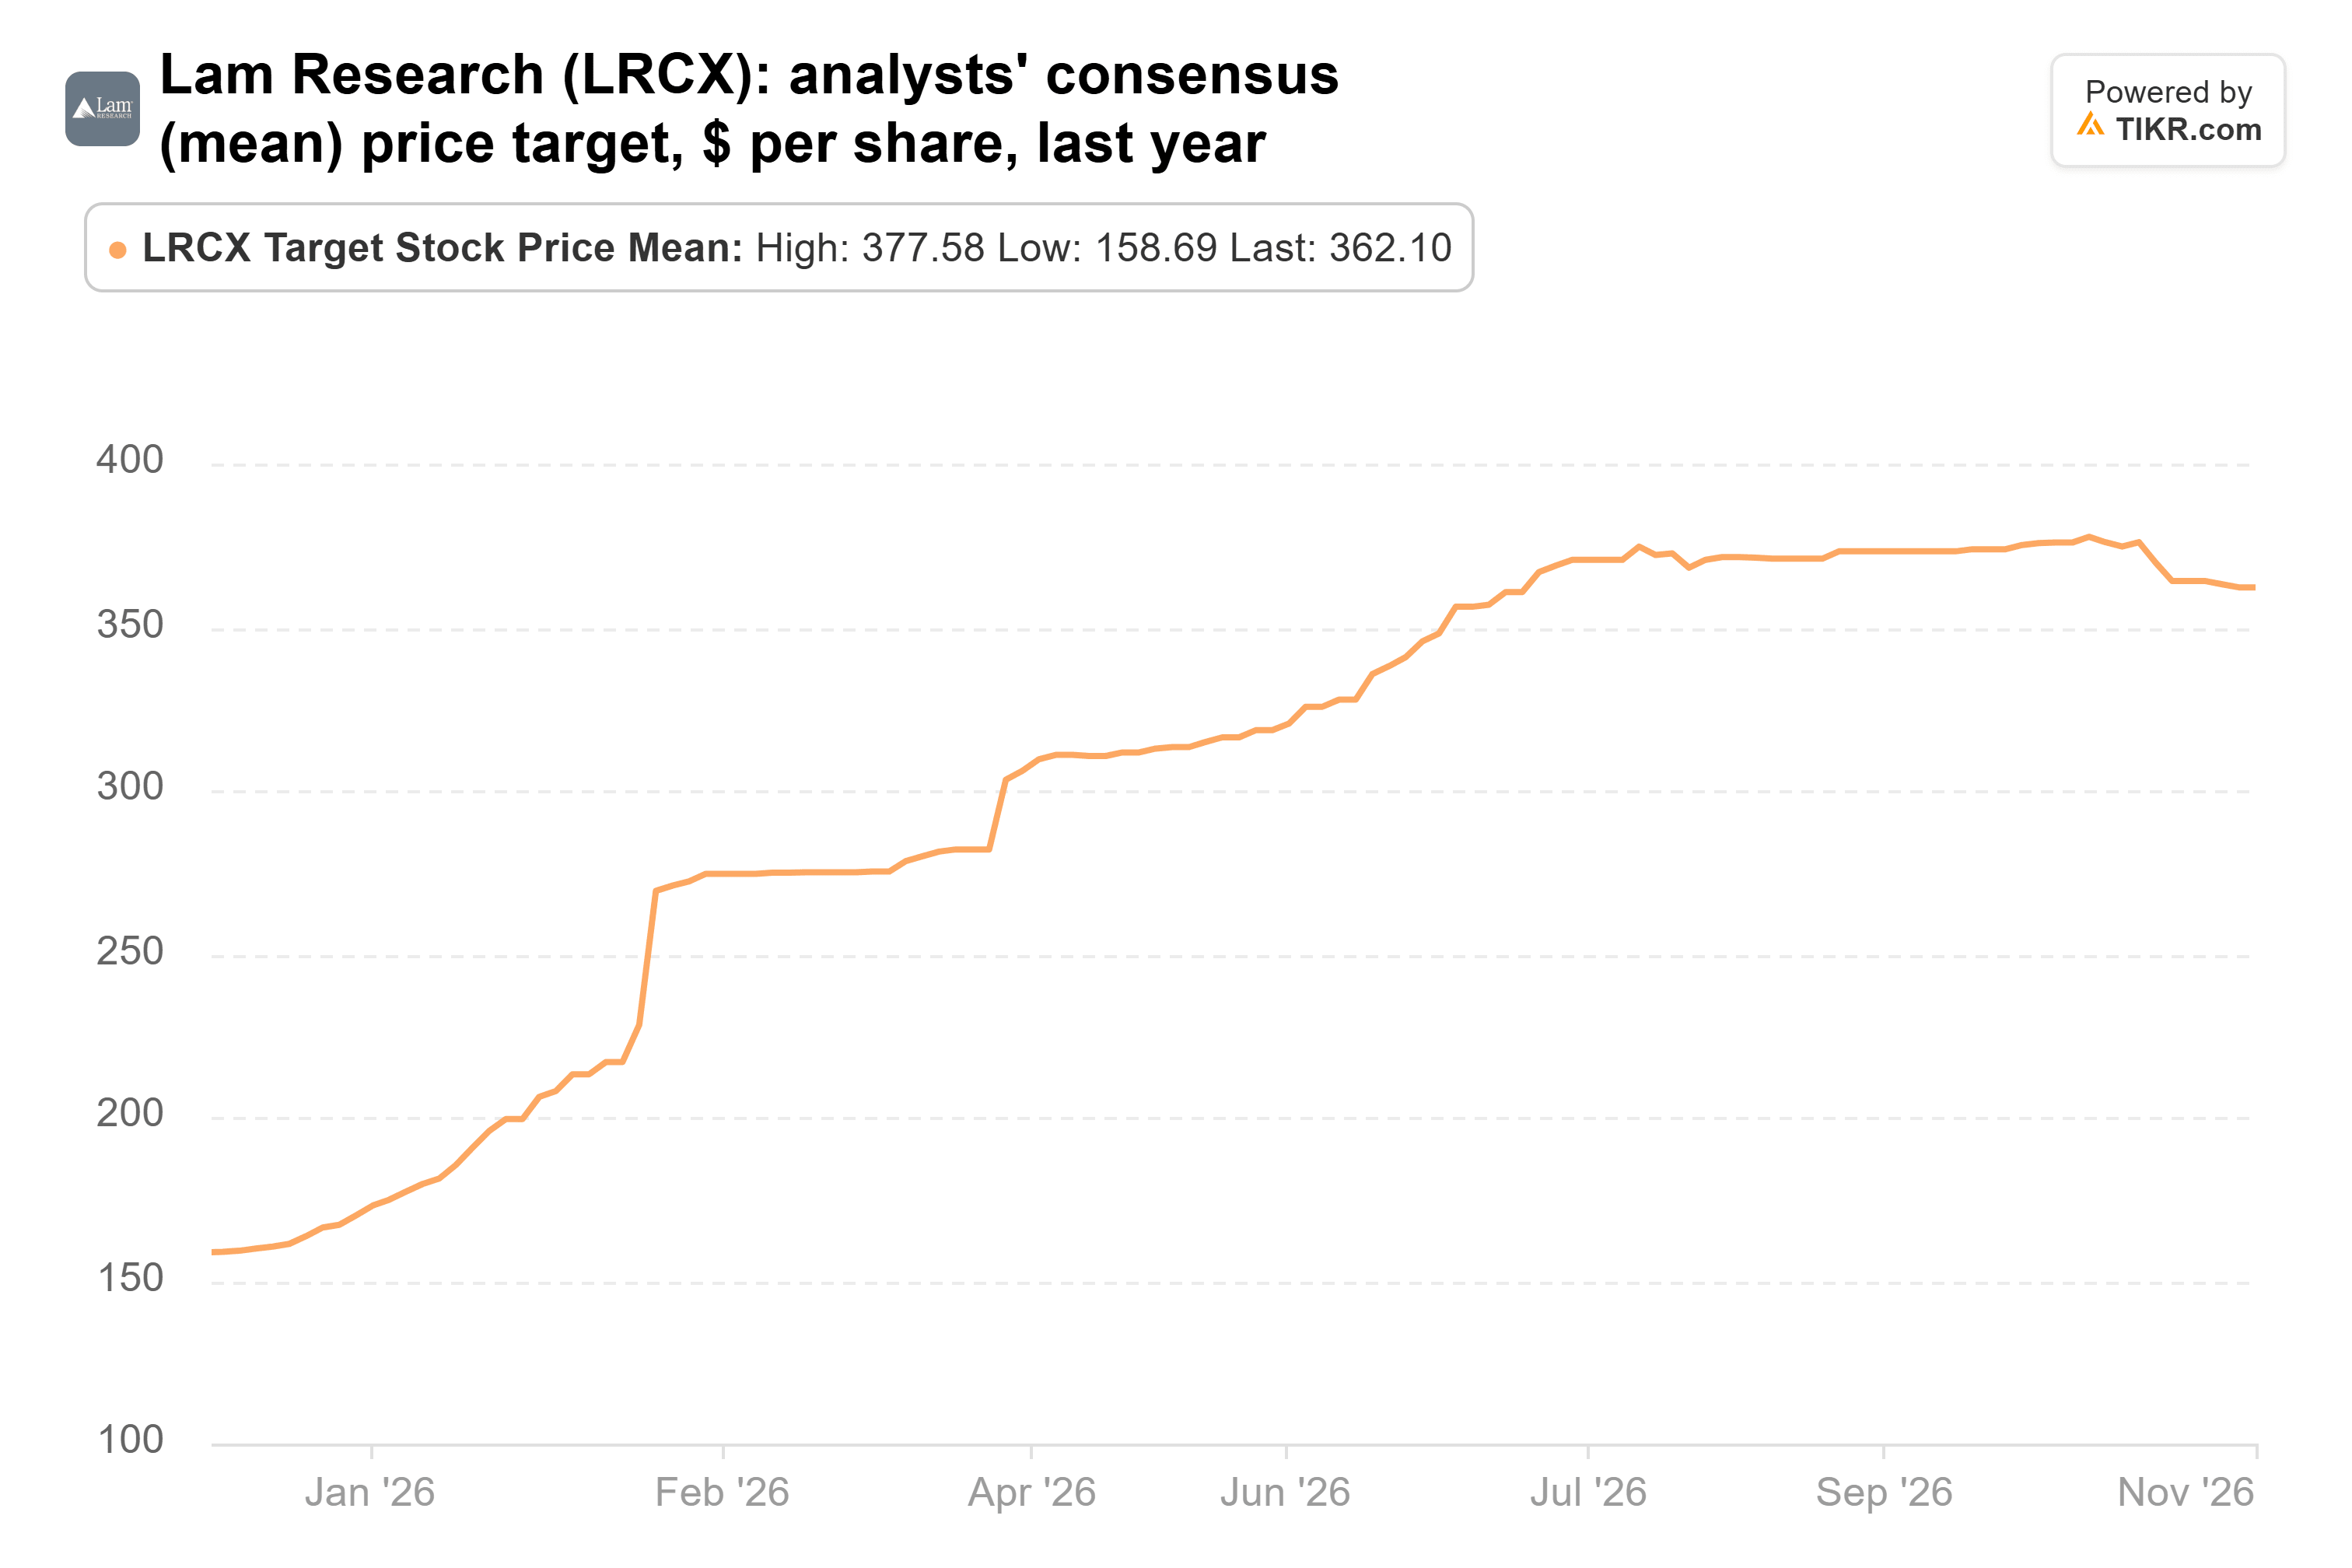
これは現在の株価より78%高く、予想PERは約20倍です。最も低い目標株価である255ドルでさえ現在の株価を上回っています。
最初に買うべきはアルファベット
3銘柄すべてが、AIインフラ構築が継続して成果を上げることを必要としています。また、上位2銘柄はそのための資金を借り入れています:アルファベットの総負債は9月30日時点で1420億ドルに達し、1年前の337億ドルから増加しました。
もし今日、3銘柄のうち1つを選ばなければならないとしたら、それはアルファベットです。現在、支出が営業キャッシュフローを上回っていますが、9月30日時点で2650億ドルの現金及び短期投資を保有しており、インフラ構築が成果を上げるまでの間を十分に支えるだけの資金があります。ファンドの筆頭銘柄を四半期末の株価を大きく下回る価格で買うことは、私にとっては良い取引のように思えます。ラム・リサーチは平均目標株価までの上昇余地が最も大きいですが、半導体製造装置株が底を打つのをまずは確認したいところです。
次の試練は来年初めに訪れます。3銘柄すべてが第4四半期決算を発表し、アルファベットとアマゾンが2027年の支出額を明らかにするからです。アルファベットについては、営業活動によるキャッシュフローが設備投資に再び追いつくかどうかが注目すべき数字です。エバーグリーンの次の13F報告書(2月中旬提出予定)は、同ファンドが保有を続けているかどうかを示すでしょう。
では、アルファベットの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、アルファベットの価値がどの程度になる可能性があるかを確認できます。ウォールストリートのコンセンサス予測から始めることも、ビジネスに対するご自身の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!