

主なポイント
- 現在の株価では、月々1,000ドルの配当を得るには、デューク・エナジー株2,765株、アメリカン・エレクトリック・パワー株3,093株、またはコンソリデーテッド・エジソン株3,381株が必要です。
- デューク・エナジーが最も安く、約358,800ドルで、これはコンソリデーテッド・エジソンよりも約44,700ドル安いですが、利益のうち最も多くを配当として支払っています:2025会計年度の正規化EPSの67%です。
- アメリカン・エレクトリック・パワーは、2027年から2031年にかけて年間9%から11%の利益成長を見込んでいますが、経営陣は配当の引き上げを年間約2%と見込んでいます。
- コンソリデーテッド・エジソンの60%という配当性向、より低い負債、そして52年連続の配当引き上げは、3社の中で最も安全な配当をもたらします。
確実な配当収入を求める退職者は、デューク・エナジー (DUK)、コンソリデーテッド・エジソン (ED)、アメリカン・エレクトリック・パワー (AEP) のような公益事業株に注目するでしょう。そこで、仮にこの3社のうち1社だけで月々1,000ドルの配当を得たい退職者を想定してみましょう。
現在の株価では、デューク・エナジー株2,765株、約358,800ドル(利回り3.3%)が必要です。AEPは3,093株、約387,100ドル(利回り3.1%)が必要です。コン・エジソンは3,381株、約403,600ドル(利回り3.0%)が必要です。
つまり、デュークの配当を得るためのコストは、コン・エジソンよりも約44,700ドル安いことになります。しかし、それは同じくらい安全でしょうか?
| 銘柄 | 必要株数 | コスト | 利回り | 月間収入 | 2025会計年度 正規化EPSに対する配当性向 | 2026会計年度 (コンセンサス) |
|---|---|---|---|---|---|---|
| デューク・エナジー | 2,765 | $358,842 | 3.3% | $1,000 | 67% | 65% |
| コンソリデーテッド・エジソン | 3,381 | $403,556 | 3.0% | $1,000 | 60% | 58% |
| アメリカン・エレクトリック・パワー | 3,093 | $387,058 | 3.1% | $1,000 | 63% | 60% |
出典: TIKR、現在の株価、各配当は現在のレートに基づく。
退職者に6%以上の利回りをもたらす6つの安全な配当株
現在、年間6%以上の配当を支払う銘柄は100以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち本当に退職者にとって安全だと考えられるのはわずか6銘柄であると私たちは確信するに至りました。
これらはすべて、私たちの新しい投資レポートの一部としてご提供しています。アクセス方法の詳細はこちらをご覧ください。
デューク・エナジーの配当カバー率は改善を続けている
デューク・エナジーの利益は、料金値上げとデータセンターからの新たな需要により成長しています。調整後EPSは、2026年第3四半期に前年同期の1.81ドルから1.99ドルに上昇し、経営陣は2026年の業績見通しを6.70ドルから6.80ドルの範囲に絞り込みました。これはアナリストが予想する6.75ドル前後です。11月17日、ノースカロライナ州の規制当局は、同社の2件の料金改定申請和解を9.8%の株主資本利益率で承認し、新しい料金は2027年1月1日に開始されます。
デュークの配当は、2025会計年度の正規化EPS(1株あたり6.31ドルに対し4.22ドル)の67%を占め、アナリストは2026会計年度に65%になると予想しています。これは3社の中で最も高い割合ですが、2018会計年度の77%からは低下しています:
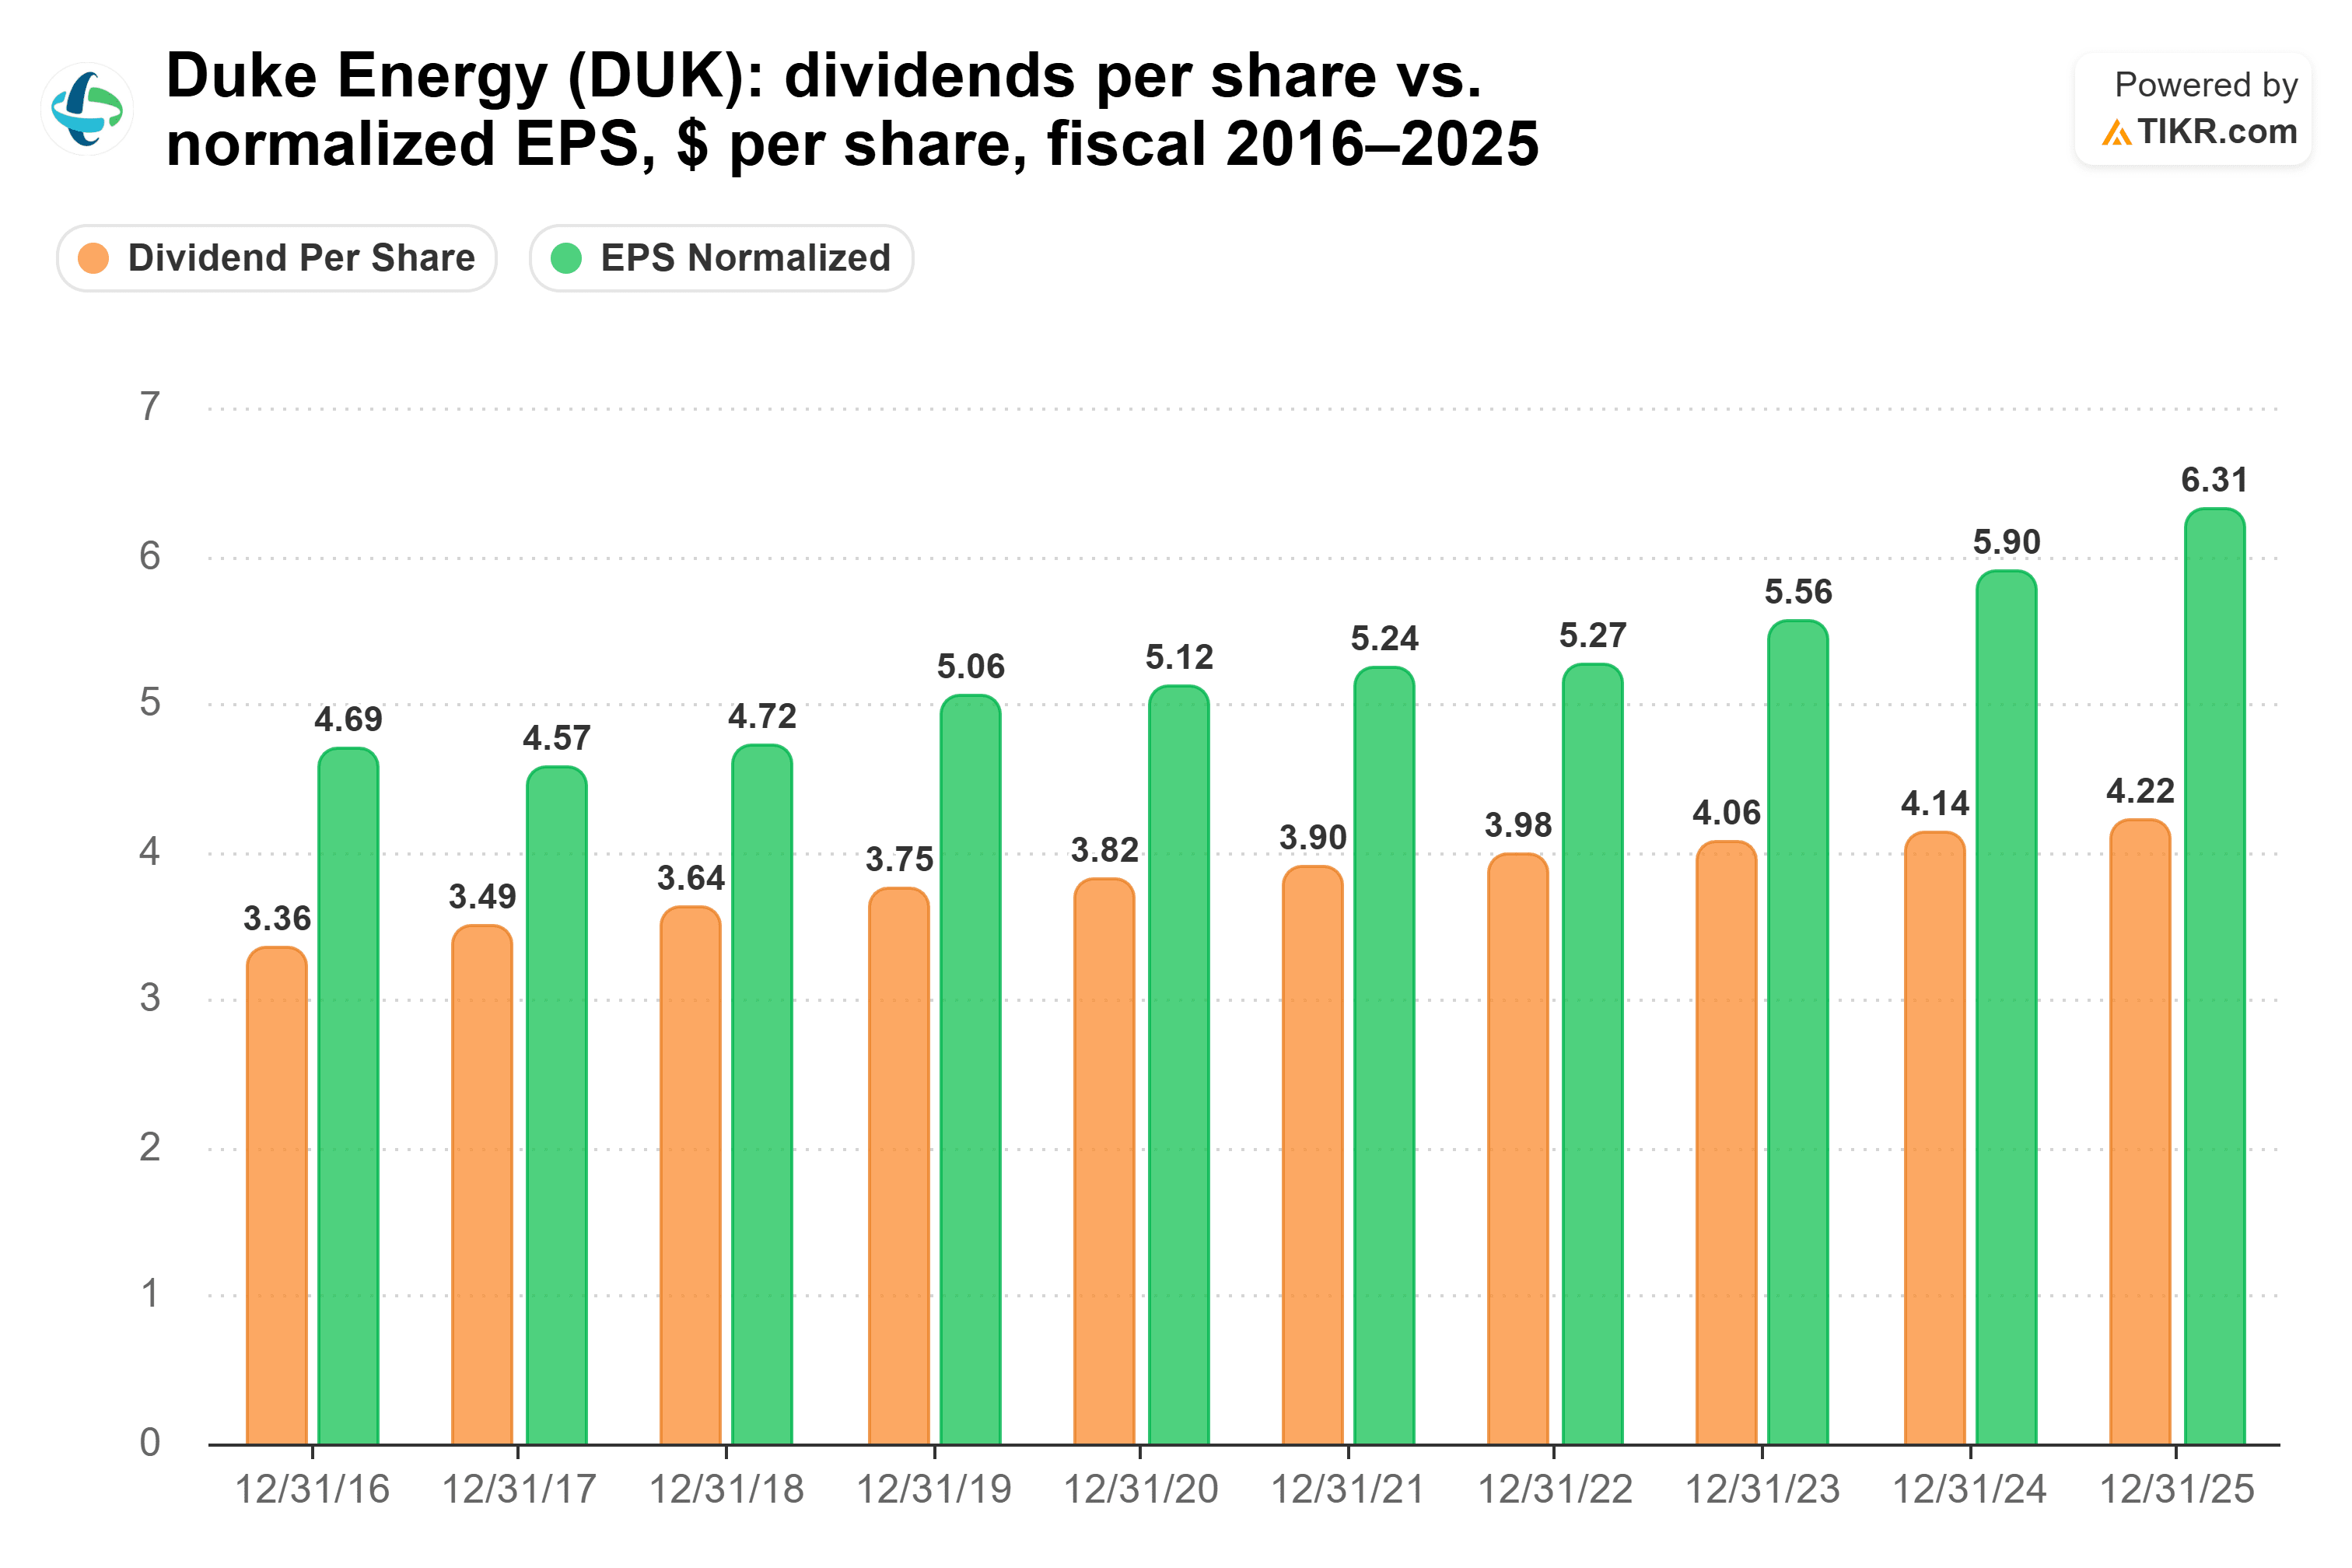
デュークは、7月の2%引き上げにより、20年以上連続で年間配当を増加させたと述べています。経営陣は、2030年まで年間5%から7%の利益成長を見込んでおり、これは配当の伸びを上回るため、配当性向は低下し続ける余地があります。
コン・エジソンが高価なのには理由がある
コン・エジソンは同じ配当を得るのに最も高いコストを要求しますが、ここでは最も強固なバランスシートを持っています。その純負債はEBITDAの4.4倍であり、デュークの5.5倍、AEPの5.7倍と比較して低くなっています。また、コン・エジソンは、2026年の4.4%の引き上げにより、52年連続の配当増加を達成したと述べています。
電気化が支出を牽引する中、利益も堅調に推移しています。調整後EPSは、2026年第3四半期に前年同期の1.90ドルから2.07ドルに上昇し、経営陣は2026年の業績見通しを6.05ドルから6.15ドルの範囲に絞り込みました。これはアナリストが予想する6.11ドルに近い水準です。
その配当は、2025会計年度の正規化EPS(1株あたり5.70ドルに対し3.40ドル)の60%を占め、アナリストは2026会計年度に58%になると予想しています。これは3社の中で最も優れたカバー率であり、2020会計年度の73%から低下しています:

問題は、その支出を賄うために発行する新株です。11月16日、コン・エジソンはフォワードセールによる600万株の募集を発表しました。より多くの株式は将来の利益を薄め、1株あたりの配当成長を鈍化させる可能性があります。
AEPの利益は配当を上回るペースで成長する
AEPは、データセンターやその他の大口顧客によって支えられ、3社の中で最も速い成長を遂げています。営業EPSは第3四半期に前年同期の1.80ドルから2.23ドルに急増し、経営陣は1,000億ドルの5か年資本計画に基づき、2027年から2031年にかけて年間9%から11%の成長を見込んでいます。
配当はそのペースには追いつきません。AEPは10月20日に四半期配当を0.95ドルから0.97ドルに引き上げ(2.1%増)、2020会計年度から2025会計年度にかけて年間5.7%増加させていました。CFOのトレバー・ミハリクが第3四半期決算説明会で述べたように:「過去1年間で配当成長を抑制しており、今後4~5年間も同様に、年間約2%という控えめな配当成長を予測しています。」
これにより、配当の背後には十分な利益が残されます。配当は2025会計年度の正規化EPS(1株あたり5.97ドルに対し3.74ドル)の63%を占め、アナリストは2026会計年度に60%になると予想しています:

その代償は負債です:EBITDAの5.7倍という負債水準は3社の中で最も高く、同社は計画資金調達を支援するために50億ドル以上の株式フォワード契約を抱えています。
私はコン・エジソンに追加コストを払う
デューク・エナジーは利益のうち最も多くを配当として支払っているため、削減リスクが最も高い銘柄ですが、配当性向が低下し続けているため、真にリスクが高いとは考えていません。より大きな監視項目は資金調達です:経営陣は、EBITDAの5.5倍という純負債に加えて、1,030億ドルの資本計画のために100億ドルの新株発行を計画しています。
しかし、私が最も心配しないで済む配当が欲しいのです。それがコン・エジソンのものです。同社は配当を支払うための利益の裏付けが最も厚く、負債も最も少なく、今年の4.4%の引き上げは、デュークとAEPの約2%を上回りました。AEPは最も速く成長しますが、そのCFO自身が年間約2%の配当引き上げを見込んでいます。
もちろん、3社とも建設投資を賄うために新株に依存しています。私は来年初めに発表されるコン・エジソンの第4四半期決算を注視し、新株発行も含めて2026年の調整後EPSが6.05ドルから6.15ドルの範囲に収まるかどうかを確認するつもりです。
コンソリデーテッド・エジソンは忘れよう:今すぐ買える6つの安全な6%+利回り配当株
配当は莫大な富への鍵を握ることがあります。しかし、それは正しい銘柄を買った場合に限ります。
適切な高利回り配当株を選ぶことは、夢の退職生活と…毎月次の社会保障給付金が入金されるのを待ちながら細々と暮らすことの違いになり得ます。
私たちは、現在すべての退職者が知っておくべき、利回り6%以上の6銘柄を特定しました。(そしてコンソリデーテッド・エジソンはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。私たちはTIKR Terminalの投資データとアナリストの予想に基づいてコンテンツを作成しています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!







