

主なポイント
- Anthropicの記録的なIPOは、投資家にフロンティアAIラボの公開市場価格を提供し、CNBCのAndrew Ross Sorkinは、OpenAIが上場した場合、Anthropicよりも高い価値を持つことに驚くだろうと述べた。
- これは、最大のラボ投資が約27%のOpenAI株であるMicrosoftにとって問題だ。
- MicrosoftのAnthropicへの小規模な投資は、これを部分的にしか相殺しない。
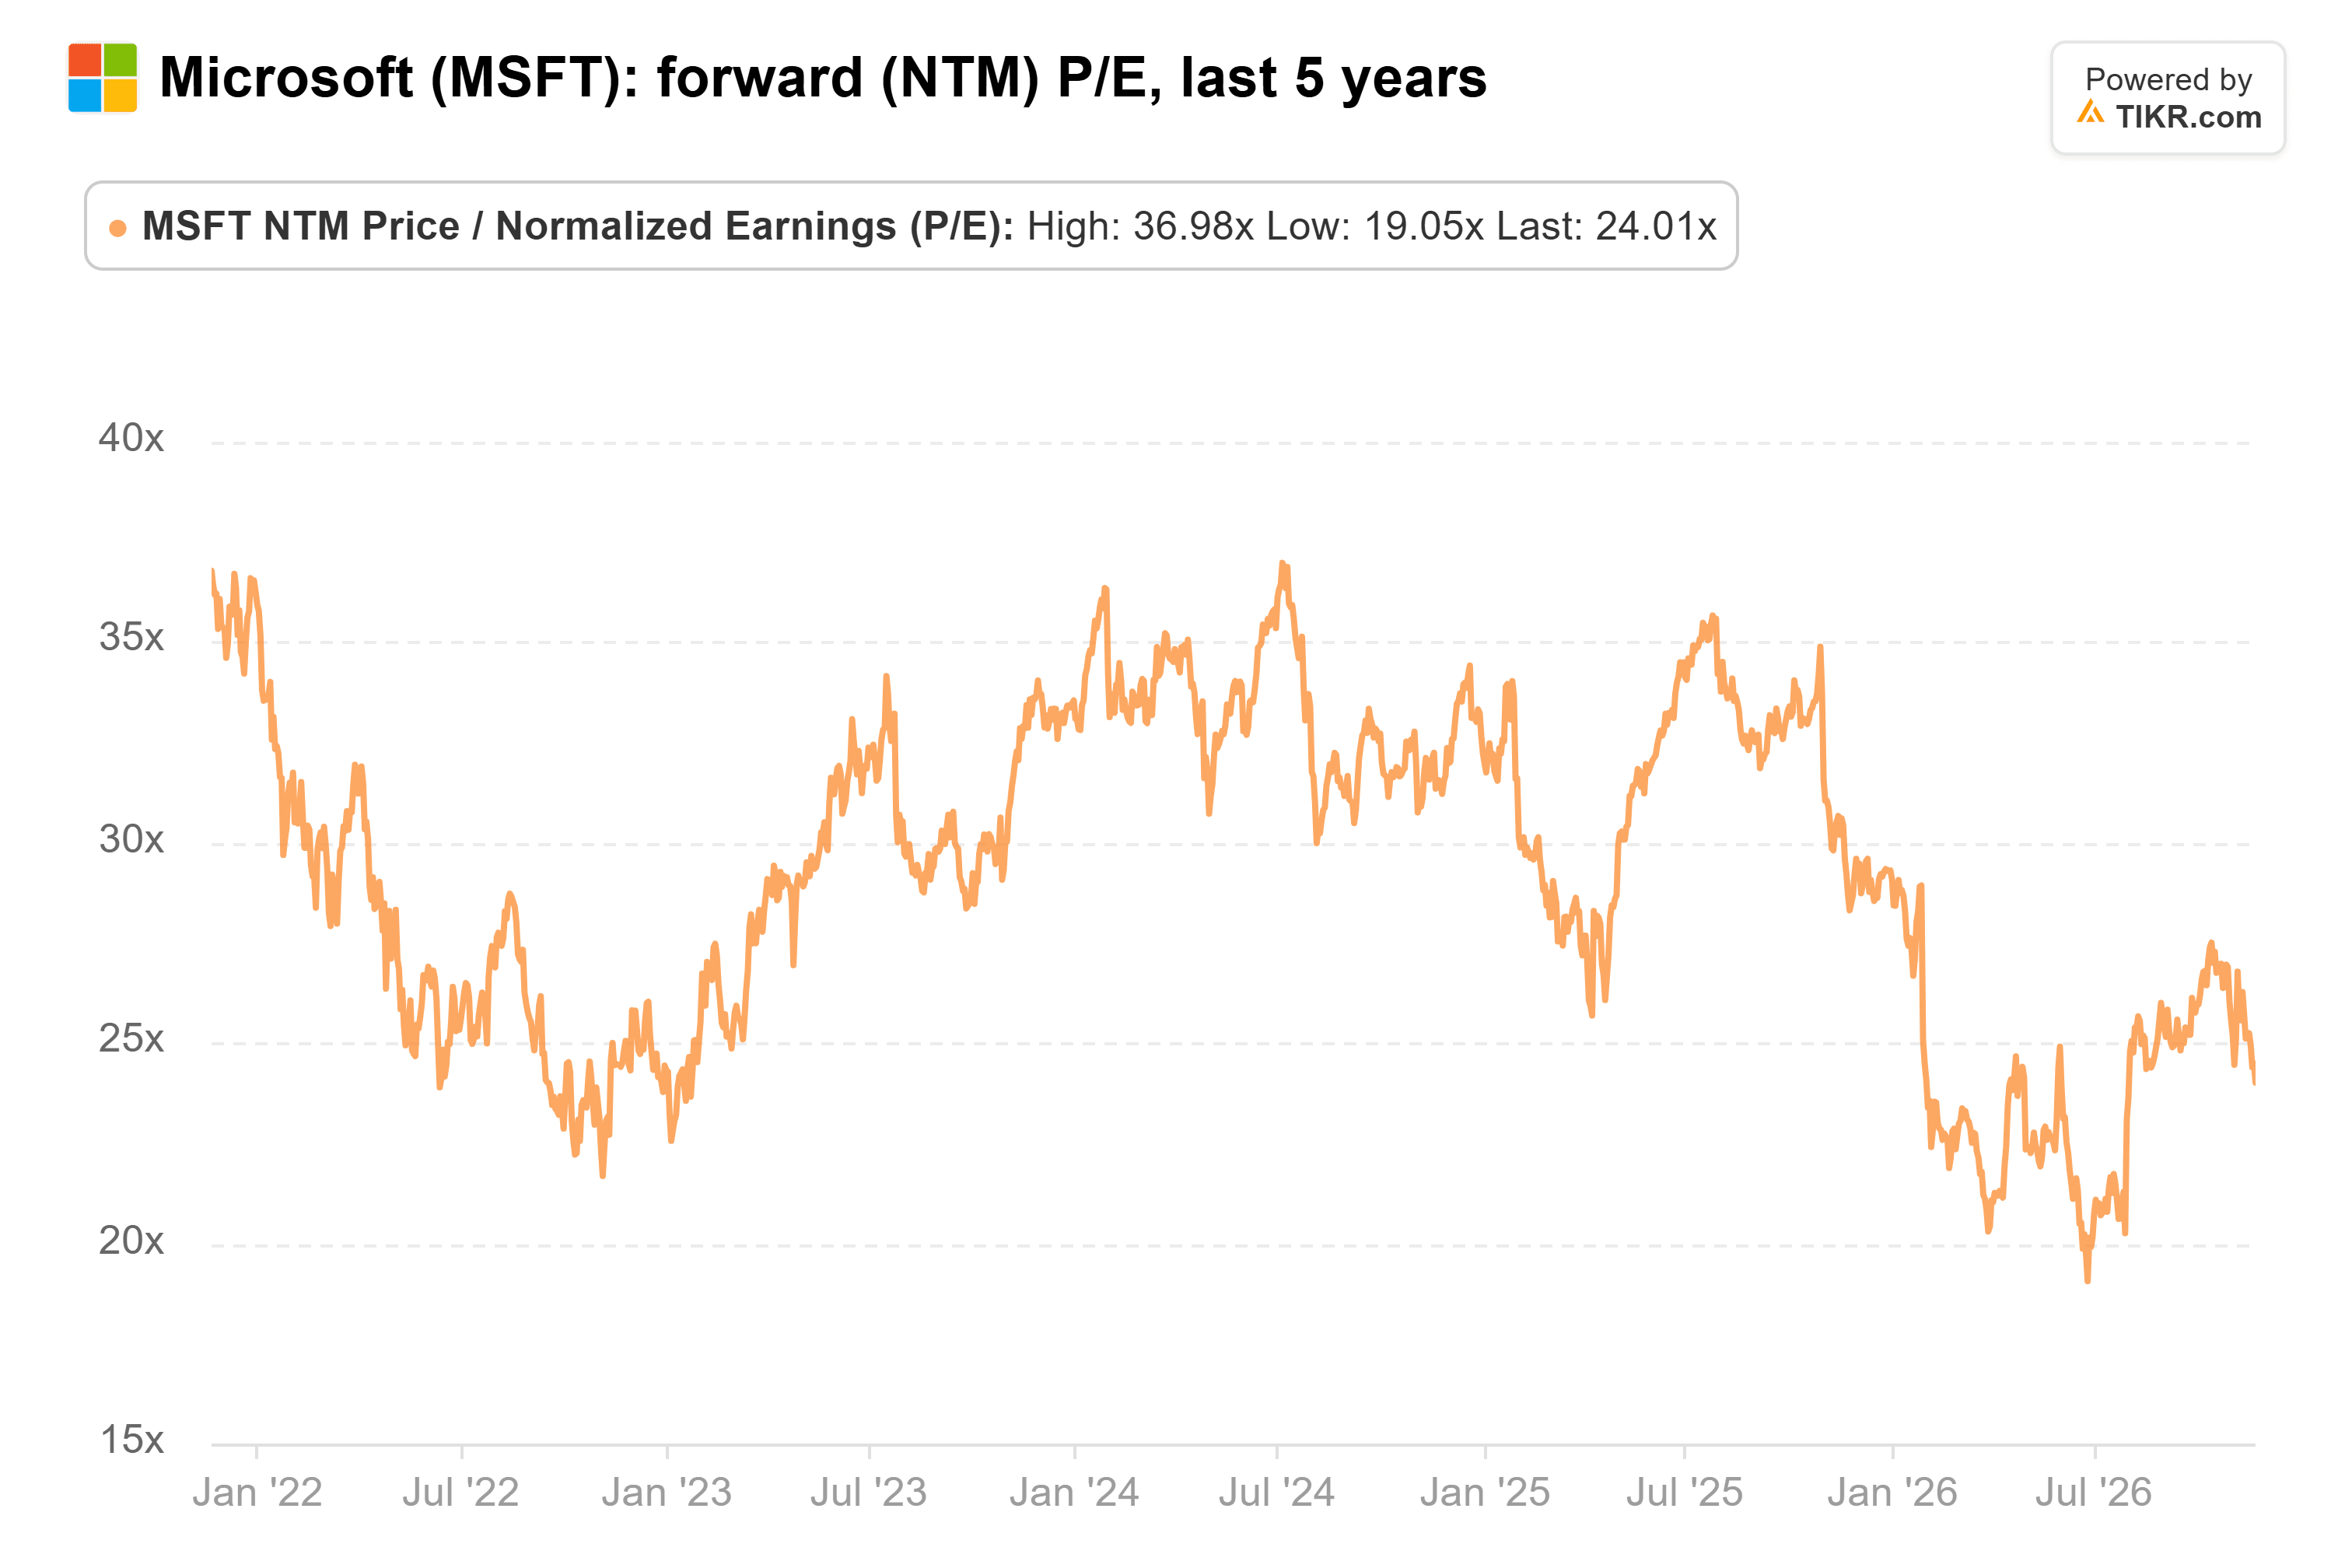
- Microsoftは予想PER24倍で取引されており、5年平均の29倍を下回っており、OpenAIの上場が真の試金石となる。
Anthropic (ANT) はIPOを1株83ドルで価格設定し、木曜日に111.50ドルで取引を開始した。
その日のCNBCのPower Lunchで、Andrew Ross Sorkinは次のように述べた。「OpenAIが上場した場合、Anthropicよりも高い価値を持つことに驚くだろう」
彼の根拠:「Anthropicは企業向けに病的なほど集中しており、支払い、そして並外れたマージンで並外れたプレミアムを支払う意思のある顧客を見つけている」
これは、最大のAIラボ投資がOpenAIであるMicrosoft (MSFT)にとっては厄介な順位付けだ。Amazon (AMZN)は代わりにAnthropicを支援し、Oracle (ORCL)はMicrosoft以上にOpenAIに依存している。
Microsoftの最大のラボ投資はNo.2にある
OpenAIが2025年10月に再編した際、Microsoftはその持分を約1,350億ドルと評価し、これは同社の約27%に相当した。Microsoftのクラウド事業もOpenAIに依存しており、2025年末時点でMicrosoftの6,250億ドルの商業バックログの約45%をOpenAIが占めていた。
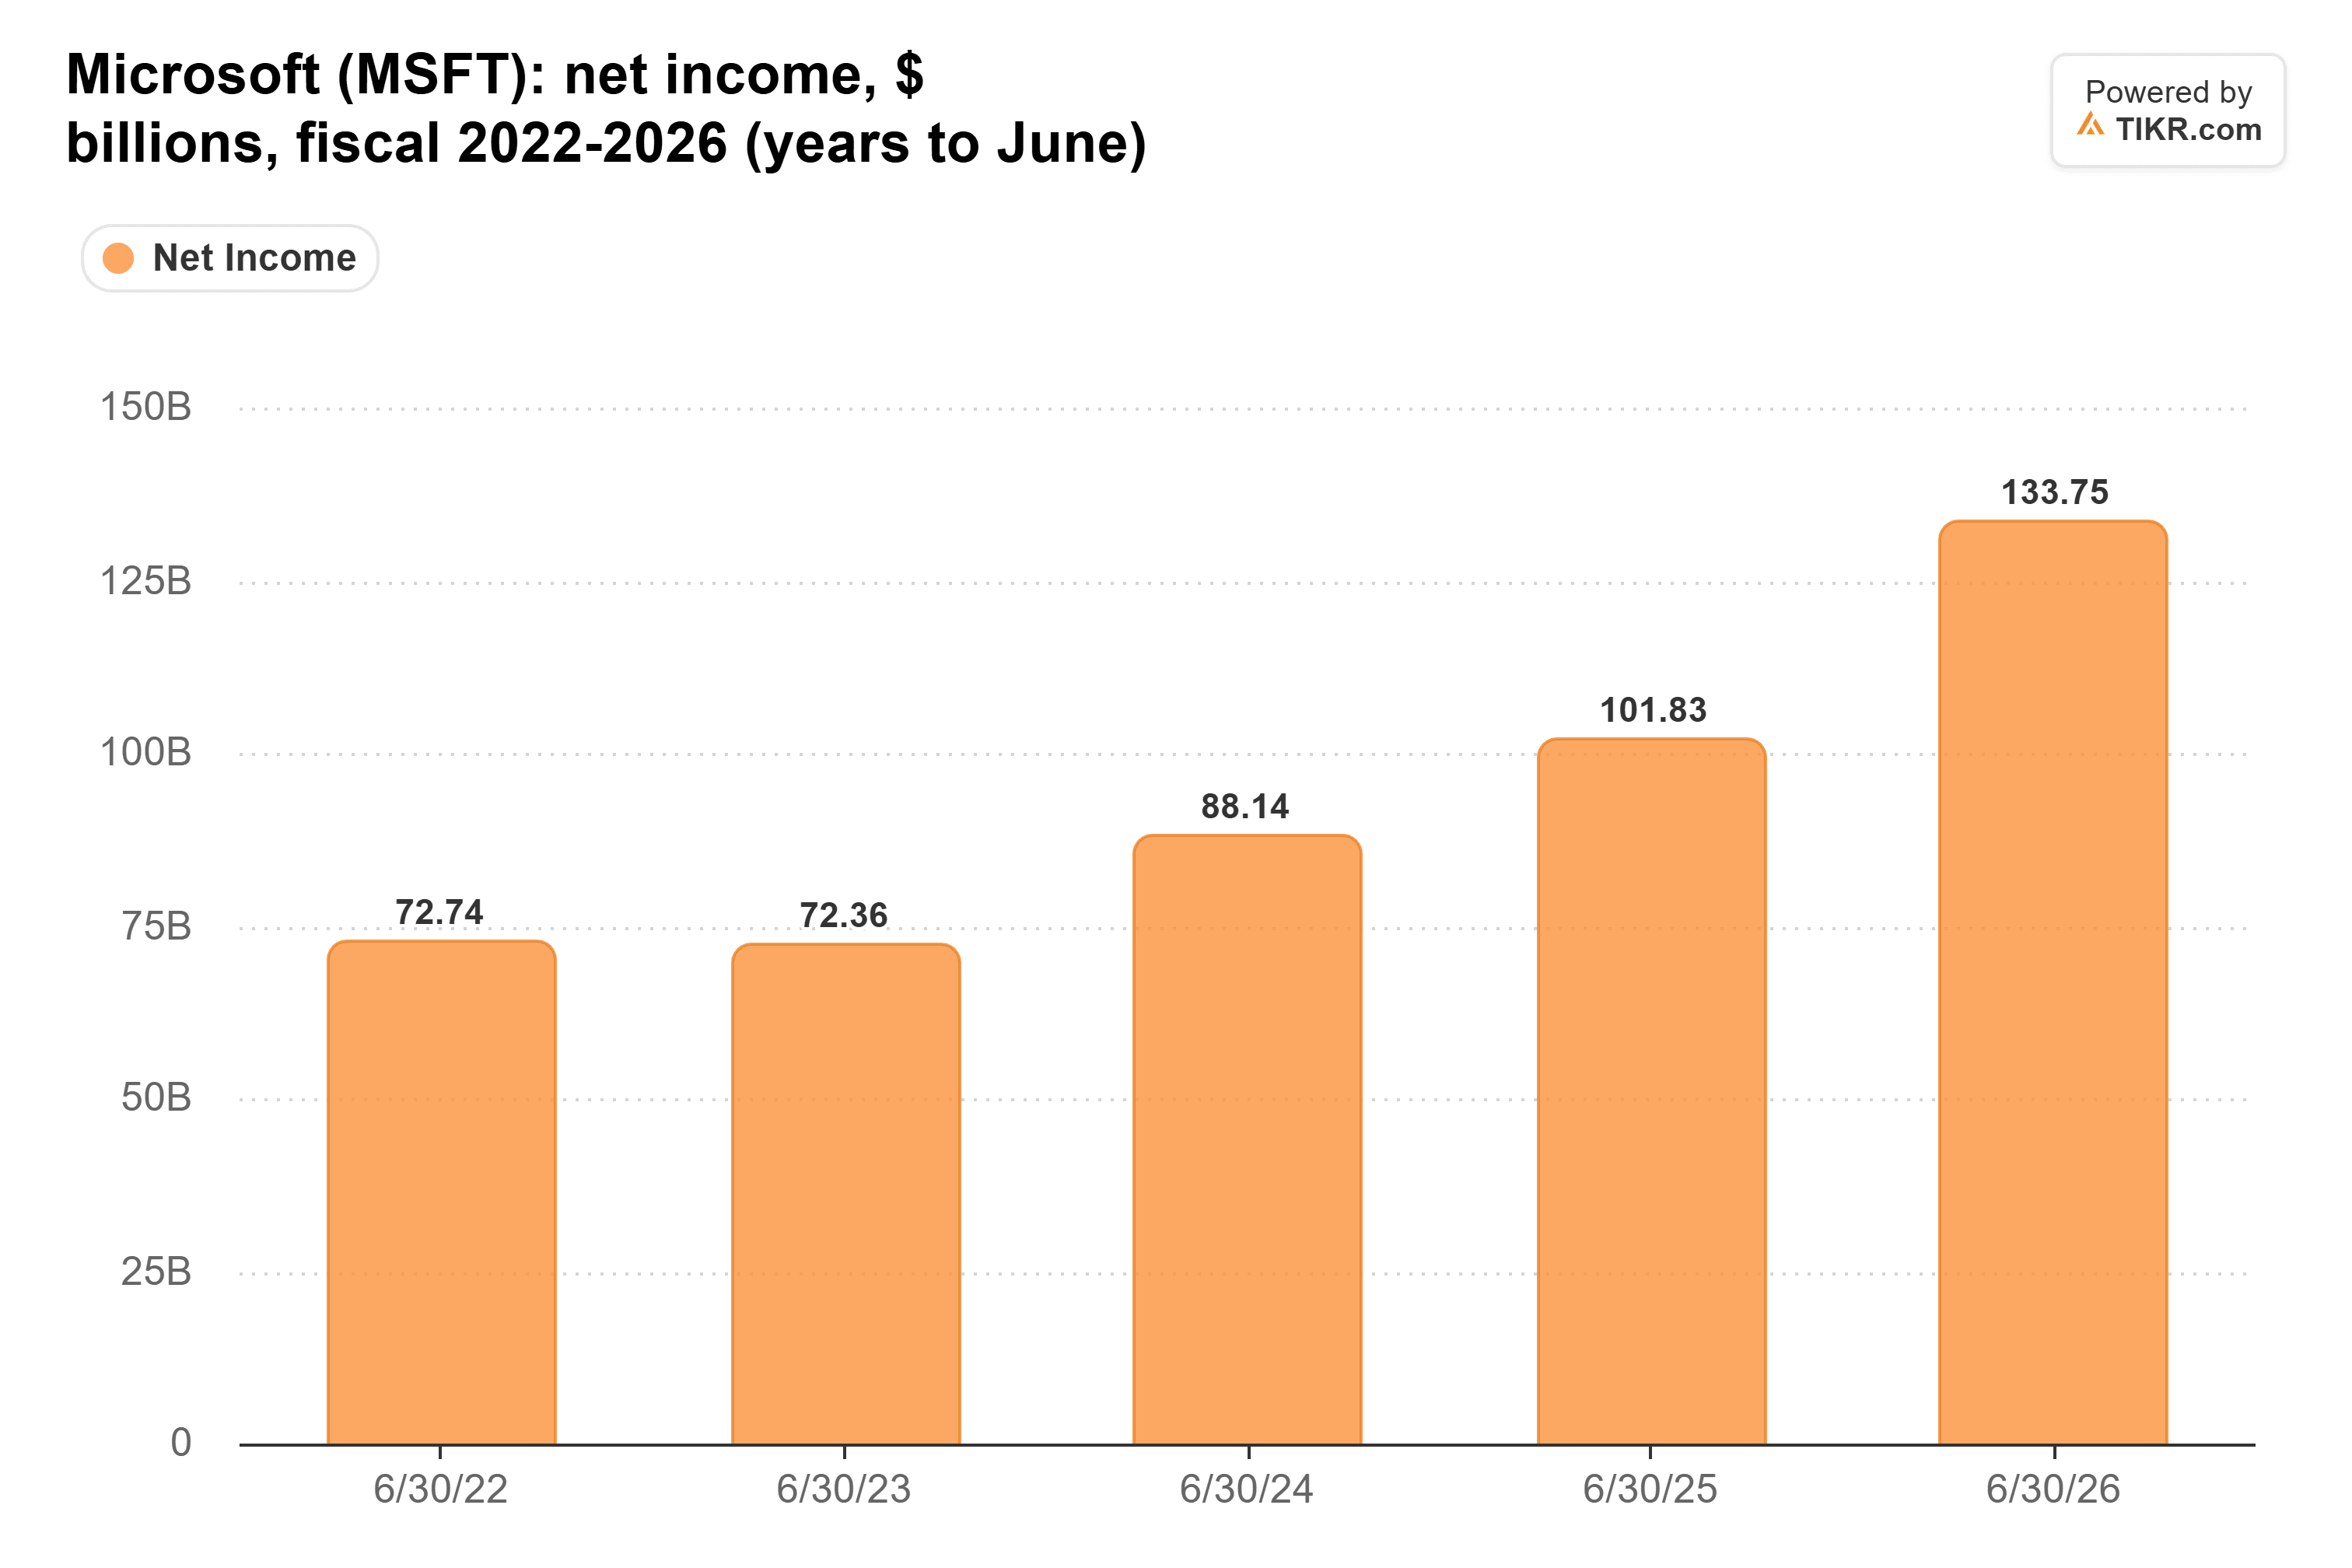
この持分はすでにMicrosoftの収益を動かしている。2026会計年度(2026年6月までの年度)では、前年度の48億ドルの損失に続き、65億ドルの税引き前利益を追加し、純利益は1,337億ドルに上昇した:
Amazonは反対側に位置する:Anthropicの修正S-1は、同社がAnthropicの発行済みクラスN株の48.2%を保有していることを示した。
TIKRはAnthropicを5人のアナリストがフォローしています。「買い」と言っているのは何人?
Anthropicの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Anthropicのアナリスト・レーティングを見る
AnthropicはOpenAIの基準を設定した
AnthropicはIPOを最大約1.4兆ドルの評価額でマーケティングし、その株価は金曜日の朝までに初値の大半を戻した。一方、OpenAIは、10月に自社の資金調達目標を1.4兆ドルから1.25兆ドルに引き下げたと報じられている。
Microsoftの約27%の持分において、OpenAIの価格が1000億ドル下がるごとに、その持分価値は約270億ドル減少する。
Anthropicも完璧な物差しではない:TIKRによると、過去12ヶ月間の粗利益率は22.3%だ。もしその価格が下落し続ければ、OpenAIはさらに低い基準で測られることになる。
Microsoftは両方のテーブルに席を持つ
MicrosoftはAnthropicの一部も所有している。同社は2025年11月に最大50億ドルを投資することで合意し、6月期にその持分で32億ドルの利益を計上した。また、Anthropicは300億ドルのAzureコンピュート購入を約束した。しかし、これはOpenAIの持分に比べれば小規模だ。
Oracleにはそのようなヘッジがない。S&Pによると、OpenAIはOracleの6,640億ドルのバックログの約半分を占めており、Oracleのフリーキャッシュフローは8月31日までの四半期でマイナス50億ドルだった。OpenAIが希望する価格で資金を調達できなければ、3社の中でOracleが最も多くを失うことになる。
投資家はすでにMicrosoftのAIストーリーに少ない対価を払っている
アナリストは依然として、Microsoftの収益が2027会計年度に約19%成長して3,960億ドルに達し、2028会計年度にはさらに21%成長すると予想している:
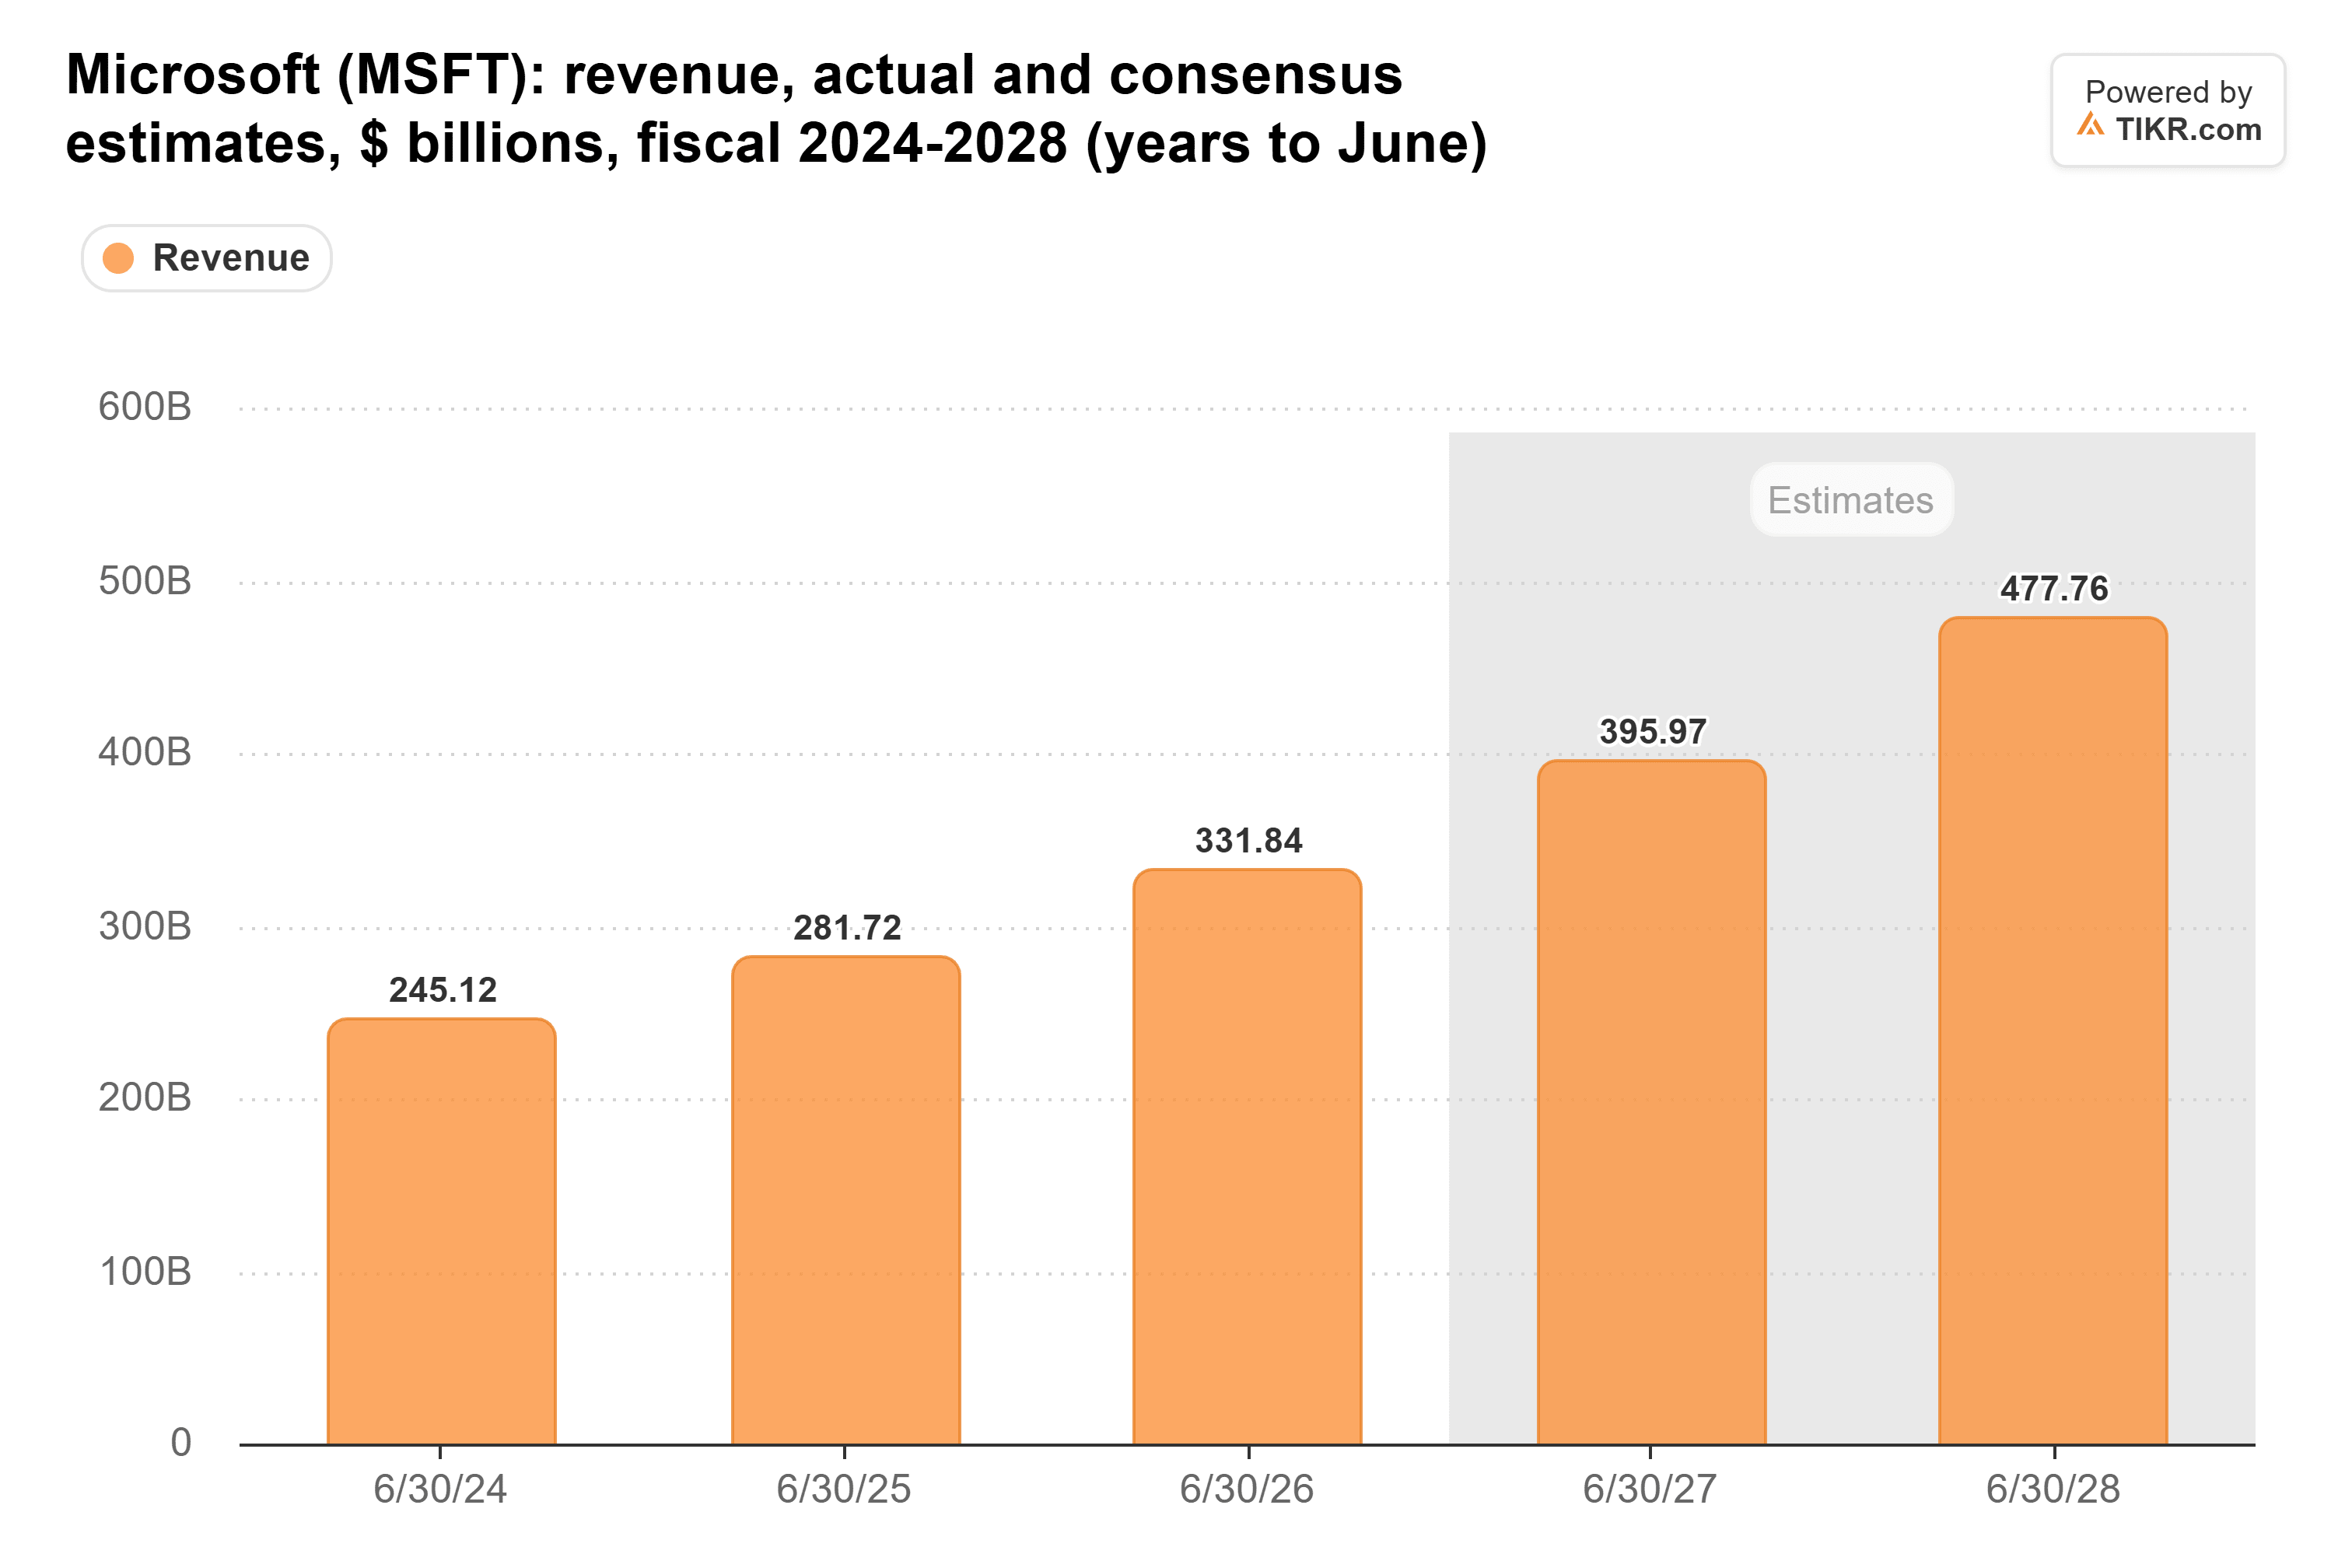
Azureがその成長の多くを牽引しており、OpenAIはAzureの最大の顧客だ。安価なOpenAIは今年の収益に影響を与えないだろうが、資金調達に苦労するラボはコンピュート代を支払うのにも苦労するだろう。
株価はすでにある程度の疑念を織り込んでいる。Microsoftは予想PER24倍で取引されており、5年平均の29倍を大きく下回っている:
Sorkinの順位付けはMicrosoftにとって真の問題だ
私の見解では、Sorkinはおそらく正しく、Microsoftの株主はそれを感じるだろう。そのOpenAIの持分とそれを支えるバックログは、今やAnthropicに対して評価されることになり、OpenAIが逆転を証明するまで、MicrosoftのPERに上限を設けることになるはずだ。
もちろん、OpenAIの上場は来年予定されており、その自社の数字が順位を逆転させる可能性がある。それまでは、Anthropicの上場企業としての最初の四半期と、1月下旬に予定されているMicrosoftの次の決算報告が最良の判断材料となる。
では、Microsoftの株価は実際にいくらの価値があるのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Microsoftがいくらの価値を持つ可能性があるかがわかります。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいずれの銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!






