


主なポイント
- マイクロソフトは6万人の従業員に早期退職優遇制度を提示し、ジム・クレイマーによれば、サティア・ナデラCEOは営業キャッシュフローをプラスに維持する決意だと語った。
- 他の3つのハイパースケーラーは直近四半期でフリーキャッシュフローがマイナスだったが、マイクロソフトはプラスを維持した。
- 早期退職優遇制度は、キャッシュフローよりも営業利益率に大きく寄与する。なぜなら、設備投資額が営業費全体をはるかに上回っているためだ。
- アナリストは、2027会計年度のフリーキャッシュフローが320億ドルに減少すると予想しており、12月四半期が次の試金石となる。
マイクロソフト (MSFT) は10月、大規模なレイオフに代わる措置として、6万人の従業員に早期退職優遇制度を提示した。
サティア・ナデラCEOは11月18日のニューヨーク・タイムズ・ディールブック・サミットでその理由を説明し、その翌日、ジム・クレイマーが投稿したところによれば、ナデラ氏は資金面について次のように語ったという:
「マイクロソフトは営業キャッシュフローをプラスに維持する決意だ。サティアはそう私に言った。それがマイクロソフトをハイパースケーラーの中で最も賢明な企業にしているのだろうか?」
これは妥当な問いだ。アマゾン (AMZN)、メタ・プラットフォームズ (META)、オラクル (ORCL) はすべて直近四半期でフリーキャッシュフローがマイナスを記録した。AIデータセンターへの支出が、事業が生み出すキャッシュを上回ったためだ。
早期退職優遇制度は、仕事の進め方に関するもの
ナデラ氏はこの制度をコスト削減策として説明しなかった。アンドリュー・ロス・ソーキン氏に対し、マイクロソフトが全従業員がAIを活用し管理するように組織を再編する中で、「少なくとも全員が選択肢を持つ主体性を感じられるようにするため」だと語った。それでも、より少ない人数でより多くの仕事をこなすことは、コスト項目に反映される。2026会計年度(6月決算)では、従業員数は2%減少したが、営業費は7%増加し、これは18%の収益成長と対照的だった。
TIKRはマイクロソフトについて58人のアナリストを追跡。何人が「買い」と評価している?
マイクロソフトの買い、保有、売りの評価の内訳、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。マイクロソフトのアナリスト評価を見る
営業キャッシュフローのプラス維持は簡単な部分
マイクロソフトは9月四半期だけで580億ドルの営業キャッシュを生み出した。より難しいハードルはフリーキャッシュフローであり、経営陣は7月に2027会計年度もプラスを維持すると見込んでいると述べた。アナリストも同意見だが、今会計年度に半減以上するものの、その後回復すると予想している:
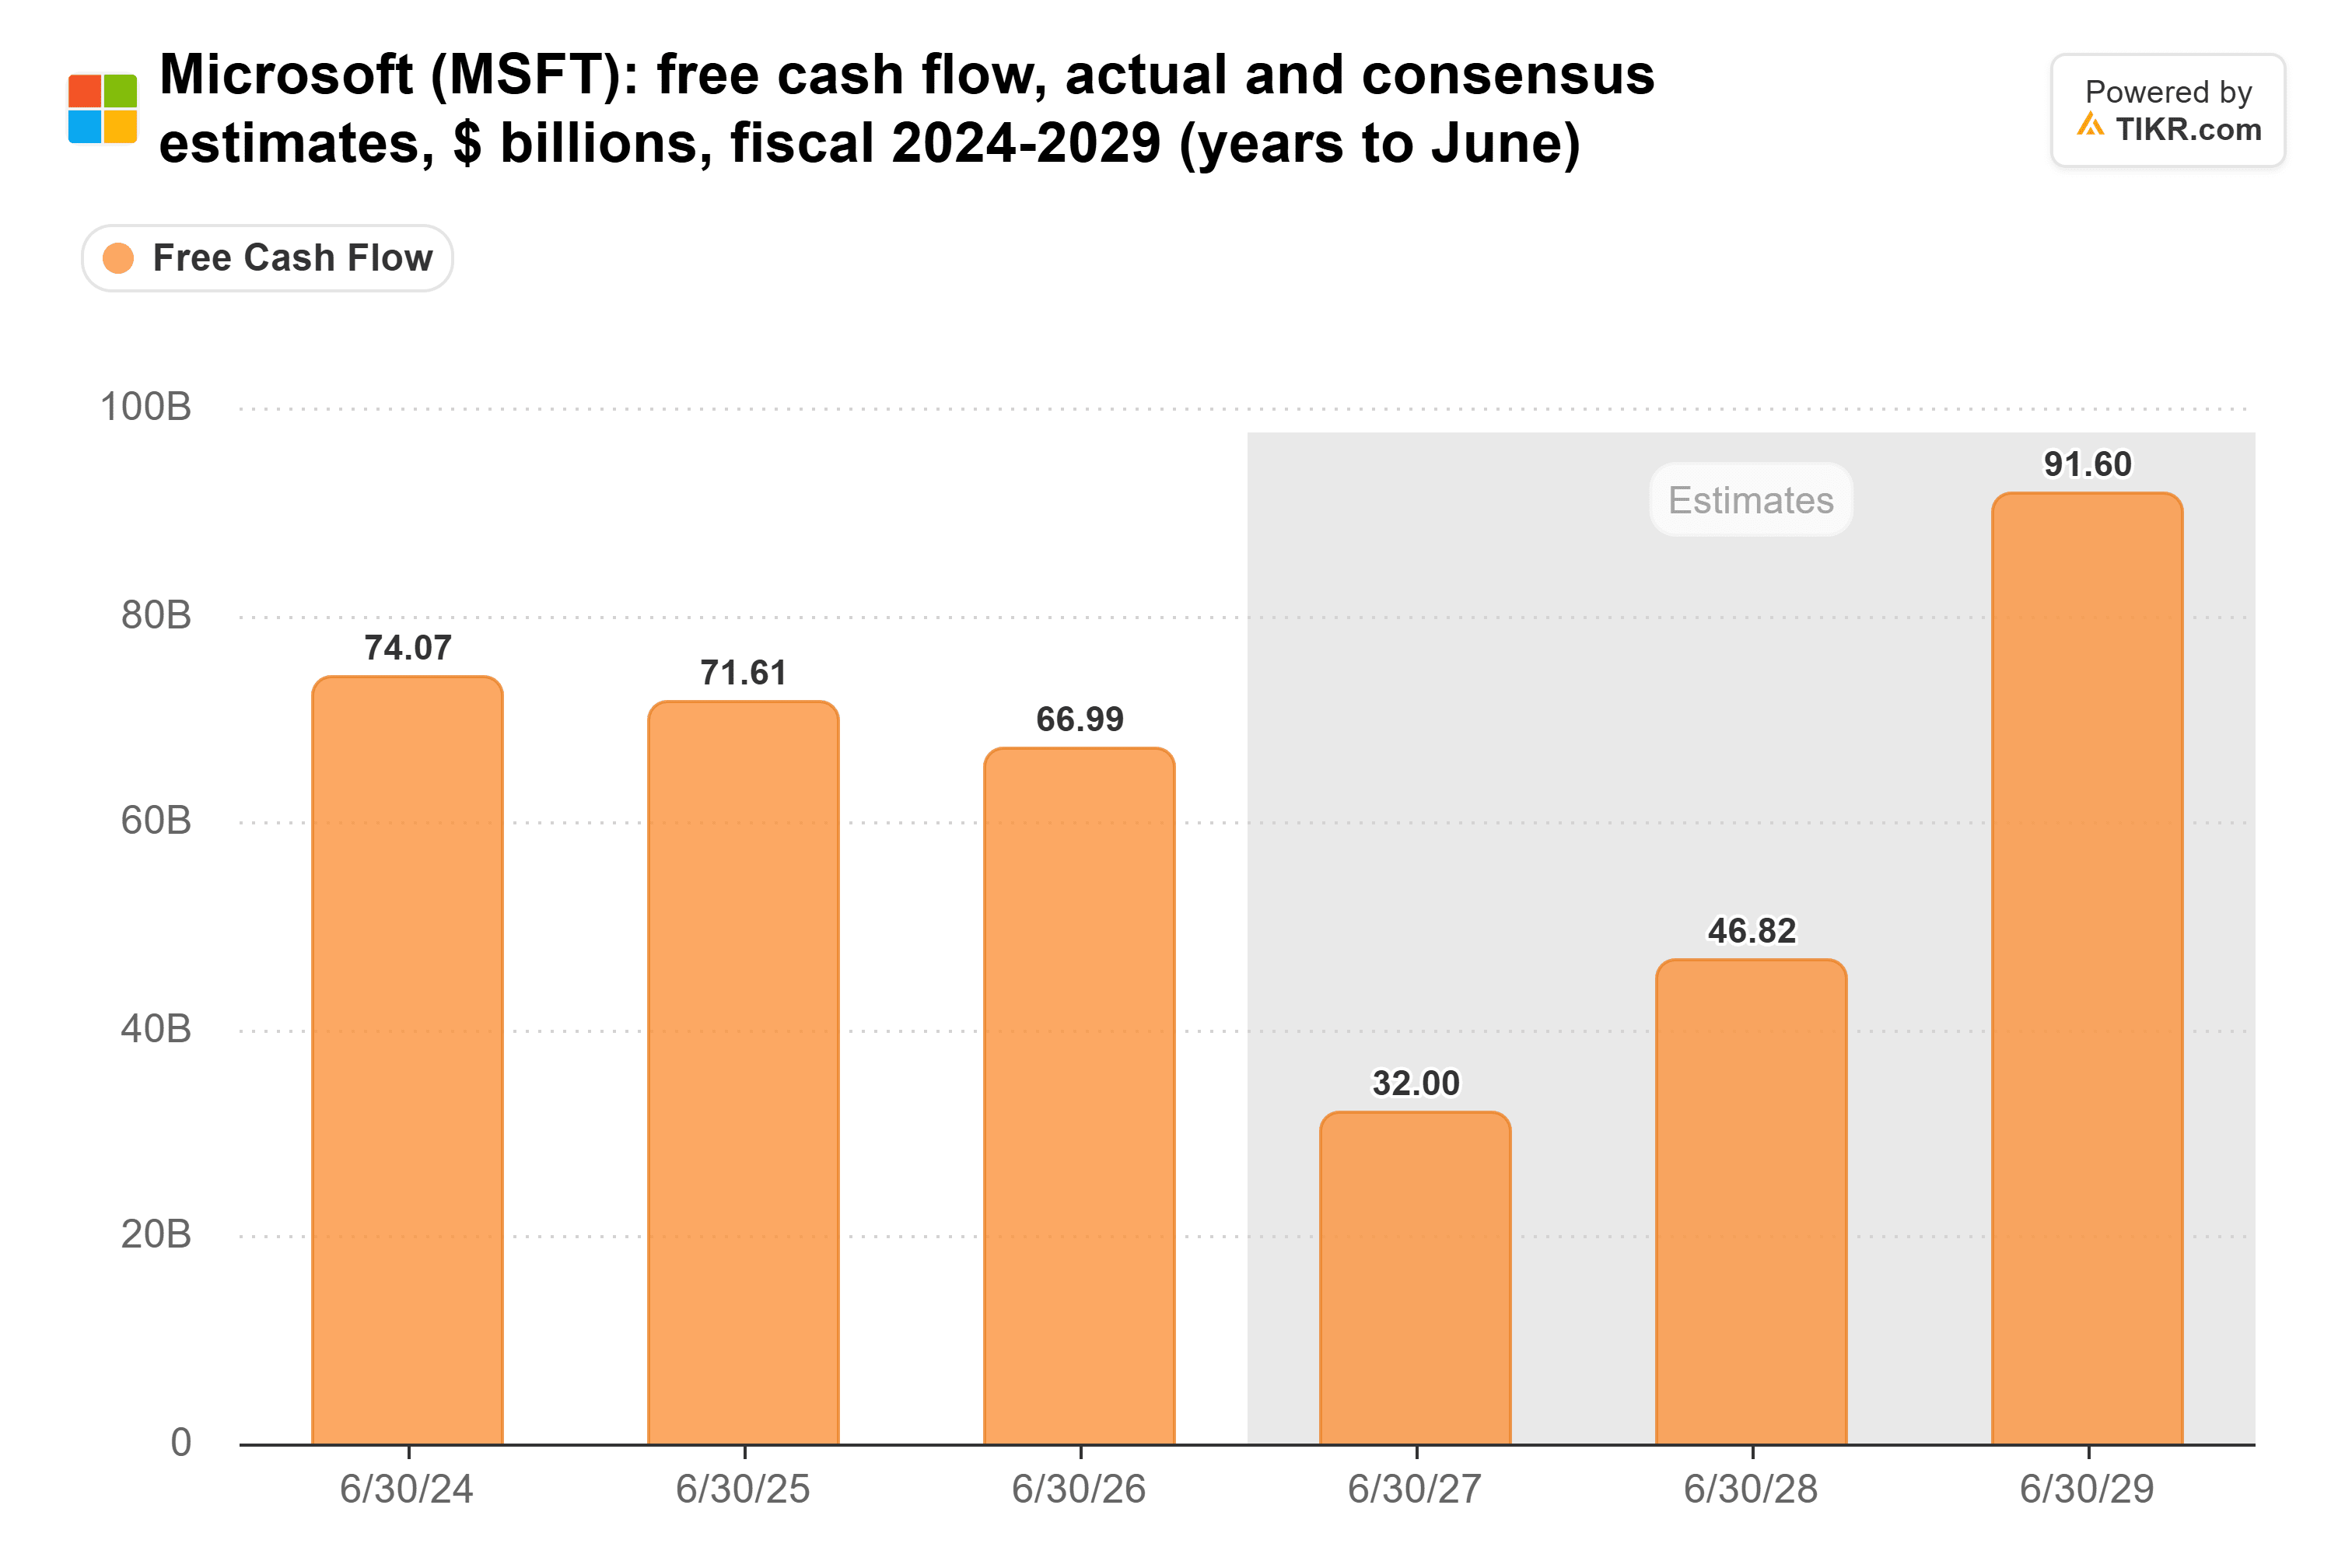
9月四半期のフリーキャッシュフローは186億ドルで、前年同期比27%減だった。したがって、マイクロソフトはコンセンサス予想の320億ドルに達するためには、残る3四半期合計で約134億ドルを追加で生み出す必要がある。
この減少は設備投資(キャピタル・エクスペンディチャー)に起因する。設備投資は過去4会計年度で約5倍に増加した一方、営業キャッシュフローは約2倍に増えた:
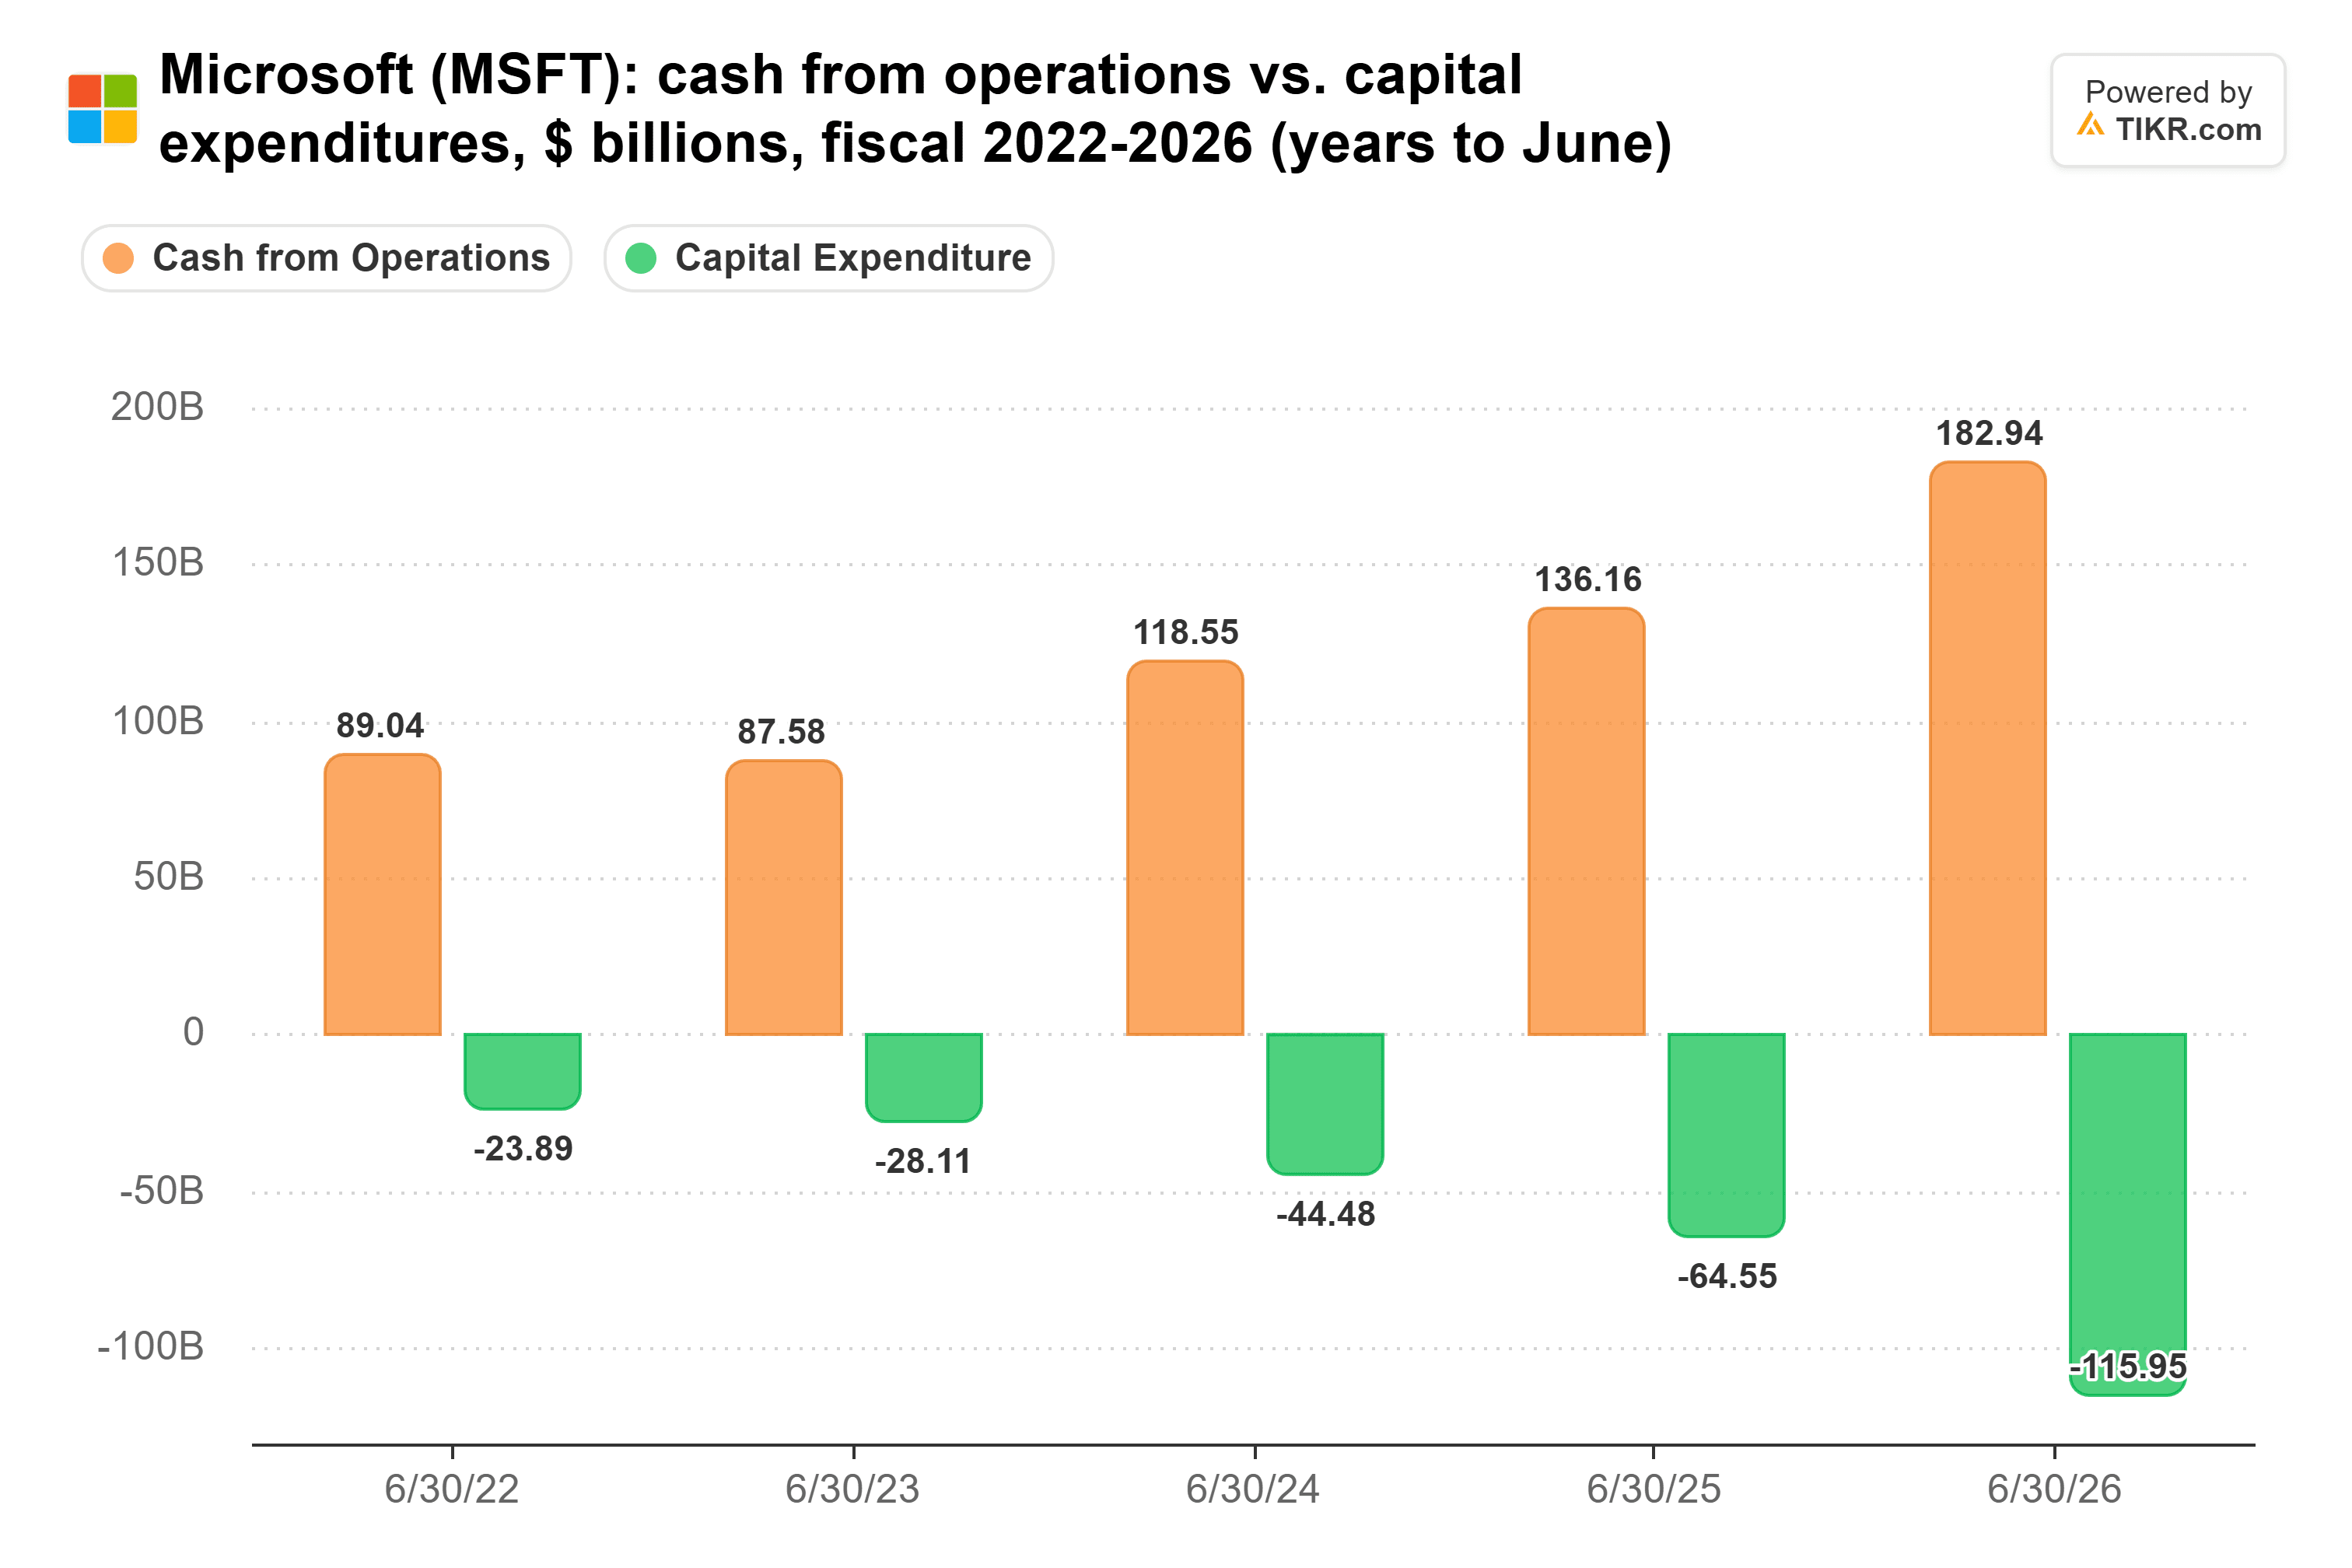
2026会計年度だけを見ても、設備投資は514億ドル増加し、営業キャッシュフローは468億ドル増加したため、フリーキャッシュフローは2年連続で減少した。
アマゾンはすでにマイナス
アマゾンは、支出がキャッシュを上回った場合に何が起こるかを示している。今週、r/ValueInvesting サブレディットの投稿者は、減価償却費を維持費として計上した場合のアマゾンのオーナー利益をプラス890億ドル、設備投資全額を計上した場合はマイナス470億ドルと算出した。TIKRのデータもこれを裏付けており、アマゾンのフリーキャッシュフローは3四半期連続でマイナスとなっている:
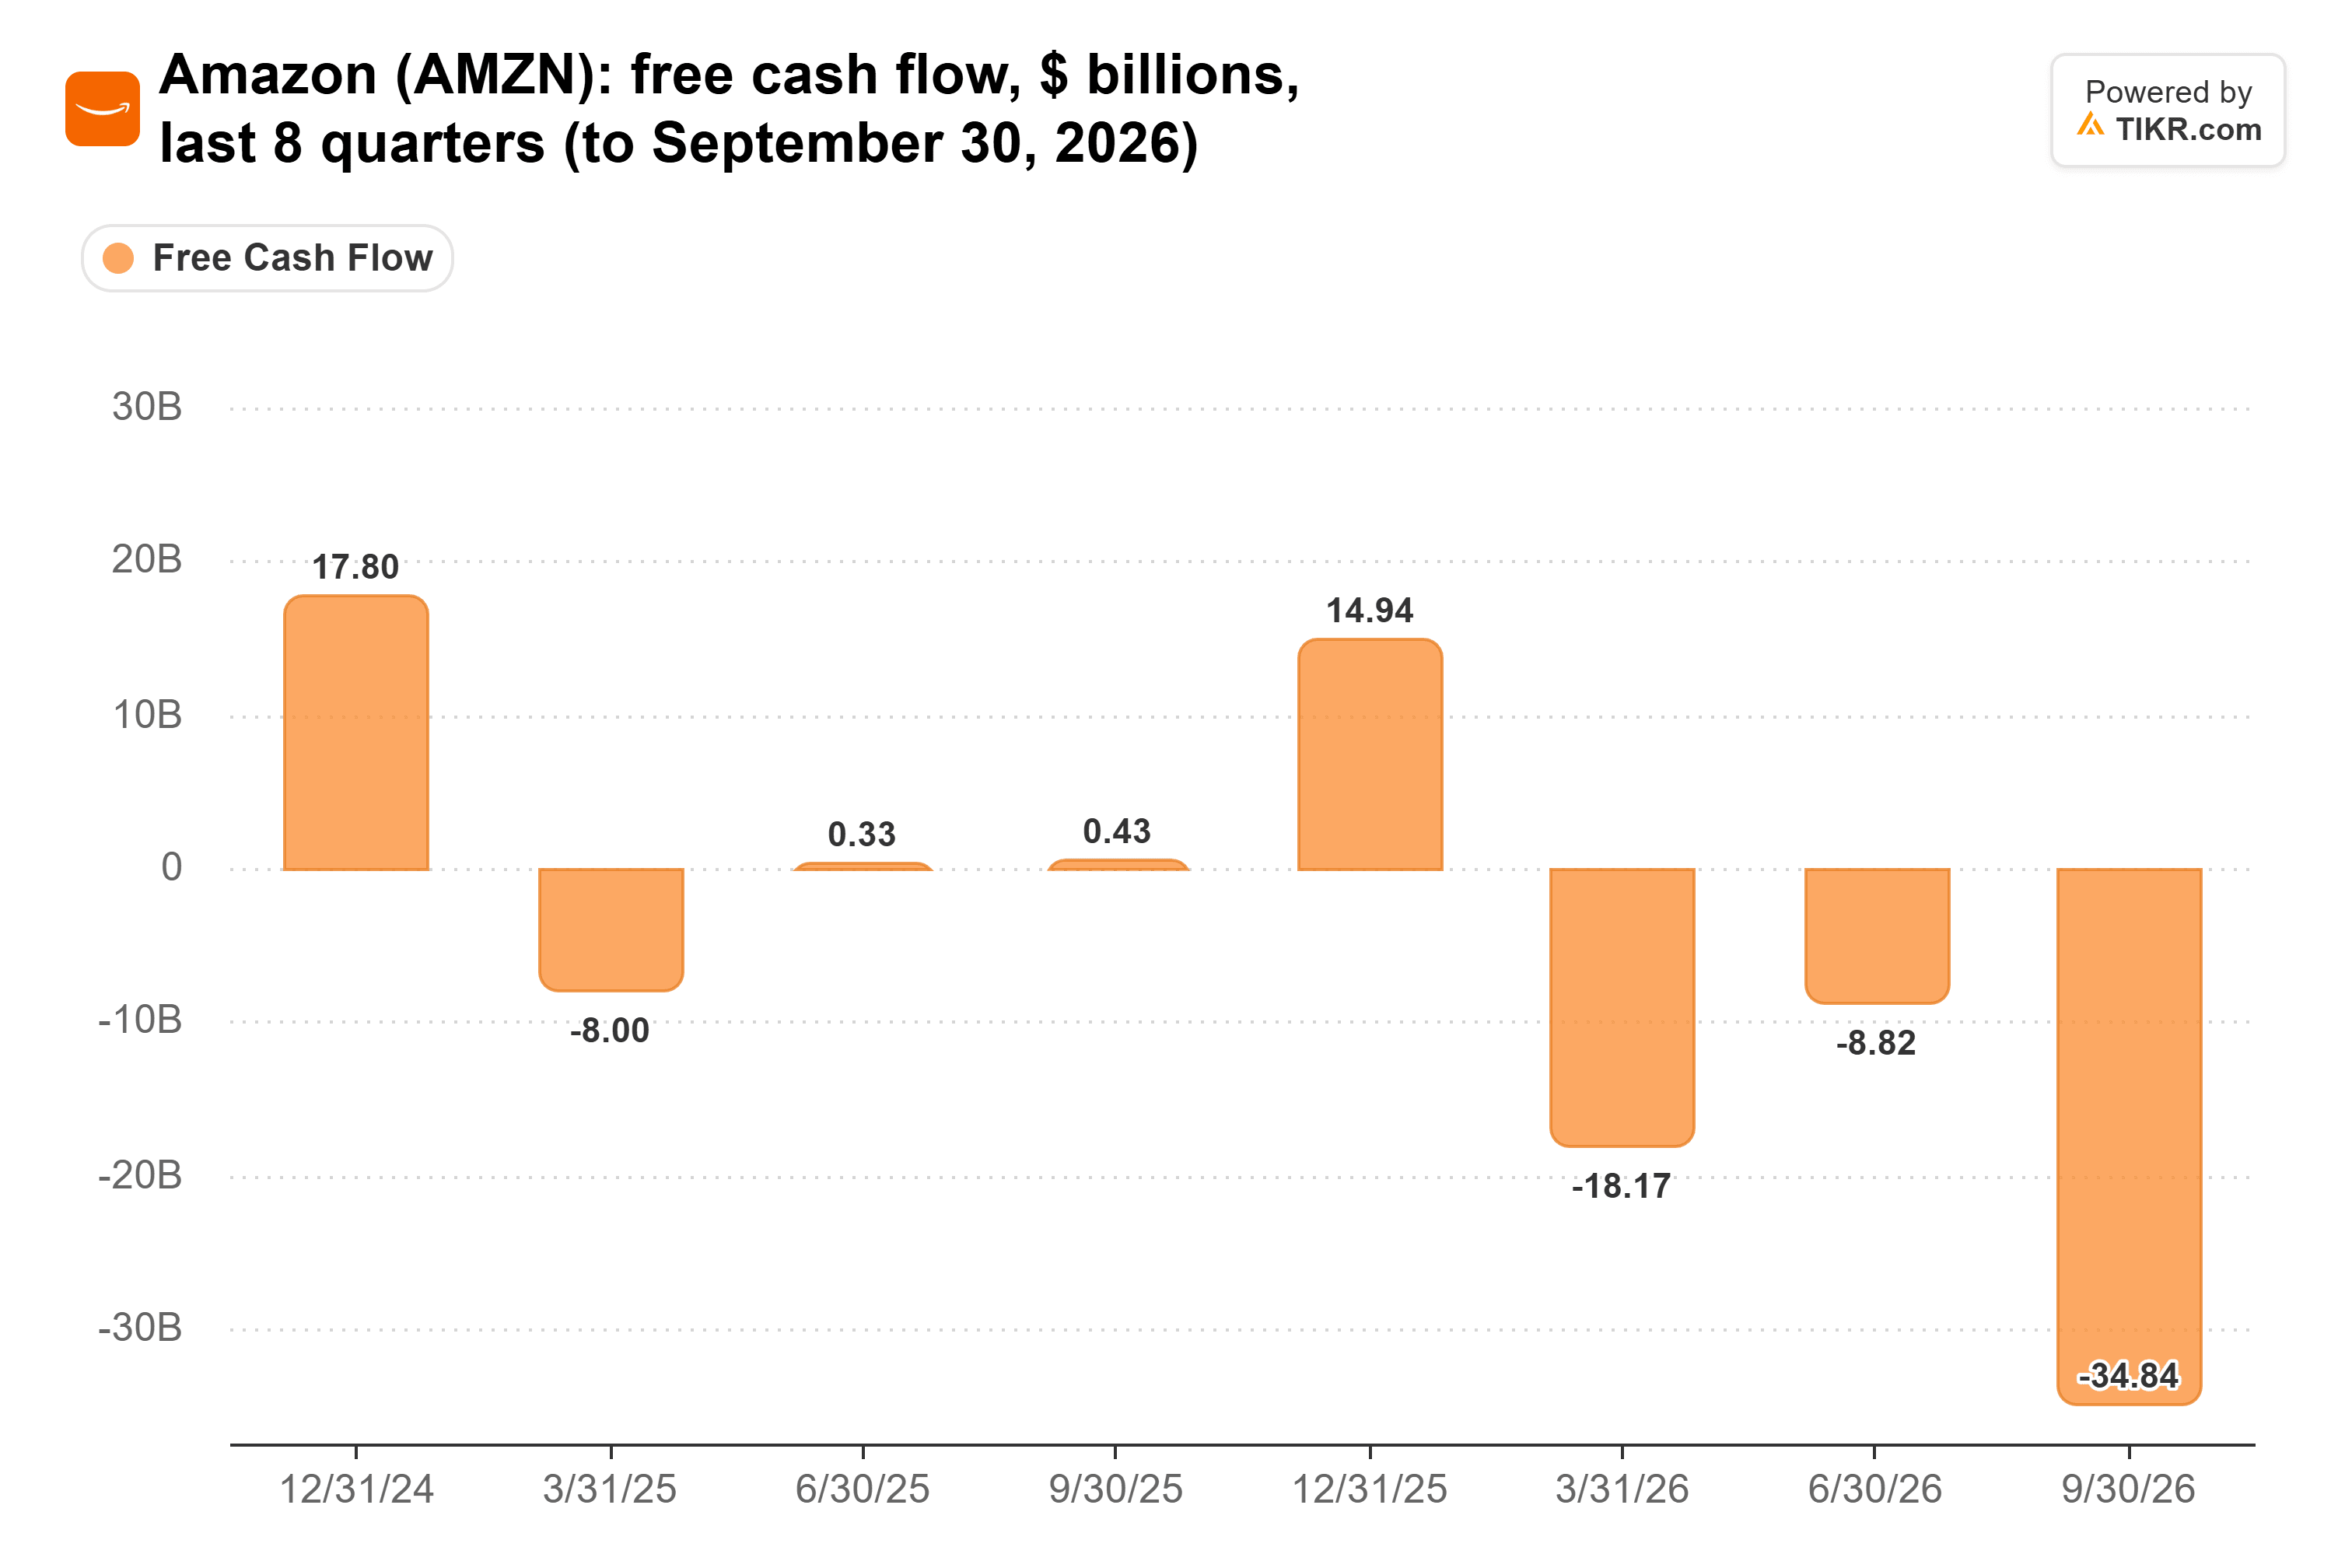
9月30日までの過去4四半期の合計で、アマゾンのフリーキャッシュフローはマイナス469億ドルとなった。
人件費ではデータセンターは賄えない
マイクロソフトの営業費全体は2026会計年度で702億ドルだったが、設備投資(キャッシュベース)は1,159億ドルに上った。メタは9月30日までの1年間で従業員数を15%削減したが、9月四半期のフリーキャッシュフローは依然としてマイナス21.2億ドルだった。金融リース元本を含む349.1億ドルの設備投資が、327.9億ドルの営業キャッシュフローを上回ったためだ。オラクルは8月31日までの四半期に時価発行増資(ATMプログラム)を通じて200億ドルの株式を売却した一方、フリーキャッシュフローはマイナス50億ドルだった。
したがって、早期退職優遇制度は主にマイクロソフトの営業利益率に影響を与える。経営陣は2027会計年度の営業利益率が1ポイント未満の低下に留まると見込んでいる。フリーキャッシュフローがプラスを維持しているのは、事業そのものによるものだ:9月四半期の営業キャッシュフローは29%増加した。
現時点で最も賢明な支出家
キャッシュフローという点では、マイクロソフトは現在、ハイパースケーラーの中で最も賢明だ。しかし、全体的な負担はキャッシュフロー項目以上に大きい:フリーキャッシュフローは金融リースを考慮しておらず、9月四半期だけで74億ドルに上った。
マイクロソフトは1月下旬に12月四半期の業績を発表する予定で、設備投資は500億ドルを超えると予想されている。前年同期の四半期のフリーキャッシュフローはわずか59億ドルだった。再びプラスの四半期となれば、マイクロソフトはコンセンサス予想の320億ドルに向けて順調に進むことになるが、マイナスとなれば経営陣の見通しに疑問が投げかけられるだろう。
では、マイクロソフト株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロソフトの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、独自の事業見通しを反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!






