主なポイント
- 『グランド・セフト・オート VI』は発売初日にデジタル版を推定23.6億ドル売り上げ、スコット・ギャロウェイはNetflixとDisneyが視聴時間の減少を同作のせいにするだろうと予測している。
- Netflixの成長はすでに値上げと広告収入に支えられており、視聴時間は2026年上半期にわずか2%しか増加していない。
- アナリストはNetflixの2027年の売上高成長率を約11%と予想しており、株価は予想PER16倍で過去3年間の最低水準にある。
- Take-Twoが(視聴時間の代わりに)収益を獲得する側であり、Rokuの次回決算で実際にテレビ視聴が減少したかどうかが明らかになる。
Take-Two Interactive (TTWO)は、エンターテインメント史上最大のローンチを達成したかもしれない。
Sensor Towerの推定によると、『グランド・セフト・オート VI』は予約販売を含む発売初日に、約23.6億ドル相当のデジタル版を2,460万本販売した。
最新のPivotエピソードで、NYUスターン校のスコット・ギャロウェイ教授は、ストリーミングビジネスは昨年リニアTVからの「シェア獲得が止まった」ため「壁にぶつかったようなものだ」と述べた。彼の予測では、Netflix (NFLX)やDisney (DIS)のようなストリーマーによる次回の決算説明会では、「視聴者数の減少をグランド・セフト・オートのせいにするだろう」という。
言い訳としては彼の言う通りだろうと私は賭ける。ただ、それがNetflixの株価に大きな変化をもたらすとは思わない。視聴動向については、Roku (ROKU)から近くより明確な情報が得られるだろう。
TIKRはNetflixについて51人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Netflixの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Netflixのアナリスト評価を見る
Netflixはすでに視聴時間増加なしで成長している
ギャロウェイの出発点はNetflixで確認できる。同社の視聴時間は2025年にわずか1.5%、2026年上半期に2%しか増加していない。それでも売上高は第3四半期に11.8%増加し、経営陣は年間で13%増の511億ドルを見込んでいる。値上げと広告が差額を埋めている:Netflixは3月に米国価格を8%から13%引き上げ、今年の広告収入は約27億ドルを見込んでいる。
アナリストは2027年の売上高が約11%増加し、566億ドルに達すると予想している:
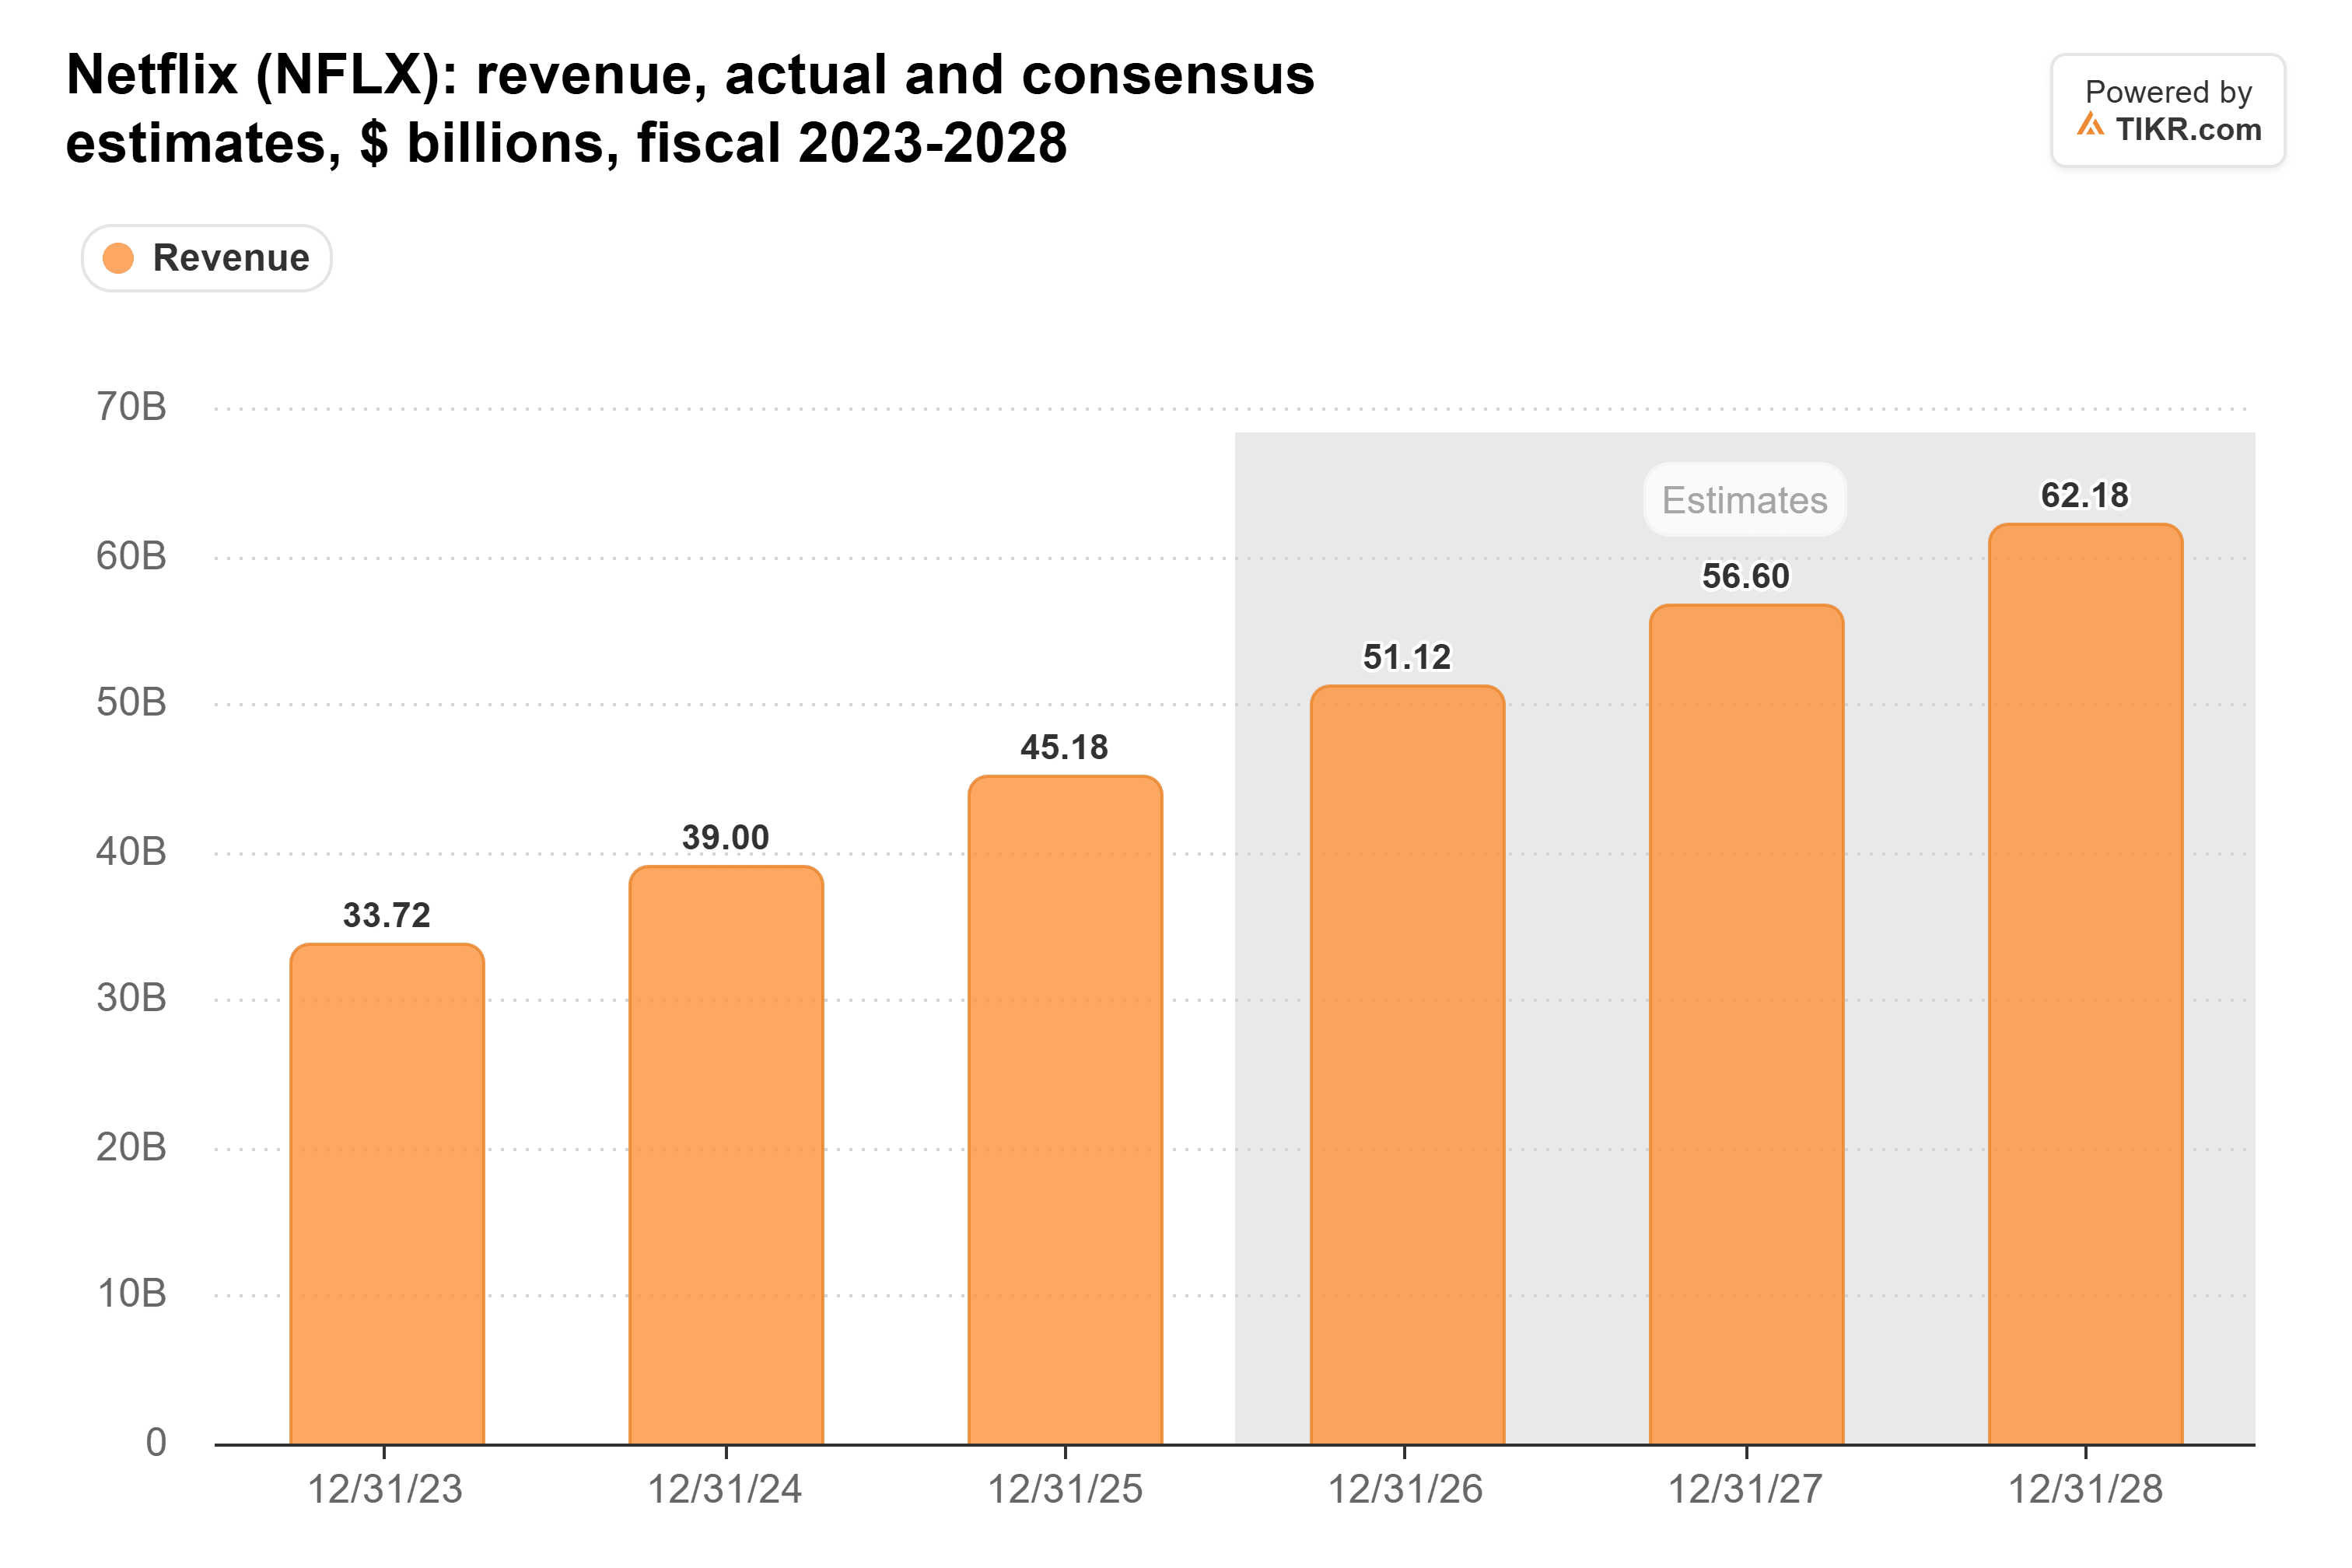
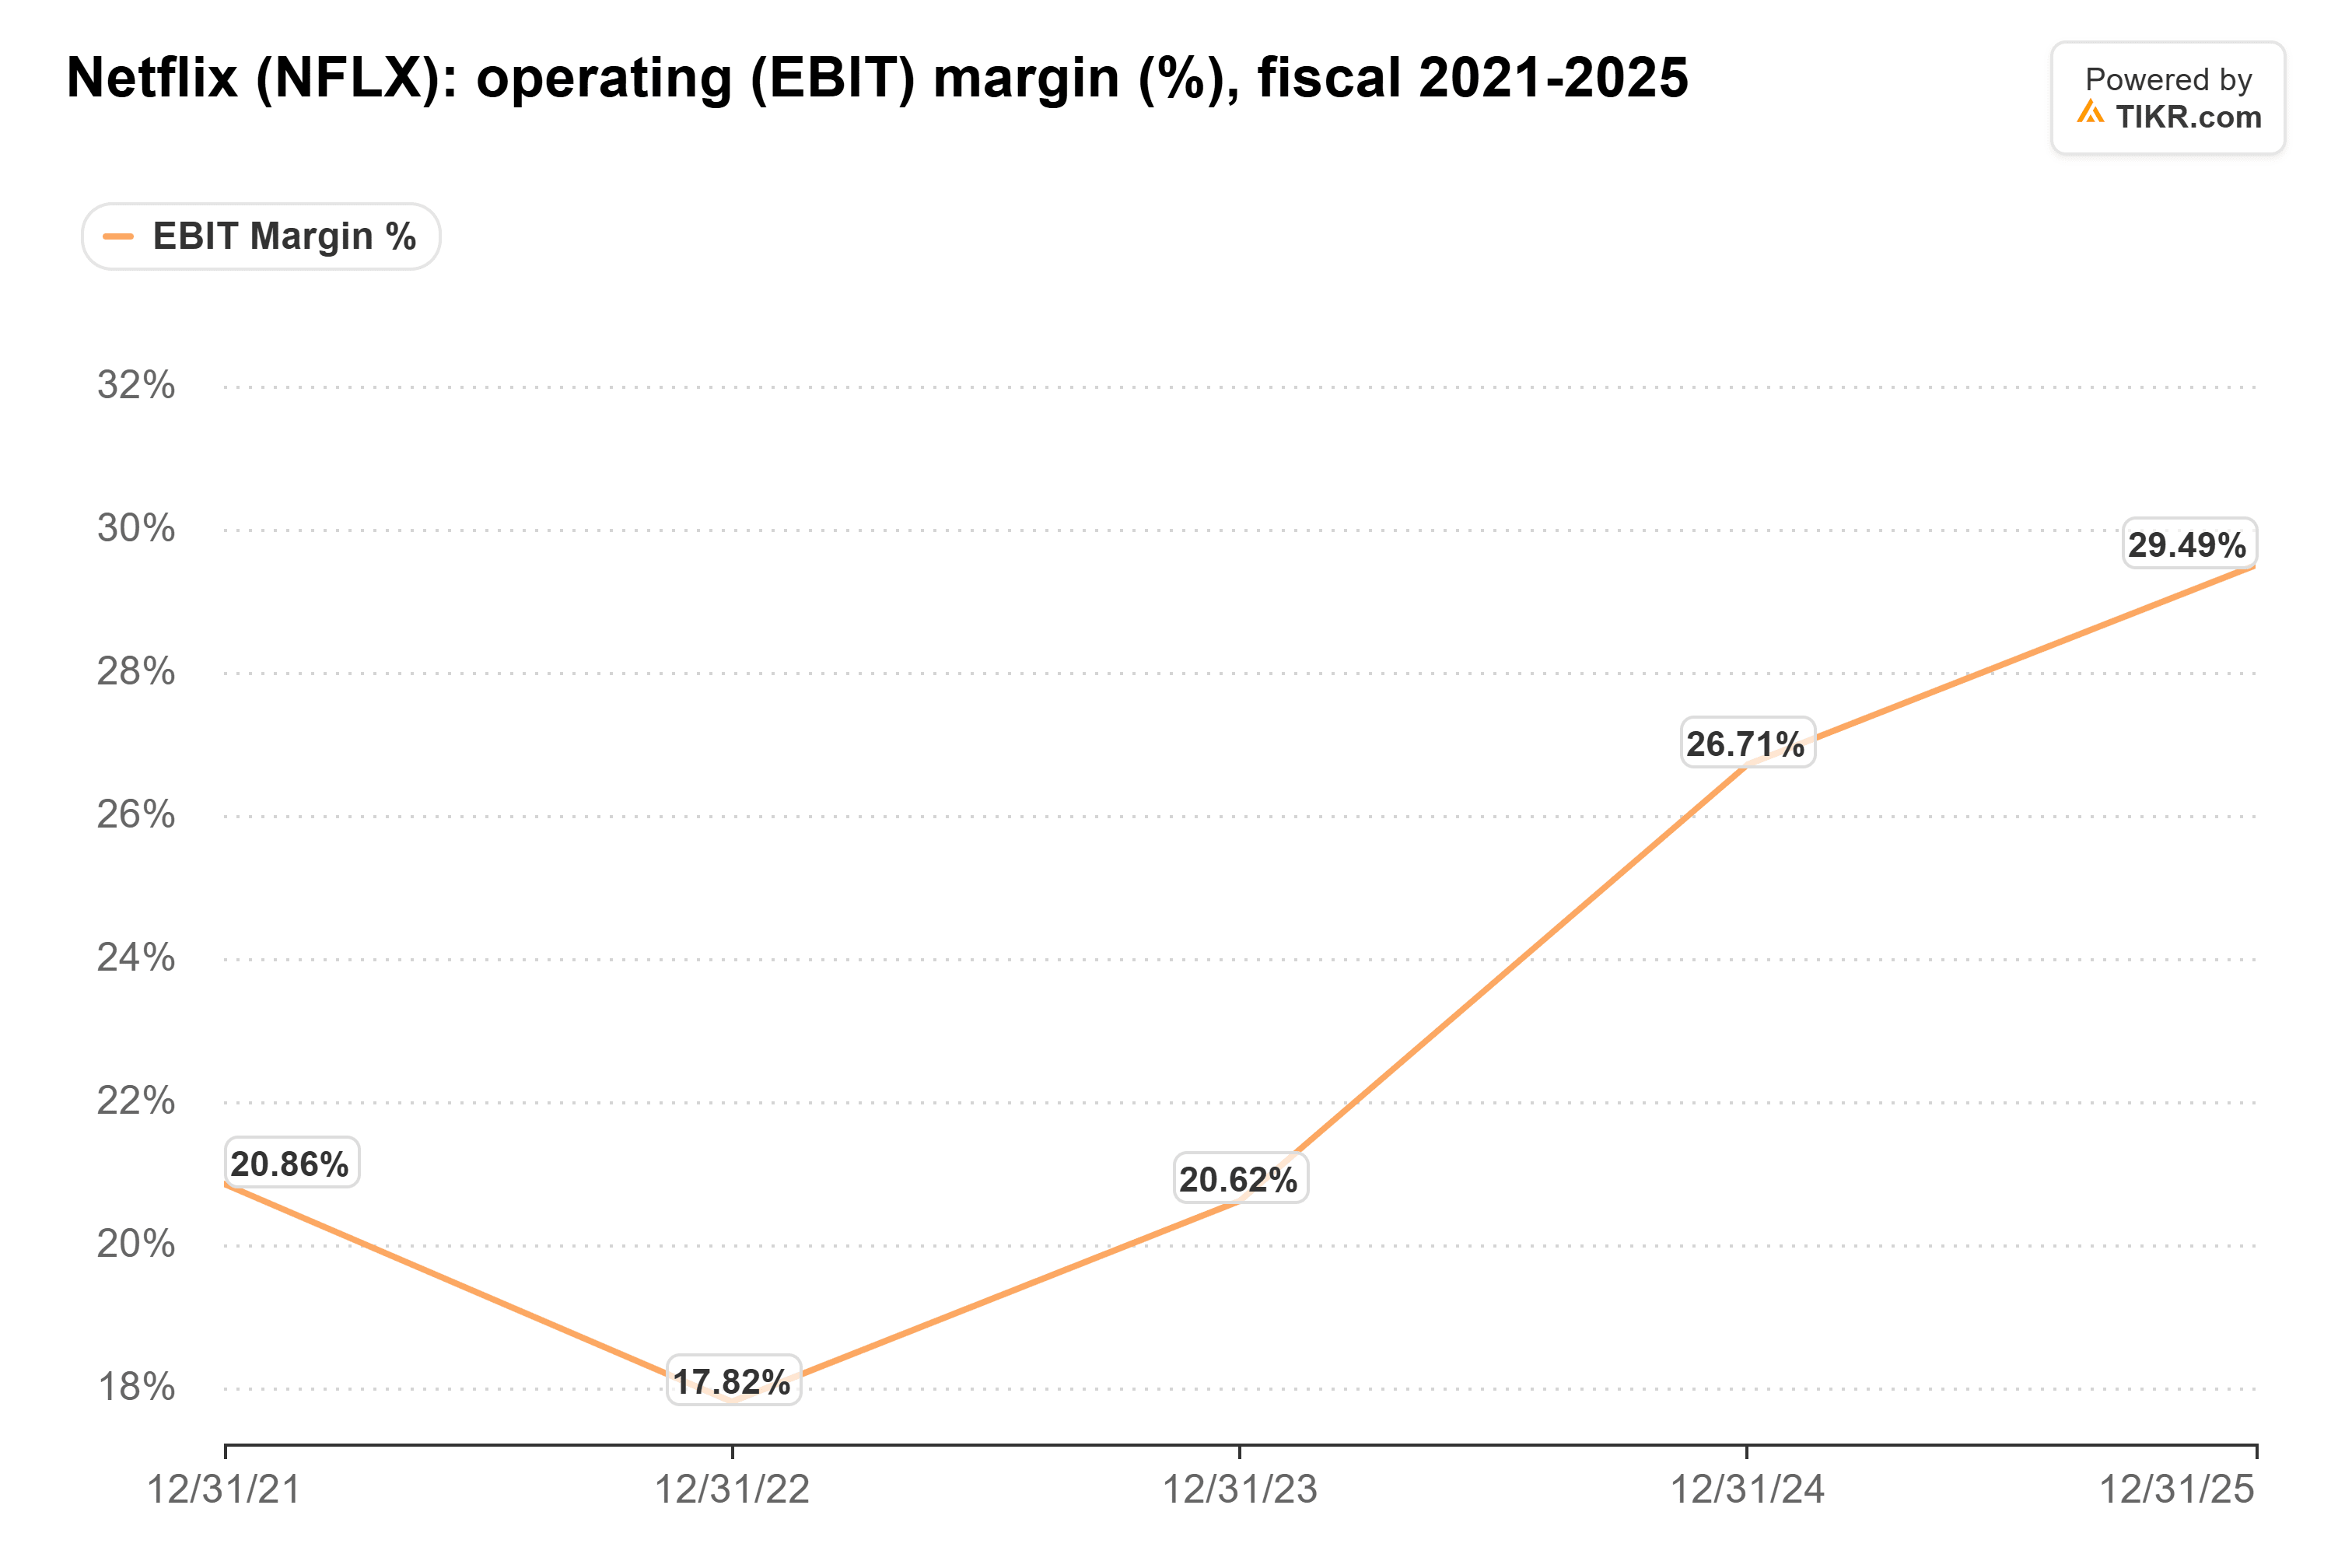
これは、GTAが12月の視聴に何をしようと、Netflixが価格と広告でクリアできるハードルだ。この方法での成長は収益性も高めてきた。Netflixの営業利益率は2023年の20.6%から2025年には29.5%に上昇し、その増加分のほとんどはコンテンツコストが売上高に占める割合が縮小したことによる:
値上げには依然として視聴者が必要
会員がより高い請求書を受け入れているのは、サービスを利用しているからだ。これまでのところ彼らは支払いを続けており、第3四半期の解約率は前年同期比で改善した。しかし、ゲームが休暇期間中に週に数晩の時間を奪うなら、Netflixは次回の値上げを押し通すのが難しくなるだろう。
Disneyは異なる立場にある。同社のDisney+とHulu事業は2026年度に11.5%の営業利益率を記録したが、これはNetflixの利益率よりはるかに低い。これは、Disneyが既存の加入者から、たとえ彼らが少し視聴時間を減らしたとしても、より多くの収益を得る余地がまだ大きく残されていることを意味する。
Take-Twoが(視聴)時間に対して報酬を得る
プレイヤーがゲームに留まるなら、Take-Twoはその対価を得る。11月9日の決算発表で、同社は12月四半期のネットブッキング(売上高に相当)を33.5億ドルから35億ドルと予想した。より大きな報酬は継続的な支出だ:ゲーム内課金やその他の継続的支出は、GTA VI発売前の前四半期のネットブッキングの81%を占めた。GTA VIの長期間続くオンラインモードは、プレイヤーを休暇期間を過ぎてもNetflixから遠ざけ続けるものとなるだろう。
株価はすでに視聴時間の減少を織り込んでいる
Netflixの株主はエンゲージメントの急増に対して高い評価を払っていない。株価は予想PER16倍で取引されており、これは過去3年間の最低水準であり、その期間の平均PER33倍の約半分だ:
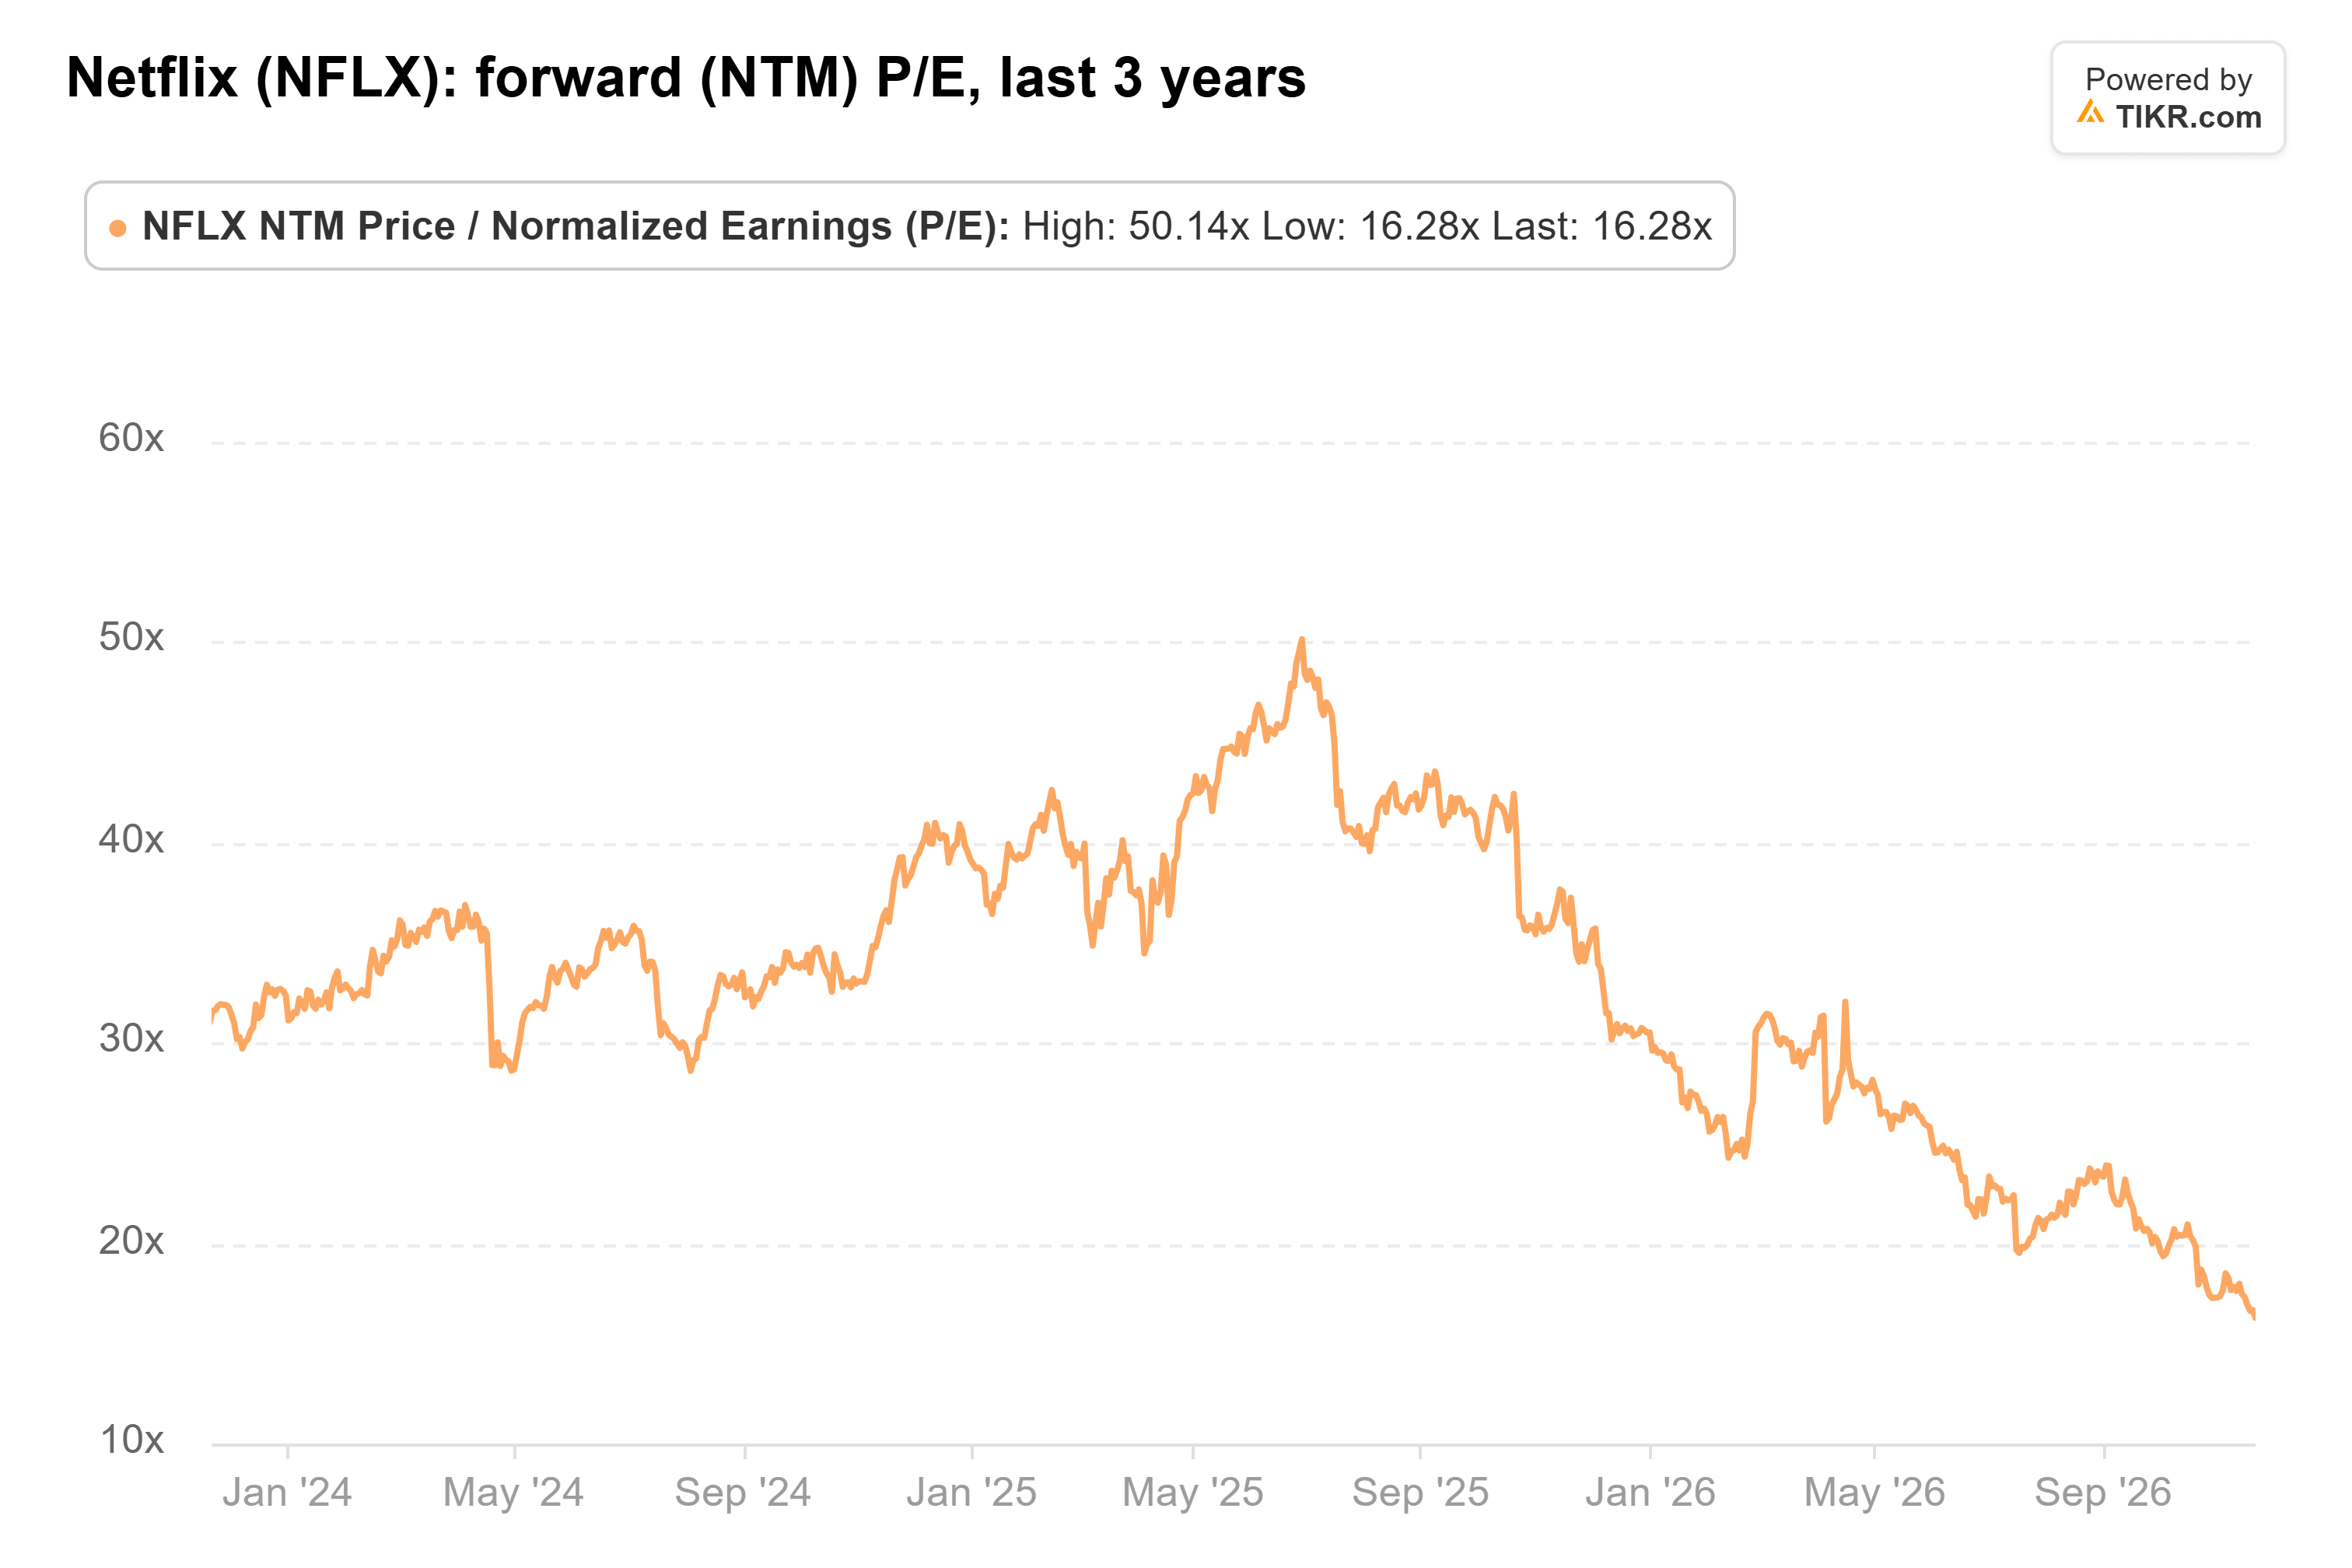
私の見方では、Netflixの株価は売上高と利益率で動き、同社はしばらくの間、どちらを成長させるにも追加の視聴時間を必要としていない。
視聴時間については、Rokuは四半期ごとにストリーミング時間を報告している:第3四半期は399億時間で、前年同期比9%増加した。2月に予定されている第4四半期決算は、GTA VI発売後の最初の6週間をカバーする。Netflix自身の試練は1月に訪れる。2027年の売上高見通しが11%以上、営業利益率がアナリストが予想する33%近辺であれば、価格と広告が依然としてビジネスを支えていることを示すだろう。10%未満の見通しは、失われた視聴時間がついに影響を及ぼし始めたことを意味する。
では、Netflixの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、Netflixがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!