主なポイント
- サードポイントのダン・ローブ氏によると、2025年から2030年までの5兆~7兆ドルのAI投資を回収するには、年間2兆~3兆ドルの新規AI収益が必要。
- これは、現在約6兆ドルの世界IT支出の3分の1から半分に相当する。
- サードポイントの13F報告書によると、同ファンドは9月30日までに保有するアマゾン株をすべて売却し、Meta Platforms、Nvidia、Microsoftに新規ポジションを開設した。
- MetaとMicrosoftはキャッシュフローから投資を賄える一方、アマゾンとオラクルはフリーキャッシュフローをマイナスに押し下げて投資を継続しており、最も成果を示す必要がある。
ダン・ローブ氏は、AIブームが成果を上げるための代償に値札を付けました。そしてそれは大きなものです。
サードポイントの投資家への最新レター(Zero HedgeがXに投稿した抜粋)で、ローブ氏は「弱気側の計算」と呼ぶものを明らかにしました:
「コンセンサスでは、ハイパースケーラーとフロンティアラボが2025年から2030年の間に5~7兆ドルを支出すると見られている。低い10%台のハードルレートと妥当な減価償却仮定の下では、これには年間2~3兆ドルの追加AI収益が必要であり、現在の世界IT総支出約6兆ドルと比較される。」
そして、彼のファンドが取った行動があります。11月16日に提出された9月30日締め四半期のサードポイントの13F報告書によると、同ファンドは保有していたアマゾン(AMZN)株175万株をすべて売却し、Meta Platforms(META)、Nvidia(NVDA)、Microsoft(MSFT)に、四半期末時点で約10.5億ドル相当の新規ポジションを開設しました。
MetaとMicrosoftはキャッシュフローから自社の設備投資を賄っています。アマゾンとオラクル(ORCL)は、投資を継続するためにフリーキャッシュフローをマイナスに押し下げています。
世界IT予算の3分の1から半分
ローブ氏の試算範囲は、毎年新規収益として実現しなければなりません。規模感として、彼は主要2社のフロンティアラボが「合わせて年間換算で1,000億ドルを大きく超える収益」を生み出していると指摘しています。つまり、目標は現在のリーダーがもたらす収益の10倍以上です。
これは、うわー。
そして請求額は増え続けています。Microsoftの設備投資額は2022会計年度以来ほぼ5倍に増加し、2026年6月期には1,160億ドルに達しました:

Microsoftはそれを負担できます。9月四半期では、Azureは48%成長し、同社は40.3%の純利益率を維持しました。
TIKRはアマゾンについて62人のアナリストを追跡しています。「買い」と言うのは何人?
アマゾンの買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。アマゾンのアナリスト評価を見る
アマゾンの余裕は薄くなった
アマゾンは異なる状況にあります。同社のフリーキャッシュフローは、前年の329億ドルから2025年に77億ドルに減少しました:
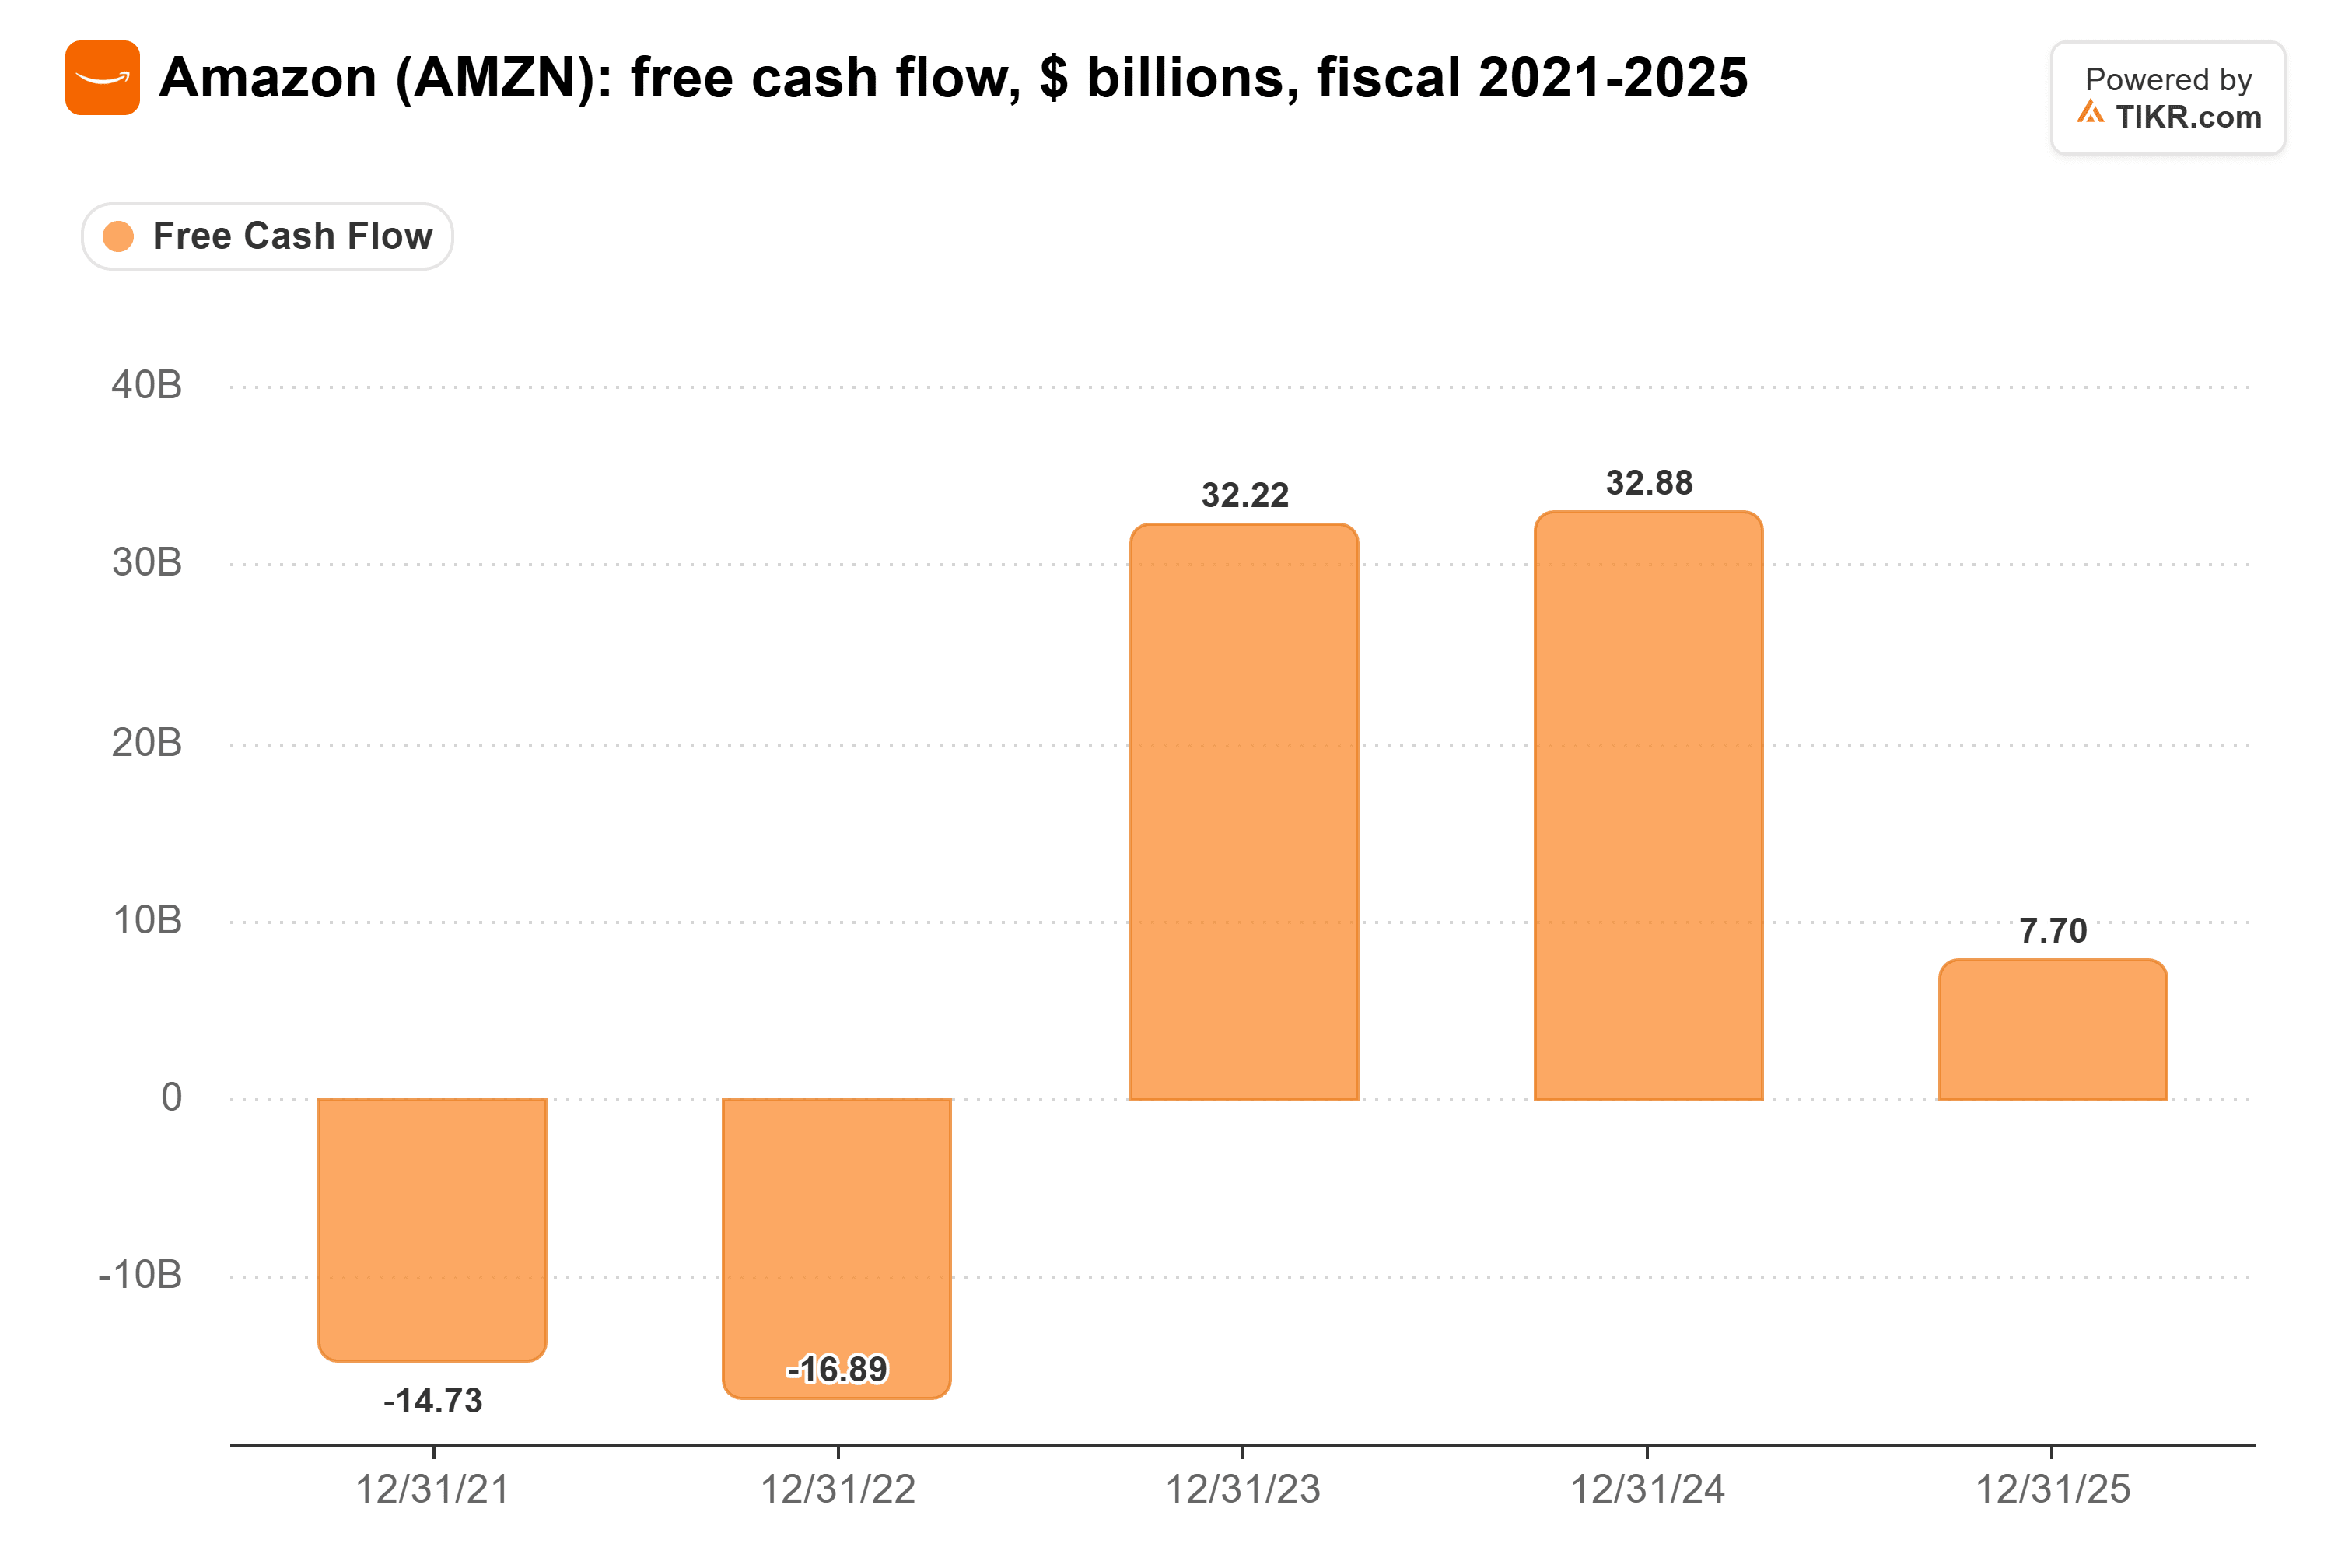
アンディ・ジャシーCEOは、今年の設備投資額を約2,200億ドルと見込んでおり、2027年には「実質的にそれ以上」になるとしています。アナリストは2026年のフリーキャッシュフローが412億ドルの流出になると予想しています。13F報告書はサードポイントが売却した理由を述べていません。しかし、もし弱気側の計算を真剣に受け止めるなら、アマゾンは収益が現れるのを待つ余裕が最も少ない大口支出者の一人です。
オラクルはさらに余裕がありません。同社のフリーキャッシュフローは8月31日締め四半期でマイナス50億ドルであり、投資資金調達のため、その四半期中に200億ドルの株式を売却しました。S&Pは、OpenAIが同社の6,640億ドルのバックログの約半分を占めると述べています。
Metaは待つ余裕がある
Metaは現在、サードポイントの報告されている最大の保有銘柄で、4億7,500万ドル相当です。同社は2025年にAIに多額を投資しながら461億ドルのフリーキャッシュフローを生み出しました(2024年の541億ドルから減少):
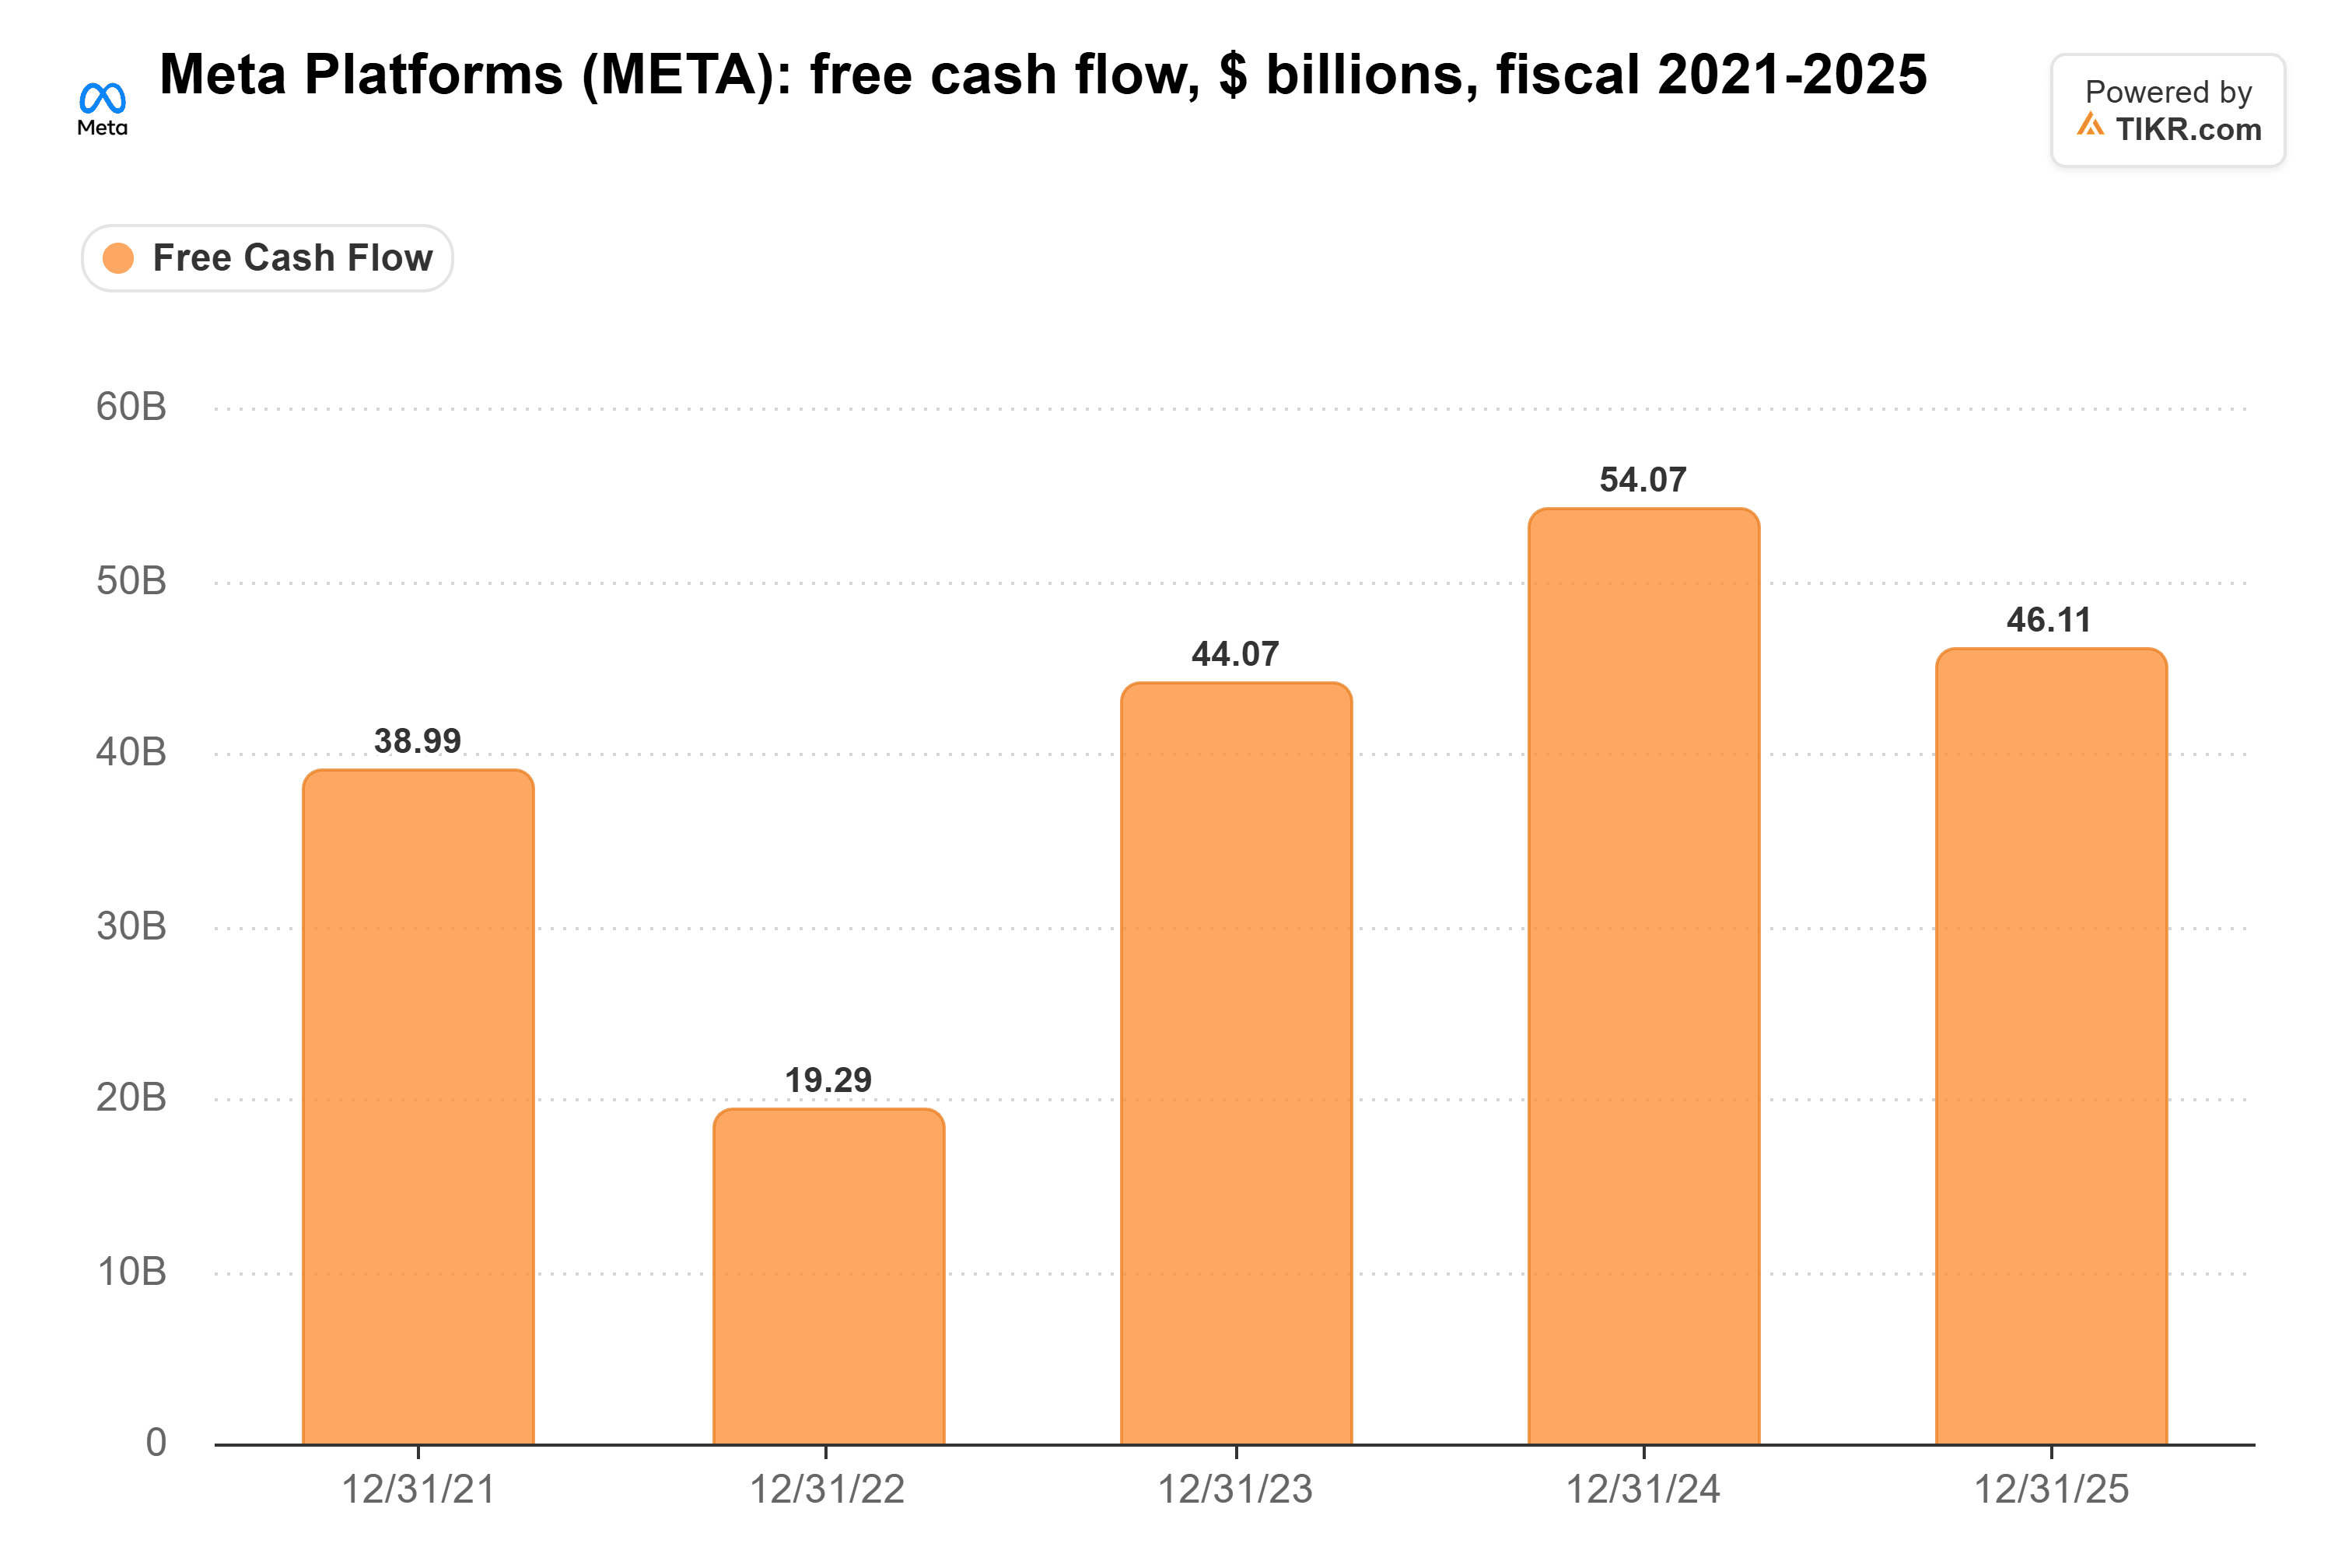
Metaは広告ですべてを賄っています:第3四半期の収益は26.1%増の646億ドルでした。もしAI収益が期待より遅れて現れても、Metaは当面の間、自社のポケットから支出を続けることができます。
Nvidiaが示すもの
Nvidiaの購入は最も示唆に富むものです。Nvidiaは支出者が購入しているチップを販売しているため、支出が減速すればNvidiaが最初に打撃を受けます。現時点では注文が殺到し続けています:第3四半期の収益は103.2%増の1,158億4,000万ドルと2倍以上になり、経営陣は第4四半期について130億ドル(プラスマイナス3%)と予想しました。
私の読み:ローブ氏は弱気側の計算を現実的なリスクとして扱い、それでも当面は支出が続くと見ています。Nvidiaと最も資金力のある2社の支出者を保有することは、その見方に合致します。
待つことのできる支出者を保有せよ
誰かがAIがそれだけの新規収益をもたらすことができると示すまで、私はキャッシュフローから待機コストを賄える企業、つまりMetaとMicrosoftを保有したいと思います。アマゾンの需要は本物に見えます:ジャシー氏は、同社のコンピュート能力の多くが既に2027年を通じて、そして2029年まで予約されていると述べています。それでも、回収が遅れた場合に最も影響を受ける大口支出者です。
次の試練は2月初旬、アマゾンが第4四半期決算とともに2027年の設備投資額の見通しを示す時に訪れます。もしその見通しがアナリスト予想の2,782億ドルを大きく上回るものとなれば、フリーキャッシュフローはより長くマイナスのままである可能性が高いです。オラクルは12月10日に決算を発表し、サードポイントの次の13F報告書(2月中旬提出予定)は、同ファンドが依然として3銘柄すべてを保有しているかどうかを示すでしょう。
では、アマゾン株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの仮定を入力するだけで、アマゾンがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!