主なポイント
- 97億ドルの運用資産を持つファンド、Hyperion Asset Managementは、第3四半期にSpaceX、Arm Holdings、Taiwan Semiconductorへの持ち株を増やしました。
- 3銘柄すべての株価は9月30日以降下落していますが、ウォールストリートの平均目標株価は依然として各銘柄の最終終値よりかなり高くなっています。
- SpaceXとArmはいずれも高い倍率で取引されています。未解決の疑問は、SpaceXがデータセンターの資金をどう調達するか、そしてArmのロイヤルティ収入がどれだけ速く成長するかです。
- Taiwan Semiconductorは最も堅実な数字を背景に持っています。約17倍の予想PERで取引されており、業績予想は上昇傾向にあり、10月の売上高は約60%増加しました。
市場で最も注目されるAI関連銘柄のうち3銘柄は、ここ数ヶ月厳しい状況にあります。しかし、13F報告書に米国株をわずか20銘柄しか記載していないあるファンドは、6月30日時点と比較して9月30日時点でこれら3銘柄すべての保有株数を増やしていました:SpaceX (SPCX)、Arm Holdings (ARM)、Taiwan Semiconductor (TSM)です。
Hyperion Asset Management(総資産96.7億ドルを運用)は、10月20日に提出された13F報告書によると、9月30日で終了した四半期に各銘柄への保有を増やしました。この報告書には36.6億ドル分の米国株が記載されており、したがって3銘柄はいずれも重要なポジションです。
SpaceXは最大の賭けであり、最大の負担も伴う
Hyperionは9月30日時点で180万株のSpaceX株を保有しており、6月30日時点より53%増加していました。その価値は2億7100万ドルで、13F記載の株式の7.4%を占め、同ファンドの第6位のポジションでした。同株は四半期末の価格から8%下落しています。
SpaceXのAIコンピューティング部門は、第3四半期の売上高146億ドルのうち75.6億ドルを生み出しました。問題はその資金調達です。設備投資額は四半期で196億ドルに達し、経営陣は第4四半期を350億ドルから400億ドルと見込んでいます。約46倍の予想PERで取引されていることから、投資家は正常化後のEPSが急上昇することを織り込んでおり、今年は1株あたり0.30ドルの損失が見込まれているのに対し、2027年には2.50ドルに達すると予想されています。
アナリストは6月の上場以降、目標株価を引き上げてきました。彼らの平均目標株価は63ドルから258ドルに上昇し、最終終値より86%高くなっています:
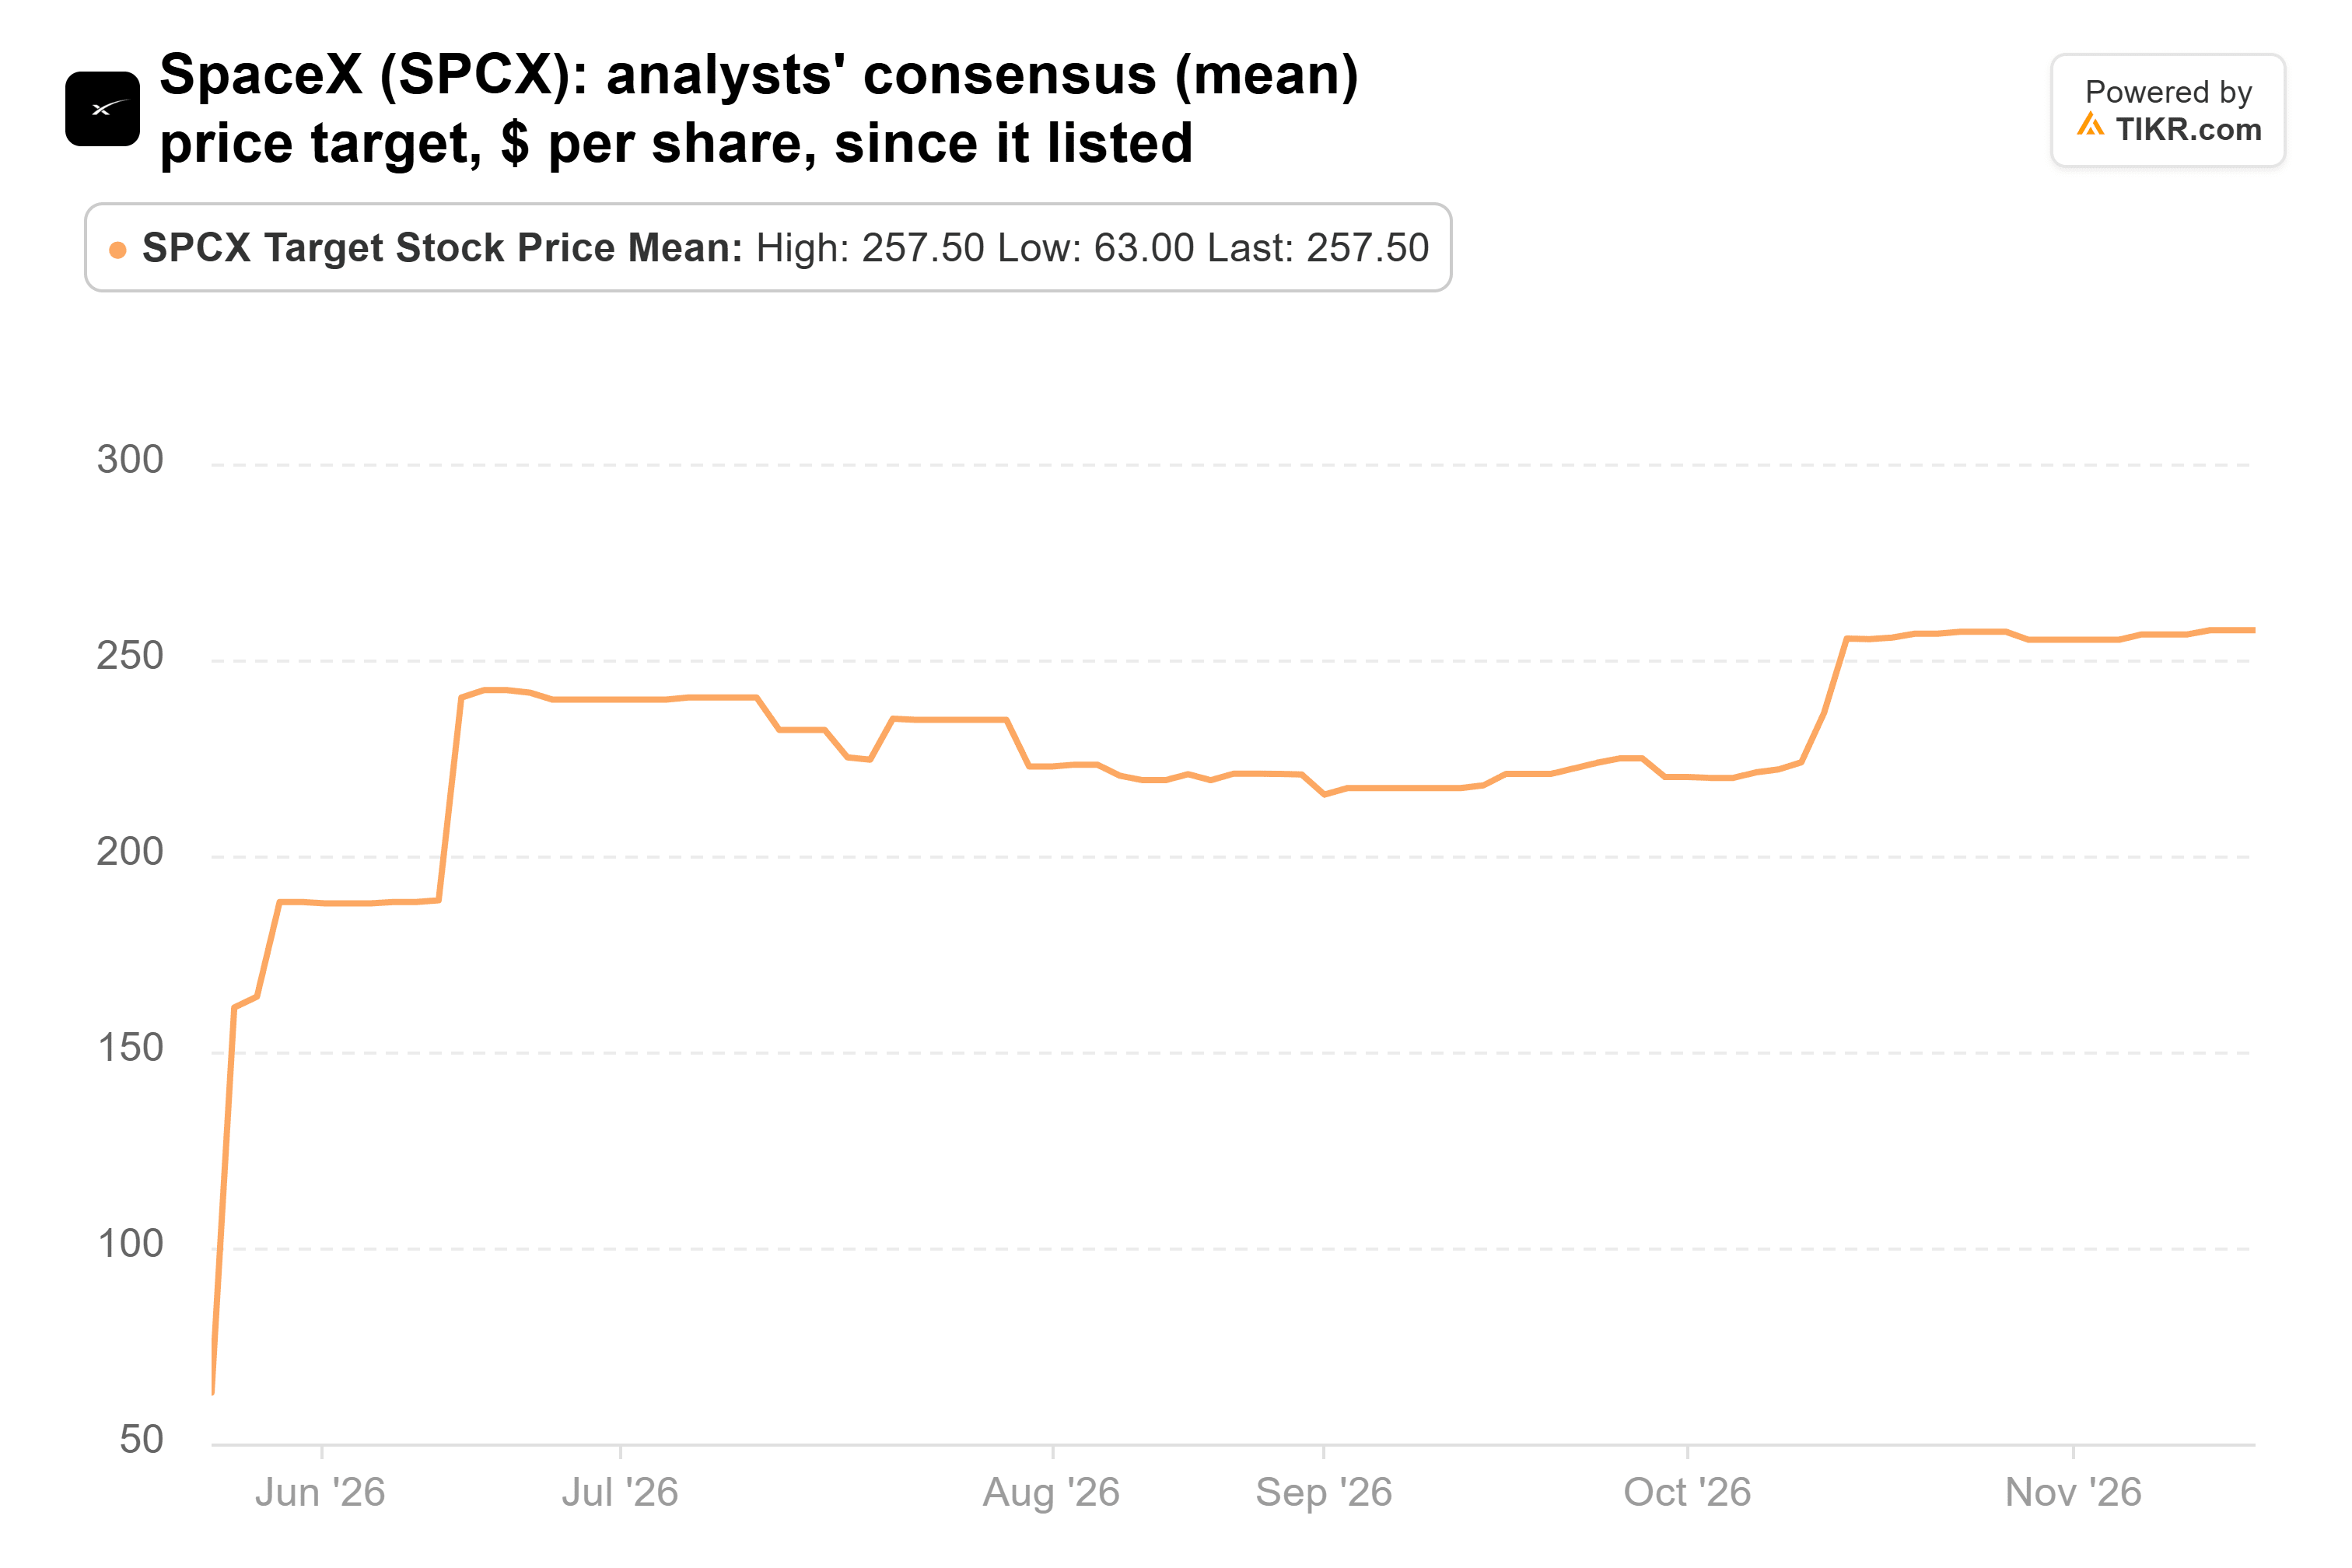
目標株価は70ドルから800ドルまで幅があり、高い目標を設定するアナリストはそのコンピューティング事業に依拠しています。モルガン・スタンレーのAdam Jonasは、300ドルの目標株価のうち170ドルを企業向けAIに結び付けていますが、同部門の売上の約3分の2を1顧客が占めています。
TIKRはSpaceXについて40人のアナリストを追跡しています。「買い」と評価しているのは何人ですか?
SpaceXの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。SpaceXのアナリスト・レーティングを見る
Armはロイヤルティ収入の伸び鈍化に伴い割安に
HyperionのArm保有株は四半期で37%増加し、9月30日時点で72万7273株(価値2億1100万ドル)となりました。これは13F記載の株式の5.8%を占めます。Armは四半期末の価格から39%下落しており、3銘柄中最も悪いパフォーマンスです。
Armの11月4日の過去最高四半期決算では、ロイヤルティ収入は8%増にとどまり、経営陣が予想していた13%を下回りましたが、ライセンス収入は50%急増しました。スマートフォンが足を引っ張っています。メモリコストの上昇が携帯端末の出荷台数を減少させており、スマートフォン向けチップは2026会計年度のロイヤルティ収入の約43%を占めていました。加えて、CEOのRene Haasは、自社のデータセンター向けチップ販売への進出を主導している最中に、NvidiaのCEO候補として名前が挙がっています。
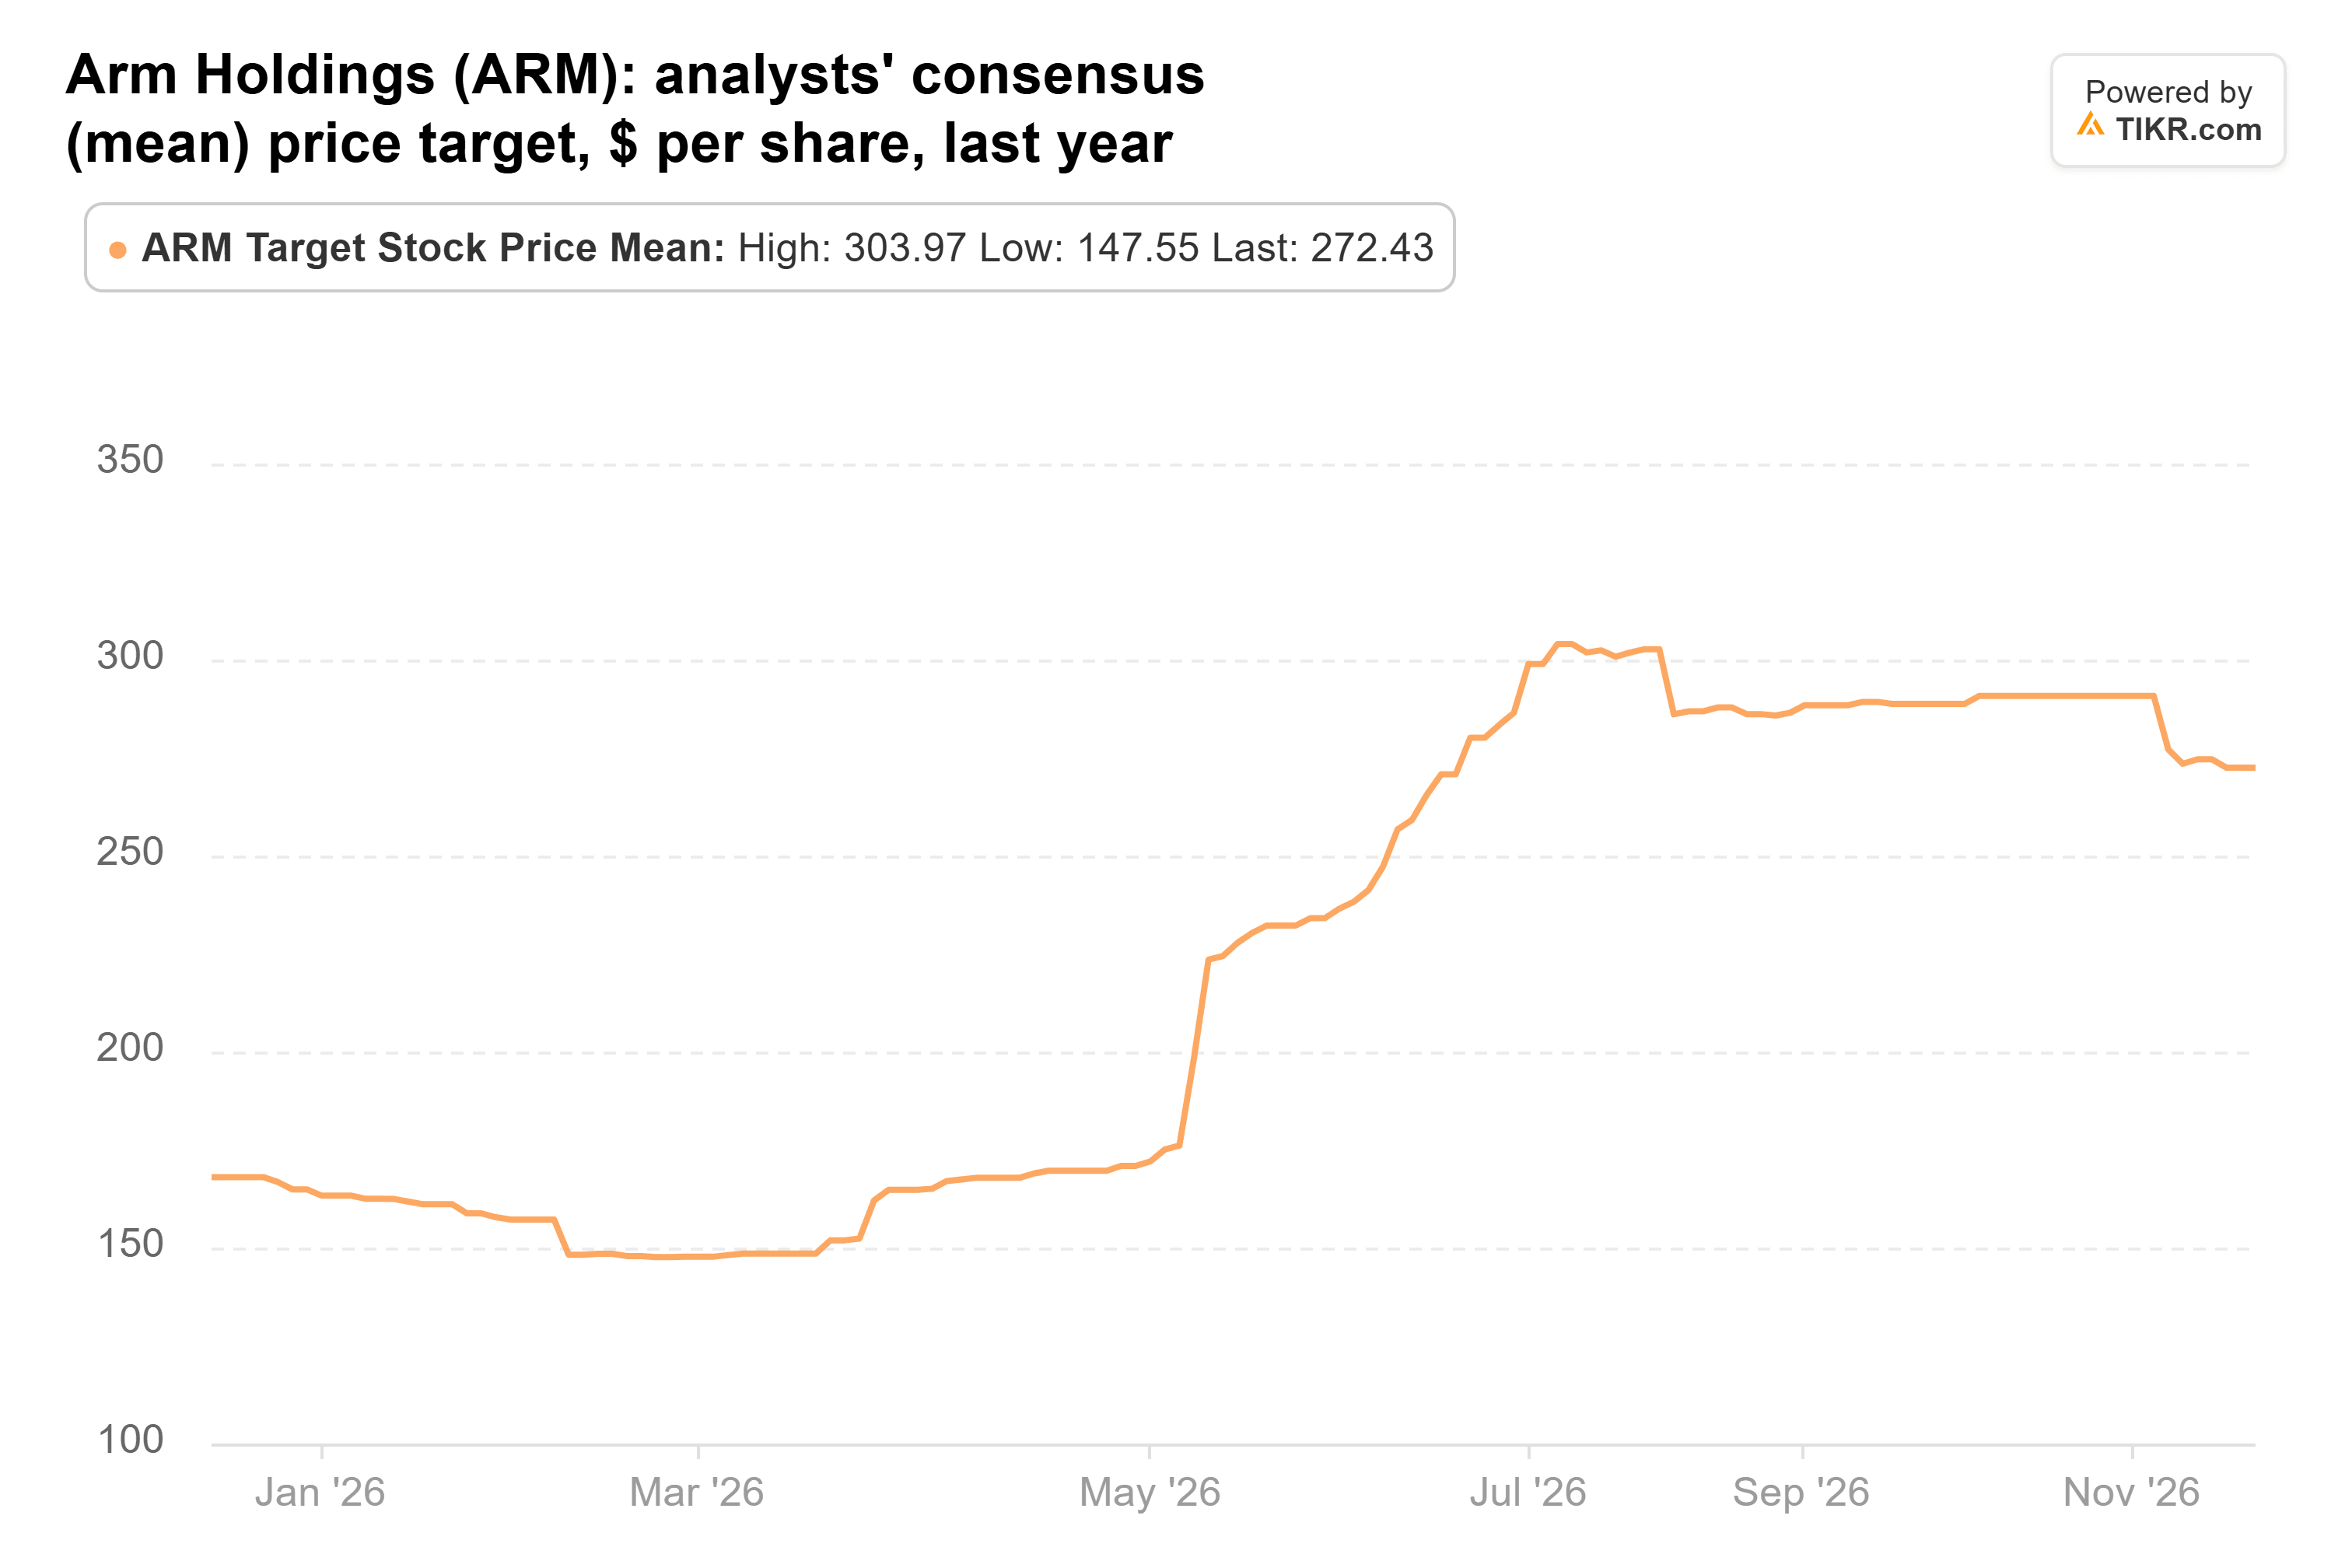
この下落により、予想PERは約69倍に低下し、約85倍という3年間の平均を下回りました。アナリストの平均目標株価は272ドルで、最終終値より54%高く、7月に304ドルでピークを迎えていました:
それでも、伸びが鈍化するロイヤルティ収入に対しては高い評価です。Arm自社のチップは、来年初めの最初の生産四半期で約9000万ドルの売上高しか見込まれていません。
TSMCは株価が下落する中でも成長を続ける
Taiwan Semiconductor (TSMC) は、Hyperionが3銘柄の中で最も大きく増やしたポジションでした。同ファンドの保有株は69%増加し、9月30日時点で44万7377株(価値2億400万ドル)、13F記載の株式の5.6%を占めました。同株は四半期末の価格から23%下落しています。Hyperionはここで多くの仲間がいました:25の大型ファンドが同じ四半期にTSMCのポジションを新規に開設または増やしました。
TSMCは株価が下落しても成長ペースは鈍化していません。第3四半期の粗利益率は66.4%で、1年前の59.5%から上昇し、10月の売上高は59.7%増の5868.9億台湾ドルに達し、2026年で最高の月となりました。アナリストは6月末以降、2027年のEPS予想を16%引き上げました。それにもかかわらず、同株は約17倍の予想PERで取引されており、1年、3年、5年の平均を下回っています。
アナリストの平均目標株価は1年前の340ドルから587ドルに上昇し、最終終値より67%高くなっています:
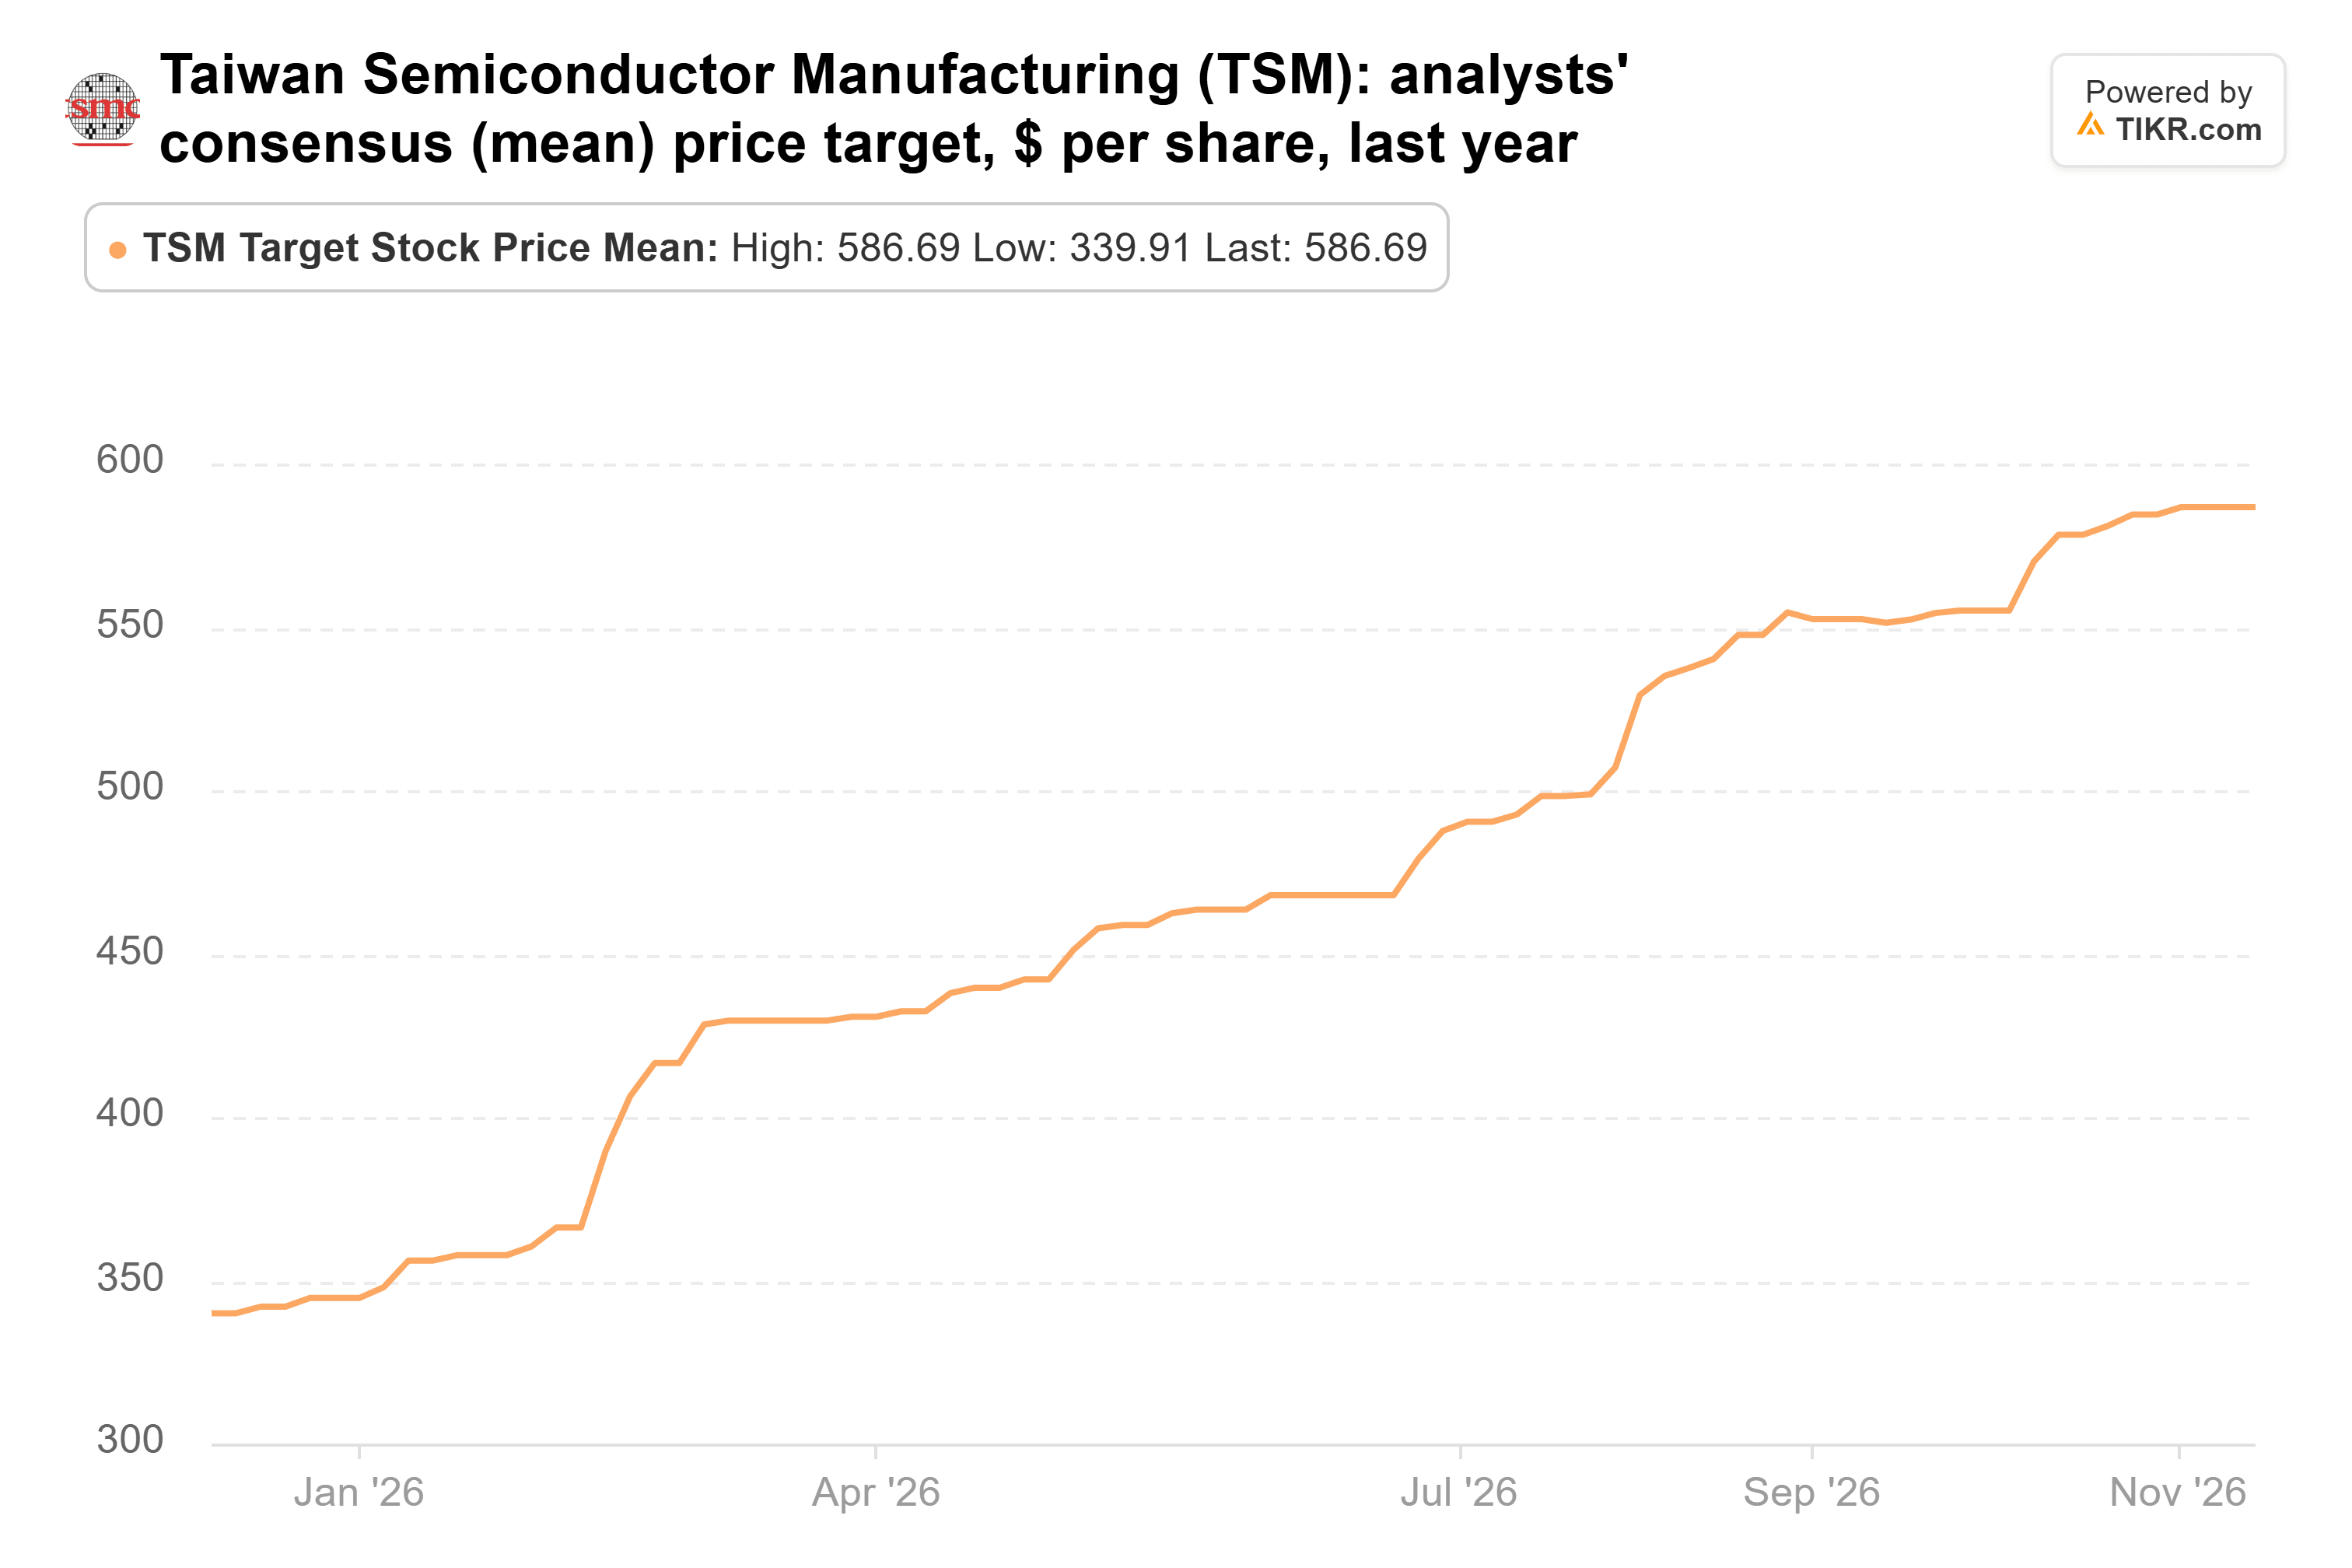
最も低い目標株価である440ドルでさえ、株価の352ドルの終値を大きく上回っています。
TSMCは私が追従したい1銘柄
もし私がHyperionに追随してこれらのうち1銘柄だけを選ぶとしたら、それはTSMCです。同社は通常の倍率を下回って取引されており、私は何も盲信する必要がありません:その利益率、月次売上高、業績予想はすでに正しい方向に動いています。
SpaceXとArmは、より多くのことがうまく行く必要があります。SpaceXは、記録的な規模の建設資金を調達する間、コンピューティングの賃借人が残ってくれる必要があり、IPOのロックアップ期間が12月8日に終了すると、最大7億9760万株が売却される可能性があります。Armは、スマートフォン向けロイヤルティ収入の伸び鈍化を補うために、自社チップ計画が成功する必要があります。
TSMCのリスクは、自社の設備投資計画です。同社は今年の設備投資額を600億ドルから640億ドルと見込んでおり、そのほとんどが2028年と2029年に生産を開始する工場に向けられています。したがって、AI関連支出が一時停止した場合、そのコストを負担し続けることになります。来月発表される11月の売上高は、第4四半期の業績見通しの範囲内に収めるために5380億台湾ドルから5700億台湾ドルである必要があり、12月も同様です。その後、1月中旬に2027年の業績見通しが発表されます。Hyperionの次の13F報告書は2月中旬までに提出される予定で、同ファンドが追加購入を続けたかどうかが明らかになります。
では、SpaceXの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、SpaceXがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!