


主なポイント
- Marshfield Associatesは第3四半期にナイキの保有株を2倍以上に増やし、958万株(3億3900万ドル相当)を保有。これは同社の13Fポートフォリオの8.5%を占める。
- ナイキは投資家向け説明会で、2028会計年度の調整後EPSが再び減少すると述べ、回復目標を2031会計年度に設定した。
- On Holdingは第3四半期の売上を17.2%増加させ、定価販売を維持。一方、ナイキは価格引き上げ能力が限られていると述べている。
- 2031年の目標を前提とすればナイキ株は割安に見えるが、利益は依然として減少中であるため、筆者は同ファンドに追随する前に実績を待つとしている。
Marshfield Associatesは、11月16日に提出された9月30日終了の第3四半期13F報告書によると、ナイキ (NKE) の保有株を第3四半期に2倍以上に増やした。この賭けが成功するには、ナイキがOn Holding (ONON) のような競合他社に奪われていたランナーと棚スペースを取り戻す必要がある。Onの最新四半期決算は、同社が依然として定価で急速に成長していることを示している。
ナイキは上位5銘柄に
Marshfieldは9月30日時点で958万株のナイキ株を保有しており、これは3か月前から121%増加し、当時の株価で3億3900万ドルの価値があった。これは、同社が13Fで報告した米国株39億7000万ドルの8.5%を占め、17銘柄中5番目に大きなポジションであり、四半期で最大の追加となった。ナイキ株は9月30日以降3%下落し、52週高値から50%下回っている。この報告書は、Marshfieldが四半期最終日に保有していたもののみを示している。同ファンドがナイキの11月16-17日の投資家向け説明会を経て保有を続けていたかどうかは、2月中旬に提出が予定される次の13Fで明らかになる。
TIKRはナイキを44人のアナリストがフォロー。何人が「買い」と評価?
ナイキの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一か所で確認。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ナイキのアナリスト評価を見る
ナイキ自身の計画は底入れが終わっていないことを示す
ナイキの正規化EPSは2024会計年度以降毎年減少しており、アナリストは2027会計年度(5月終了)にもさらに減少すると予想している:
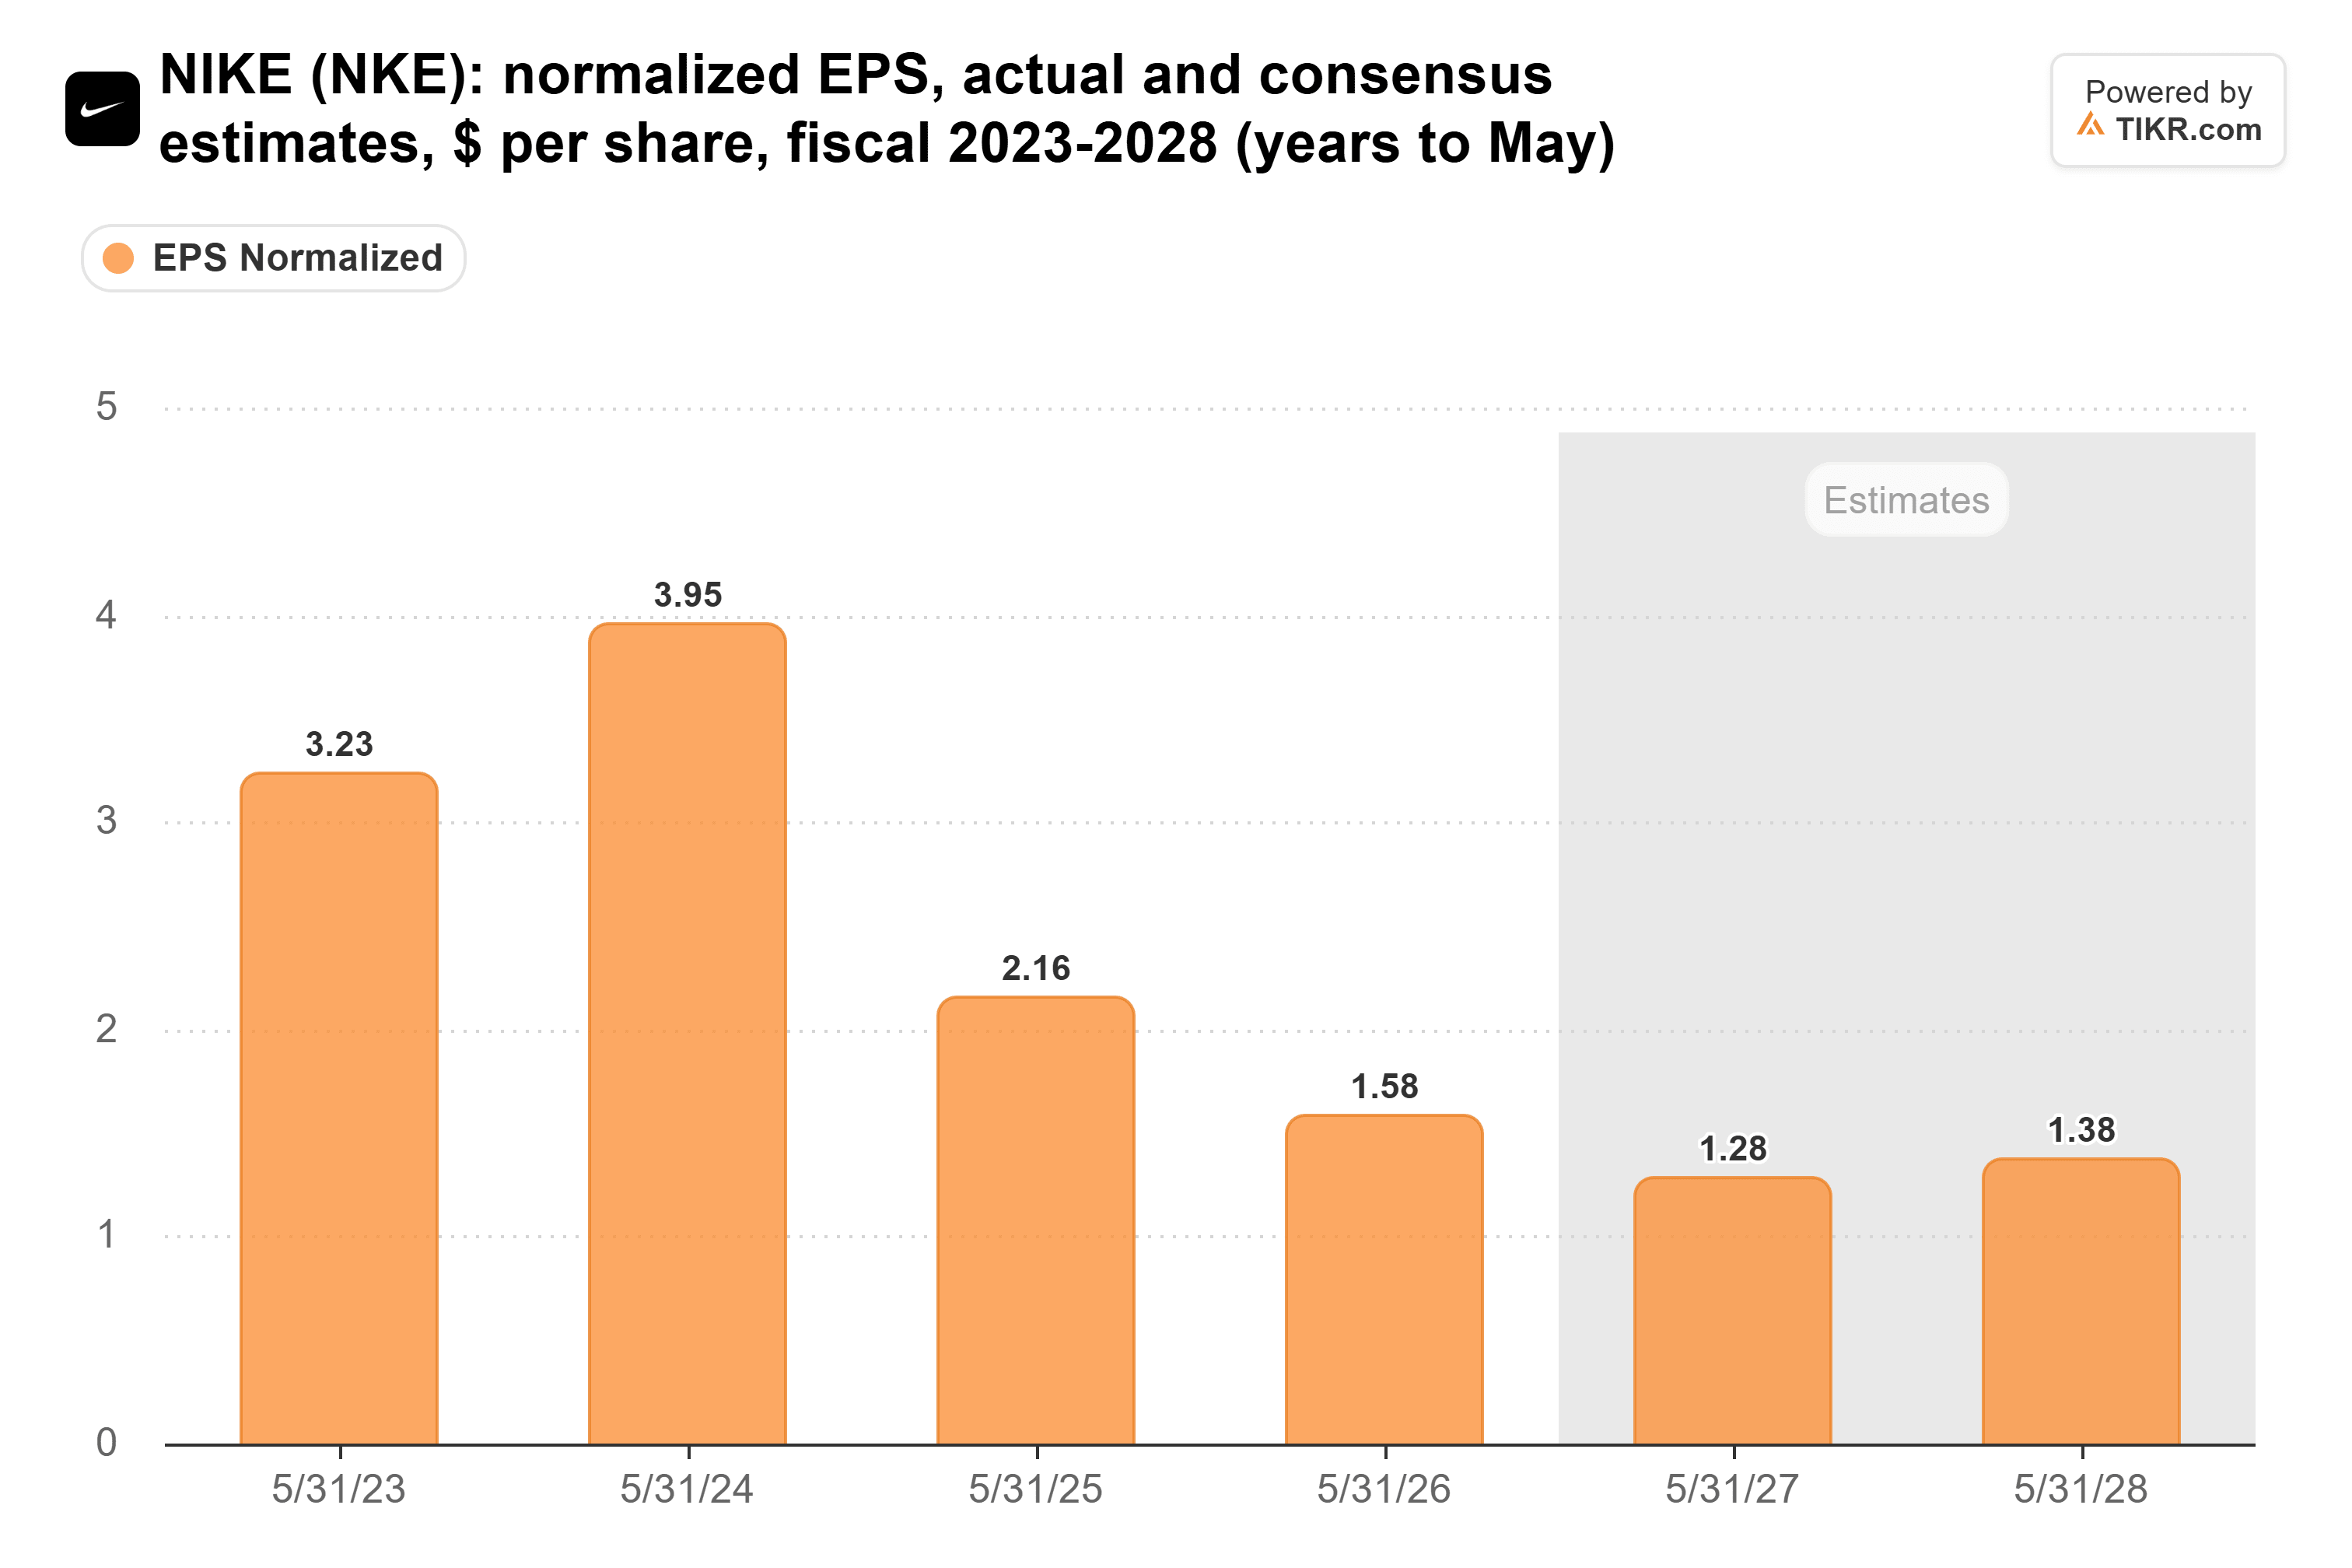
2027会計年度のコンセンサス予想1.28ドルは、2024会計年度にナイキが稼いだ3.95ドルの約3分の1である。アナリストが2028会計年度に予想する1.38ドルは、経営陣が投資家向け説明会で2028会計年度は「財務的に厳しい年になる」とし、調整後EPSが「わずかに減少する」と予想しているにもかかわらず、依然として成長を前提としている。この予想は今後も下落し続けると筆者は見ている。
これらの低い利益水準でも、ナイキは自らの歴史と比較して割安とは言えない。フォワードPERは28倍で、5年平均の31倍をわずかに下回っている:
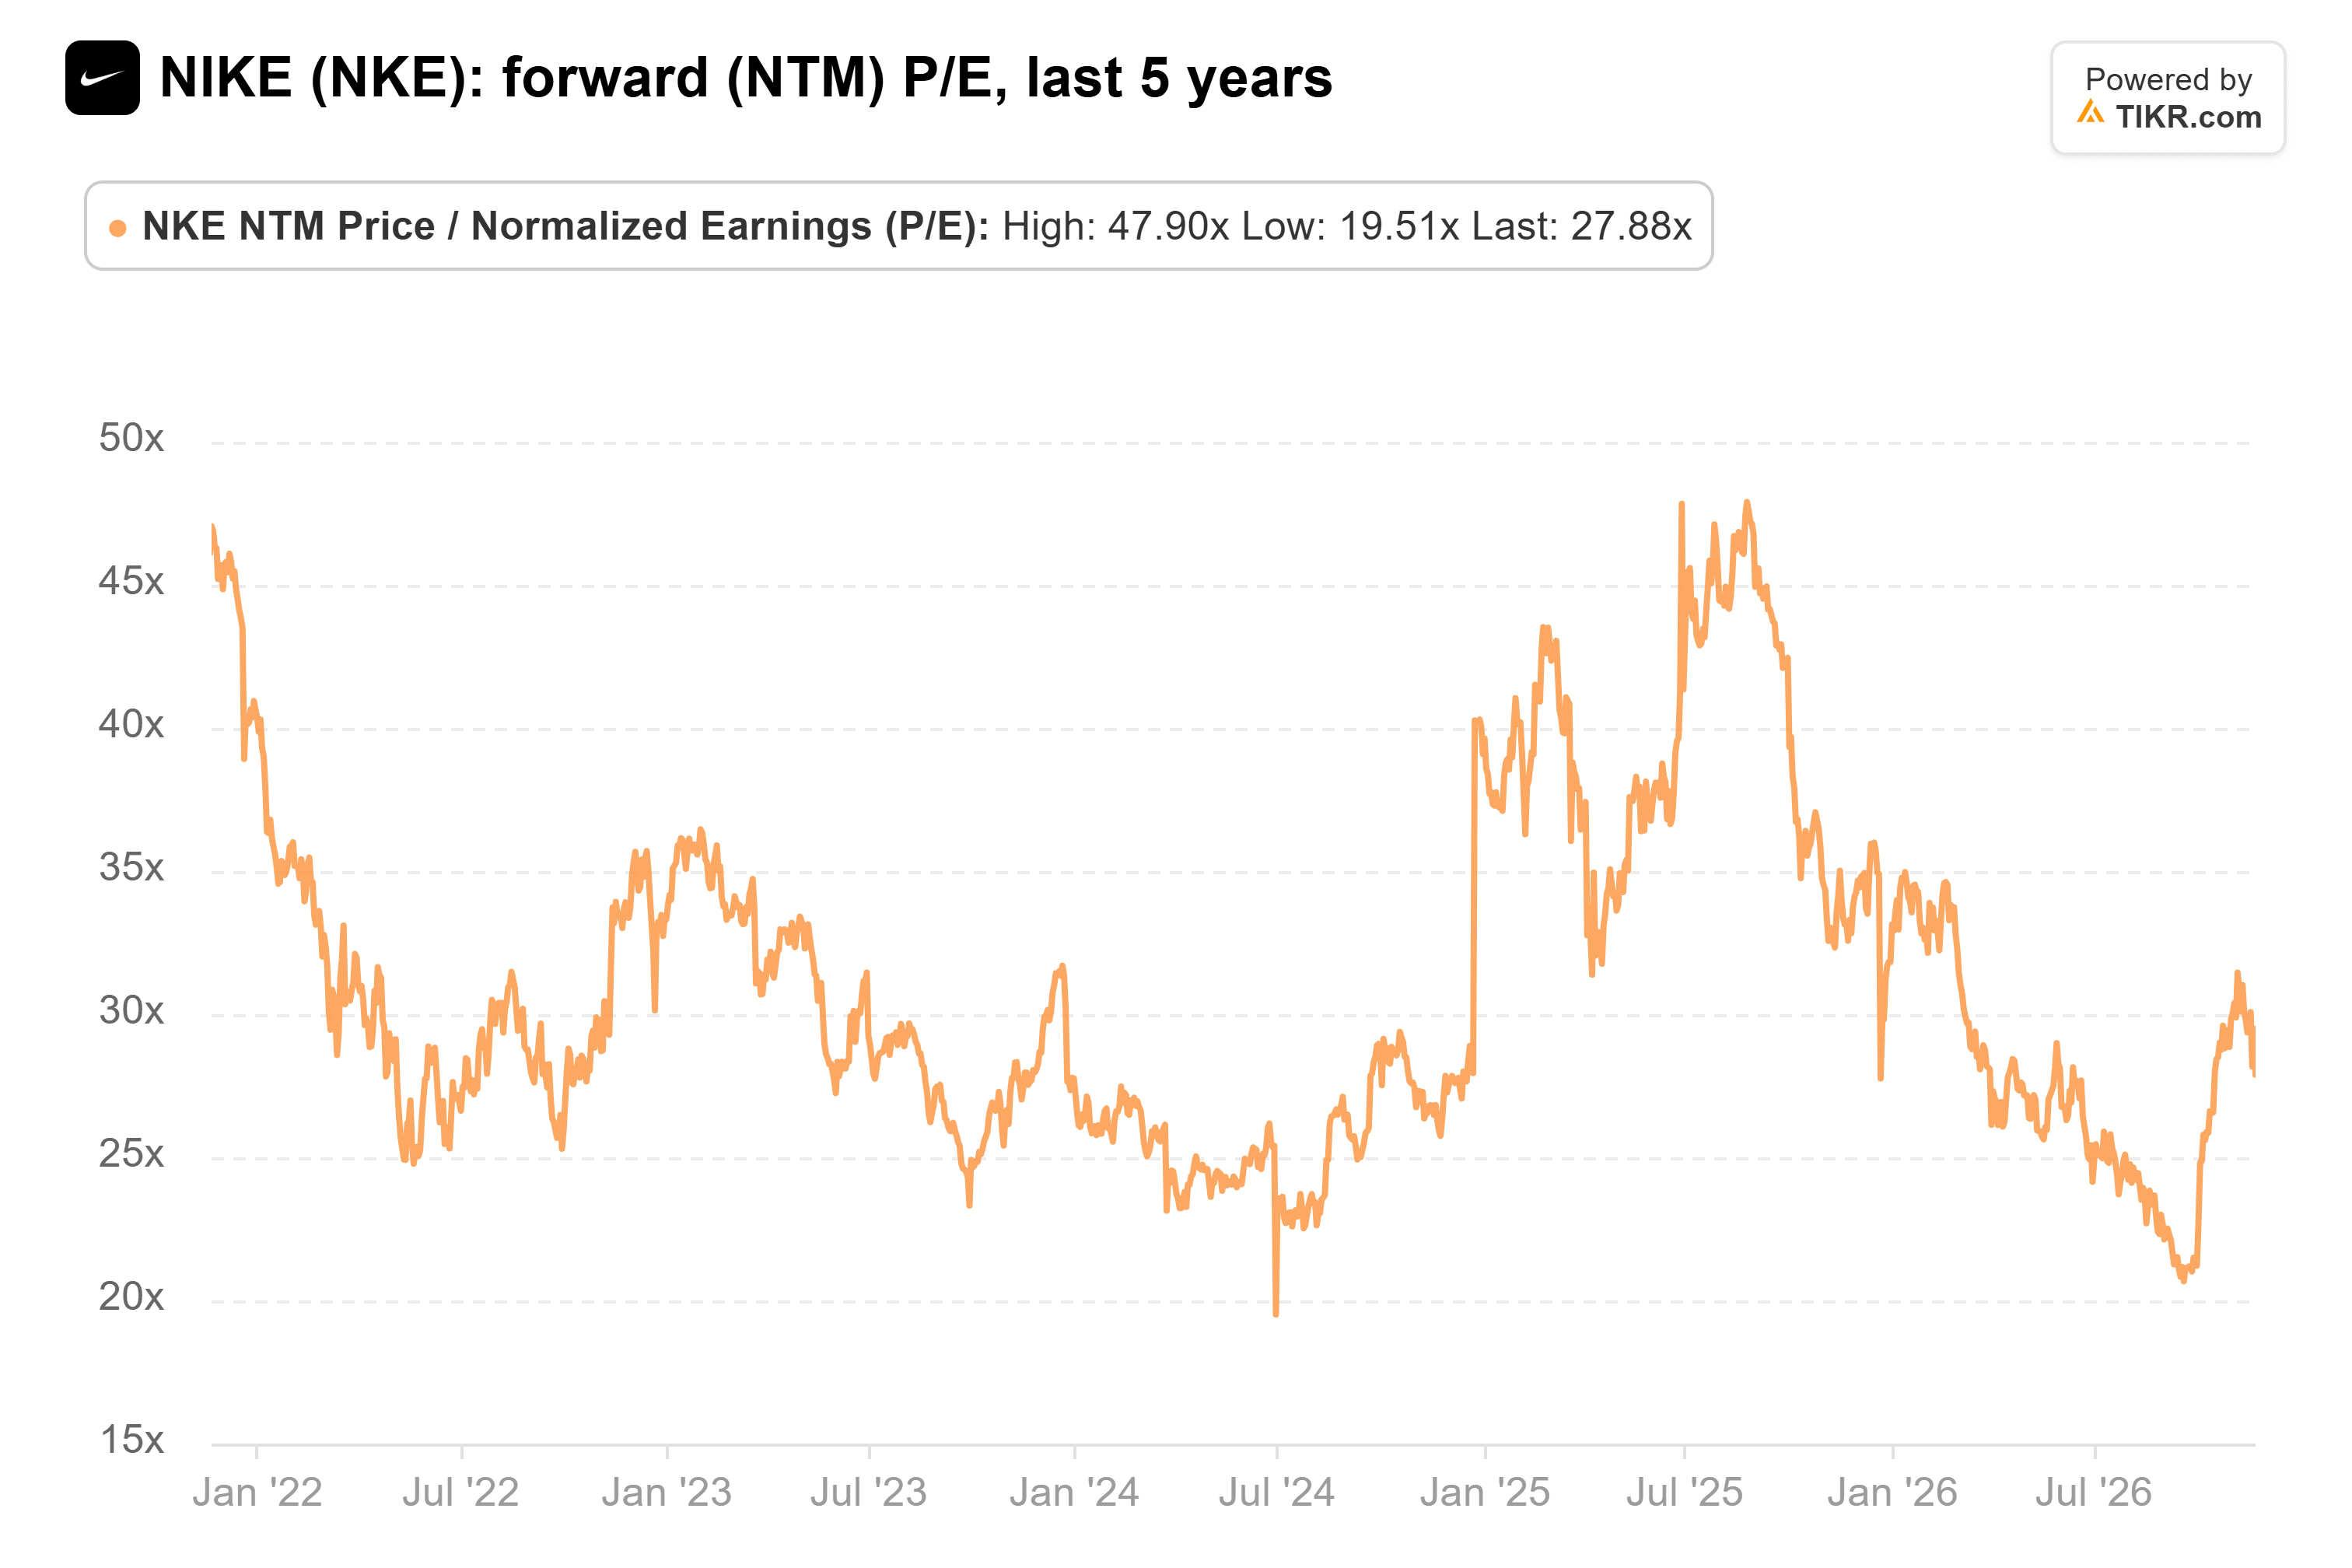
株価は利益とほぼ同じペースで下落したため、PERは通常の水準に近い位置にある。
アナリストも同様に目標株価を大幅に引き下げている。ナイキをフォローする44人のアナリストの平均目標株価は、1年前の83.30ドルから36.70ドルに下落した:
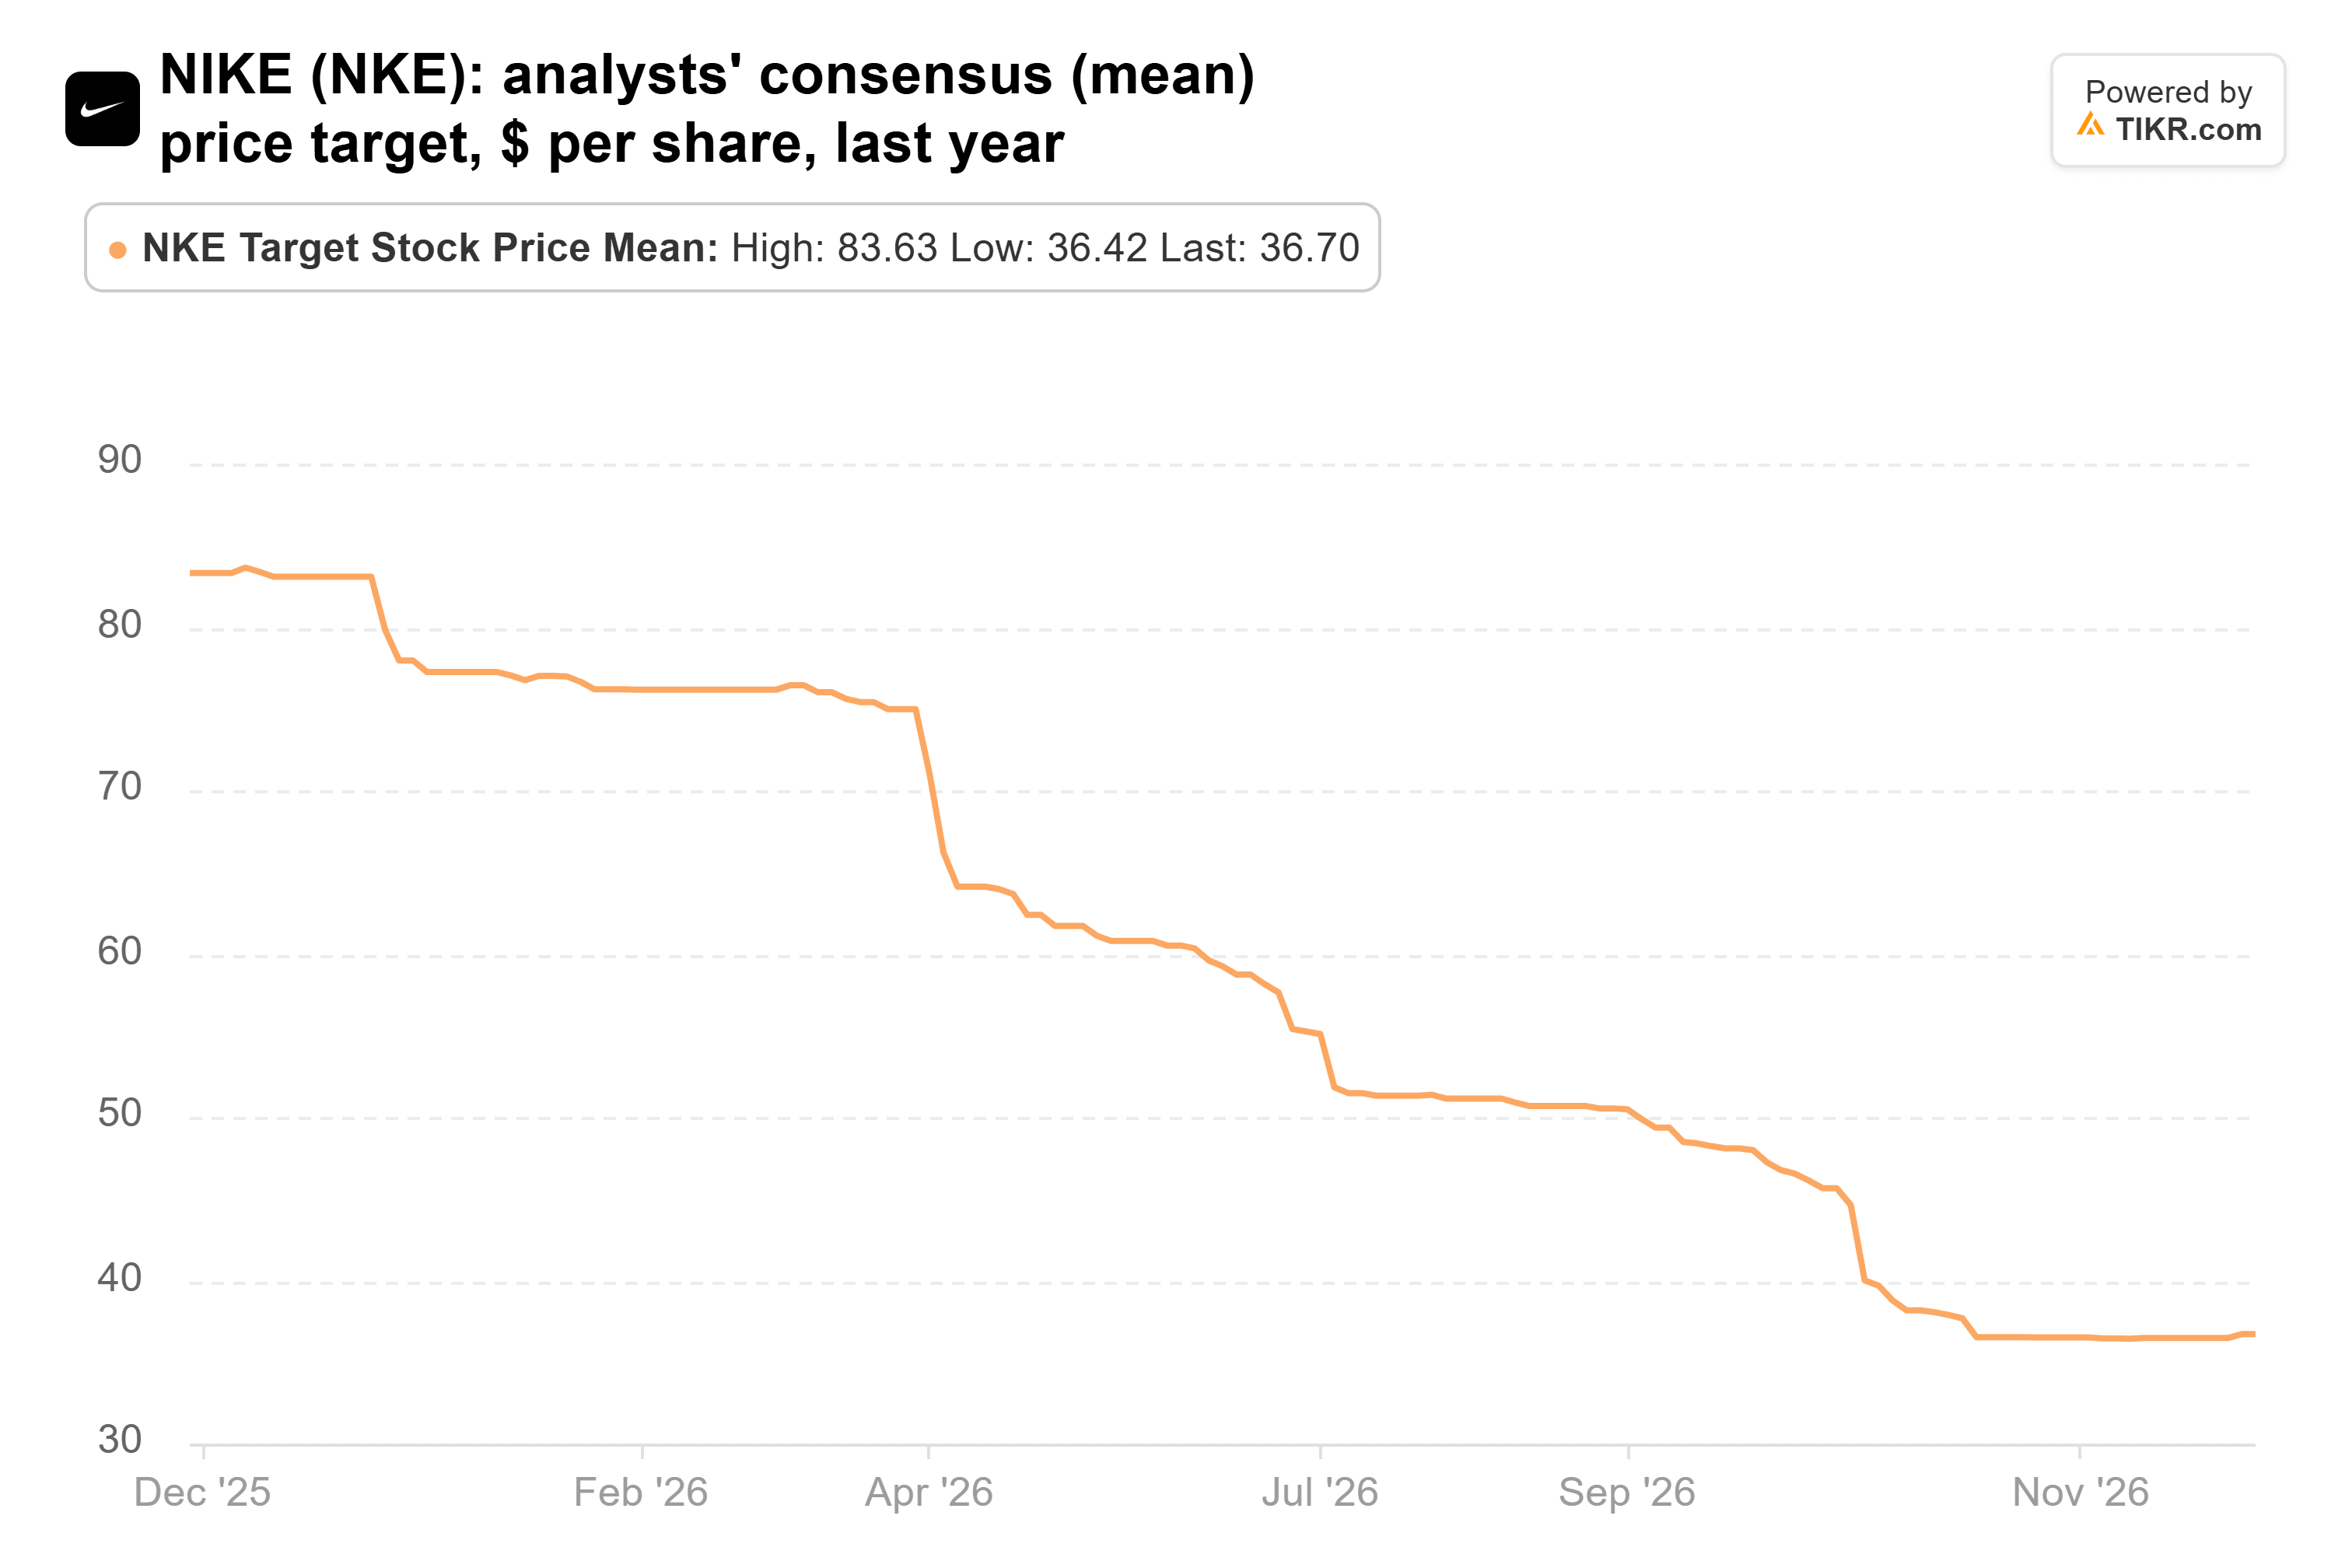
これは直近の終値より7%高い。Jefferiesは投資家向け説明会後に再確認した60ドルの目標株価で範囲の上限に位置する。Barclaysは11月18日に目標株価を45ドルから42ドルに引き下げ、ウォール街で最も低い目標株価は19ドルである。
強気のシナリオは2031会計年度に依存しており、ナイキは調整後EPS3.00-3.50ドル、営業利益率12%-14%を目標としている。現在の株価では、これらの利益の約10-11倍で取引されており、CEOのElliott Hill氏のチームが目標を達成すれば割安と言える。さらに、4.8%の配当利回りは株主が待つ間の収入となるが、2027会計年度の予想調整後EPS1.15-1.35ドルは年間配当1.64ドルを下回っている。ナイキは8月末時点で84億ドルの現金及び短期投資を有しており、当面のギャップをカバーできる。
まずランニングが回復しなければならない
ランニングは、ナイキの巻き返しが最も証明しなければならない分野である。経営陣は、ナイキのランニング事業が6四半期連続で二桁成長していると述べている。しかし、ナイキはこの取り組みが売上高成長として表れるのは2029会計年度以降になると見ている。
Onは待っていない。同社は第3四半期の純売上高を17.2%増の9億3140万スイスフランに拡大し、米国の関税還付を除く粗利益率は66.9%を記録、2026年通年の成長率を定常通貨ベースで20%台前半の範囲と再確認した。「プロモーションが活発な市場において、私たちは自らのアイデンティティを貫き、定価販売を維持することで記録的な売上高と記録的な基礎的利益率を達成しました」と、創業者兼共同CEOのCaspar Coppetti氏はOnの第3四半期決算リリースで述べている。
ナイキの経営陣は投資家向け説明会でまったく異なる口調で、「現在のブランドの健全性を考えると、これらのトレンドを価格で相殺する能力は限られている」と述べた。ナイキが本当にランナーを取り戻しているのであれば、Onの成長にまずそれが表れるはずである。したがって、Onの次回決算における問題は、その成長が少しでも鈍化するかどうかである。
筆者は12月まで待つ
Marshfieldの賭けは、ナイキが2031年の目標を達成すれば成功し、配当が時間を買うことになる。しかし、それまでの数字はまだそれを裏付けていない。利益は依然として減少しており、2028会計年度の予想はナイキ自身の業績見通しと比較して高く見え、株価は現在の利益水準で見ても通常より割安ではない。また、計画は以前にも遅れている:7月には、ナイキは整理作業が2026年12月までに完了すると見込んでいたが、10月には、スポーツウェア、ジョーダン、中国における作業が2027会計年度を超えるとされた。
個人的には、筆者は同ファンドに追随する前に実績を待つ。ナイキの第2四半期決算(12月中旬発表予定)が次の試金石となる。2027会計年度残りでコンセンサスが示唆する約9%よりも小さい売上高減少と、大中華地域のEBITマージンが第1四半期の21.0%に近い水準であれば、強気の材料になり始めるだろう。
では、ナイキ株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、ナイキがどのような価値を持つ可能性があるか確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!


