

主なポイント
- 120億ドル規模のファンド、Jericho Capital Asset Managementは、第3四半期の最新13F報告書で、SanDiskとSK hynixに新規ポジションを開設し、Lattice Semiconductorへの保有を追加した。
- これら3銘柄は9月30日以降下落しており、SanDiskは57%、SK hynixは35%、Latticeは12%下落した。
- アナリストの平均目標株価は株価よりもはるかによく持ちこたえており、現在、直近の終値から41%から171%上にある。
- 3社のうち、数字が最もSanDiskを支持している。同社は予想PER約3倍で取引されており、経営陣は、契約の最低価格でも約80%の粗利益率を稼げると述べている。
120億ドル規模のファンドの最新提出書類は、メモリチップへの大きな賭けを示している。**SanDisk (SNDK)** と **SK hynix (SKHY)** は、9月30日で四半期を終えたJericho Capital Asset Managementの11月16日提出の13F報告書における2つの最大の新規ポジションだった。同ファンドはまた、**Lattice Semiconductor (LSCC)** への保有を28%追加した。これら3銘柄は、同ファンドの13F株式の15%を占めた。
SanDiskは最大の買いであり、最も大きな打撃を受けた
Jerichoは3ヶ月前にはSanDiskを保有していなかった。9月30日までに、同ファンドは391,880株(6億8200万ドルの価値)を保有し、これは13F株式の5.8%を占め、第4位の保有銘柄となった。(この株数は、11月20日に発効したSanDiskの8対1の株式分割前のものだ。)その後、同株は57%下落しており、今月はメモリ業界全体の懸念から[1週間で24%下落](https://www.tikr.com/blog/sandisk-sinks-24-in-a-week-on-industry-wide-memory-dynamics-time-to-sell-or-load-up)した。SanDiskの合弁パートナーであるKioxiaは、9月期のNAND価格上昇率が約70%から20%台半ばに減速した。
SanDisk自体は直近の四半期で好調だった。10月2日までの3ヶ月間の非GAAP粗利益率は85.1%に達した。同四半期末時点で、契約の最低価格で評価された、まだ納入すべき契約済み売上高889億ドルを抱えていた。アナリストの平均目標株価は依然としてピークに近い水準にある:
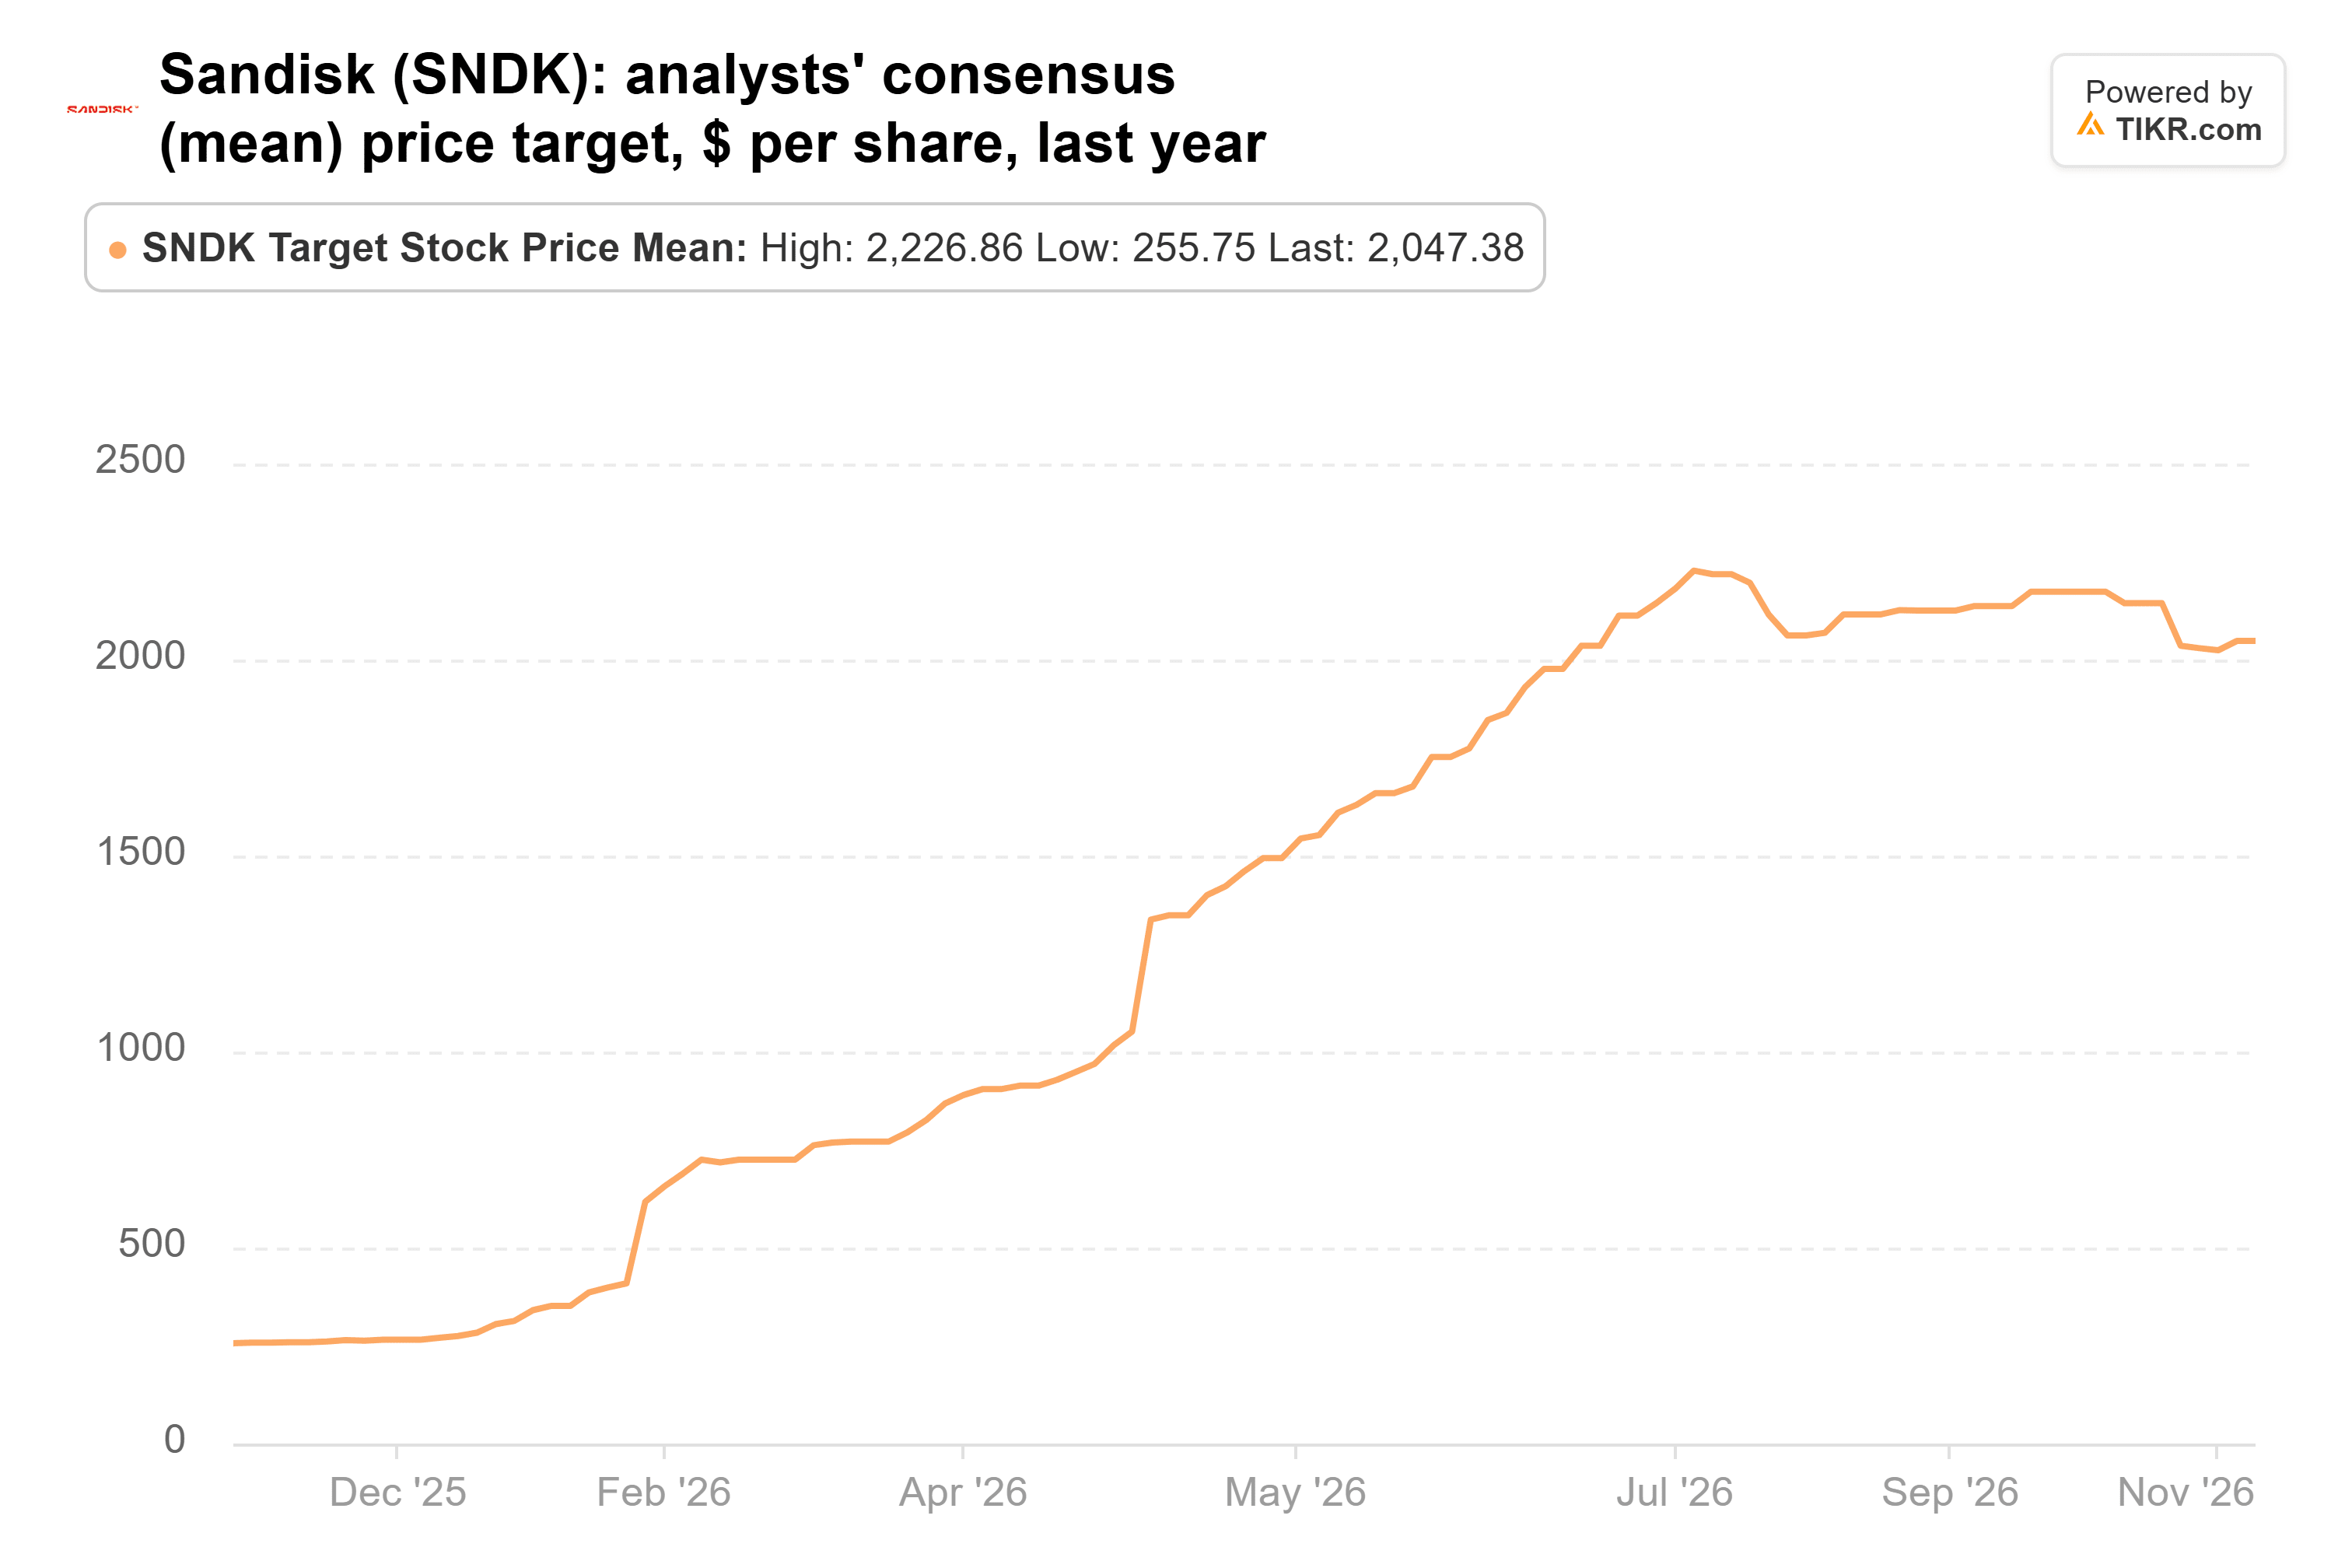
目標株価は7月の高値から約8%下がっているが、株価は6月の高値から68%下落している。その結果、目標株価は直近の終値から171%上にある。
**TIKRはSanDiskについて26人のアナリストを追跡している。何人が「買い」と言っているか?**
SanDiskの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。[SanDiskのアナリスト・レーティングを見る](https://www.tikr.com/analyst-ratings?ref=tikrblog)
SK hynixは依然として好調
SK hynixはJerichoのもう一つの新規メモリ株だった。9月30日時点で、同ファンドは296万株の米国預託証券(5億4600万ドルの価値)を保有し、これは13F株式の4.7%を占め、第6位の保有銘柄となった。それ以来、これらは35%下落し、7月の上場以来の最安値で引けたばかりだ。
第2四半期の売上高は前年同期比257%増の79.3兆ウォンに達し、営業利益率は76%だった。SK hynixはまた、[2027年と2028年の生産能力の半分を既に契約済み](https://www.tikr.com/blog/sk-hynix-is-down-57-from-its-high-with-half-of-2027-and-2028-capacity-already-contracted)としている。[最大の顧客であるNvidia](https://www.tikr.com/blog/nvidia-is-sk-hynixs-biggest-customer-its-boardroom-crisis-is-sk-hynixs-problem-too)は、追加の1週間がある第4四半期の売上高を約1250億ドルと予想されていたところ、1300億ドルと上方修正した。一方、ロイターは11月18日、米当局がSK hynixが中国・大連の工場を拡張するために必要なツールのライセンス発給を保留していると報じた。
アナリストは上場以来、平均目標株価を引き下げているが、その下落幅は株価の下落幅よりも小さい:
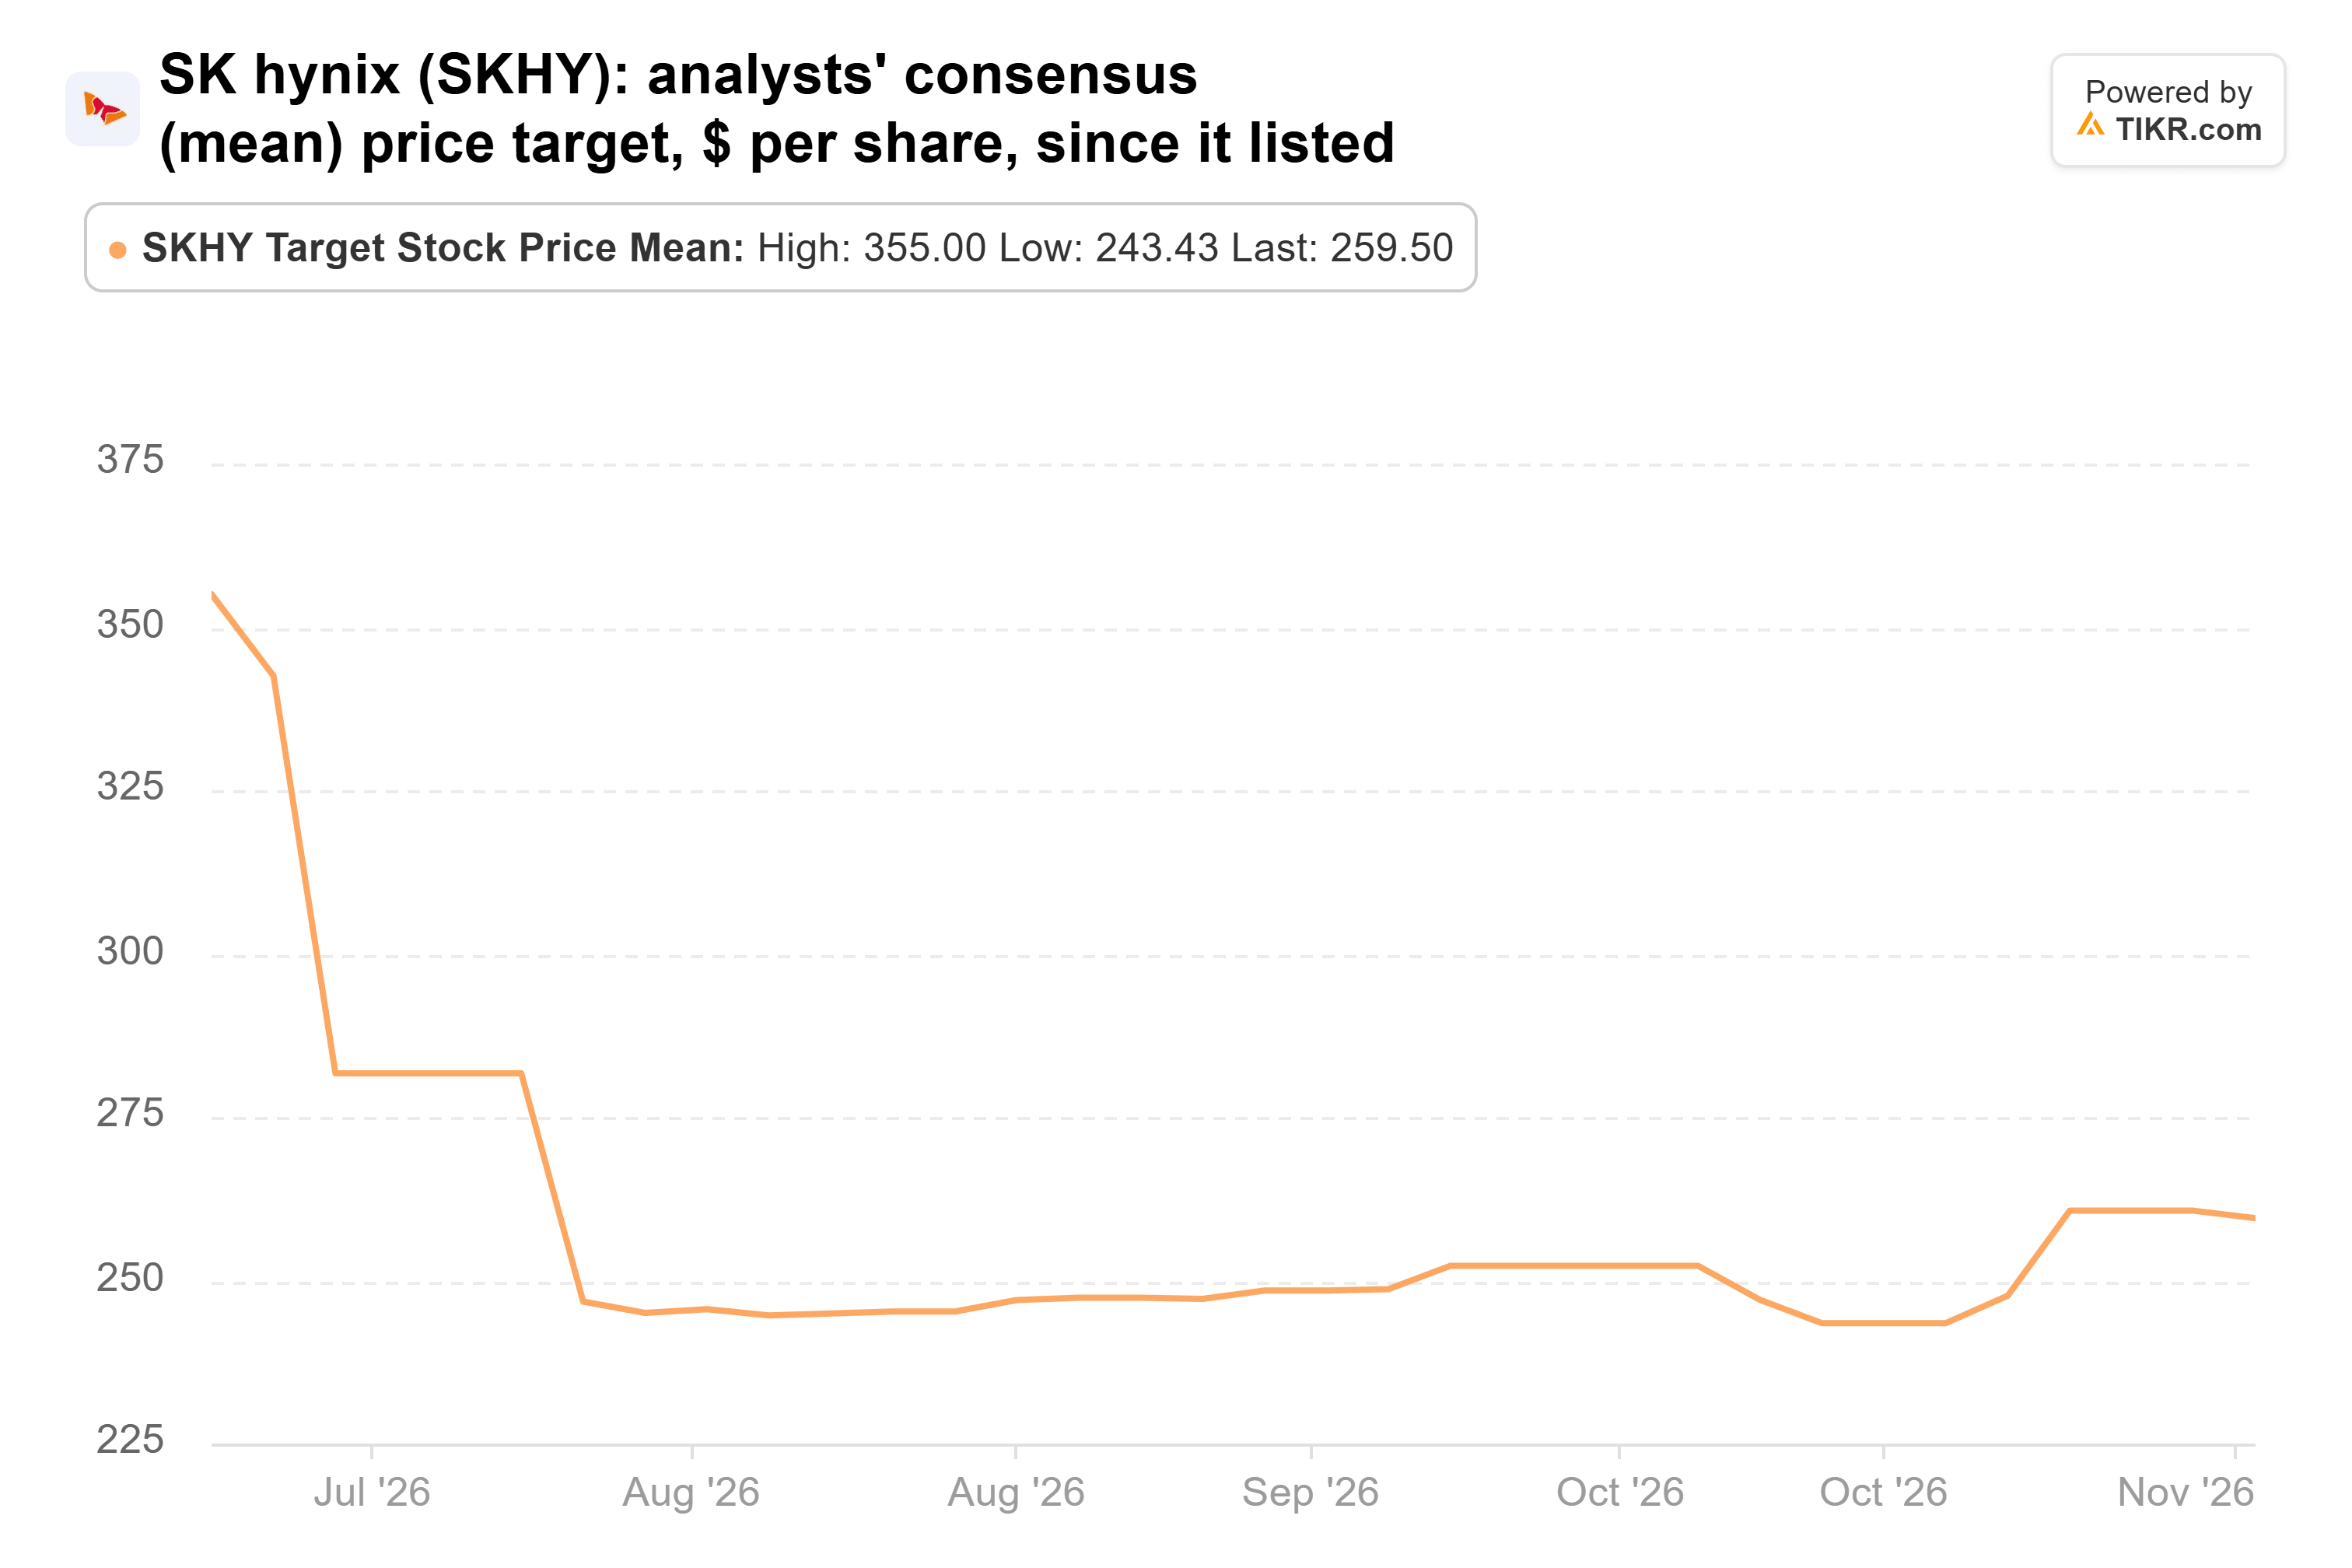
目標株価は7月の開始時点から27%下落しており、株価は9月の高値から40%下落している。その結果、目標株価は直近の終値から118%上にある。9月末時点での韓国株の予想PERは4.4倍で、2014年以降のレンジの底近くにあり、これは最新の下落前の水準だった。
Latticeは急成長中
JerichoはLatticeへの保有を28%追加し、9月末時点で418万株(5億2500万ドルの価値)を保有し、これは13F株式の4.5%を占め、第7位の保有銘柄となった。Latticeの売上高は、10月3日までの3ヶ月間で118%増の2億9100万ドルに達した。この数字には、同四半期中にLatticeが買収したファームウェア企業AMIが含まれている。同社独自のFPGA売上高は依然として約90%増の2億5200万ドルに成長した。経営陣は第4四半期の売上高を約3億3500万ドルと予想しており、前年同期比で約130%増となる。
それにもかかわらず、同株は9月30日以降12%下落している。予想PER約28倍で、3社の中で唯一、成長を織り込んだ株価水準にある。アナリストの平均目標株価は1年でほぼ倍増しており、依然として8月のピークに近い:
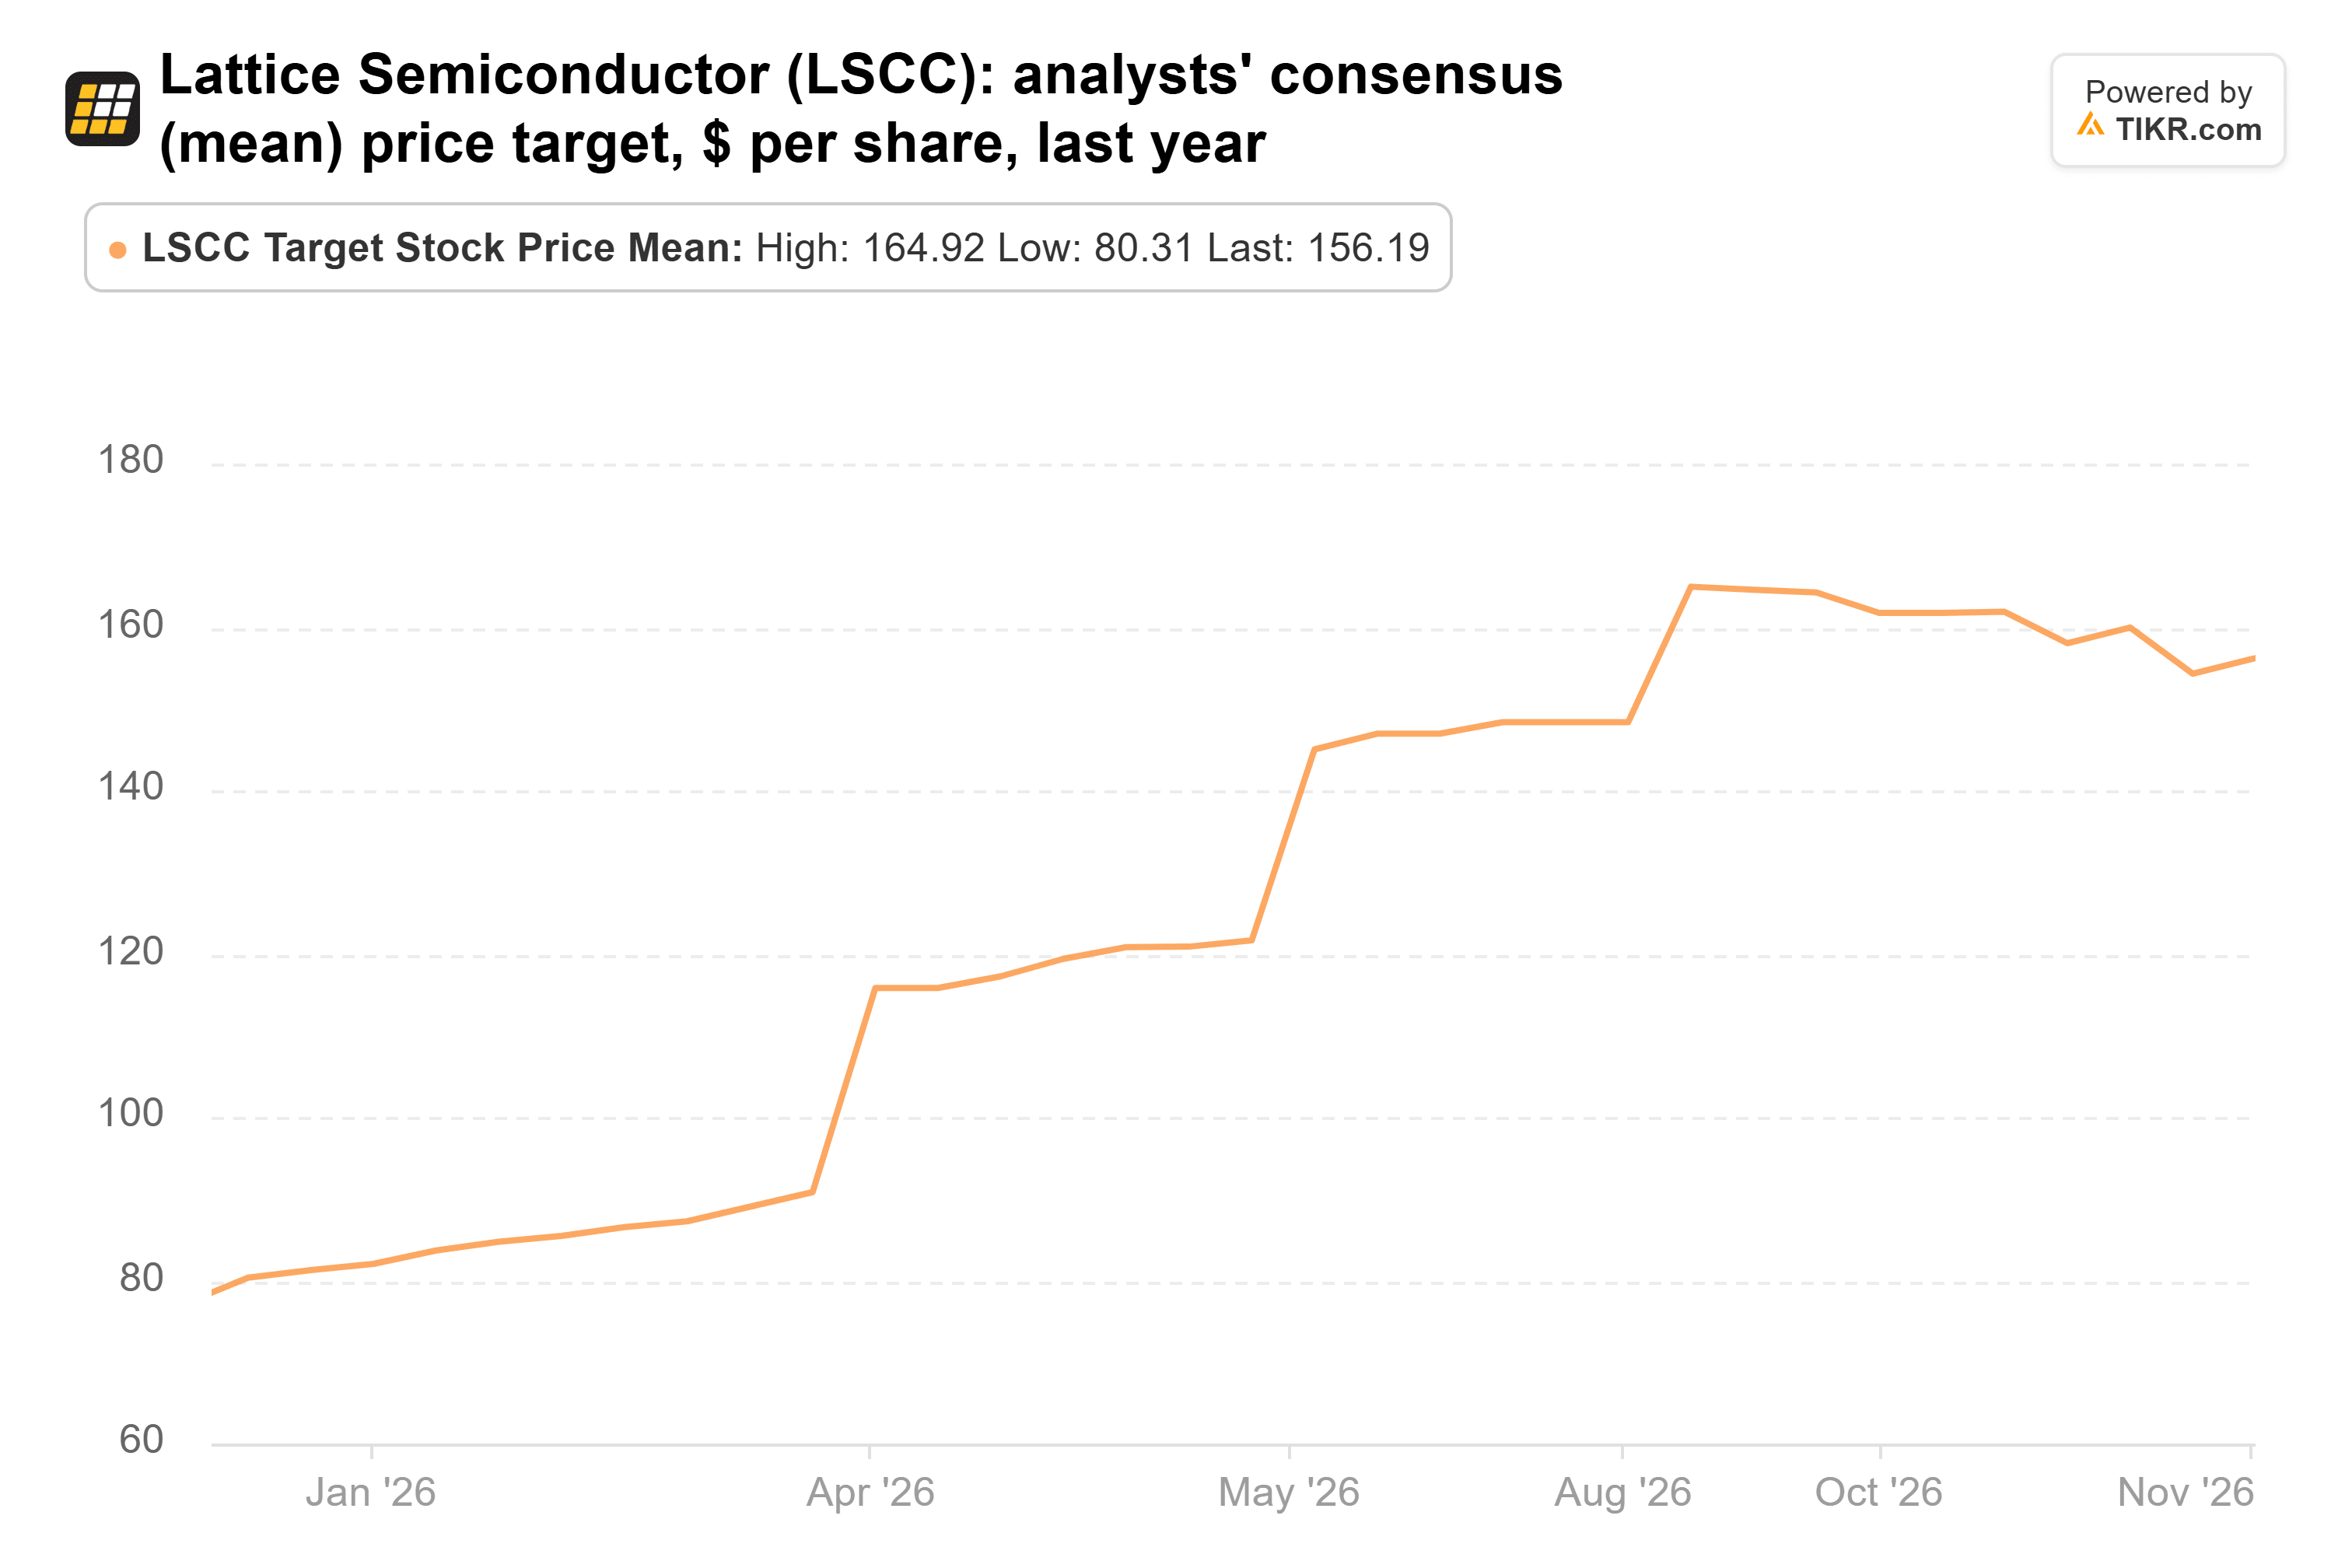
目標株価は直近の終値から41%上にあり、3社の中で最も上昇余地が小さい。
SanDiskは割安に見える
Latticeは最も明確な成長ストーリーを持っているが、その株価は既にそれを織り込んでいる。メモリメーカーはブームが終わりつつあるかのように評価されており、特にSanDiskがそうだ。同社は予想PER約3倍で取引されており、負債はない。経営陣は、複数年にわたる契約の最低価格でも約80%の粗利益率を稼げると述べている。SanDiskは10月2日までの2四半期で95億ドルを自社株買いに費やした。旧株数ベースでの平均購入価格は1株あたり1,583ドルで、分割前の直近の終値の約2倍だった。私は、投資家がNAND価格が高い状態がどれだけ続くかということに焦点を当てすぎて、それらの契約に十分な注意を払っていないという[Evercore ISIの主張](https://www.tikr.com/blog/167-upside-for-sandisk-evercore-isi-thinks-so-and-heres-how)に同意する。
ただし、これらの契約は、最も古いものが2026年1月に締結されて以来、景気後退局面で試されていない。3人のアナリストが2030年度の予想を出しており、それによるとEPSは2029年度の49%下となるため、ウォールストリートは既に景気循環の転換を予想している。
もし私がJerichoの3銘柄のうち1つだけを買うとしたら、それはSanDiskだ。市場は、その契約が緩和するために書かれた崩壊を織り込んでいる。試練は1月下旬に訪れる。SanDiskが第2四半期決算を報告し、122億ドルから126億ドルの売上高という予想と比較される時だ。売上高がその範囲の上限付近またはそれ以上で、契約済み売上高が依然として889億ドル近くあれば、その主張を裏付けることになる。Jerichoの次の13F報告書(2月中旬提出予定)は、同ファンドが保有を続けたかどうかを示すだろう。
では、SanDisk株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRの評価モデルにいくつかの前提条件を入力するだけで、SanDiskがどの程度の価値になる可能性があるかを見ることができる。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して自らのビジネス見通しを反映させることもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!



