主なポイント
- ヒルハウス傘下のHHLRアドバイザーズは、前四半期にPDDホールディングス、アリババ、レジェンド・バイオテックを追加購入し、これら3銘柄で米国株ポートフォリオの半分強を占めるようになった。
- PDDとアリババはともに11月19日に9月四半期の堅調な決算を発表。PDDの広告収入は成長が加速し、アリババのクラウド収入は53%増加した。
- 9月30日以降、アリババは23%下落、レジェンド・バイオテックは19%下落している一方、PDDは10%上昇している。
- 3銘柄の中ではPDDがおすすめで、広告事業の成長が再び加速した今、予想PERは約7倍となっている。
ヒルハウス傘下のHHLRアドバイザーズは、現在、米国株ポートフォリオの半分強をわずか3銘柄に集中させている:PDDホールディングス (PDD)、アリババ (BABA)、レジェンド・バイオテック (LEGN)だ。9月30日締めの四半期の13F報告書(11月16日提出)によると、同ファンドの米国株保有額は40銘柄で合計15億4000万ドルであり、これら3銘柄すべてを追加購入していた。
3銘柄のうち2銘柄が11月19日に9月四半期決算を発表しており、同ファンドはその内容を評価しているはずだ。
PDDの広告事業が再び加速
PDDは同ファンドの最大の保有銘柄だ:9月30日時点で445万株、3億4700万ドルの価値があり、13F報告書上のポートフォリオの23%を占める。これは3ヶ月前の保有株数より789%多く、株価は9月30日以降10%上昇している。
11月19日の決算発表には、PDD投資家が最も見たかった数字が含まれていた。オンラインマーケティング収入(PDDの広告事業)は、前期比3%成長にとどまった6月四半期から、前年同期の533億元から12%成長した。株主に帰属するGAAPベースの純利益は295億元で、前年同期の293億元とほぼ横ばいだった。
しかし、アナリストは今年を通じて目標株価を引き下げてきた。コンセンサス目標株価は過去1年で4分の1以上下落しており、その下落はすべて決算発表前に起こったものだ:
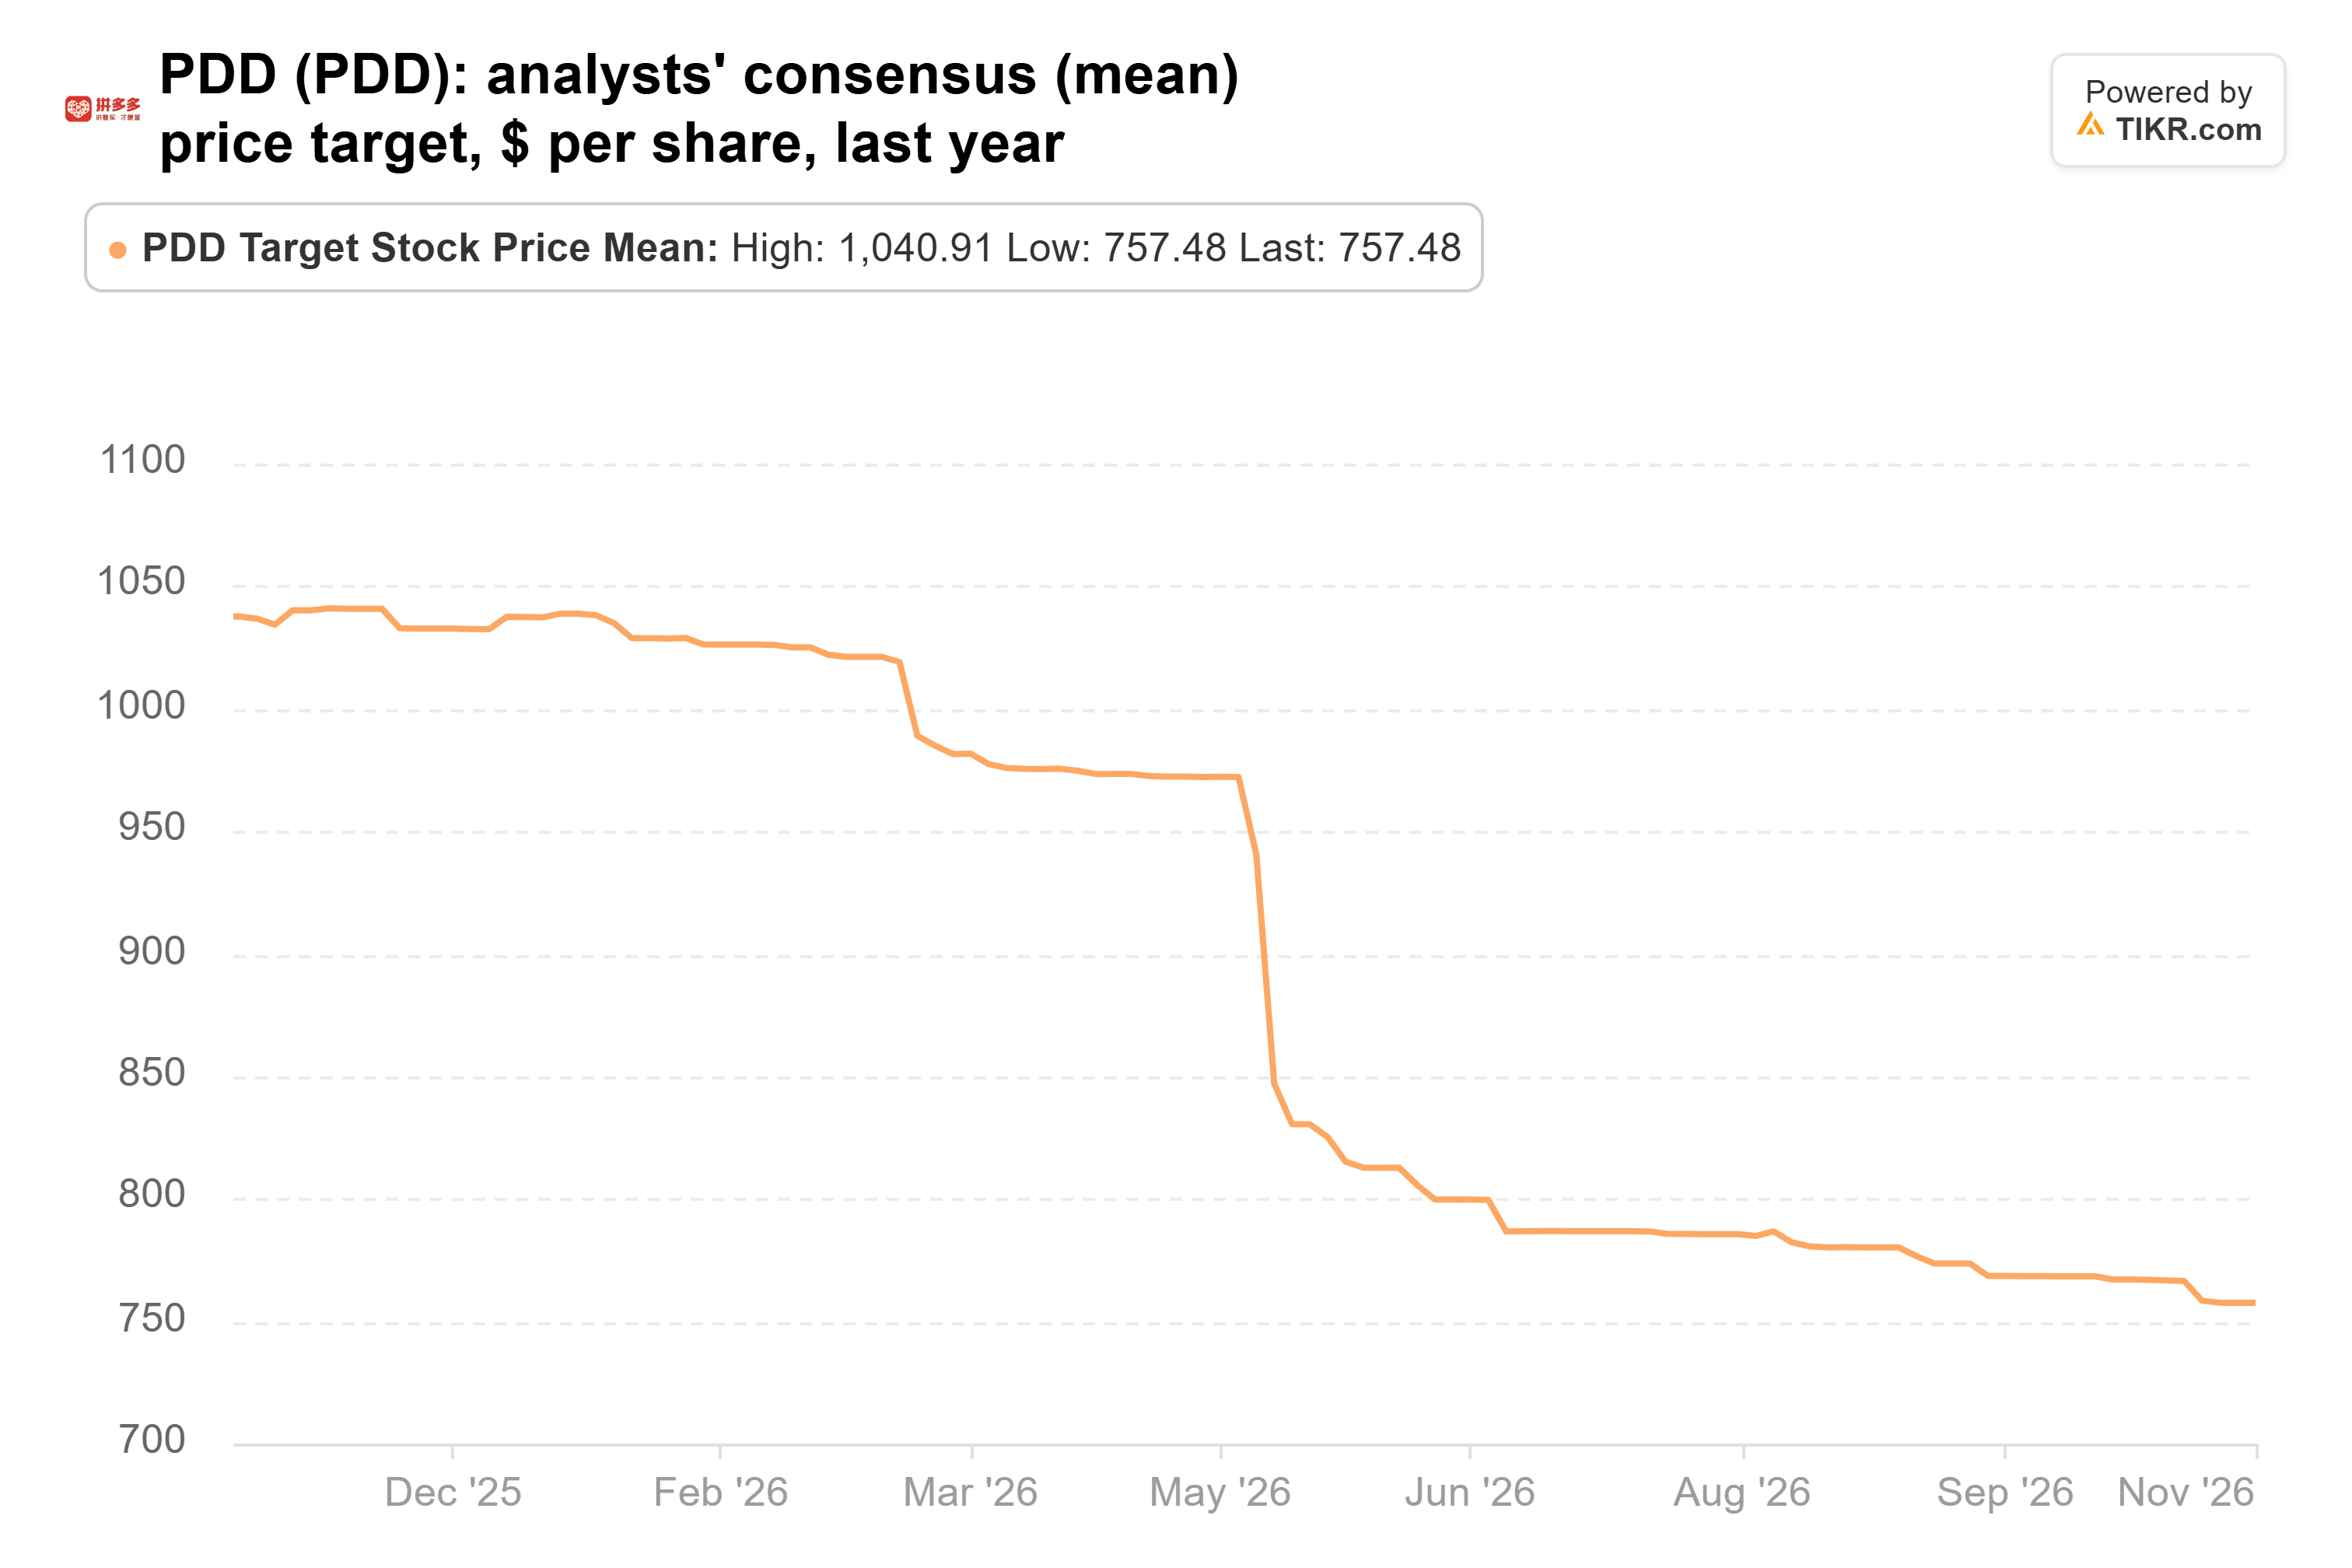
この平均目標株価は依然として株価より32%高い。また、PDDは予想PERが約7倍で取引されており、過去3年間の平均である約11倍を下回っている。
TIKRはPDDホールディングスについて35人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
PDDホールディングスの「買い」「保有」「売り」評価の内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。PDDホールディングスのアナリスト評価を見る
アリババのクラウドは急成長中。株価はそうではない
アリババは同ファンドの第2位の保有銘柄だ:249万株、2億6800万ドルの価値があり、13F報告書上のポートフォリオの17.4%を占める。保有株数は1,254%増加した。(13F報告書には米国上場株のみが記載されるため、同ファンドが保有する香港上場のアリババ株は含まれていない。)同ファンドだけが買い手ではなかった:9月四半期には5つのファンドがアリババの米国株を購入または追加購入しており、バイキング・グローバルもその1つだ。
株価は9月30日以降23%下落しており、アリババが決算を発表した日には52週安値で引けた。これは四半期業績に対する奇妙な反応だ。クラウド収入は53%増の609億7000万元に成長し、外部クラウド顧客からの経常収入は67%増加、調整後EBITAは260%増の326億4000万元となった。
私の見解:投資家はキャッシュと半導体(チップ)を懸念している。フリーキャッシュフローは前年同期から減少し、アリババはその原因をクラウドインフラへの支出にあると説明した。また、11月16日に発出された商務省の規則では、中国企業に大量のコンピューティングを販売するデータセンターへの先端半導体の出荷にはライセンスが必要とされている。この規則はアリババのクラウドが使用していると報じられている、海外でレンタルされたNVIDIAのコンピューティングを標的としている。
アナリストも目標株価を引き下げており、コンセンサスは過去1年で約13%下落している:
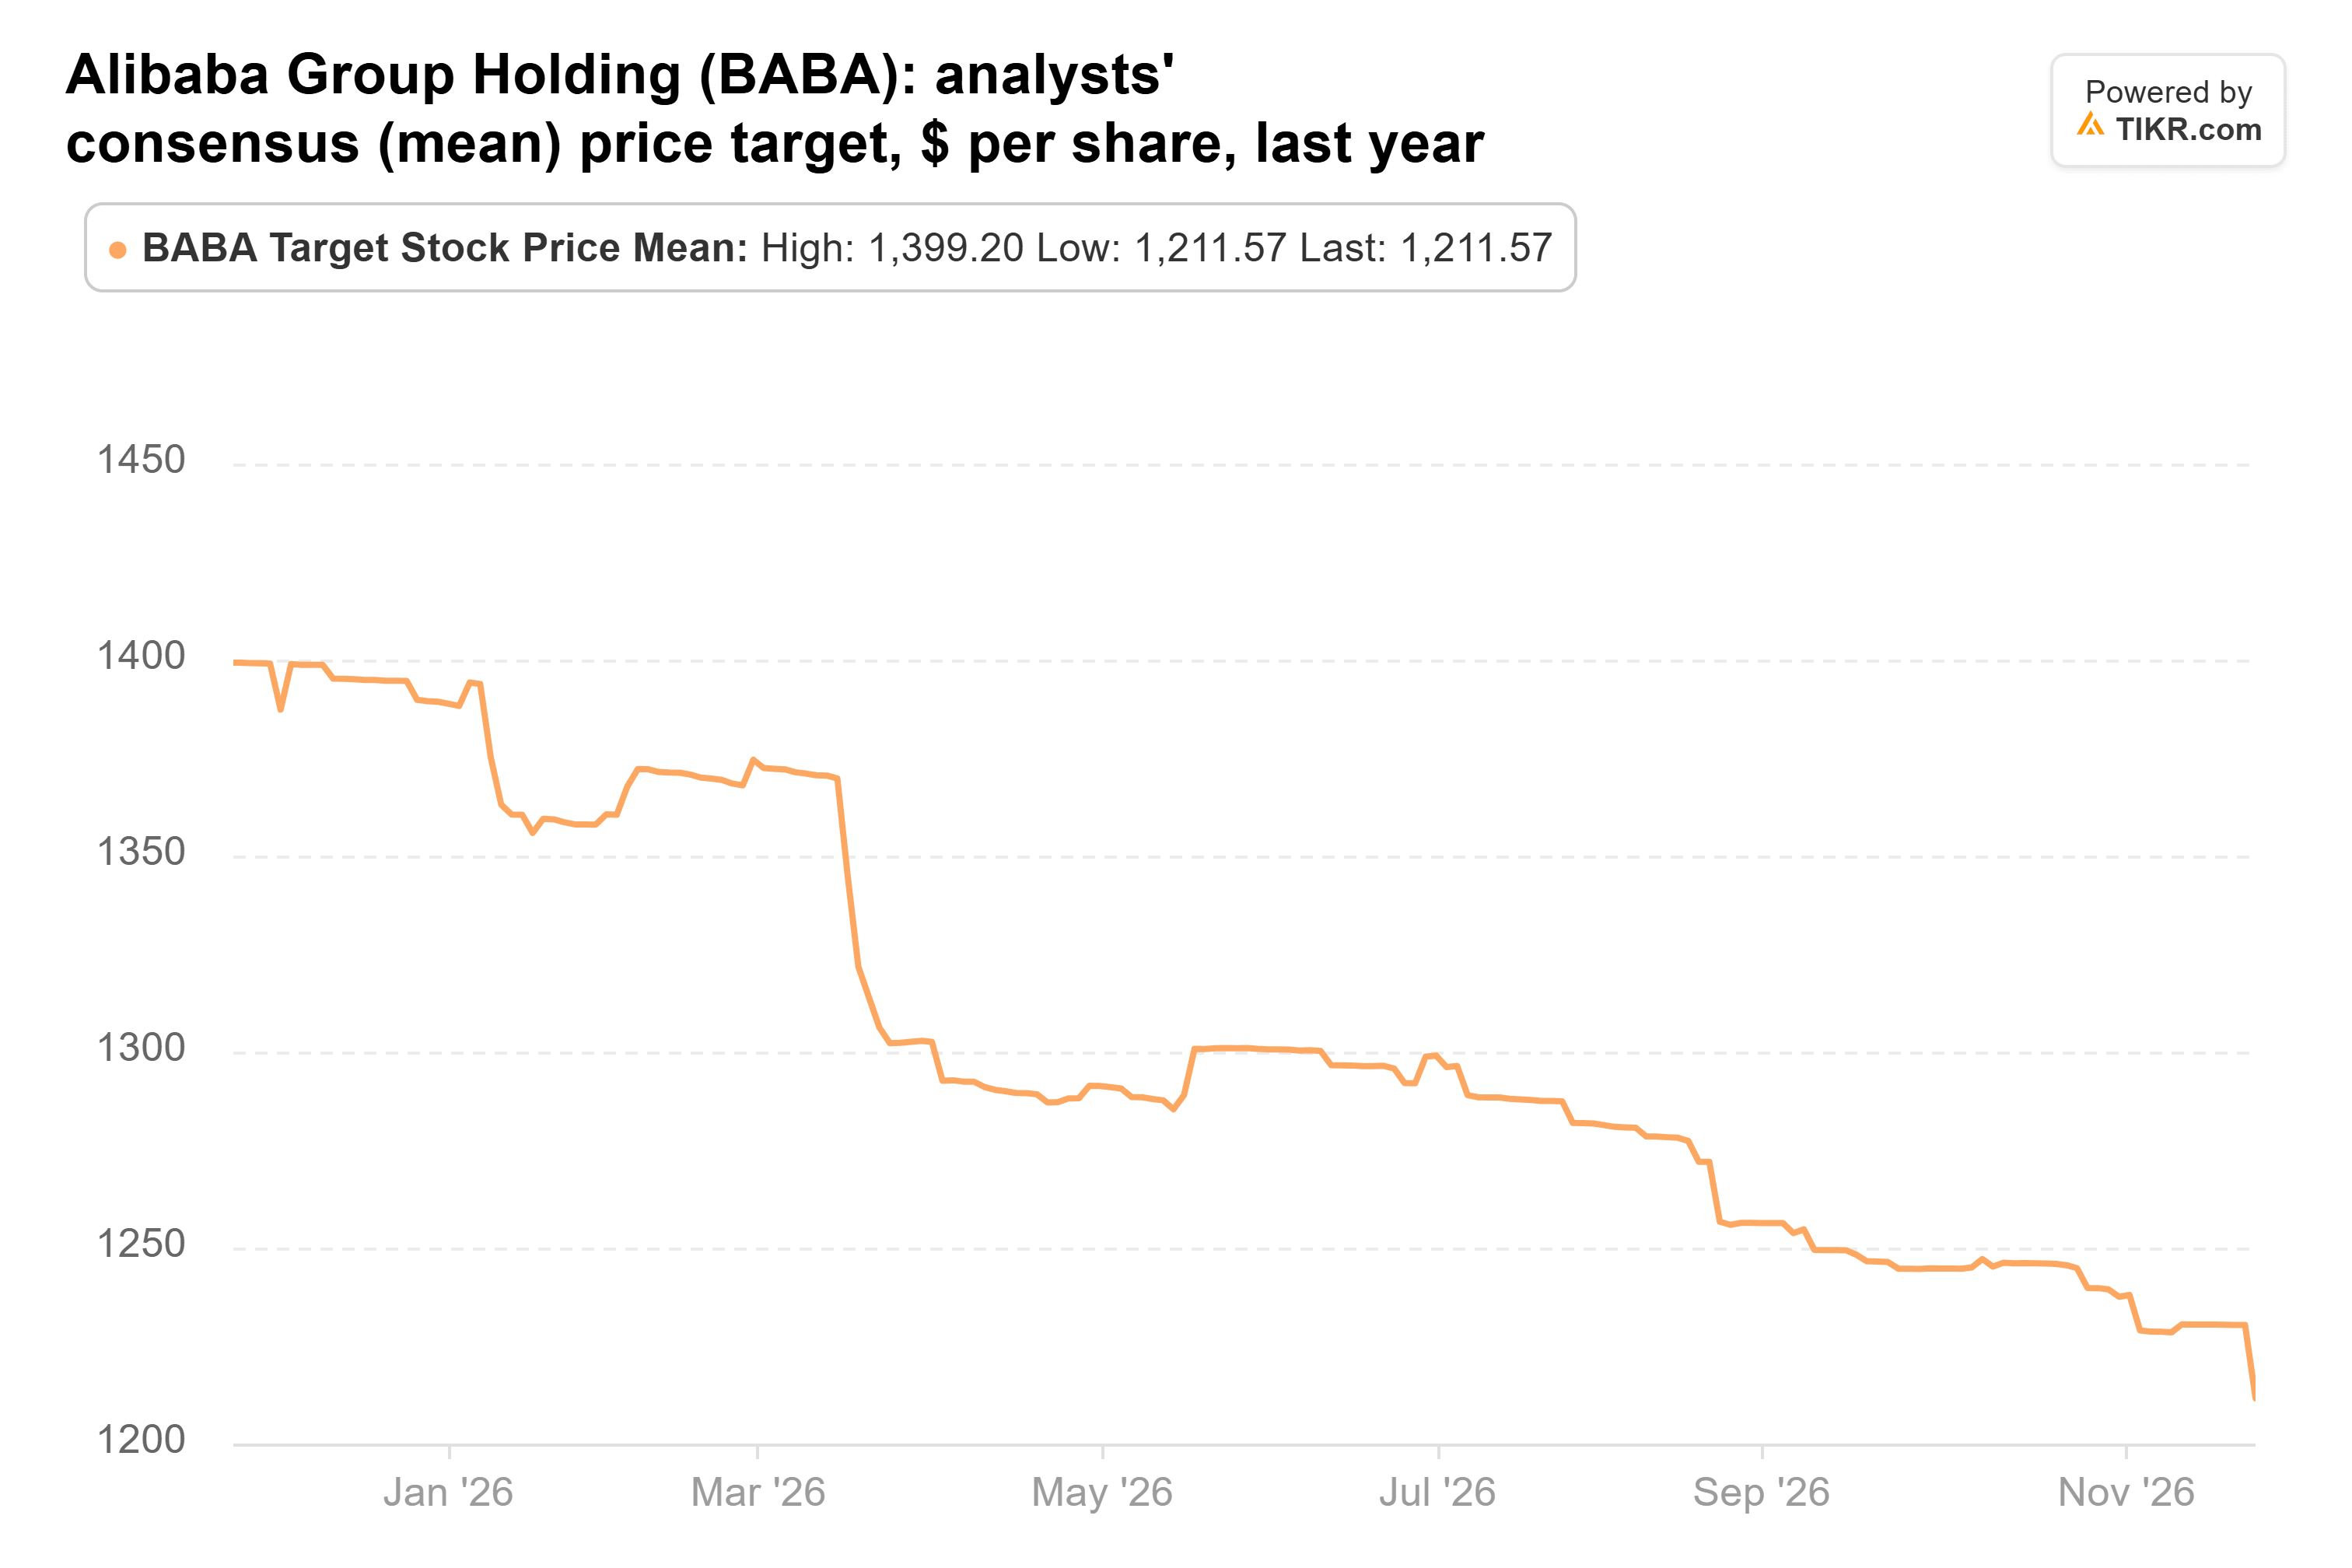
173ドルという平均目標株価は依然として株価より108%高い。アリババは予想PER約10倍で取引されており、5年間の平均である12.6倍を下回っている。
レジェンドの目標株価は下落を続ける
同ファンドは、他の2銘柄に比べてレジェンド・バイオテックへの追加購入は少なかった。保有株数を40%増やし、836万株、1億6600万ドルの価値となり、13F報告書上のポートフォリオの10.8%を占める。ここでも同ファンドだけではなかった:20億ドルのファンドもレジェンド・バイオテックを購入していた。
株価は9月30日以降19%下落しており、52週高値から57%下落している。アナリストも株価に追随して下落させてきた。コンセンサス目標株価は過去1年で45%下落し、11月13日に底を打った:
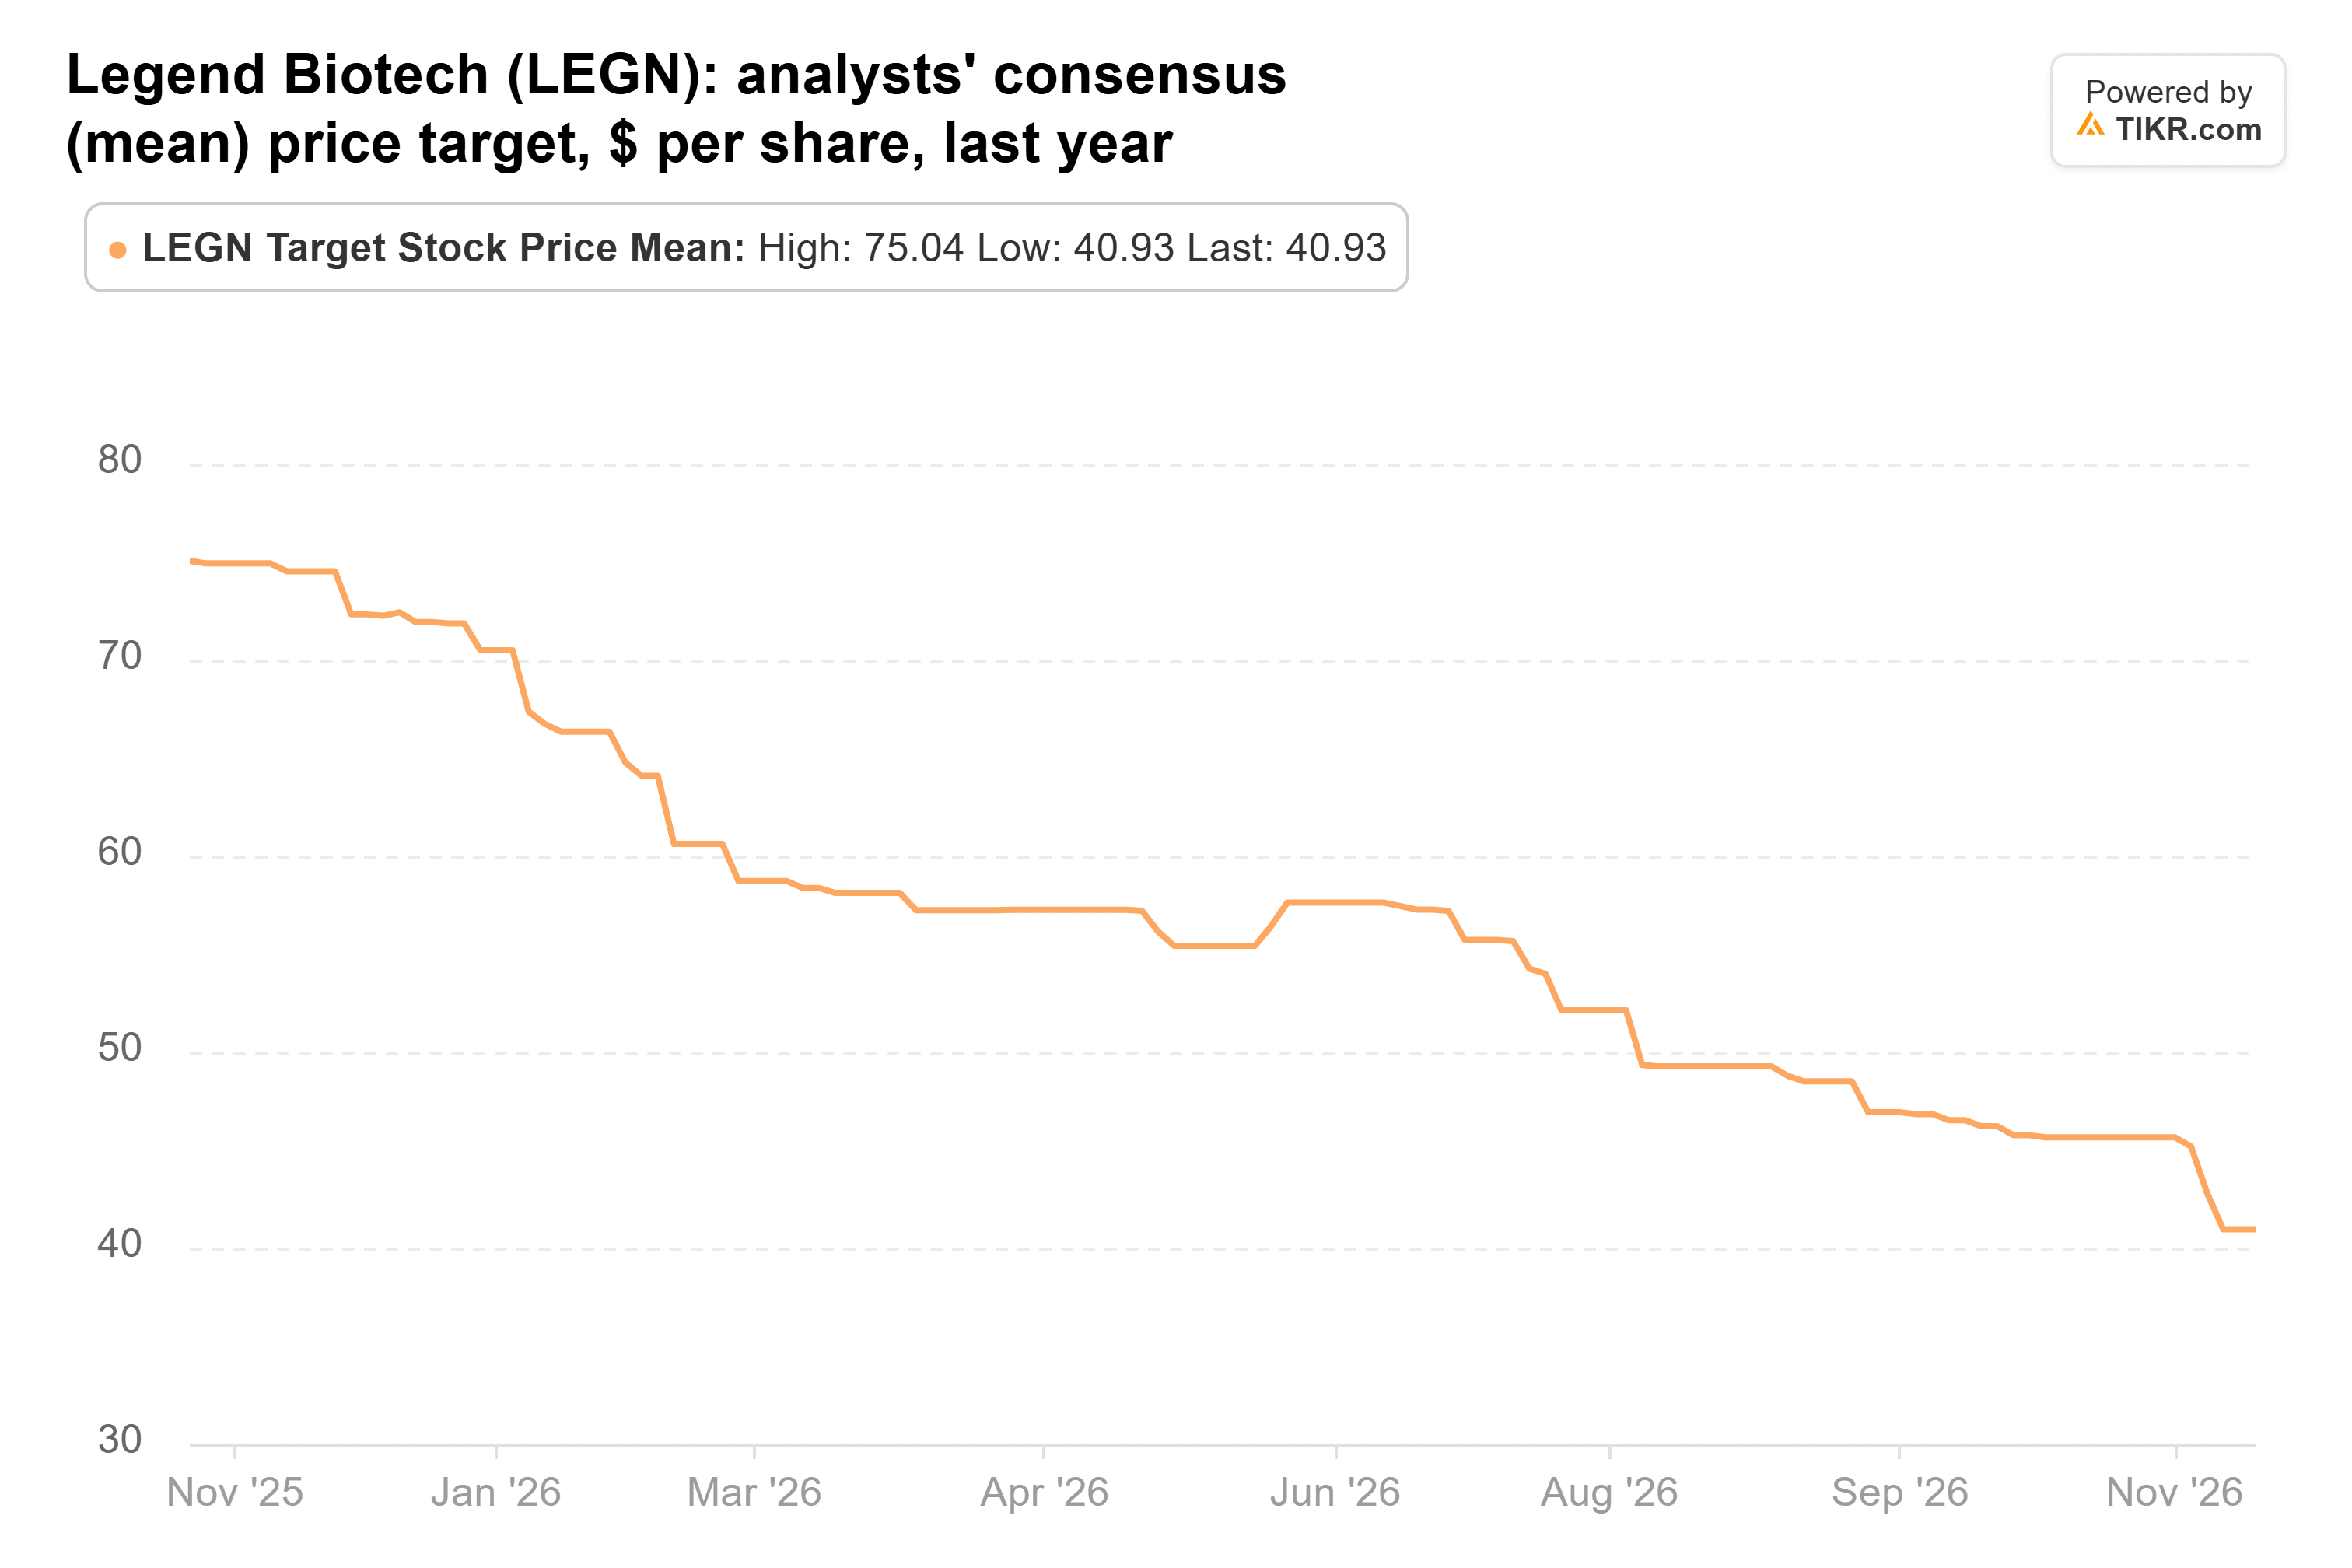
14人のアナリストによる平均目標株価40.93ドルは依然として株価より154%高い。しかし、レジェンドは予想PER約31倍で取引されており、目標株価が1年でほぼ半減していることを考えると、同ファンドに追随する前に、この下落が止まるのを見たいところだ。
今買うならPDDがおすすめ
もし今、この3銘柄のうち1銘柄だけを買うことができるなら、それはPDDだ。同社の広告事業は再び成長しており、予想PER約7倍の株価はその成長をほとんど織り込んでいない。
アリババは僅差で2番目だ。同社のクラウドは急速に成長しており、株価の下落は、その支出が報われれば十分な上昇余地を残している。しかし、そこに到達するために多額の支出をしており、新しい半導体規則がその成長を支えるコンピューティング能力を制限する可能性がある。
PDD自身のリスクは保有するキャッシュだ:6月30日時点で4564億元の現金及び短期投資を保有しており、2018年の上場以来、配当も自社株買いも行っていない。3月に発表が予定されている第4四半期決算では、広告成長が9月四半期の12%近くを維持しているかが示されるだろう。また、同ファンドの次の13F報告書(2月中旬までに提出予定)は、11月19日の決算発表後も買い続けたかどうかを示すことになる。
では、PDD株の実際の価値はいくらなのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、PDDの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!