


主なポイント
- アルファベットは52週安値を更新し、時価総額は3.34兆ドルとなり、マイクロソフトの3.70兆ドルを下回った。
- アナリストは、アルファベットが今後12か月間で約1,720億ドルを稼ぐと予想しており、マイクロソフトの約1,540億ドルを上回る。
- アマゾンとマイクロソフトは予想PER約25倍で取引されている一方、メタとアルファベットは約18倍から19倍で取引されている。これは、Google Cloudが前四半期に103%成長したにもかかわらずの水準だ。
- 筆者はアルファベットを保有する方を選ぶ。検索の成長と、2月上旬の決算発表で示される2027年の支出計画が試金石となる。
アルファベット (GOOG) は今週、52週安値を更新した。1か月で20%下落し、高値から32%下がり、時価総額は3.34兆ドルとなった。マイクロソフト (MSFT) は、自社の高値からわずか10%下落しただけで、時価総額は3.70兆ドルである。
r/ValueInvesting のある投資家は、この状況を「かなり奇妙だ」と評している:
「結局のところ、時価総額は将来のキャッシュフローの現在価値に近似するはずだ。マイクロソフトがアルファベットよりも、今から最終的に破綻するまでに多くの利益を上げるとは、私にはなかなか想像できない。」
これは…そう、同意見だ。
マイクロソフトはより高い倍率を得ている
マイクロソフトは、アナリストが今後12か月間に予想する利益の24倍で取引されている。これは5年平均の29倍を下回るが、6月に記録した19倍を大きく上回る水準だ:

アルファベットは19倍で取引されており、5年平均の23倍を下回る。4月には33倍だった:
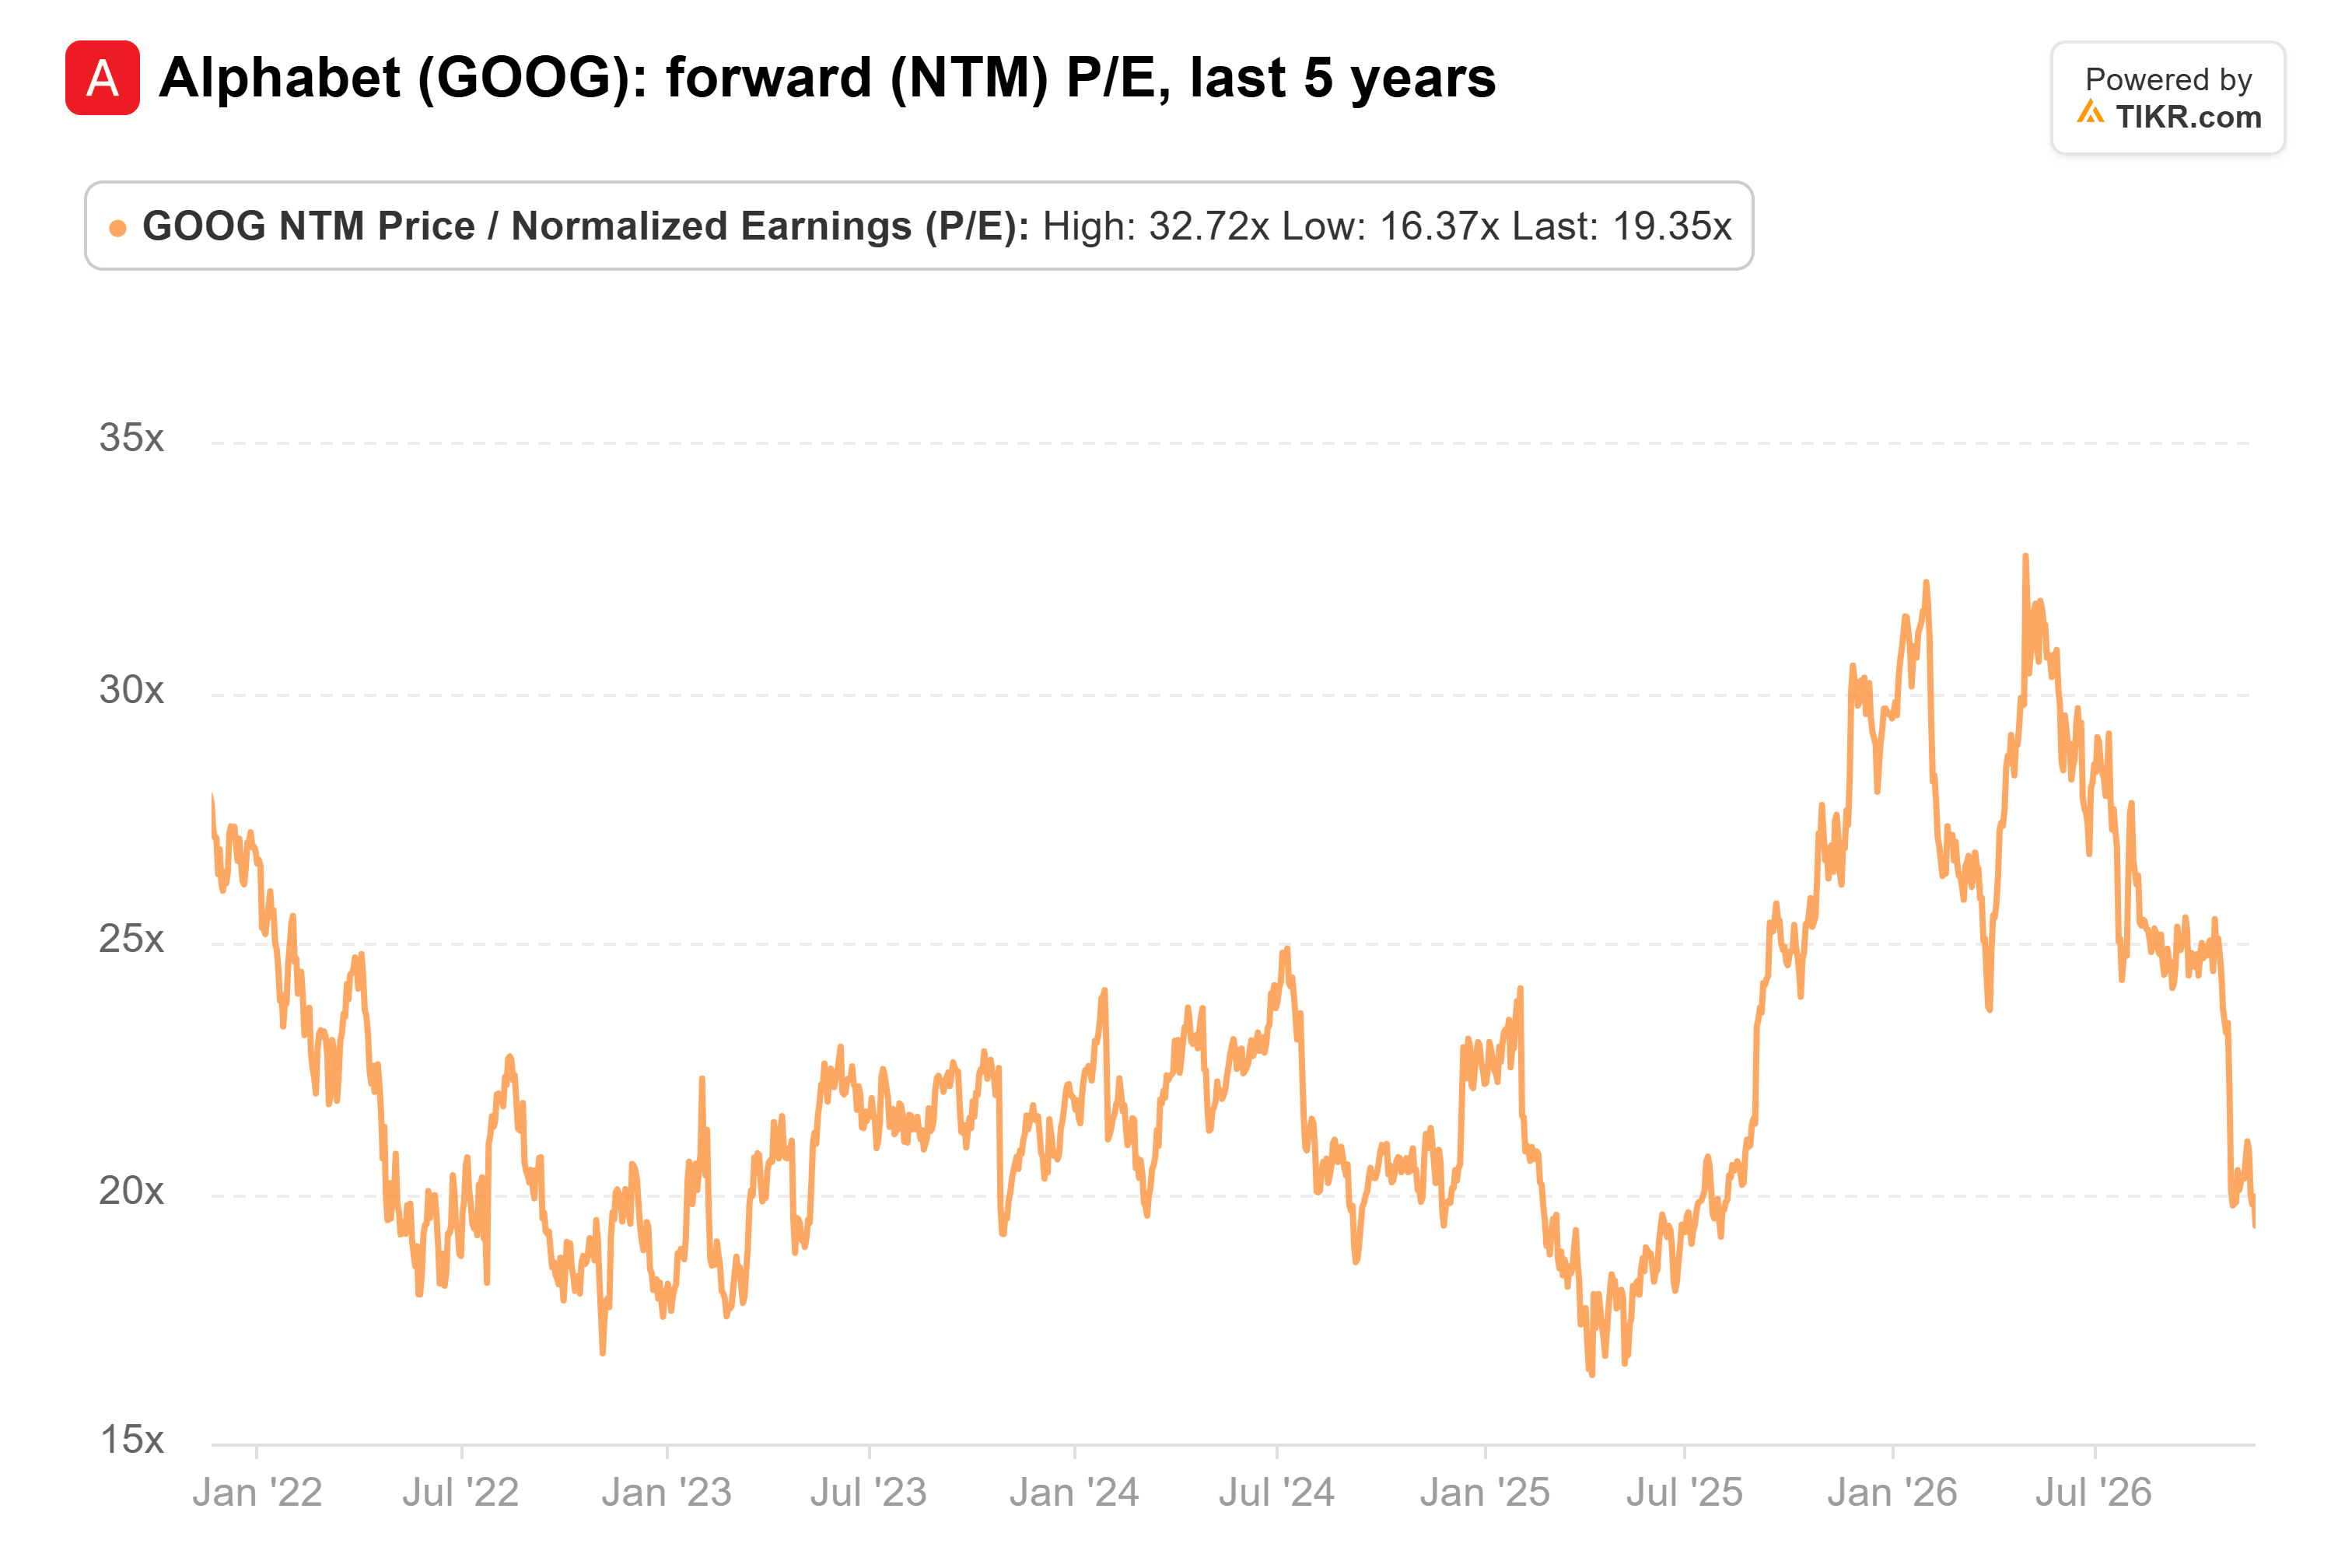
つまり、市場は長年にわたりマイクロソフトの利益に対して高い評価を付けてきた。しかし、アルファベットの利益は追いついてきた。
アルファベットはより多くの利益を上げると予想されている
アルファベットの利益は2022年から2025年にかけて2倍以上に増加した:
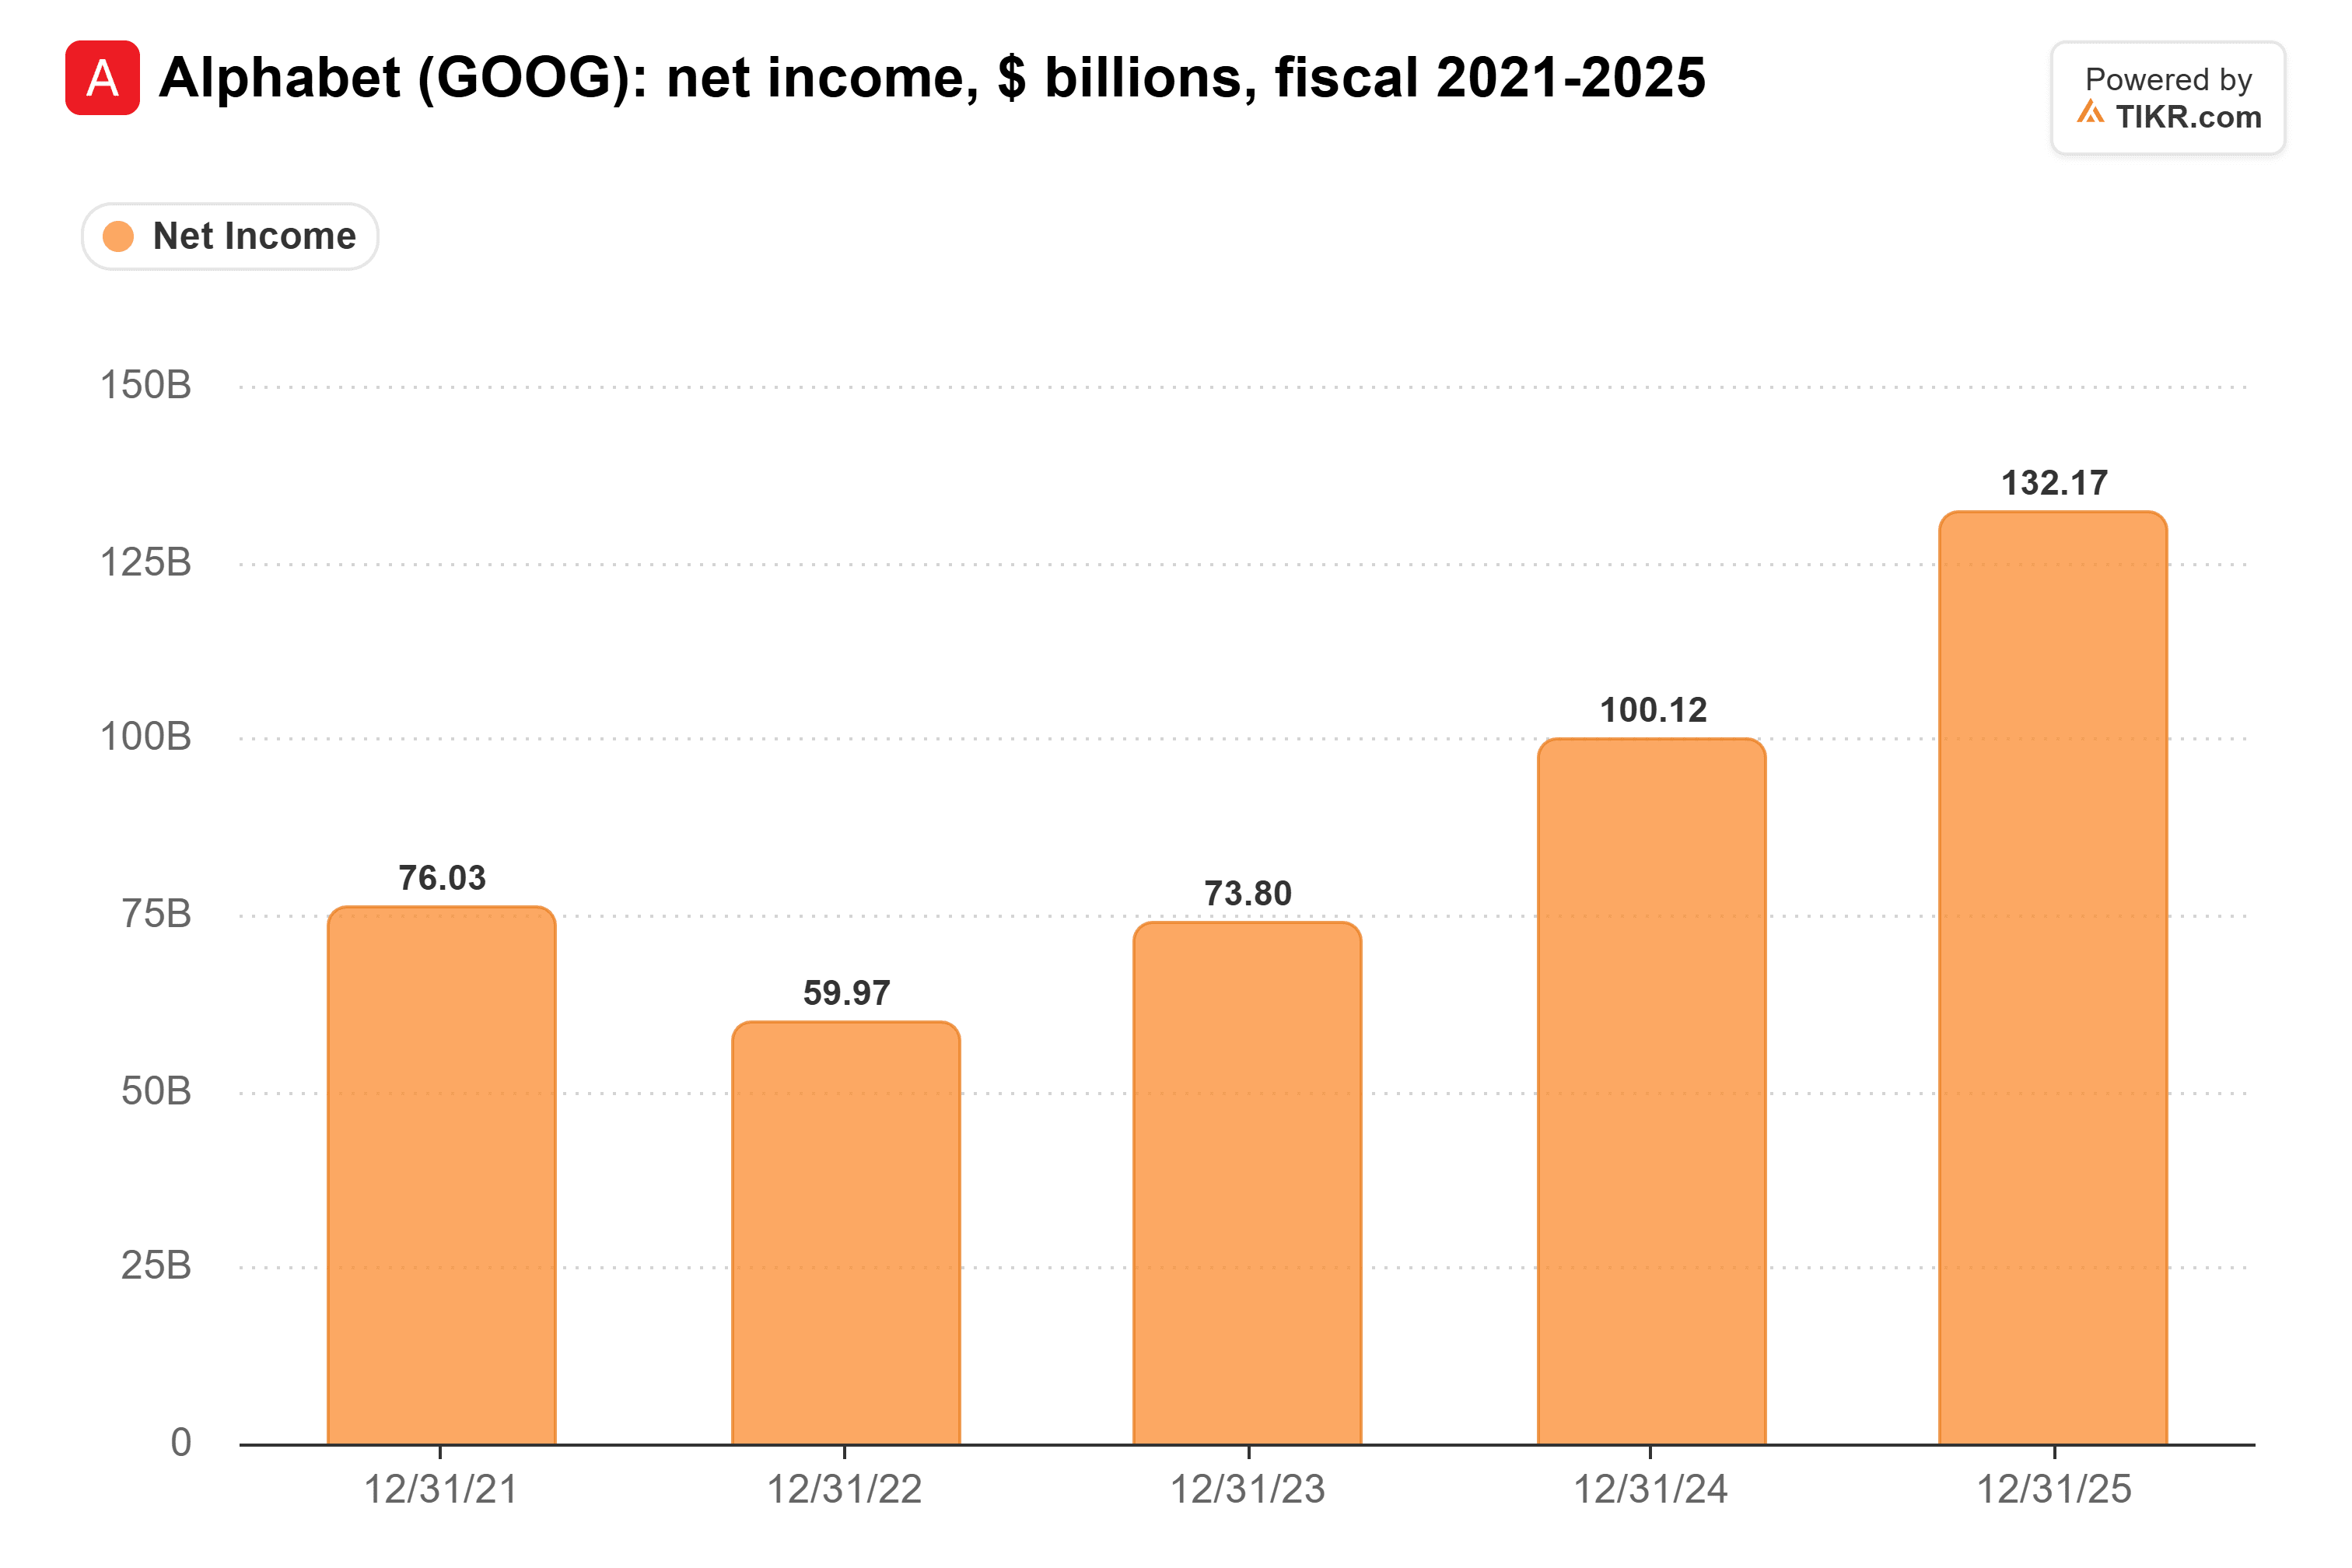
2025年の1,320億ドルの純利益は、マイクロソフトが2026年6月期に計上した1,337億ドルとほぼ同水準だった。
ここから、アルファベットが先行する。各社の時価総額を予想PERで割ると、今後12か月間にアナリストが予想する利益の概算が得られる:アルファベットは約1,720億ドル、マイクロソフトは約1,540億ドルだ。
つまり、投資家は、約180億ドル少ない利益が見込まれる企業に、3,600億ドル多く支払っていることになる。奇妙だ。
TIKRはマイクロソフトについて58人のアナリストを追跡している。「買い」と言っているのは何人か?
マイクロソフトの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一か所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。マイクロソフトのアナリスト評価を見る
市場はアルファベットを広告会社のように評価している
市場は、AIに多額を支出する巨大企業をすべて同じようには扱っていない。アマゾン (AMZN) は予想PER25倍で取引されており、マイクロソフトとほぼ同じ水準だ。一方、メタ・プラットフォームズ (META) は18倍で取引されており、アルファベットとほぼ同じ水準だ。
この分断は、アルファベットが単なる広告事業だけだったなら筋が通る。しかし、Google Cloudの収益は第3四半期に103%増の307億ドルに成長し、アマゾン・ウェブ・サービスの39%を上回る成長率を記録し、5,610億ドルの受注残を抱えている。
メタは前四半期に収益を26%成長させたが、そのほぼすべてが広告によるものだったにもかかわらず、4社中最も低い倍率を付けられている。これは、市場がAIが広告ビジネス全般に与える影響を懸念していると読み取れる。そしてアルファベットはその懸念材料を与えている:Google検索・その他の収益は第3四半期に12%成長したが、第1四半期の19%から減速した。
Officeがマイクロソフトのプレミアムを支えている
マイクロソフトの生産性およびビジネスプロセス部門は、2026会計年度の営業利益の54.0%を59.9%のマージンで稼ぎ出した。そしてアンスロピックは今、そのビジネスを狙っている。Claude Sheetsやその他のオフィスツールを有料プランに組み込んでいる。
筆者はまだあまり心配していない:Microsoft 365 商用クラウドの収益は9月四半期に17%成長し、座席数は5%増加した。顧客がより高価なプランに移行したためだ。
キャッシュがマイクロソフトの真の強みだ。同社は2026年6月期に670億ドルのフリーキャッシュフローを生み出した。アルファベットは9月までの12か月間で197億ドルを生み出したが、800億ドルの株式売却による資金調達を計画していると発表した。それでも、アナリストはマイクロソフトのフリーキャッシュフローが2027会計年度に327億ドルに減少すると予想している。
筆者はより大きな利益を上げる方を保有したい
マイクロソフトのプレミアムは、Officeがこれまで通りに顧客を引き留め続ける限り維持されるだろうが、筆者はしばらくはそうなると思う。しかし、今日の価格でどちらか一方だけを保有できるなら、それはアルファベットだ。
もちろん、アルファベットの次の決算発表(おそらく2月上旬)は、その主張を裏付けるものでなければならない。筆者は、検索の成長が第3四半期の12%を維持または上回ること、そして経営陣が前回の決算で約束した2027年の設備投資額の数字に注目する。検索の成長がさらに減速すれば、市場が割り引いていることははるかに合理的に見えるだろう。
では、アルファベットの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRの評価モデルにいくつかの前提条件を入力するだけで、アルファベットの潜在的な価値がわかる。ウォール街のコンセンサス予想から始めることも、自分のビジネス見通しを反映させるために入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


