主なポイント
- 9月30日締めの四半期に13Fを提出した460の大型ファンドのうち、21ファンドがクアルコムを買い、15ファンドが売却した。買い手にはジョージ・ソロス、売り手にはデビッド・テッパーが含まれる。
- 売り手の方がはるかに多くの資金を動かした:ブラッド・ガースナーのアルティメーター・キャピタルは、9月30日時点の価格で約3億4800万ドル相当の持ち株をすべて売却した一方、最大の買い手は約6600万ドル分を追加した。
- アップルが自社モデムへの移行を進める中、アナリストはクアルコムの2027会計年度の利益が再び減少すると予想しているが、株価は5年間の平均フォワードP/Eを上回って取引されている。
- 売り手のうち6ファンドは同じ四半期にNvidiaを購入しており、TIKRのデータによれば、クアルコムのデータセンター事業が業績に表れるまでは、売り手の主張の方が理にかなっている。
クアルコム (QCOM) は前四半期、大口資金を二分した。9月30日締めの四半期に13Fを提出した460の大型ファンド(読者が知るファンド、または10億ドル以上の米国株を保有するファンドで、クオンツ・ファンドとインデックス・ファンドは除外)のうち、21ファンドが同株を買い(新規ポジションの構築または20%以上の追加)、15ファンドが売却または20%以上の削減を行った。四半期末時点で47ファンドが同株を保有していた。
論点は、アップル (AAPL) で失いつつあるビジネス(同社はiPhoneを自社モデムに移行中)に代わるものは何か、という点だ。そして、売り手のうち6ファンドは同じ四半期にNvidia (NVDA) を購入している。
売り手の方がはるかに多くの資金を動かした
11月16日に提出されたアルティメーター・キャピタルの四半期13Fによると、ブラッド・ガースナーのファンドはクアルコム株188万株すべて(9月30日時点の価格で約3億4800万ドル相当)を売却した。6月30日時点でクアルコムは同ファンドの13F株の3.5%を占めていた。アンドレアス・ハルボルセンのバイキング・グローバルは151万株(約2億8000万ドル相当)すべてを売却し、デビッド・テッパーのアパルーサは25万株(約4600万ドル相当)すべてを売却した。一方、最大の買い手であるブルー・スパローは持ち株を61万5300株へと2倍以上に増やし、約6600万ドル分を追加した。ジョージ・ソロスのソロス・ファンド・マネジメントは、わずか1万1385株(約200万ドル相当)の新規ポジションを構築したが、これは同ファンドの234の保有銘柄のうち158番目の規模に過ぎない。
TIKRはクアルコムについて37人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
クアルコムの「買い」「保有」「売り」評価の内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。クアルコムのアナリスト評価を見る
買い手はデータセンターに賭けている
一部の買い手は、クアルコムを実質的なポジションとした。フェンフー・ファンド・マネジメントは33万4900株(同ファンドの13F株の3.0%、保有銘柄で12番目の規模)の新規ポジションを構築し、センべスト・マネジメントは持ち株を653%増の26万3626株に引き上げた。ラリー・ロビンスのグレンビュー・キャピタルは13万8134株の新規ポジションを構築し、ジェレミー・グランサムのGMOは41%追加した。
13Fはファンドが購入した理由を明らかにしないが、強気の論拠は容易に見つかる。クアルコムは11月4日の2024会計年度第4四半期決算説明会で、カスタムチップの出荷が始まる中、12月四半期のデータセンター収入が6億5000万ドルを超えると見込んでいると述べた。アルファベットも自社の13Fで約300万株の保有を開示している。
利益はさらに1年減少する見込み
アナリストは、2028会計年度に12.18ドルへと回復する前に、2025会計年度の12.03ドルから2026会計年度の10.54ドル、そして2027会計年度には9.62ドルへと、調整後EPSが再び減少すると予想している:
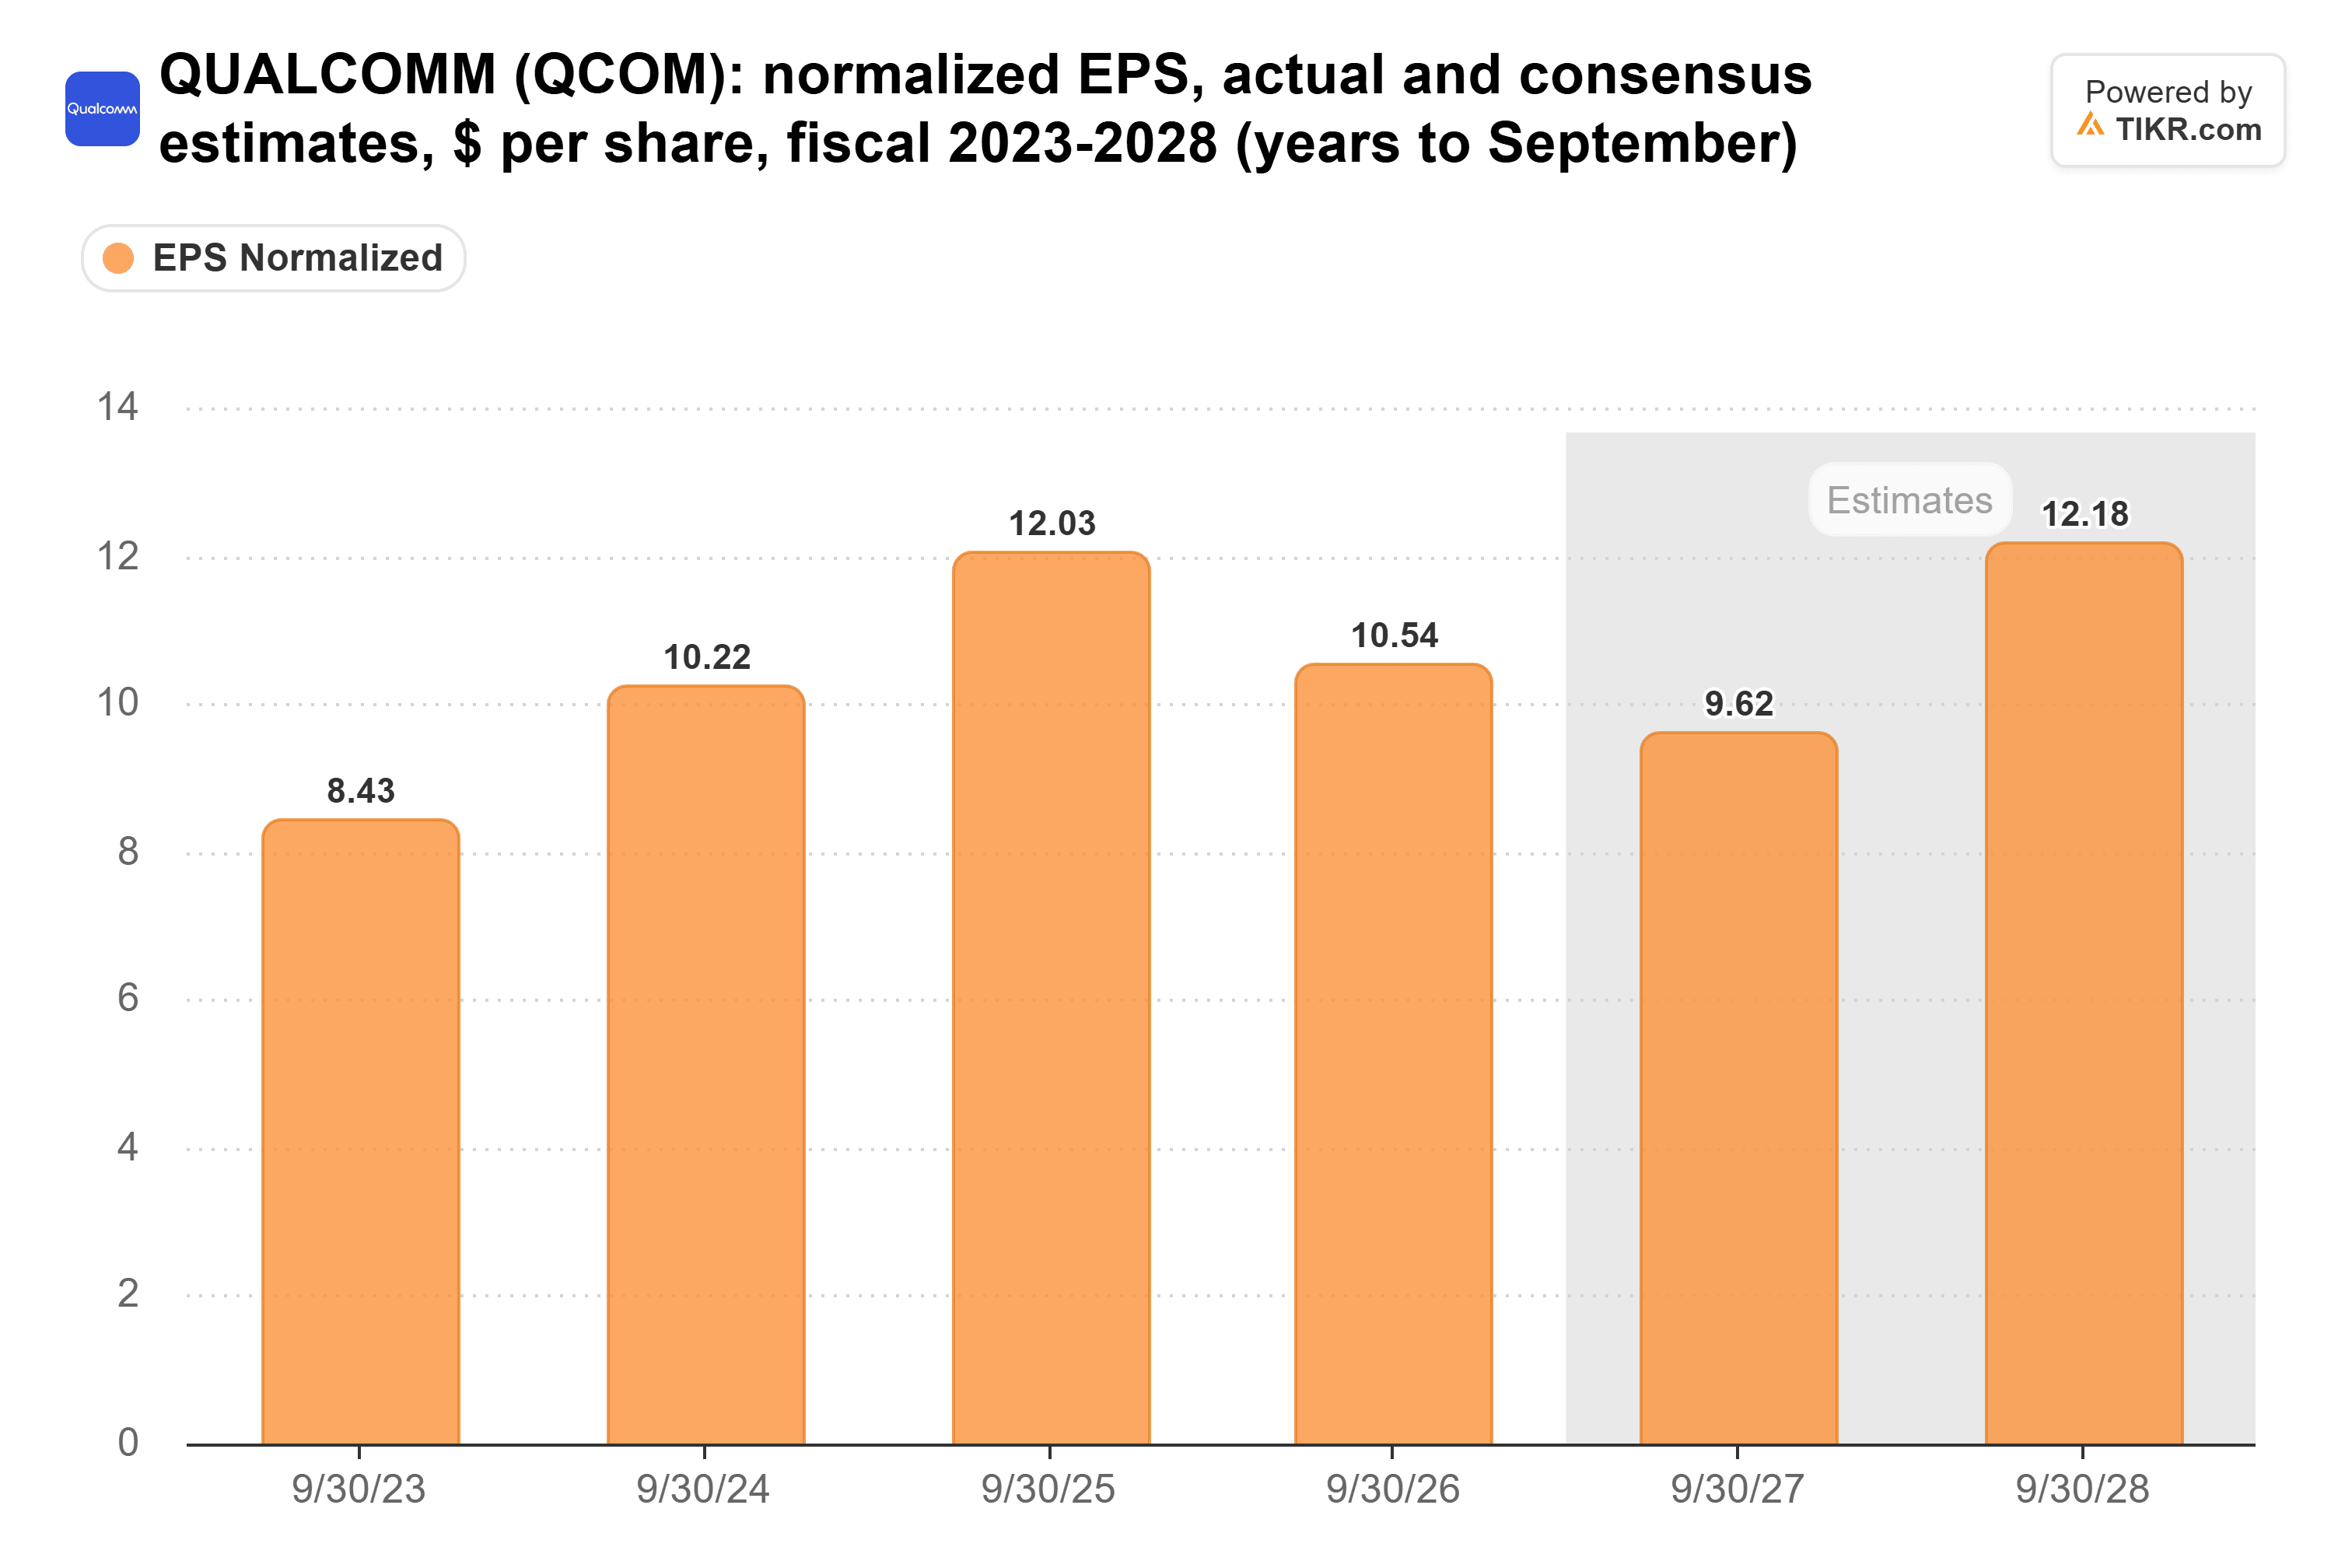
アップルはその下落の大きな要因だ。「現在、アップル製品の収入が減少しているため、12月四半期が我々のピーク四半期にならないと見込んでいます」と、クアルコムの経営陣は決算説明会で述べた。アップルは2026会計年度に2541億ドルのiPhoneを販売し(前年度の2096億ドルから増加)、クアルコムは現在、そのうちより小さな部分を得ているに過ぎない。アップルにとっての問題は、自社モデムが9月四半期時点で47.9%(そのうち約1%は関税還付による)だった粗利益率をどれだけ押し上げるかだ。
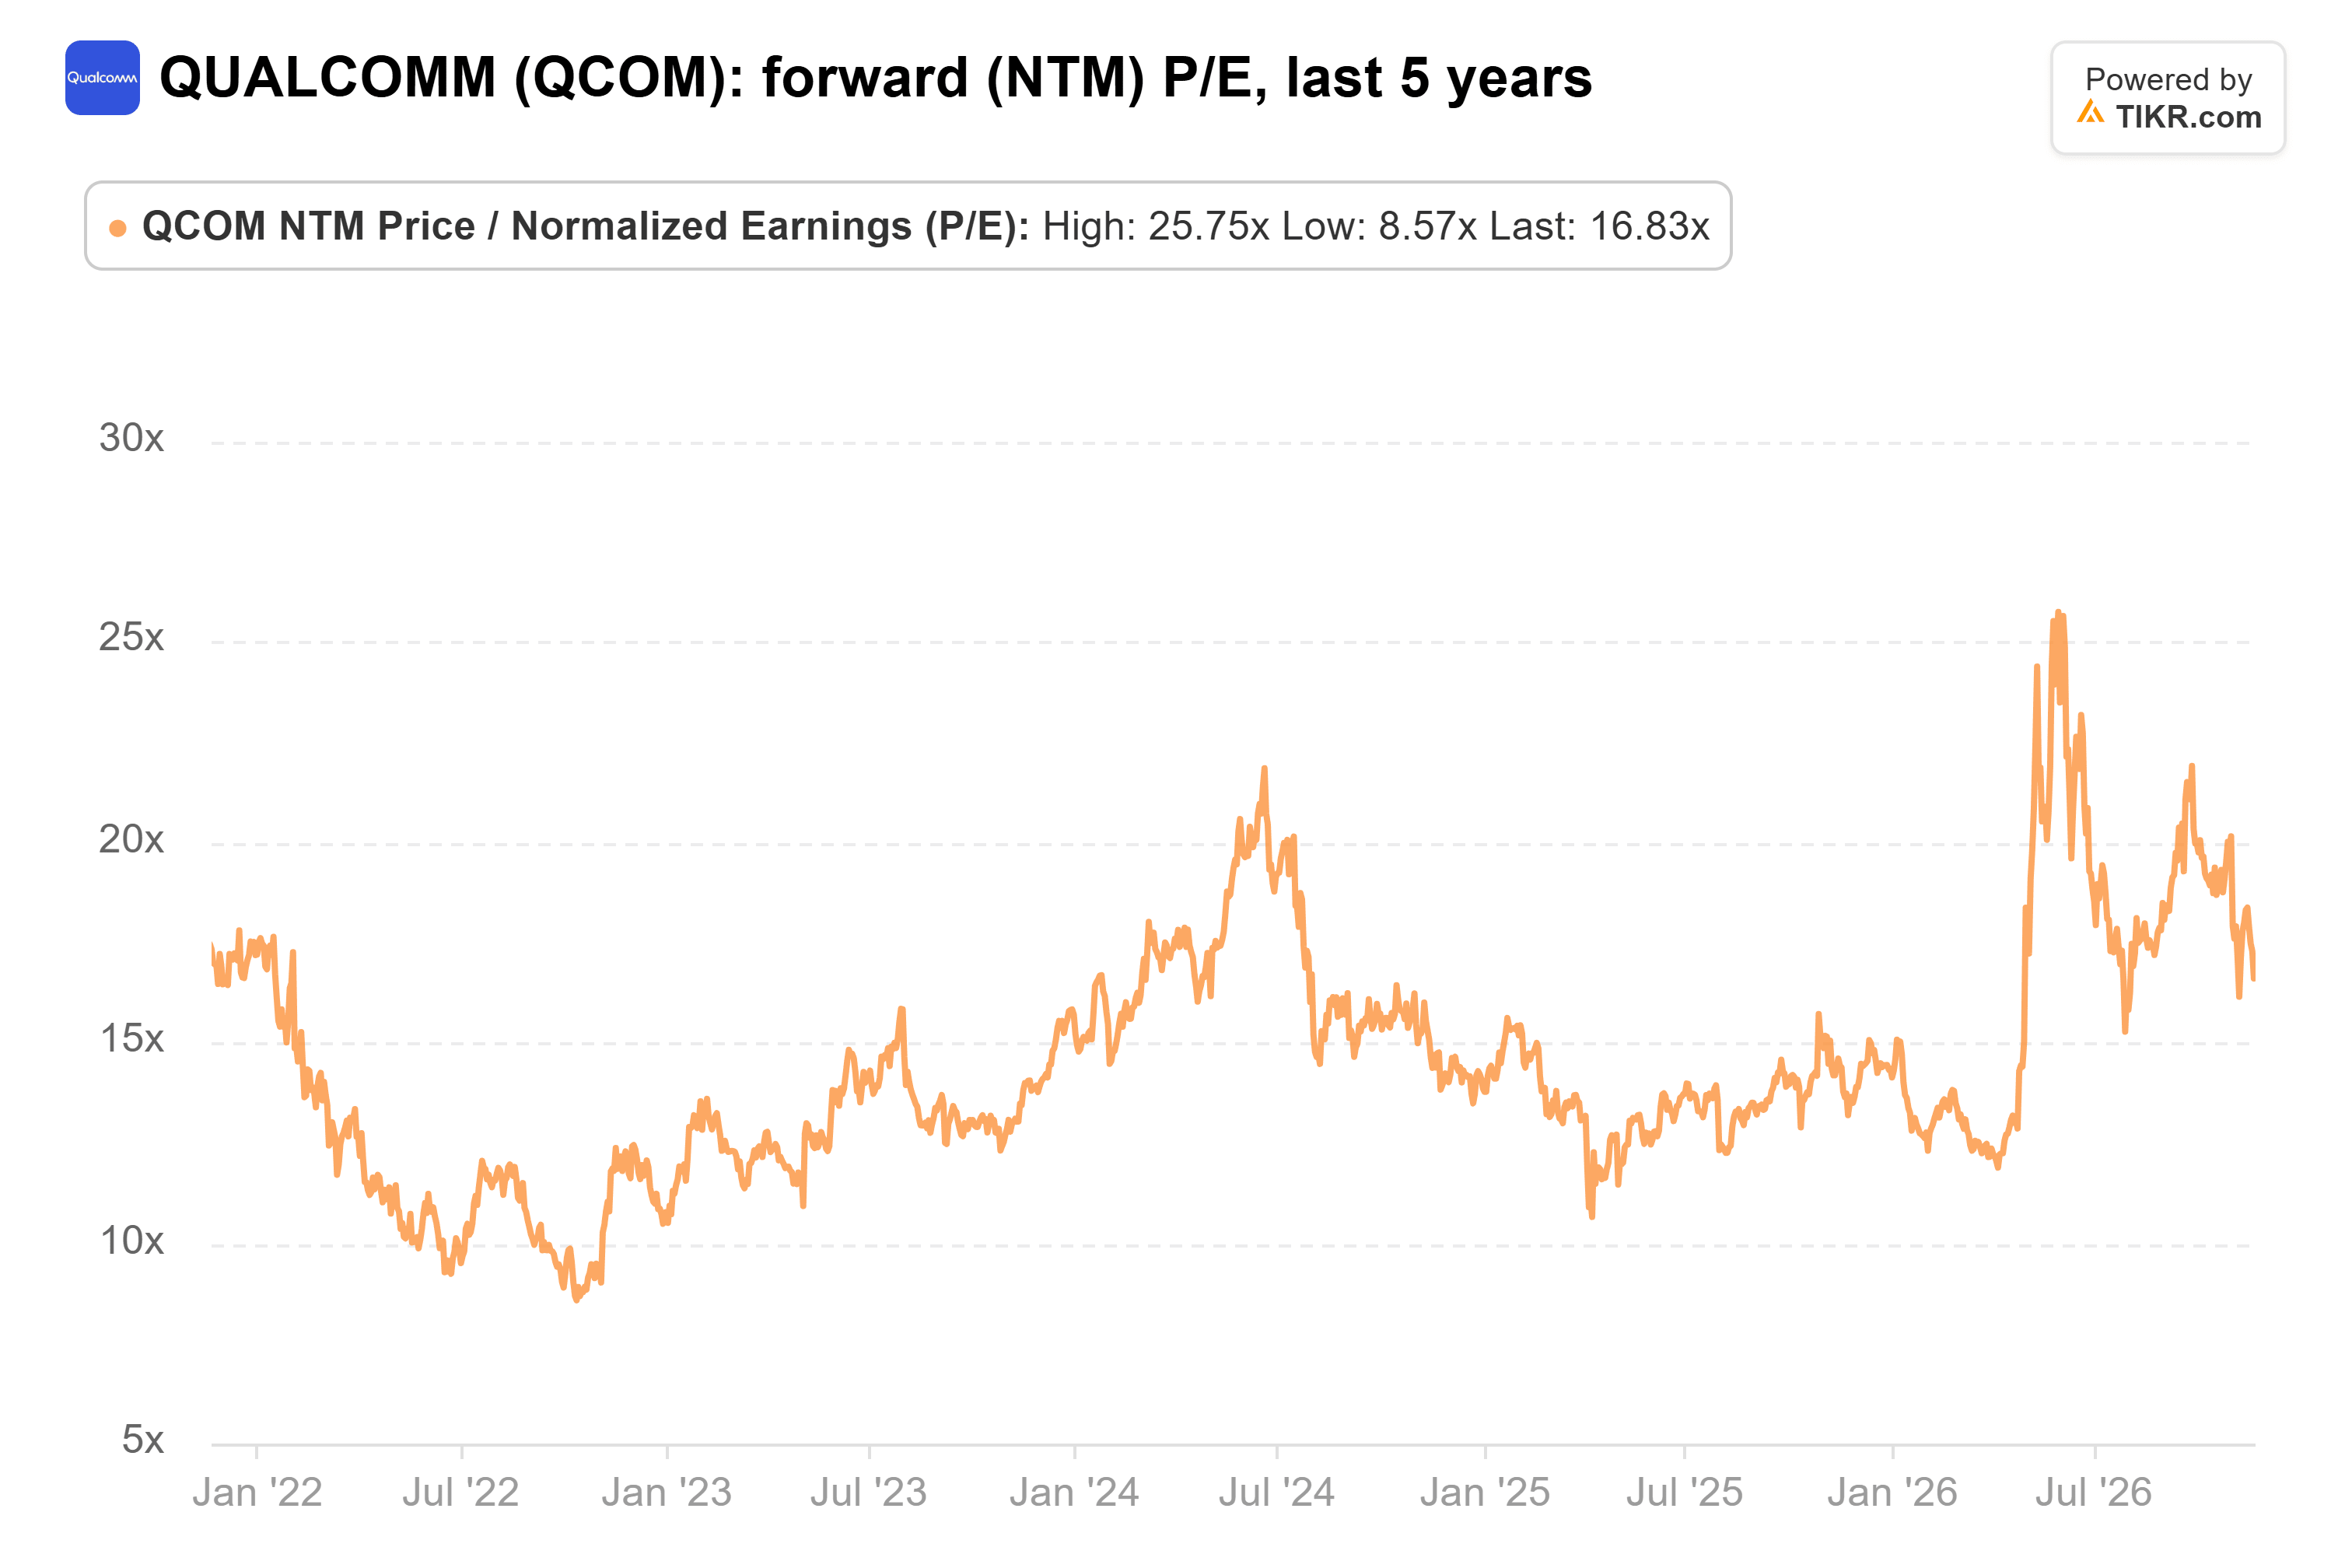
アナリストは決算発表後も予想を引き下げ続けており、フリーダム・キャピタル・マーケッツは11月9日にクアルコムを「保有」に格下げし、新市場への進出がより長期間にわたり利益率を圧迫すると予想した。それでも同株はフォワードP/Eで17倍と、5年間の平均である14倍を上回って取引されている:
また、コンセンサス・ターゲットは1年前の191ドル、7月中旬の223ドルから185ドルへと低下している:
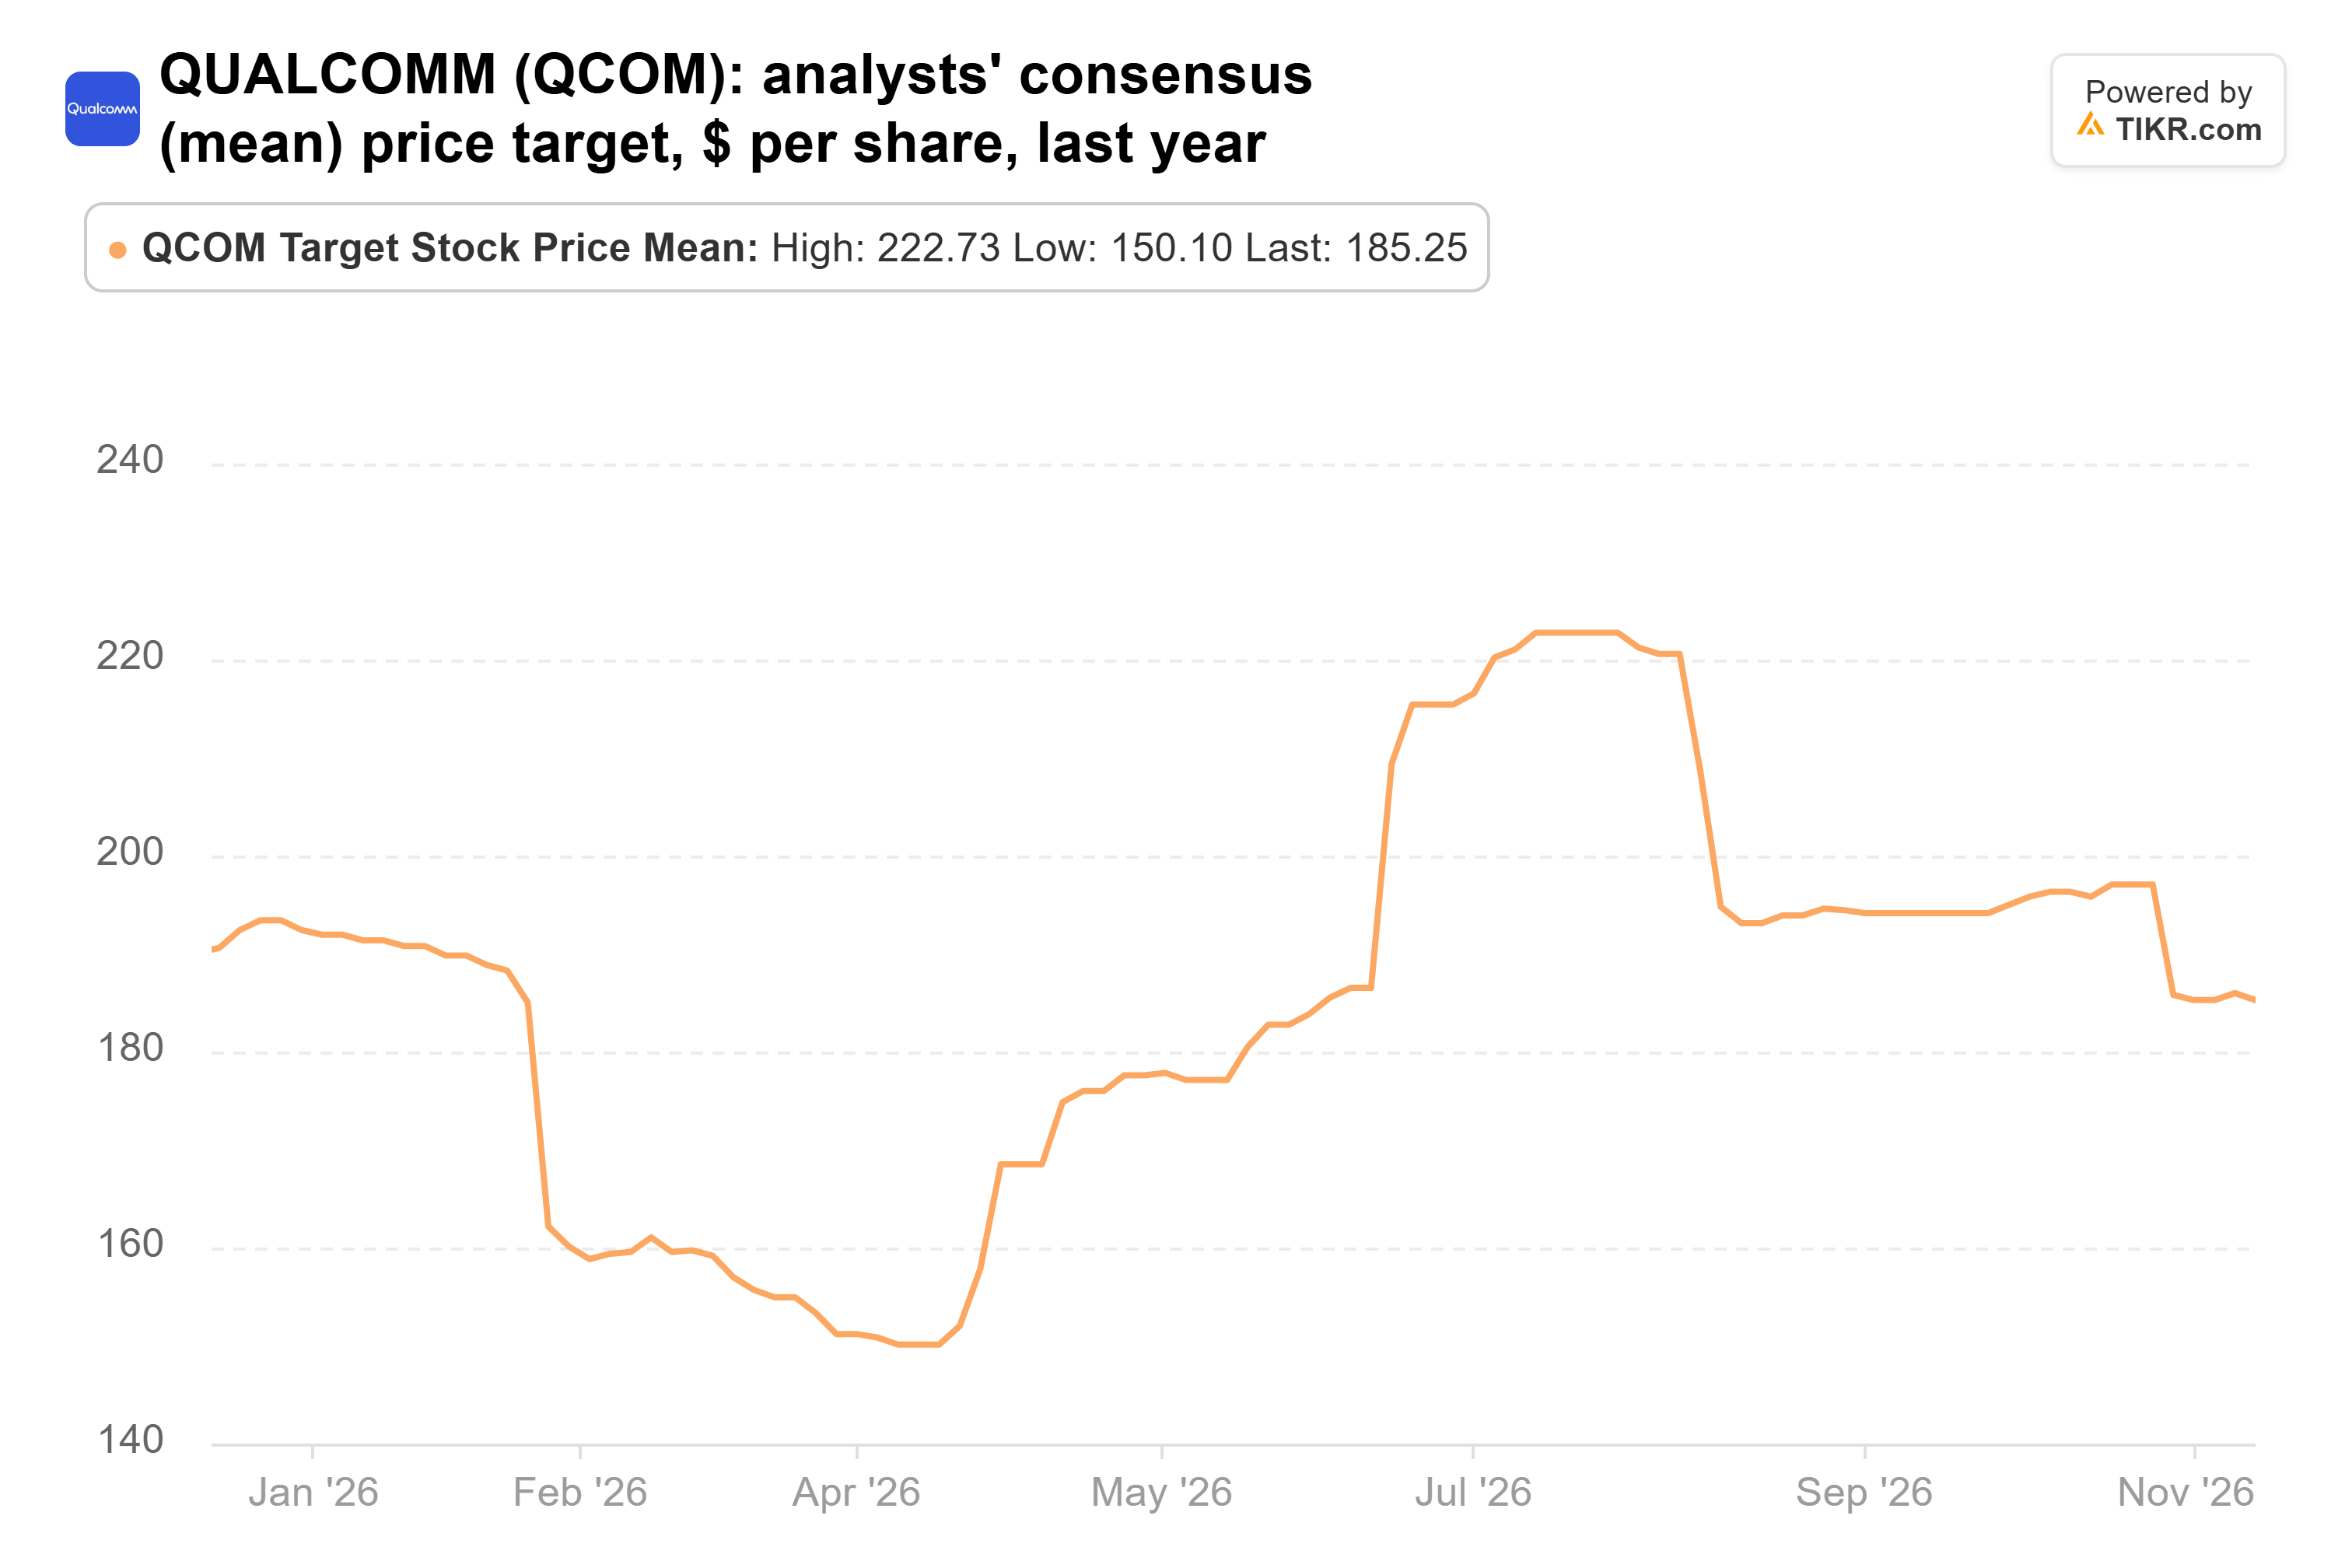
これにより、現在の162ドルからの上昇余地は14%となり、アナリストはそこに到達するために2028会計年度の回復が予定通りに実現する必要がある。
Nvidiaはさらに下落している
売り手15ファンドのうち6ファンドは、同じ四半期にNvidiaを購入した。アパルーサは持ち株を31%追加して200万株(現在、同ファンドの13F株の6.0%)とし、クアルコム株を84%削減したエバーグリーン・クオリティ・ファンドは、Nvidia株を477%追加して97万2300株とした。Nvidiaはまた、アルティメーターの最大の保有銘柄(同ファンドの13F株の23.3%)であり続けている。
Nvidiaは9月30日以降36%下落しており、クアルコムの12%下落を上回る。しかし、同社は11月17日に次会計年度の成長率を約75%に引き上げる見通しを発表し、フォワードP/Eで約10倍、244ドルのコンセンサス・ターゲットは直近の終値から67%上という水準で取引されている。両者を比べると、Nvidiaは現在、より低い倍率でより速く成長している。
現時点では売り手に同意する
TIKRのデータによれば、クアルコムについては売り手の主張の方が理にかなっている。同株は、アナリストが依然として2027会計年度に減少すると予想している利益に対して、通常の倍率よりも高い水準で評価されている。データセンター事業は買い手の最強の論拠であり、1四半期で6億5000万ドル以上という数字は、経営陣が2027会計年度に掲げる50億ドルの目標に向けた真の第一歩と言える。それでもなお、コンセンサスはその年度の利益が減少すると見ている。
この見解に対するリスクは、データセンター事業の立ち上がりが加速し、回復を前倒しにする可能性だ。クアルコムの12月四半期決算(2月上旬発表予定)は、データセンター収入が6億5000万ドルを超えるか、チップ部門の24%というEBTマージンが経営陣の30%目標に向けて上昇し始めるかどうかを示すことになる。ファンドの次の13F(2月中旬提出期限)は、誰が残ったかを示すだろう。
では、クアルコム株の実際の価値はいくらなのか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、クアルコムがどの程度の価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整してご自身のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!