主なポイント
- BMOキャピタルは、第1四半期決算で売上高が39%増加し、経営陣が通期業績見通しを上方修正したことを受け、Palo Alto Networksの株価目標を$415から$425に引き上げた。
- アナリストが予想する2028会計年度の1株当たり利益(EPS)$4.91に基づくと、$425は約87倍の株価収益率(PER)に相当する。前日終値時点のPERは約84倍であり、過去5年間の平均は57倍である。
- 主なリスクは、進行中のApplied Compute買収案件であり、経営陣はこれにより2028会計年度の営業利益率が最大200ベーシスポイント低下すると見込んでいる。12月初旬に発表されるCrowdStrikeとZscalerの決算は、Palo Altoがこれらの企業からシェアを奪っているかどうかを示すことになる。
- $425という目標株価は低すぎるわけではない。なぜなら、それはすでに投資家に対し、同社の過去5年間のレンジの上限近くのPERを支払い続けることを求めているからだ。
Palo Alto Networks (PANW) は、10月の高値から19%下落しているものの、過去1年では依然として75%上昇している。11月20日、BMOキャピタルは同社の株価目標を$415から$425に引き上げ、アウトパフォーム(買い)評価を維持した。新たな目標株価は現在の株価から22%上方である。
このレポートの背景となった四半期決算は、CrowdStrike (CRWD) と Zscaler (ZS) にとっても重要である。
全体的に成長が加速
10月31日までの第1四半期の売上高は39%増の34億4000万ドルに達した。経営陣は2027会計年度の売上高成長率見通しを、23-24%から26-27%に上方修正した。ただし、調整後EPSは13%の増加にとどまった。これは、CyberArk買収案件により希薄化後の発行済株式数が18%増加したためである。
「AIがサイバー攻撃を加速させる中、企業は断片的なツールを統合プラットフォームに置き換えるため、迅速に動いている」と、Nikesh Arora CEOは決算説明会で述べた。Palo AltoのSASE年間経常収益(ARR)は30%成長した。12月1日に発表されるCrowdStrikeの決算と12月2日のZscalerの決算は、Palo Altoがこれらの企業を犠牲にして案件を獲得しているかどうかを示すことになる。
TIKRはPalo Alto Networksを55人のアナリストがフォローしています。「買い」と評価しているのは何人でしょうか?
Palo Alto Networksの買い・保有・売りの評価の完全な内訳と、ウォールストリートの売上高・利益予想を、一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Palo Alto Networksのアナリスト評価を見る
BMOは新市場と新たなリスクを認識
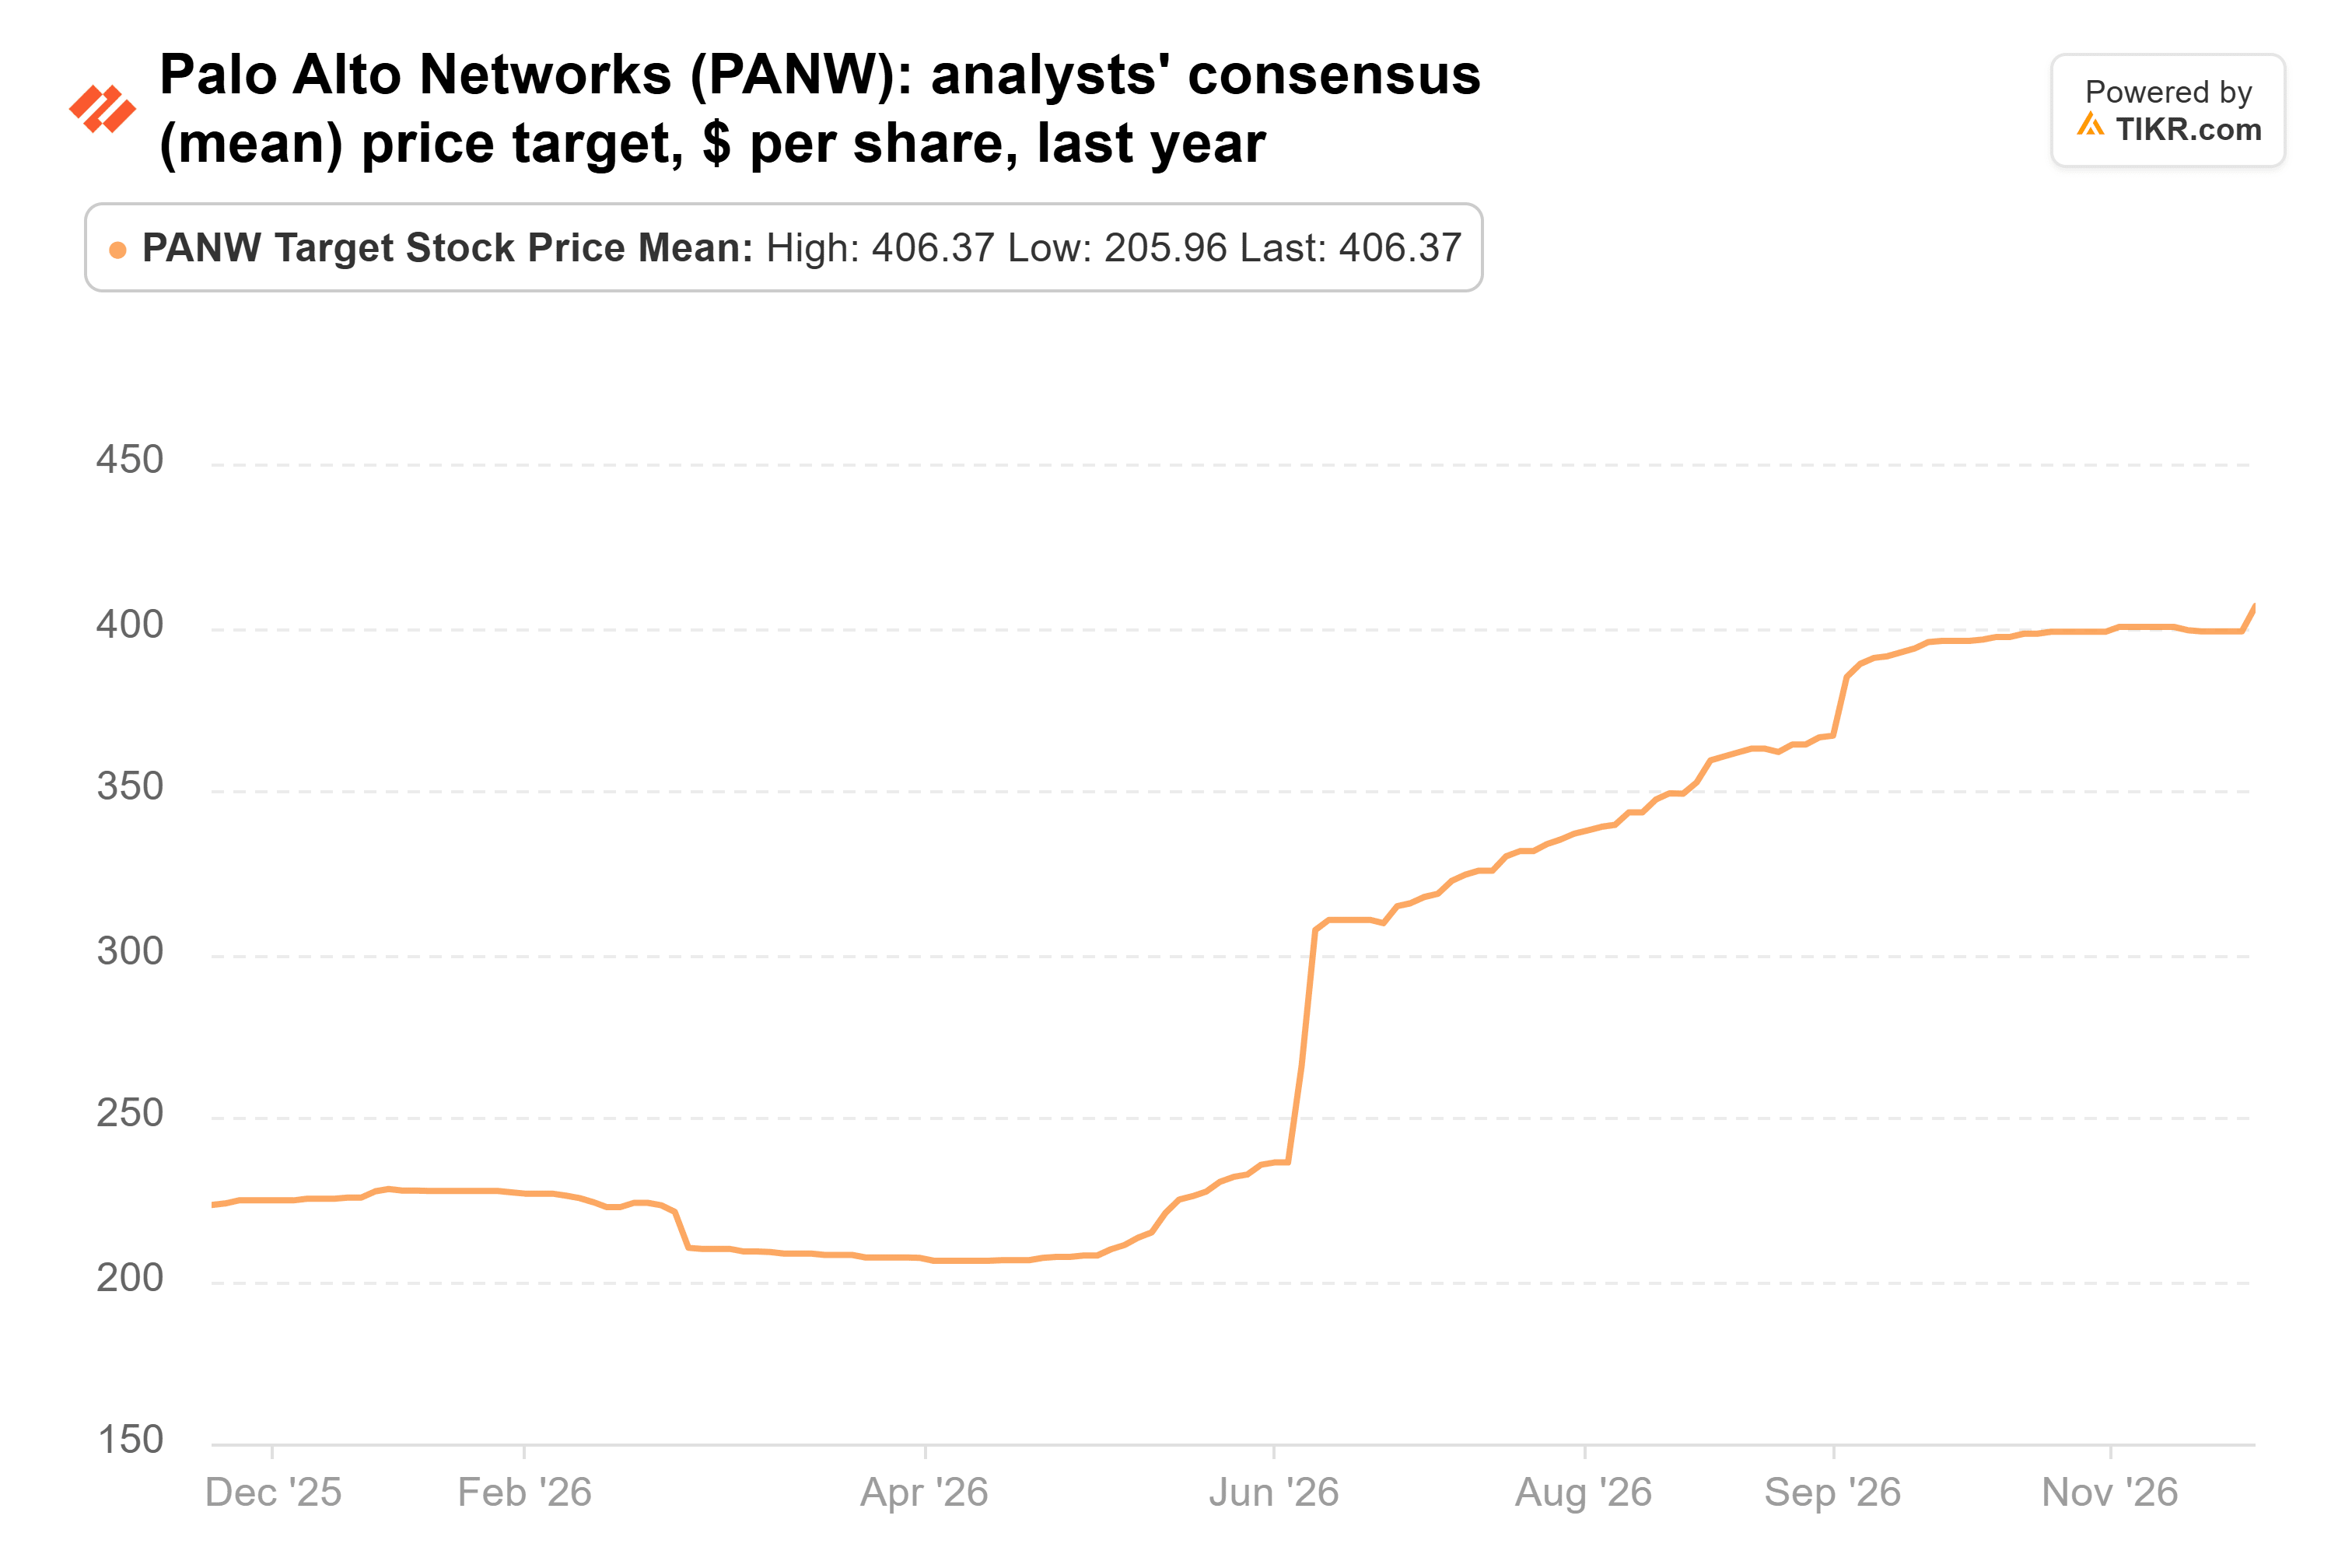
BMOは、売上高、NGS年間経常収益(ARR)、未履行契約残高(RPO)のいずれもがコンセンサス予想を上回る速さで成長した点を指摘した。同社は、AIスタートアップのApplied Computeを45億ドル(全株式取引)で買収する案件が市場をさらに開拓する一方で、実行リスクを追加すると見ている。この目標株価引き上げは長期的な上昇トレンドの最新ステップであり、アナリストの平均目標株価は1年間で$223から$406へとほぼ倍増している。
$425という価格は妥当か?
アナリストは、正規化EPSが2026会計年度の$3.84から、2028年7月までの2028会計年度には$4.91に上昇すると予想している。
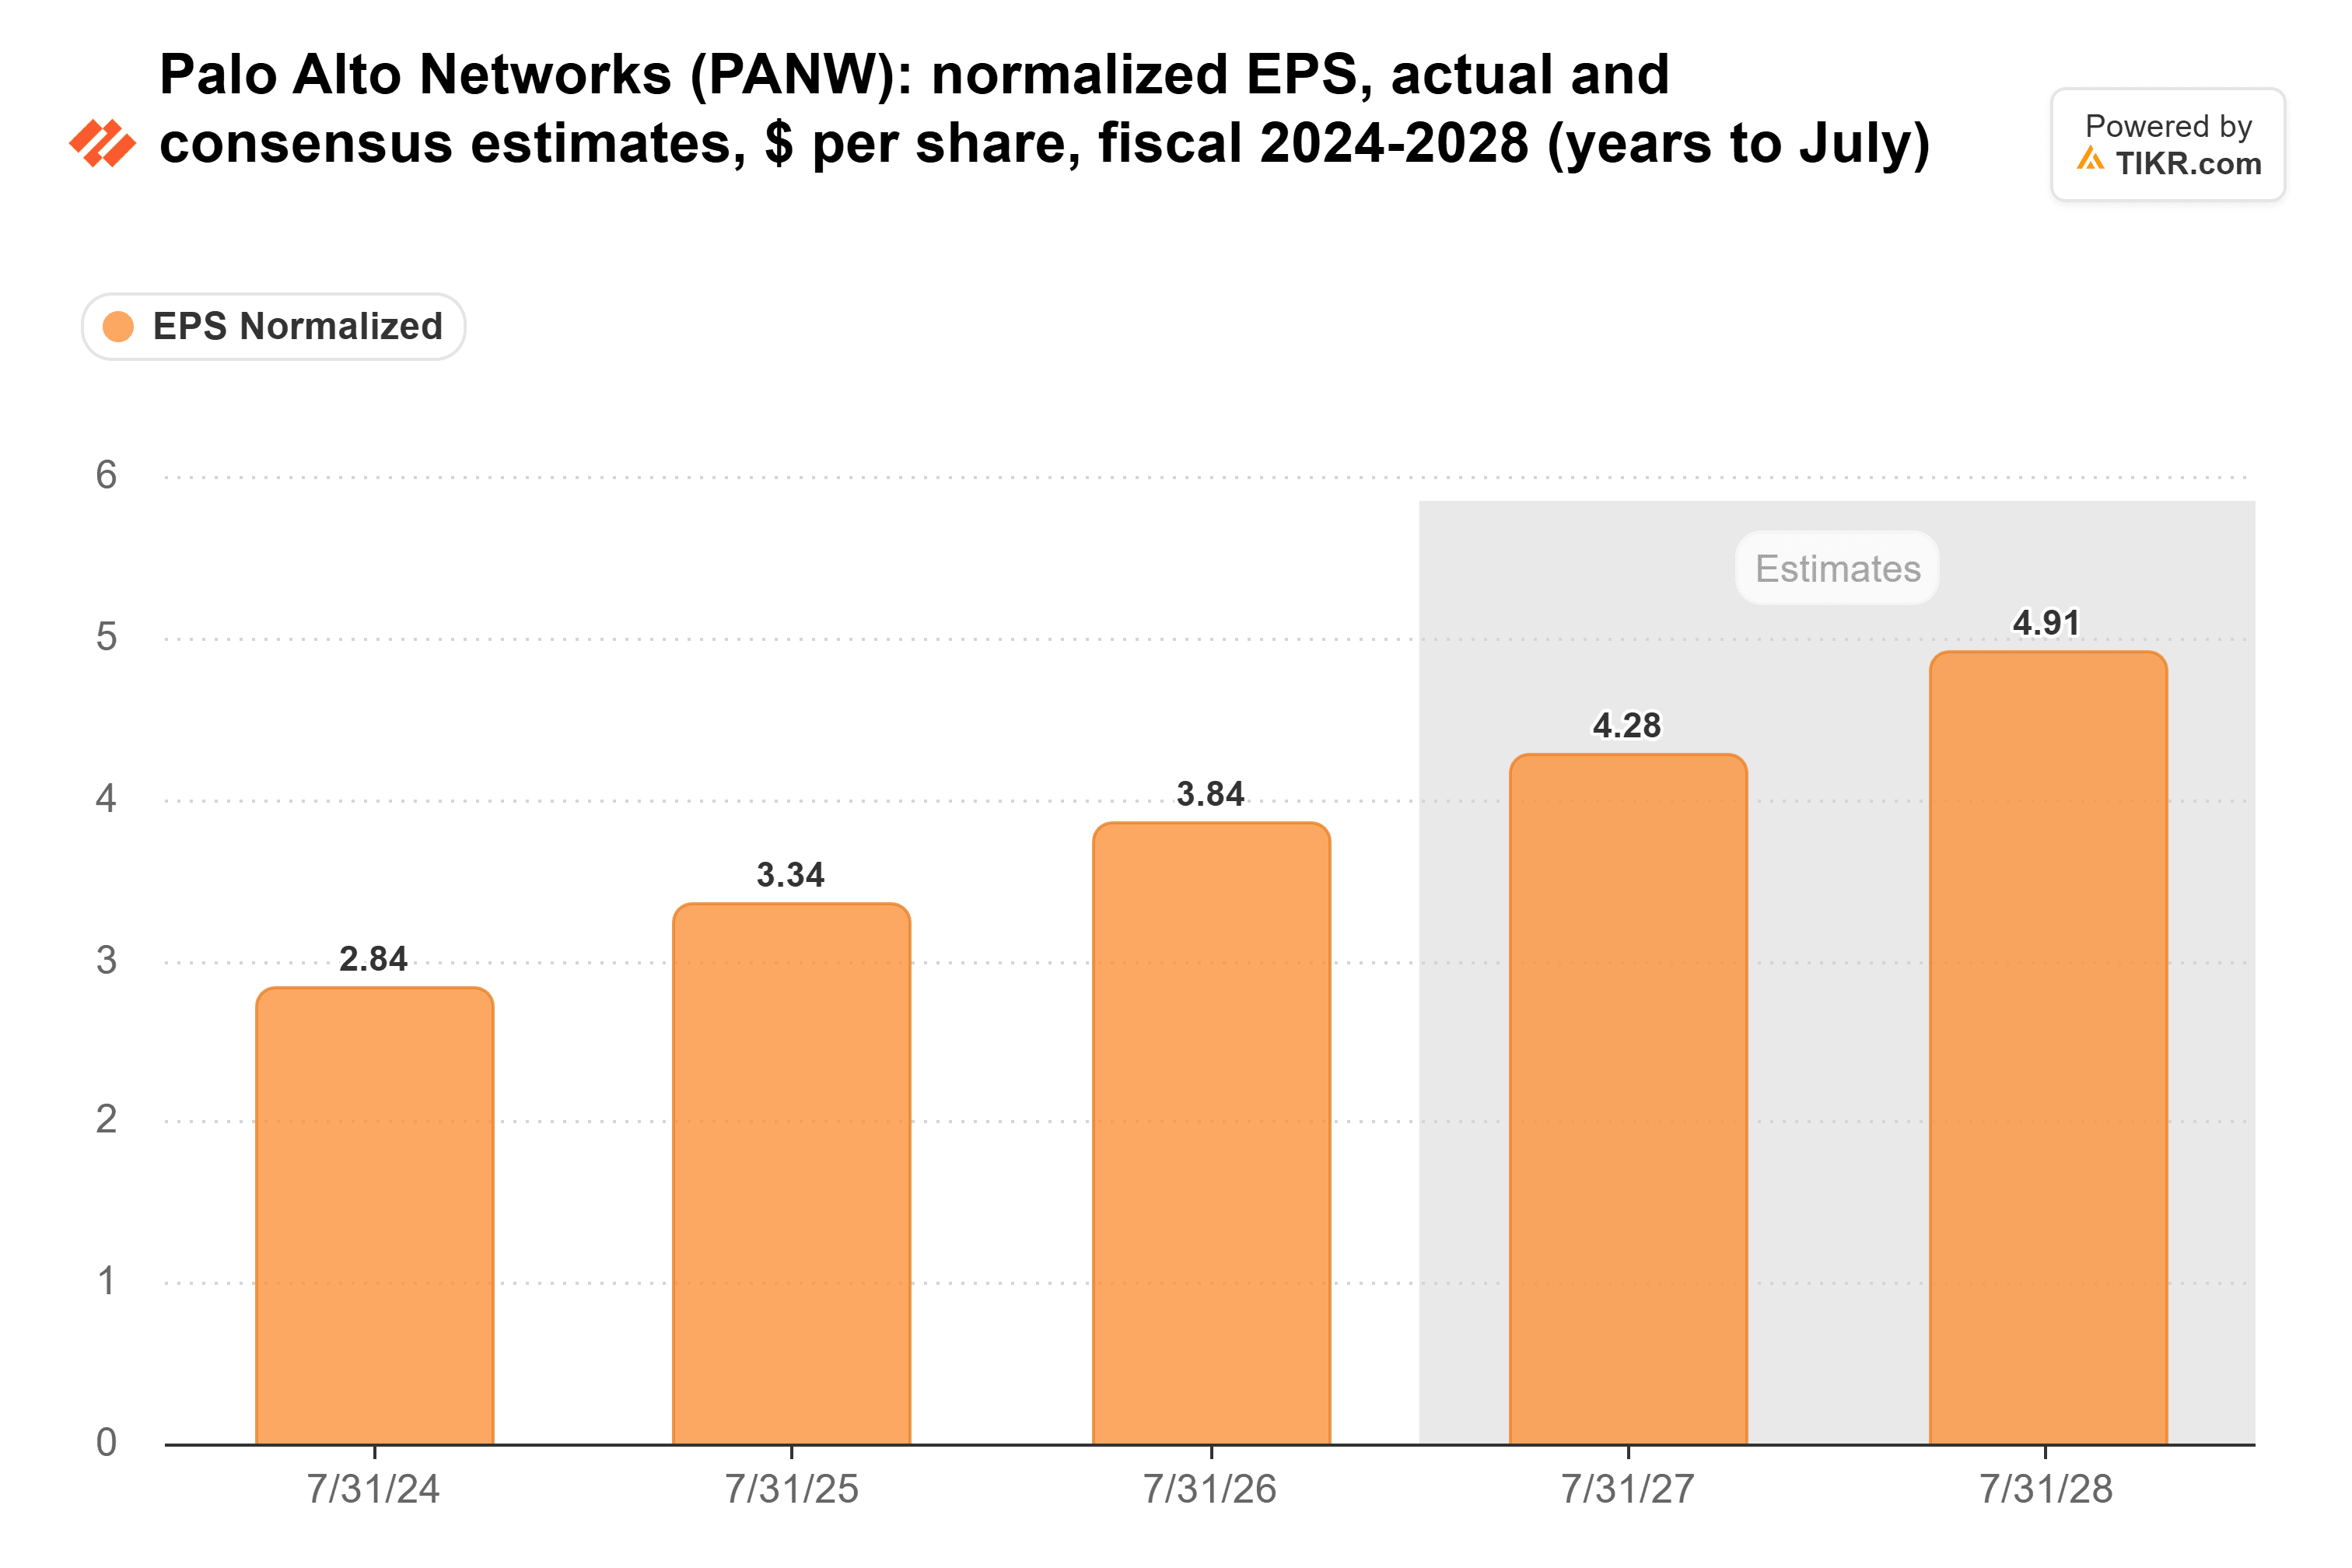
これは1年後に投資家が評価する年度であり、$4.91のEPSに対して$425は約87倍のPERに相当する。上振れの大部分は、アナリストが今後12ヶ月間(NTM)で予想する$4.32から約14%利益が成長することに由来する。PERは約4%上昇するだけでよい。しかし、同社の株価は前日終値時点で既に予想PER約84倍で取引されており、過去5年間の平均57倍を大きく上回っている。
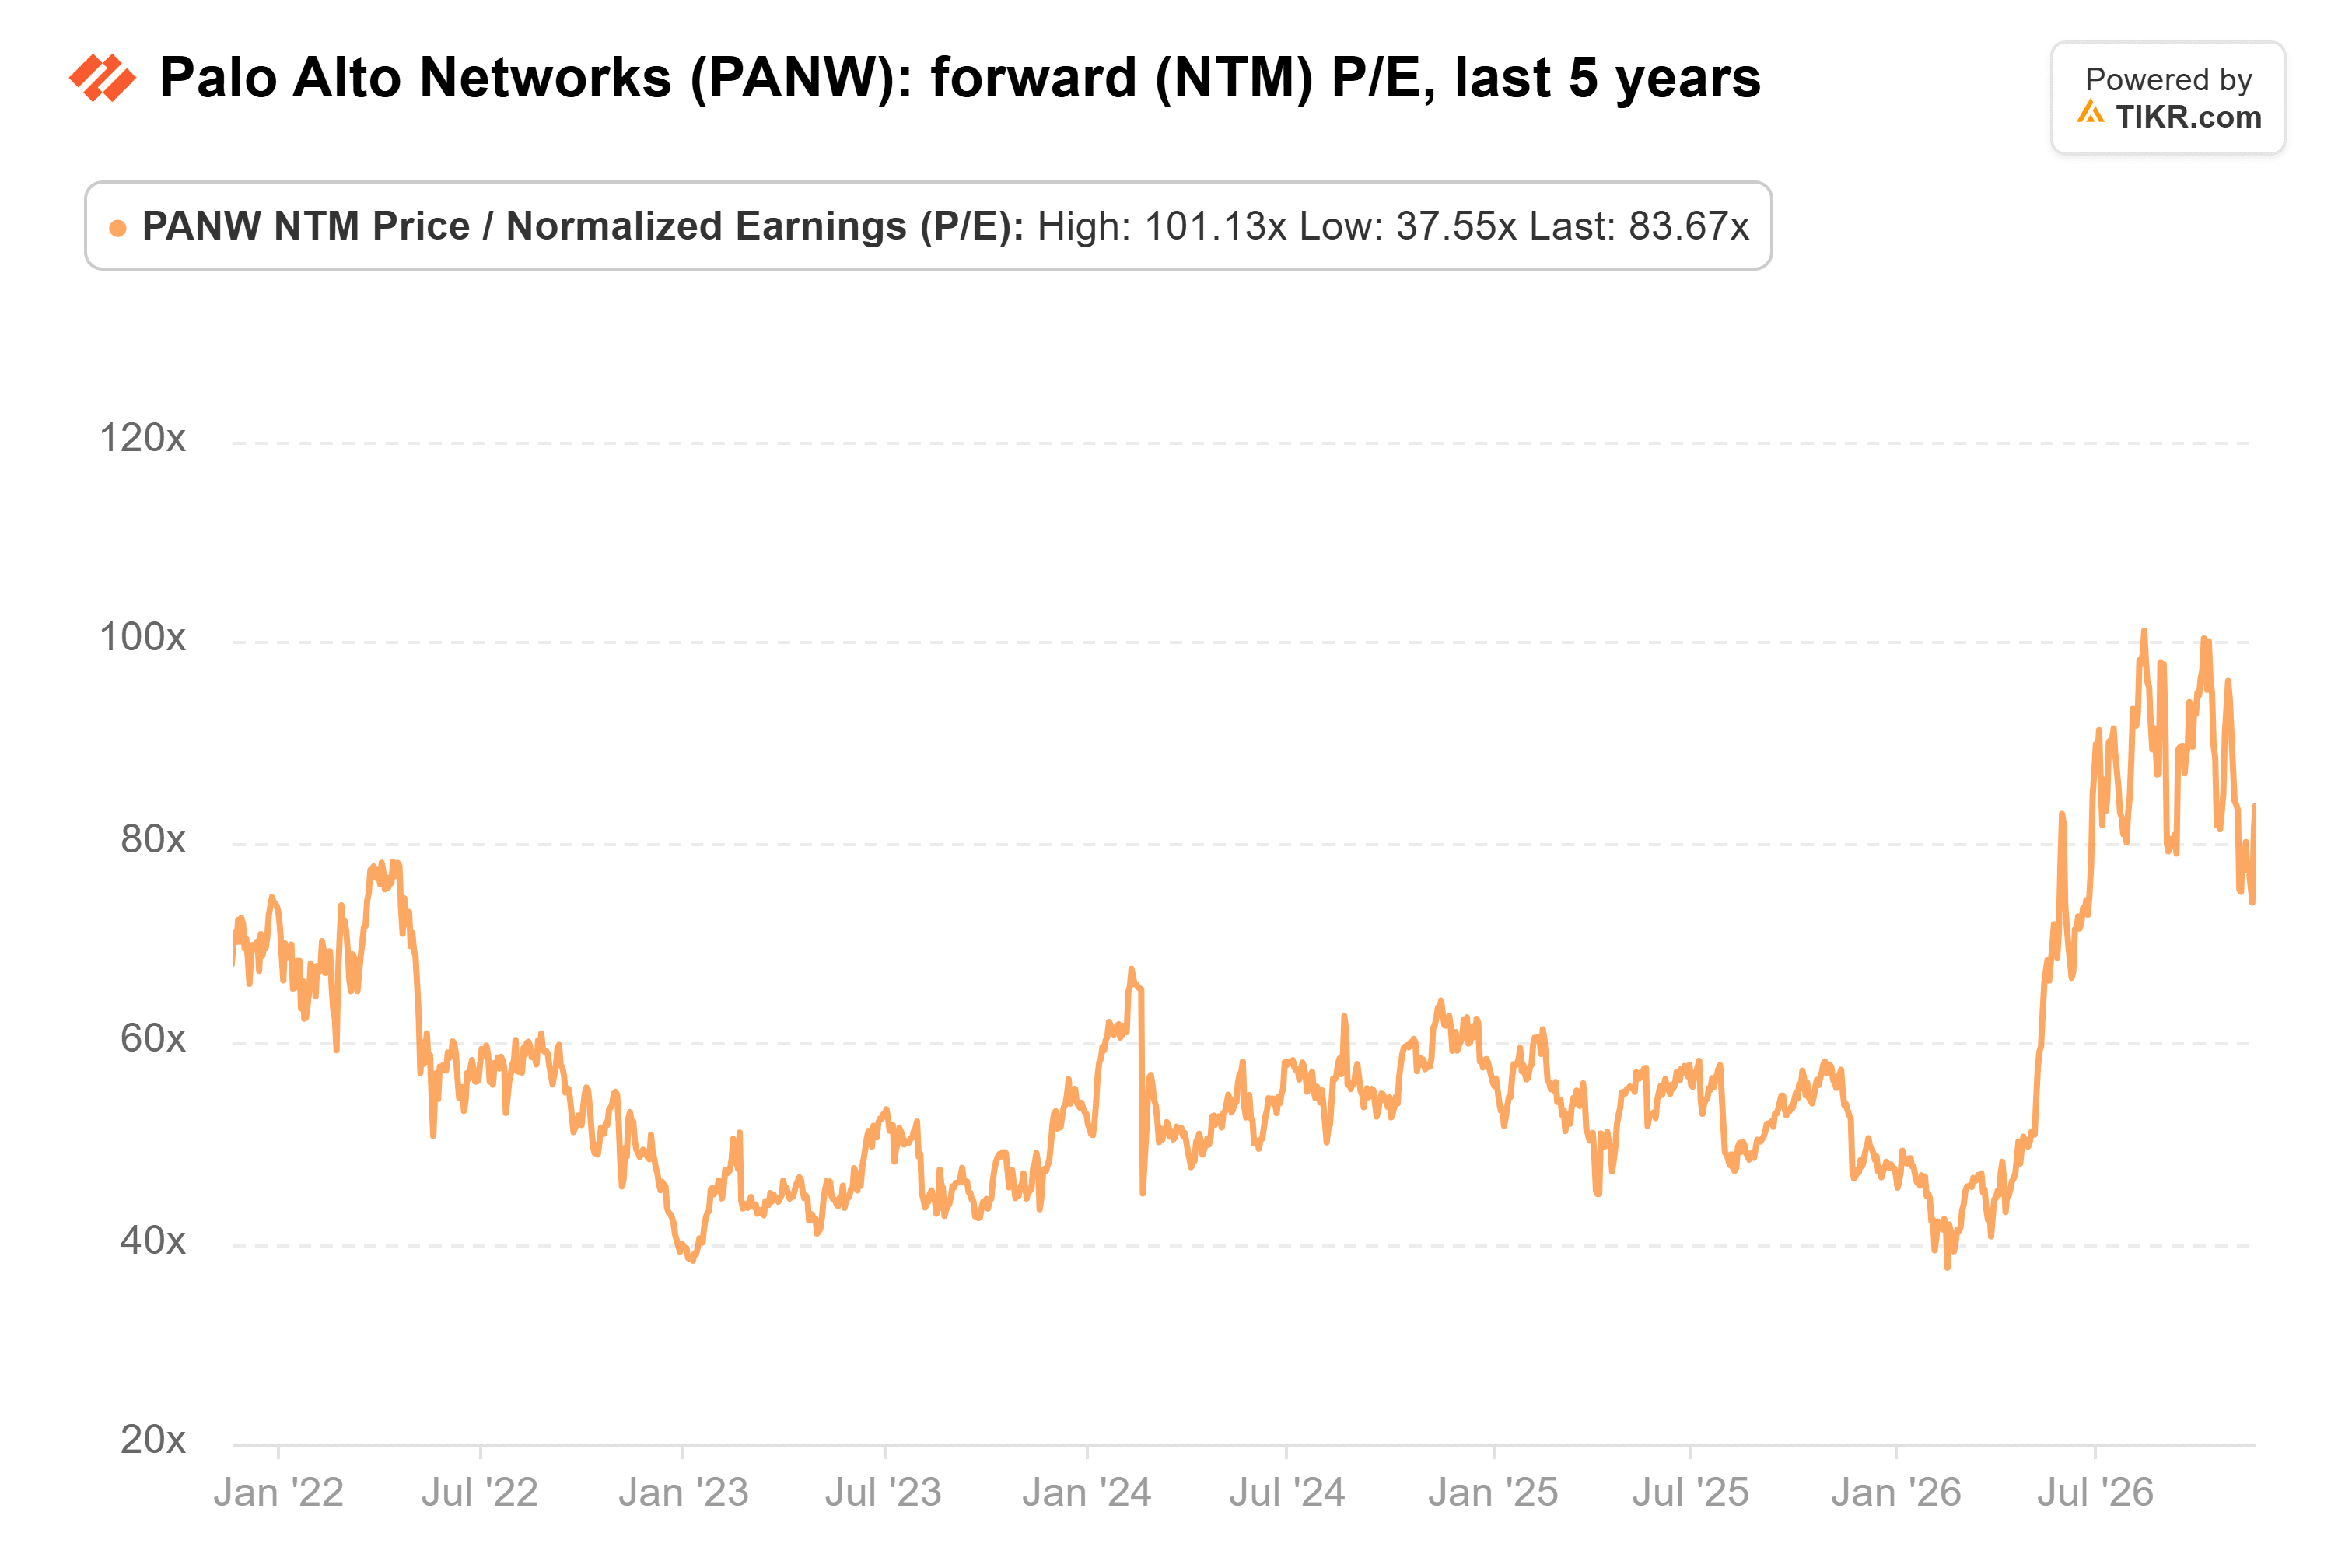
既に素晴らしい成長が織り込まれている
Palo Altoは、進行中のApplied Compute買収案件により、2028会計年度の営業利益率が最大200ベーシスポイント低下すると見込んでおり、また新株発行による支払いとなる。
したがって、$425という価格は低すぎるわけではない。それは、買収案件が圧迫する利益に対して、同社が過去5年間のレンジの上限近くのPERを維持することを求めている。筆者としては、BMOに追随する前に、より安いPERを求めたいところだ。
次の試練は、おそらく2月中旬に発表される第2四半期決算である。経営陣は、8億3700万株から8億4200万株の発行済株式数を前提に、調整後EPSを$1.01から$1.03と予想している。発行済株式数がこの範囲内に収まり、予想を上回る結果が出れば、$425という価格ははるかに妥当に見えるだろう。
では、Palo Alto Networksの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Palo Alto Networksがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整してご自身のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!