主なポイント
- スーパーマイクロの株価は過去1か月で33%下落しており、これは第1四半期の売上高199億ドルという過去最高の業績を記録し、2027年度の売上高見通しを720億ドルから820億ドルに上方修正した後にもかかわらずのことです。
- AIハードウェア関連株の売りが業界全体を襲い、NvidiaとDellはさらに下落しました。加えて、Bloombergは、Alice Huang氏に関連する事業体がスーパーマイクロ製品の中国への密輸を支援したかどうかを検察が調査していると報じました。
- 利益率の縮小と、四半期売上高の44%を1顧客が占めることは現実的なリスクですが、同社株の予想PERは5年ぶりの低水準近辺にあります。
- この価格水準では、法的な懸念材料(オーバーハング)を許容できる投資家にとっては、数字上は買いが有利であり、2月上旬に発表される第2四半期決算が次の試金石となります。
スーパーマイクロコンピュータ(SMCI)の株価は、史上最高の四半期決算を発表した直後にもかかわらず、過去1か月で33%下落しました。
下落の多くは、AIハードウェア関連株の売りによるもので、チップ供給元のNvidia(NVDA)と競合他社のDell Technologies(DELL)はさらに大きく下落しました。11月12日の報道で司法省の捜査がスーパーマイクロの見出しに再び登場し、11月20日には売りが加速して株価はさらに9%下落しました。
TIKRはスーパーマイクロコンピュータについて18人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
スーパーマイクロコンピュータの買い、保有、売りの評価の内訳と、ウォールストリートの売上高・利益予想を一か所でご覧いただけます。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。スーパーマイクロコンピュータのアナリスト評価を見る
史上最高の四半期と逆行する株価
10月20日の市場終了後、スーパーマイクロは第1四半期の売上高が185億ドルから195億ドルになると発表し、自社の業績見通し(ガイダンス)とアナリスト予想の152.3億ドルを大幅に上回りました。11月3日には、それをさらに上回る199億ドル(前年同期比約4倍)、非GAAPの1株当たり利益(EPS)1.81ドルを報告しました。経営陣は12月四半期の売上高を195億ドルから215億ドルと見通し、2027年度の業績見通しを従来の650億ドルから720億ドルから、720億ドルから820億ドルに上方修正しました。
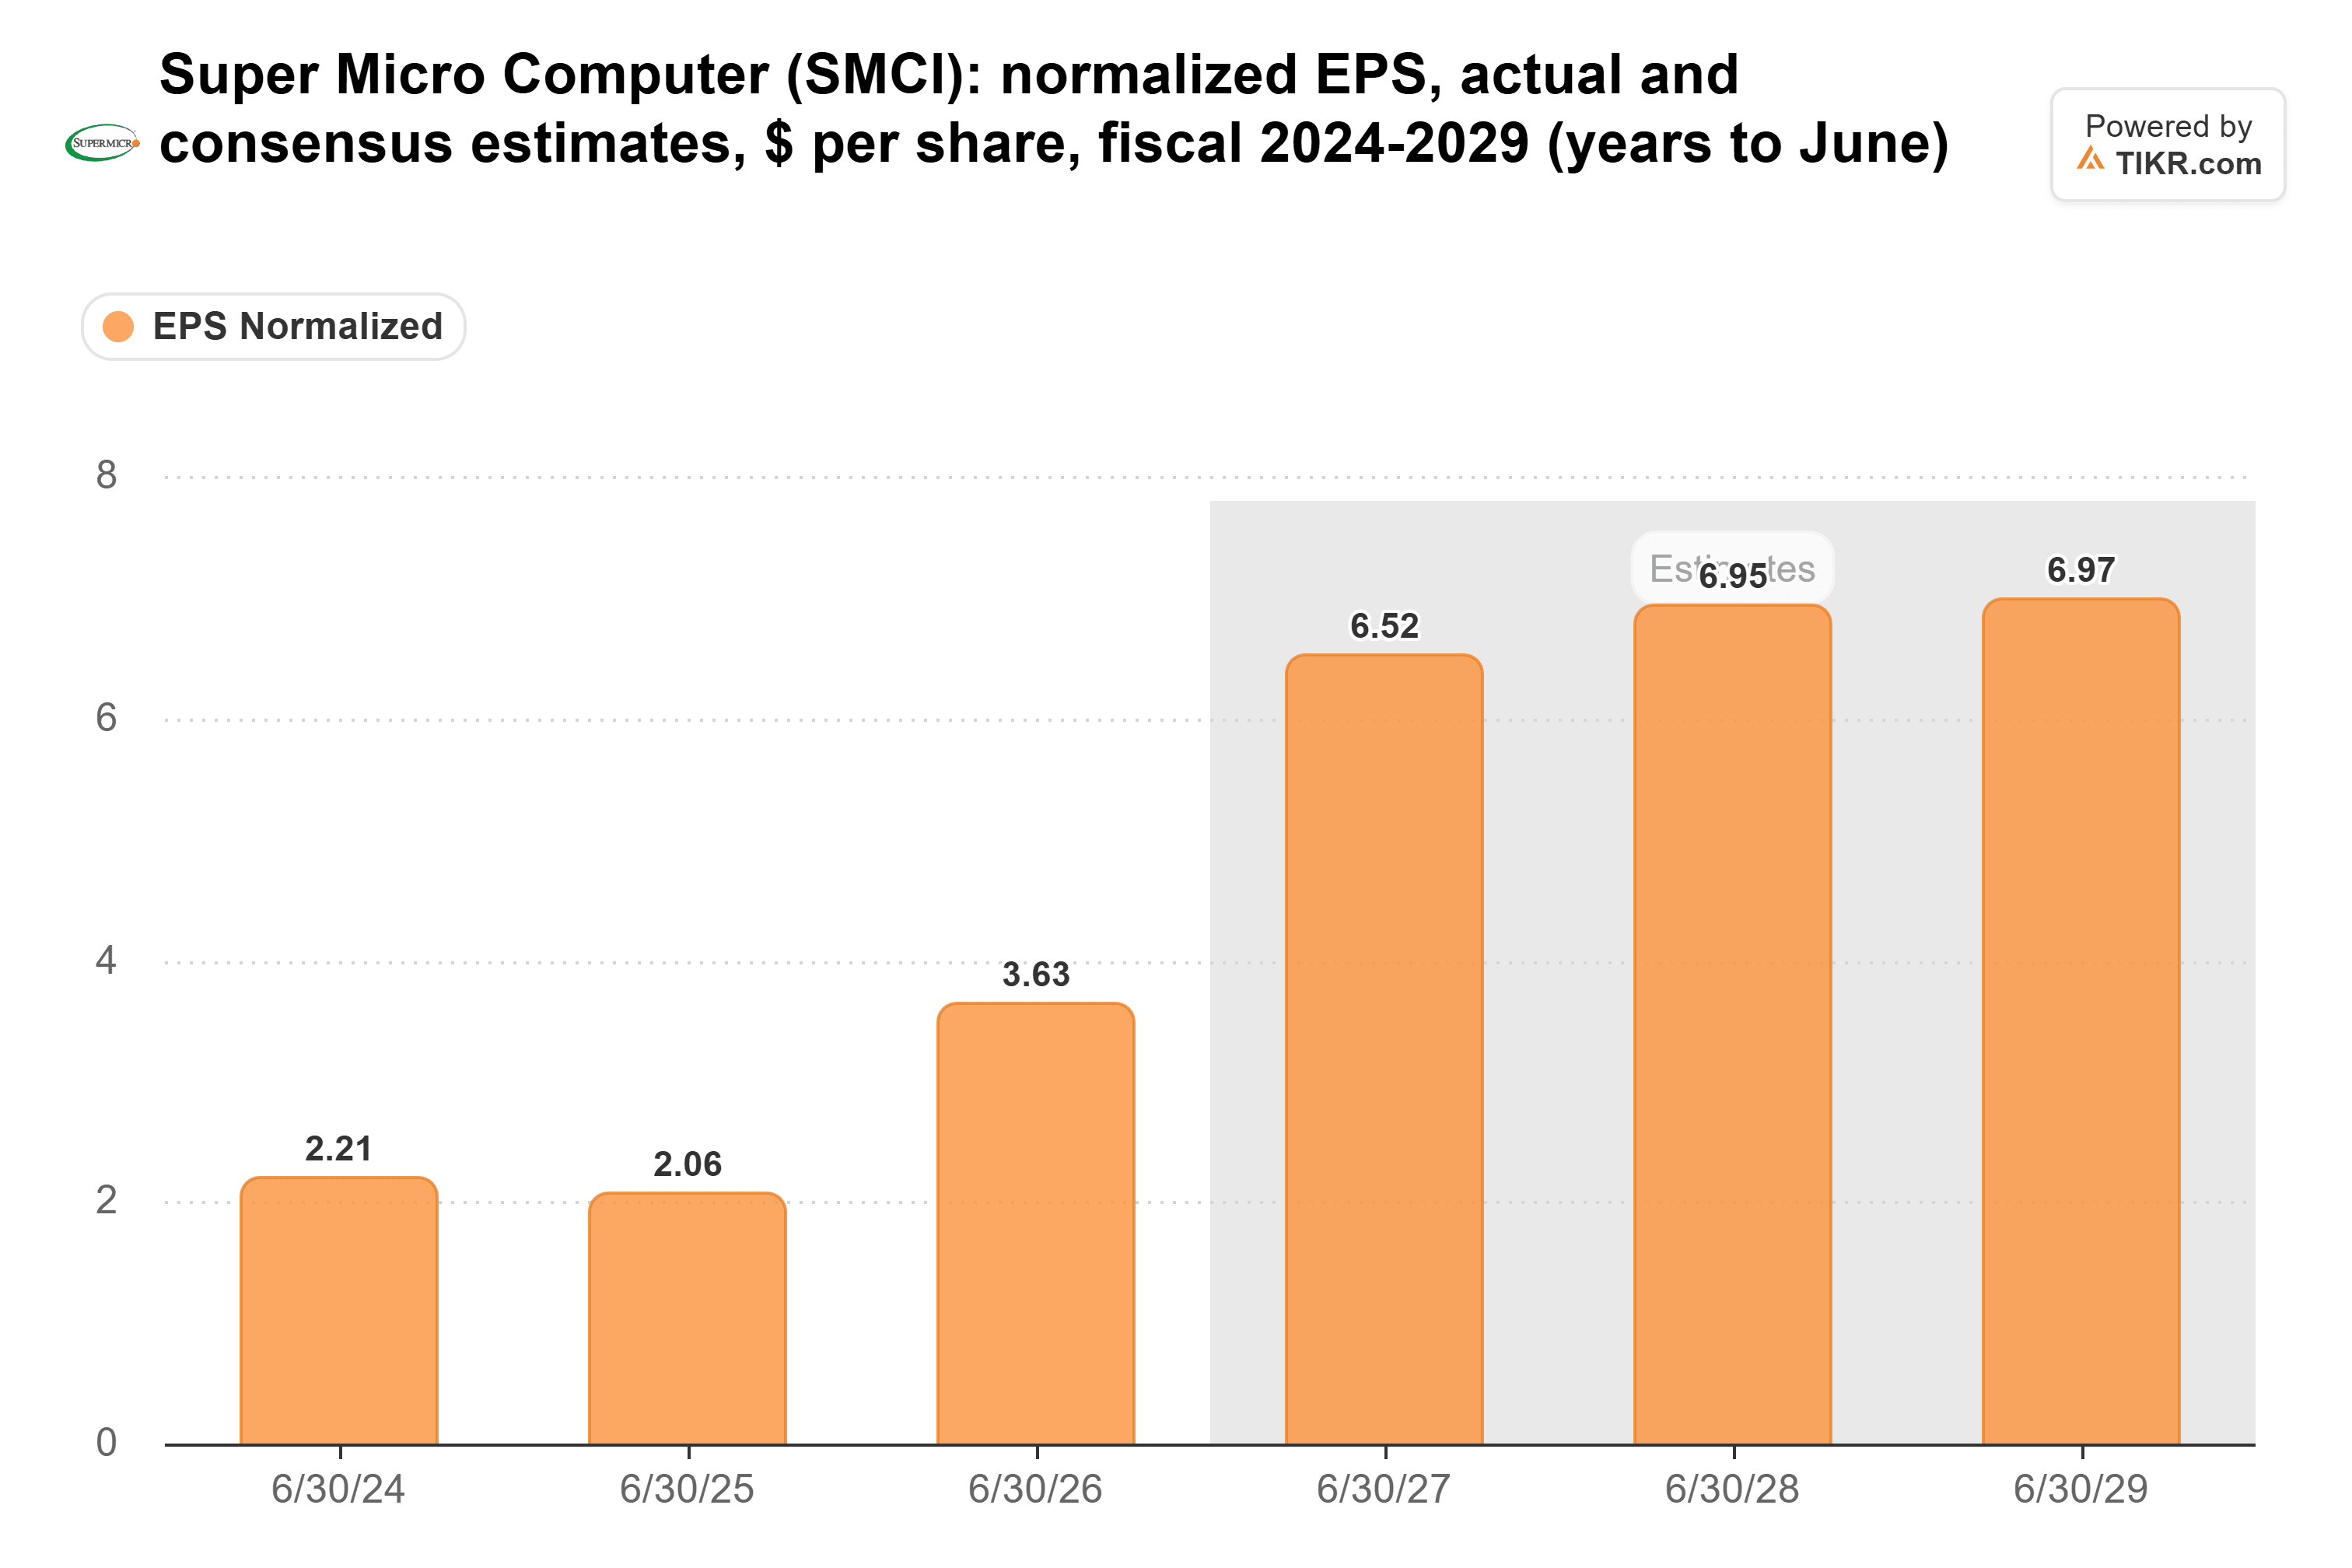
アナリストは現在、2027年度の正規化EPSを6.52ドルと予想しており、決算発表前の今後12か月の予想4.75ドルから上方修正され、2028年度はさらに高くなると見られています:
市場が好まなかった細かい点
GAAP総利益率は、前年同期の9.3%を上回ったものの、6月四半期の17.5%から12.7%に低下しました。これは2023年度の18.0%を大きく下回る水準です。CFOのMark Long氏によれば、1つのデータセンター顧客が四半期売上高の44%を占めました。営業活動によるキャッシュフローは4億3400万ドルのマイナスとなり、スーパーマイクロは9月末時点で69億ドルの現金と86億ドルの負債を抱えていました。
スーパーマイクロに降りかかる捜査
10月、スーパーマイクロに関連する請負業者が、AIサーバーを中国に転用したとされる250億ドルの計画に関する事件で有罪を認めましたが、同社自体は起訴されていません。11月12日、Bloombergは、連邦検察が元Megaspeed幹部のAlice Huang氏に関連する事業体がスーパーマイクロ製品の中国への密輸を支援したかどうかを調査していると報じました。スーパーマイクロは、Megaspeedは「スーパーマイクロの顧客ではなかったし、現在も顧客ではない」と述べています。同社を名指しする起訴はありませんが、マンハッタン検察から連邦大陪審による召喚状を受け取っています。
NvidiaとDellはさらに大きく下落
Nvidiaは42%下落しました。Jensen Huang氏のCEO退任が11月12日に発表され、11月20日には、SEC職員が会計上の問題の可能性を調査しているとReutersが報じた後、同株は14%下落しました。NvidiaもSECもこの報道を確認していません。11月17日、Nvidiaはデータセンター売上高が110%増加したと報告し、1月四半期の売上高を約1300億ドルと見通し、中国のデータセンター向けコンピュート売上高は想定していないとしました。スーパーマイクロの9月四半期売上高の71%がAIソリューションであったため、この見通しはスーパーマイクロにとっても重要です。
Dellは、7月末時点でAI関連の受注残高が過去最高の950億ドルに達していたにもかかわらず、40%下落しました。それでも同社の予想株価収益率(PER)はスーパーマイクロの約3倍で取引されており、この格差はスーパーマイクロの捜査と利益率を反映したものです。Dellの11月24日の決算報告で、AIサーバー需要が維持されているかどうかが明らかになります。
トラブルを織り込んだ価格
スーパーマイクロは予想PER4倍を下回って取引されており、これは5年ぶりの低水準近辺で、5年間の平均値14.6倍を大きく下回っています:
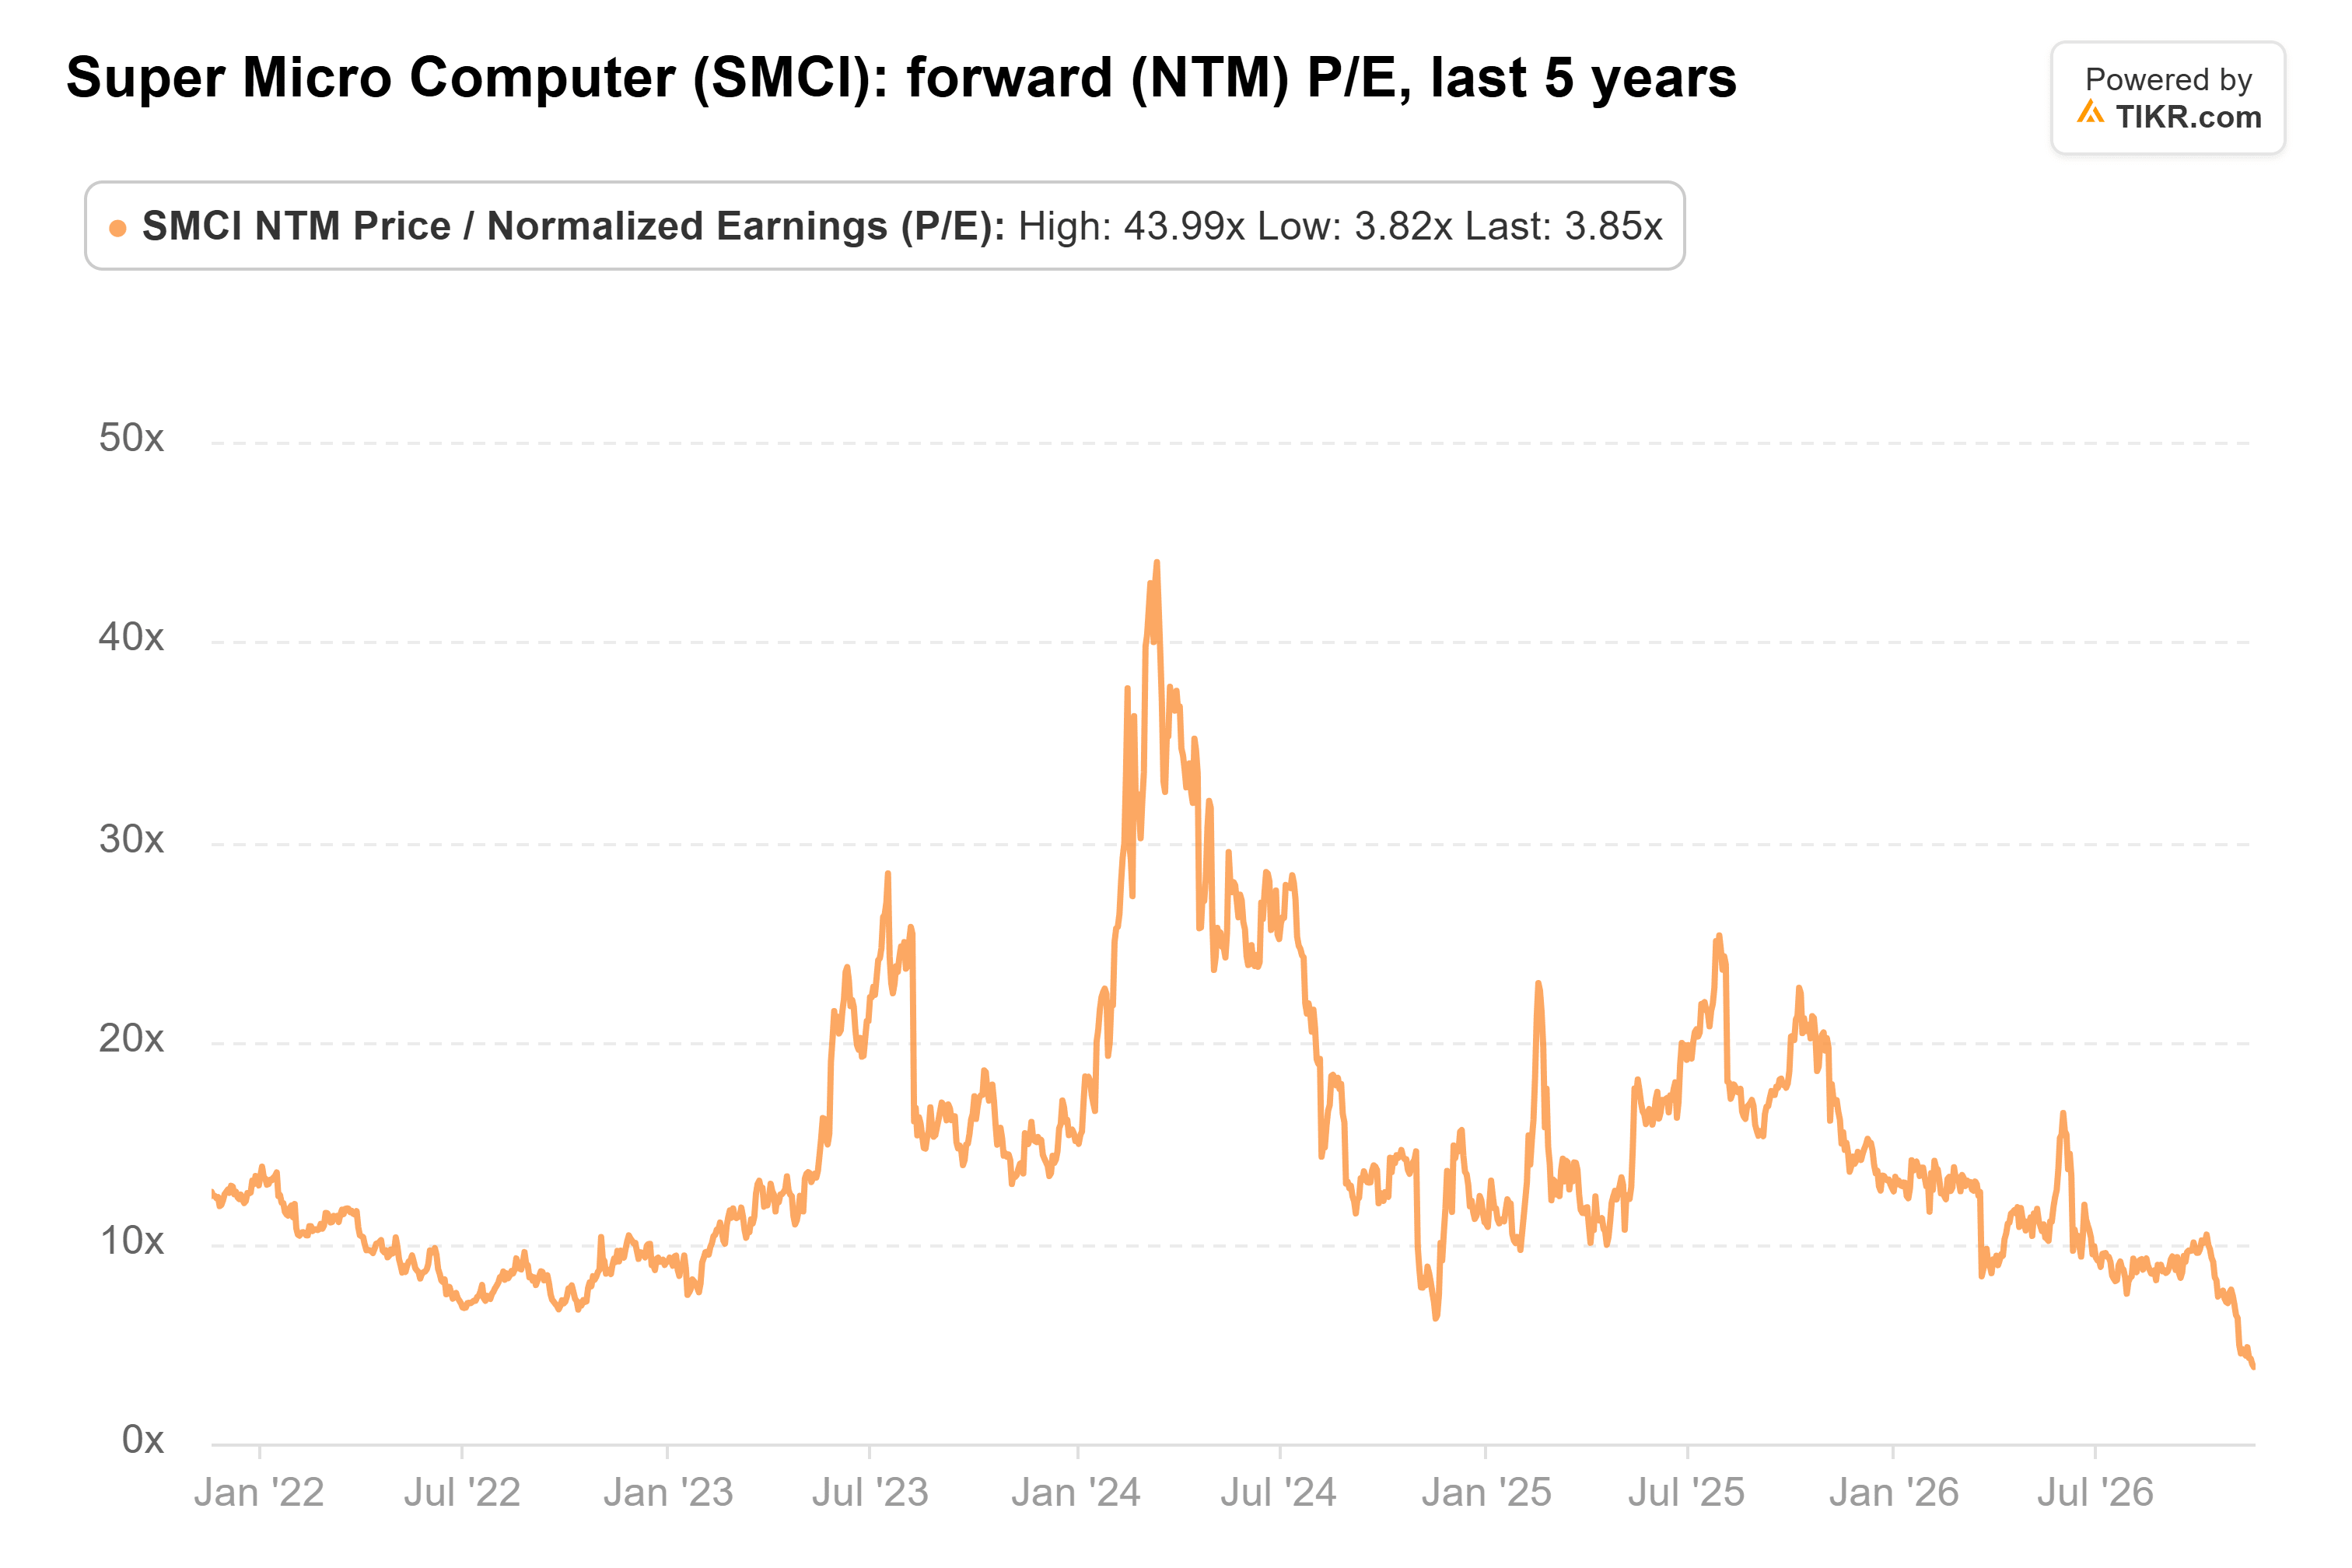
Raymond Jamesは11月4日に目標株価を48ドルから65ドルに引き上げ、コンセンサス目標株価は約44ドルです。アナリストが2028年度に予想するEPS6.95ドルに対して計算すると、それぞれ9.4倍と6.3倍となり、いずれも平均値への回帰を必要としません。しかし、同じ日にMizuhoは目標株価を引き下げ、Susquehannaは同株を「ネガティブ」と評価し、目標株価を18ドルとしています。
この価格水準では、司法省関連の見出しがさらに出ることを許容できる投資家にとっては、数字上は買い増しが有利です。同社を名指しする起訴や、売上高の44%を占める顧客の離反があれば、株価は安値圏に留まる可能性があります。2月上旬に発表が予定されている第2四半期決算が次の試金石となります:売上高が少なくとも見通しの下限である195億ドルを達成し、総利益率が9月四半期の12.7%近辺を維持すれば、買いの論拠を後押しすることになるでしょう。
では、スーパーマイクロの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、スーパーマイクロの価値がどうなるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読いただきありがとうございます。投資を楽しんでください!