主なポイント
- ナイキ株は過去1年で46%下落しており、弱い業績報告が立て直しの時期を先送りにし続け、11月17日の投資家向け説明会では成長が戻る年として2029会計年度を設定した。
- ナイキは、2028会計年度の調整後EPSがわずかに減少すると警告し、2031会計年度の目標値でさえ、売上高と利益が2024会計年度の水準を下回ることを示した。
- ナイキは、24年連続で増配した後、11月19日に四半期配当を$0.41で据え置き、2026会計年度のフリーキャッシュフローは配当総額を賄えなかった。
- 競合のOn Holdingははるかに速い売上成長を低いバリュエーションで実現しており、ナイキは12月の決算で中国市場の改善が示されるまでは積極的に買い増すべき銘柄ではない。
ナイキ (NKE) 株は11月20日に$32.92で取引を終え、1年前から46%下落した。立て直しの時期は報告のたびに先送りにされてきた。11月17日の投資家向け説明会で、経営陣はその時期に期限を設けた。2028会計年度にさらに下落した後、2029会計年度だ。
これは競合他社が成長を続ける中での長い待ち時間だ。On Holding (ONON) は第3四半期の純売上高を17.2%増加させ、2026年の売上成長率見通し(為替変動調整後で20%台前半)を維持した。
ゴールラインが動き続けた
ナイキはその地盤を四半期ごとに失っていった。過去4四半期の報告において、大中華圏の為替変動調整後売上高は16%、10%、17%、そして26%と下落した。ナイキが10月1日に業績を報告した際、2027会計年度(5月決算)の売上高見通しを高1桁の減少とし、ウォールストリートがモデル化していた約2%の下落を大きく下回った。1週間以内に、S&Pはナイキの信用格付けをAに引き下げ、ベレンベルクは同株を「売り」に格下げした。
TIKRはナイキについて44人のアナリストを追跡している。「買い」と言っているのは何人?
ナイキの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ナイキのアナリスト評価を見る
投資家向け説明会が立て直しに期限を設けた
ナイキの新たな2031会計年度の目標は、2027会計年度の売上高に約50億ドルを追加し、営業利益率12-14%、調整後EPS $3.00-$3.50を掲げている。そして、2028会計年度に言及した。「2028年は財務的に厳しい年になると認識している」とナイキの経営陣は述べ、調整後EPSは今年の見通しである$1.15-$1.35からわずかに減少し、営業利益率も「再び縮小する」と予想される。その日、早い段階での上昇は6%の下落に転じた。
アナリストは依然として、2028会計年度の利益が今年の底から上昇すると見ている:
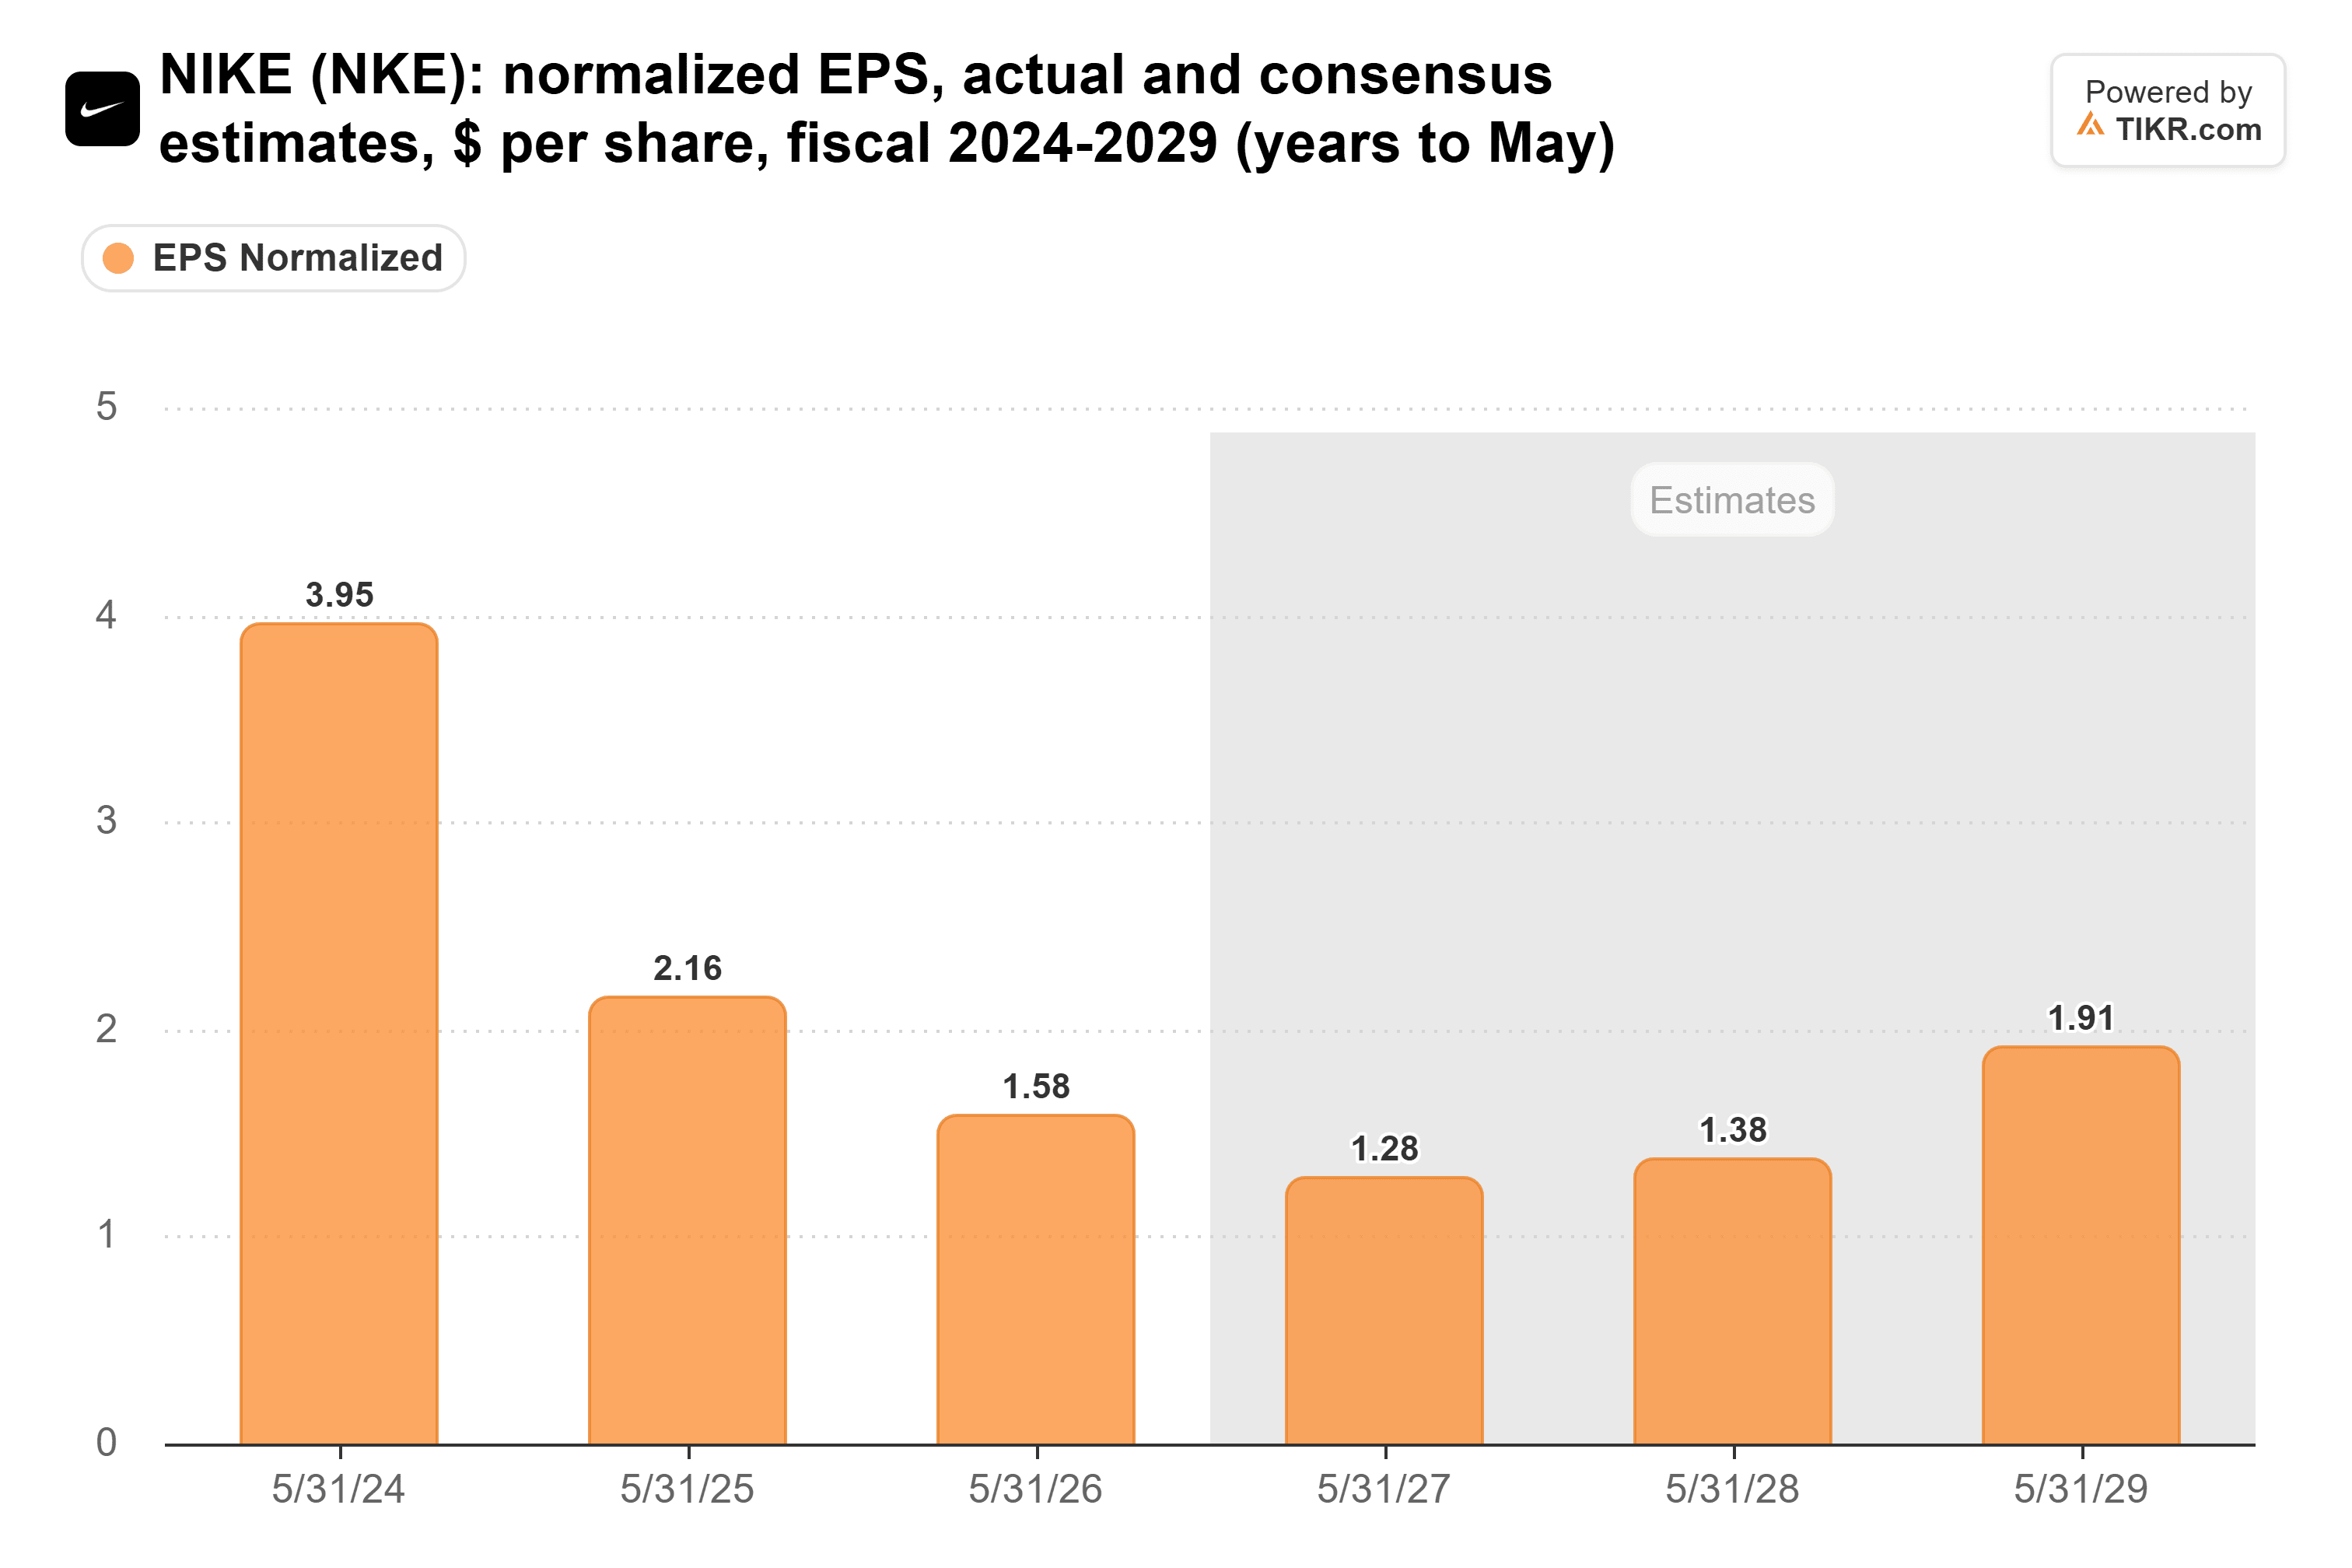
1株当たり$1.38というその2028会計年度の数字は、今年の$1.28を上回っており、経営陣の見通しが正しければ、さらに下落する余地がある。
ナイキの営業(EBIT)利益率は、2021会計年度から2024会計年度にかけて11.6%から16.2%の間で推移した後、2025会計年度に8.0%まで低下した:
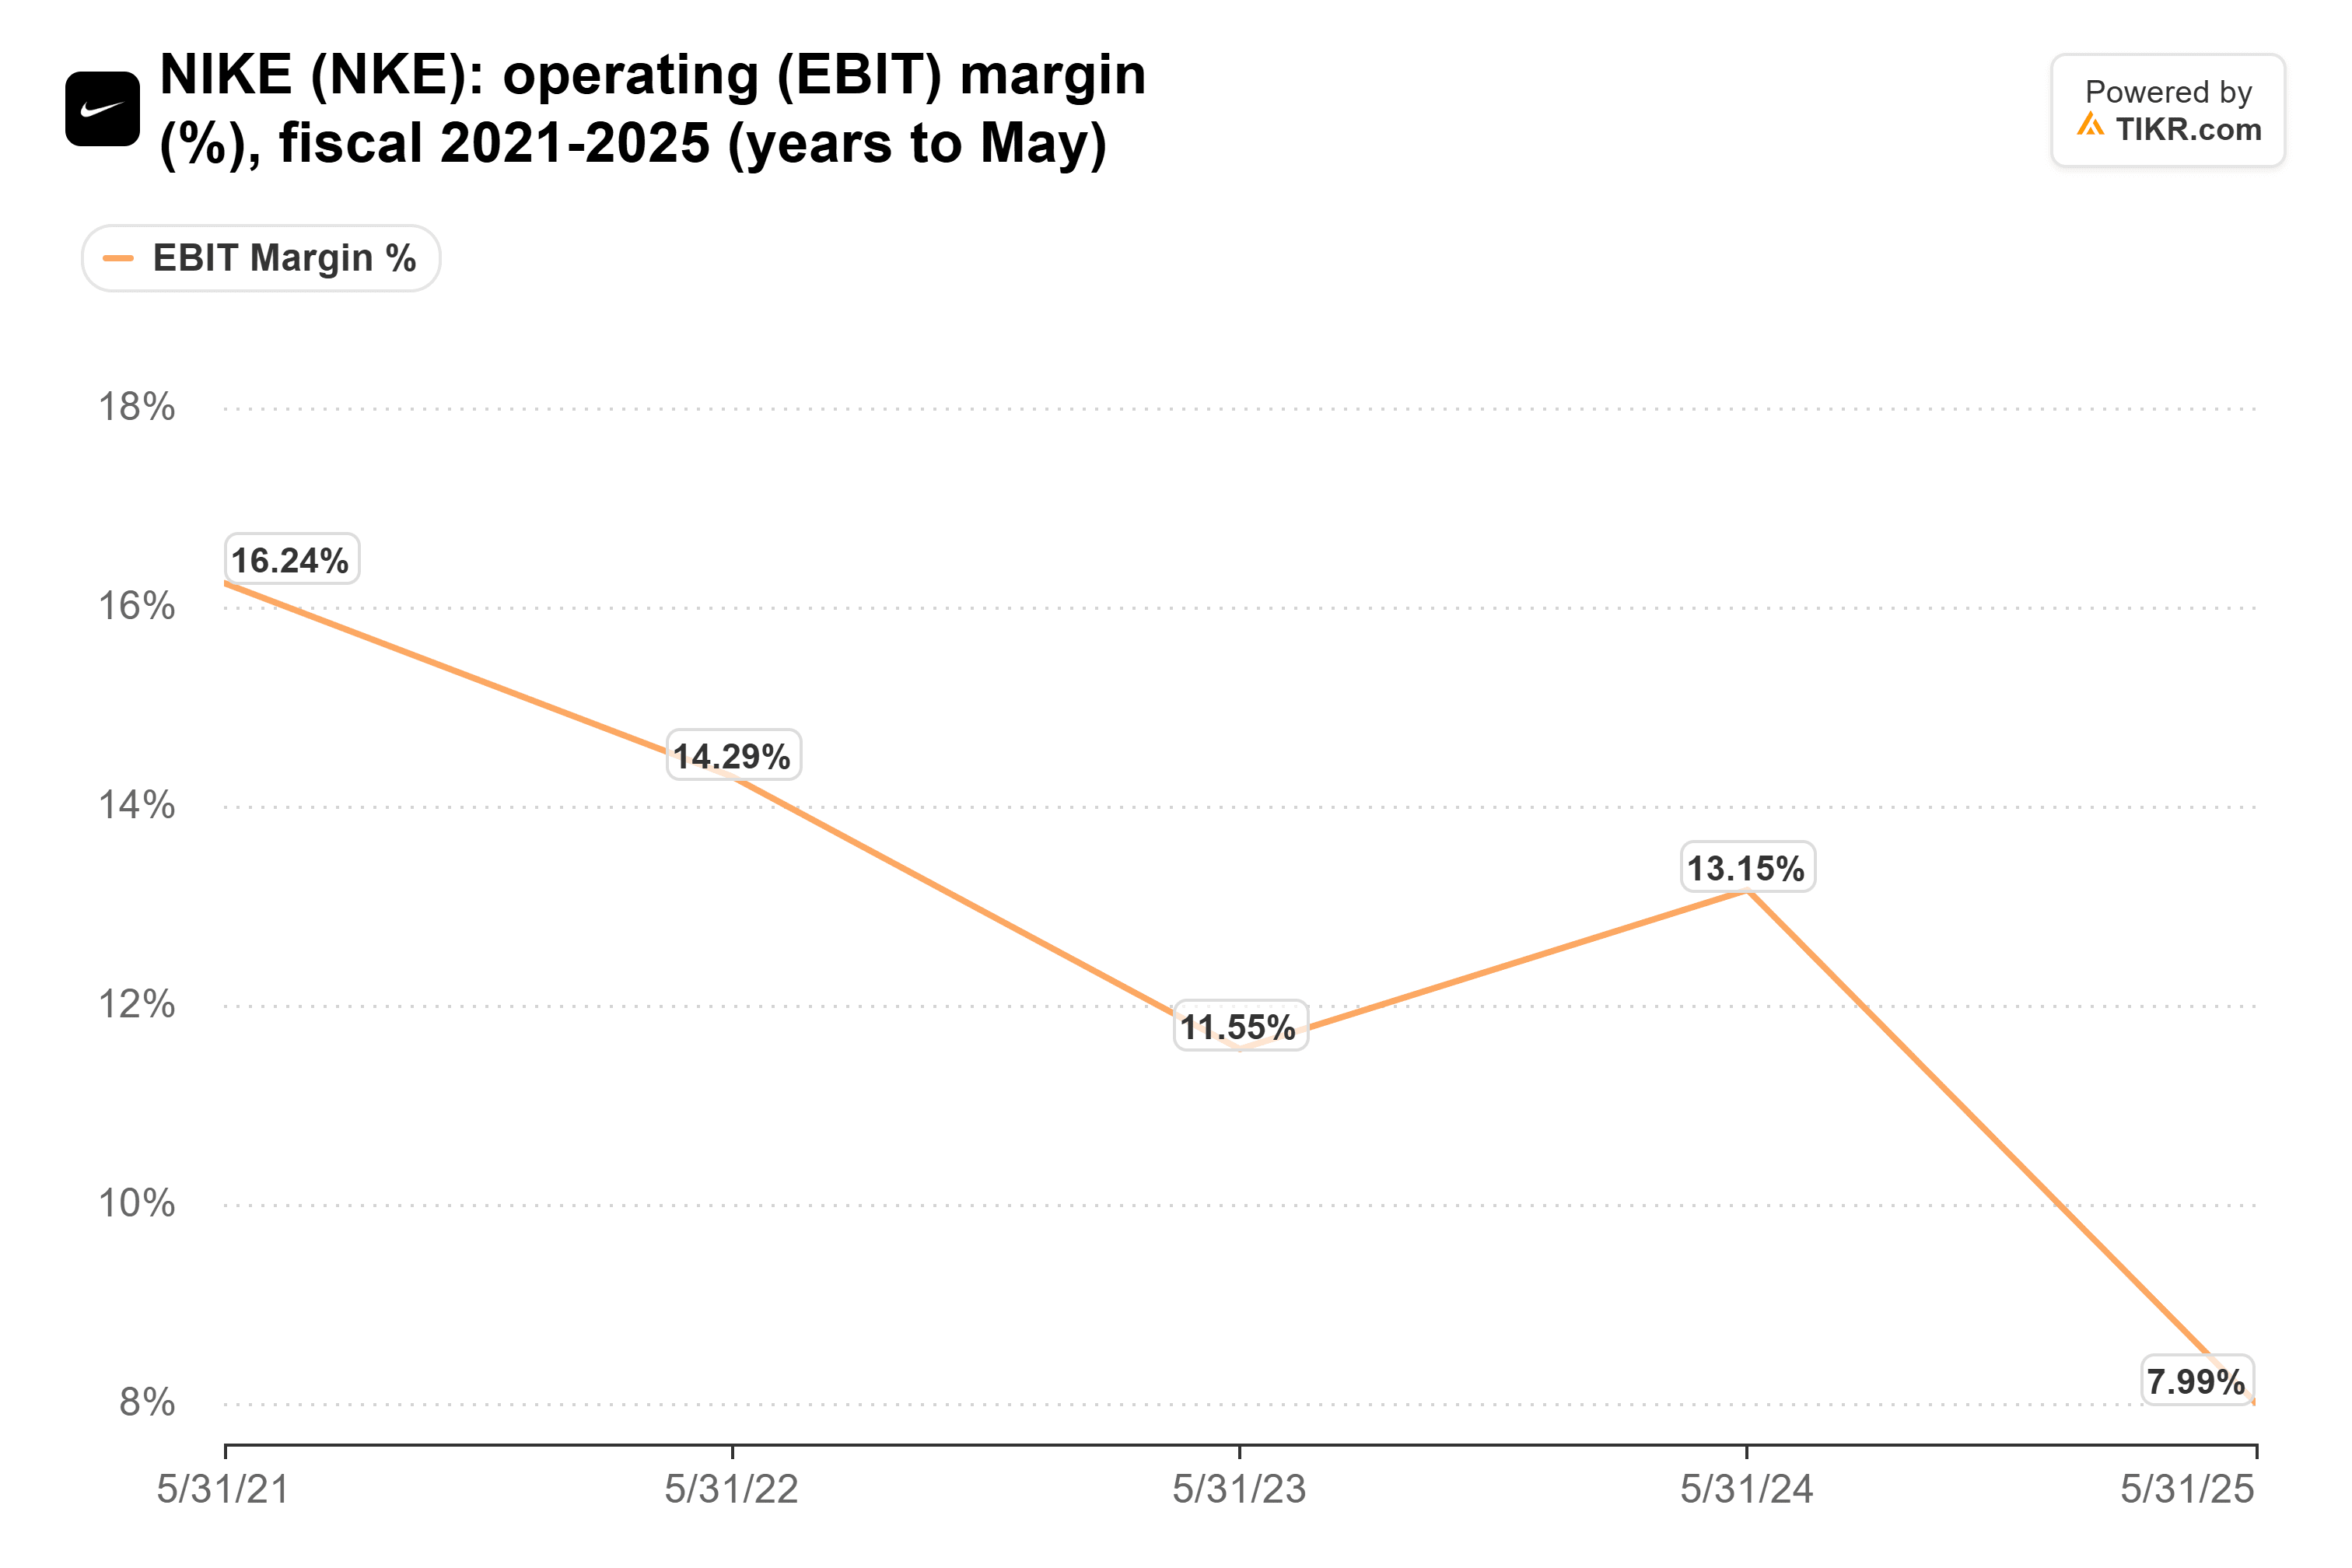
したがって、2031年のすべての目標を達成しても、失われた地盤をほぼ取り戻すに過ぎない。売上高は依然として2024会計年度の$51.4 billionを下回り、$3.50のEPSも、同年度にナイキが獲得した正規化EPS $3.95を下回る。
11月19日、Williams Tradingのアナリスト、Sam Poser氏は、ナイキがディック・スポーティング・グッズのフットロッカー・チェーンへのジョーダン製品の割り当てを、ディックの2027会計年度第1四半期に15%から20%、同年度の残りの期間で40%から50%削減する計画であると述べた。これは彼の見解であり、ナイキの公式見通しではない。彼はディックを「売り」に格下げし、ナイキ株はその日に5%下落した。
今年11月の増配はなし
ナイキは、2027会計年度から2031会計年度にかけて約120億ドルの配当を支払う見込みで、そのうち今会計年度は約24億ドルを含む。これは2026会計年度に支払った額とほぼ同じで、当時はフリーキャッシュフロー$2.18 billionが配当総額$2.41 billionを下回った。11月19日の取引終了後、ナイキは24年連続の増配の後、通常の四半期配当$0.41を据え置きで宣言した。ナイキは2027会計年度の調整後EPSを年額配当$1.64を下回ると見通しており、据え置きは賢明な判断だった。8月31日時点でナイキが保有していた84億ドルの現金及び短期投資は、しばらくの間配当を支えることができる。
12月までは買いではない
11月19日の下落前、ナイキは予想PER約29倍で取引されており、5年平均の31倍に近かった:
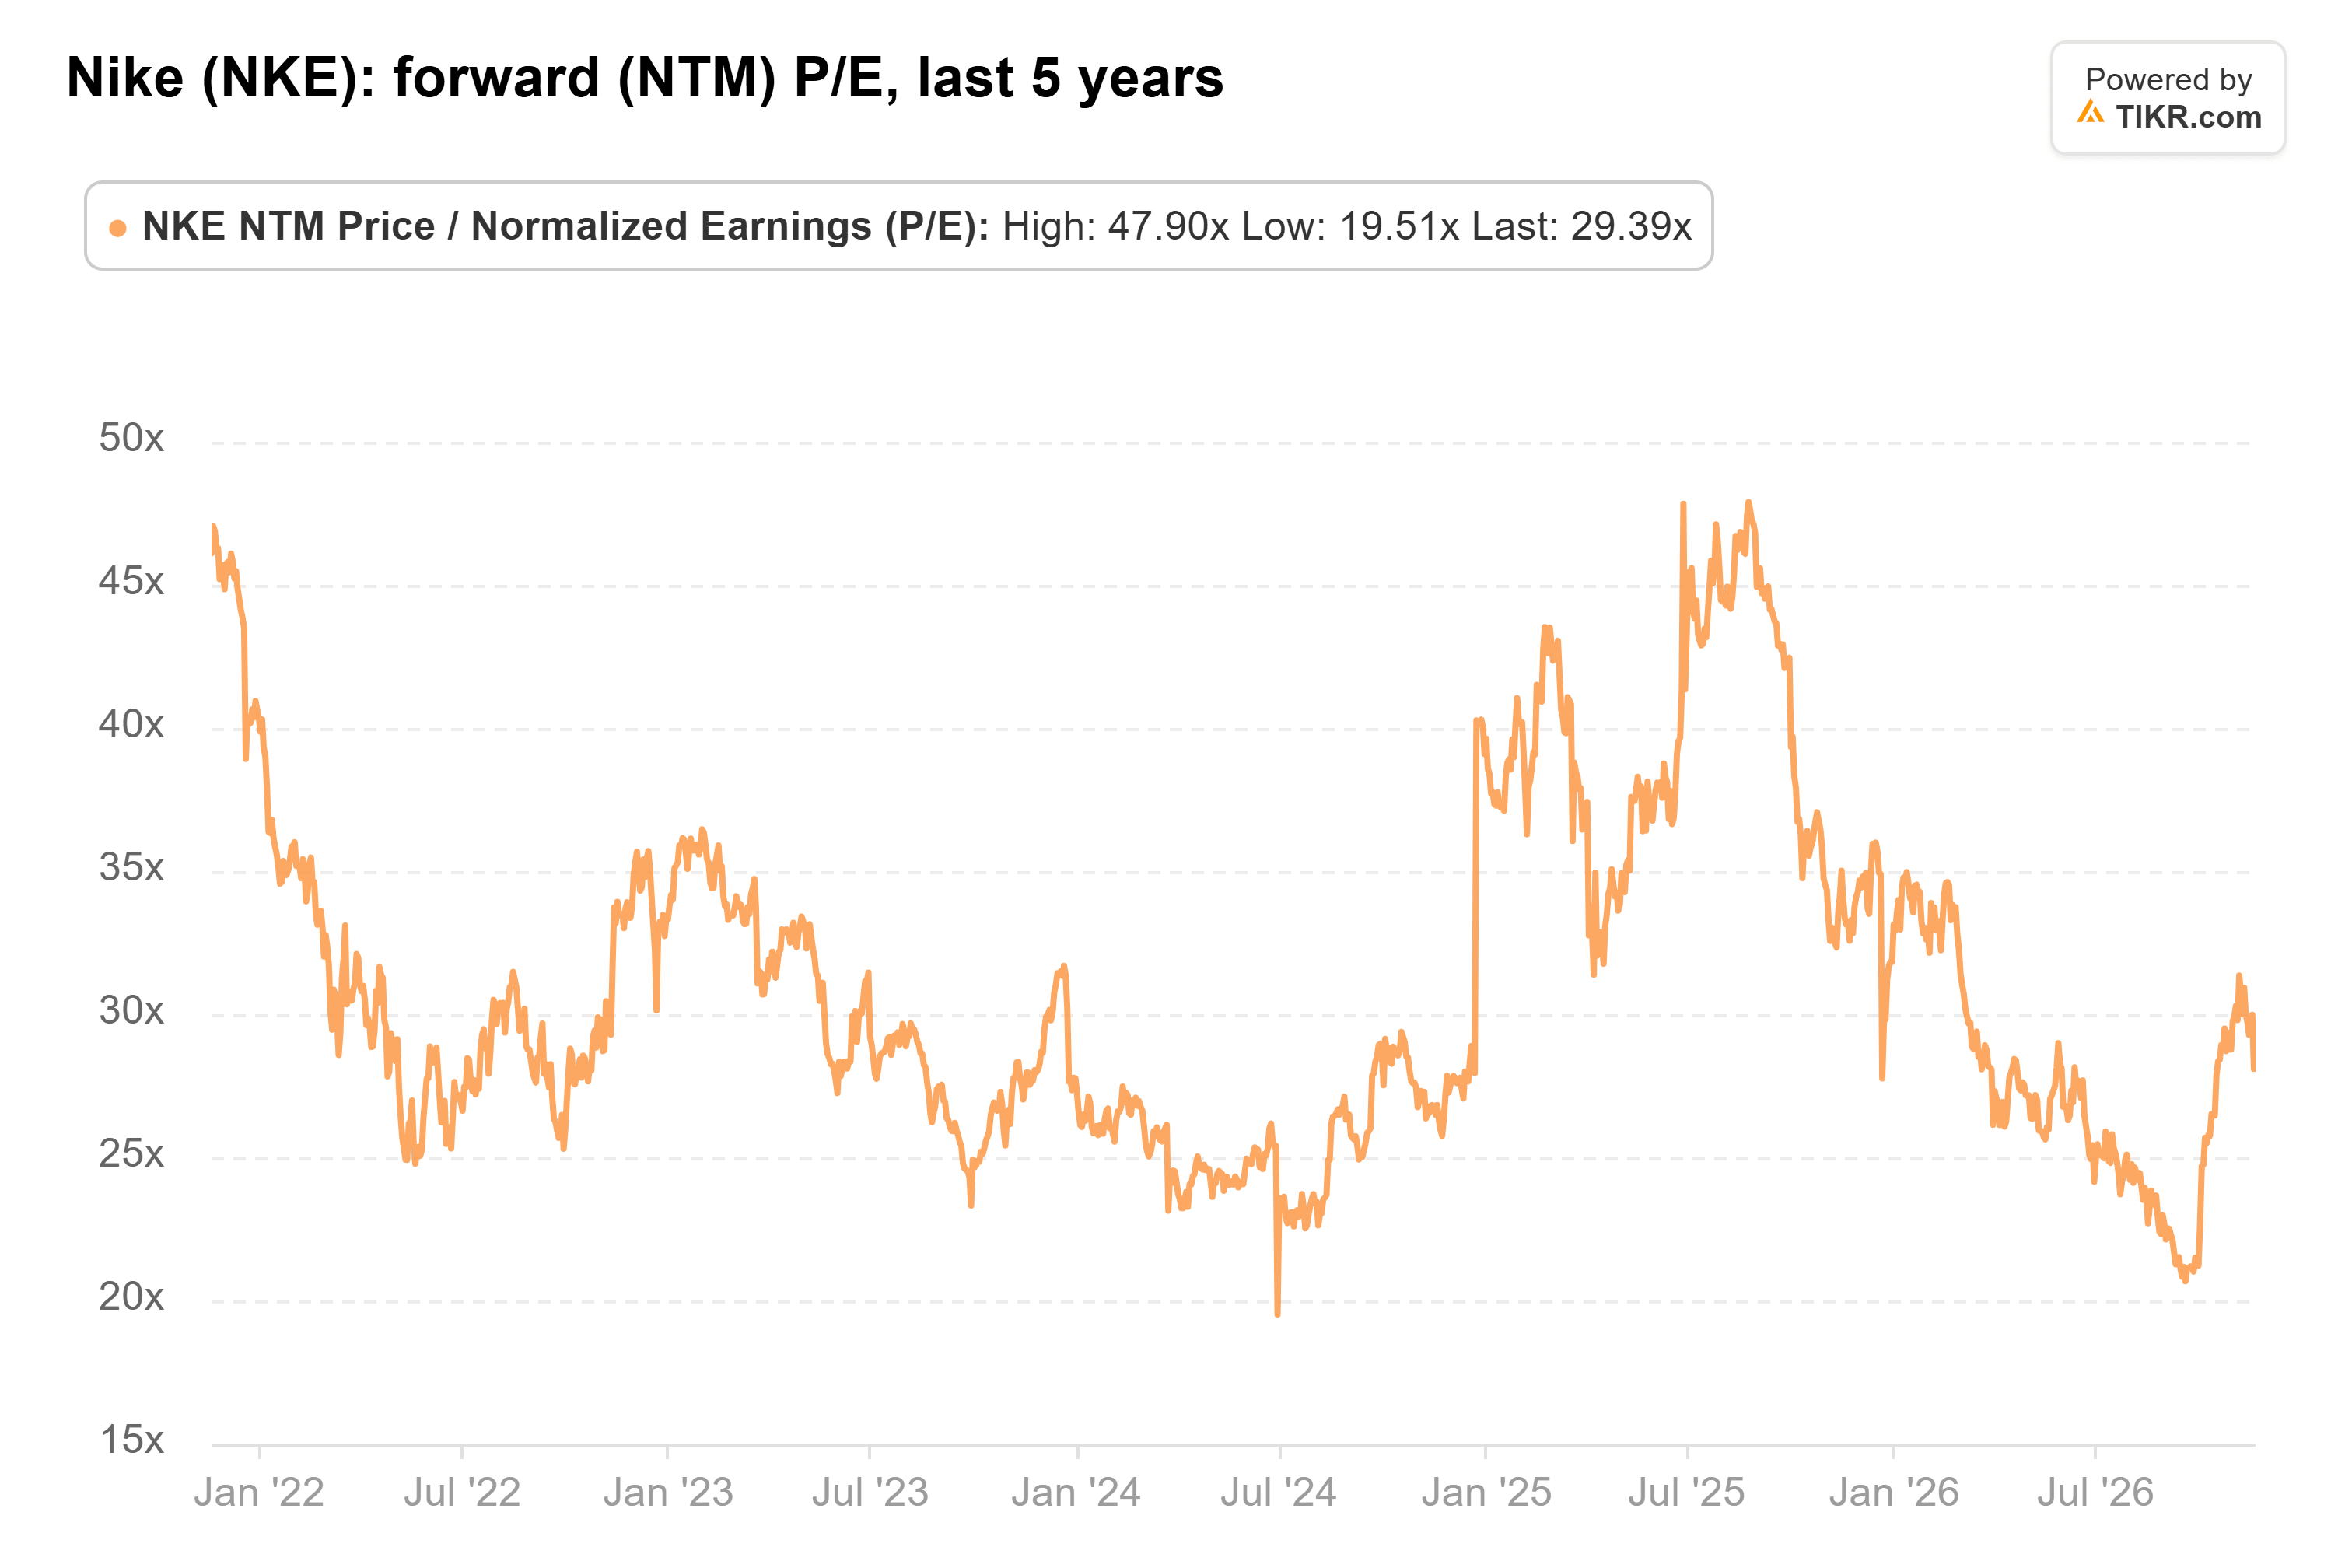
これは、経営陣がまだ底を打っていないと述べている利益に対して普通の倍率であり、その後の2取引日で株価はさらに9%下落した。Onははるかに速く成長しており、約17倍で取引されている。買い手は依然として縮小しているビジネスに対して平均的な価格を支払っており、配当も増えておらず、待つことに対する報酬がない。
12月の第2四半期決算が次の試金石だ。大中華圏の下落幅が第1四半期の26%より小さく、粗利益率が再び上昇すれば、2031年計画が順調である最初の兆候となる。
では、ナイキ株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ナイキがどの程度の価値になる可能性があるか確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。投資を楽しんでください!