主なポイント
- 40万ドルの仮想ポートフォリオをT. Rowe Price、ONEOK、UDRに均等に分割した場合、現在の株価で年間約20,200ドルの配当が得られ、利回りは5.0%となります。
- 3社の中でONEOKの配当は最も手厚くカバーされており、2025年度の分配可能キャッシュフローは配当の2.25倍で、業績見通しは上方修正されています。
- UDRはキャッシュの最大割合(AFFOの77%)を配当に充てていますが、仮に配当を半減させても、ポートフォリオの年間配当収入は約16,900ドルとなります。
- T. Rowe Priceの配当は現在十分にカバーされていますが、注目すべきトレンドは顧客資金の流出です。
退職してポートフォリオからの収入で生活している場合、5%近い利回りは無視できません。難しいのは、どの配当が確実に支払われるかを知ることです。
そこで、40万ドルの仮想ポートフォリオをT. Rowe Price Group (TROW)、ONEOK (OKE)、UDR (UDR)に均等に分割してみましょう。現在の株価では、これら3社合わせて年間約20,200ドル、月額約1,680ドルの配当が得られます。これはポートフォリオのこの部分に対する5.0%の利回りです。(もちろん、誰もたった3銘柄だけを保有すべきではありません。)
| 銘柄 | 株数 | コスト | 年間収入 | 収入の割合 | カバー率(直近報告) |
|---|---|---|---|---|---|
| T. Rowe Price Group (TROW) | 1,320 | $133,307 | $6,864 | 33% | フリーキャッシュフローの71%(TTM) |
| ONEOK (OKE) | 1,580 | $133,305 | $6,762 | 33% | 分配可能キャッシュフローの2.25倍(2025年度) |
| UDR (UDR) | 3,761 | $133,327 | $6,544 | 33% | AFFOの77%(2025年度) |
| 合計 | $20,171 | 100% |
出典: TIKR。現在の株価。各社の現在の年間配当額に基づく。
退職者に6%以上の利回りを提供する安全な高配当株6選
現在、年間6%以上の配当を支払っている銘柄は100以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、その中で退職者にとって真に安全と言えるのはわずか6銘柄であると私たちは確信するに至りました。
これらはすべて、私たちの新しい投資レポートの一部としてご提供しています。アクセス方法の詳細はこちらをご覧ください。
T. Rowe Price:手元に現金はあるが顧客は流出中
T. Rowe Priceの問題は、流出する資金です。顧客は第3四半期に283億ドル、10月にはさらに108億ドルの純流出を引き起こしました。それでも、第3四半期の純収益は前年同期比5.9%増の20億ドルに達し、経営陣は第4四半期に流出が緩和されるものの、依然として高水準が続くと見込んでいます。
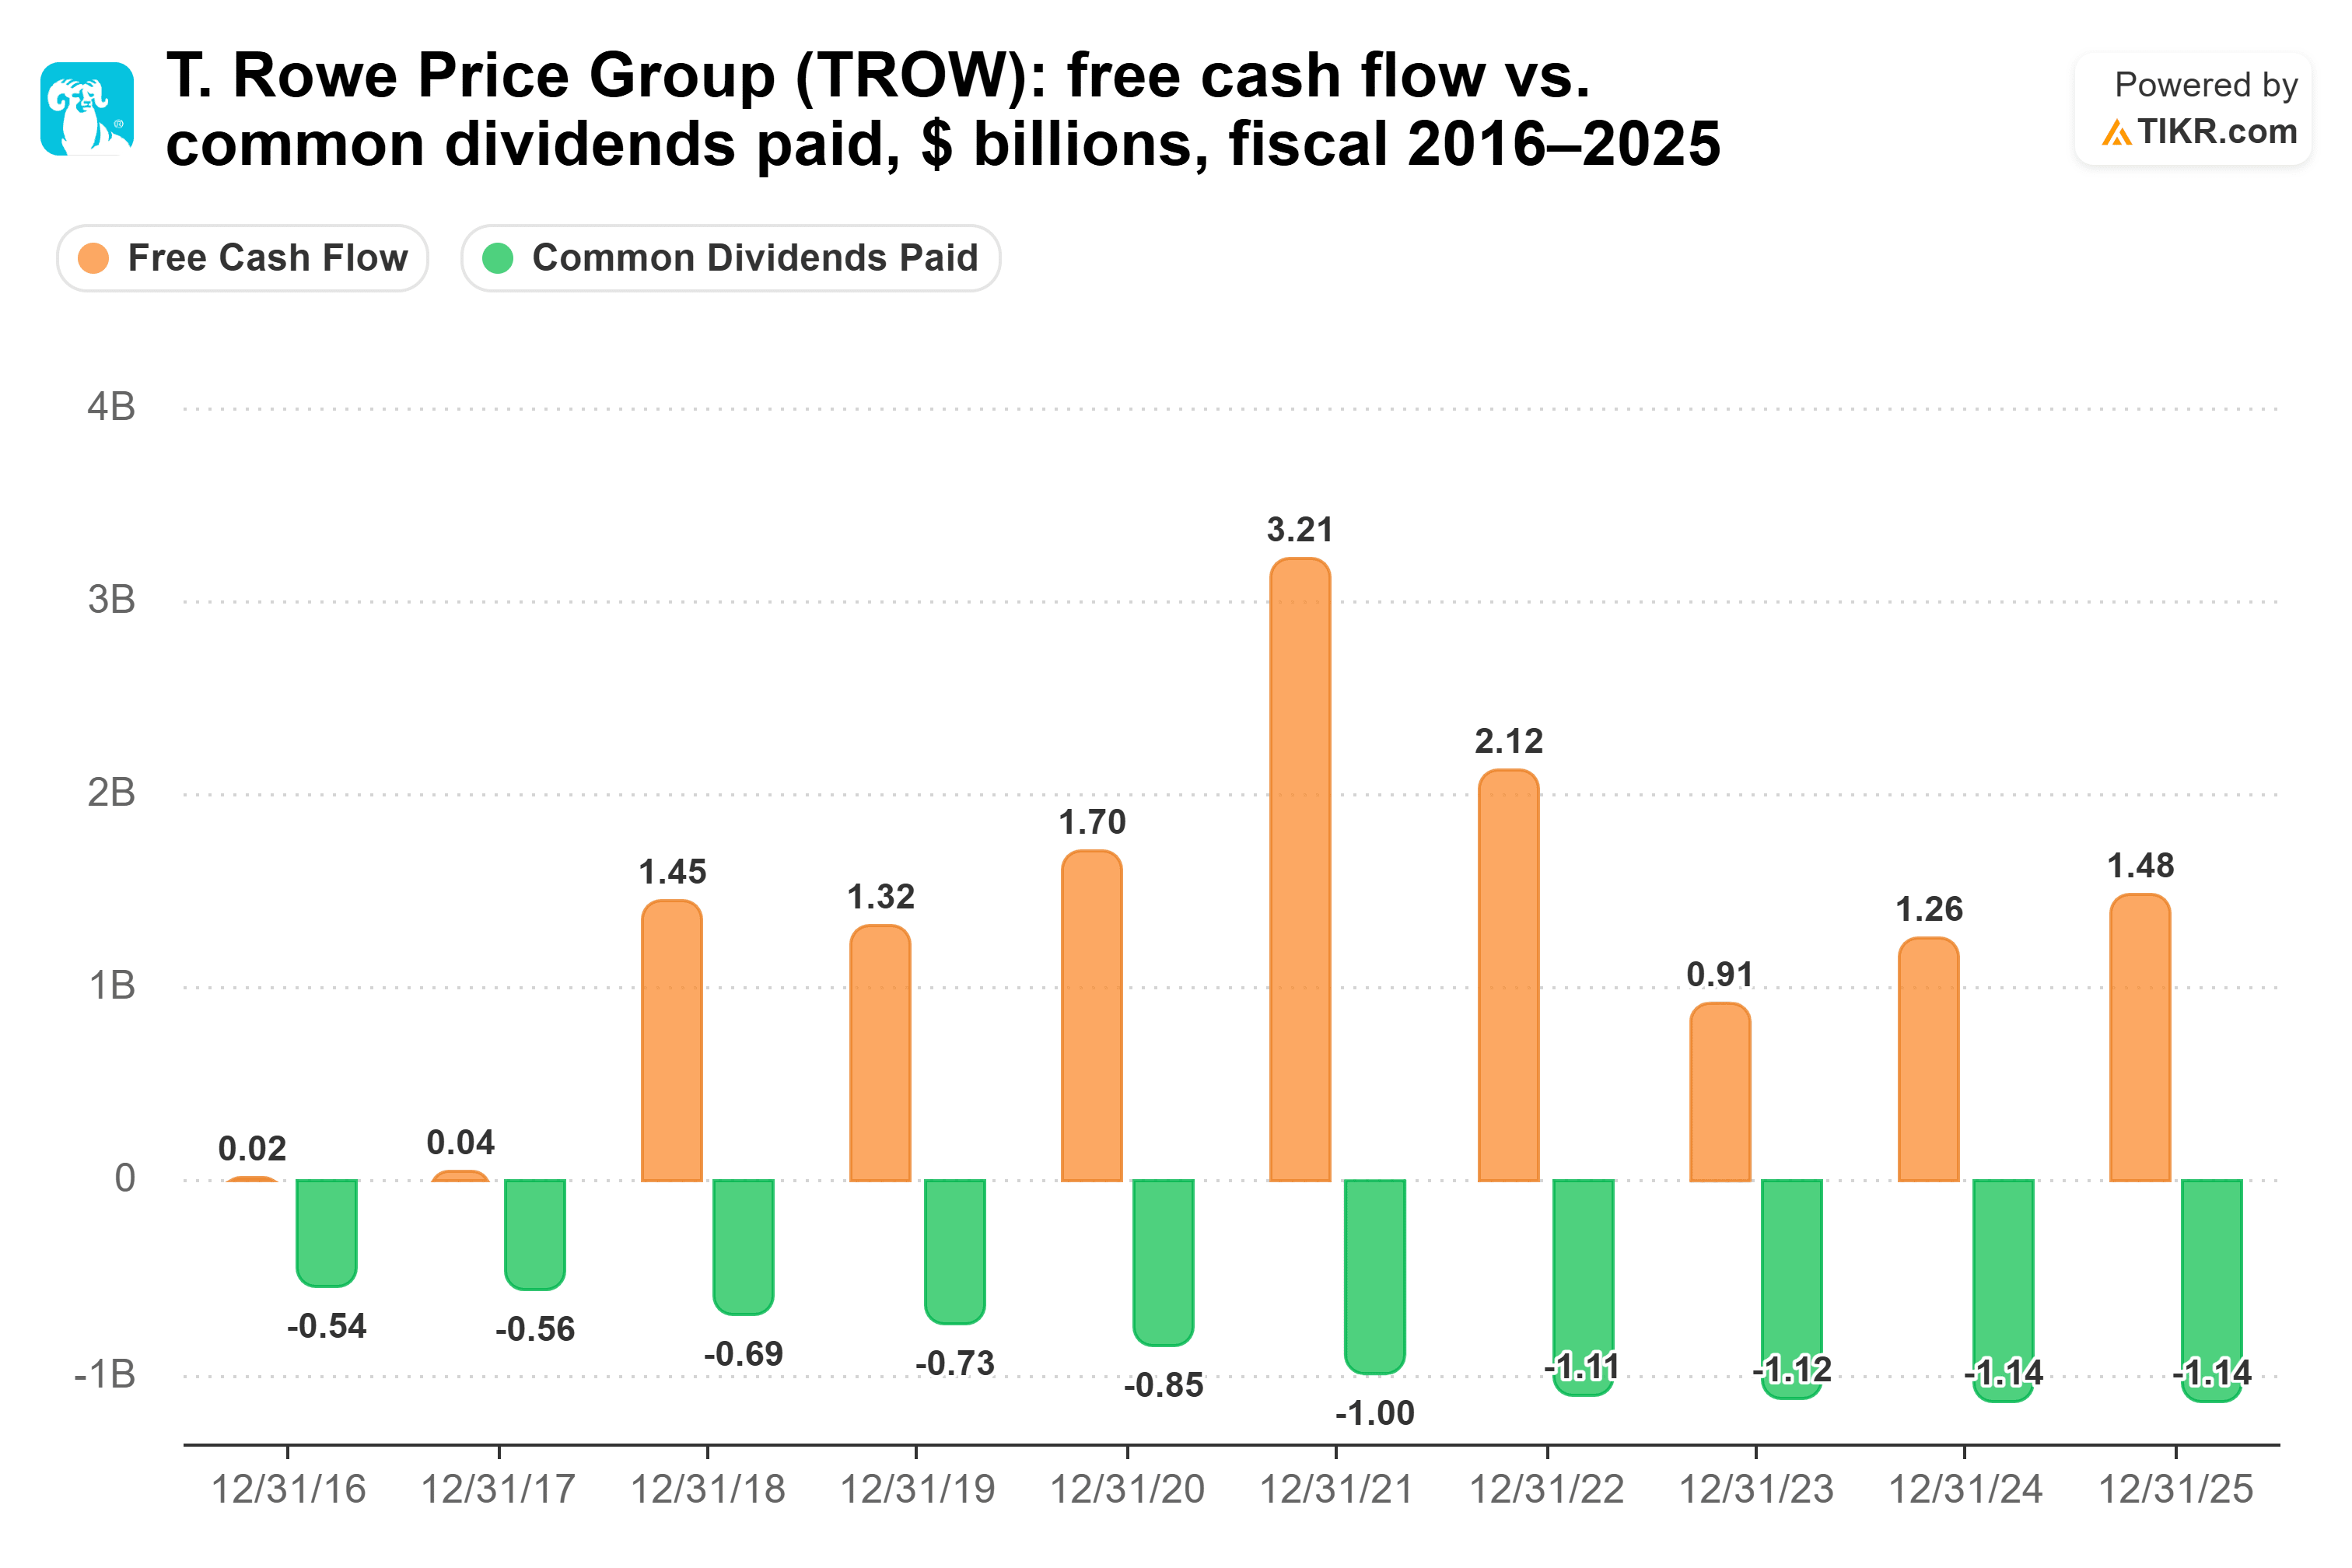
9月30日までの12か月間、配当はフリーキャッシュフローの71%という余裕のある割合でカバーされていました。フリーキャッシュフローは、2023年度(フリーキャッシュフロー9億1,000万ドルに対し配当11億2,000万ドルを支払った)を除く2018年度以降のすべての年度で配当をカバーしています。
最後の砦はバランスシートです。T. Rowe Priceは負債よりも現金を多く抱えています。また、第3四半期決算説明会で、CFOのJen Dardis氏は自社株買いよりも配当を優先すると述べました。「私たちの目標は、財務体力を維持し、事業に投資し、成長のために投資できるシードキャピタルを確保し、配当を支払い、その後、時間をかけて株主に過剰資本を還元することです。」11月4日、同社の取締役会は四半期1.30ドル(年間5.20ドル)の配当を再度宣言しました。これは2025年度に支払った5.08ドルを上回る額です。
ONEOK:余裕十分
ONEOKの業績は逆の方向に進んでいます。調整後EBITDAは第3四半期に前年同期比6%増の22億4,000万ドルに達し(パーミアン盆地の流量が記録的に増加)、同社は年間調整後EBITDAの業績見通しを中間値で2億ドル上方修正し、85億ドル~86億ドルに引き上げました。
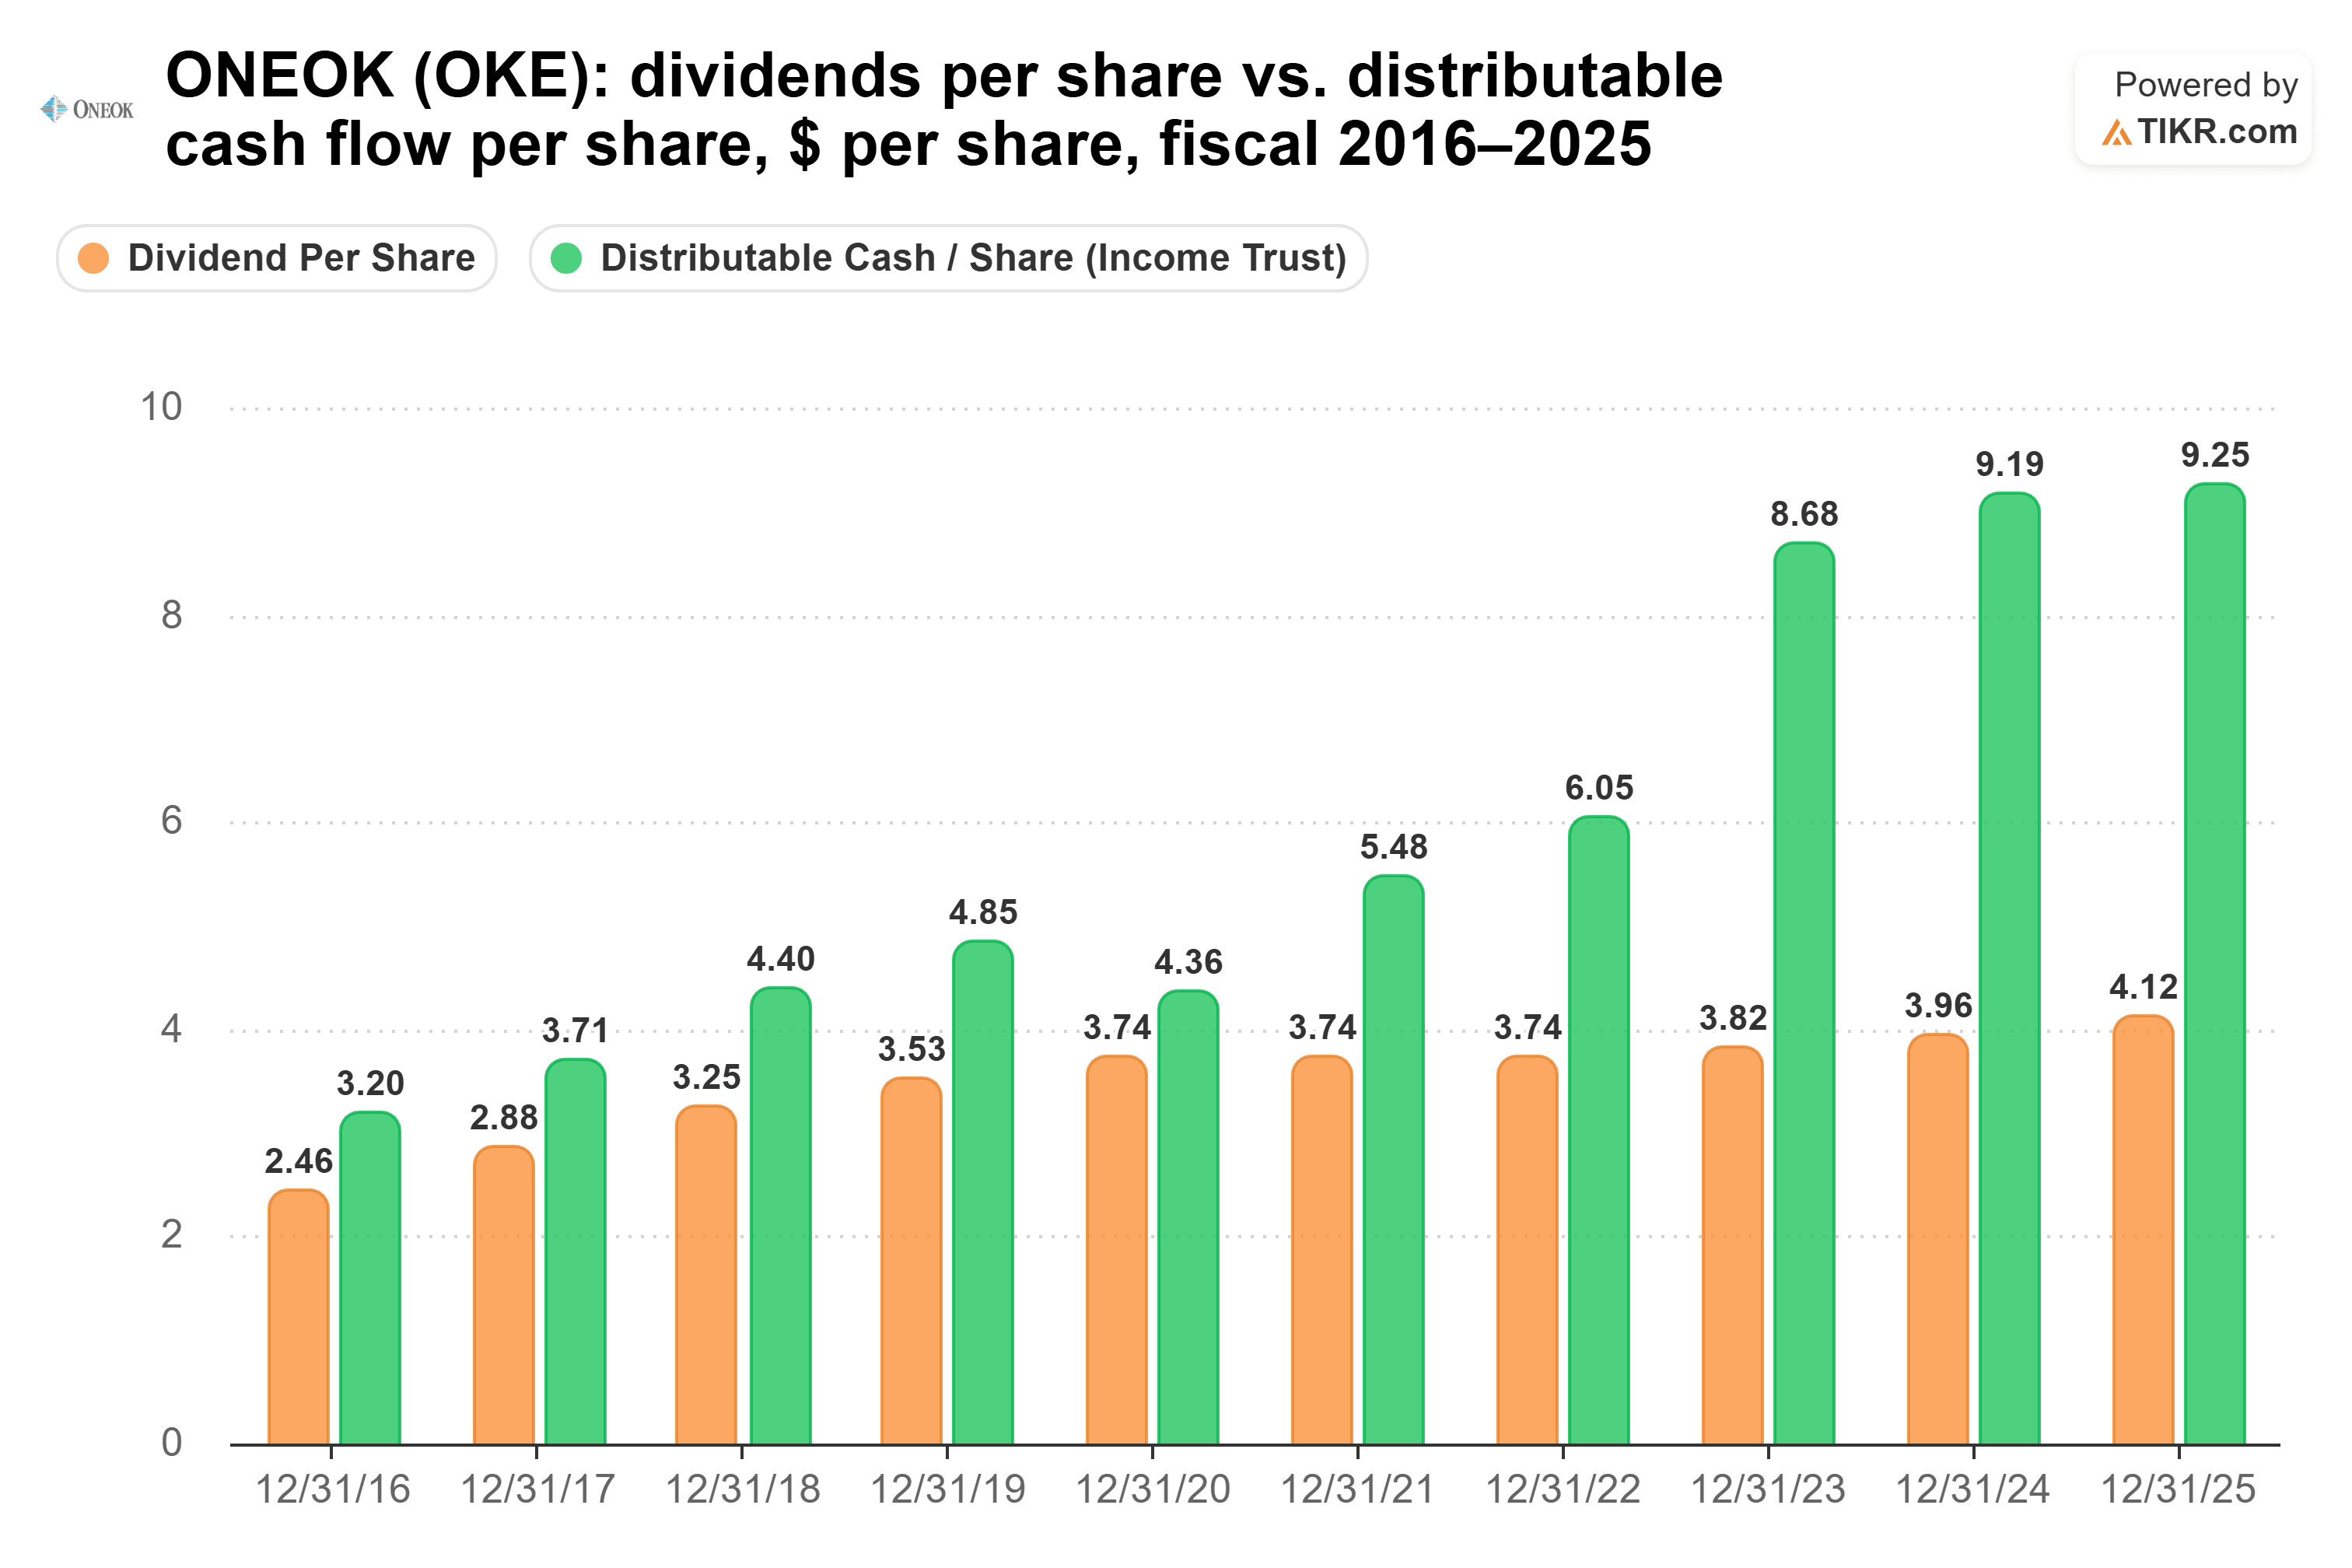
分配可能キャッシュフローは2025年度の配当を2.25倍でカバーしており、アナリストは2026年度に2.30倍になると予想しています。この余裕が生まれたのは、ONEOKが2020年度から2022年度まで配当を1株あたり3.74ドルで据え置いた一方で、1株あたり分配可能キャッシュフローが2020年度の4.36ドルから2025年度の9.25ドルに上昇したためです。
リスクは負債です。現金を差し引いたEBITDA比率は3.68倍ですが、ONEOKは9月に約55億ドルの負債を返済しました。10月に宣言した四半期1.07ドルの配当は、今年通年で支払ってきた額と同額で、年間4.28ドル(2025年度の4.12ドルを上回る)です。また、ONEOKは10月6日に完了したBrazos Midstream買収により、配当増額や自社株買いの柔軟性が高まったと述べています。
UDR:相変わらず最も多く配当を支払う
UDRの配当は月次で、1株あたり0.145ドルです。家賃収入は緩やかに増加しています。第3四半期の既存物件収益は前年同期比1.8%増加し、11月2日、UDRは今年2度目となる年間業績見通しの上方修正を行い、既存物件収益成長率を0.75%~2.00%から1.4%~1.8%に引き上げました。
UDRは2025年度にAFFOの77%を配当に充てており、アナリストは2026年度に79%になると予想しています。これは、1株あたりAFFOが2.22ドルから2.20ドルに減少する一方で、配当が1.72ドルから1.74ドルに増加するためです。これは3社の中で最も高い配当性向ですが、UDRが過去10年間にわたって維持してきた71%から80%の範囲内に収まっています。
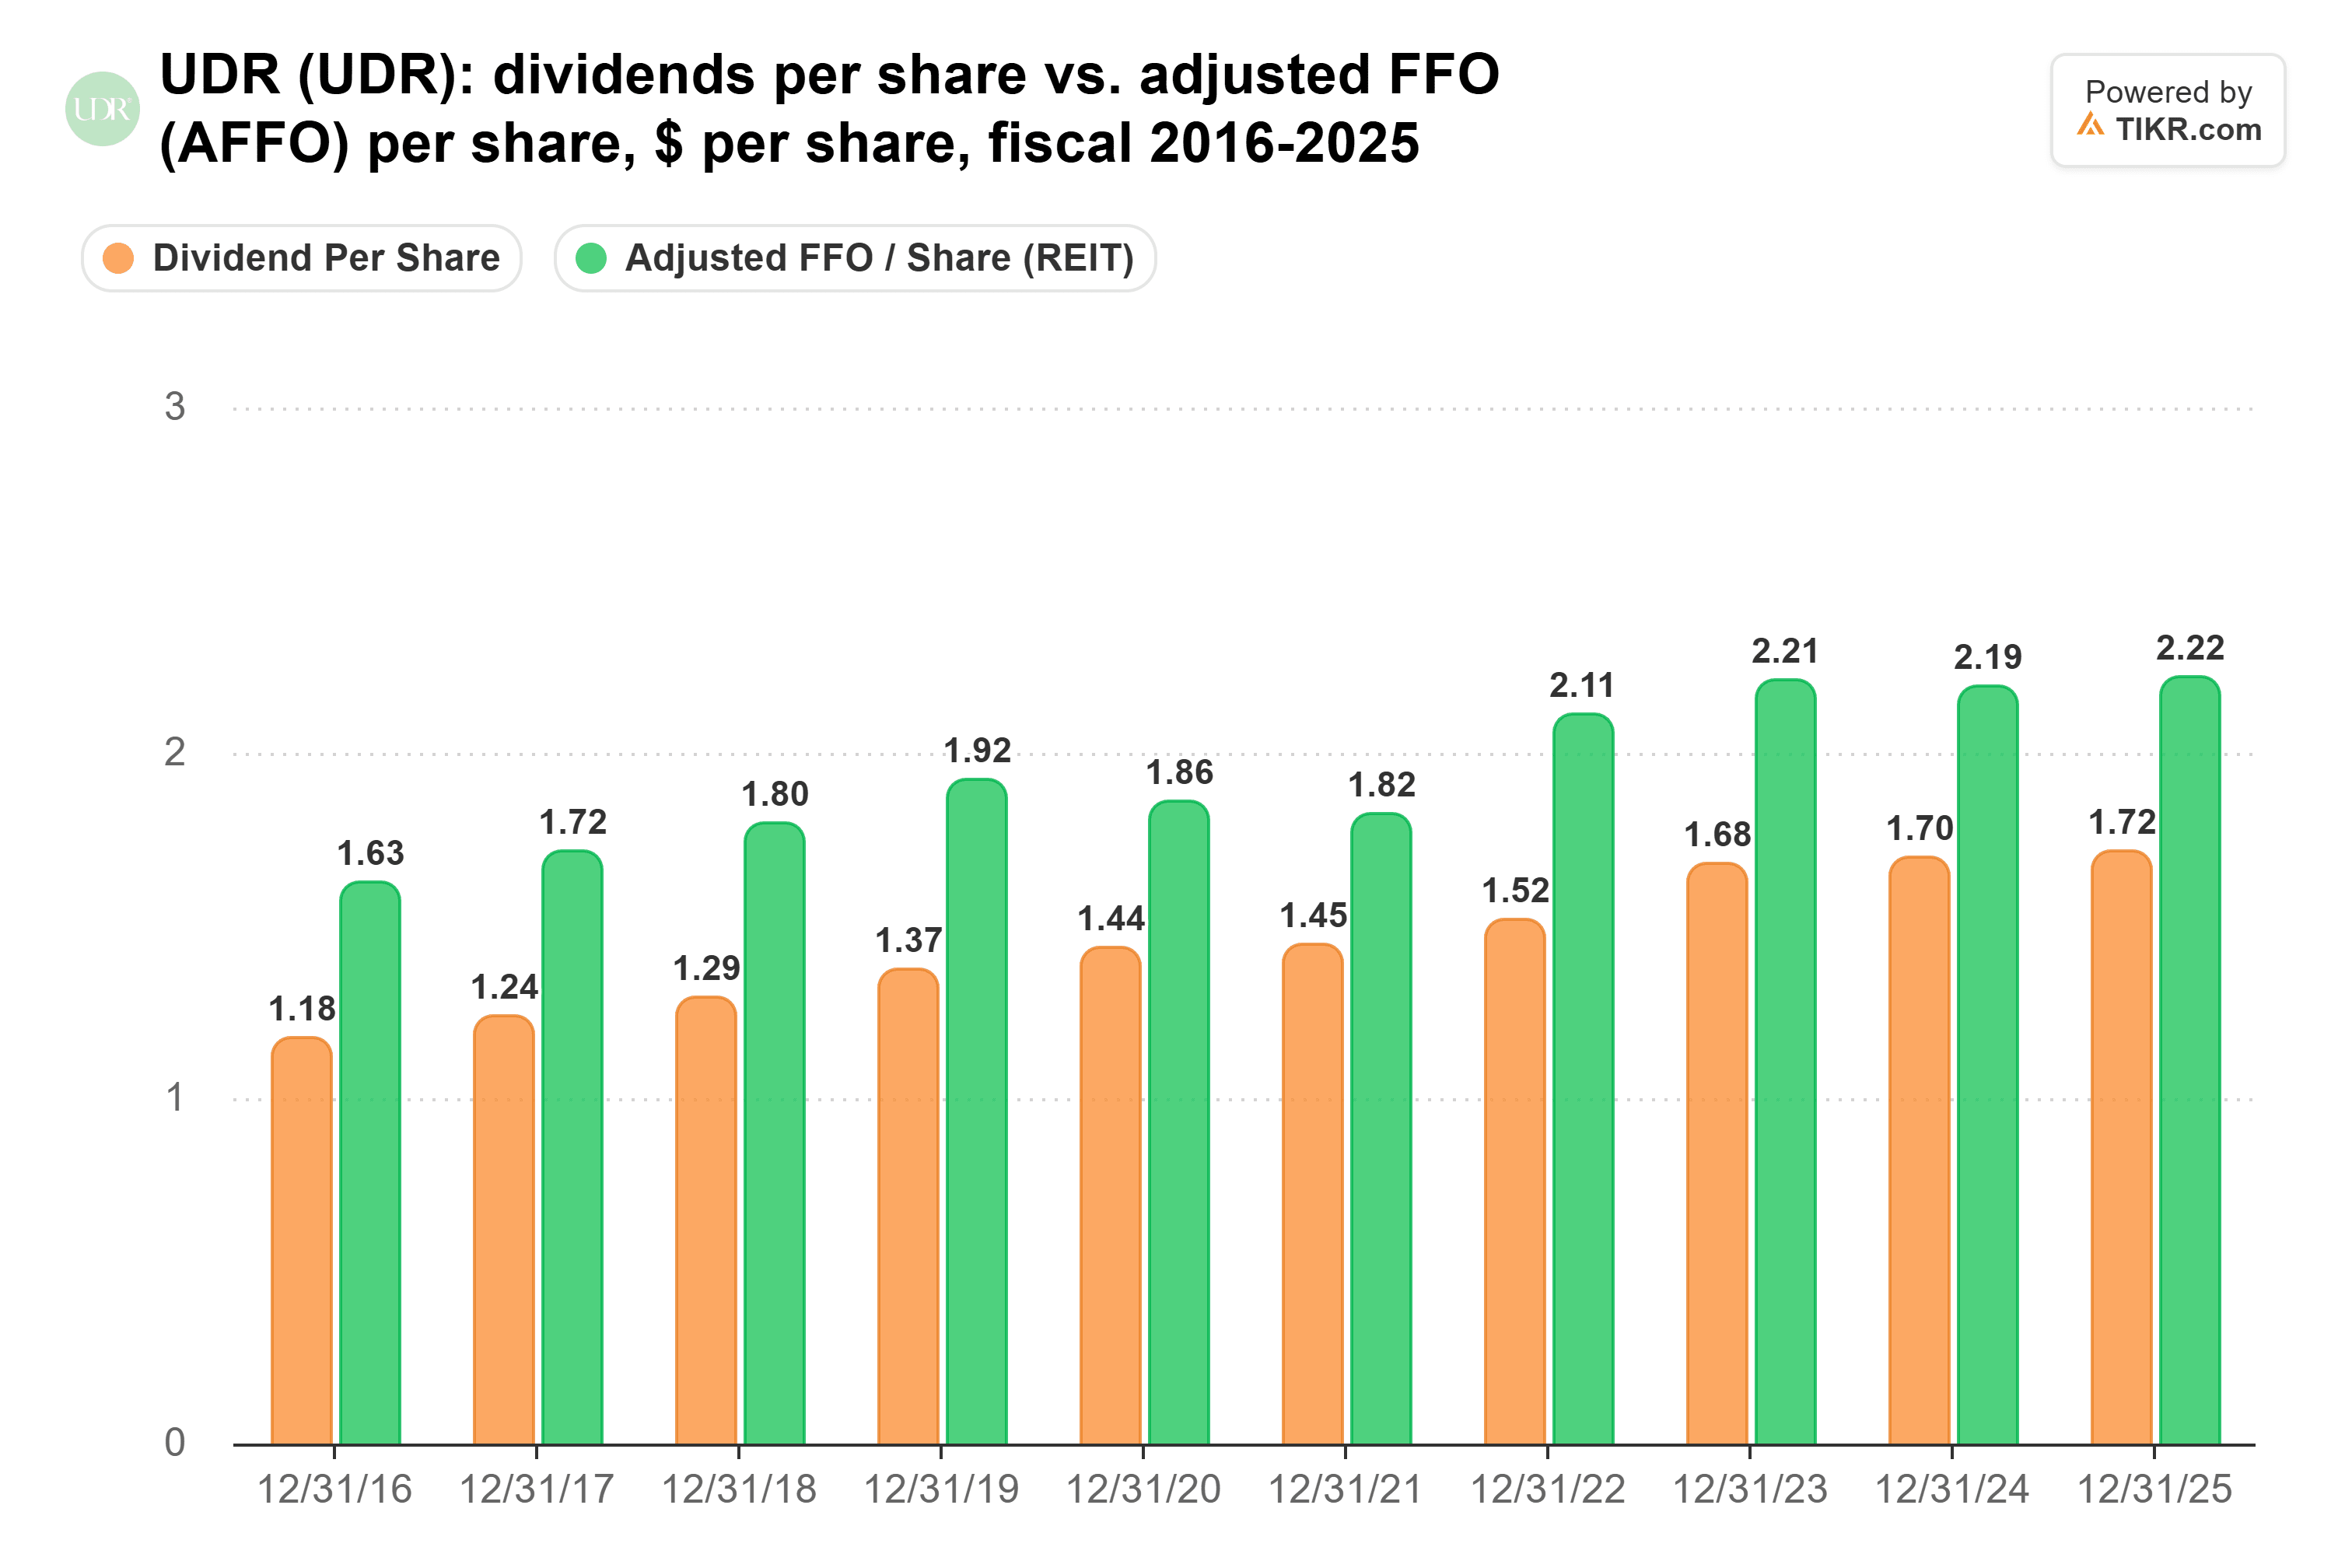
同社は2020年度と2021年度(1株あたりAFFOがそれぞれ1.86ドル、1.82ドルに低下した)にも配当を増額し続けましたが、現在の増額幅は小さくなっています。第3四半期の配当は前年同期比1.2%増でした。主なリスクはレバレッジで、純負債対EBITDA比率は5.72倍です。
では、どの配当が減る可能性があるか?
削減の可能性が最も高いのはUDRです。なぜなら、独自の指標であるキャッシュのうち最も大きな割合を配当に充てているからです。もし配当を半減させた場合、このポートフォリオの収入は年間約20,200ドルから約16,900ドルに減少し、完全に支払いを停止した場合は約13,600ドルになります。しかし、それは起こらないと思います。UDRの配当性向は通常の範囲内にあり、業績見通しは上方修正されています。
私の見解では、ONEOKの配当は安全で増加傾向にあり、UDRの配当は安全ですが伸び悩んでいます。T. Rowe Priceの配当が最も注視すべきものです。現在のカバー率は問題ありませんが、顧客基盤の縮小は徐々に漏れ出る穴のようなものであり、過去にはフリーキャッシュフローが配当を下回ったこともあります。
次の試金石は、12月に発表されるT. Rowe Priceの月次資産レポートです。11月の流出額が10月の108億ドルを大幅に下回れば、第4四半期の改善を予測する経営陣の見解を裏付けることになります。
安全な6%以上の配当利回りで、スタイリッシュな退職生活を楽しむ
配当は莫大な富への鍵を握る可能性があります。しかし、それは適切な銘柄を購入した場合に限ります。
適切な高配当株を選ぶことは、夢のような退職生活と…毎月次の社会保障給付金の入金を待ちながら細々と暮らすことの違いを生むかもしれません。
私たちは、すべての退職者が今すぐ知るべき6%以上の利回りを提供する6銘柄を特定しました。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!