主なポイント
- 第3四半期の13Fを提出した460の大型ファンドのうち、13ファンドがキャタピラーを買い、11ファンドが売り、キャシー・ウッドのARKインベストを含む売り手が存在した。
- 売り手の動かした金額ははるかに大きく、アルフィニティ・インベストメント・マネジメントの売却額は約1億8100万ドルに上り、最大の買い手の約2100万ドルを大きく上回った。
- キャタピラーは記録的な第3四半期を報告したにもかかわらず、9月30日以降37%下落しており、フォワードP/Eは17倍で、5年平均の19倍を下回っている。
- 現在の株価では、数字は買い手に有利であり、建設需要に関する次の指標は、11月25日のディアの決算報告となる。
キャシー・ウッドのARKインベストは、9月30日締めの第3四半期の13F(11月13日提出)によると、キャタピラー (CAT) の保有株を43%削減した。他にも10の大型ファンドが売却したが、13ファンドが買い増しを行った。
それ以降、同株は記録的な四半期を報告した後にもかかわらず、37%下落している。同社の機械ビジネスに関する次の指標は、ディア (DE) の11月25日の第4四半期決算報告となり、2027年度の初めての見通しが示される。
これらの数値は、これまでに四半期の13Fを提出した460の大型ファンド(読者が知っているファンド、または米国株を10億ドル以上保有するファンド)を対象としており、クオンツ・ファンドやインデックス・ファンドは除外している。買い手は新規ポジションの構築または20%以上の増加、売り手は全売却または20%以上の削減を行い、45ファンドが四半期末に同株を保有していた。
売り手の動かした金額ははるかに大きかった
アルフィニティ・インベストメント・マネジメントが、売買いずれの側でも最大の動きを見せた。同社は保有株を79%削減し、283,348株から59,908株に減らした。これは9月30日の価格で約1億8100万ドルに相当する売却額だ。アルフィニティは、13Fに記載された米国株ベースで45億1000万ドルのファンドであり、キャタピラーは依然としてその1.1%を占めている。
13億9000万ドルを運用するテレマーク・アセット・マネジメントは、保有していた30,000株すべて(約3200万ドル、前期の13F株の2.3%)を売却した。42億3000万ドルを運用するウィリス・インベストメント・カウンセルは、保有株を44%削減して30,414株(依然として2500万ドルの価値、13F株の1.3%)とした。173億7000万ドルを運用するARKは、約1900万ドルを売却し、13F株の0.1%を残した。
TIKRはキャタピラーについて30人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
キャタピラーの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・収益予測を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。キャタピラーのアナリスト評価を見る
買い手側の著名なファンドは小規模な買い増しを行った
最大の買いは、13Fの米国株ベースで23億2000万ドルのファンドであるKranot Hishtalmut Le Morim Ve Gananotによるものだった。同社は25,335株(約2100万ドル、13F株の0.9%)の新規ポジションを構築した。58億6000万ドルを運用するNSパートナーズは、保有株を2倍以上に増やして13,063株(9月30日時点で1100万ドルの価値)とした。同じ基準で51億5000万ドルのファンドであるアイレックス・キャピタル・パートナーズは、4,318株(約400万ドル)の新規ポジションを構築した。
リー・エインズリーのマーベリック・キャピタルは3,053株の新規ポジションを構築し、ジェレミー・グランサムのGMOは保有株を61%増やして5,920株とした。これは9月30日の価格でそれぞれ約200万ドルであり、ファンド規模はそれぞれ160億ドル、810億ドルだ。動きのなかった保有者のうち、ゲイツ財団トラストは635万株すべてを保有し続け、これは同財団の第3位の保有銘柄となっている。
投資家は同じ収益に対してはるかに少ない金額を支払うようになった
キャタピラーの10月29日の第3四半期決算発表では、売上高が17%増の207億ドル、調整後営業利益率が前年同期の17.5%から20.6%に上昇したことが示された。受注残高は記録的な780億ドルに達した。アナリストは、2025年の19.06ドルから2028年までに正規化EPSがほぼ倍増すると予想している:
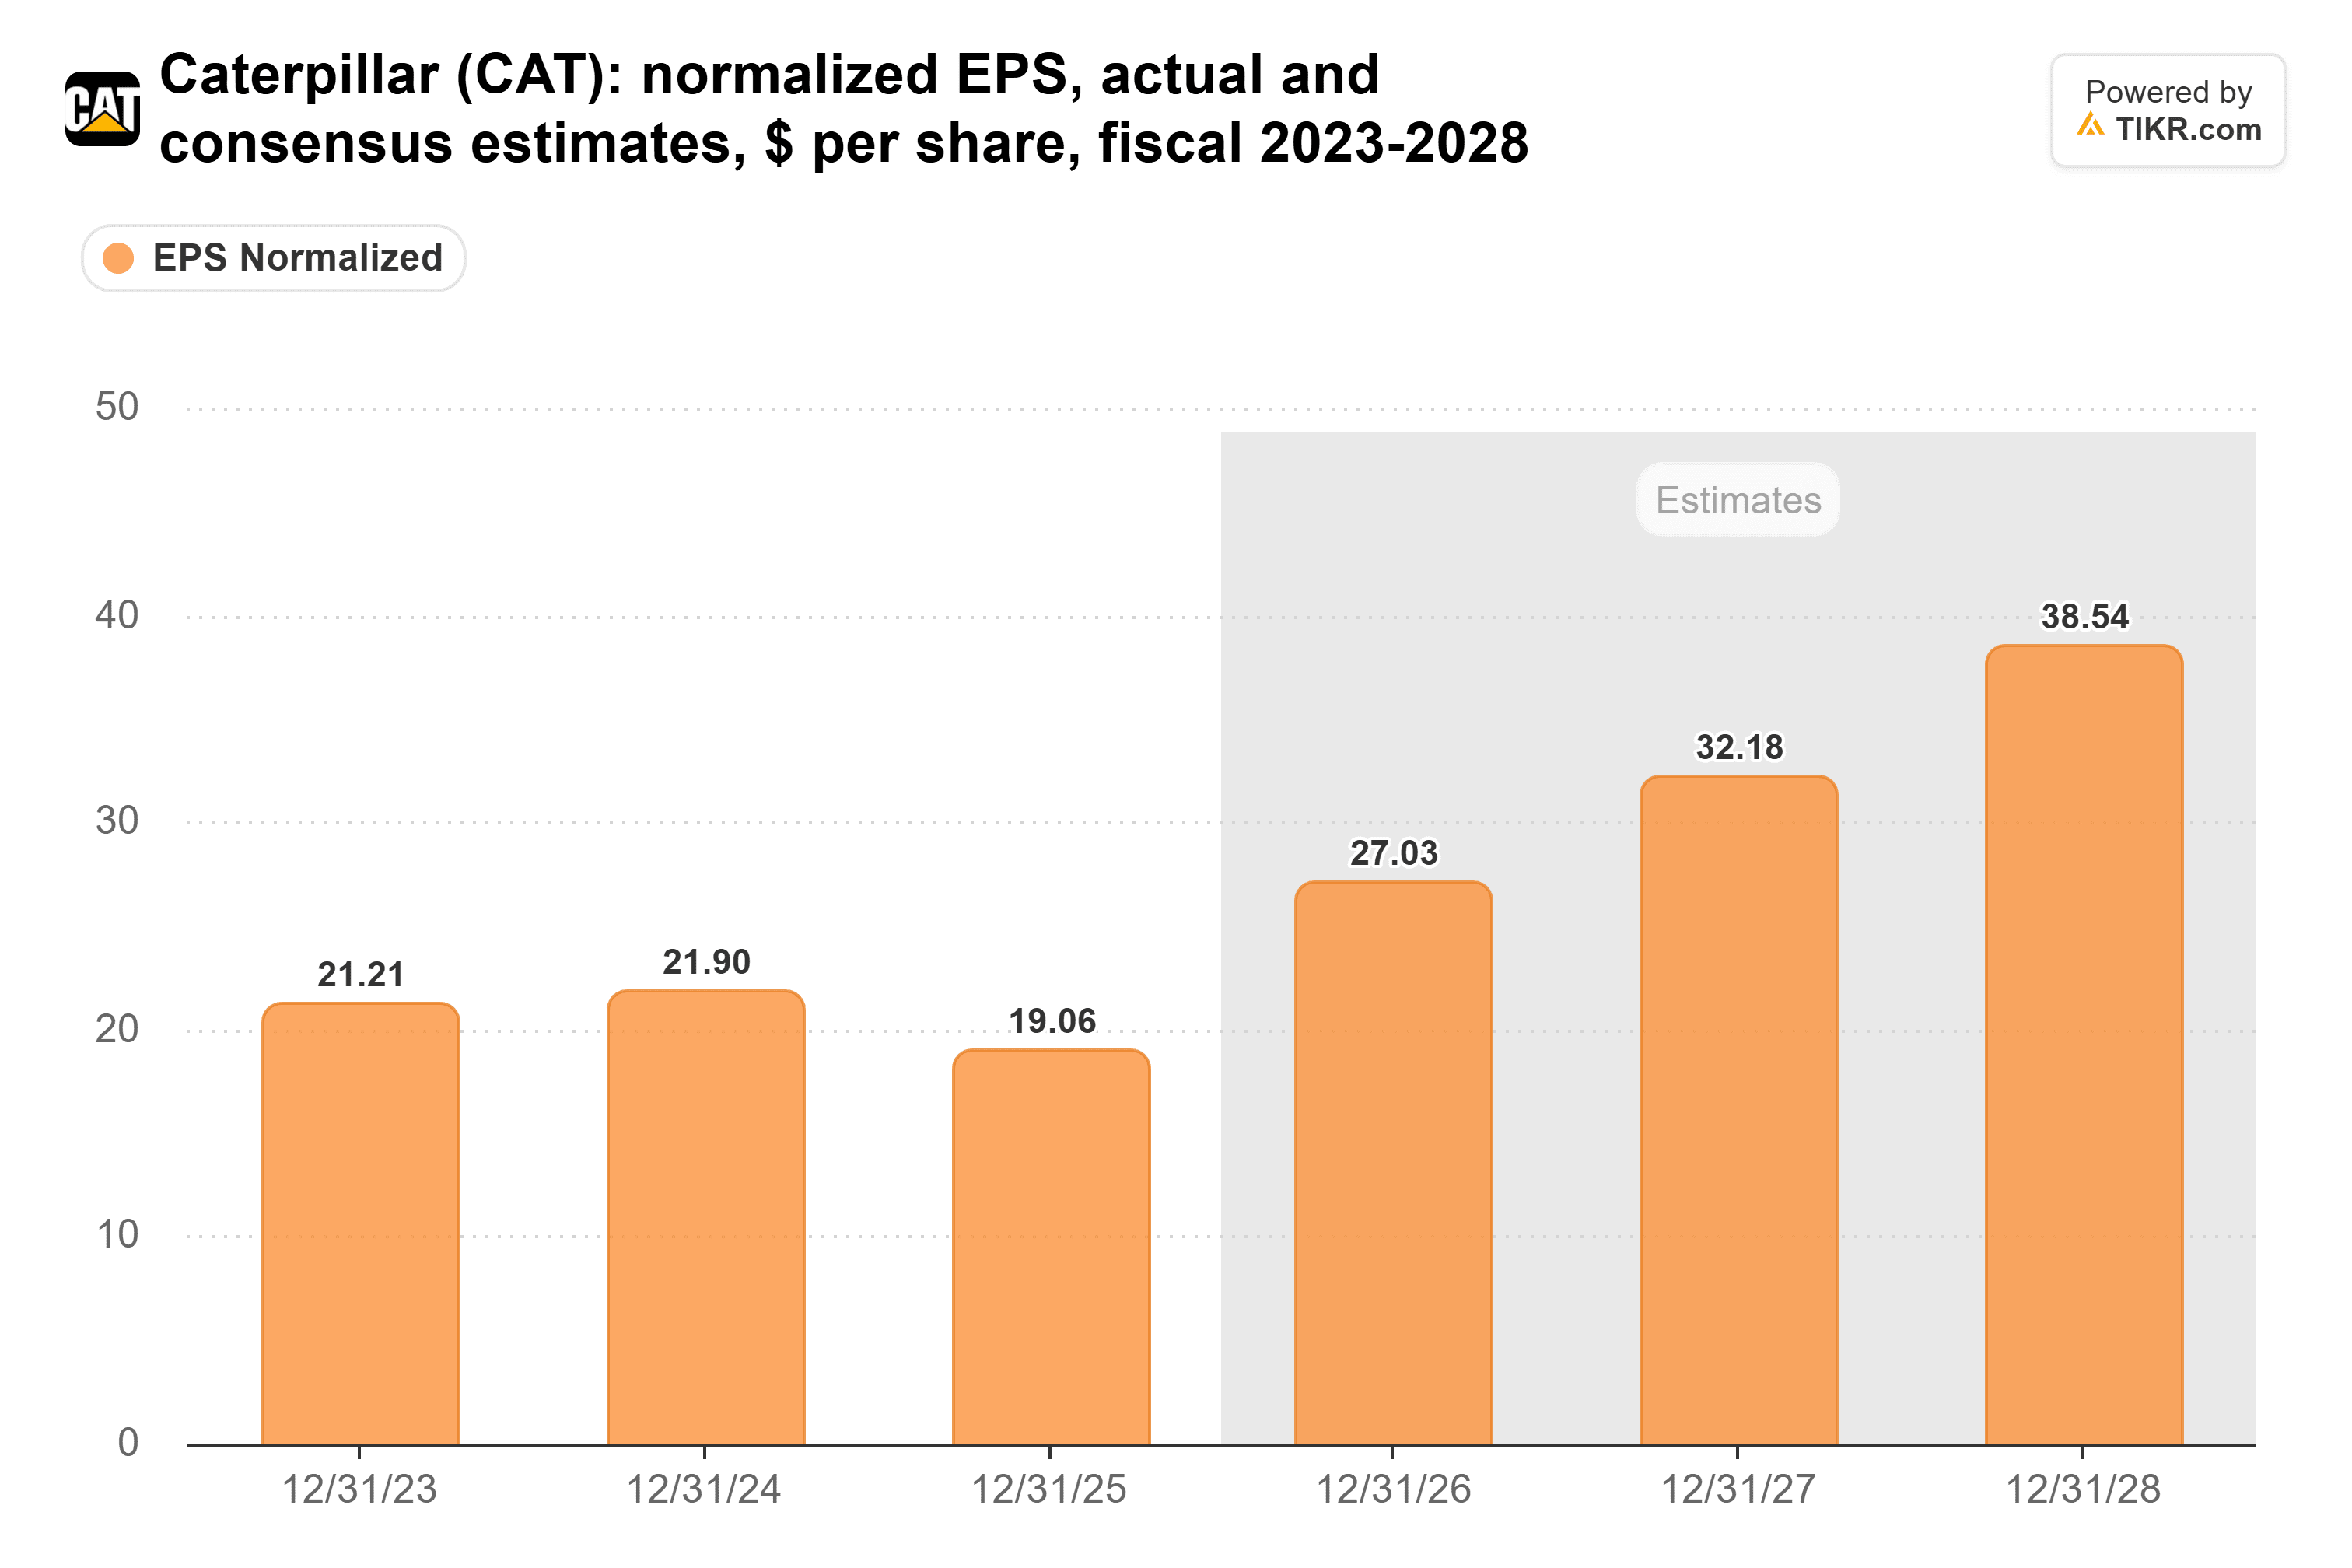
この決算発表はこれらの予想をほとんど動かさなかった:2027年度の予想は、発表前の32.59ドルからわずかに32.18ドルに下方修正されただけだ。
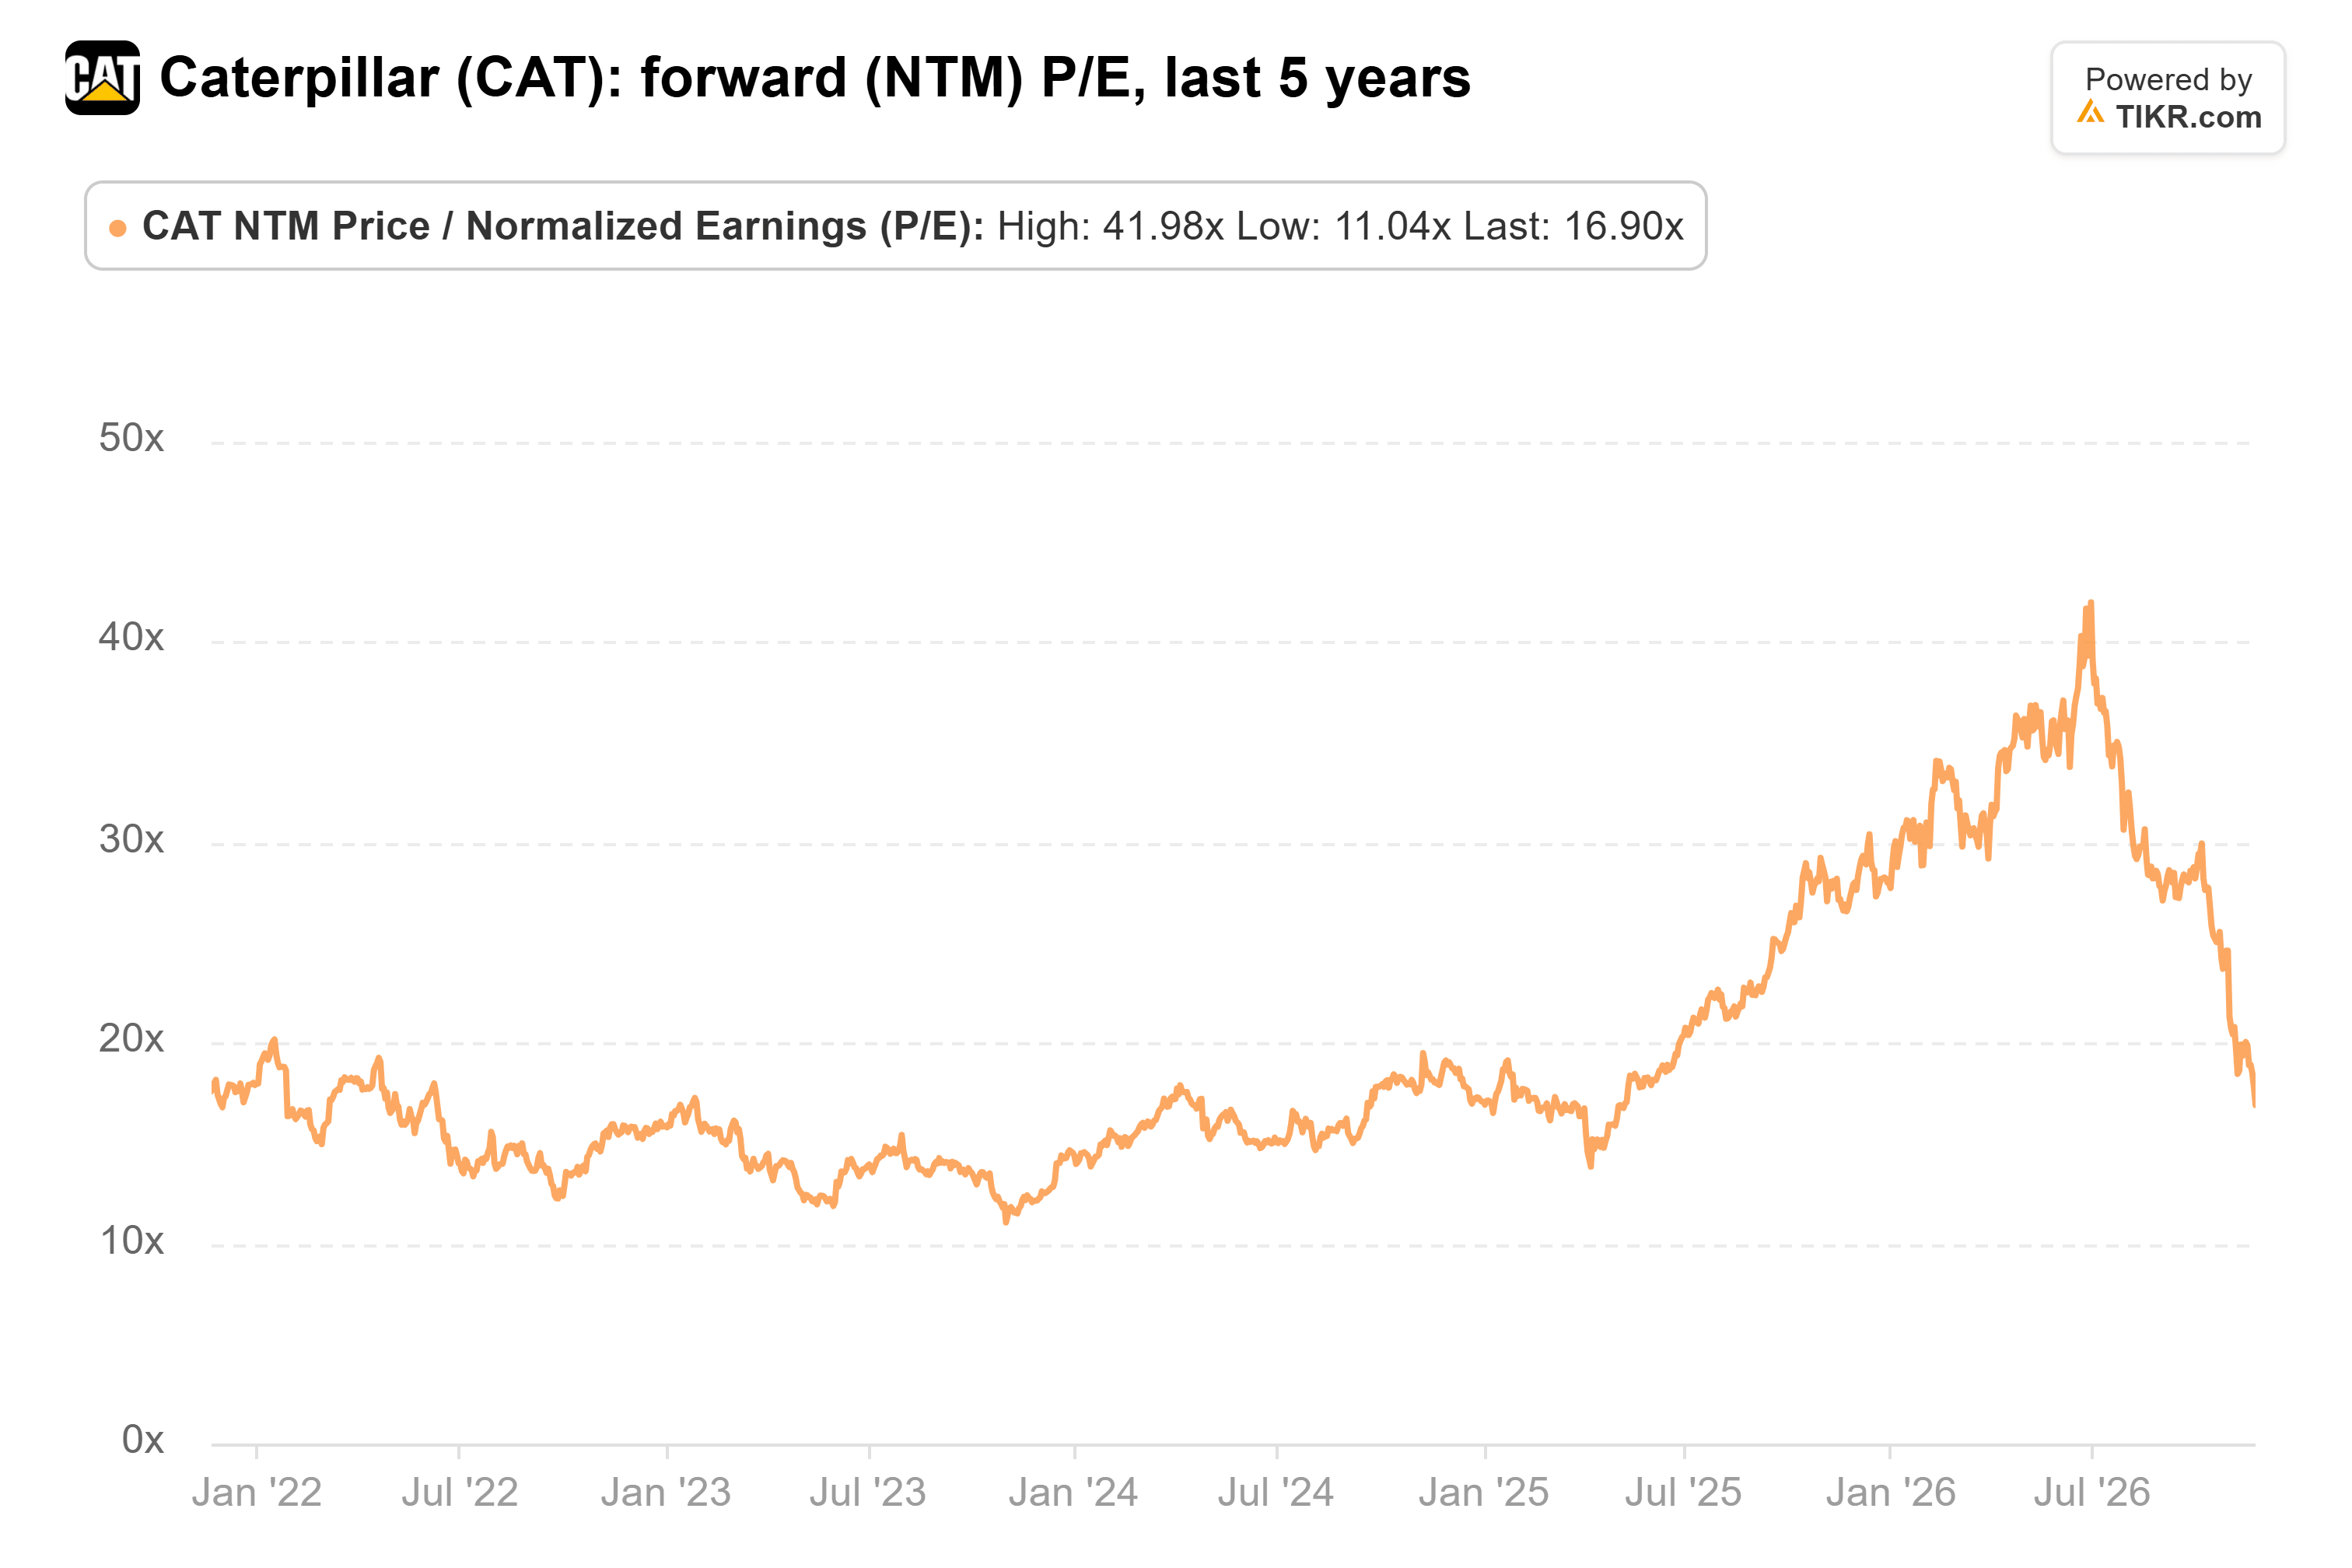
したがって、37%の下落はほぼすべてが株価収益率(PER)の縮小によるものだ。キャタピラーのフォワードP/Eは、6月30日の42倍から9月30日の28倍になり、現在は17倍で、5年平均の19倍を下回っている:
アナリストの目標株価も下落したが、下落幅ははるかに小さかった。平均目標株価は807ドルで、8月のピークである979ドルからは下落しているが、1年前の588ドルからは上昇しており、直近の終値510.45ドルから58%上方にある:
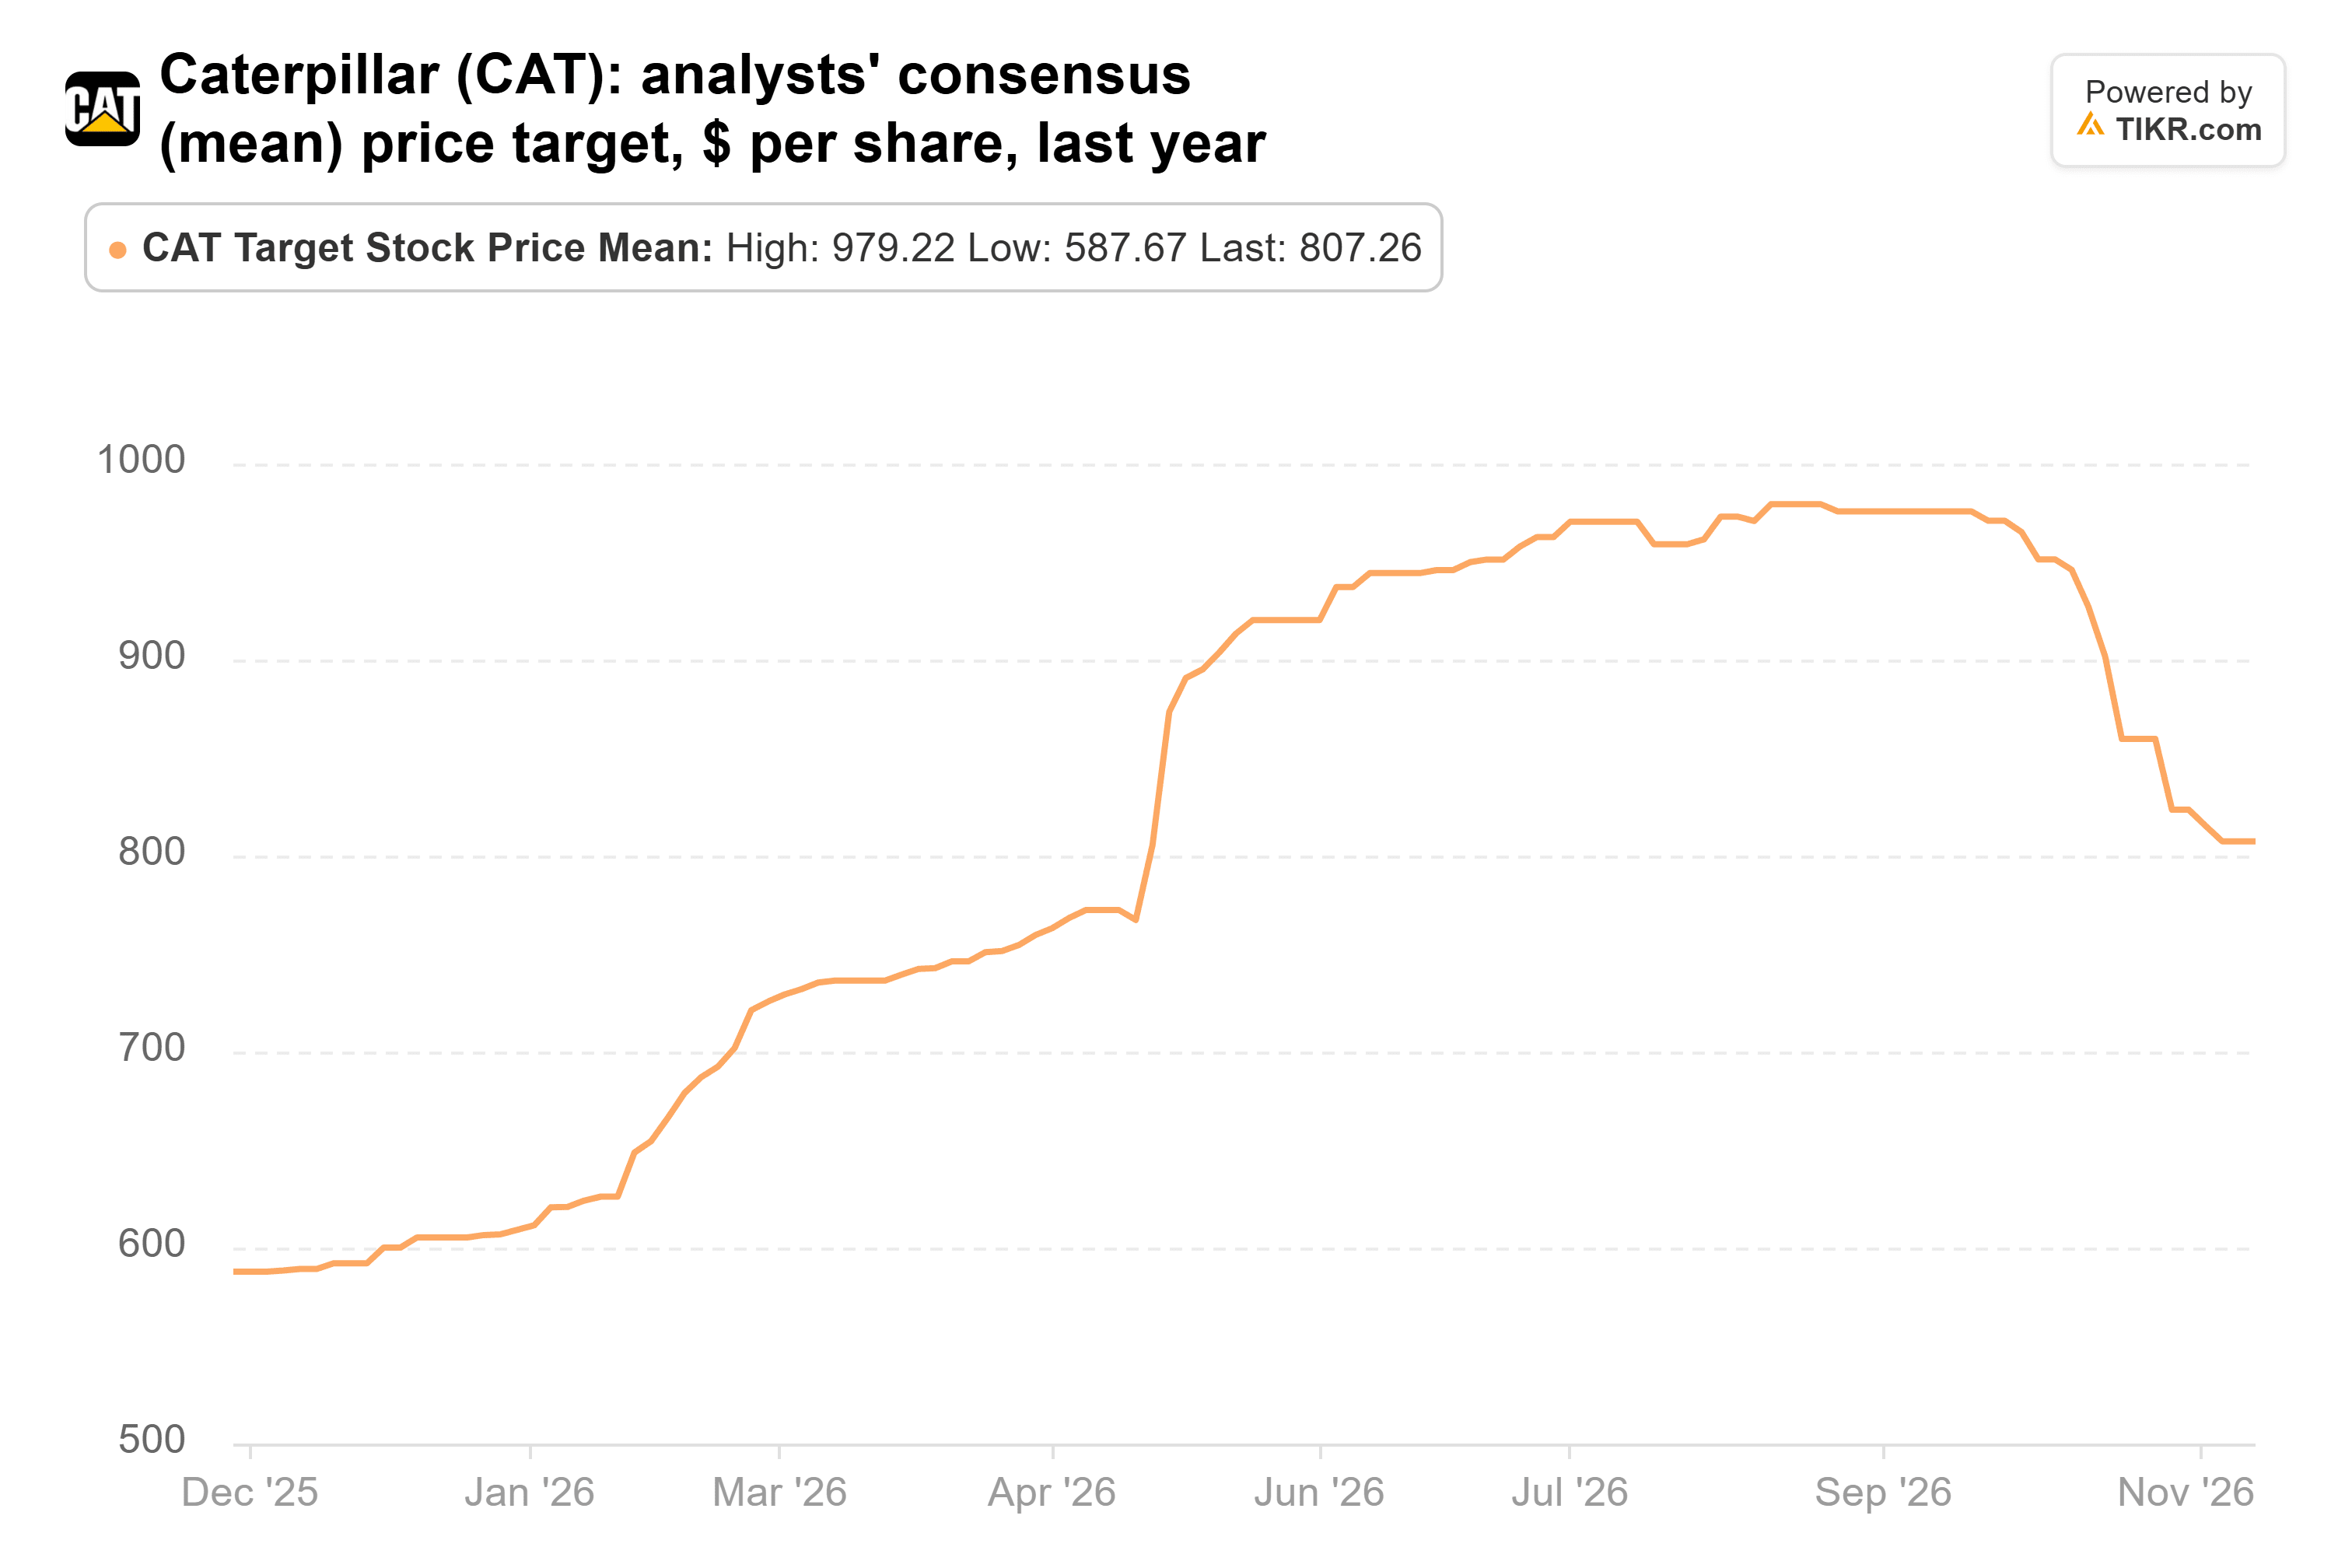
最も低い目標株価である575ドルでさえ、この終値を上回っている。
筆者は買い手側に与する
キャタピラーが通常の株価収益率を大きく上回って取引されていた間、売り手には正当な理由があった。現在17倍(5年平均を下回る)で、記録的な四半期後に予想が維持されている状況では、数字は買い手を支持している。リスクは、キャタピラーの新しいエンジンとタービンの生産能力が投資回収する前にデータセンター向け受注が減速することであり、同社の株価収益率は2023年10月には11倍まで低下したことがある。
ディアの決算報告は、機械ビジネスに関する次のチェックポイントとなる。同社の建設・林業部門の売上高は8月2日締めの四半期に18%増の36億2000万ドルに達し、営業利益率は7.7%から12.1%に上昇し、2026年度の同部門売上高を約20%増と上方修正した。同社の2027年度見通しはキャタピラーにとって重要であり、キャタピラー経営陣は第4四半期にディーラーが建設機械の在庫を10億ドル以上削減すると見込んでいる。
キャタピラー自身の第4四半期決算報告と2027年度見通しは1月下旬に発表される。そのディーラー在庫削減を通じてエンドユーザーへの販売が持ちこたえ、2027年度のEPS予想が32.18ドル近くに維持されれば、買い手を後押しすることになる。ファンドの次の13F(2月中旬までに提出)には、誰が買い続け、誰が売り続けたかが示されるだろう。
では、キャタピラー株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、キャタピラーがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整してご自身のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!