主なポイント
- 最新の13F報告書によると、38億ドルを運用するAvala Globalは、第3四半期にマイクロソフトとサンディスクへの新規ポジションを開設し、インテルへの保有を431%増加させた。
- 9月30日以降、インテルとサンディスクはそれぞれ価値が半分以上下落し、マイクロソフトは6%下落している。
- アナリストは、10月初旬以降インテルの目標株価を大幅に引き下げたものの、3銘柄すべてに依然として大きな上昇余地があると見ている。
- 数字が最も裏付けているのはマイクロソフトで、見通しが上方修正され、株価は長期的な平均を下回る水準で取引されている。
Avala Globalは家名ではない。しかし、前四半期、同社はハイテク株の中で最も議論の的となる3銘柄に大きな賭けを行った。
11月16日に提出された、9月30日で四半期を終えたAvalaの13F報告書は、マイクロソフト (MSFT)への新規ポジション、インテル (INTC)への保有を431%増加させたこと、そしてサンディスク (SNDK)への新規ポジションを示している。同社は合計38億ドルを運用しており、13F報告書には30のポジションにわたる30.6億ドルの米国株が記載されている。
四半期終了以降、3銘柄のうち2銘柄は半分以下に値下がりしている。
安定株はマイクロソフト
マイクロソフトはAvalaの最大の新規ポジションだった:400,773株、9月30日時点で2億600万ドルの価値があり、13F株の6.7%を占め、同社の第3位の保有銘柄である。それ以降、株価は6%下落している。
同社のビジネスは投資家に心配する材料をほとんど与えていない。9月期の売上高は19%増の923億ドルとなり、Azureは48%成長し、経営陣が示していた約45%という業績見通しを上回った。アナリストは10月下旬以降、2027年度(会計年度)の調整後1株当たり利益(EPS)見通しを20.01ドルに、2028年度を24.20ドルに引き上げている。
コンセンサス目標株価もそれに伴い上昇し、7月下旬の低水準556ドルから636ドルに上昇した:
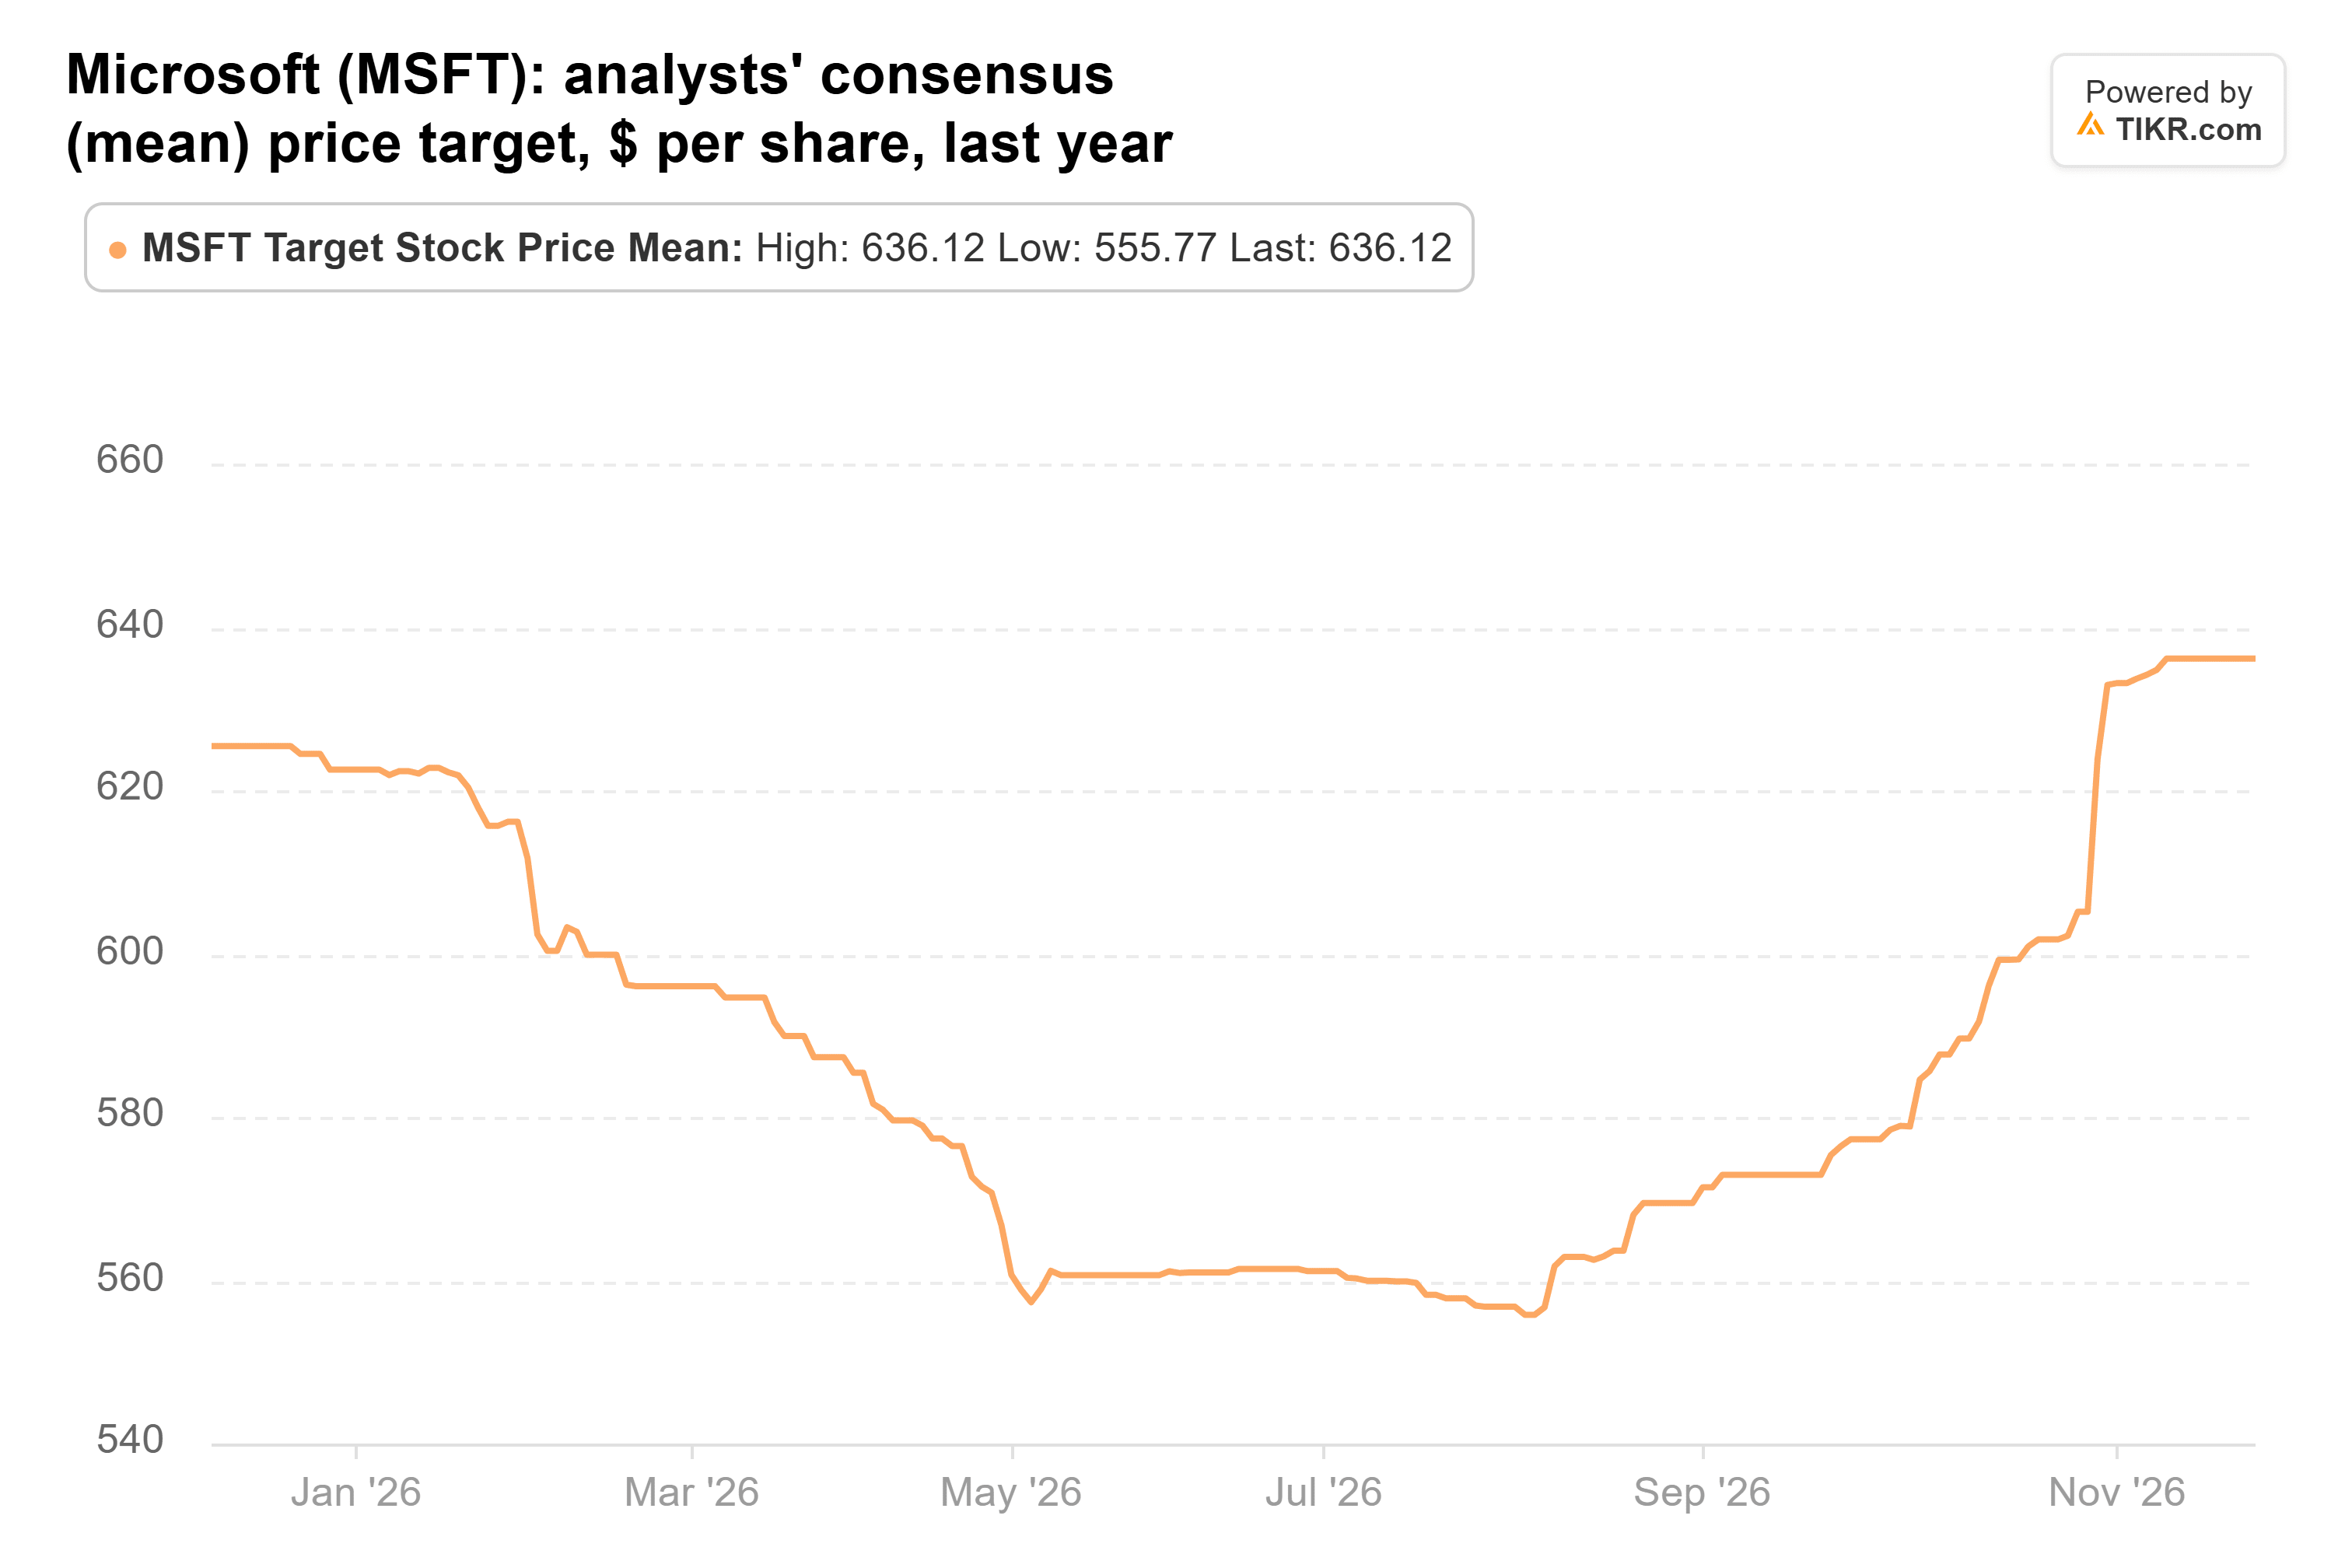
これは前日終値より31%高い水準だ。また、予想PERは約23倍で、マイクロソフトは12年間の平均26倍や5年間の平均30倍を下回る水準で取引されている。
TIKRはマイクロソフトについて58人のアナリストを追跡している。「買い」と評価しているのは何人か?
マイクロソフトの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。マイクロソフトのアナリスト評価を見る
インテルは割安になったが、安くはない
Avalaは第3四半期にインテルへの保有を431%増加させ、146万株、1億7600万ドルの価値となり、13F株の5.8%を占めた。インテルは9月30日以降57%下落している。
投資家は見通しを理由に売却した。インテルは第3四半期に自社の業績見通しを上回り、売上高は21%増の165億ドルだった。しかし、第4四半期の売上高を150億ドル~160億ドル、調整後粗利益率を44.1%から38%に下方修正する業績見通しを示した。これは一部、メモリ不足によるものだ。その後、11月12日にジェンセン・フアンがNVIDIAのCEOを辞任し、NVIDIA自身の13F報告書は、9月30日までにインテルへの保有を約4分の1削減したことを示した。
しかし、11月18日、CEOのリップ・ブー・タンは、インテルが18Aプロセスの最初の外部顧客と契約を結んだと述べ、マイクロソフトを同社の最先端パッケージング技術であるEMIBの最初の公表顧客として名指しした。
それでもアナリストは、10月初旬のピーク118ドルから目標株価を大幅に引き下げている:
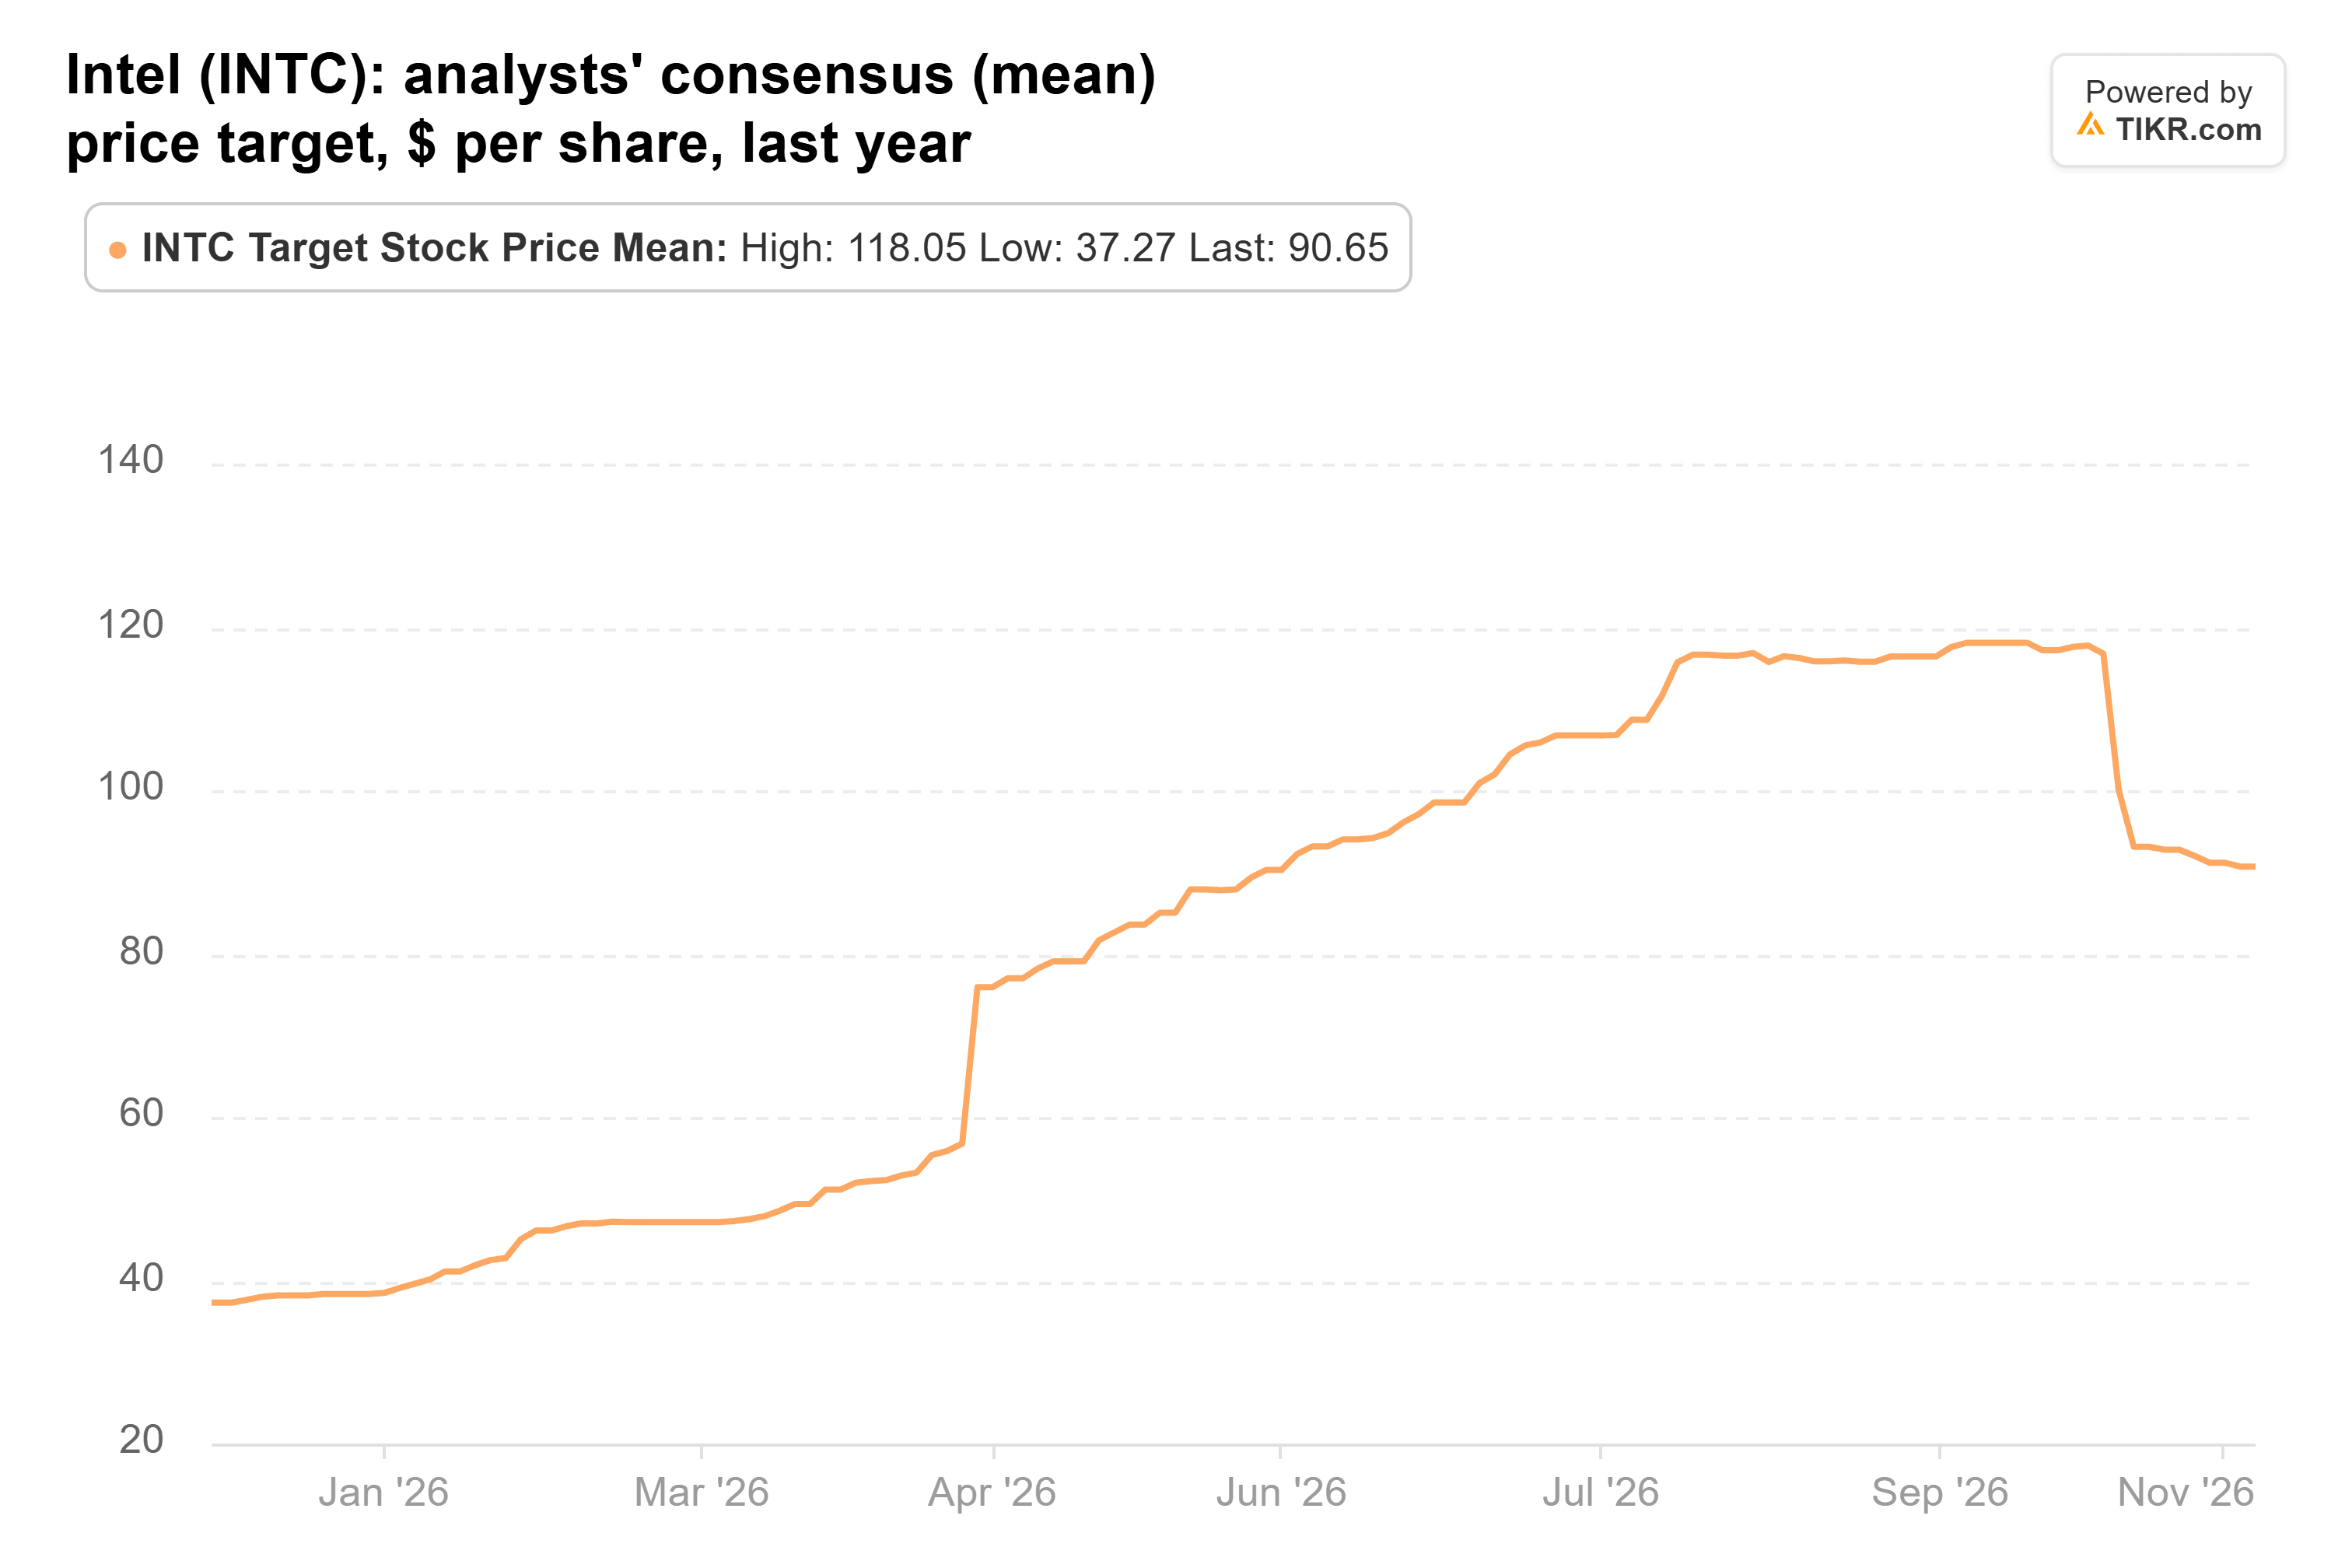
91ドルのコンセンサス目標株価は、前日終値より77%高い水準にある。しかし、アナリストは第3四半期決算発表以降、2027年および2028年のEPS予想を引き下げている。また、予想PER約37倍で取引されるインテルは、2014年から2022年までの平均13倍を大きく上回る水準にある。
サンディスクはブーム終了を織り込んだ価格
サンディスクはAvalaの13F報告書に新たに登場した:92,480株、9月30日時点で1億6100万ドルの価値があり、13F株の5.3%を占める。この株数は、サンディスクの8対1の株式分割が11月20日に発効する前のものだ。分割調整後、株価は四半期終了以降約64%下落している。
ビジネスは依然として好調だ。10月2日で終了した四半期の売上高は110億3000万ドルで、前年同期の4.8倍となり、非GAAP粗利益率は29.9%から85.1%に上昇した。しかし、サンディスクの予想上回り幅は縮小している:2026年度第3四半期の売上高は業績見通しの上限を24%上回ったが、前四半期はわずか2%の上回りに留まった。また、同社のファブパートナーであるキオクシアは、フラッシュ価格の上昇率が約70%から20%台半ばに鈍化している。
アナリストは株価下落に追随していない。コンセンサス目標株価は依然として7月の高水準に近い:
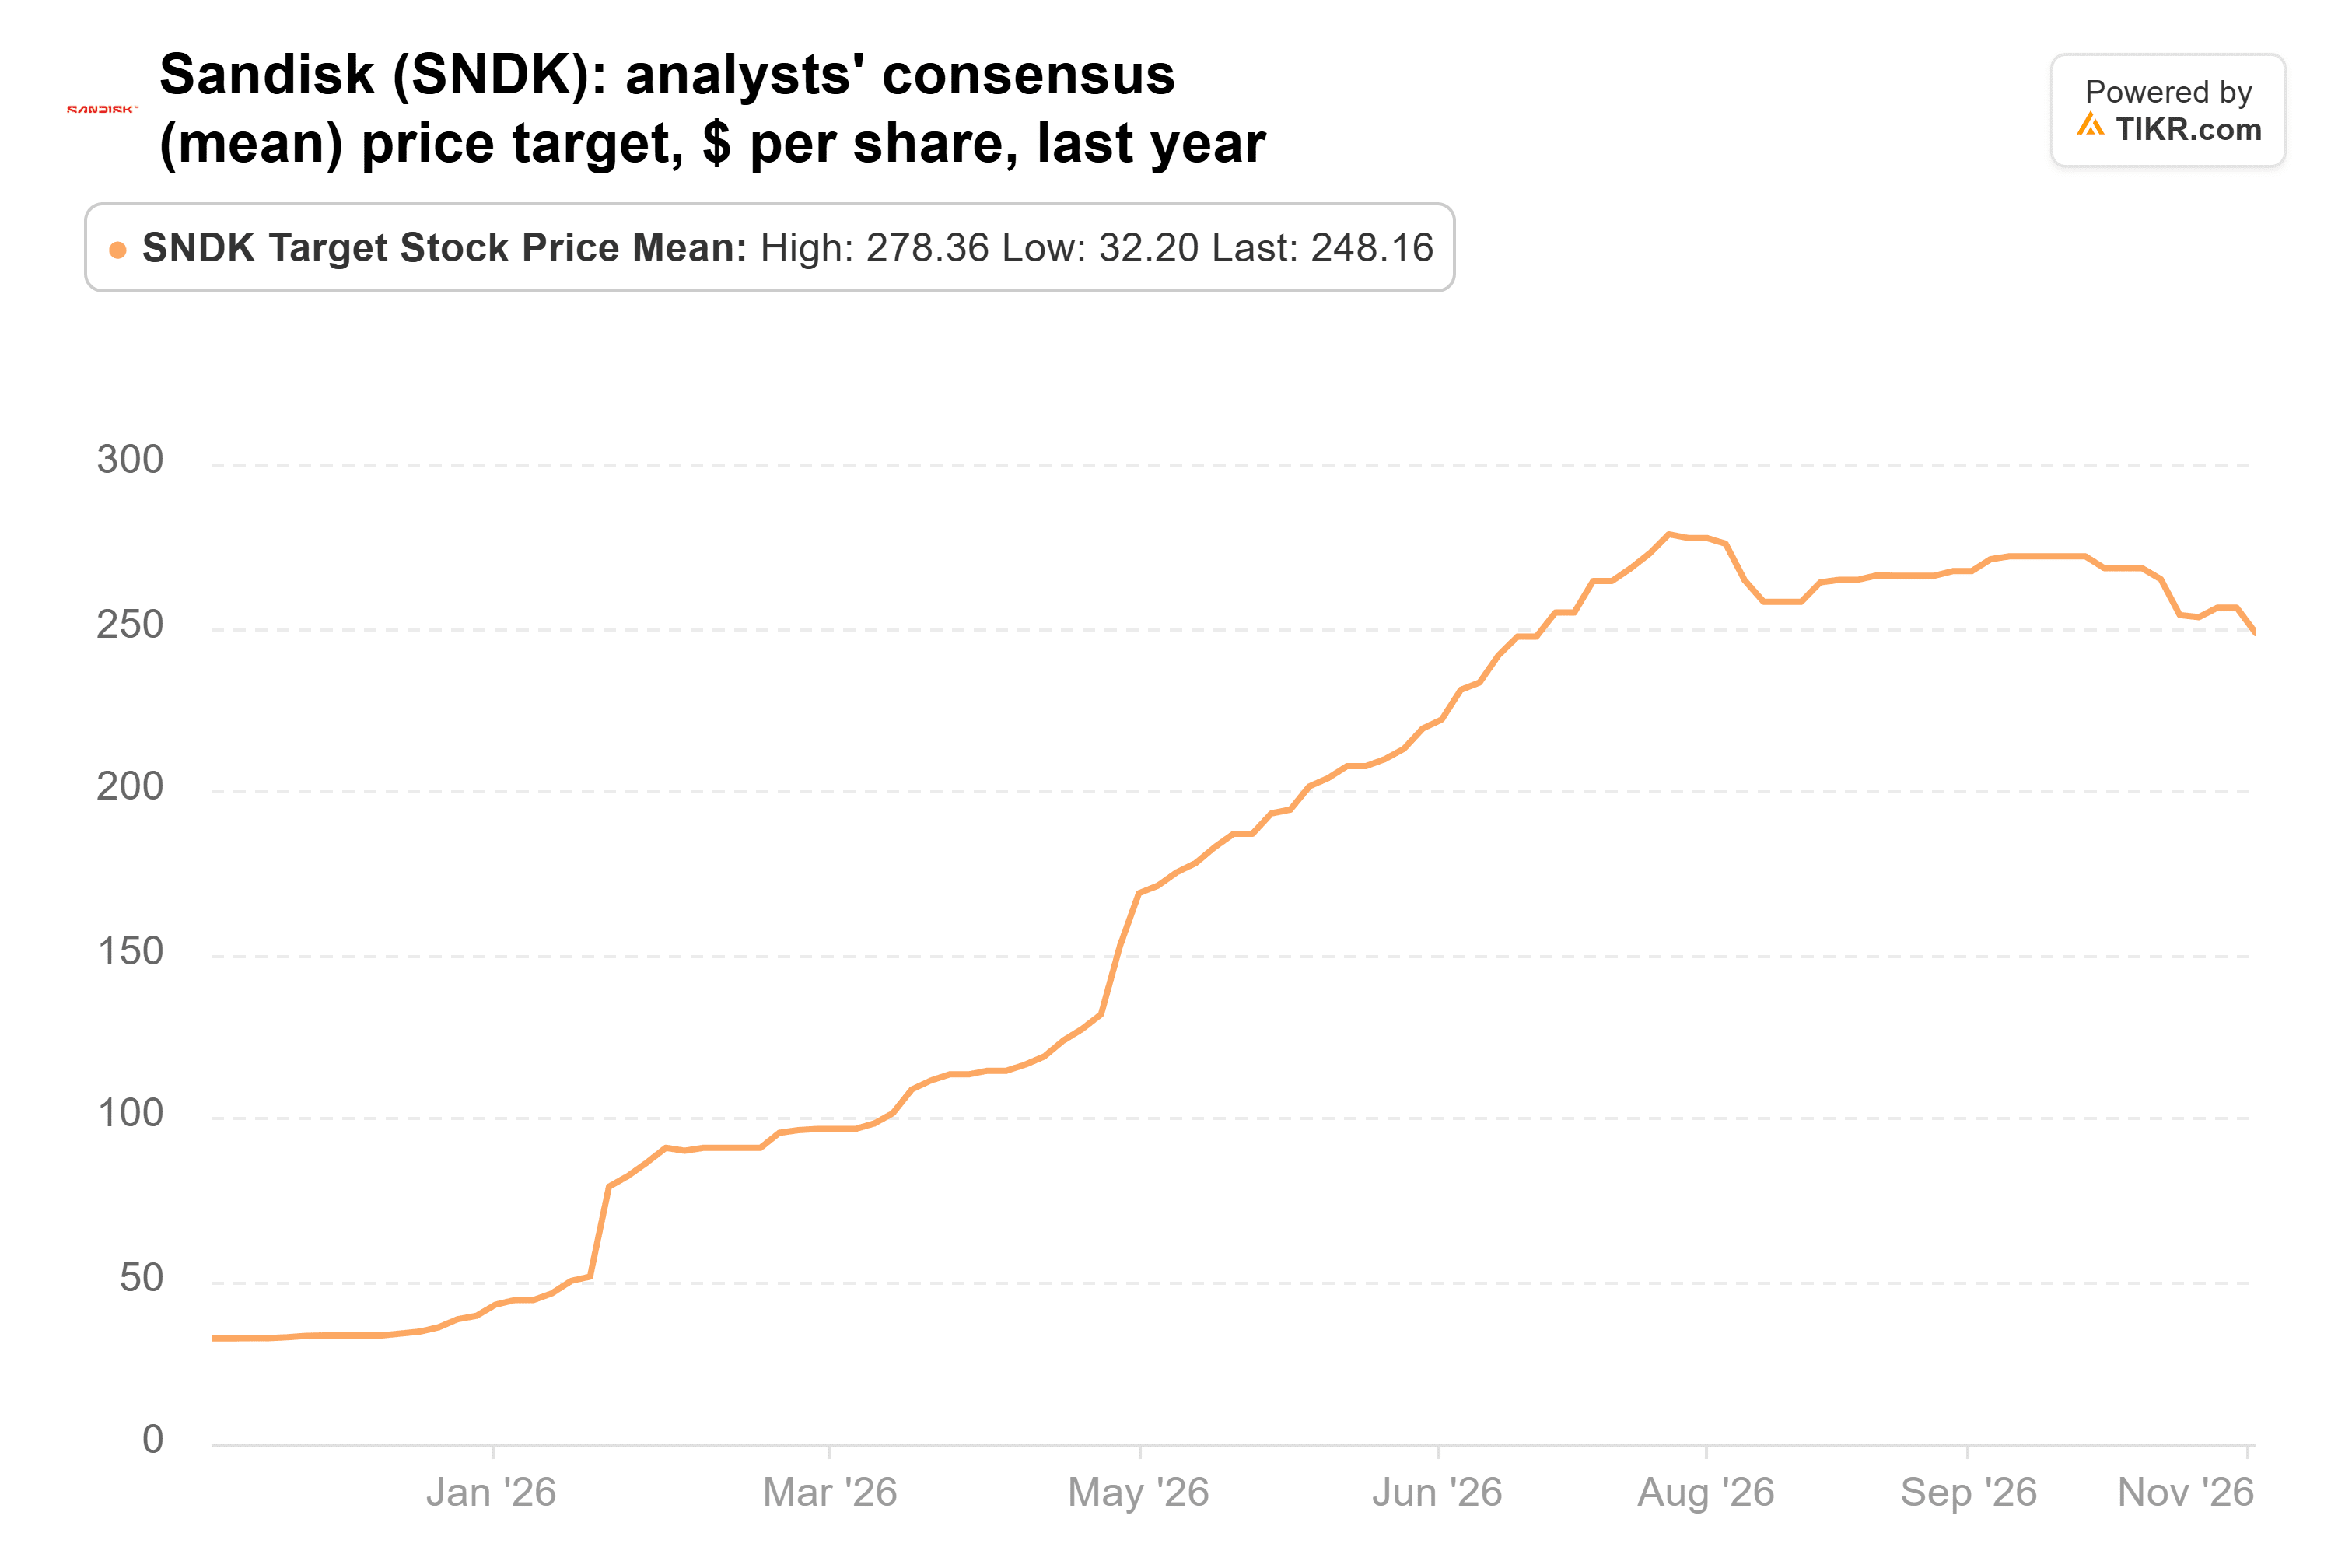
248ドルでは、前日終値より213%高い水準だ。しかし、予想PER約3倍で、投資家は利益の急激な減少を織り込んでいる。2030年度(会計年度)を予想する少数のアナリストは、EPSが2029年度から49%減少すると見ている。サンディスクの答えは複数年にわたる契約だ:最低価格での889億ドルの契約があり、経営陣によれば、これらは依然として約80%の粗利益率を稼ぐという。
私が買うならマイクロソフト
Avalaの13F報告書には9月30日時点での保有しか記載されていないため、いくらで購入したのか、現在も保有しているのかはわからない。
もし今、これらのうち1銘柄しか買えないとしたら、それはマイクロソフトだ。同社の見通しは上方修正され、目標株価は1年ぶりの高水準にあり、通常の倍率を下回る水準で取引されている。リスクはキャッシュだ:AI支出の増加に伴い、アナリストは2027年度(会計年度)のフリーキャッシュフローが2026年度の670億ドルから327億ドルに減少すると予想している。
サンディスクはより大きな賭けだ。PER3倍では、多くの悪材料はすでに株価に織り込まれており、フラッシュ価格が下落した際にそれらの契約が維持されれば報われる。インテルは、下落する見通しに対して37倍で、依然として投資家に業績回復への期待に対して高い代償を求めている。
Avalaの次の13F報告書は2月中旬までに提出される予定で、同社が保有を続けたかどうかが明らかになる。それ以前に、サンディスクは1月下旬に決算を発表し、通常最も弱い3月期の業績見通しが試金石となる。アナリスト予想の124億8000万ドルを上回るか同等の業績見通しを示せば、需要が供給を依然として上回っていることを示すだろう。
では、マイクロソフト株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロソフトの価値がわかる。ウォール街のコンセンサス予想から始めることも、入力値を調整して自らのビジネス見通しを反映させることもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!