主なポイント
- 324億ドルのファンド、Tremblant Capital Groupが、最新の13F報告書によると、9月30日までにHowmet Aerospaceとスターバックスの全株式を売却していたことが明らかになった。
- 四半期末以降、Howmetは8%下落、スターバックスは10%上昇している。
- スターバックスは予想PER約32倍で取引されており、長期平均の約29倍を上回っている。アナリストの平均目標株価は現在株価のわずか8%上に設定されている。
- Howmetは予想を上回る決算を発表し、業績見通しを上方修正したばかりであり、アナリストの平均目標株価は現在株価の42%上に設定されている。これは買い戻す価値のある銘柄であることを示唆している。
324億ドルのファンドが、市場で最も有名な2つの銘柄から手を引いた。11月16日に提出された、9月30日で四半期を終えたTremblant Capital Groupの13F報告書によると、同ファンドはHowmet Aerospace (HWM) および スターバックス (SBUX) の株式を一切保有していないことが明らかになった。
この324億ドルという金額は、Tremblantの13Fが62のポジションに分散して保有する米国株の総額である。
現時点での評価は分かれる
Howmetの方がより大きな賭けだった。6月30日時点で、Tremblantは324,954株(時価8,700万ドル)を保有しており、これはファンド資産の2.5%に相当した。スターバックスの保有株数はより少なく、379,456株(時価3,900万ドル)、ファンド資産の1.1%だった。
9月30日までに、両方のポジションは消えていた。13F報告書は、ファンドが四半期のいつ、どの価格で売却したかを示さないため、最も公平な評価方法は各銘柄の四半期末の価格を基準とすることだ。その基準で見ると、Howmetは9月30日以降8%下落し、スターバックスは10%上昇している。
TIKRはHowmet Aerospaceについて22人のアナリストを追跡しています。「買い」と評価しているのは何人?
Howmet Aerospaceの「買い」「保有」「売り」評価の完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Howmet Aerospaceのアナリスト評価を見る
Howmetの業績は減速していない
Howmetは52週高値から33%下落しているが、予想を上回る決算を出し続けている。10月29日、同社は第3四半期の売上高が29%増の27億ドル、調整後EPSが54%増の1.46ドルと、いずれも予想を上回ったと報告した。経営陣は2026年の見通しを、売上高約103億ドル、調整後EPS 5.49~5.51ドルに上方修正し、取締役会は自社株買い枠を50億ドル追加した。
唯一の弱みは2027年の見通しだった。Howmetの初回の業績見通しは、売上高約115億ドル(約12%増)を示しており、直近で記録した29%増を大きく下回る。また、経営陣は2028年まで資本支出が高水準で推移すると見込んでいる。
アナリストの平均目標株価は、約1年前の約224ドルから9月中旬のピークである約338ドル近くまで上昇したが、その後は低下傾向にある:
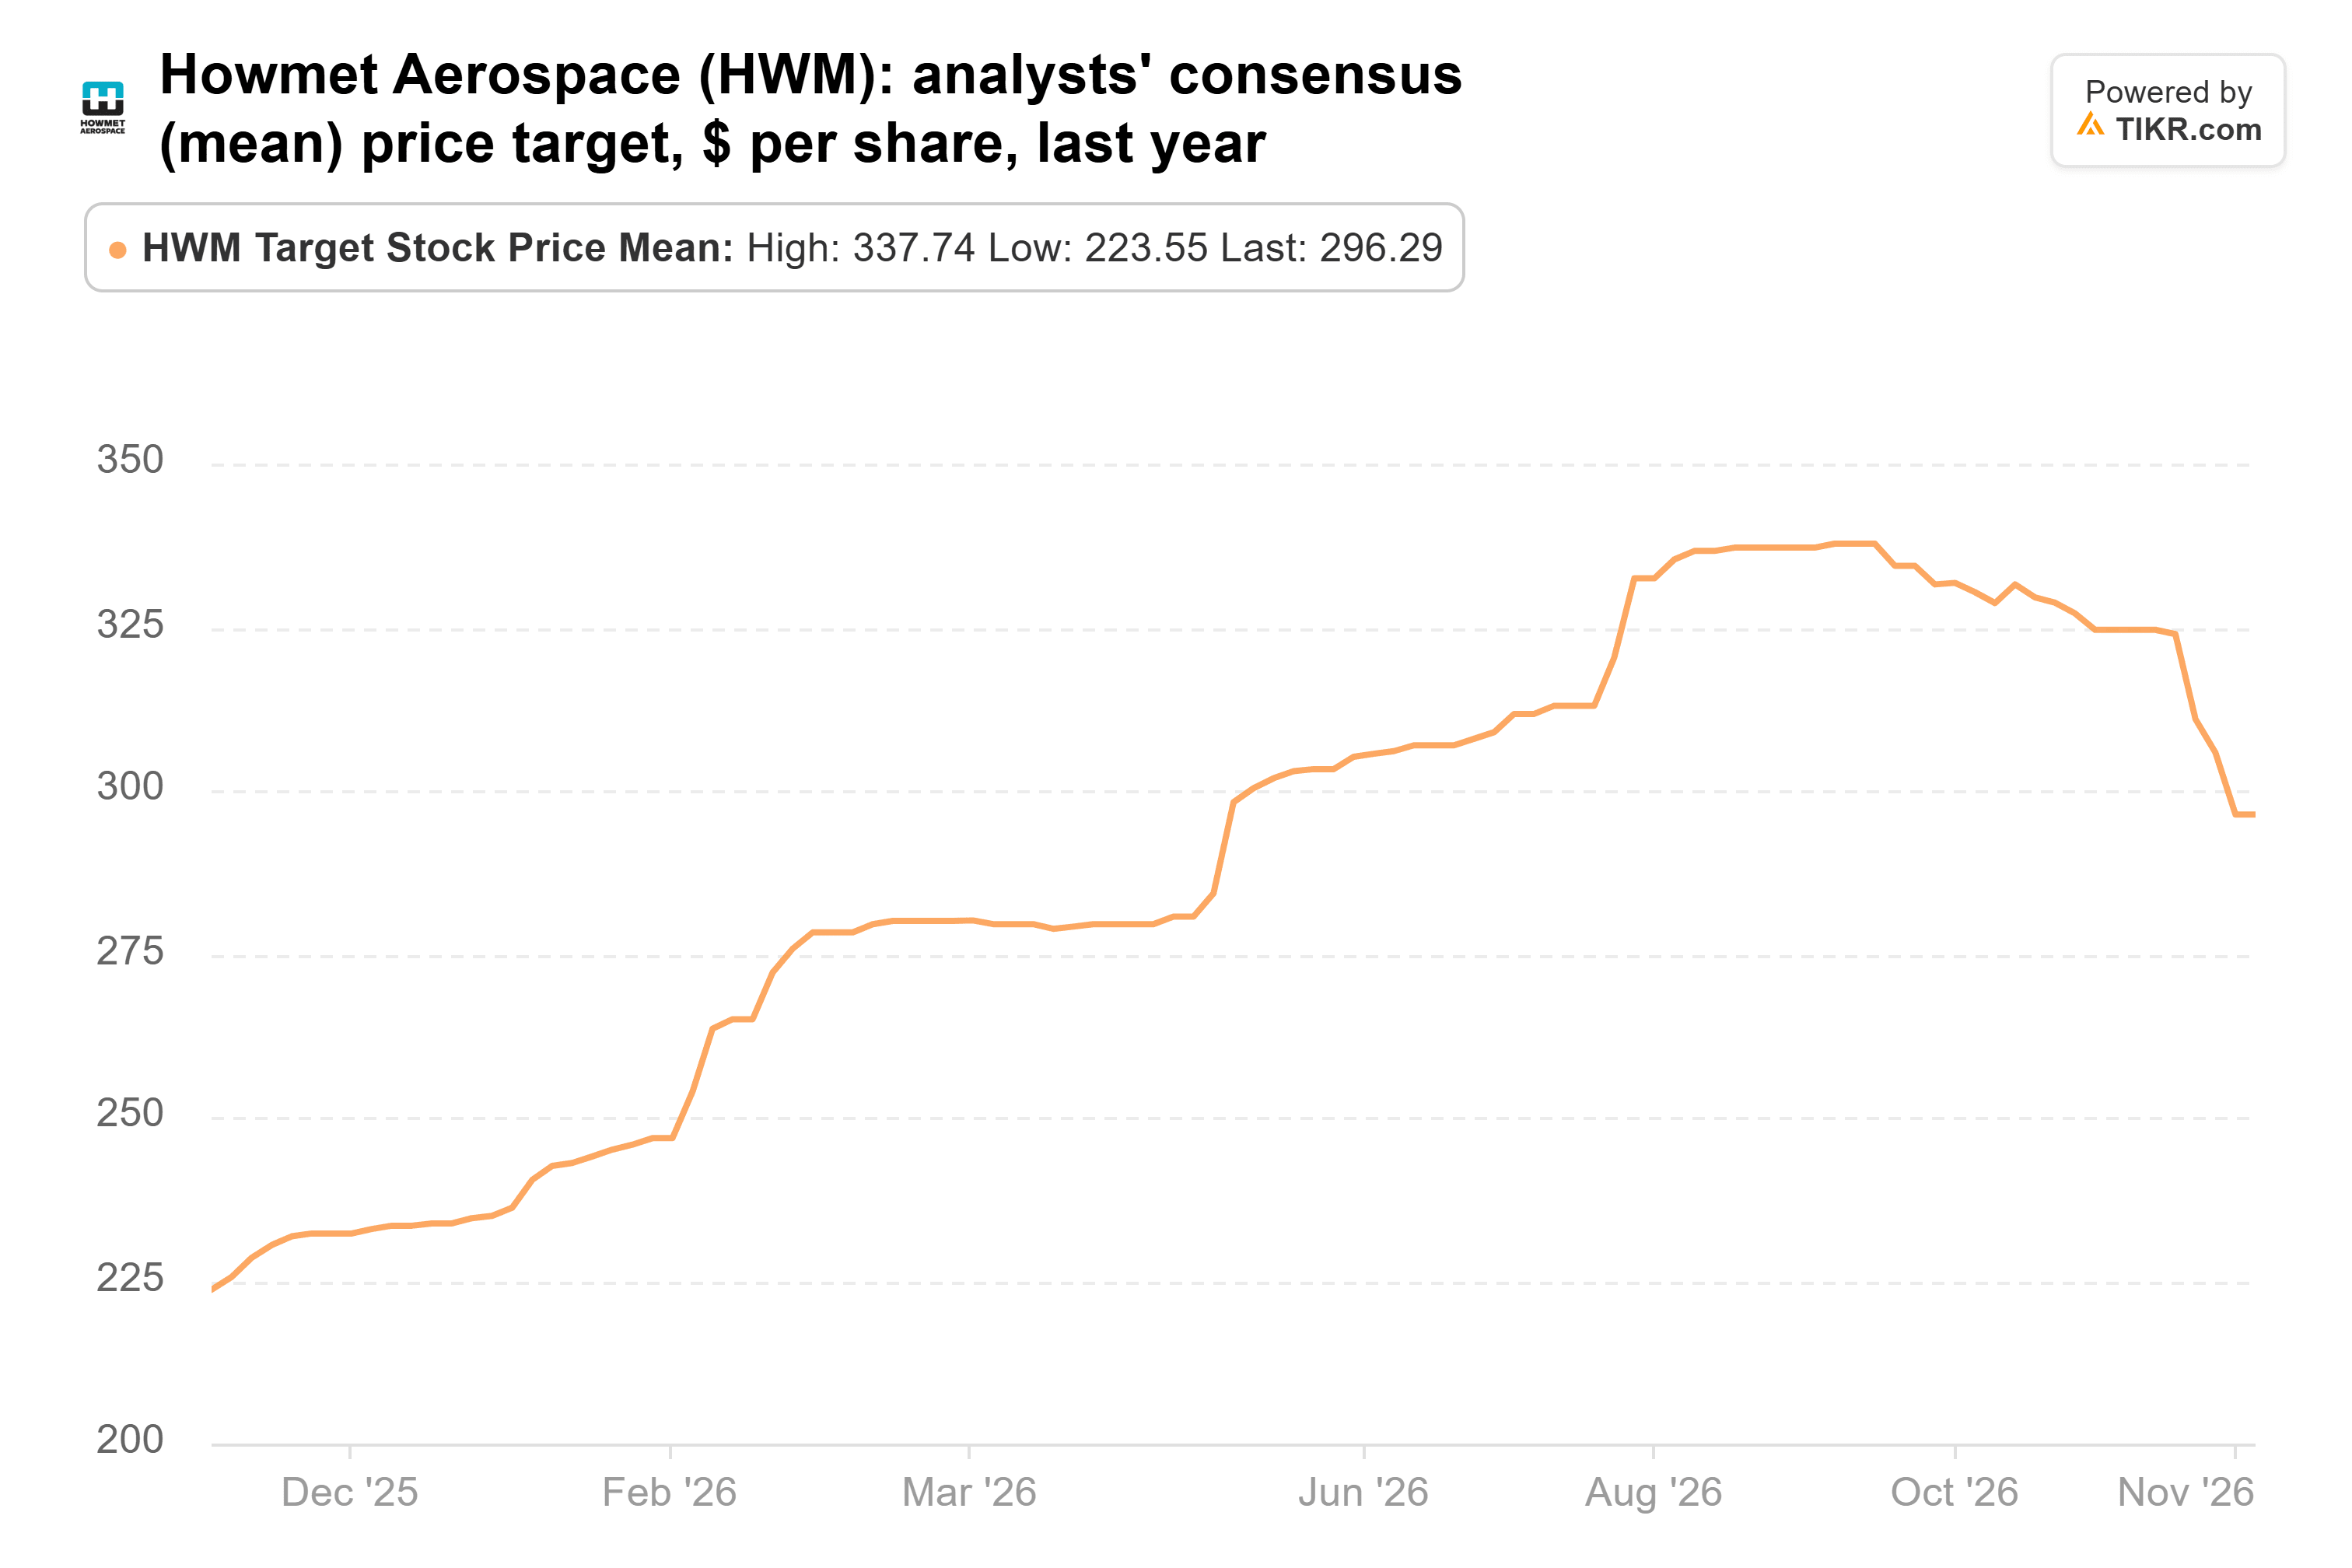
例えばBTIGは、11月3日に「買い」評価を維持したまま、目標株価を340ドルから280ドルに引き下げた。それでもなお、平均296ドルは現在株価の42%上にある。予想PER約33倍で取引されているHowmetは安くはないが、投資家は来年の成長率12%を見込む企業に対してその倍率を支払っている。
スターバックスは業績を先取りして上昇している
スターバックスの業績回復は本物だ。第4四半期では、調整後営業利益率が4.6ポイント上昇し14.0%となった。経営陣は2027会計年度の業績見通しを、調整後営業利益率13.5%~14.0%、EPS 3.15~3.25ドルとし、この範囲には53週目からの0.10ドル強が含まれている。しかし、米国での取引件数は前期の4.2%増からわずか2.4%増に減速しており、より多くの部分を客単価の上昇が担っている。
キャッシュフローもより逼迫している。2027会計年度の配当金、再開された自社株買い、資本支出は合計約58億ドルに達するが、2026会計年度の営業キャッシュフローは50億ドルだった。
アナリストは株価の上昇を追いかけるように平均目標株価を引き上げており、約1年前の約94ドルから111ドルまで上昇させている:
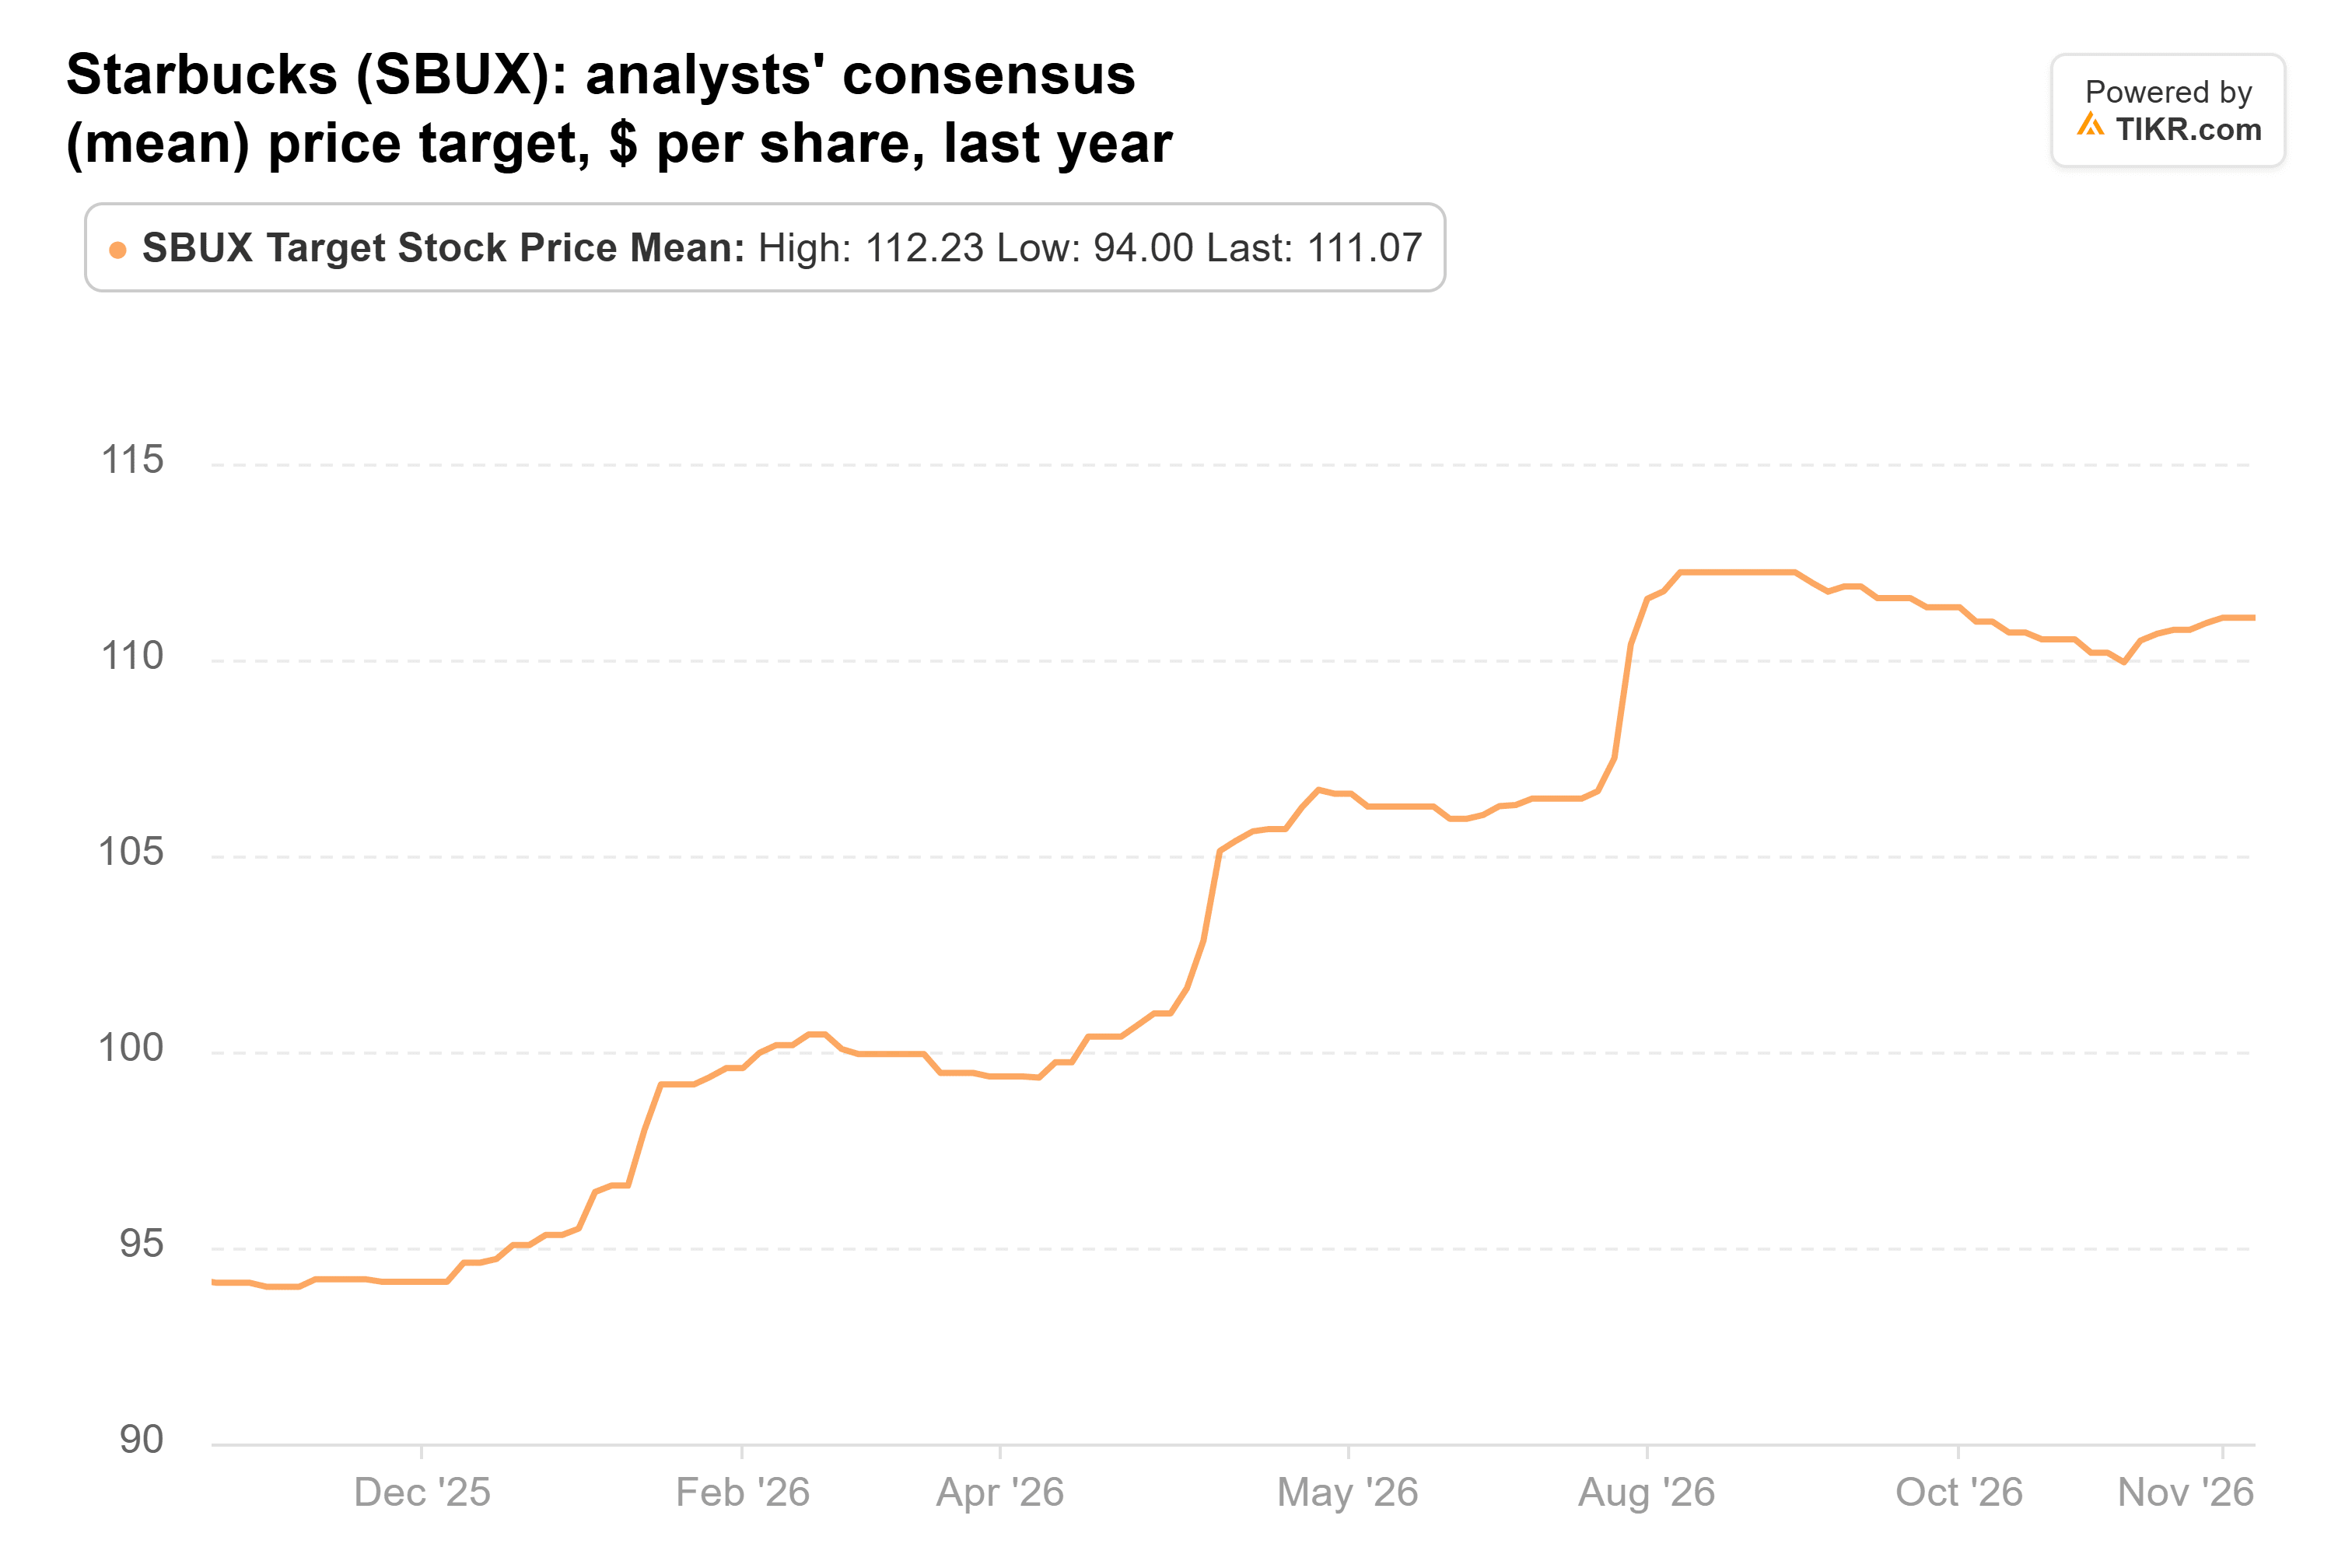
これにより上昇余地はわずか8%しか残っていない。スターバックスは予想PER約32倍で取引されており、2014年以降の平均である約29倍を上回っている。2028会計年度のコンセンサスEPS 3.73ドルにその平均倍率を乗じると約109ドルとなり、現在の株価より数ドル高い程度だ。つまり、ウォール街の目標株価はより高い倍率を必要としていないが、利益率計画が遅れた場合の余地はほとんどない。
Howmetこそが私が買い戻す銘柄
現時点では、Howmetの売却はより適切な判断だったように見える。ここからは、私は2つの銘柄を異なる基準で評価するだろう。
PER32倍で、スターバックスの株価はすでに利益率回復の多くを織り込んでいる。ウォール街自身の目標株価がわずか8%高いだけであることを考えると、Tremblantの撤退は合理的に見える。Howmetの方は手放すのが難しい:売上高は29%増、業績見通しは上方修正され、アナリストは依然として42%の上昇余地を見込んでいる。リスクは、来年の成長率が約半分に減速する一方で、株価が予想PER約33倍で取引されていることだ。
もし今日、これらのうち1つを買い戻さなければならないとしたら、それはHowmetだ。なぜなら、同社は予想を上回る決算を出し続けながら株価が下落しているからだ。
Howmetは2月に第4四半期決算を報告する予定で、売上高約27.5億ドルという業績見通しと比較される。スターバックスは1月下旬に決算を報告する予定で、上昇を支えるためには米国での取引件数が2.4%増よりも速い成長を示す必要がある。Tremblantの次回の13F報告書(2月中旬までに提出予定)は、同ファンドがどちらかに戻ったかどうかを示すだろう。
では、Howmet Aerospaceの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Howmet Aerospaceがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!