キーポイント
- 火曜日にUpstartの株価は52週安値を更新し、1か月で14%下落した。同社が2026年の業績見通しを下方修正したことと、米国債利回りの上昇がAffirmを含む消費者金融企業に打撃を与えたためだ。
- 見通しの下方修正はUpstart固有の問題だ。債務不履行の増加が同社が保有するローン価値を低下させている。一方で、Pagayaは2026年の利益予想を上方修正した。
- Upstartの第3四半期は貢献利益で過去最高を記録したが、アナリストは同決算発表以降、2027年の利益予想を約5分の1下方修正している。
- 株価は通常の予想株価収益率を大きく下回って取引されているため、ここでの売りは遅すぎるように見える。しかし、買いはUpstart Macro Indexが転換するのを待つことができる。
Upstart Holdings (UPST) は火曜日に8%下落し、52週安値を更新した。1か月間の下落率は14%に達する。10月のインフレ率が予想を上回る結果となり、米国債利回りが上昇し、消費者金融企業の株価を押し下げた。これは、Upstartが2026年の業績見通しを下方修正した1週間後の出来事だった。
金利はその一部を説明する。Affirm (AFRM) は自社の見通しを上方修正したにもかかわらず、この1か月でさらに大きく下落した。しかし、Pagaya Technologies (PGY) も10月下旬に2026年の利益予想を上方修正している。Upstartの見通し下方修正は同社固有の問題だ。
過去最高の四半期と縮小した2026年見通し
11月3日に発表されたUpstartの第3四半期決算は、過去最高を記録した。
- 融資実行額41億ドル(前年同期比44%増)
- 売上高3億7100万ドル(前年同期比34%増、予想を上回る)
- 貢献利益2億1800万ドル(過去最高、前年同期比48%増)
- 担保付き自動車ローンおよび住宅ローンの貢献マージンがプラスに転じ、計画より1四半期早い達成
そして、見通しの下方修正が続いた。Upstartは現在、2026年の売上高を約13億5000万ドル、調整後EBITDAを2億6000万ドルと見込んでいる。これは、以前に示していた14億ドルと2億9400万ドル、またアナリストが予想していた14億2000万ドルから下方修正されたものだ。共同創業者兼CEOのPaul Gu氏は決算発表で、「マクロ環境が短期的な見通しに圧力をかけている」と述べた。BofAはすでに前日に目標株価を37ドルから30ドルに引き下げており、11月4日までに少なくとも8社が同様に目標株価を引き下げた。
TIKRはUpstartをカバーする16人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Upstartの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Upstartのアナリスト評価を見る
債務不履行がUpstartの保有ローンに打撃
同社独自の経済指標であるUpstart Macro Index(UMI)は、最新の数値で1.53を記録し、2025年末の1.39から上昇した。これはUpstartに二重の打撃を与える。融資実行数が減少し、保有するローンおよび損失分担持分の価値が低下する。決算説明会でGu氏は、2つ目の打撃について「実際には、新規融資実行の減少による影響よりも大きい」と述べた。また、Upstartのこれらの損失分担契約における最大エクスポージャー(同社がリモートと呼ぶ最悪のシナリオ)は、9月30日時点で15億ドルに達し、8億8740万ドルの株主資本に対して大きなリスクとなっている。
しかし、借り手はこれらのローンを依然として求めている。Pagayaの第3四半期ネットワーク取引高は28.7%増の過去最高36億1000万ドルを記録した。また、Affirmは11月5日に2027会計年度の見通しを総商品取扱高652億5000万ドル超に上方修正したが、株価は1か月で16%下落した。火曜日には10年物米国債利回りが約12ベーシスポイント上昇して4.98%となり、このセクター全体がそれに伴って下落した。
割安だが、予想は依然として下方修正中
アナリストはすでに下方修正を開始している。決算発表前のコンセンサスは、2026年の調整後1株当たり利益(EPS)が2.29ドル、2027年が3.58ドルだった。現在はそれぞれ1.87ドルと2.91ドルとなっている。
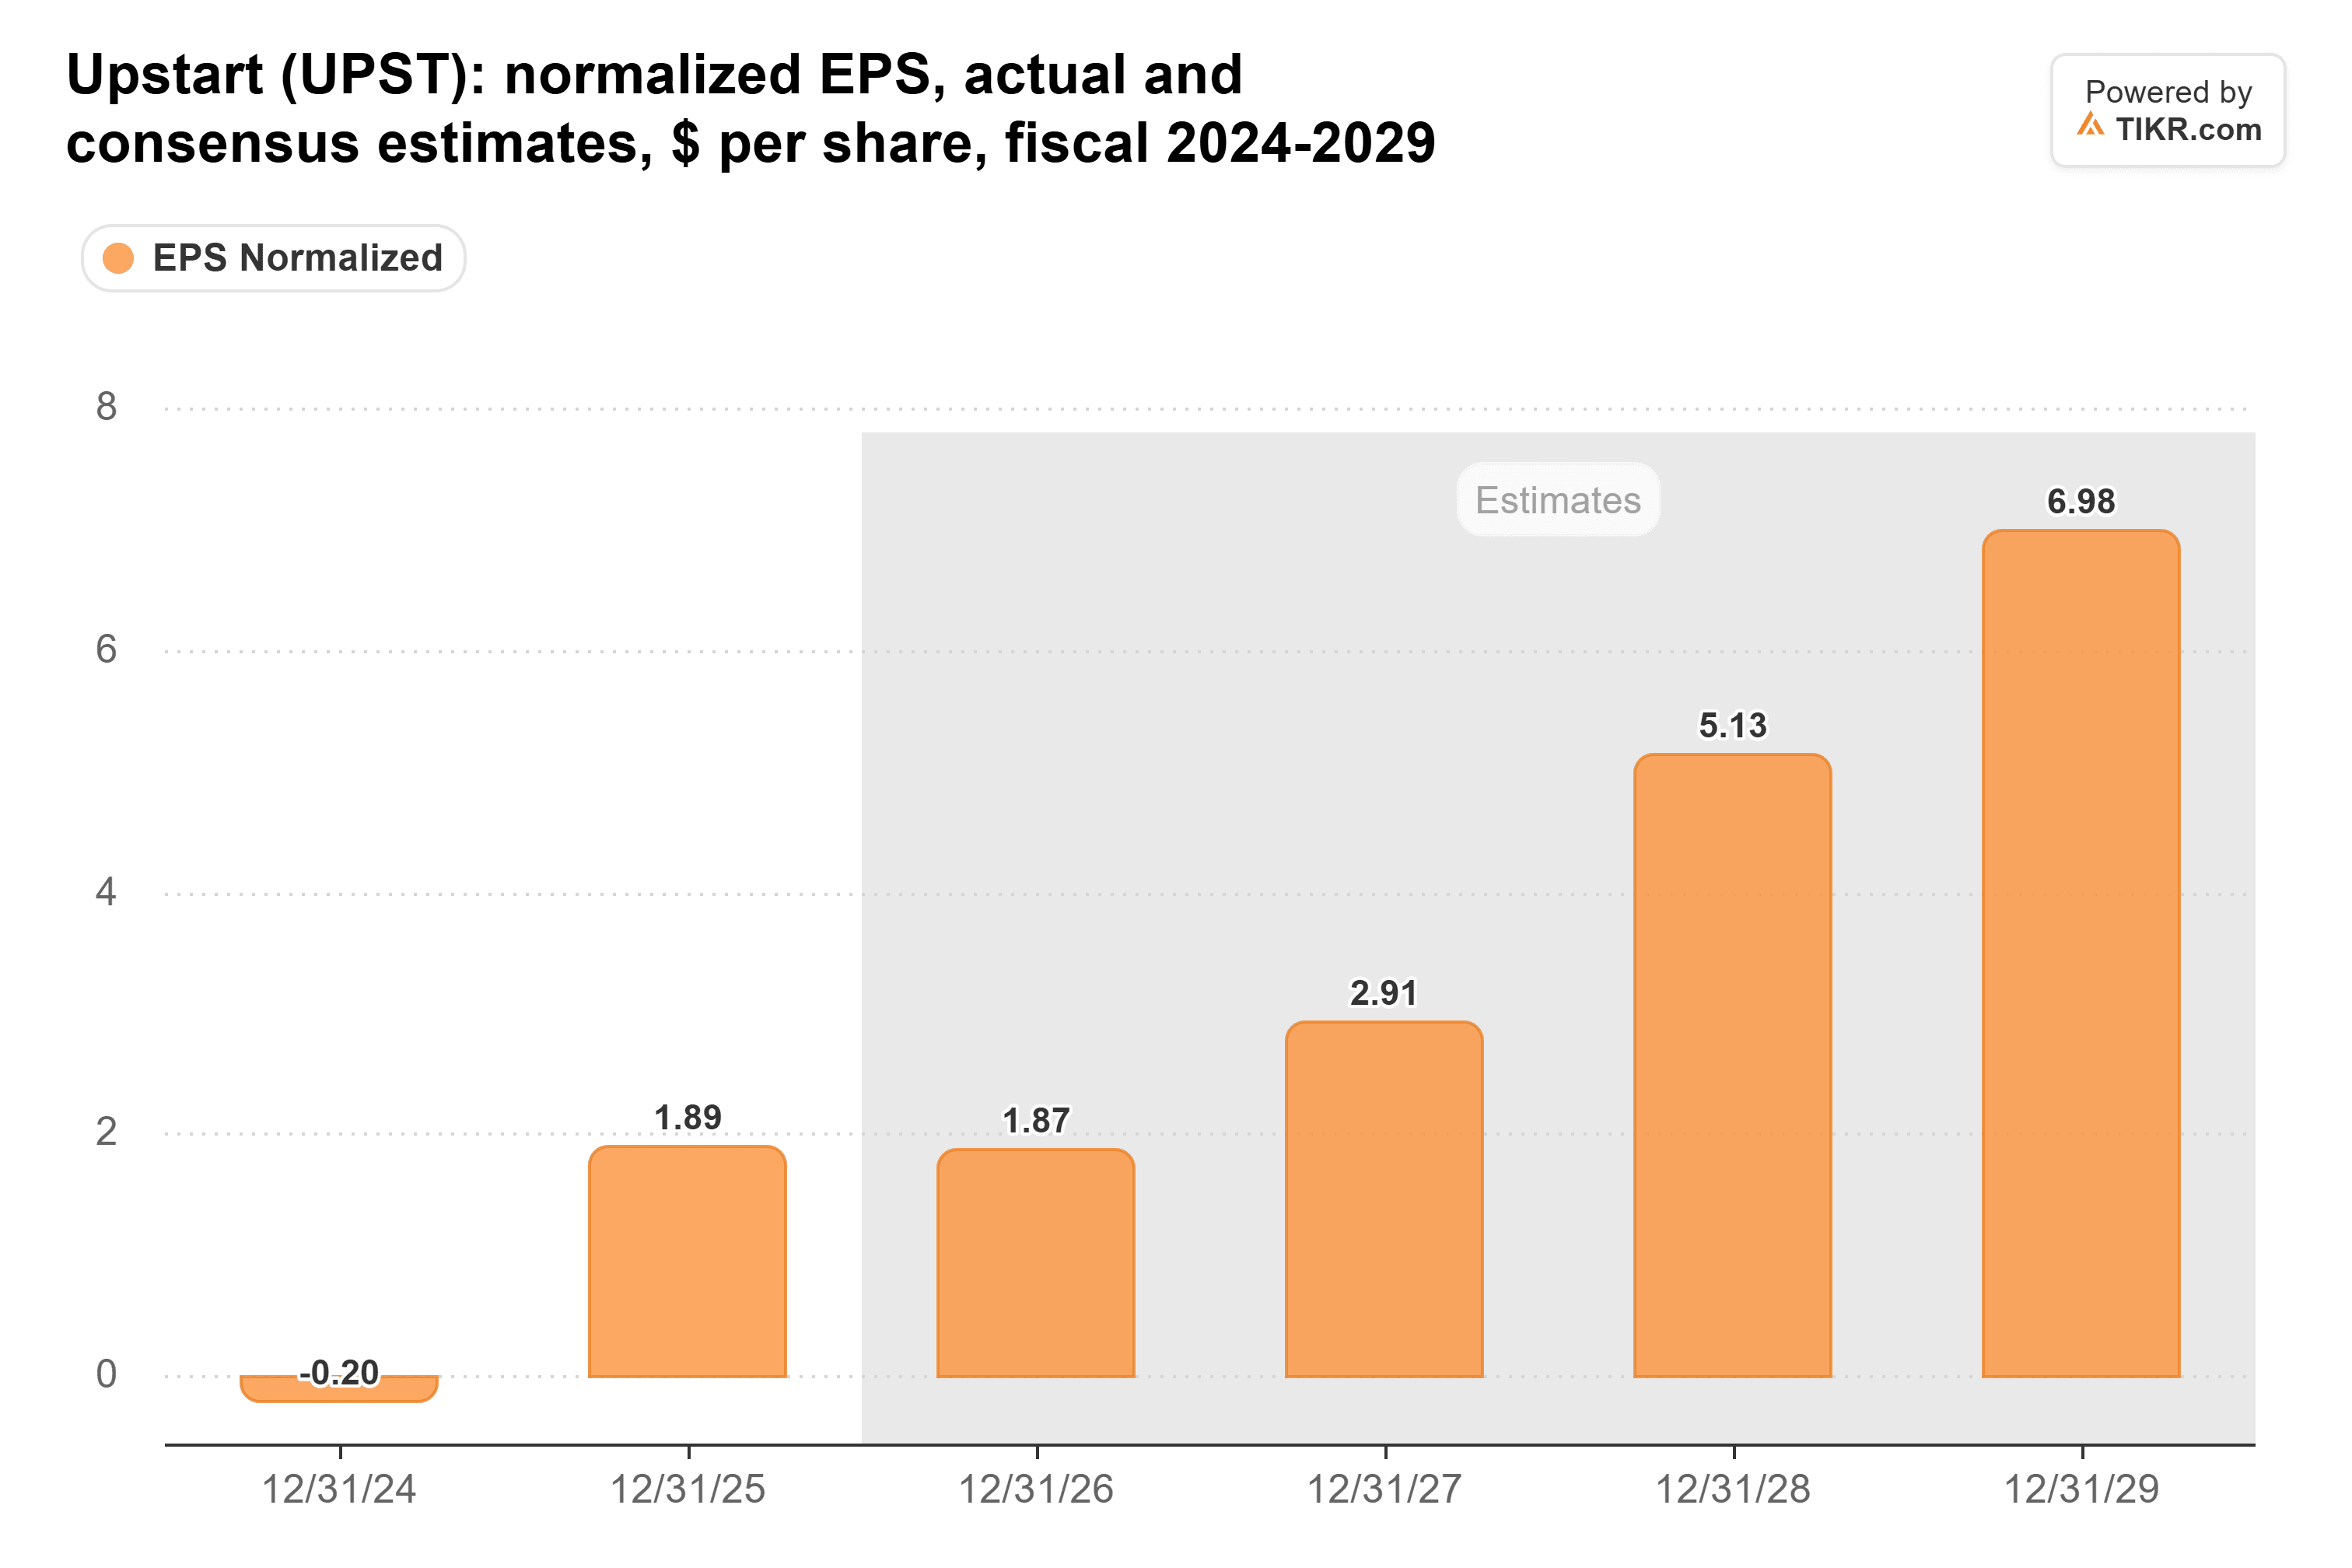
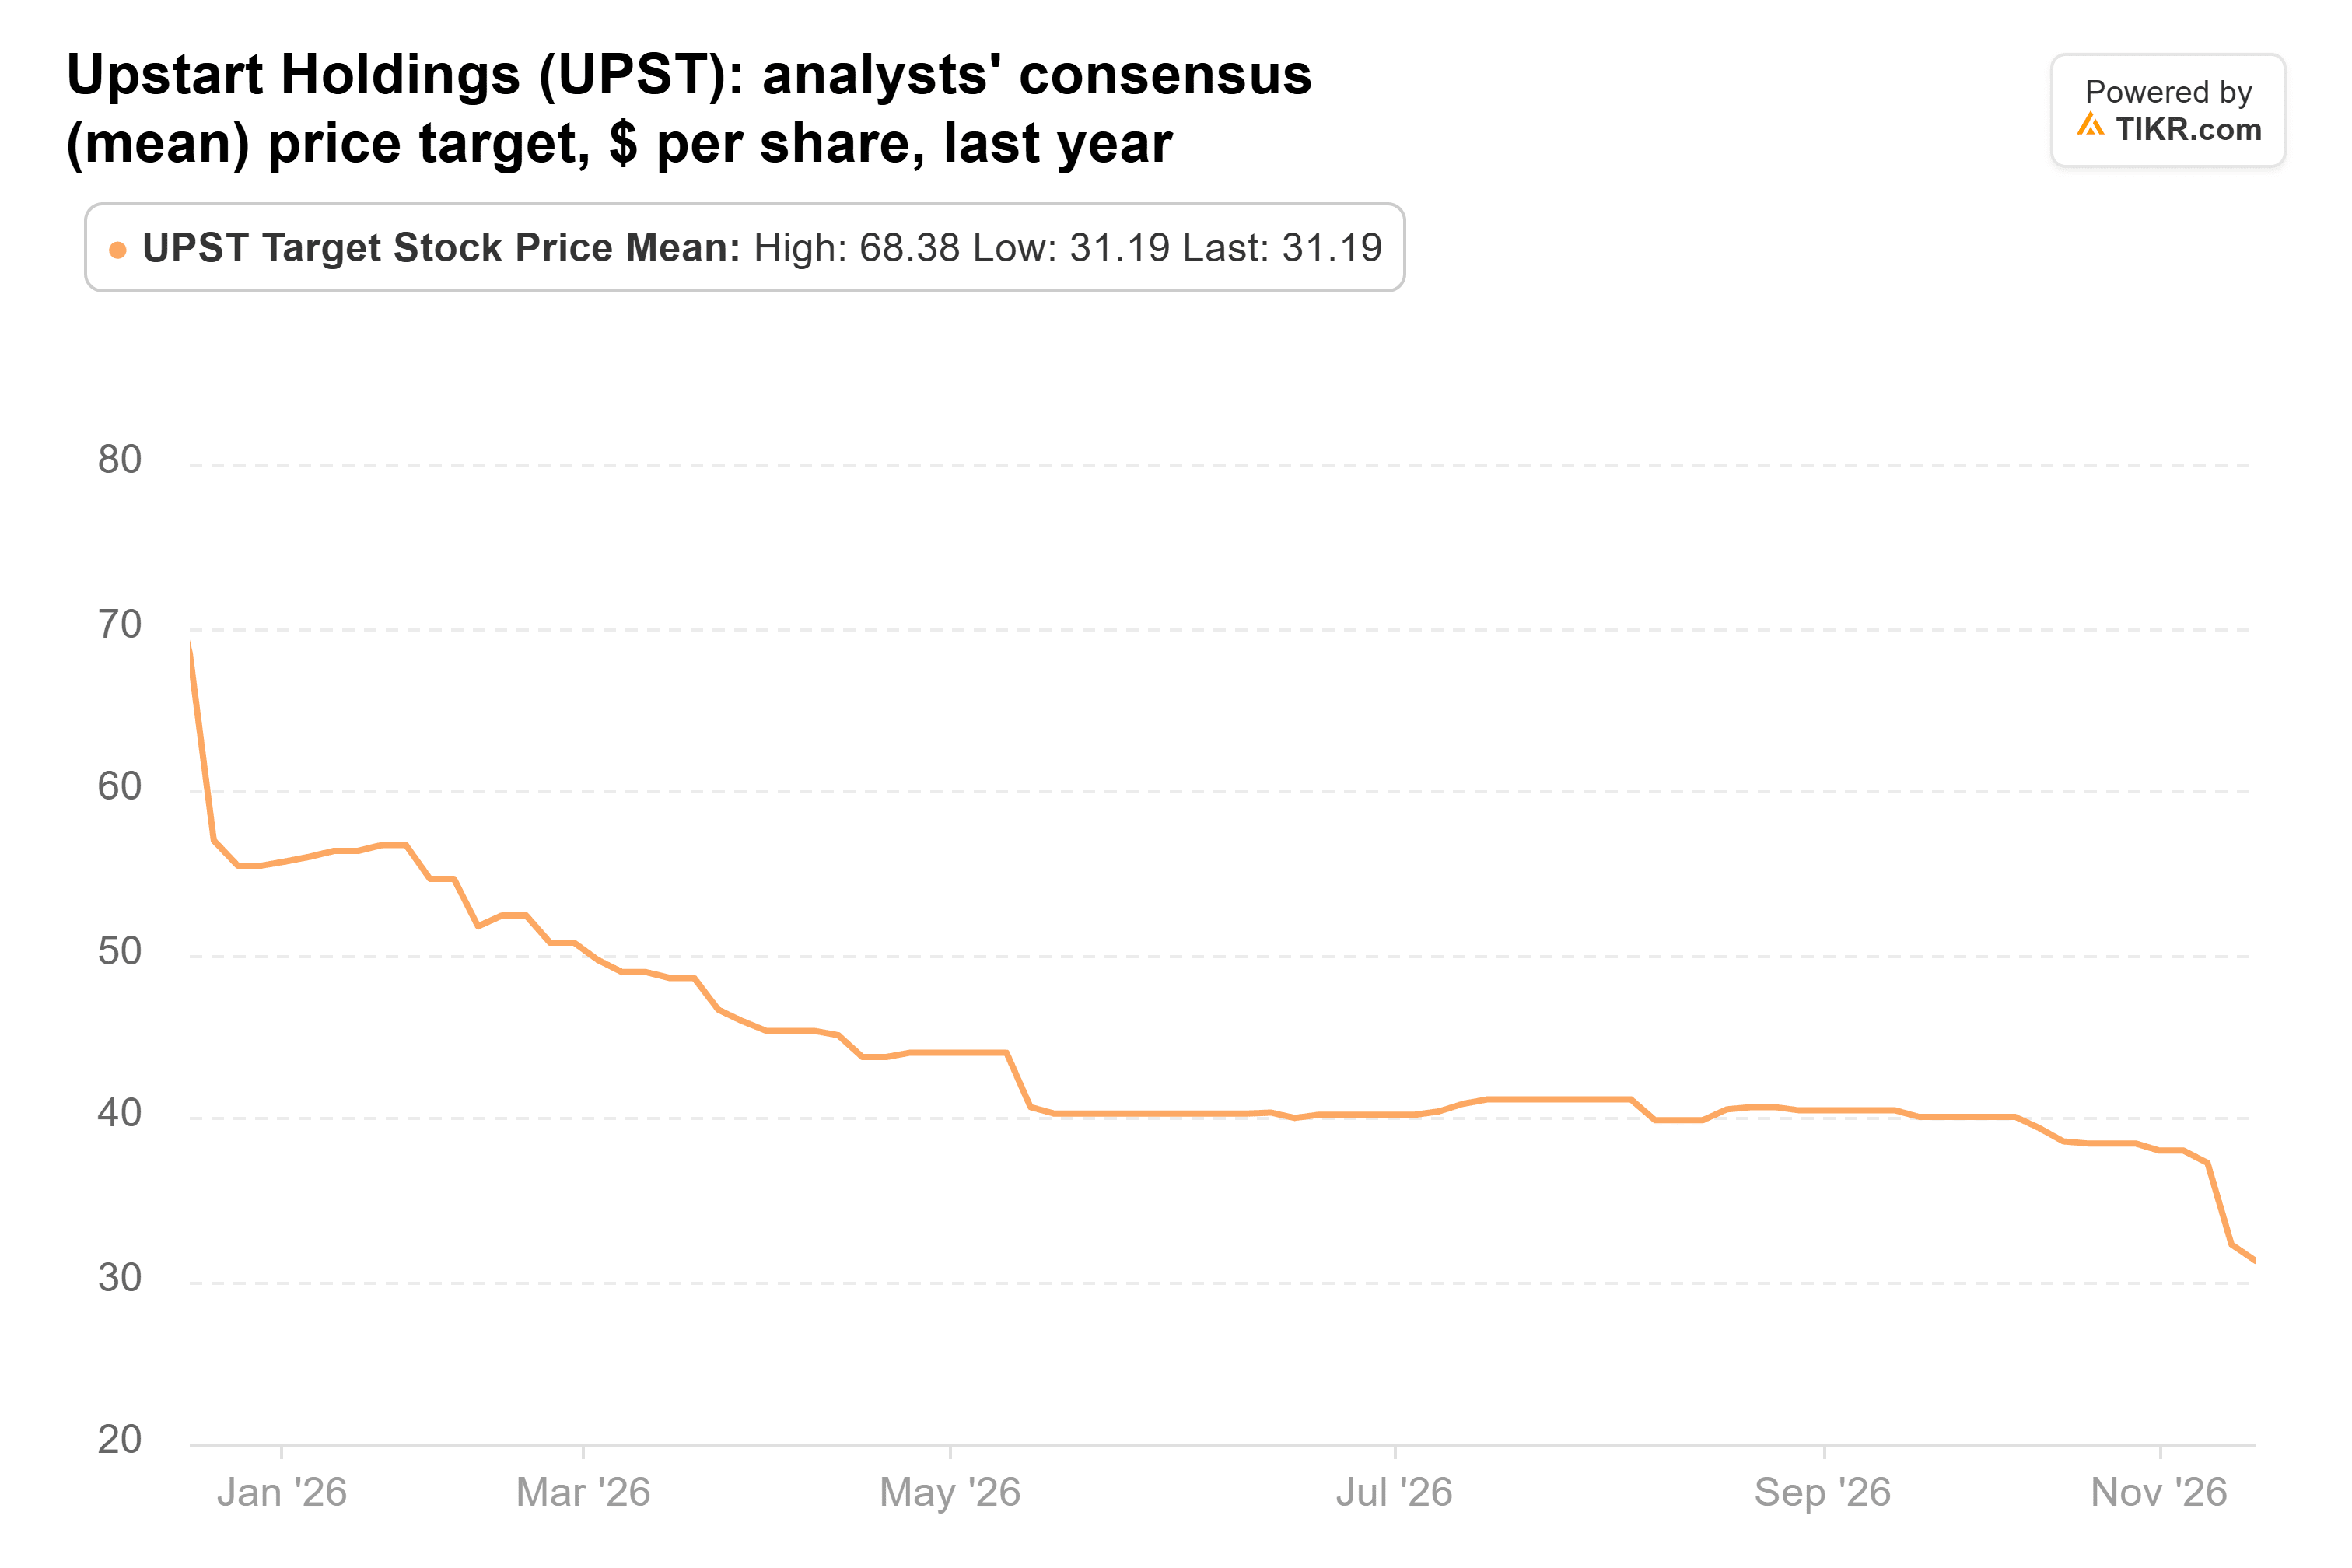
これにより、2027年の予想はBofAが決算発表後に示した2.79ドルに近づき、2027年のGAAPベースの予想はさらに低い1.88ドルとなっている。ウォール街の平均目標株価も下落し、1年前の68ドルから31ドルに低下した。
火曜日の下落前、Upstartの株価は予想調整後利益の8.2倍で取引されており、過去1年間の平均14倍を大きく下回っていた。
火曜日に開催されたCitiのFinTechカンファレンスで講演したGu氏は、2027年に損益計算書全体で過去最高の業績を達成し、成長が同社自身の資本への依存度を低減させると指摘した。Upstart Bankはその点で役立つだろう。Upstartは残りの認可を取得次第、2027年初頭に銀行を開業することを目指している。
私の見解では、アナリストがすでに下方修正した利益の8倍以下で売るのは遅すぎるように思える。しかし、UMIが上昇を続けている間は買いを控えたい。なぜなら、UMIの上昇はUpstartが保有するローン価値を低下させ、それに伴って利益予想も引き下げられるからだ。Upstartは12月初旬に11月の融資実績と新たなUMIを公表し、第4四半期決算(2027年の初見通しを含む)は2月頃に発表される予定だ。UMIが1.4付近に戻るのが待つべきシグナルだろう。
では、Upstartの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Upstartの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!