主なポイント
- TSMCの10月の売上高は前年同期比59.7%増の5,868.9億台湾ドルと過去最高を記録し、第4四半期の業績見通しの約3分の1を1か月で達成した。
- TSMCの取締役会は、AIコンピュートの最大の購入者の2社であるAnthropicとOpenAIへの出資として最大10億ドルを承認した。
- 第3四半期の粗利益率は66.4%に低下。初期の2nm生産と海外ファブの影響が重荷となっており、魏CEOは2027年について「慎重な姿勢」を示している。
- Nvidiaは11月17日に暫定CEOの下で決算を発表し、TSMCの11月売上高は12月初旬に続報される。
台湾積体電路製造(2330)は、記録上最大の月間売上高を発表したばかりだ。10月の売上高は前年同期比59.7%増の5,868.9億台湾ドルとなり、9月からも14.7%増加した。
その後、AIチップ関連株は打撃を受けた。TSMCの最も著名な顧客であるNvidia(NVDA)は、木曜日にCEOのJensen Huangが辞任したと発表し、同社株は4.3%下落して取引を終えた。TSMCのもう一つの主要顧客であるアドバンスト・マイクロ・デバイセズ(AMD)は約3%上昇した。
TSMCはすでに自らの意思を示していた。火曜日、同社の取締役会は、AIコンピュートの最大の購入者の2社であるAnthropicとOpenAIへの出資として最大10億ドルを承認した。
つまり、同ファウンドリの売上高とその資金の使い道は同じ方向を指し示している。
手にした記録的な月
10月の売上高はすでに四半期の大きな部分を占めている。TSMCは10月中旬に第4四半期の売上高を523億ドルから543億ドルと見通しており、10月単月でその約3分の1に相当する。
第3四半期がその見通しの基盤となった:
- 売上高は467.2億ドルに達し、41.2%増加して見通しの上限を上回った。
- 純利益は68.7%増の7,630.6億台湾ドルとなり、LSEG SmartEstimateの7,463億台湾ドルを上回った。
- 1月から10月までの売上高(台湾ドルベース)は43.3%増加した。
四半期ごとの売上高の伸びがどれだけ急になっているかは以下の通りだ:
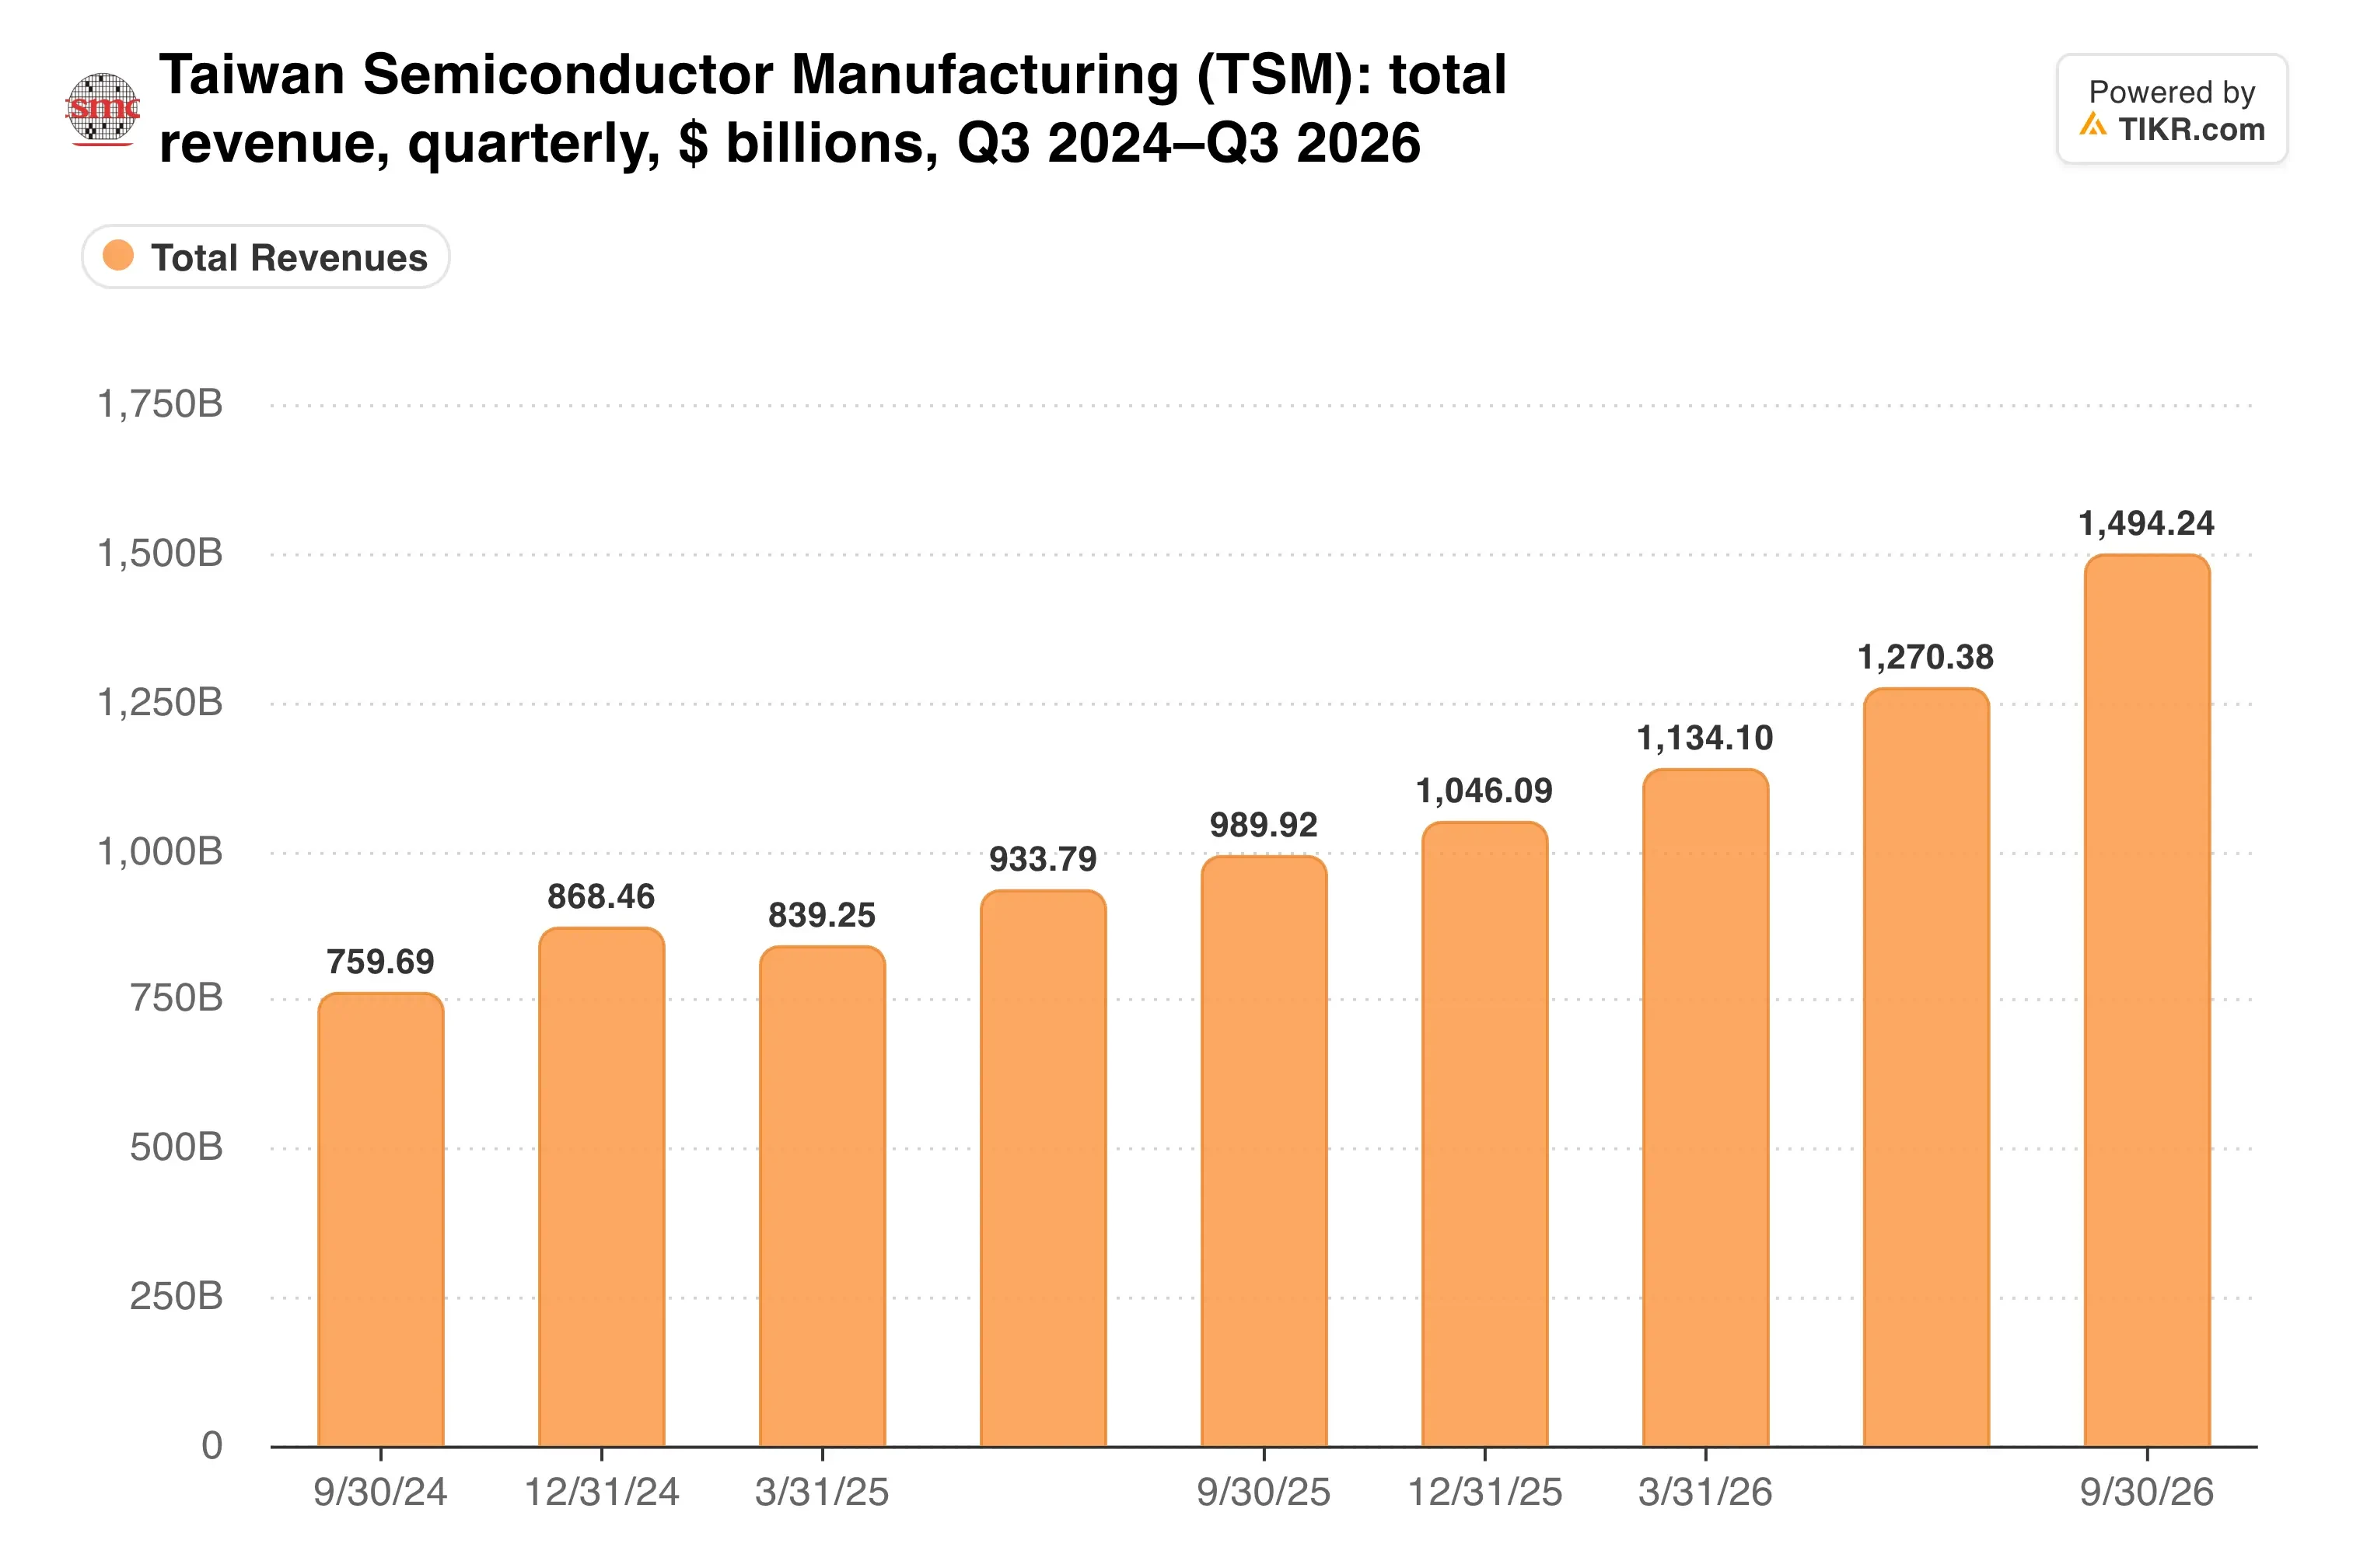
業績見通しの中間値は、前年同期比約58%の成長を意味し、第3四半期のペースよりも速い。
魏CEOはその理由について率直だった。「実際の需要は、今日の我々の供給能力をはるかに上回っている」と、C.C. Wei CEOは10月15日の決算説明会で述べた。
最大の購入企業への出資
TSMCは、AnthropicのIPO価格で最大5億ドル分の同社株を、またOpenAIの優先株を最大5億ドル分購入する予定だ。Anthropicは今週、1株70ドルから78ドルで新規株式公開を価格決定し、最大1.4兆ドルの評価額を目指している。
同社はまた、Nvidia、AMD、Microsoft、Alphabet傘下のGoogleを含む支援者から260億ドルを非公開で調達している。
なぜファウンドリが、自社の顧客の顧客の株式を欲しがるのか? 可視性が明らかな答えだ。AnthropicとOpenAIは、どれだけのアクセラレーターが発注されるかを決定し、それらの発注は最終的にTSMCのウェーハとなる。
とはいえ、この金額はTSMC自身の支出計画と比べれば微々たるものだ…
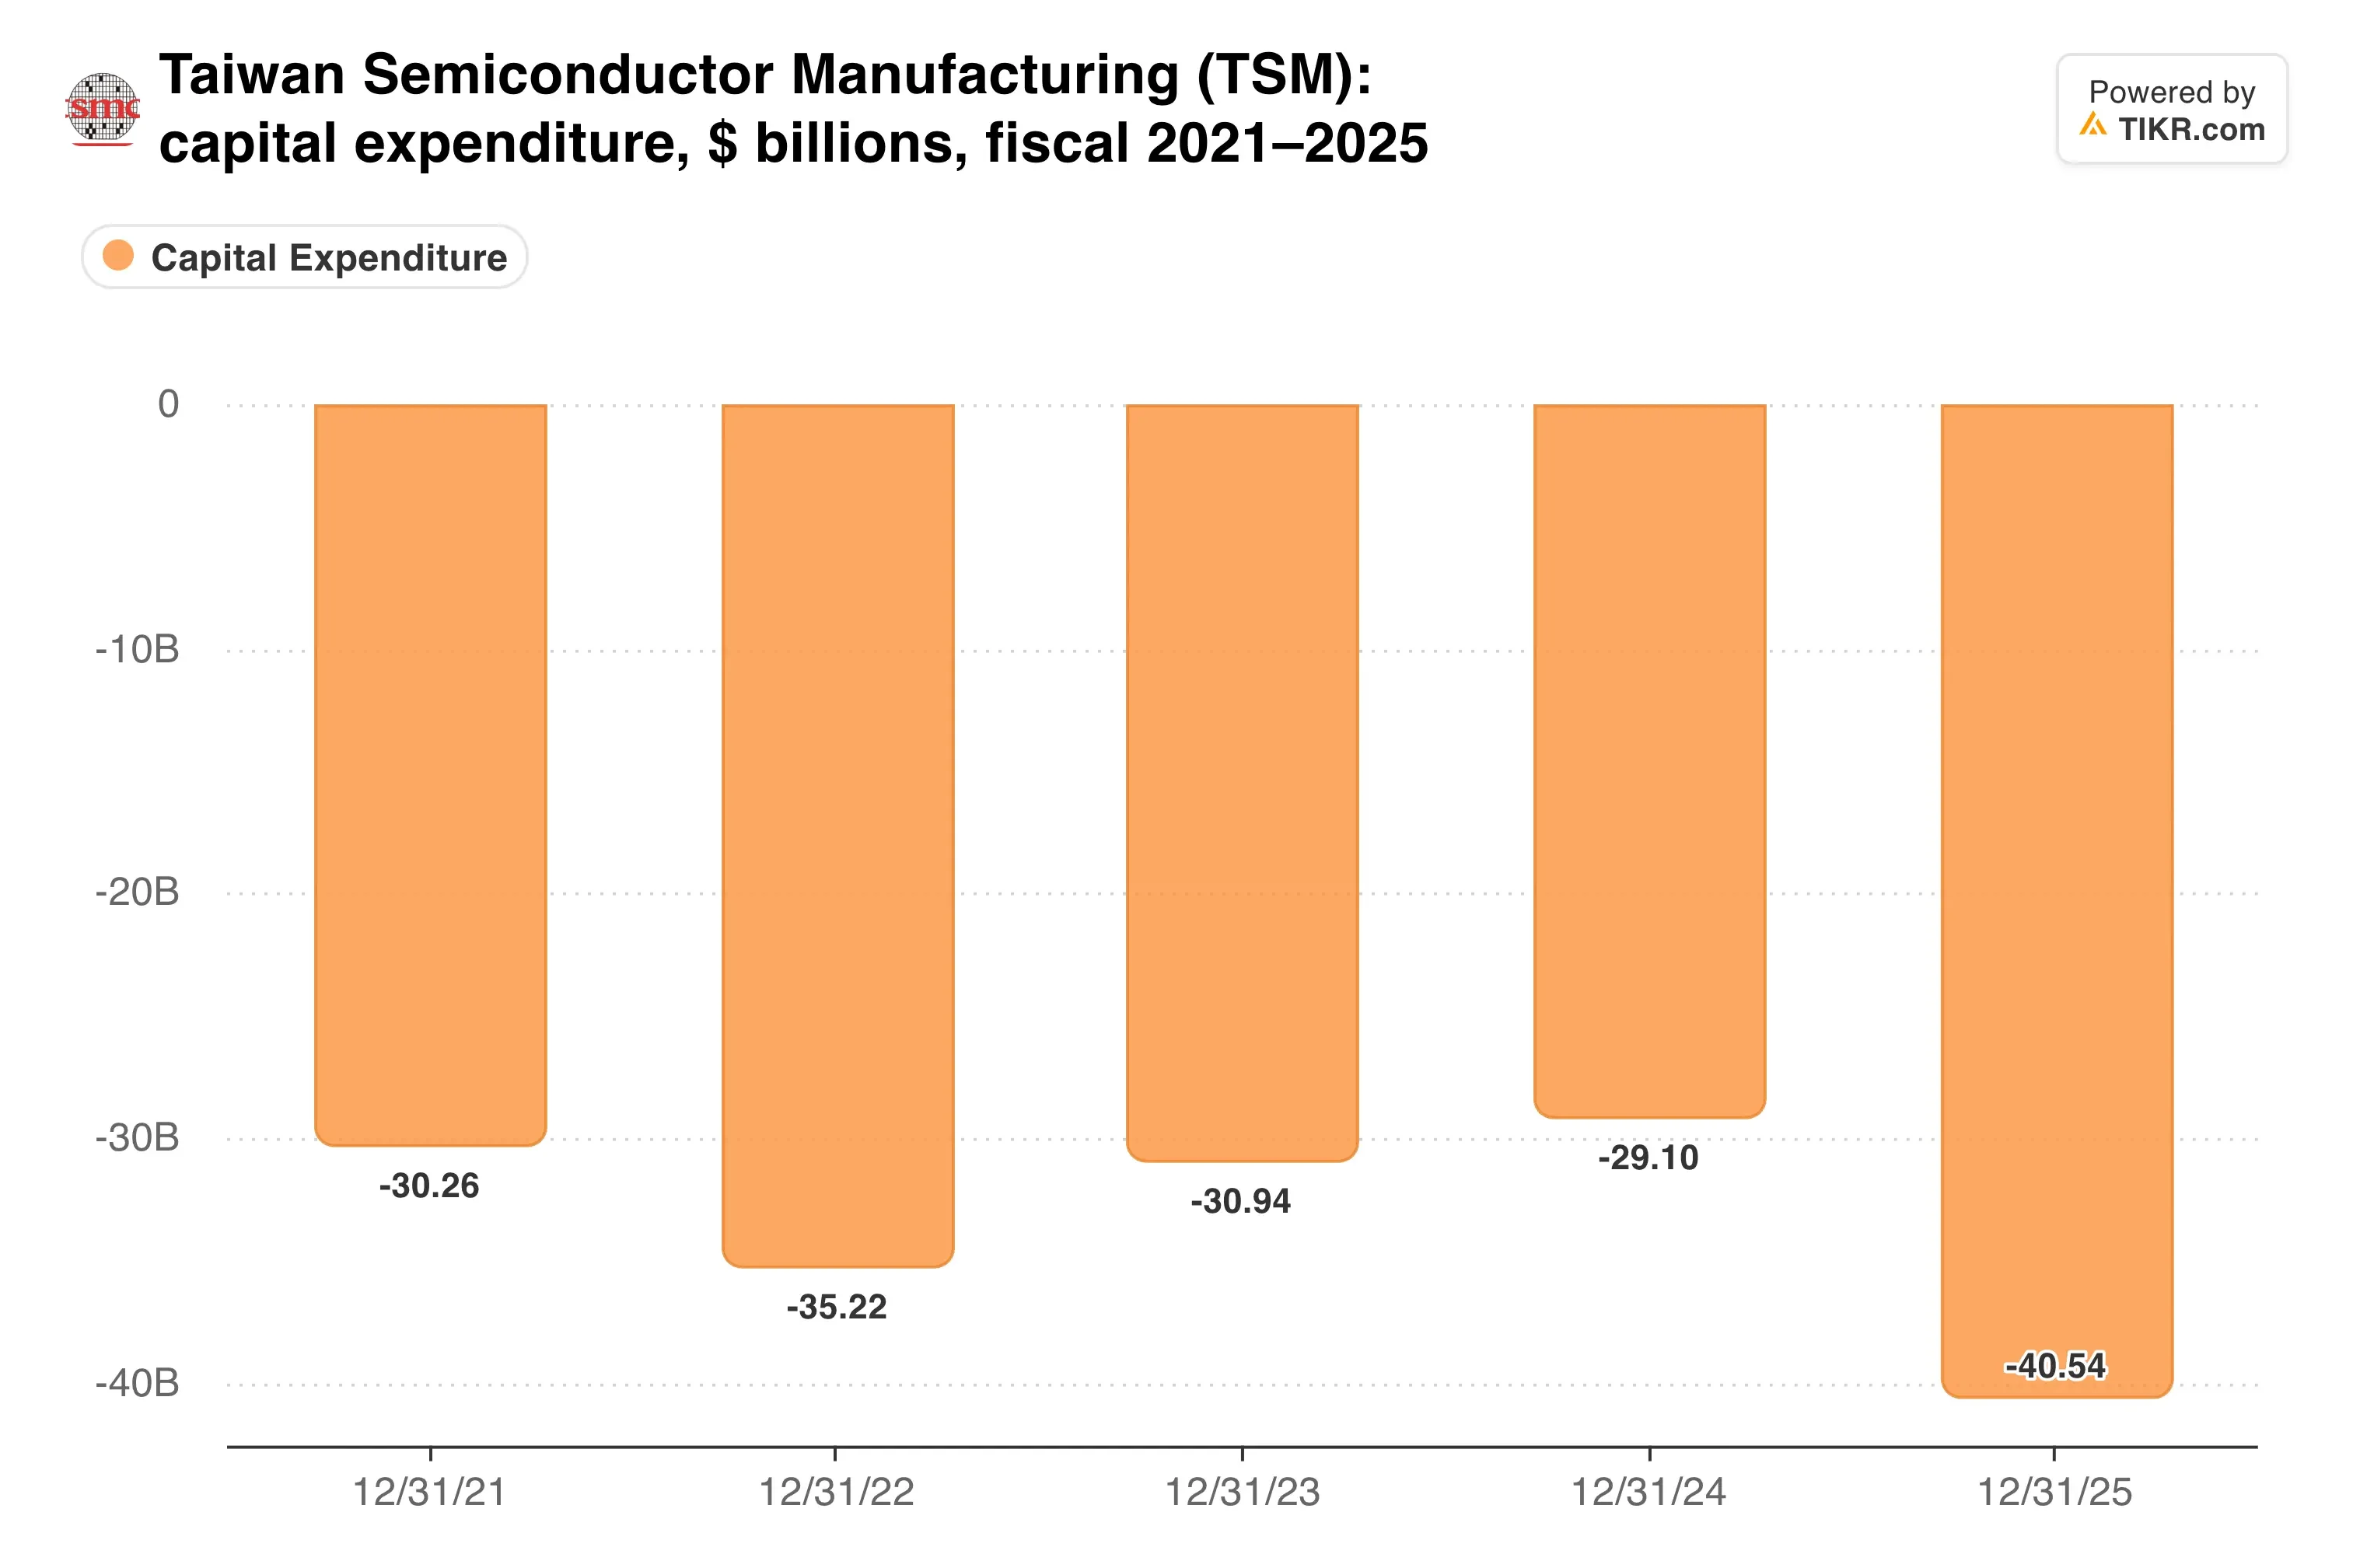
同社は2026年の設備投資予算を600億ドルから640億ドルのまま据え置いた。この支出は、AI研究所が資金調達を続ける場合にのみ報われるため、AnthropicのIPOは5億ドルをはるかに超えてTSMCにとって重要だ。
高性能コンピューティングはすでに第3四半期の売上高の68%を占めており、これはTSMCの成長をその資金調達に強く結びつけている。
TIKRはTSMCについて21人のアナリストを追跡している。「買い」と言っているのは何人か?
TSMCの買い、保有、売りの評価の完全な内訳と、ウォールストリートの売上高・利益予想をすべて一か所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。TSMCのアナリスト評価を見る
2nmコストを負うマージン
成長には代償が伴った。第3四半期の粗利益率は前期比1.3ポイント低下して66.4%となった。主な理由は、初期の2nm生産がマージンを圧迫しているためだ。海外ファブもさらなる重荷となっている。
2nmプロセスは第3四半期にウェーハ売上高の8%を占め、前期の3%から上昇した。規模が拡大するにつれてマージンは維持できるか?
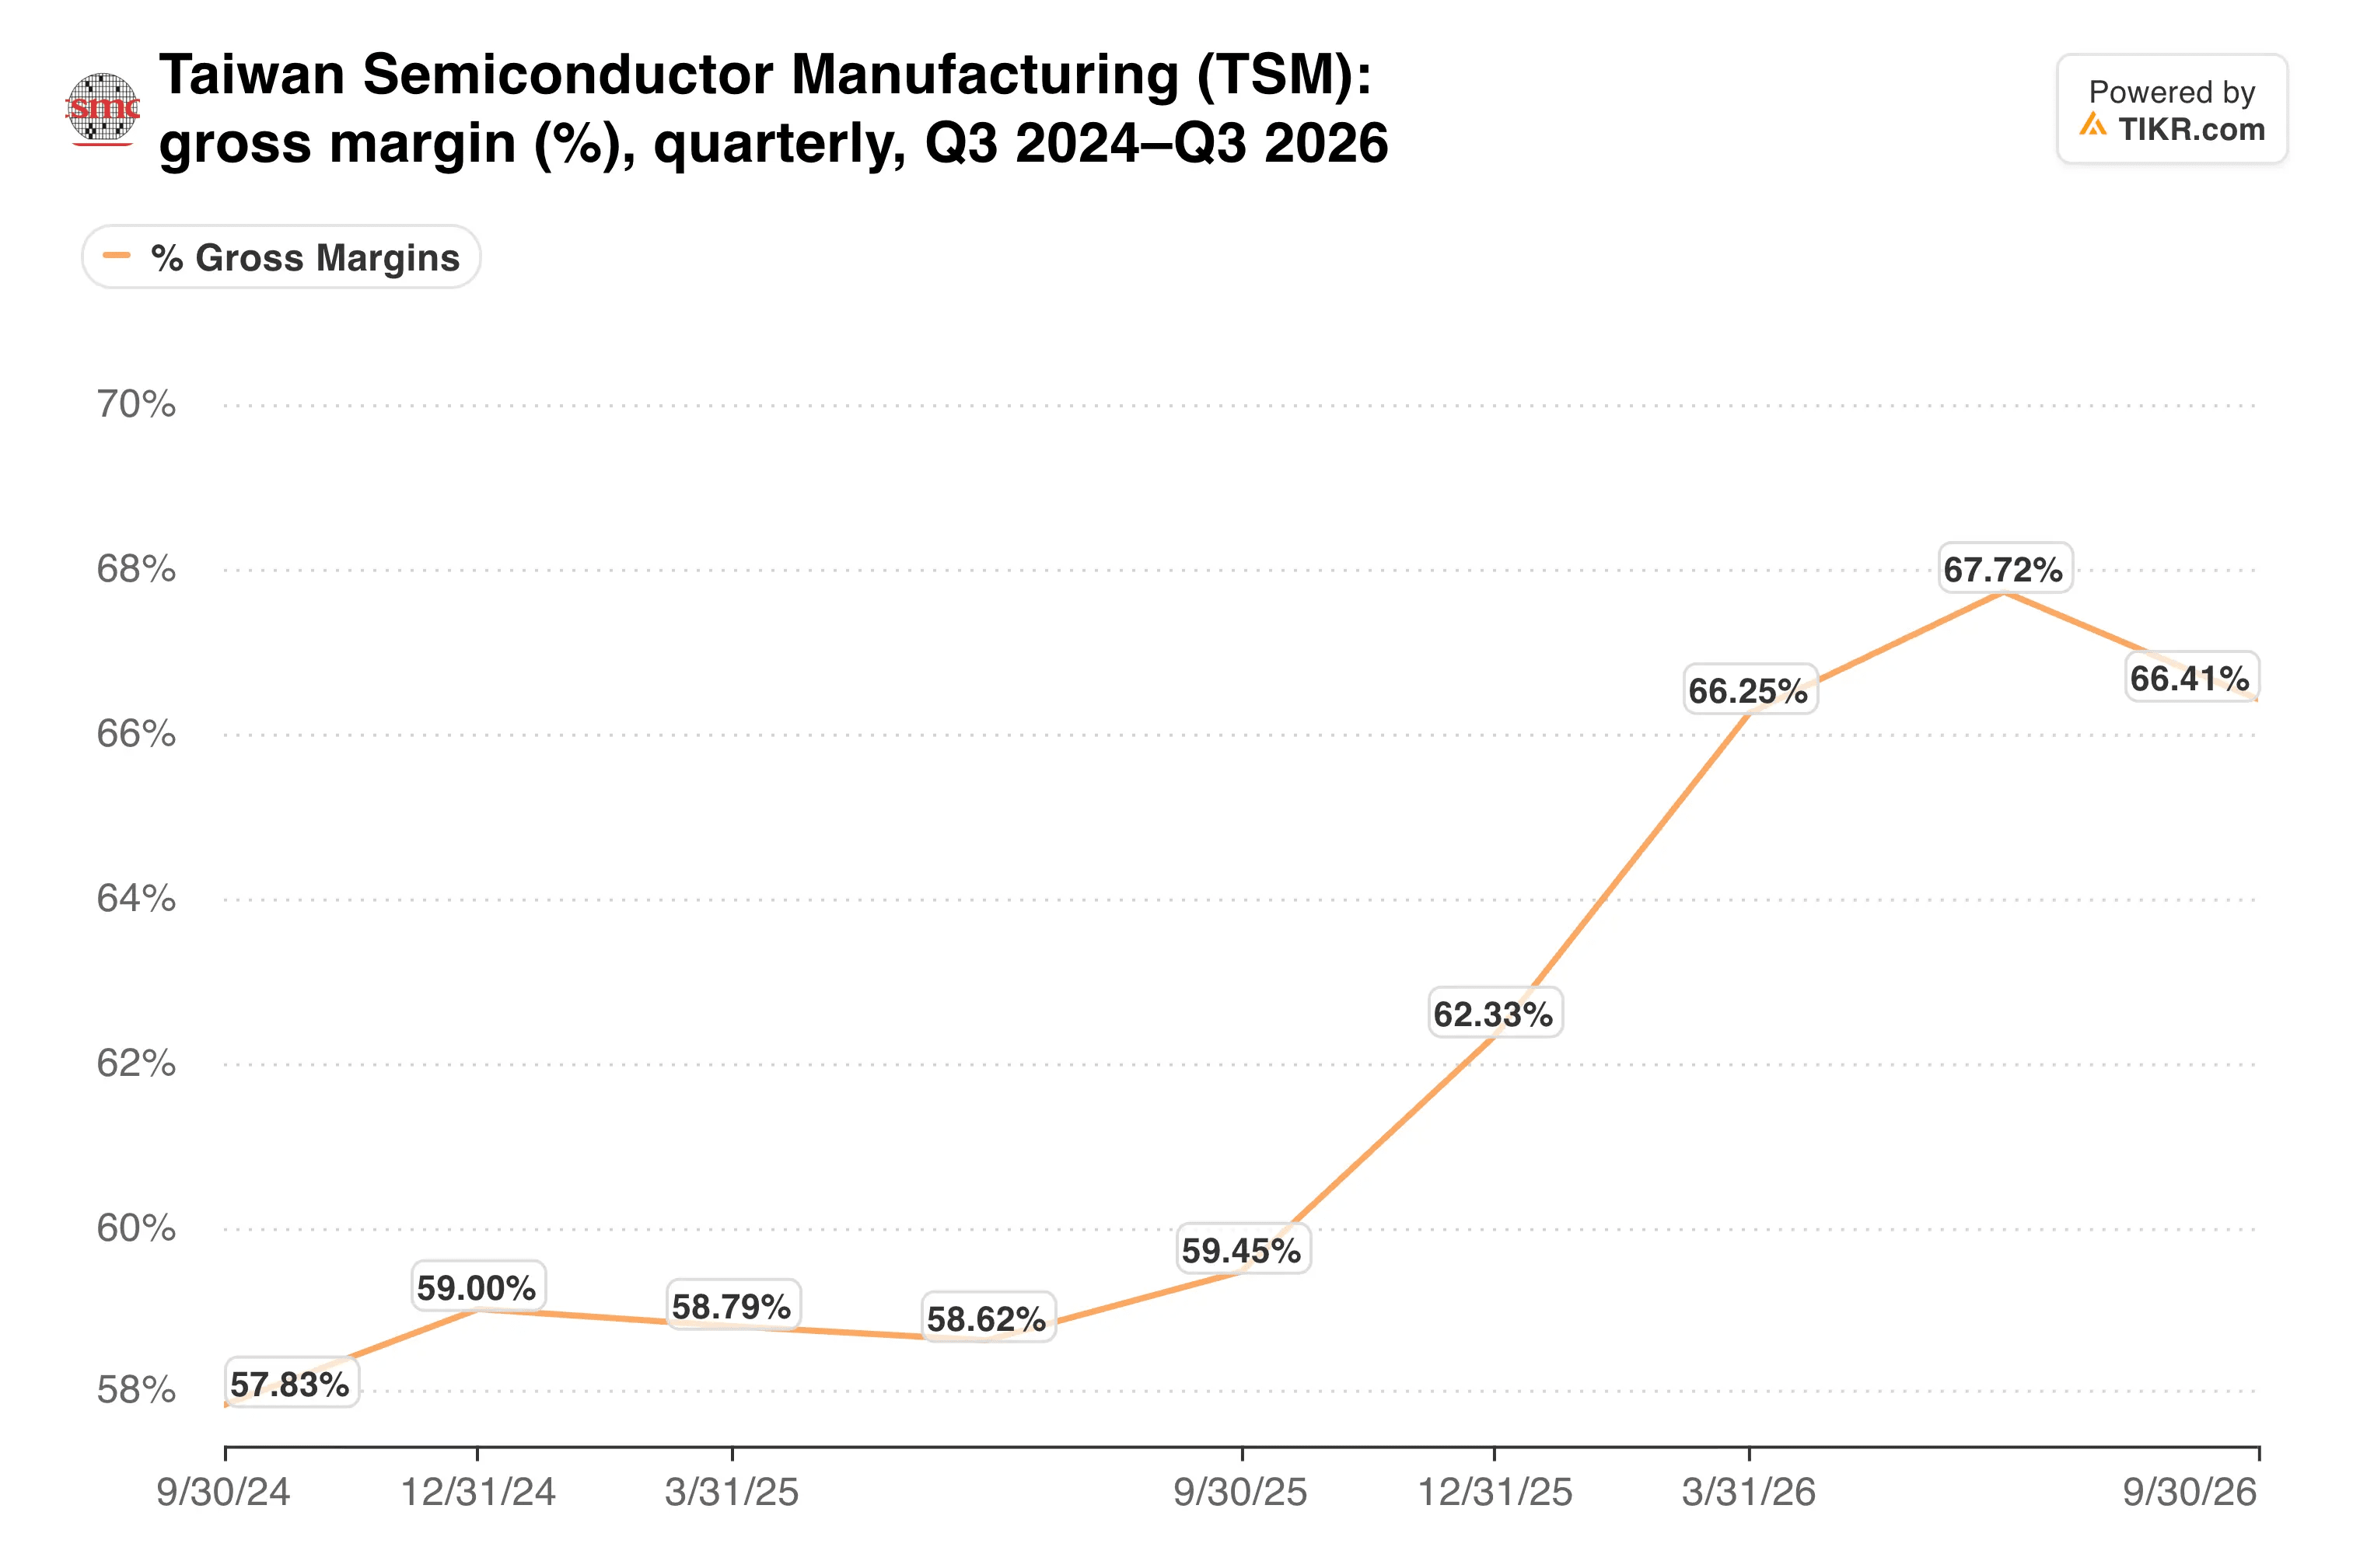
第4四半期の粗利益率の見通しは65%から67%で、中間値ではほぼ横ばいだ。
魏CEOはまた、来年への期待を和らげた。部品価格の上昇が消費市場を圧迫していると述べ、TSMCは「2027年に向けた事業計画において慎重な姿勢をとっている」と語った。
Nvidiaの混乱はさらなる不確実性を加える。CEO交代が一夜にしてウェーハ発注を減らすことはない。それでも、TSMCが支えるサプライチェーン全体のセンチメントに重荷となる。
私の見解:10億ドルの出資は主にシグナルであり、そのシグナルは好意的だ。10月の数字は需要が供給を依然として上回っていることを示している。Nvidiaの見出しよりもマージンの推移をより注意深く見守るべきだろう。なぜなら、2nmとアリゾナ工場が2027年を通じてそれを試すからだ。
Nvidiaは11月17日に、暫定CEOのColette Kressの下で初の決算を発表する。TSMCの11月売上高は12月初旬に続報され、10月がピークだったのか新たな底値だったのかを示すことになる。
では、台湾積体電路製造の株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRの評価モデルにいくつかの前提条件を入力するだけで、台湾積体電路製造がどの程度の価値になる可能性があるかを確認できる。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして意図されたものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。お読みいただきありがとうございます。幸運な投資を!