主なポイント
- 米国株に92億ドルを運用するファンドが、第3四半期にエドワーズ・ライフサイエンシズ、ペプシコ、サービスのウの全保有株を売却。6月30日時点のポートフォリオの約10分の1に相当。
- エドワーズは9月30日以降17%上昇し、売上見通しを上方修正したが、アナリストの平均目標株価まで残りはわずか7%。
- ペプシコのスナック部門の利益率低下と収益予想の下方修正が売却を支持。平均目標株価は現在の株価を下回る。
- サービスのウの売却は最も説明が難しく、アナリストは55%の上昇余地を見ており、株価は予想PER約22倍。
米国株に92億ドルを運用するファンドが、前四半期にポートフォリオから3つの大型銘柄を一掃した:エドワーズ・ライフサイエンシズ (EW)、ペプシコ (PEP)、サービスのウ (NOW)。
ウェルカム・トラストが11月12日に提出した9月30日終了四半期の13F報告書には、23銘柄の米国株が記載されているが、この3銘柄は含まれていない。6月30日時点では、これら3銘柄の合計価値は約9億3000万ドルで、ファンドの約10分の1に相当した。
エドワーズは売却後も上昇
エドワーズは3銘柄の中で最大で、6月30日時点で480万株、4億3400万ドルの価値があり、ファンドの4.8%を占めていた。同株は9月30日以降17%上昇し、52週高値から1%以内の水準にある。
この上昇は業績に裏打ちされている。第3四半期の売上高は固定換算で11.2%増の17億2000万ドル、僧帽弁および三尖弁デバイスは44%増の2億700万ドルとなり、経営陣は通年売上高成長率の見通しを10-11%から約11.5%に上方修正した。
アナリストのコンセンサス目標株価は年初来ずっと上昇している:
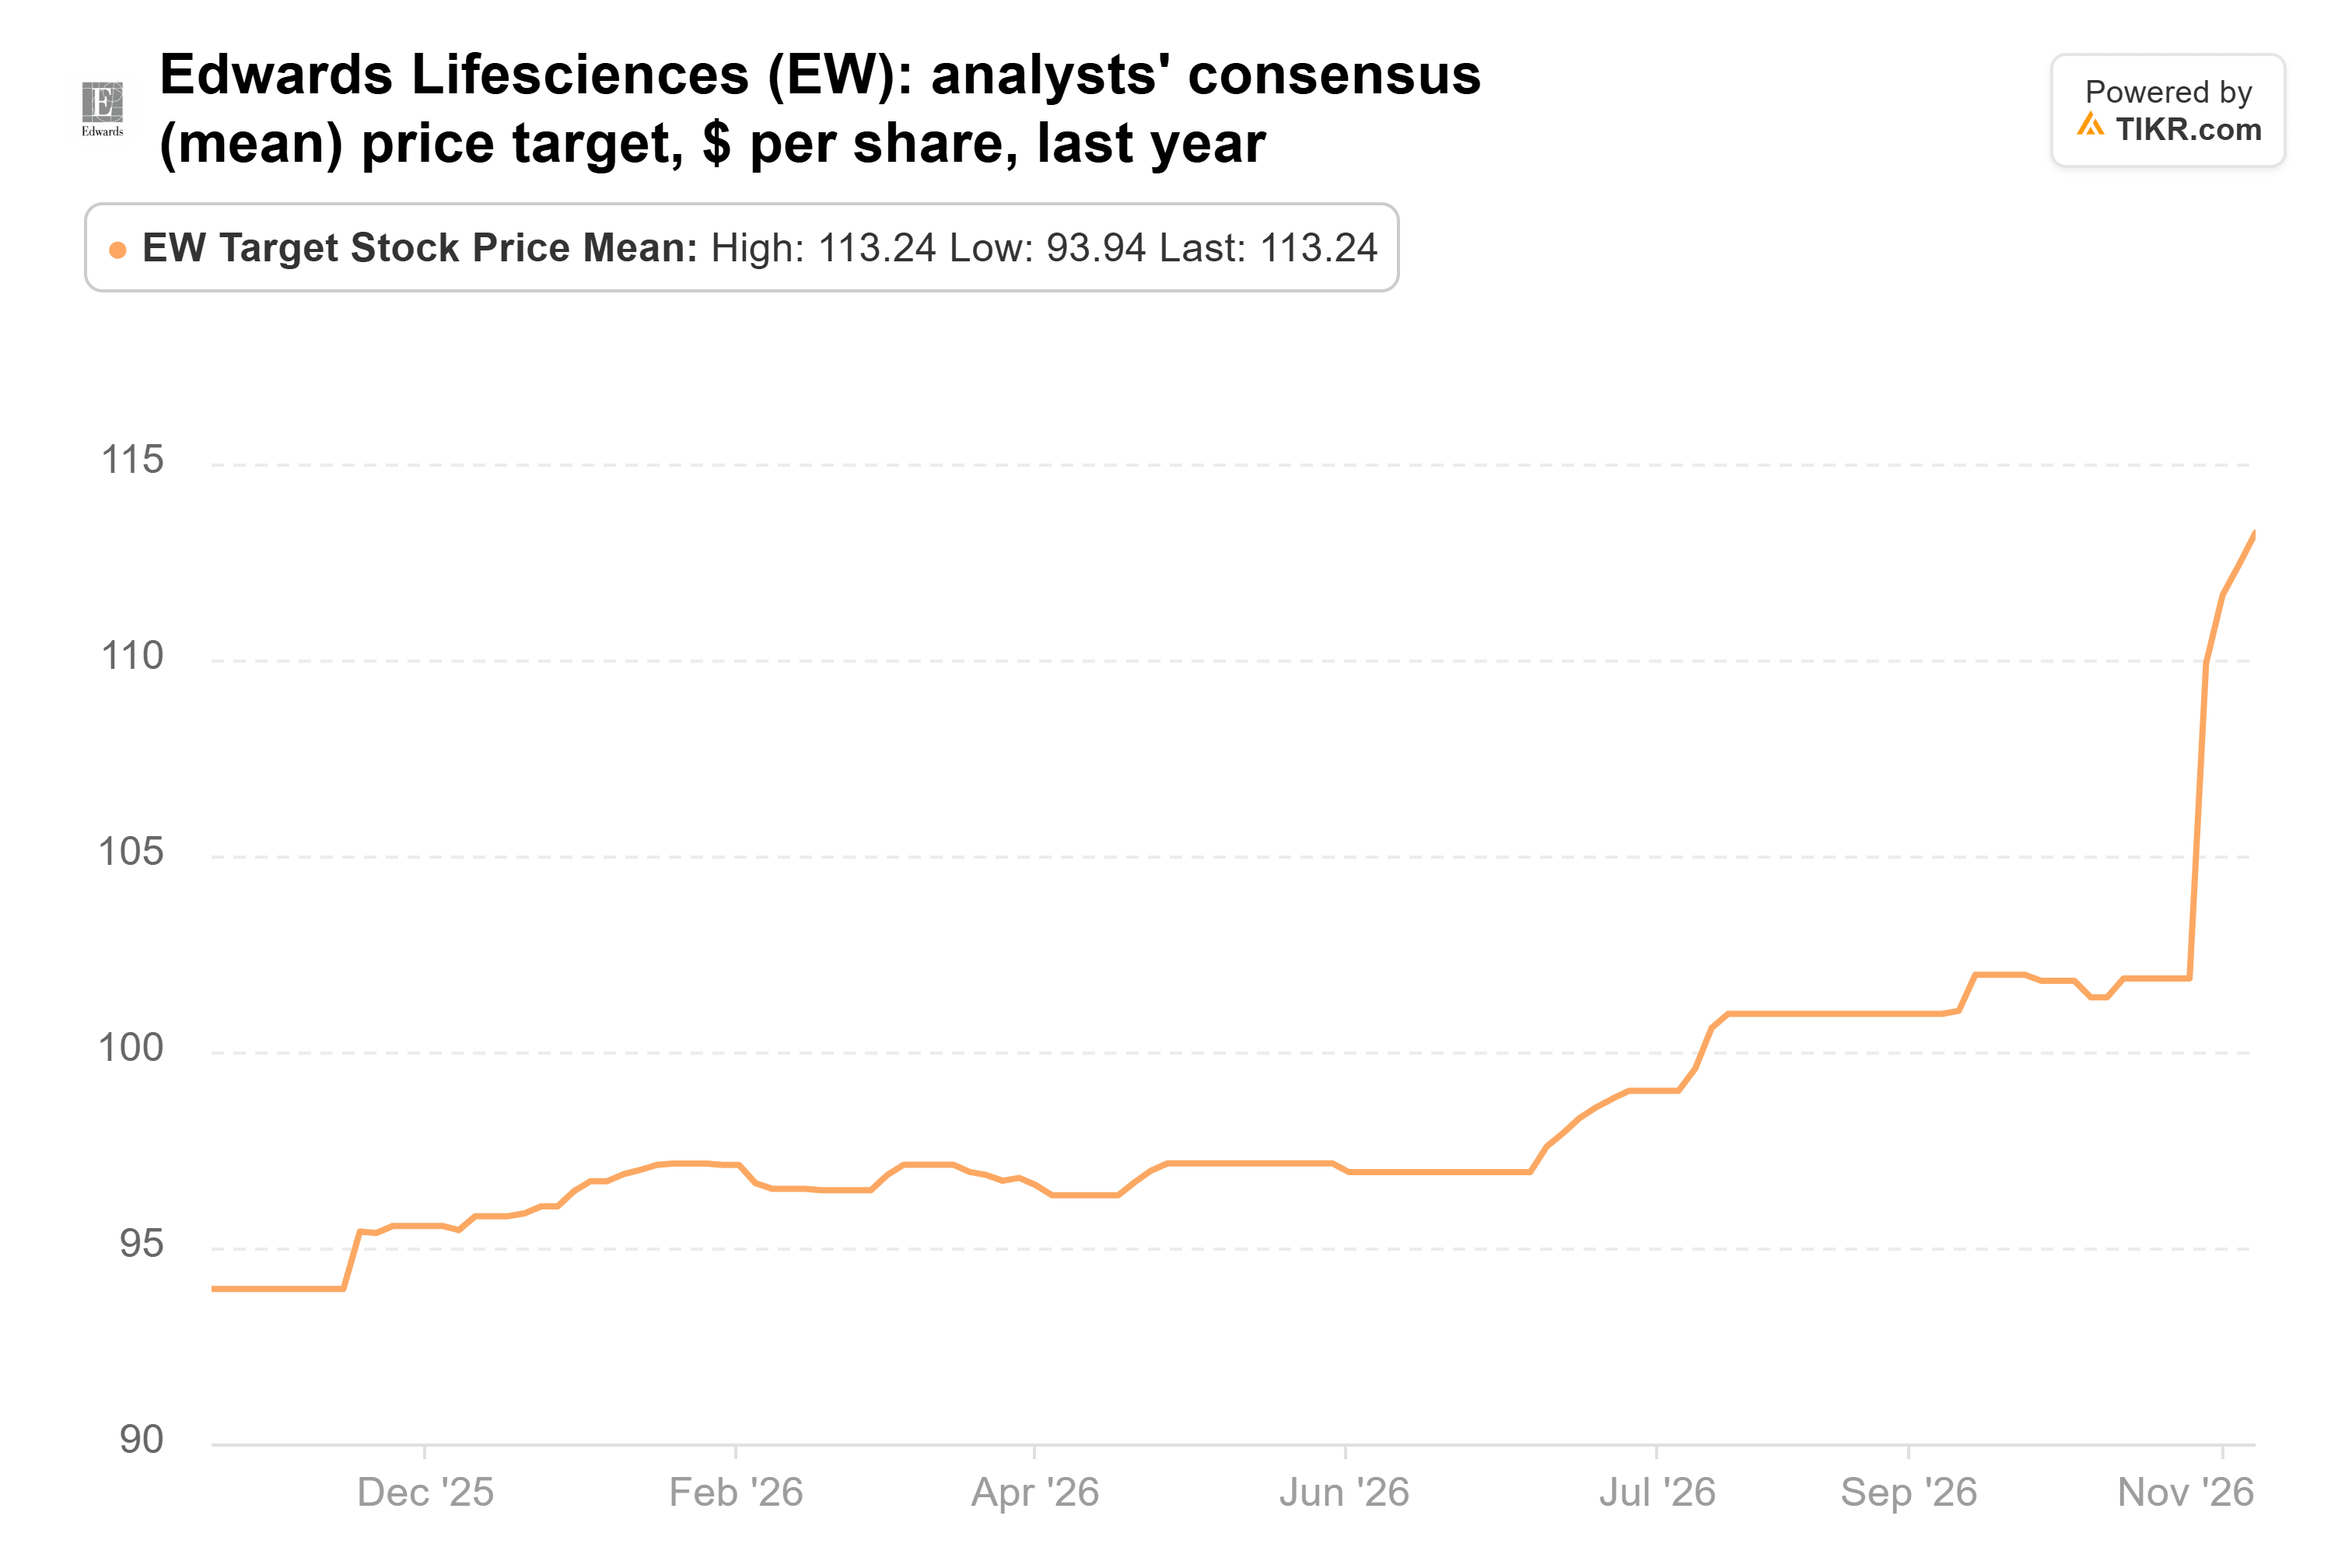
現在113ドル(1年前は94ドル)と上昇しているが、株価からはまだ7%上に過ぎない。エドワーズの予想PERは約33倍であり、この価格では追い上げは避けたい。
TIKRはエドワーズ・ライフサイエンシズについて30人のアナリストを追跡。何人が「買い」と評価している?
エドワーズ・ライフサイエンシズの買い、保有、売りの評価の内訳と、ウォール街の売上・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。エドワーズ・ライフサイエンシズのアナリスト評価を見る
ペプシコのスナック問題は解消されず
ペプシコはより緩やかな展開だ。トラストは6月30日時点で200万株、2億7100万ドルを保有し、ファンドの3.0%を占めていた。同株は9月30日以降5%上昇したが、52週高値からは依然17%低い水準にある。
問題はフリト・レイだ。ペプシコ・フーズ・ノース・アメリカの第3四半期のコア営業利益率は、前年同期の24.1%から21.2%に低下した。これは2月にレイズ、ドリトスなどのブランドで最大15%の値下げを行った後の結果である。ペプシコは10月8日に2026年度の見通しを下方修正し、2027年度(会計年度)のコアEPSコンセンサスは6月30日から10月22日までの間に5.1%低下し、8.64ドルとなった。
コンセンサス目標株価は、5月のピーク以降、予想の下方修正に追随して下落している:
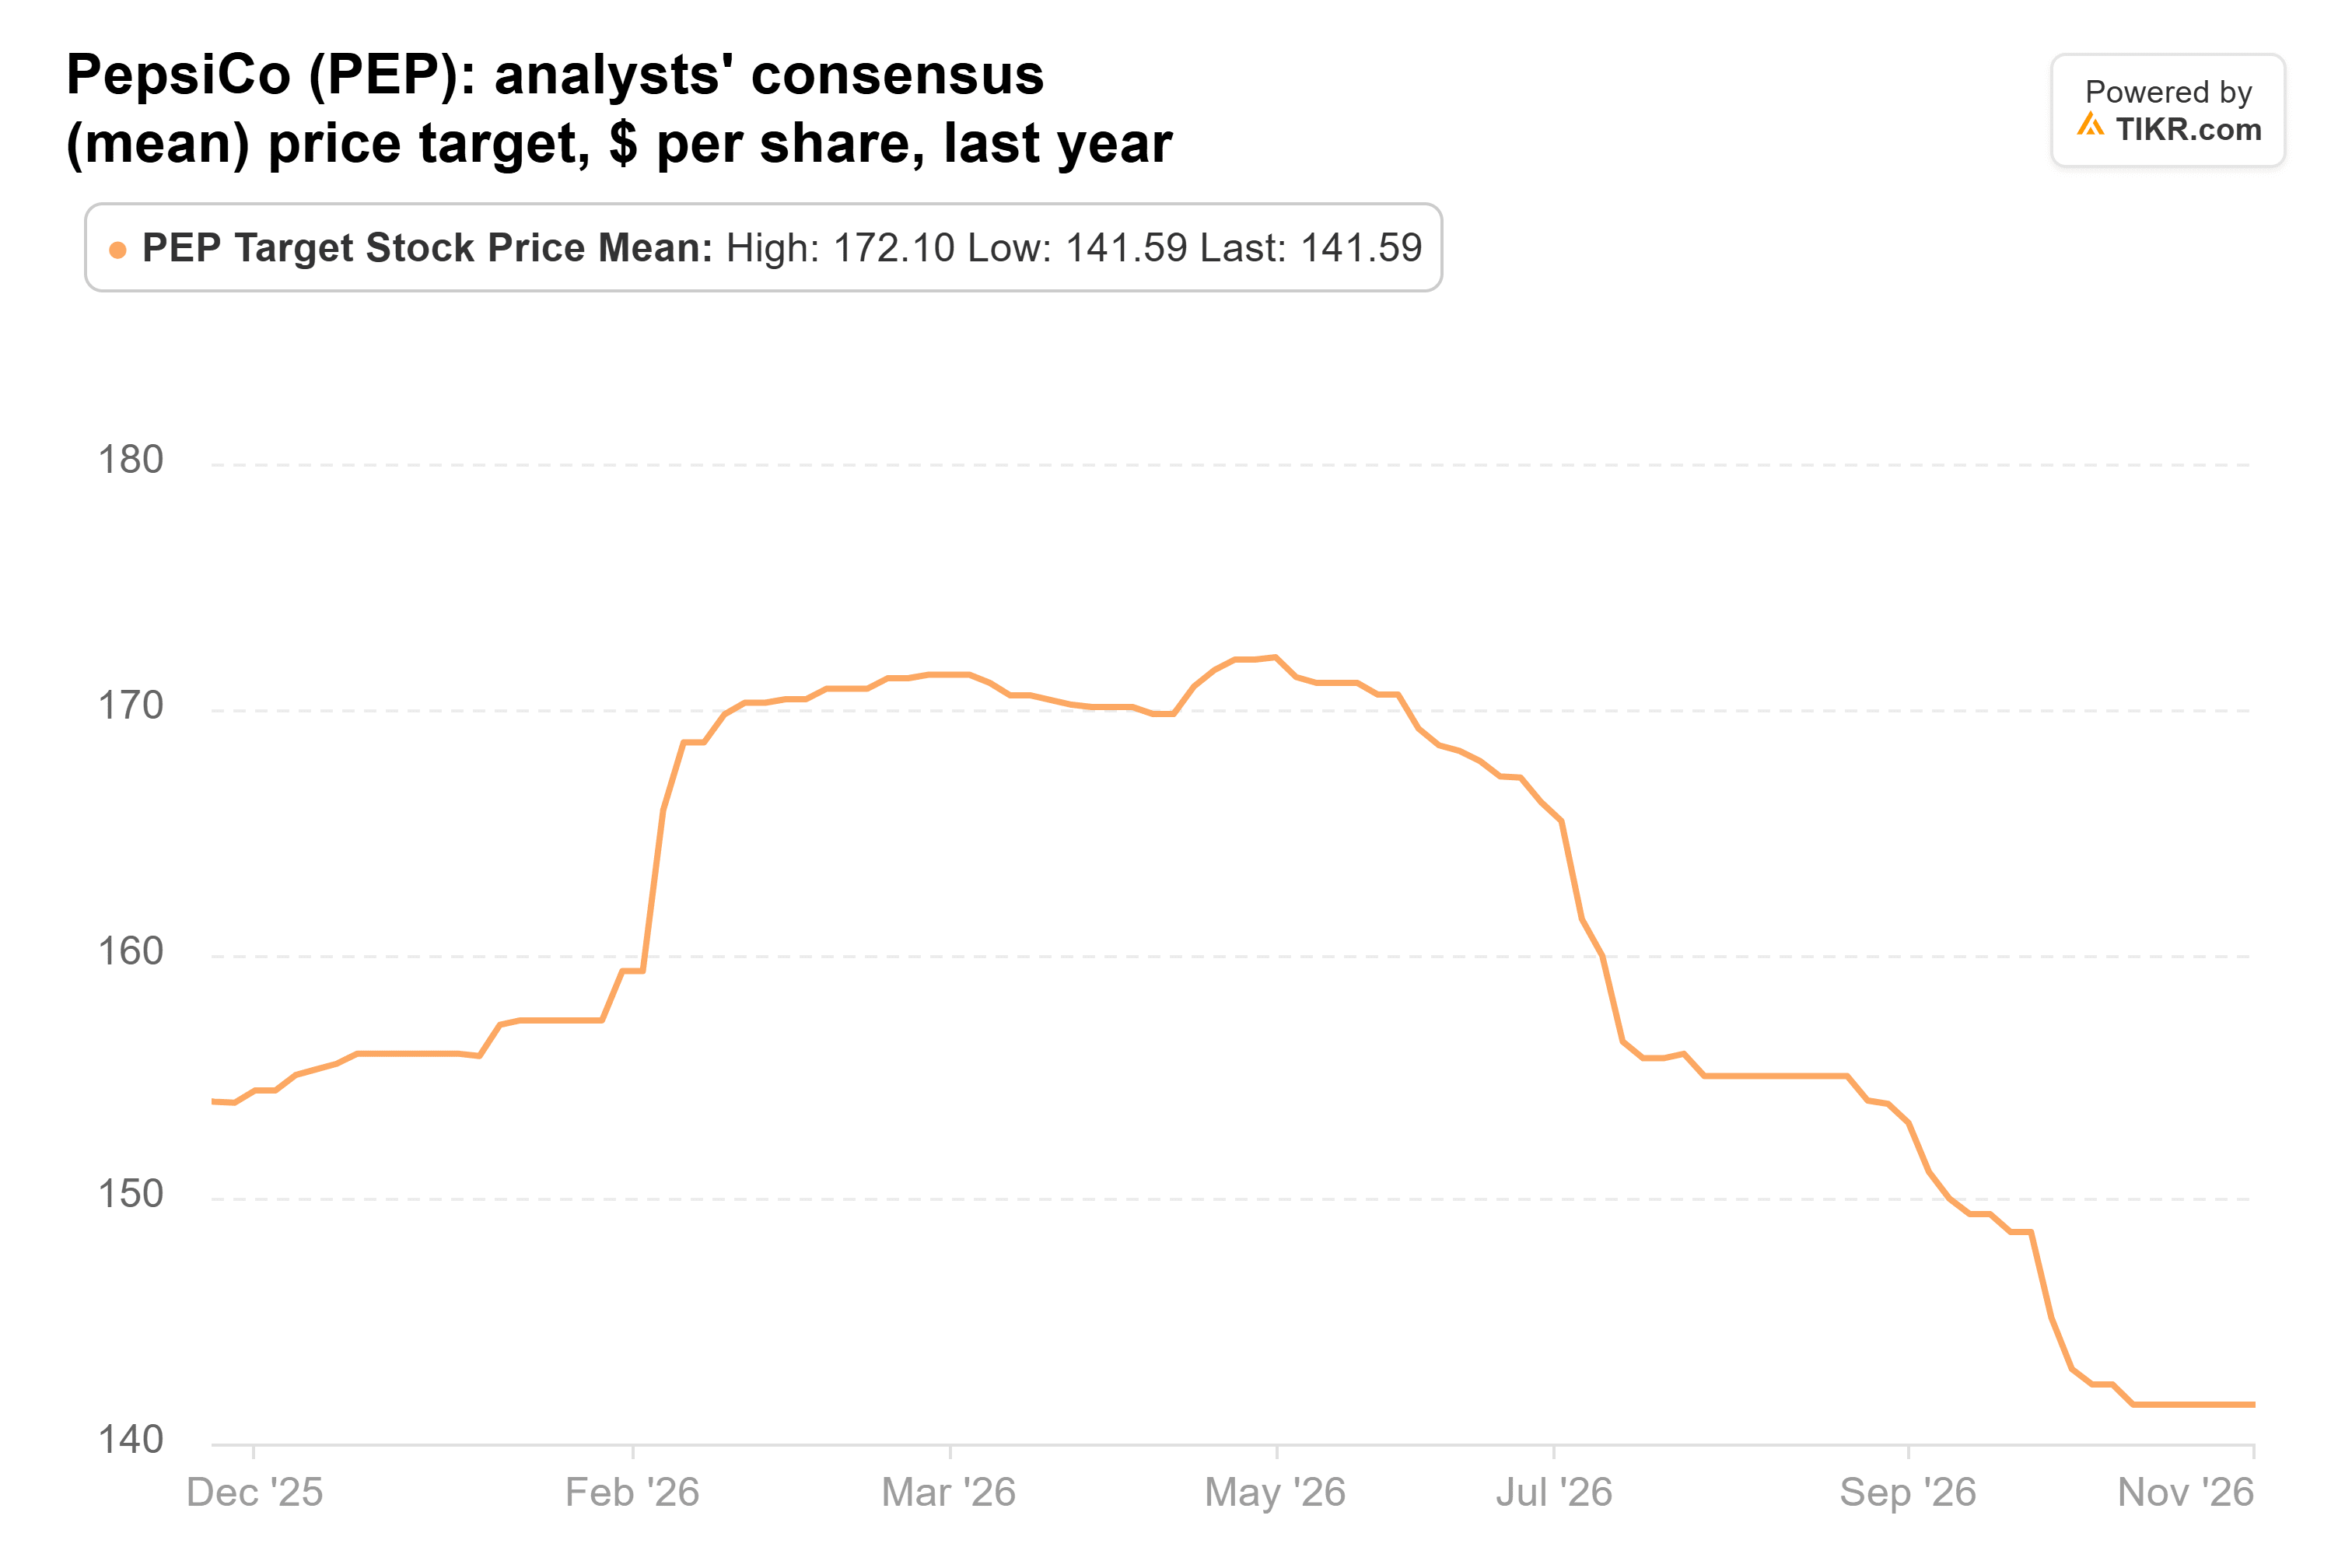
現在142ドルで、株価をわずかに下回る水準にある。ペプシコの予想PERは約17倍で、5年平均の約21倍と比較すると割安に見える。また、9月5日までの過去12か月間の配当金はフリーキャッシュフローの75%を占めるに留まり、54年連続の配当増額が危ぶまれる状況にはない。しかし、予想が依然として下落しているため、スナック部門の利益率が反転するのを確認してから買いたい。
サービスのウは既に大幅に値下がり
サービスのウは逆のケースで、既に大きく下落した株だ。トラストは6月30日時点で225万株、2億2300万ドルを保有し、ファンドの2.5%を占めていた。同株は9月30日以降1%上昇したが、52週高値からは42%低い水準にある。
第3四半期の業績は良くも悪くもあった。固定換算でのcRPOは21%増加し、20%というガイダンスを上回り、経営陣は2026年度のAI年間契約価値の目標を15億ドルから17億ドルに上方修正した。しかし、第4四半期のcRPOガイダンスは18.5%とし、CFOは早期更新が第3四半期に前倒しされたことが上方修正の約半分を占めると述べた。CFOがAIがビジネスを破壊するという懸念を否定したにもかかわらず、アナリストは11月3日までの30日間で2027年度のEPS予想を5.01ドルから4.80ドルに下方修正した。
コンセンサス目標株価は過去1年間で大きく下落した後、わずかに回復している:
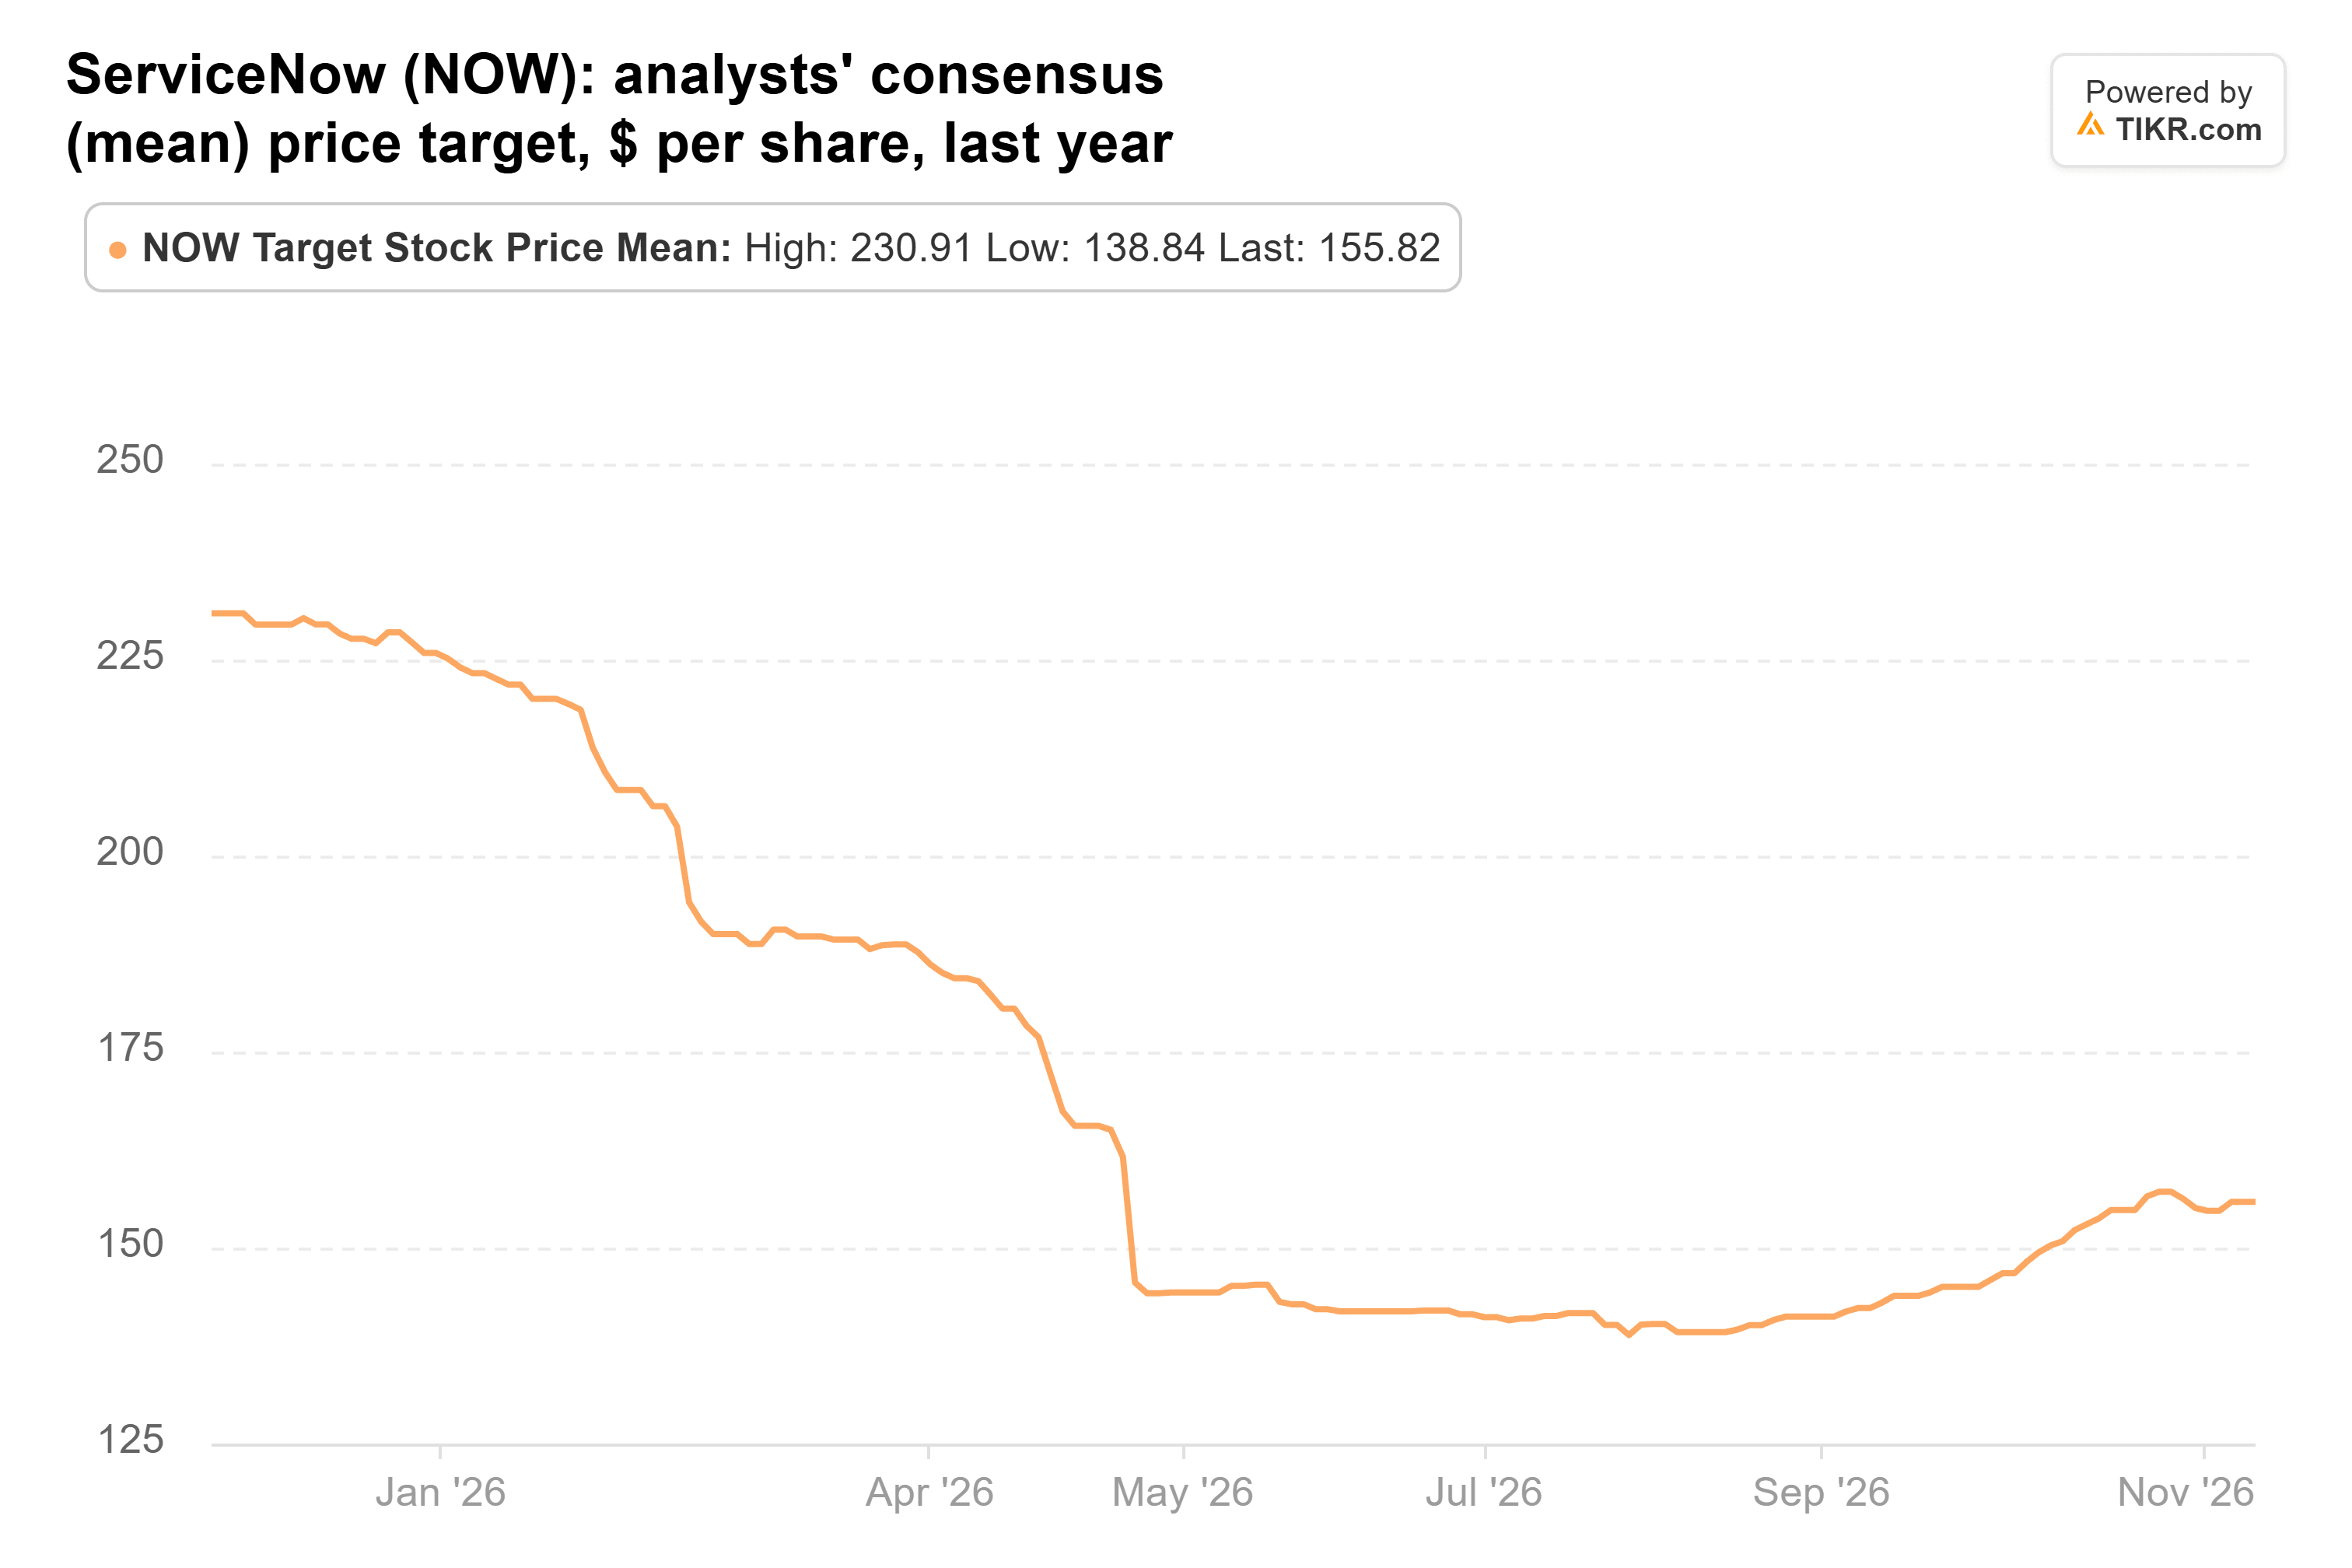
現在156ドル(1年前は231ドル、7月の安値は139ドル)で、これは株価から55%上にある。49人のアナリストの目標株価は72ドルから266ドルまで幅があり、市場の見解は一致していない。予想PERは約22倍で、四半期末の5年平均の53倍と比較すると、株価は既に多くの懸念を織り込んでいる。
買い戻すならこの1銘柄
3銘柄のうち、ペプシコの売却が最も数字で支持される:その予想は依然として下落しており、市場の平均目標株価は現在の株価を下回っている。エドワーズの売却も、17%の上昇後に平均目標株価までの余地がほとんどないことを考えると、合理的に見える。
もし3銘柄のうち1つを買い戻すなら、サービスのウを選ぶ。成長は減速し、予想は下方修正されているが、株価は5年平均の半分以下のPERで取引されており、アナリストは55%の上昇余地を見ている。リスクは、買収なしでの成長がさらに減速し、予想がそれに追随して下落することだ。
次の試練は来年初めに訪れる:サービスのウの第4四半期決算と2027年度初のガイダンス(1月下旬)、ペプシコの2027年度見通し(2月)、そしてトラストの次回の13F報告書(2月中旬まで提出期限)。
では、エドワーズ・ライフサイエンシズの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、エドワーズ・ライフサイエンシズがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。お読みいただきありがとうございます。幸運な投資を!